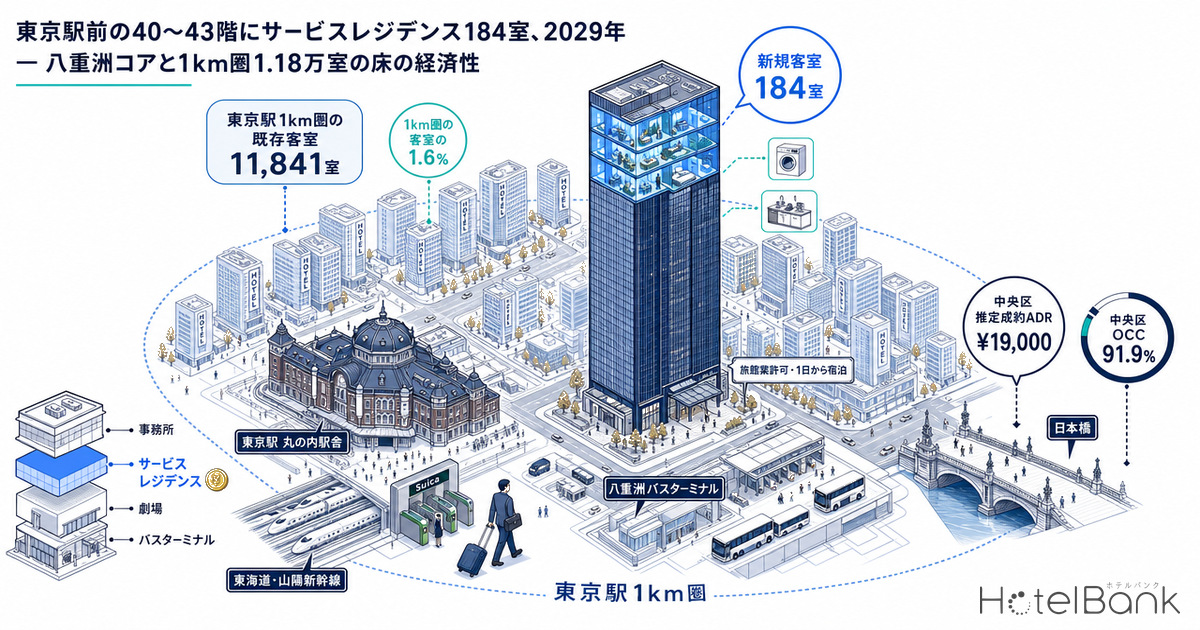
三井不動産レジデンシャルとThe Ascott Limitedは2026年10月13日、東京駅前の再開発ビル「YAESU CORE(ヤエス コア)」の最高層40〜43階に、ホテル&サービスレジデンス「オークウッドプレミア八重洲コア東京」(184室)を2029年に開業すると発表した。専有約30〜170㎡のStudio/1BED〜3BEDの4タイプにキッチンと洗濯機を備え、旅館業の許可を取って1日からの宿泊も受ける。本稿では、超高層再開発の上層階という床をホテルではなくサービスレジデンスに充てる経済性を、東京駅1km圏の供給(85軒・11,841室)、中央区・千代田区の推定成約ADR、同じ1km圏にある30㎡以上・スイート級客室の掲載価格、そして長期滞在に言及する口コミの分布から読み解く。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。ラグジュアリー業態については、本稿では掲載価格(税込)のまま示します。
- 掲載価格:OTA等に公開されている販売価格そのもの(2名1室利用時・1室あたり・税込)。「日次最安プラン平均」は各日の最安プランの月内平均、「客室タイプ別」は該当客室タイプの平均です。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt程度の精度を確認済)。
- データ出典:メトロエンジンリサーチ&コンサルティング(施設・価格・在庫)、国土交通省 不動産情報ライブラリ(地価・用途地域)、国土交通省「建築物動態統計調査」(計画パイプライン)、各社公表資料(本文に明記)。
- — 184室は東京駅1km圏11,841室の+1.6%(85軒・2026年時点)。2029年までに1km圏で完成する計画4件を合わせても573室・+4.8%で、量として市場を動かす規模ではない
- — キッチン付きのサービスレジデンス・アパートメント型は1km圏に5施設・459室のみ。本件184室はこの区分に対して+40%の供給になる
- — 中央区の推定成約ADRは12ヶ月平均約19,000円(N=148〜152施設)、2026年9月は17,300円で前年同月比−2.4%
- — 1坪あたり月額で、オフィス約40,000円・賃貸住宅約21,000円・標準的なホテル約30,100円。サービスレジデンスは推定成約ADR 93,300円前提で稼働55%なら約40,100円とオフィス並み、75%なら約54,700円
- — 1km圏のサービスレジデンス型スイート級は8万〜20万円、ラグジュアリーホテルのスイートは40万〜110万円。同じ広さのホテルスイートより2〜5割低い価格で連泊を取る構造
要点 — 184室は1km圏の客室の1.6%、床の勝負は「1泊」より「1坪あたり月額」で決まる
結論を先に置く。184室という規模は、東京駅から半径1kmに積み上がった11,841室(メトロエンジンリサーチ&コンサルティングが把握する範囲・2026年時点)に対して+1.6%にとどまり、客室ストックを動かす量ではない。むしろ注目すべきなのは、延床約39万㎡の複合ビルの最上層という、同じビルの中で最も高く売れるはずの床に、オフィスでも分譲住宅でもなくサービスレジデンスを置くという判断の方だろう。中央区のオフィス募集賃料は2026年6月末に調査開始以来初めて40,000円/坪を超え(三菱地所リアルエステートサービス)、賃貸マンションの募集坪単価も21,029円/坪(2026年7月末、LMC)と上昇が続く。この床にサービスレジデンスを入れて釣り合うには、どの水準の1泊価格と月額が必要なのか。本稿はその損益分岐を、同じ1km圏の既存施設の実測値から逆算する。
案件の輪郭 — 高さ227mの最高層4フロア、専有30〜170㎡の4タイプ
一次情報を整理しておく。YAESU COREは八重洲二丁目中地区第一種市街地再開発事業の施設名称で、地上43階・地下3階、高さ約227m、延床面積約389,290㎡、2024年8月着工、2029年1月末竣工予定である。参加組合員は鹿島建設、住友不動産、都市再生機構、阪急阪神不動産、三井不動産の5者で、用途は事務所・店舗(地下1階〜3階に約50店)・劇場・サービスアパートメント・インターナショナルスクール・バスターミナルと公表されている。その最高層40〜43階に入るのが、アスコットのアッパーアップスケールブランド「Oakwood Premier」を冠した184室だ。
| 項目 | 公表内容 | 出典 |
|---|---|---|
| 施設名 | Oakwood Premier YAESU CORE Tokyo(オークウッドプレミア八重洲コア東京) | 三井不動産レジデンシャル 2026-10-13 |
| 所在フロア・客室 | YAESU CORE 40〜43階、総客室数184室、地上約190mからの眺望 | 同上/アスコット公式 |
| 客室仕様 | 専有約30〜170㎡、Studio/1BED/2BED/3BEDの4タイプ。ワークスペース・収納・キッチン・洗濯機 | R.E.port 2026-10-13 |
| 営業形態 | 旅館業許可を取得し、中長期滞在と1泊からのホテル利用の双方に対応 | R.E.port 2026-10-13 |
| 共用部 | 40階にバーラウンジ、外来利用可のレストラン、フィットネス | R.E.port 2026-10-13 |
| アクセス | JR東京駅 徒歩約3分、東京メトロ銀座線 京橋駅 徒歩約2分 | R.E.port 2026-10-13 |
| 開業 | 2029年予定(ビル竣工は2029年1月末予定) | 三井不動産レジデンシャル/fashionsnap 2026-08-24 |
| 位置づけ | アスコットの日本23施設目、三井不動産グループとは5施設目の共同案件 | R.E.port 2026-10-13(公表値をそのまま引用) |
専有面積の幅が30㎡から170㎡と5倍以上開いている点が、この案件の価格設計を読むうえでの鍵になる。30㎡のStudioは都心のアッパーミドル級ホテルの客室と同じ土俵で1泊単価が決まり、170㎡の3BEDは分譲・賃貸の高級住戸と月額で比べられる。同じ4フロアの中に、競合相手がまったく異なる2種類の床が同居している構図だ。アスコットは東京駅の八重洲北口側(住所は千代田区丸の内一丁目)にも既存の「オークウッドプレミア東京」(鉄鋼ビルディング南館6〜19階、全120室、33〜110㎡)を運営しており、今回の案件は同じ駅東側の数百m南に加わる、より高層・大型の姉妹施設と位置づけられる。
立地 — 公示地価は東京駅300mで2,450万円/㎡、容積率700〜1,300%の商業地域
| 中央5-5(東京駅300m) | 2,450万円/㎡(前年比+3.4%) |
| 中央5-33(京橋駅100m) | 1,840万円/㎡(+2.8%) |
| 千代田5-2(東京駅0m) | 3,760万円/㎡(+1.3%) |
| 中央5-22(銀座駅0m) | 6,710万円/㎡(+10.9%) |
| 1km圏24地点の中央値 | 1,635万円/㎡ |
| 用途地域 | 商業地域(建蔽率80%) |
| 指定容積率 | 700〜1,300%(八重洲側700〜800%、丸の内・大手町側1,300%) |
計画地周辺の公示地価は、東京駅八重洲側の中央5-5が2,450万円/㎡、丸の内側の千代田5-2が3,760万円/㎡で、いずれも前年比+1〜3%台の緩やかな上昇にとどまる。一方、1km圏の南端にあたる銀座では中央5-22が6,710万円/㎡(+10.9%)と二桁の上昇が続き、同じ半径の中でも駅前のオフィス街と銀座の商業地で地価の伸び方が分かれている。銀座側の地価を1室あたりの土地コストと必要ADRに換算した試算は、銀座のホテル計画16敷地・延べ10.7万㎡|地価5,250万円時代の必要ADRを試算で扱っている。再開発の参加組合員は土地を新たに取得するわけではないが、床の機会費用を考えるうえでは、この地価水準が「上層階をどの用途に充てるべきか」という問いの重さを示している。用途地域は全域が商業地域で、八重洲側の指定容積率は700〜800%、再開発による緩和を受けて延床約39万㎡が実現する。
供給 — 東京駅1km圏は10年で7,270室から11,841室、2019年までに積み上がり横ばいへ
供給の推移を先に押さえる。計画地から半径1kmにある宿泊施設の客室数(各年末時点で開業済かつ閉館前の施設)は、2016年の48軒・7,270室から2019年に75軒・11,006室、2020年に82軒・12,112室まで一気に増えた。その後は閉館と開業が打ち消し合い、2026年時点で85軒・11,841室と、ピークからやや減った水準で横ばいを続けている。2016年から2026年の10年間で+4,571室、年率にして+5.0%の増加だったが、増分の大半は2017〜2020年の4年間に集中していた。
この文脈で184室を眺めると、量としての影響は限定的である。2026年の11,841室に対して+1.6%、2017年単年の増分(+1,455室)の8分の1に過ぎない。むしろ意味を持つのは中身で、1km圏の既存施設のうちキッチン・洗濯機を備えたサービスレジデンス・アパートメント型は、オークウッドプレミア東京、lyf銀座東京、MIMARU東京の3施設(STATION EAST・八丁堀・銀座EAST)の計5施設・459室にとどまる(メトロエンジンリサーチ&コンサルティング集計)。184室はこの区分に対しては+40%の増加になり、長期滞在向けの床としては1km圏で初めてまとまった規模の供給になる。
2029年までの計画も並べておく。国土交通省「建築物動態統計調査」に基づく計画データから、計画地の半径1km圏とその周縁で2027〜2031年に完成予定のホテル用途を含む案件を抽出した。
| 計画地 | 計画地からの距離 | 主要用途 | 届出上の客室数 | 完成予定 | 備考 |
|---|---|---|---|---|---|
| 中央区八重洲二丁目(YAESU CORE) | 0 m | 事務所・店舗・劇場・サービスアパートメント等 | 184 | 2029年1月末竣工/2029年開業 | 本稿の対象。客室数は発表値 |
| 中央区八重洲一丁目北地区 | 約0.3 km | 再開発(6〜9階にホテル) | 92 | 2029年度下半期 | アスコット「The Crest Collection」日本初進出、東京建物と(トラベルボイス 2024-12-11) |
| 千代田区大手町二丁目8-1ほか・中央区八重洲一丁目 | 約0.5 km | 事務所・ホテル・ホール・店舗等(63階) | 100※ | 2027年12月 | 三菱地所。延床約544,000㎡ |
| 中央区日本橋一丁目30〜32番 | 約0.5 km | 商業・事務所・ホテル・共同住宅等(39階) | 197 | 2027年10月 | 日本橋一丁目中地区再開発組合、事業協力者 三井不動産・野村不動産 |
| 千代田区内神田一丁目8-12 | 約1.3 km | ホテル(13階) | 261 | 2027年8月 | 宿泊特化型 |
| 千代田区内幸町一丁目1-6ほか | 約1.5 km | 事務所・商業・ホテル等(46階) | 100※ | 2029年2月 | NTT都市開発・三井不動産ほか。延床約361,000㎡ |
| 千代田区内幸町一丁目1-1 | 約1.5 km | 事務所・店舗・ホテル(48階) | 100※ | 2031年10月 | NTT都市開発・東京電力パワーグリッド。延床約361,076㎡ |
1km圏内で2029年までに完成する計画は、YAESU COREの184室、八重洲一丁目北地区の92室、日本橋一丁目中地区の197室、大手町二丁目の案件の4件で、届出上の合計は573室。2026年の11,841室に対して+4.8%にとどまる。しかも4件のうち3件は再開発複合ビルの一部にホテルやサービスレジデンスを組み込む形で、宿泊特化の単独棟ではない。東京駅前の2029年は「大量供給の年」ではなく、「複合ビルの上層階に高単価の宿泊床が点在する年」として捉えるのが実態に近い。なお、八重洲一丁目北地区の92室もアスコットのブランドであり、2029年度には東京駅八重洲側に同社の2ブランドが数百メートルの距離で並ぶことになる。
価格の現在地 — 中央区の推定成約ADRは12ヶ月平均19,000円、9月は前年同月比−2.4%
床の収益性を試算する前に、エリアの標準的な宿泊施設がいくらで売れているかを確認する。中央区の推定成約ADR(対象施設の中央値、N=148〜152施設)は2025年10月から2026年9月までの12ヶ月平均で約19,000円、千代田区は約16,300円(N=78〜84施設)だった。直近の2026年9月は中央区17,300円(前年同月比−2.4%)、千代田区14,900円(同−3.5%)と、2025年秋の高い水準からわずかに下がっている。8月は中央区14,200円(同−15.0%)と前年を大きく下回ったが、これは観光庁「宿泊旅行統計調査」で2026年8月の外国人延べ宿泊者数が全国で1,264万人泊(前年同月比−10.3%)となった動きと重なる。
季節性は明瞭で、両区とも4月と11月に山があり、1〜2月と6〜8月に谷が来る。2026年の線は3〜5月まで前年を上回って推移したあと、6月以降は前年を下回る月が続いた。中央区の稼働率(OTA掲載在庫ベース・推定)は2026年6月91.8%、7月93.9%、8月90.6%、9月91.9%(いずれも111〜118施設・約15,700〜16,600室)と高い水準を保っており、価格が一服した局面でも客室は埋まっている。ただしこれは「エリアの標準的な施設」の数字で、本件が競合する30㎡以上の客室やサービスレジデンスの価格帯とは別の層にある。次節でその層を見る。
1泊価格の上限 — 1km圏の30㎡以上・スイート級はサービスレジデンス型8万〜20万円、ラグジュアリー型40万〜110万円
専有30〜170㎡という本件の客室が、1泊で売る場合にどこまでの価格をつけられるか。同じ1km圏の既存施設について、2026年10月16日〜11月14日の30日間に掲載されている客室タイプ別の価格(2名1室・税込、各客室タイプの平均)を集計した。客室名に面積表記または「スイート」「ベッドルーム」「アパートメント」を含むタイプを「30㎡以上・スイート級」として抜き出している。
| 施設(客室数) | 業態 | 標準的な客室の掲載価格 | 30㎡以上・スイート級の掲載価格(下限〜上限) | 代表的な客室タイプと面積 |
|---|---|---|---|---|
| オークウッドプレミア東京(120室) | サービスレジデンス | ¥133,300〜152,300 | ¥161,000〜198,600 | スタジオ33〜37㎡、1BED 49〜63㎡、2〜3BED 80〜110㎡ |
| MIMARU東京 STATION EAST(85室) | アパートメント型 | ¥79,700〜81,100 | ¥156,000〜199,200 | 1BED〜2BEDスイート、コネクティング(最大8名) |
| MIMARU東京 銀座EAST(37室) | アパートメント型 | ¥83,000〜84,100 | ¥124,300〜140,900 | プレミアムアパートメント63㎡、6名用55㎡ |
| lyf銀座東京(140室) | コリビング型 | ¥41,300〜42,000 | ¥66,900〜82,900 | 2ベッドルーム、トリプル |
| 丸ノ内ホテル(205室) | シティ | ¥95,200〜97,700 | ¥224,700〜269,900 | 丸ノ内スイート70.2㎡ |
| 東京エディション銀座(86室) | ラグジュアリー | ¥209,000〜211,300 | ¥309,500〜409,400 | プレミア1ベッドルームスイート69㎡ |
| シャングリ・ラ 東京(200室) | ラグジュアリー | ¥176,200〜177,300(50㎡) | ¥265,800〜349,500 | デラックス50㎡、エグゼクティブスイート |
| マンダリン オリエンタル 東京(179室) | ラグジュアリー | ¥246,400〜247,200(50㎡) | ¥846,900〜933,600 | 2ベッドルーム コーナースイート150㎡、オリエンタルスイート160㎡ |
| パレスホテル東京(290室) | ラグジュアリー | ¥197,600〜229,600 | ¥990,400〜1,055,000 | テラススイート・パークスイート120㎡ |
| ザ・ペニンシュラ東京(314室) | ラグジュアリー | ¥221,600〜231,800 | ¥663,700〜732,300 | グランドプレミアスイート116㎡ |
| フォーシーズンズホテル東京大手町(193室) | ラグジュアリー | ¥250,400〜252,800 | ¥645,200〜960,700 | プレミアスイート、パノラマスイート |
| ブルガリホテル東京(98室) | ラグジュアリー | ¥366,400〜378,000 | ¥673,400〜1,086,600 | 1ベッドルーム デラックススイート(スカイラインビュー) |
| アマン東京(84室) | ラグジュアリー | ¥620,100〜634,600(デラックススイート) | ¥873,100〜948,500 | グランドスイート、パノラマスイート |
1km圏の「広い客室」の価格は、業態によって明確に二つの層に分かれている。キッチン付きのサービスレジデンス・アパートメント型は、標準タイプが4万〜15万円、スイート級でも8万〜20万円に収まる。一方、同じ面積帯でもフルサービスのラグジュアリーホテルのスイートは、69㎡のエディション銀座で31万〜41万円、116〜160㎡のペニンシュラ・マンダリンで66万〜93万円、パレスホテルの120㎡は100万円を超える。本件の専有30〜170㎡は面積だけ見ればこの両層にまたがるが、既存のオークウッドプレミア東京(33〜110㎡)の掲載価格13万〜20万円、推定成約ADRで直近12ヶ月平均93,300円(2026年9月は82,000円、税抜相当)が、ブランドとしての実績のある価格帯になる。
注目したいのは、オークウッドプレミア東京の客室タイプ別の掲載価格が、1BEDの49〜63㎡で16万〜20万円と、同じ面積帯の丸ノ内ホテルのスイート(70㎡、22万〜27万円)やエディション銀座(69㎡、31万〜41万円)の下に位置する点だ。サービスレジデンスの1泊価格は、同じ広さのホテルのスイートより2〜5割低い水準で売られており、代わりに連泊・長期滞在で稼働を埋める構造になっている。地上190mの眺望と40階のバーラウンジを備える本件が、この価格帯をどこまで上に動かせるかが1泊価格側の論点になる。
ポジショニング — 客室数×掲載価格で見ると、100〜200室×8万〜20万円の帯はキッチン付きではほぼ空いている
1km圏の既存施設を客室数(横軸)と日次最安プランの掲載価格の12ヶ月平均(縦軸)で散布させると、本件が入る位置がはっきりする。掲載価格が観測できた72施設のうち、ラグジュアリー業態12施設はおおむね50〜300室×12万〜38万円の帯に(12施設中9施設が該当)、ビジネス・シティホテルは100〜400室×1万〜6万円の帯に密集する。その間の「100〜200室×8万〜20万円」に入るのは、フルサービスのラグジュアリー2施設(シャングリ・ラ 東京200室、マンダリン オリエンタル 東京179室)を除けば、オークウッドプレミア東京(120室・約7.8万円)とMIMARU東京 STATION EAST(85室・約5.9万円)がかろうじて届く程度で、キッチン付きのまとまった供給が入っていない。この上層のラグジュアリー帯に2027〜2028年にかけて加わる超高層の計画群については、東京駅周辺 超高層ラグジュアリーホテル開発と都心三極化で整理している。
密集 100〜400室 × 1万〜6万円
ビジネス・シティ・その他55施設のうち42施設が入る帯。2017〜2020年の供給増の大半がここに入った。推定成約ADRでは1.1万〜6万円の層。
空白 100〜200室 × 8万〜20万円
キッチン付きの広い客室をまとまった室数で持つ施設が、1km圏には120室のオークウッドプレミア東京しかない。本件184室はこの帯の中央に入る。
上層 おおむね50〜300室 × 12万〜38万円
ラグジュアリー12施設・1,755室(うち9施設がこの帯)。フルサービスのスイートは40万〜110万円。本件のバーラウンジ・レストランはこの層の体験を一部取り込む設計といえる。
この空白は偶然ではない。100〜200室規模でキッチン付きの広い客室を揃えると、1室あたりの床面積がビジネスホテルの2〜3倍になり、同じ延床でとれる客室数が半分以下になる。宿泊特化の単独棟でその採算を組むには土地代が重すぎる立地であり、だからこそ再開発複合ビルの上層階という「ビル全体で土地代を吸収する」枠組みでなければ、この帯の供給は出てこなかったとみることができる。本件はその枠組みの中で、床を最も高く売れる最上層にサービスレジデンスを置いた。次節でその床の経済性を比べる。
床の使い方 — 1坪あたり月額で、オフィス4万円・賃貸住宅2.1万円に対しサービスレジデンスはいくらになるか
超高層再開発の上層階に、オフィス・賃貸住宅・ホテル・サービスレジデンスのどれを入れるか。床の持ち主に入る1坪あたりの月額という一つの物差しで、簡易に並べてみる。オフィスと賃貸住宅は募集賃料がそのまま床の持ち主の収入になるが、ホテルとサービスレジデンスは運営収入のうち運営費を除いた部分(GOP)の一定割合が賃料として床に戻る構造なので、前提を明示したうえで「持ち主に入る月額」に換算した。
| 用途 | 単価の実測値 | 前提 | 運営収入(円/坪/月) | 床の持ち主に入る月額(円/坪/月) | 出典 |
|---|---|---|---|---|---|
| オフィス(中央区) | 募集賃料 約40,000円/坪(共益費込・税抜) | 延床3,000坪以上のテナントビル、2026年6月末に調査開始以来初の4万円超 | — | 約40,000 | 三菱地所リアルエステートサービス |
| 賃貸住宅(中央区) | 募集坪単価 21,029円/坪 | 2016年7月以降竣工RC・SRC造、2026年7月末、前年同月比+1,306円 | — | 約21,000 | リーシング・マネジメント・コンサルティング |
| ホテル(中央区の標準的な施設) | 推定成約ADR 19,047円(12ヶ月平均) | 稼働90%、客室専有20㎡、GOP連動の賃料を運営収入の35%と仮定 | 約86,100 | 約30,100 | メトロエンジンリサーチ&コンサルティング |
| サービスレジデンス(既存施設を参照) | 推定成約ADR 93,339円(12ヶ月平均、オークウッドプレミア東京) | 平均専有45㎡、賃料を運営収入の35%と仮定。稼働は55〜85%の4ケース | 約114,600〜177,200 | 約40,100〜62,000 | メトロエンジンリサーチ&コンサルティング |
この物差しで見ると、中央区の標準的なホテルの床は約30,100円/坪/月と、賃貸住宅(約21,000円)は上回るがオフィス(約40,000円)には届かない。サービスレジデンスは、既存のオークウッドプレミア東京の推定成約ADR 93,300円を前提にすると、稼働55%でオフィスと同水準の約40,100円、稼働75%なら約54,700円と、オフィスを上回る計算になる。逆算すると、床の持ち主にオフィス並みの40,000円/坪/月を戻すために必要な客室収入(ADR×稼働、RevPAR)は約51,200円で、これはADR 93,300円なら稼働55%、ADR 68,000円なら稼働75%に相当する。1km圏の既存サービスレジデンス型の価格帯(スイート級で8万〜20万円)から見れば、到達可能な範囲にある数字といえる。
感応度 — ADR×稼働の2軸で見た「床の持ち主に入る月額」
上表のサービスレジデンス行は稼働だけを動かしたが、本件の1泊価格は既存施設の水準から上にも下にも動きうる。そこで推定成約ADRと稼働の2軸で、床の持ち主に入る月額(円/坪/月)を並べた。前提は上表と同じ(平均専有45㎡、賃料=運営収入の35%、月30.4日)。網掛けはオフィス募集賃料(約40,000円/坪)以上のセルである。
| 推定成約ADR \ 稼働 | 45% | 55% | 65% | 75% | 85% |
|---|---|---|---|---|---|
| ¥68,000 | 23,900 | 29,200 | 34,600 | 39,900 | 45,200 |
| ¥80,000 | 28,100 | 34,400 | 40,600 | 46,900 | 53,200 |
| ¥93,300(既存施設の12ヶ月平均) | 32,800 | 40,100 | 47,400 | 54,700 | 62,000 |
| ¥110,000 | 38,700 | 47,300 | 55,900 | 64,500 | 73,100 |
| ¥130,000 | 45,700 | 55,900 | 66,100 | 76,200 | 86,400 |
3つのケースで読むと、悲観(ADR 68,000円・稼働55%)は約29,200円とホテルの標準的な水準(約30,100円)並みにとどまり、中位(既存施設の93,300円・稼働65%)は約47,400円、楽観(ADR 110,000円・稼働85%)は約73,100円になる。オフィス並みの40,000円を割り込むのは、ADRが8万円を下回り、かつ稼働が65%に届かない組み合わせに限られる。1km圏のサービスレジデンス型の標準タイプが4万〜15万円で売られている現状から見ると、損益の分かれ目は1泊価格よりも稼働、つまり連泊・月単位の利用をどれだけ積めるかにある。
ただし、この試算には二つの留保が要る。第一に、サービスレジデンスの客室はホテルより広く、同じ延床から取れる客室数が少ないため、「1坪あたり」で上回っても「1フロアあたり」の収入はホテルの標準的な設計に劣らないとは限らない。本件が184室を4フロアに収めたということは、仮に平均専有面積を55㎡と置けば専有合計は約1万㎡、1フロア約2,500㎡前後の規模感であり、超高層の上層階としては成立しうる密度である。第二に、オフィス賃料は共益費込みで、空室の変動も受けるため、40,000円/坪がそのまま持ち主の手取りになるわけではない。それでも、「最上層の床はオフィスで貸すのが一番堅い」という都心の常識に対し、キッチン付きの広い客室を高稼働で回せばオフィス並みの床収入が狙えるという判断が、三井不動産グループとアスコットの5件目の共同案件の背景にあると読める。
月額の置き方 — 30泊換算で約246万円の宿泊と、55㎡で月35万円の賃貸のあいだ
1泊価格と並ぶもう一つの価格が、月単位で滞在する利用者向けの月額である。中央区の賃貸マンションの募集坪単価21,029円(2016年7月以降竣工・2026年7月末)を本件の面積帯に当てると、30㎡で月約19万円、55㎡で月約35万円、170㎡なら月約108万円になる(家具・家電・サービスなしの住居)。一方、既存のオークウッドプレミア東京を参照した推定成約ADR 82,000円(2026年9月・税抜相当)を30泊に換算すると約246万円で、同じ面積帯の賃貸の7倍にあたる。サービスレジデンスの月額は、この2点のあいだのどこに置くかという論点になる。
この幅を埋めるのが、旅館業許可を取って「1日から泊まれる」設計である。賃貸借契約ではなく宿泊契約で部屋を提供するため、短期の高単価と中長期の割引単価を同じ客室で切り替えられ、繁忙期は1泊売り、閑散期は月単位で埋めるという運用が可能になる。旅館業法の下では滞在者は住民票を置かず、敷金・礼金・解約予告といった賃貸の手続きも要らない。発表資料が主な対象として挙げる「インバウンド旅行者、海外企業の赴任者・プロジェクトメンバー、長期出張のビジネス客」は、まさにこの契約形態の柔軟性を必要とする層だ。日本の長期滞在型ホテルの契約形態と価格帯の整理は、長期滞在型ホテルのブランドと契約形態|日本の3類型で詳しく扱っている。
需要 — 長期滞在に触れる口コミは東京の日本語口コミの2.8%、中央区では駅近・キッチン付きの宿に集まる
その需要はどこにいるのか。ホテルバンク編集部が集計した東京都内の宿泊者口コミ(直近24ヶ月)をNLPで意味解析すると、「長期滞在・連泊」に言及する口コミは日本語634,871件のうち2.79%(17,696件)、韓国語39,566件のうち2.6%(1,030件)を占めた。英語353,878件では長期滞在の言及は上位30タグに入らず、代わりに「洗濯設備」への言及が2.69%(9,508件)と、滞在の長さより設備の有無で評価する傾向が見える。言及の比率は評価点ではなく「話題にされた頻度」であり、両者は別物である。
| 東京都 長期滞在の言及が多い宿(上位10) | 口コミ件数 | 言及件数 | 言及率 |
|---|---|---|---|
| ヴィラフォンテーヌグランド羽田空港 | 13,532 | 235 | 1.74% |
| ラビスタ東京ベイ | 3,337 | 141 | 4.23% |
| アパホテル&リゾート〈両国駅タワー〉 | 7,247 | 134 | 1.85% |
| 品川プリンスホテル | 8,063 | 134 | 1.66% |
| 東京ドームホテル | 4,202 | 122 | 2.90% |
| アワーズイン阪急 | 3,671 | 120 | 3.27% |
| 東京ベイ潮見プリンスホテル | 4,329 | 112 | 2.59% |
| 相鉄グランドフレッサ 東京ベイ有明 | 3,687 | 111 | 3.01% |
| 京王プラザホテル | 5,507 | 110 | 2.00% |
| 東急ステイ水道橋 | 1,267 | 103 | 8.13% |
| 中央区 長期滞在の言及が多い宿(上位10) | 口コミ件数 | 言及件数 | 言及率 |
|---|---|---|---|
| 京急EXイン 東京・日本橋 | 783 | 45 | 5.75% |
| MIMARU東京 八丁堀 | 1,282 | 44 | 3.43% |
| HAMACHO HOTEL | 1,295 | 43 | 3.32% |
| 東急ステイ築地 | 1,043 | 43 | 4.12% |
| L stay & grow 晴海 | 519 | 41 | 7.90% |
| ヴィラフォンテーヌグランド東京汐留 | 2,473 | 40 | 1.62% |
| ホテルインターゲート東京京橋 | 2,096 | 39 | 1.86% |
| 京急EXイン東銀座 | 929 | 38 | 4.09% |
| レム東京京橋 | 2,491 | 36 | 1.45% |
| ホテルかずさや | 1,676 | 35 | 2.09% |
東京都全体の上位には、空港直結や大浴場・洗濯機付きなど「連泊のしやすさ」を備えた施設が並び、言及率で見ると東急ステイ水道橋の8.13%(1,267件中103件)やラビスタ東京ベイの4.23%が高い。中央区に絞ると、京急EXイン東京・日本橋の5.75%、L stay & grow 晴海の7.90%、MIMARU東京 八丁堀の3.43%など、駅近でキッチンや洗濯機を備えた中規模施設に言及が集まる。本件の既存姉妹施設であるオークウッドプレミア東京の口コミ390件では、長期滞在の言及が2.82%、客室の広さへの言及が21.28%、洗濯設備への言及が8.72%と、広さと設備が評価の軸になっている。同じアスコットのlyf銀座東京(1,178件)は客室の広さの言及が36.76%と多いが、その過半(433件中237件)はコリビング型のコンパクトな客室設計に触れた言及で、長期滞在は1.95%にとどまる。MIMARU東京 STATION EAST(989件)は長期滞在2.63%、広さの言及26.19%の大半が肯定的で、1km圏のキッチン付き施設では「広さ」「設備」が長期滞在の評価軸として語られている。
国籍の傾向としては、日本語と韓国語の口コミで長期滞在の言及率が2.6〜2.8%と並び、英語では設備(洗濯)への言及が前に出る。発表資料が挙げる「海外企業の赴任者・プロジェクトメンバー」は口コミを残しにくい層であり、公開データで捕まえられる需要は氷山の一角とみるべきだが、少なくとも東京駅周辺で「広さ・キッチン・洗濯機」が長期滞在の評価軸として定着していることは、口コミからも裏づけられる。
参照 — 同じ1km圏でJ-REITが保有する3物件、1室あたり取得価格は1,290万〜2億4,600万円
床の値段のもう一つの物差しとして、同じ1km圏で上場ホテルREITが保有する物件の取得価格を見ておく。7法人(いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A))の保有物件を保有関係マスター(2026年10月12日時点)で照合すると、計画地から半径1kmには3物件がある。
| 物件 | 保有REIT | 客室数 | 取得価格 | 1室あたり | 業態 |
|---|---|---|---|---|---|
| シャングリ・ラ 東京 | 森トラストリート | 200室 | ¥49,200 百万円 | ¥246.0 百万円 | ラグジュアリー(変動賃料) |
| コートヤード・バイ・マリオット 東京ステーション | 森トラストリート | 150室 | ¥17,017 百万円 | ¥113.4 百万円 | アッパーミドル(変動賃料) |
| スマイルホテル日本橋三越前 | ジャパン・ホテル・リート | 164室 | ¥2,108 百万円 | ¥12.9 百万円 | リミテッドサービス |
同じ半径1kmの中で、1室あたりの取得価格はリミテッドサービスの約1,290万円からラグジュアリーの約2億4,600万円まで19倍の開きがある。本件の184室は再開発ビルの区分床として扱われるため直接の比較はできないが、専有30〜170㎡という客室の広さと地上190mの眺望を考えれば、床の評価はこのレンジの上側に置かれることになる。なお森トラストリートは、シャングリ・ラ 東京とコートヤード東京ステーションの月次運営実績(稼働率・ADR・RevPAR)を変動賃料物件として開示しているが、本稿の主題は床の用途であるため、その数値の引用は別稿に委ねる。
まとめ — 2029年の東京駅前は「量」ではなく「床の使い方」で読む
ここまでを整理する。第一に、184室は東京駅1km圏の11,841室に対して+1.6%で、2029年までの計画4件を合わせても+4.8%にとどまり、客室の量として市場を動かす規模ではない。第二に、同じ1km圏でキッチン付きの広い客室をまとまった室数で持つ施設は5施設・459室しかなく、キッチン付きの施設では「100〜200室×8万〜20万円」の帯がほぼ空いている。第三に、床の持ち主に入る1坪あたり月額という物差しでは、オフィス約40,000円・賃貸住宅約21,000円・標準的なホテル約30,100円に対し、サービスレジデンスは既存施設の推定成約ADR 93,300円を前提にすると稼働55%でオフィスと並び、75%なら約54,700円とオフィスを上回る計算になった。
運営の立場からは、この案件の読み方は三つの機会に整理できる。一つは、1泊売りと月単位売りを同じ客室で切り替える旅館業許可の設計が、繁忙期の高単価と閑散期の稼働の両方を取りに行く余地を広げること。二つ目は、1km圏のサービスレジデンス型の1泊価格が同面積のホテルスイートの5〜8割に収まっている現状に対し、地上190mの眺望とバーラウンジを備えた本件が、その価格帯を上に広げる参照点になりうること。三つ目は、2029年度に八重洲一丁目北地区の92室とあわせてアスコットの2ブランドが数百メートルの距離で並ぶことで、東京駅八重洲側が「長期滞在・サービスレジデンス」の面として認知されていく可能性である。供給の数字だけを追えば静かな年に見える2029年の東京駅前は、床の使い方という観点で見ると、都心のホテル開発の前提が変わりつつある年として記憶されることになるかもしれない。
⚠ 将来日程の価格に関する注意:本記事の推定成約ADRのうち2026年10〜12月分、および客室タイプ別の掲載価格(2026年10月16日〜11月14日チェックイン)は、調査時点でOTA等に公開されている販売価格に基づく推定・観測値であり、チェックイン日に近づくにつれて変動します。床の経済性の試算は、明示した前提(稼働率・賃料割合・専有面積)のもとでの簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
あわせて読みたい
参考資料・出典一覧
■ データソース
施設数・客室数の推移は計画地(北緯35.680度・東経139.769度)から半径1kmの施設を開業日・閉館日で各年末時点に集計(2026年はN=85施設)。推定成約ADRは中央区・千代田区のエリア中央値(2025年10月〜2026年9月、中央区N=148〜152施設、千代田区N=78〜84施設)、推定稼働率は中央区のOTA掲載在庫ベース(2026年6〜9月、113〜118施設)。客室タイプ別掲載価格は2026年10月16日〜11月14日チェックインの26施設・1,236客室タイプ。口コミは東京都の直近24ヶ月。地価・用途地域は国土交通省 不動産情報ライブラリ、計画は国土交通省「建築物動態統計調査」の確認申請ベース。
■ 試算前提
床の持ち主に入る月額は、ホテル・サービスレジデンスについて「推定成約ADR×稼働×30.4日÷専有坪数×35%」で算出(1坪=3.306㎡)。ホテルは専有20㎡・稼働90%、サービスレジデンスは平均専有45㎡・稼働45〜85%。賃料割合35%はインヴィンシブル投資法人が開示するMHM運営ホテルのGOP率38.9%(2024年12月期)を参考に保守的に置いた仮定。オフィス・賃貸住宅は募集賃料をそのまま床の収入とみなした。
■ 限界・留意点
推定成約ADR・推定稼働率はOTA公開情報からの推定値で、各施設の実際の成約価格・会計数値とは異なる。2026年10月以降の価格は調査時点の掲載水準で、チェックイン日に近づくにつれて変動する。オフィス賃料は共益費込みの募集賃料で空室や成約賃料との差は考慮していない。賃料割合・専有面積・稼働は仮定であり、本件の実際の契約条件・客室構成を示すものではない。計画データは確認申請ベースの下限値。
■ 一次情報(プレスリリース・公式サイト)
- 三井不動産レジデンシャル「東京駅前最大級の再開発 YAESU COREの最高層に アスコットのアッパーアップスケールブランド『Oakwood Premier YAESU CORE Tokyo』2029年開業予定」(2026年10月13日)
- R.E.port「『ヤエス コア』にアスコットのホテル&サービスレジデンス」(2026年10月13日)
- The Ascott Limited「オークウッドプレミア八重洲コア東京」公式ページ
- The Ascott Limited「オークウッドプレミア東京」公式ページ(全120室・客室タイプと面積)
- fashionsnap「東京駅前3地区再開発の集大成、施設名称は『YAESU CORE』に決定」(2026年8月24日)
- トラベルボイス「アスコット、最上位ブランド『The Crest Collection』を東京・八重洲に、2029年度下半期開業」(2024年12月11日)
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 東京駅1km圏の施設・客室数推移(N=85施設)、推定成約ADR(中央区N=148〜152、千代田区N=78〜84)、推定稼働率(中央区113〜118施設・15,659〜16,563室)、客室タイプ別掲載価格(26施設・1,236タイプ)
- ホテルバンク編集部調べ(NLP解析) — 東京都の宿泊者口コミ 直近24ヶ月(日本語634,871件、英語353,878件、韓国語39,566件)
- 三菱地所リアルエステートサービス「2026年6月末 東京オフィスマーケット動向」(主要5区 平均募集賃料37,898円/坪、中央区 初の40,000円/坪超)
- 三菱地所リアルエステートサービス「2026年7月末 東京オフィスマーケット動向」(千代田区 45,296円/坪)
- リーシング・マネジメント・コンサルティング「2026年7月末時点 都心主要5区賃貸マンション坪単価推移・礼金推移」(2026年8月31日)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年)・用途地域
- 国土交通省「建築物動態統計調査」 — 計画パイプライン(確認申請ベース)
- 観光庁「宿泊旅行統計調査」2026年8月分 第1次速報(外国人延べ宿泊者数1,264万人泊・前年同月比−10.3%)
■ REIT・業界資料
出典: 日本ハイアット 株式会社「報道資料 2026年4月」(1km圏の施設一覧に含まれるキャプション by Hyatt 兜町 東京:2025年10月7日開業・195室)