東京23区に、これから何室の客室が乗ってくるのか。この問いに「港区1,251室」「豊島区964室」と絶対量で答えると、投資判断としては半分しか見えていない。分母である既存ストックの大きさが区によって20倍近く違うからだ。本稿では建設計画情報から拾える23区の追加供給を、既存客室ストックに対する比率——供給圧——として測り直す。順位は入れ替わる。そしてもうひとつ、計画データの室数欄がどれだけ欠測しているかを開示すると、順位はもう一度入れ替わる。
本記事における指標の定義
- 既存ストック:メトロエンジンリサーチが把握する範囲で、東京23区に所在し客室数10室以上・宿泊を主業とする施設(貸別荘・コテージ・民宿・ペンション・グランピング・ロッジ・町家を除外)。2,439施設・248,025室。除外前の全件は3,616施設・251,635室。
- 追加供給(パイプライン):建設計画情報のうち、23区内・完成予定日2026年1月1日以降の宿泊用途案件。調査時点で把握できた646件。確認申請・工事計画ベースであり、今後の申請追加で件数・室数は増加する見込み。現時点での確定パイプラインの下限値として参照されたい。
- 供給圧:追加供給の客室数 ÷ 既存ストックの客室数。パーセント表記。
- 室数の床面積補正:計画データの室数欄が空の案件のうち、用途が宿泊単独と判別できるものについて、延床面積を1室あたり86.6㎡(室数と延床面積の双方が取得できた宿泊単独案件の中央値、N=70件)で除して概算した推計室数。用途が事務所・商業との複合である案件は宿泊部分を切り分けられないため推計対象から除外した。
- 稼働率(OTA掲載在庫ベース・推定):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。
- データ出典:メトロエンジンリサーチ&コンサルティング、建設計画情報、国土交通省「建築着工統計調査」
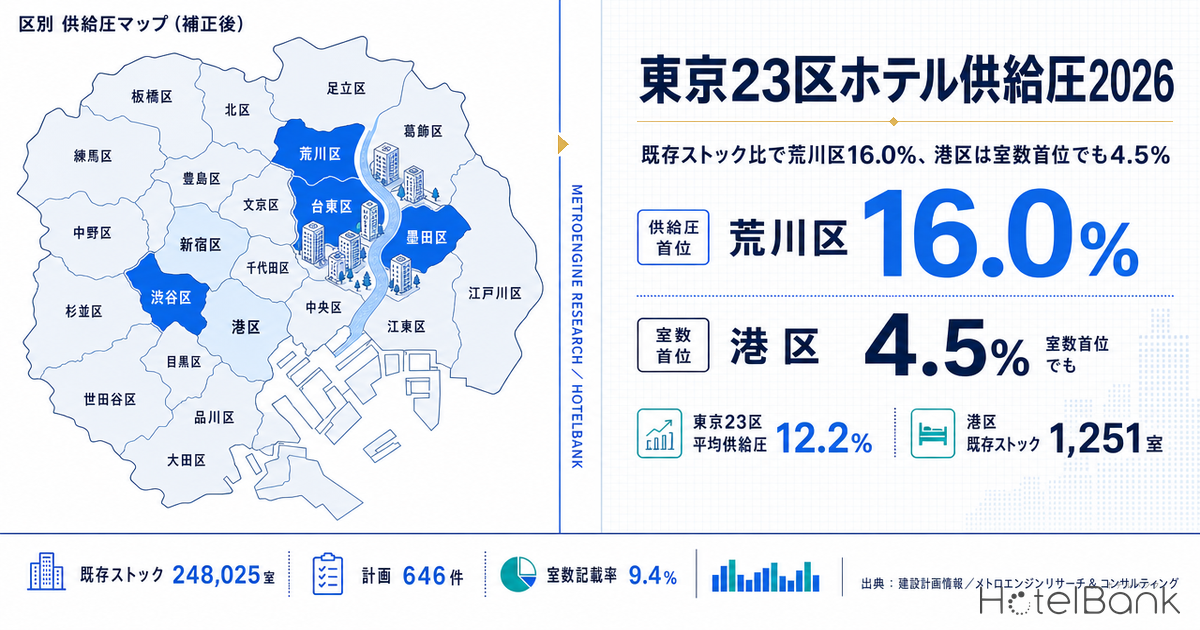
- — 補正後の供給圧は荒川区16.0%が23区最高。港区は報告室数1,251室で絶対量首位だが、既存38,960室に対しては4.5%にとどまる。
- — 23区646件の建設計画のうち室数欄が埋まっているのは61件・9.4%。報告室数だけのランキングは供給の分布ではなく記録の粗密を映している。
- — 延床面積(1室あたり86.6㎡・N=70件)で欠測を補正すると台東区は6位→2位、墨田区は11位→4位へ上がり、外部調査が示す開発分布と一致する。
- — 補正係数を±25%動かしても荒川区1位・台東区2位は不変。一方で3位以下は入れ替わり、記載率2.7%の墨田区は5.0pt動く。
- — 供給圧と在庫消化を重ねると墨田区(10.4%・稼働率81.0%)・中央区(9.1%・83.0%)は受け皿を確認できるが、荒川区(16.0%・66.8%)は市場の性格自体を組み替える設計が要る(稼働率は2026年9月19日チェックイン・LT40時点の推定)。
完成年別パイプライン:2026年がピーク、ただし山は2028年まで続く
まず全体の形を押さえる。23区内で2026年以降に完成予定として把握できた宿泊用途の建設計画は646件。完成年で割ると、2026年166件、2027年261件、2028年143件と、件数の山は2027年に来る。一方で室数ベースで見ると2026年の3,697室が突出し、以降は室数の記載がある案件が急速に減っていく。
この「件数は多いのに室数が少ない」という形そのものが、計画データの性質を表している。完成が遠い案件ほど室数が確定しておらず、データベースの室数欄が空のまま登録される。したがって室数だけを追うと、遠い将来ほど供給が細っていくように見える。実際には、まだ数えられていないだけだ。下のチャートでは、室数欄が埋まっている案件の合計(濃色)と、延床面積から概算した推計分(淡色)を積み上げて示している。
出典:建設計画情報(確認申請・工事計画ベース)よりメトロエンジンリサーチ&コンサルティング作成
補正を入れると、2027年は報告室数1,457室に対して推計3,181室が上乗せされ計4,638室、2028年も計4,132室となり、2026年の4,801室とほぼ並ぶ。つまり供給の山は単年で終わらず、少なくとも2028年まで3年続く。2029年以降は計1,159室(2029年)まで落ちるが、これも確認申請がまだ出ていないだけで、時間の経過とともに積み上がっていく数字である。計画がいつ実際の客室に変わるかという時間軸については、ホテル工期の実測 — 計画67件の着工〜竣工2.80年で、単独用途と複合用途の差を含めて分解している。
区別供給圧ランキング:分母を入れると順位が入れ替わる
ここからが本題だ。追加供給を既存ストックで割る。港区は室数記載のある案件だけで1,251室と絶対量で首位だが、既存38,960室に対しては3.2%に過ぎない。対して荒川区は179室しかないが、既存が2,013室しかないため8.9%になる。同じ「179室」でも、荒川区にとっては港区の1,251室より重い。
| 区(供給圧の高い順) | 既存客室数 | 計画件数 | 報告室数 | 報告ベース供給圧 | 補正後室数 | 補正後供給圧 |
|---|---|---|---|---|---|---|
| 1. 荒川区 | 2,013 | 9 | 179 | 8.9% | 323 | 16.0% |
| 2. 台東区 | 33,262 | 211 | 679 | 2.0% | 4,045 | 12.2% |
| 3. 渋谷区 | 10,420 | 27 | 783 | 7.5% | 1,084 | 10.4% |
| 4. 墨田区 | 7,774 | 73 | 70 | 0.9% | 808 | 10.4% |
| 5. 中央区 | 33,617 | 101 | 845 | 2.5% | 3,046 | 9.1% |
| 6. 豊島区 | 14,714 | 15 | 964 | 6.6% | 1,074 | 7.3% |
| 7. 千代田区 | 22,095 | 39 | 949 | 4.3% | 1,298 | 5.9% |
| 8. 江戸川区 | 3,823 | 11 | 65 | 1.7% | 195 | 5.1% |
| 9. 港区 | 38,960 | 62 | 1,251 | 3.2% | 1,744 | 4.5% |
| 10. 大田区 | 13,863 | 12 | 306 | 2.2% | 576 | 4.2% |
| 11. 品川区 | 11,250 | 8 | 363 | 3.2% | 432 | 3.8% |
| 12. 江東区 | 12,496 | 12 | 302 | 2.4% | 340 | 2.7% |
| 13. 新宿区 | 28,476 | 60 | 11 | 0.0% | 608 | 2.1% |
出典:建設計画情報/メトロエンジンリサーチ&コンサルティング(既存ストック)より作成
※計画件数8件以上の13区を掲載。文京区・葛飾区・杉並区・中野区・目黒区は計画1〜2件、北区・足立区・板橋区・世田谷区・練馬区は該当なし(いずれも調査時点)。
報告ベースと補正後で、順位はもう一度入れ替わる。報告ベースでは荒川区8.9%・渋谷区7.5%・豊島区6.6%の順だが、補正後は荒川区16.0%・台東区12.2%・渋谷区10.4%・墨田区10.4%となり、台東区と墨田区が上位に飛び込んでくる。台東区は211件・墨田区は73件という案件数を抱えながら、室数欄が埋まっている案件はそれぞれ11件・2件しかない。室数だけで順位をつけると、この2区は実態より大幅に軽く見える。
出典:建設計画情報/メトロエンジンリサーチ&コンサルティング(既存ストック)より作成
絶対量ランキングと比率ランキングの入れ替わりを、順位の移動として整理したのが次の表である。
| 絶対量順位 | 区 | 報告室数 | 補正後供給圧の順位 | 移動 |
|---|---|---|---|---|
| 1 | 港区 | 1,251室 | 9 | ▼8 |
| 2 | 豊島区 | 964室 | 6 | ▼4 |
| 3 | 千代田区 | 949室 | 7 | ▼4 |
| 4 | 中央区 | 845室 | 5 | ▼1 |
| 5 | 渋谷区 | 783室 | 3 | ▲2 |
| 6 | 台東区 | 679室 | 2 | ▲4 |
| 7 | 品川区 | 363室 | 11 | ▼4 |
| 8 | 大田区 | 306室 | 10 | ▼2 |
| 9 | 江東区 | 302室 | 12 | ▼3 |
| 10 | 荒川区 | 179室 | 1 | ▲9 |
| 11 | 墨田区 | 70室 | 4 | ▲7 |
| 12 | 江戸川区 | 65室 | 8 | ▲4 |
| 13 | 新宿区 | 11室 | 13 | — |
出典:建設計画情報/メトロエンジンリサーチ&コンサルティング(既存ストック)より作成
港区は室数首位から供給圧9位へ、豊島区は2位から6位へ下がる。逆に台東区は6位から2位へ、墨田区は11位から4位へ、新宿区は13位のまま動かないが、室数11室という報告値がほぼ意味を持たなくなる。既に大きなストックを持つ区にとって数百室の追加は誤差の範囲であり、ストックの薄い区にとっては市場の性格を変えうる量になる——という当たり前の構造が、分母を入れて初めて可視化される。同じ「分母から見る」視点を全国の主要商圏に広げたものとしては、客室ストックはコロナ前を超えたか — 主要20商圏の15年供給曲線で読む参入余地も参考になる。
室数欠測率の開示:この分析の限界はここにある
ここまでの数字を読むうえで、必ず頭に入れておくべき制約がある。23区646件の計画のうち、室数欄が埋まっているのは61件、9.4%だけだ。残る585件は室数が記録されていない。報告室数の合計6,769室は既存ストックの2.73%に相当するが、これは全体像ではなく、9.4%のサンプルが積み上げた下限値である。
| 区 | 計画件数 | 室数記載あり | 記載率 | 報告室数 | 床面積からの推計室数 |
|---|---|---|---|---|---|
| 新宿区 | 60 | 1 | 1.7% | 11 | 597 |
| 墨田区 | 73 | 2 | 2.7% | 70 | 738 |
| 台東区 | 211 | 11 | 5.2% | 679 | 3,366 |
| 中央区 | 101 | 8 | 7.9% | 845 | 2,201 |
| 江戸川区 | 11 | 1 | 9.1% | 65 | 130 |
| 荒川区 | 9 | 1 | 11.1% | 179 | 144 |
| 港区 | 62 | 9 | 14.5% | 1,251 | 493 |
| 大田区 | 12 | 2 | 16.7% | 306 | 270 |
| 江東区 | 12 | 2 | 16.7% | 302 | 38 |
| 豊島区 | 15 | 3 | 20.0% | 964 | 110 |
| 品川区 | 8 | 2 | 25.0% | 363 | 69 |
| 千代田区 | 39 | 10 | 25.6% | 949 | 349 |
| 渋谷区 | 27 | 9 | 33.3% | 783 | 301 |
出典:建設計画情報(確認申請・工事計画ベース)よりメトロエンジンリサーチ&コンサルティング作成
記載率は区によって1.7%(新宿区)から33.3%(渋谷区)まで開く。この差は「その区にどれだけホテルが建つか」とは無関係で、どの経路でその案件が計画情報に載ったかで決まる。したがって、記載率の低い区ほど報告室数は実態より小さく出る。新宿区が報告室数11室・供給圧0.0%と表示されるのは、新宿区で客室がほとんど増えないという意味ではない。60件の計画のうち59件で室数が記録されていない、という意味である。
本稿の補正はこの穴を延床面積で埋める試みだが、これも万能ではない。用途が「事務所・商業・ホテル・他」といった複合になっている大型再開発では、延床面積のうち何%が客室部分かを外から判別できないため、推計対象から外している。千代田区の大手町・内幸町エリアのような案件がここに該当する。つまり補正後の数字もなお下限寄りであり、実際の追加供給はこれを上回る可能性が高い。
出典:建設計画情報/メトロエンジンリサーチ&コンサルティング(既存ストック)より作成
散布図で見ると構造がはっきりする。横軸の既存ストックが大きい区(港区・中央区・台東区・新宿区)は、右下——つまり供給圧が相対的に低い側——に集まりやすい。その中で台東区だけが右上寄りに位置しているのが目を引く。既存33,262室という23区で3番目に厚いストックを持ちながら、補正後供給圧12.2%を積み上げている。円の大きさ(計画件数211件)が示すとおり、案件数そのものが他区と桁違いだからだ。
補正係数の感度:1室あたり86.6㎡を±25%動かす
補正後の数字は「1室あたり86.6㎡」という単一の係数に全面的に依存している。この係数を動かしたときに結論がどこまで持つのかを確認しておく。中央値86.6㎡を±25%に振り、高密度側65.0㎡(同じ延床面積からより多くの客室が取れる想定)と大型側108.3㎡(1室が広い想定)の2ケースを置いた。報告室数はそのままで、推計室数だけが係数に反比例して増減する。
| 区 | 室数記載率 | 65.0㎡/室 (高密度) | 86.6㎡/室 (中位・本稿採用) | 108.3㎡/室 (大型) | レンジ幅 |
|---|---|---|---|---|---|
| 荒川区 | 11.1% | 18.4% | 16.0% | 14.6% | 3.8pt |
| 台東区 | 5.2% | 15.5% | 12.2% | 10.1% | 5.4pt |
| 墨田区 | 2.7% | 13.5% | 10.4% | 8.5% | 5.0pt |
| 渋谷区 | 33.3% | 11.4% | 10.4% | 9.8% | 1.6pt |
| 中央区 | 7.9% | 11.2% | 9.1% | 7.7% | 3.5pt |
| 港区 | 14.5% | 4.9% | 4.5% | 4.2% | 0.7pt |
| 新宿区 | 1.7% | 2.8% | 2.1% | 1.7% | 1.1pt |
| 23区計 | 9.4% | 7.5% | 6.3% | 5.6% | 1.9pt |
出典:建設計画情報/メトロエンジンリサーチ&コンサルティング(既存ストック)よりホテルバンク編集部試算
読み取れることは2つある。第一に、順位の頑健性。荒川区が1位、台東区が2位という並びは3ケースすべてで変わらない。「絶対量では見えない2区が供給圧では上位に来る」という本稿の中心的な結論は、補正係数の取り方に左右されない。一方で3位以下は動く。墨田区は高密度ケースでは3位(13.5%)だが大型ケースでは4位(8.5%)に下がり、渋谷区と入れ替わる。細かい序列を確定的に読むべきではない。
第二に、感度の大きさは室数記載率でほぼ説明がつく。記載率33.3%の渋谷区はレンジ幅1.6pt、14.5%の港区は0.7ptしか動かない。報告室数が既に大半を占めているため、推計部分の係数を変えても全体は動かないからだ。逆に記載率2.7%の墨田区は5.0pt、5.2%の台東区は5.4pt動く。この2区の数値は事実上ほぼすべてが推計値であり、レンジとして読むほかない。台東区「12.2%」を点として扱うのではなく「10〜15%のどこか」と捉えるのが、このデータに対する正しい距離感である。
外部調査との突合:台東区・墨田区が上位という結論は一致する
自社データだけで完結させず、外部の独立した調査と突き合わせておきたい。不動産調査会社マーキュリーの東京23区ホテル開発動向調査によると、2026年に完成予定の新築ホテルは113棟で、新型コロナウイルス禍以降で最多。建物全体の総延べ床面積は前回ピークだった2020年(161棟)の1.4倍に達する。同調査は「2026年以降の竣工件数を見ると、台東区、中央区、墨田区が上位を占めており」と述べ、延べ床面積では千代田区が最大で、2027年に大手町・内幸町の大規模再開発が竣工予定であるとしている。
これは本稿の補正後ランキングと整合する。補正後供給圧の上位は荒川区・台東区・渋谷区・墨田区・中央区であり、うち台東区・墨田区・中央区の3区がマーキュリー調査の指摘と重なる。逆に言えば、室数報告ベースのランキング(荒川区・渋谷区・豊島区・千代田区)だけを見ていたら、台東区と墨田区の存在を取りこぼしていた。外部調査は、室数欠測を床面積で補正するという処理が方向として妥当だったことを裏づけている。
件数の水準には差がある。マーキュリー調査の2026年完成113棟に対し、本稿の2026年完成予定は166件。これは母集団の定義差で説明がつく。マーキュリー調査は新築ホテルの「棟」を数えるのに対し、本稿の建設計画情報は増改築や小規模案件、複合用途ビル内の宿泊部分も1件として拾う。棟数を数えるなら113棟、計画の粒度で数えるなら166件、という関係にある。なおマーキュリーの公表資料では2026年竣工予定を86件、2025年を44件、ピークの2020年を161件としており、調査時点によって集計値が更新されている点にも留意したい。
マクロの裏取りとして、国土交通省「建築着工統計調査」で東京都の宿泊業用建築物の着工推移を見ておく。着工ベース・東京都全域という別の切り口だが、供給サイクルの位相が確認できる。
出典:国土交通省「建築着工統計調査」(e-Stat)よりホテルバンク編集部作成
棟数のピークは2019年の213棟で、2021年に35棟まで落ち込んだあと、2024年は67棟まで戻している。注目すべきは床面積の動きで、2024年は530,755㎡と統計上の最高値を記録した。棟数は2019年の3分の1以下なのに床面積は最大——つまり、案件数は絞られる一方で1件あたりの規模が大きくなっている。マーキュリー調査が指摘した「棟数は2020年より少ないが延べ床面積は1.4倍」という構図は、着工統計の側からも同じ形で観測できる。都心の大型複合開発にホテルが組み込まれる形の供給が、この数年の主流になっているということだ。
供給の厚みを測るもうひとつの層
客室供給の厚みを論じるとき、ホテルの計画だけを数えていると商圏の実態を取り逃がす層がある。浅草ビューホテルを中心とする半径2km圏で見ると、ホテル242施設・16,997室に対し、掲載ベースの短期滞在在庫は3,371件・定員15,408人。ホテル客室100室あたり民泊定員は90.7人となる。ただし総量よりも中身が重要で、この3,371件のうち3-4人帯が1,534件(45.5%)と最も厚く、平均面積44.8㎡(N=1,284件)、建物類型はアパート・マンションが2,377件(70.5%)を占める。シングル・ツイン中心のビジネスホテルとは直接競合せず、ファミリーやグループの需要層を吸収している構図である。台東区の追加供給を評価するとき、この層が既にどれだけの受け皿を持っているかは、同じ需要層を狙う多人数対応客室の計画にとって前提条件になる。
| 定員帯 | 掲載件数 | 構成比 | 建物類型 | 掲載件数 | 構成比 |
|---|---|---|---|---|---|
| 1-2人 | 624 | 18.5% | アパート・マンション | 2,377 | 70.5% |
| 3-4人 | 1,534 | 45.5% | 一軒家 | 387 | 11.5% |
| 5-6人 | 693 | 20.6% | ゲストルーム | 339 | 10.1% |
| 7-10人 | 402 | 11.9% | サービスアパートメント | 94 | 2.8% |
| 11人以上 | 118 | 3.5% | その他(コンドミニアム等) | 174 | 5.2% |
出典:メトロエンジンリサーチ(浅草ビューホテルを中心とする半径2km圏、N=3,371件、2027年1月時点の掲載在庫/データ取得日2026年8月14日)
出典:メトロエンジンリサーチ(250mメッシュ集計、浅草ビューホテルを中心とする半径2km圏、2027年1月時点の掲載在庫)
本稿の「民泊」は住宅宿泊事業法上の民泊に限定せず、旅館業法・国家戦略特区(特区民泊)の物件を含む掲載ベースの短期滞在在庫を指す。したがって掲載件数は行政の届出件数と一致しない。根拠法の異なる物件が混在し、制度環境は自治体ごとに異なるため、エリアをまたいで件数を比較する際はこの制度レジームの差が混ざっている点に留意されたい。
吸収余地の読み方:供給圧と現状の在庫消化を重ねる
供給圧が高いこと自体は、その区の魅力度でも危険度でもない。判断に必要なのは、その区の需要側が今どれだけ在庫を消化しているかを重ねて見ることだ。2026年9月19日(土)チェックイン分について、リードタイム40日時点の在庫消化状況を区別に並べる。同一チェックイン日・同一LTで揃えているため、区間の比較ができる。
| 区 | 補正後供給圧 | LT40時点の稼働率(推定) | 観測施設/対象施設 | 読み方 |
|---|---|---|---|---|
| 荒川区 | 16.0% | 66.8% | 19/21 | 立ち上げ設計が効く |
| 台東区 | 12.2% | 77.9% | 224/228 | 立ち上げ設計が効く |
| 渋谷区 | 10.4% | 75.1% | 38/40 | 立ち上げ設計が効く |
| 墨田区 | 10.4% | 81.0% | 42/44 | 吸収余地あり |
| 中央区 | 9.1% | 83.0% | 168/169 | 吸収余地あり |
| 豊島区 | 7.3% | 79.5% | 63/64 | 現状維持レンジ |
| 千代田区 | 5.9% | 81.1% | 89/92 | 現状維持レンジ |
| 江戸川区 | 5.1% | 88.5% | 22/22 | 需要側に厚み |
| 港区 | 4.5% | 75.2% | 151/155 | 現状維持レンジ |
| 大田区 | 4.2% | 81.8% | 63/64 | 現状維持レンジ |
| 品川区 | 3.8% | 84.9% | 41/43 | 需要側に厚み |
| 江東区 | 2.7% | 88.2% | 44/44 | 需要側に厚み |
| 新宿区 | 2.1% | 85.3% | 119/122 | 需要側に厚み |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
※本表の「観測施設」はOTA公開在庫を継続観測できた施設で、前掲の既存ストック集計(2,439施設・248,025室)とは母集団が異なる。本文で在庫消化に触れる際の客室数は観測対象施設の合計であり、既存ストックの客室数とは一致しない。
供給圧が高く、かつ現時点の在庫消化も強い区——墨田区(供給圧10.4%・稼働率81.0%(2026年9月19日チェックイン・LT40時点の推定))、中央区(9.1%・83.0%)——は、追加供給の受け皿がすでに需要側に存在していると読める。中央区は観測対象5,277室の墨田区に対して在庫の厚みが約5倍あり、観測対象25,028室を抱えながらLT40で83.0%まで消化している。ここに3,046室が加わっても、既存の消化ペースが維持されるなら吸収されるレンジにある。
台東区(12.2%・77.9%)はその中間にある。観測対象228施設・19,779室という23区最多の施設数を抱え、LT40で77.9%。供給圧は上位2番手だが、既存の消化はやや余裕を残す水準にある。ここは新規参入側にとって、既存施設と同じ土俵で戦うのではなく、前章で見た多人数・キッチン付きの需要層をどう取りに行くかという設計の勝負になる。既に3-4人帯が厚く供給されている商圏なので、その層に対して何を上乗せできるかが立ち上がりの速度を決める。
荒川区(16.0%・66.8%)は性格が異なる。既存2,013室・観測19施設という小さな市場で、LT40の稼働率66.8%(2026年9月19日チェックイン・LT40時点の推定)は今回の対象区で最も低い。供給圧16.0%は23区最高だが、母数が小さいため計画1件の増減で数値が大きく動く点にも注意が必要だ。ここは「吸収余地」という言葉で括るより、既存市場の性格そのものを変える余地があるエリアと捉えたほうが実態に近い。上野・日暮里からの動線と、荒川区が持つ価格帯の厚みをどう組み替えるかで、市場の輪郭は変わりうる。23区内の価格帯がこの秋どう動いているかは、東京23区・秋フォワード価格ランキング2026が区ごとの序列変化として整理している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
逆に、供給圧が低く在庫消化が強い区——江東区(2.7%・88.2%)、新宿区(2.1%・85.3%)、品川区(3.8%・84.9%)——は、需要側に厚みがある一方で計画データ上の追加供給が薄い。ただしここでも欠測の話が効く。新宿区は60件の計画を抱えながら室数記載が1件だけであり、供給圧2.1%はほぼ床面積推計だけで構成されている。「新宿区は供給が薄い」という結論を、この数字だけから引き出すべきではない。
まとめ:3つの分母を意識する
本稿の整理を実務に落とすと、投資判断で意識すべき分母は3つある。
第一に既存ストック。港区の1,251室と荒川区の179室は、既存38,960室と2,013室という分母を通すと3.2%と8.9%になり、意味が逆転する。自社物件のある区で追加供給を評価するなら、まず分母を確認することだ。
第二に室数の欠測率。23区646件のうち室数が記録されているのは9.4%にすぎない。室数ベースのランキングは、供給の分布ではなく記録の粗密を映している部分がある。台東区5.2%・墨田区2.7%・新宿区1.7%という記載率を見ずに供給圧を比較すると、この3区を系統的に過小評価することになる。床面積からの補正を入れると台東区12.2%・墨田区10.4%となり、外部調査が示す開発分布と一致する。
第三に需要側の消化力。同一チェックイン日・同一リードタイムで揃えた在庫消化を重ねることで、供給圧が吸収されうるレンジにあるのかが見えてくる。墨田区・中央区のように供給圧と消化力がともに高い区は受け皿が確認できる一方、荒川区のように供給圧が突出して高く市場が小さい区は、既存の枠組みの外側にアップサイドを取りに行く設計が効いてくる。
いずれの数字も、確認申請ベースの現時点での下限値である。2028年以降の計画が薄く見えるのは供給が細るからではなく、まだ申請されていないからだ。四半期ごとに分母と分子の両方を更新しながら見ていくことをおすすめしたい。
⚠ 将来データの取り扱いについて:本記事の追加供給は調査時点で確認申請・工事計画として把握できた案件に基づく現時点の下限値であり、今後の申請追加により件数・客室数は増加する見込みです。また2026年9月チェックイン分の在庫消化は調査時点でOTA等に公開されている在庫に基づく推定であり、チェックイン日に近づくにつれて変動します。
あわせて読みたい
- 【2026年3月最新】観光都市・ビジネス都市・カルチャー都市が交わる宿泊市場:東京23区の新規開業施設
- 客室ストックはコロナ前を超えたか — 主要20商圏の15年供給曲線で読む参入余地
- 東京都2026年の新規開業68施設・2,055室を業態別に分解
- 東京23区・秋フォワード価格ランキング2026|ADR前年同月比で読む都心の序列変化
- OTA等に出しているのは総客室の何割か — 12,941施設で測る在庫配分率
- ホテル工期の実測 — 計画67件の着工〜竣工2.80年、単独1.96年と複合4.00年を分ける条件
- 1日10万人の駅に客室は何室あるか — 主要43駅「乗降客あたり客室ストック」2026
- 2026年上期開業1,002施設のいま — 単価と在庫消化を業態別に既存施設と比べる
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングの施設マスタ(東京23区・客室数10室以上・宿泊主業、2,439施設248,025室)、建設計画情報(確認申請・工事計画ベース、23区・完成予定2026年1月1日以降の646件)、OTA公開在庫の継続観測にもとづく在庫消化の推定(2026年9月19日チェックイン・LT40時点)、掲載ベースの短期滞在在庫(浅草ビューホテルを中心とする半径2km圏、N=3,371件・データ取得日2026年8月14日)、国土交通省「建築着工統計調査」(e-Stat 統計ID 0003114490、東京都・宿泊業用建築物)。
■ 試算前提
供給圧=追加供給の客室数÷既存ストックの客室数。室数欄が空の案件のうち用途が宿泊単独と判別できるものについては、室数と延床面積の双方が取得できた宿泊単独案件の中央値(1室あたり86.6㎡、N=70件)で延床面積を除して室数を推計した。事務所・商業との複合用途案件は宿泊部分を切り分けられないため推計対象から除外している。感度検証ではこの補正係数を中央値±25%(65.0㎡/108.3㎡)に振り、供給圧のレンジと順位の頑健性を確認した。在庫消化は同一チェックイン日・同一リードタイム(LT40)で区間を揃えて比較している。
■ 限界・留意点
建設計画情報は確認申請ベースであり、今後の申請追加で件数・客室数はさらに積み上がる。本稿の供給圧は現時点で確認できる下限値である。室数記載率は区により1.7%〜33.3%と開きがあり、記載率の低い区ほど報告ベースの数値は実態より小さく出る。複合用途の大型再開発を推計対象外としているため、補正後の値もなお下限寄りである。在庫消化はOTA公開在庫にもとづく推定値であり施設全体の実稼働率とは異なるうえ、観測施設の母集団は既存ストック集計と一致しない。掲載ベースの短期滞在在庫は行政の届出件数と一致せず、住宅宿泊事業法・旅館業法・国家戦略特区と根拠法の異なる物件が混在している。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 東京23区の既存客室ストック(2,439施設・248,025室)、建設計画情報(646件)、在庫消化の推定
- メトロエンジンリサーチ — 掲載ベース短期滞在在庫の供給構成(浅草ビューホテル中心・半径2km圏、N=3,371件)
■ 政府統計
- 国土交通省「建築着工統計調査」(e-Stat 統計ID: 0003114490、東京都・宿泊業用建築物、2014〜2024年)
■ 外部調査・報道