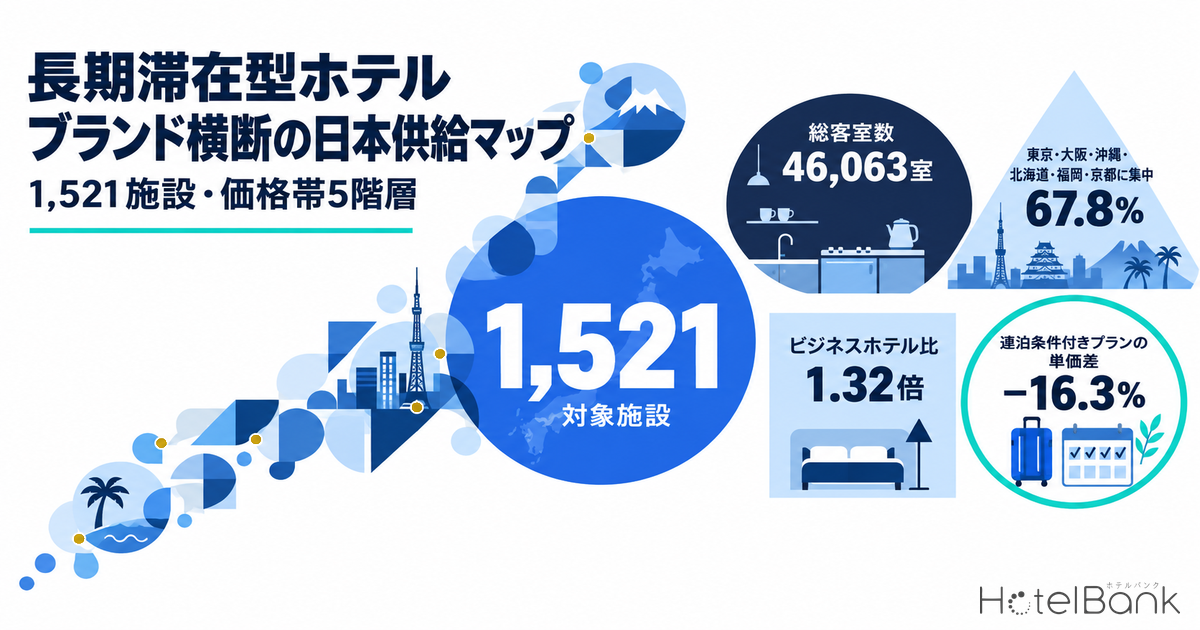
「長期滞在型ホテル」はブランド名で語られることが多いが、投資・開発の判断に必要なのはどこに・どれだけの客室があり・いくらで売られているかという供給の実像である。本稿ではブランドを横断し、キッチン(簡易調理設備を含む)付き客室を掲載する施設と、アパートメントホテル・コンドミニアム・マンスリー/ウィークリー型を名乗る施設を母集団として数え上げた。メトロエンジンリサーチが把握する範囲で、該当施設は全国47都道府県に1,521施設・総客室46,063室ある。その立地・価格帯・同一エリアのビジネスホテルとの価格差・今後の供給を、エリア×価格帯×客室数のマクロ集計で読み解く。
本記事における指標の定義
- 長期滞在型の宿泊施設(本稿の母集団):主要な予約サイトに掲載され、2026年8月27日以降に掲載情報の更新を確認できた施設のうち、①客室名に「キッチン」「ミニキッチン」「キチネット」「自炊」「アパートメント」「コンドミニアム」等の表記がある客室タイプを1つ以上持つ施設、または②施設名にアパートメント・コンドミニアム・サービスアパートメント・マンスリー・ウィークリー等の業態名を含む施設。共用キッチンのみの客室、貸別荘・コテージ・町家などの1棟貸し、旅館・民宿・ペンション、大人専用施設は除いた。全数調査ではなく、主要な予約サイトに掲載されている施設のうちメトロエンジンリサーチが把握する範囲の集計である。
- 総客室数:施設全体の客室数。キッチン付き客室だけの室数は公開情報から切り出せないため施設単位で合算した。一部の客室タイプにのみミニキッチンを備える大型ホテルを含むため、長期滞在仕様の客室の実数はこれを下回る。
- 掲載価格(最安プラン水準):各施設が公開する販売プランのうち最も安い水準の月次値。2名1室利用時の1室あたり料金(税込)。2025年9月〜2026年8月の12ヶ月の中央値を施設の価格とした。推定成約ADRではない。
- ビジネスホテル比:施設の掲載価格を、同じ市区町村のビジネスホテル(掲載価格が取れた5施設以上)の掲載価格中央値で割った値。比較対象のビジネスホテルはN=7,852施設。
- 連泊条件付きプランの1泊単価:プラン名に「7泊以上」「ウィークリー」「マンスリー」「30泊」等の最低泊数を明示したプランの1泊あたり掲載価格。同一施設・同一客室・同一宿泊日の通常プラン(連泊条件・早期予約条件なし)の最安値と比べた。
- データ出典:メトロエンジンリサーチ(掲載価格・掲載情報)、ホテルバンク編集部(口コミ集計)
- — 1,521施設・総客室46,063室が47都道府県すべてに分布。ただし客室の67.8%は東京・大阪・沖縄・北海道・福岡・京都の6都道府県に集まる。
- — 施設の52.1%は9室以下、客室の51.6%は100室以上の施設にあり、供給は小規模アパートメントと大型ホテル併設型の二層構造になっている。
- — 1泊の掲載価格は1万〜2.5万円帯に客室の61.2%が集中し、5万円以上の帯は4.5%にとどまる。同じ市区町村のビジネスホテルに対する価格比は中央値1.32倍。
- — 7泊以上の連泊条件付きプランは162施設が設定し、同一客室・同一日の通常プランより1泊単価が中央値で16.3%低い(N=131施設)。割引の深さは7泊・14泊・30泊でほぼ変わらない。
- — 成立商圏は業務集積・観光インバウンド・リゾート滞在・ビジネスホテル近接の4つの型に分かれ、開業は2020年の156施設がピーク。2025年は78施設、2026年は9月時点で58施設・1,950室と1施設あたりの規模が大きくなっている。
何を「長期滞在型」と数えたか — 客室の生活機能と業態名の2ルート
長期滞在型ホテルには、旅館業法上の業態区分も予約サイト上の専用カテゴリもない。そこで本稿は、長期滞在の成立に最も効く客室内の調理機能を軸に母集団を定義した。予約サイトに掲載されている客室名に「キッチン」「ミニキッチン」「キチネット」「アパートメント」「コンドミニアム」等の表記がある客室タイプを1つ以上持つ施設を拾い、さらに施設名そのものが長期滞在型の業態名(アパートメントホテル、コンドミニアム、サービスアパートメント、マンスリー、ウィークリー)を含む施設を加えた。
客室名ルートで1,444施設、業態名ルートのみで77施設が該当し、合計は1,521施設である。1棟貸しの貸別荘・コテージ・町家や、旅館・民宿・ペンションはキッチンを備えていても需要構造が異なるため除いた。サービスアパートメントのうち月単位の契約だけで運営し予約サイトに在庫を出していない物件は、この集計には入らない。したがって以下の数字は「日次で予約できる長期滞在型の供給」の実像であり、全数ではない点を前提に読んでほしい。
| 抽出ルート | 施設数 | 総客室数 | 主な中身 |
|---|---|---|---|
| 客室名にキッチン等の表記がある客室タイプを持つ | 1,444施設 | — | アパートメントホテル、ミニキッチン付き客室を持つ宿泊特化型・シティホテル、コンドミニアム型リゾート |
| 施設名が長期滞在型の業態名を含む(上記に該当しないもの) | 77施設 | — | ウィークリー/マンスリー型ホテル、コンドミニアム型施設、サービスアパートメント |
| 合計 | 1,521施設 | 46,063室 | 客室数判明1,494施設の合計 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年8月27日以降に掲載更新を確認した施設。総客室数は施設全体の客室数)
母集団には、MIMARU、Minn、WAYPOINT、オークウッド、シタディーン、ハイアット ハウス、フレイザー、たびのホテル、東急ステイといったブランドの施設が含まれる(五十音順ではなく例示であり、規模の順位を示すものではない)。ブランドごとに施設数の数え方は異なるため、本稿ではブランド単位の集計は行わず、エリア・価格帯・客室規模のマクロ集計に徹する。
都道府県別の分布 — 47都道府県に存在し、客室の67.8%は6都道府県
1,521施設は47都道府県すべてに存在する。ただし客室数で見ると偏りは大きく、東京都が10,301室(22.4%)、大阪府が6,488室(14.1%)、沖縄県が5,189室(11.3%)、北海道が4,270室(9.3%)と続き、福岡県・京都府を加えた6都道府県で全体の67.8%を占める。都市の業務・インバウンド需要と、リゾートの滞在型需要という2種類の需要源に供給が乗っていることがわかる。
円の大きさ=総客室数、円の濃さ=施設数。総客室数の多い上位60市区町村を表示。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
都道府県別の総客室数と施設数(上位15)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=1,521施設)
| 都道府県 | 施設数 | 総客室数 | 客室シェア | 掲載価格の中央値 | 同県ビジネスホテルの中央値 | 価格比 |
|---|---|---|---|---|---|---|
| 東京都 | 322 | 10,301室 | 22.4% | ¥21,100 | ¥14,500 | 1.45倍 |
| 大阪府 | 114 | 6,488室 | 14.1% | ¥12,800 | ¥9,900 | 1.30倍 |
| 沖縄県 | 200 | 5,189室 | 11.3% | ¥14,100 | ¥9,800 | 1.43倍 |
| 北海道 | 143 | 4,270室 | 9.3% | ¥17,900 | ¥11,700 | 1.53倍 |
| 福岡県 | 110 | 2,495室 | 5.4% | ¥14,900 | ¥12,200 | 1.22倍 |
| 京都府 | 116 | 2,479室 | 5.4% | ¥17,300 | ¥12,600 | 1.37倍 |
| 神奈川県 | 39 | 1,782室 | 3.9% | ¥18,000 | ¥11,300 | 1.58倍 |
| 静岡県 | 30 | 1,236室 | 2.7% | ¥14,100 | ¥9,200 | 1.53倍 |
| 石川県 | 24 | 1,185室 | 2.6% | ¥16,200 | ¥9,600 | 1.68倍 |
| 長野県 | 39 | 977室 | 2.1% | ¥26,300 | ¥11,800 | 2.23倍 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(掲載価格は2名1室・1室あたり・税込の最安プラン水準、2025年9月〜2026年8月の施設別中央値。ビジネスホテルは同じ基準で集計した県内施設の中央値)
施設数で見ると沖縄県(200施設)が大阪府(114施設)を上回るのに、客室数では逆転する。沖縄は1施設あたりの客室が少ないコンドミニアム型が多く、大阪は100室を超えるホテルがミニキッチン付き客室を組み込んでいる例が多いためである。長野県は価格比が2.23倍と突出しており、白馬・野沢など山岳リゾートのコンドミニアム型が、県内のビジネスホテルとはまったく別の価格帯で成立していることを示している。
規模の二層構造 — 施設の52%は9室以下、客室の52%は100室以上
客室規模で分けると、この市場の構造がはっきりする。9室以下の施設が793施設と全体の52.1%を占める一方、その客室は3,037室で6.6%にすぎない。反対に100室以上の施設は117施設(7.7%)だが、客室は23,764室と51.6%を握る。小規模なアパートメント型が面で広がり、客室の量は大型ホテルが一部客室にキッチンを組み込む形で供給している、という二層構造である。
客室規模別の施設数シェアと客室数シェア
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=1,521施設・46,063室)
| 客室規模 | 施設数 | 総客室数 | 掲載価格の中央値 |
|---|---|---|---|
| 9室以下 | 793施設(52.1%) | 3,037室(6.6%) | ¥18,500 |
| 10〜49室 | 505施設(33.2%) | 11,719室(25.4%) | ¥14,400 |
| 50〜99室 | 106施設(7.0%) | 7,543室(16.4%) | ¥12,400 |
| 100室以上 | 117施設(7.7%) | 23,764室(51.6%) | ¥13,700 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(掲載価格は2名1室・税込の最安プラン水準の施設別中央値。価格が取れた1,499施設)
9室以下の価格中央値が¥18,500と最も高いのは、1室あたりの定員が大きい一棟・フロア貸しに近い客室構成のためである。キッチン付き客室の最大定員は中央値4名で、5名以上の客室を持つ施設も592施設ある。1室単価では割高に見えても、家族・グループ・プロジェクトチームが1室を共有すれば1人あたりの負担は下がる。開発側にとっては、客室を「何人で使うか」を前提に価格を設計できる点が、宿泊特化型との最大の違いになる。
価格帯の5階層 — 1万〜2.5万円帯に客室の61%、5万円以上は4.5%
施設ごとの掲載価格(2名1室・最安プラン水準の12ヶ月中央値)を5階層に切ると、供給の厚い帯と薄い帯が見えてくる。客室ベースでは1万〜1.5万円帯が31.0%、1.5万〜2.5万円帯が30.2%で、この2階層に客室の61.2%が集中する。1万円未満も19.3%あり、ウィークリー/マンスリー型や地方の宿泊特化型がここを支えている。
掲載価格帯別の施設数シェアと客室数シェア
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(価格が取れた1,499施設・45,434室。2025年9月〜2026年8月)
| 価格帯 | 施設数 | 施設シェア | 総客室数 | 客室シェア |
|---|---|---|---|---|
| 1万円未満 | 266 | 17.7% | 8,783室 | 19.3% |
| 1万〜1.5万円 | 405 | 27.0% | 14,072室 | 31.0% |
| 1.5万〜2.5万円 | 441 | 29.4% | 13,743室 | 30.2% |
| 2.5万〜5万円 | 305 | 20.3% | 6,799室 | 15.0% |
| 5万円以上 | 82 | 5.5% | 2,037室 | 4.5% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
薄いのは2.5万円以上の上位2階層である。施設数では合計25.8%あるのに客室は19.5%にとどまり、1施設あたりの客室が小さい。MIMARUのような40㎡前後の多人数型アパートメントホテルや、都心のサービスアパートメントがこの帯を担っているが、100室以上の規模で2.5万円以上の価格帯にある施設は全国で21施設にとどまる。2.5万〜5万円帯かつ50〜150室の中規模に絞ると15施設である。都市部でファミリー・グループのインバウンド需要や駐在員の短期滞在を取り込む開発にとって、この「中規模×中高価格」の組み合わせは、まだ供給の密度が低い領域だといえる。
同じ市区町村のビジネスホテルと比べると中央値1.32倍
長期滞在型の価格水準を、同じ市区町村にあるビジネスホテルの掲載価格中央値と比べた。比較できた1,165施設の中央値は1.32倍で、四分位範囲は0.96〜2.00倍である。4施設に1施設はビジネスホテルと同水準以下で売られており、反対に4施設に1施設は2倍以上の価格帯にある。長期滞在型はひとつの価格帯ではなく、ビジネスホテルの代替として競う層と、客室の広さ・定員で別の市場をつくる層に分かれている。
同一市区町村のビジネスホテルに対する価格比の分布
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=1,165施設。比較対象は各市区町村で掲載価格が取れたビジネスホテル5施設以上の中央値)
都道府県別に見ると、価格比が最も低いのは福岡県(1.22倍)、大阪府(1.30倍)で、宿泊特化型の供給が厚い都市ほど長期滞在型もその価格帯に寄る。一方で長野県(2.23倍)、愛知県(1.83倍)、石川県(1.68倍)はビジネスホテルとの差が大きい。これらの地域では長期滞在型がリゾート・インバウンドのグループ需要に特化しており、出張需要とは切り分けられた価格で成立している。
7〜30泊の連泊単価 — 通常プラン比−16.3%、泊数を延ばしても割引は深くならない
長期滞在の商品設計を見るため、最低泊数を7泊以上に設定した連泊条件付きプランを抽出した。設定している施設は162施設(母集団の10.7%)で、最低泊数の上限別では7〜13泊が90施設、14〜29泊が24施設、30泊以上(マンスリー)が48施設だった。都道府県別では沖縄県が41施設と最も多く、東京都23施設、京都府・北海道が各17施設と続く。
このうち、2026年10月の宿泊日について同一施設・同一客室・同一宿泊日の通常プラン(連泊条件・早期予約条件なし)と価格を突き合わせられた131施設で、連泊条件付きプランの1泊単価は通常プランの中央値83.7%、つまり16.3%安かった。四分位範囲は75.0%〜93.8%である。注目すべきは泊数による差がほとんどない点で、7〜13泊が83.5%、14〜29泊が84.2%、30泊以上が83.6%と、割引の深さは7泊の時点でほぼ決まっている。
連泊条件付きプランの1泊単価(同一客室・同一日の通常プラン=100)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年10月宿泊分の掲載価格、2名1室・税込。7〜13泊N=68施設、14〜29泊N=23施設、30泊以上N=40施設)
さらに、この連泊単価を同じ市区町村のビジネスホテル(2026年10月の掲載価格中央値)と比べると、比較できた96施設の中央値は1.28倍(四分位範囲0.98〜1.79倍)である。連泊割引を適用した後でも、長期滞在型の1室単価はおおむねビジネスホテルの1.3倍前後に位置し、96施設のうち25施設(26.0%)はビジネスホテルと同水準以下まで下がる。広さとキッチンという付加価値を、割引後も3割程度の価格差として維持できていることが、長期滞在型の収益構造を支えている。
30泊以上のマンスリー設定が48施設にとどまるのは、月単位の滞在が予約サイトの日次在庫ではなく、直販・法人契約・定期借家など別のチャネルで取引されることが多いためである。予約サイト上の連泊単価は、長期滞在の価格のうち「公開されている下限の目安」として読むのが適切だろう。泊数ごとの割引設計については長期滞在ホテルのビジネスモデル|連泊プラン6,733本で見る単価と運営コストでも検証している。
長期滞在型が成立している商圏の条件 — 業務需要・駅乗降・供給密度
総客室数の多い上位14市区町村について、長期滞在型施設の集積点(客室数で重み付けした重心)から半径1kmの就業者数と駅の乗降客数、市区町村内の客室に占める長期滞在型の比率、そして価格比を並べた。
| 市区町村 | 施設数 | 総客室数 | 市区町村内の客室に占める比率(上限値) | 1km圏の就業者数(うちオフィス系比率) | 1km圏の駅乗降客数(1日) | 7泊以上プラン設定施設 | ビジネスホテル比(中央値) |
|---|---|---|---|---|---|---|---|
| 東京都新宿区 | 40 | 3,329室 | 12.9% | 28.3万人(32.7%) | 366.4万人 | 0 | 1.34倍 |
| 大阪市浪速区 | 26 | 1,616室 | 11.7% | 7.7万人(14.3%) | 98.8万人 | 1 | 1.50倍 |
| 大阪市中央区 | 22 | 1,490室 | 3.5% | 17.6万人(23.2%) | 47.5万人 | 4 | 1.35倍 |
| 大阪市北区 | 4 | 1,454室 | 6.3% | 31.3万人(30.1%) | 63.4万人 | 0 | 1.41倍 |
| 東京都港区 | 21 | 1,305室 | 3.9% | 20.4万人(49.9%) | 45.0万人 | 3 | 1.82倍 |
| 札幌市中央区 | 30 | 1,210室 | 4.1% | 10.1万人(31.5%) | 27.2万人 | 5 | 1.25倍 |
| 沖縄県宮古島市 | 20 | 1,177室 | 16.0% | — | 鉄道駅なし | 5 | 1.26倍 |
| 石川県金沢市 | 23 | 1,145室 | 7.6% | 3.5万人(25.5%) | 2.0万人 | 1 | 1.71倍 |
| 福岡市博多区 | 64 | 1,136室 | 3.9% | 17.4万人(30.5%) | 50.0万人 | 3 | 1.14倍 |
| 沖縄県那覇市 | 57 | 1,089室 | 4.2% | 4.4万人(28.6%) | 2.6万人 | 12 | 1.12倍 |
| 東京都台東区 | 53 | 945室 | 3.3% | 9.5万人(21.5%) | 57.9万人 | 2 | 1.83倍 |
| 福岡市中央区 | 34 | 849室 | 5.7% | 17.5万人(25.5%) | 42.0万人 | 2 | 0.97倍 |
| 東京都大田区 | 18 | 840室 | 7.5% | 4.1万人(27.8%) | 10.2万人 | 3 | 1.04倍 |
| 東京都中央区 | 22 | 781室 | 2.7% | 38.0万人(31.2%) | 90.7万人 | 1 | 1.89倍 |
出典:メトロエンジンリサーチ、総務省・経済産業省「経済センサス-活動調査(2021)」、国土交通省 国土数値情報「駅別乗降客数データ」(路線・事業者別の値を合算)よりホテルバンク編集部作成。就業者数と駅乗降客数は長期滞在型施設の集積点から半径1km。市区町村内の客室に占める比率は、メトロエンジンリサーチが把握する市区町村内の総客室数に対する比
並べてみると、長期滞在型が厚く成立している商圏はおおむね4つの型に分かれる。
第1は業務集積型で、東京都新宿区・中央区・港区、大阪市北区、福岡市博多区が該当する。半径1kmの就業者が17万〜38万人、駅乗降客数が1日45万〜366万人と、平日の業務需要と交通結節の厚みが突出している。ビジネスホテル比は1.1〜1.9倍と幅があるが、7泊以上の連泊プランを出す施設は0〜3施設と少なく、日次販売で平日の出張と週末の観光を組み合わせて回す運営が主流である。新宿区は施設全体の客室数ベースで区内客室の12.9%に相当する規模の長期滞在型施設を抱え、ミニキッチン付き客室を組み込む大型ホテルがその多くを担っている。
第2は観光・インバウンド集積型で、大阪市浪速区、東京都台東区、金沢市が典型である。オフィス系就業者の比率は14〜26%と業務集積型より低いが、ビジネスホテル比は1.50〜1.83倍と高い。多人数で泊まれるキッチン付き客室が、家族・グループの訪日客に対して宿泊特化型とは別の価格で売れている。浪速区では区内客室の11.7%が長期滞在型で、なんば周辺にアパートメント型の供給が集まっている。
第3はリゾート滞在型で、宮古島市と那覇市が該当する。7泊以上の連泊プランを設定する施設が那覇市で12施設、宮古島市で5施設と都市部より明らかに多く、沖縄県全体では162施設中41施設を占める。宮古島市では長期滞在型が市内客室の16.0%に達する。ビジネスホテル比は1.1〜1.3倍と穏やかで、ワーケーションや移住の試し住み、工事・事業関係者の滞在など、日数単位の需要を連泊設計で取り込んでいる。
第4はビジネスホテル近接型で、福岡市中央区(0.97倍)と東京都大田区(1.04倍)が該当する。ビジネスホテルとほぼ同じ価格で広さとキッチンを提供し、出張・空港関連の中長期需要を取り込む。大田区は羽田空港を抱え、区内客室の7.5%が長期滞在型である。
投資判断に引き直すと、長期滞在型が成立する商圏の条件は、①業務・観光・リゾートのうち少なくとも1つの需要源が厚いこと、②その需要源に合わせて日次販売型か連泊設計型かを選べること、③市区町村内の客室に占める長期滞在型の比率がまだ数%台で、既存のビジネスホテルとの価格差(1.0〜1.5倍)で差別化できること、の3点に整理できる。施設全体の客室数ベースの比率が10%を超える新宿区・浪速区・宮古島市では、次の供給は立地ではなく客室仕様と価格帯の差別化で勝負することになる。
口コミに表れる生活機能の需要 — 洗濯設備への言及はビジネスホテルの約4倍
長期滞在型の価値が宿泊者にどう受け止められているかを、口コミの言及で確認した。ホテルバンク編集部が集計した直近24ヶ月(2024年10月〜2026年9月)の宿泊者口コミを施設ごとに分析し、口コミが20件以上ある長期滞在型960施設と、無作為に抽出したビジネスホテル1,035施設を比べた。
口コミでの言及率(施設平均)
出典:ホテルバンク編集部調べ(宿泊者口コミの言及分析、2024年10月〜2026年9月。長期滞在型N=960施設、ビジネスホテルN=1,035施設)
洗濯設備(ランドリー・洗濯機)への言及率は長期滞在型が施設平均5.8%で、ビジネスホテルの1.5%の約4倍にあたる。3件以上の言及がある施設の割合も52.1%と、ビジネスホテルの31.9%を大きく上回る。キッチンと並んで洗濯機が「暮らすように泊まる」体験の中心にあり、宿泊者もそこを評価していることがわかる。長期滞在への言及率は長期滞在型2.5%、ビジネスホテル2.2%とほぼ並んでおり、ビジネスホテルも出張の連泊需要を幅広く受け止めている。長期滞在型の差別化の源泉は「長く泊まれること」そのものより、長く泊まるための生活機能にあるといえる。
パイプライン — 開業は2020年がピーク、2025〜2026年は年60〜80施設ペース
母集団1,521施設を開業年別に並べると、2018〜2021年に年94〜156施設が開業し、2020年が156施設・3,486室でピークだった。2022〜2023年は年60施設前後に落ち着いたが、2024年68施設、2025年78施設・1,945室と再び増えている。2026年は9月時点までに掲載を確認できた分で58施設・1,950室に達し、1施設あたりの客室規模が大きくなっている。
長期滞在型施設の開業年別推移(施設数・総客室数)
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=1,521施設のうち開業年が判明した施設)。※掲載は開業の数ヶ月前から出るため、2026年以降は今後の掲載で増加する可能性あり
近年の新設には2つの流れがある。1つは都市部の多人数型アパートメントホテルで、コスモスイニシアのMIMARUは2026年9月1日開業の「MIMARU大阪 心斎橋CENTRAL」で28施設目・約1,500室となり、2030年に3,000室体制を目指すと公表している。三菱地所は2026年4月1日に長期滞在向けの新ブランド「WAYPOINT」の1号物件を築地に開業(52室)し、2030年までに10軒の開業を目標に掲げた。ブランドごとの契約形態と30泊総額の違いは 長期滞在型ホテルのブランドと契約形態|日本の3類型・30泊62万〜355万円を実測 で比較している。
もう1つは地方・郊外の大型宿泊特化型で、キッチン・洗濯機・電子レンジを備えた客室を標準にした施設が、工業団地や空港周辺で開業している。当社の掲載確認ベースでは、たびのホテルが加古川(2025年9月・172室)、石狩(2025年10月・175室)、阿蘇熊本空港(2026年4月・213室)、宇都宮ゆいの杜(2026年8月・201室)と続き、豊川(2026年11月・112室)、酒田(2027年2月・178室)の掲載も始まっている。工事・研修・プロジェクト単位の滞在需要を受け止める地方型の長期滞在供給として、今後の開発モデルになり得る。
外資系では、ハイアットが国内で運営する22ホテル(9ブランド・計5,066室)のうち、ハイアット ハウスが東京 渋谷(2024年2月26日開業・126室)と金沢(2020年8月開業・92室)の2軒を展開している。このうちハイアット ハウス 金沢は、キッチン付き客室の掲載で本稿の母集団に含まれる。
出典: 日本ハイアット 株式会社「報道資料 2026年4月」
| 区分 | 件数 | 備考 |
|---|---|---|
| 当社が把握する建築計画(ホテル用途を含む) | 70件 | 国土交通省「建築物動態統計調査」の確認申請ベース |
| うち主用途に共同住宅・レジデンス・コンドミニアムを併記する複合開発 | 9件 | いずれも計画客室100室以上 |
| うち竣工予定が2027〜2028年 | 6件 | 岡山市・横浜市・大阪市・東京都中央区・渋谷区ほか |
出典:国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成。※調査時点での確認申請ベース。今後の申請追加により件数・客室数は増加する見込みであり、現時点での確定パイプラインの下限値として参照
住宅と宿泊を同じ建物に組み込む複合開発は、長期滞在型の供給を増やすもう1つの経路である。定期借家で月単位に貸す住戸と、旅館業の許可を取って日次で売る客室を同じ棟に置けば、需要の季節変動に応じて販売の軸足を移せる。こうした計画は都市中心部の再開発に集中しており、2027〜2028年に竣工が重なる。
投資・開発への示唆 — 空いているのは「中規模×中高価格」と地方の生活機能型
以上のマクロ集計から、長期滞在型の開発・取得を検討する際の論点を5つに整理する。
| 論点 | 本稿の実測 | 判断の目安 |
|---|---|---|
| エリア | 客室の67.8%が6都道府県。47都道府県すべてに供給があり、地方では大型宿泊特化型の新設が続く | 都市は需要源の種類(業務・観光・リゾート)で型を選ぶ。地方は工業団地・空港・再開発などプロジェクト需要の有無を先に確認する |
| 価格帯 | 1万〜2.5万円帯に客室の61.2%。2.5万〜5万円×50〜150室は15施設 | 中規模で中高価格帯を狙う計画は競合が少ない。多人数定員を前提に1人あたり単価で設計する |
| ビジネスホテル比 | 同一市区町村で中央値1.32倍。連泊割引後も1.28倍 | 広さ・キッチン・洗濯機の付加価値として1.0〜1.5倍の価格差を置けるかが収支の基準線 |
| 連泊設計 | 7泊以上プランの単価差は−16.3%。14泊・30泊でも深さはほぼ同じ | 公開販売は7泊までの段階設計で足りる。30泊帯は直販・法人契約・定期借家で別途設計する |
| 客室仕様 | 洗濯設備への口コミ言及はビジネスホテルの約4倍 | キッチンと洗濯機を「全室標準」にするか「一部客室」にするかで、訴求できる需要の幅が変わる |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
とくに注目したいのは価格帯と規模の組み合わせである。2.5万円以上の上位2階層は、施設数では全体の4分の1あるのに客室は2割に満たず、小規模なアパートメントが中心になっている。中規模の建物で多人数客室を組み、1人あたりではビジネスホテルと大差ない水準に設計できれば、ファミリー・グループのインバウンド需要と、法人のプロジェクト滞在の双方を取り込める余地がある。一方、地方ではキッチン・洗濯機付き客室を標準にした100〜200室規模の宿泊特化型が、工事・研修・長期出張の受け皿として新設されており、ビジネスホテル比1倍前後の価格帯で安定した連泊需要を狙うモデルが広がりつつある。
清掃・リネンの頻度設計が損益に与える影響はホテルの平均泊数で清掃原価は1室年18.7万円動くで試算している。長期滞在型は連泊中の清掃を減らせる分、客室単価の差以上に客室あたりの利益率を高められる点も、開発判断で織り込んでおきたい。
よくある質問
Q. 日本に長期滞在型ホテルはどのくらいありますか?
A. メトロエンジンリサーチが把握する範囲で、キッチン(簡易調理設備を含む)付き客室を掲載する施設と、アパートメントホテル・コンドミニアム・マンスリー/ウィークリー型を名乗る施設は、全国47都道府県に1,521施設・総客室46,063室あります。客室の67.8%は東京・大阪・沖縄・北海道・福岡・京都に集まっています。主要な予約サイトに掲載されている施設の集計で、月単位の契約のみで運営する物件は含みません。
Q. 長期滞在型ホテルの1泊の価格帯はどのくらいですか?
A. 2名1室の最安プラン水準(税込)で施設の中央値は約16,100円です。1万〜2.5万円の帯に客室の61.2%が集中し、5万円以上は4.5%です。同じ市区町村のビジネスホテルと比べると中央値で1.32倍の価格水準です。
Q. 連泊するとどのくらい安くなりますか?
A. 7泊以上の連泊条件付きプランを設定する施設は162施設あり、同じ客室・同じ宿泊日の通常プランと比べた1泊単価は中央値で16.3%低くなっています(2026年10月宿泊分、131施設)。7〜13泊、14〜29泊、30泊以上で割引の深さはほとんど変わりません。
Q. 日本の長期滞在型ホテルにはどんなブランドがありますか?
A. MIMARU、Minn、WAYPOINT、オークウッド、シタディーン、ハイアット ハウス、フレイザー、たびのホテル、東急ステイなどが例として挙げられます。各社で施設数の数え方が異なるため、本稿ではブランドの規模比較は行わず、エリア・価格帯・客室規模で供給を集計しています。
まとめ
ブランドを横断して数えると、日本の長期滞在型の宿泊施設は、メトロエンジンリサーチが把握する範囲で1,521施設・総客室46,063室ある。47都道府県に広がりつつも客室の7割近くは6都道府県に集まり、施設の半数は9室以下、客室の半数は100室以上という二層構造をとる。価格は1万〜2.5万円帯が厚く、同じ市区町村のビジネスホテルの1.3倍前後で売られ、7泊以上の連泊プランでも約16%の割引後にその差を保っている。
成立している商圏は、業務集積・観光インバウンド・リゾート滞在・ビジネスホテル近接の4つの型に分かれ、それぞれ日次販売型か連泊設計型かで運営の軸が異なる。供給面では、都市部の多人数型アパートメントホテルと、地方の生活機能型の大型宿泊特化型という2つの流れが続いている。開発・取得の判断では、エリアの需要源、1人あたりの価格設計、そして中規模×中高価格帯という比較的空いている領域をどう取るかが鍵になる。
あわせて読みたい
- 長期滞在型ホテル ブランド分類2026|3タイプの30泊換算は33万〜470万円
- 長期滞在型ホテルのブランドと契約形態|日本の3類型・30泊62万〜355万円を実測
- 長期滞在ホテルのビジネスモデル|連泊プラン6,733本で見る単価と運営コスト
- 長期滞在型ホテルの主要ブランドと30泊総額|東京は中央値57万円、3業態で読む日本市場
- ホテルの平均泊数で清掃原価は1室年18.7万円動く — 47都道府県1.171〜1.857泊の差
- リゾートマンション宿泊転用の採算2026|越後湯沢79泊・熱海48泊が分岐点
⚠ 将来日程の価格に関する注意:本記事の連泊条件付きプランとビジネスホテルの比較に用いた2026年10月宿泊分の価格は、調査時点(2026年9月下旬)に予約サイトで公開されている掲載価格であり、チェックイン日に近づくにつれて変動します。新規プランの追加や直前の価格調整で水準が変わる可能性がある点にご留意ください。
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングが収集する主要予約サイトの掲載情報(客室名・プラン名・掲載価格。2025年9月〜2026年8月、および2026年10月宿泊分)、ホテルバンク編集部による宿泊者口コミの言及分析(2024年10月〜2026年9月)、総務省・経済産業省「令和3年経済センサス-活動調査」、国土交通省 国土数値情報「駅別乗降客数データ」、国土交通省「建築物動態統計調査」。
■ 試算前提
母集団は、客室名にキッチン・自炊・アパートメント・コンドミニアム等の表記がある客室タイプを持つ施設と、施設名に長期滞在型の業態名を含む施設(1,521施設・46,063室)。価格は2名1室・1室あたり・税込の最安プラン水準の月次値について施設別12ヶ月中央値をとった掲載価格。ビジネスホテル比は同一市区町村で掲載価格が取れたビジネスホテル5施設以上の中央値との比。連泊単価は同一施設・同一客室・同一宿泊日の通常プラン(連泊・早期予約条件なし)の最安値と比較。商圏指標は客室数で重み付けした集積点から半径1kmで集計。
■ 限界・留意点
全数調査ではなく、主要な予約サイトに掲載されている施設のうちメトロエンジンリサーチが把握する範囲の集計であり、月単位の契約のみで運営する物件や直販・法人契約の価格は含まない。総客室数は施設全体の客室数のため、キッチン付き客室の実数はこれを下回る。価格は掲載価格であり推定成約ADRではない。2026年10月宿泊分は調査時点(2026年9月下旬)の公開価格で、宿泊日までに変動しうる。開業年は掲載確認ベースで、2026年以降は今後の掲載で増える可能性がある。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 予約サイト掲載情報(客室名・プラン名・掲載価格。2025年9月〜2026年8月、および2026年10月宿泊分)、開業年(OTA掲載確認ベース、N=1,521施設)
- ホテルバンク編集部調べ — 宿泊者口コミの言及分析(2024年10月〜2026年9月、長期滞在型960施設・ビジネスホテル1,035施設)
■ 政府統計・公的データ
- 総務省・経済産業省「令和3年経済センサス-活動調査」
- 国土交通省 国土数値情報「駅別乗降客数データ」(不動産情報ライブラリ経由で取得)
- 国土交通省「建築物動態統計調査」
- 厚生労働省「生活衛生関係営業法の概要」(旅館業を含む)
■ 企業・ブランド公表資料
- 大和ハウスグループ「アパートメントホテル『MIMARU』、2030年3,000室に向け新規開業を再始動 『MIMARU大阪 心斎橋CENTRAL』2026年9月1日開業」(2026年8月26日)
- 三菱地所「アパートメントホテル事業に本格参入」(2026年2月2日)
- 三菱地所ホテルズ&リゾーツ「新ブランド『WAYPOINT』1号物件を2026年4月1日 東京・築地に開業」
- 日本ハイアット 株式会社「報道資料 2026年4月」
■ 報道・業界情報
- トラベルボイス「三菱地所、アパートメントホテル事業に参入、第1号物件を4月に築地に開業、2030年までに10軒に」(2026年2月2日)
- ログミーファイナンス「コスモスイニシア、アパートメントホテル『MIMARU』で事業拡大を加速 2030年に3,000室体制へ」
出典: 日本ハイアット 株式会社「報道資料 2026年4月」