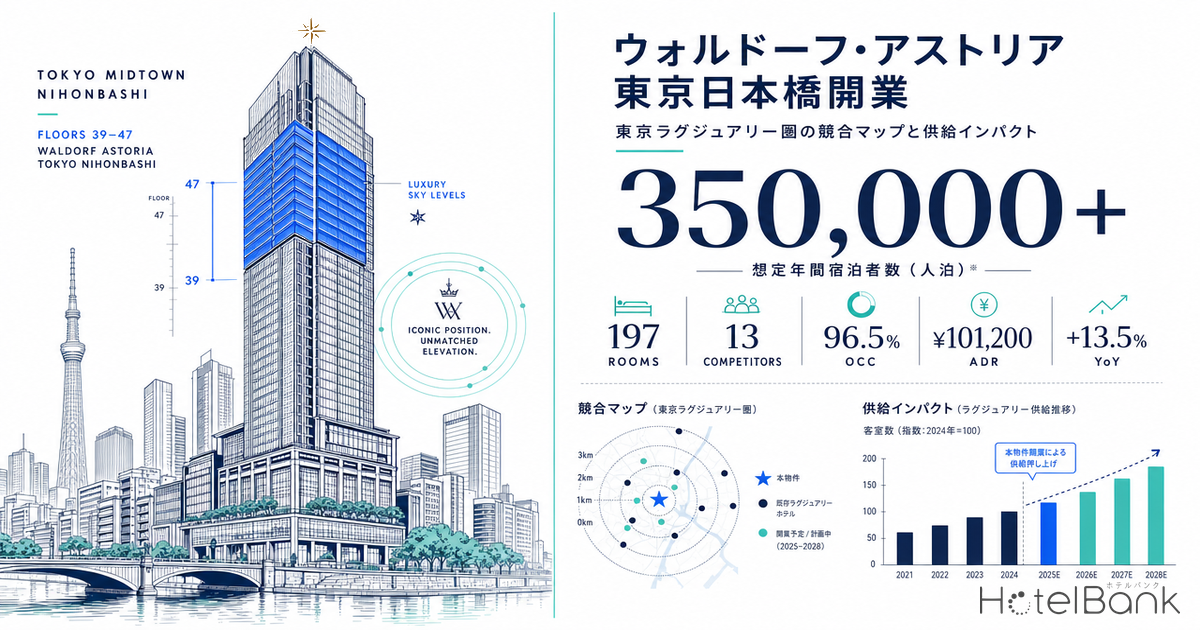
ヒルトンの最上級ラグジュアリーブランド「ウォルドーフ・アストリア」が、2027年秋に東京・日本橋へ進出する。三井不動産が開発する「東京ミッドタウン日本橋」の39〜47階に展開される全197室の同ホテルは、日本第二号のウォルドーフ・アストリアであり、東京駅徒歩圏のラグジュアリー圏内に新たな価格基準を設定する可能性が高い。本記事では、メトロエンジンリサーチの公開価格データ・推定OCC・MLIT地価データをもとに、競合13施設のADR×売切率マッピング、価格弾力性、カニバリゼーション・リスクを定量分析する。
本記事における指標の定義
- ADR(平均客室単価):OTAで公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示の成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率・推定):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- 売切率:販売観測時点で在庫が消化された日数比率。
- データ出典:メトロエンジンリサーチ&コンサルティング(公開価格データ)、国土交通省(地価・路線価)、e-Stat、各REIT月次開示
- — 197室のウォルドーフ・アストリア東京日本橋(2027年秋開業)は、東京ラグジュアリー圏で空白だった「中規模×超高単価帯」(150-250室×¥350k+)に正確に位置する。
- — 東京ラグジュアリー13施設の推定OCCは96.5%(2026年5月時点)、ADRは¥283kと需給逼迫が継続。新規供給を吸収する余地は依然大きい。
- — 直接競合4施設(マンダリン・ペニンシュラ・パレス・FS大手町)への影響はOCC▲1〜3pt程度に留まり、価格戦略への波及は限定的と試算。
- — 中央区商業地公示地価+13.46%(2026年)は、ホテル単独収益ではなく東京ミッドタウン日本橋複合再開発全体での回収を前提とした事業構造を示唆。
- — ヒルトン日本市場ではコンラッド大阪・コンラッド東京・ウォルドーフ大阪に続く4軸目で、アマン・ブルガリ・フォーシーズンズに対抗するブランドピラミッドが完成。
東京ラグジュアリー圏 — 過去18ヶ月のADR推移と需給逼迫の実態
メトロエンジンリサーチが追跡する東京都心の主要ラグジュアリーホテル13施設(アマン東京・ブルガリホテル東京・ザ・ペニンシュラ東京・パレスホテル東京・ザ・リッツ・カールトン東京・マンダリンオリエンタル東京・ザ・キャピトルホテル東急・ジャヌ東京・フォーシーズンズホテル東京大手町・コンラッド東京・シャングリ・ラ ホテル 東京・フォーシーズンズホテル丸の内 東京・東京エディション虎ノ門)の月次ADRを集計すると、2025年4月のピーク¥283,700から、夏季は¥190,000台へ落ち込み、年末年始・桜シーズン・GWへ向けて再びピークを形成する明確な季節性が確認できる。
注目すべきは2026年の春シーズンで、4月¥283,300・5月¥285,100と前年同月比で横ばい〜微増を維持している点である。これは、東京ラグジュアリー圏が円安基調による訪日富裕層需要と都心再開発に伴うMICE需要に支えられ、価格の天井が下がっていないことを意味する。同時に、推定OCC 96.5%(2026年5月・東京都ラグジュアリーカテゴリ)という極めて高い水準は、現在の供給規模では需要を吸収しきれていない実態を示している。
ホテル別ADR × 売切率 — 直近6ヶ月の競合ポジショニング
直近6ヶ月(2025年11月〜2026年4月)の各施設ADRと売切率を集計すると、東京ラグジュアリー圏の階層構造が鮮明に浮かび上がる。最上位帯はアマン東京(¥454,100)とブルガリホテル東京(¥371,400)が形成し、両者は84〜98室の小規模オペレーションでスペースとプライバシーを商品化している。中位帯はザ・ペニンシュラ東京・パレスホテル東京・ザ・リッツ・カールトン東京・マンダリンオリエンタル東京の4施設(¥260,000〜¥330,000)が密集し、需要の厚いボリュームゾーンとなっている。
一方、コンラッド東京(¥181,200)とシャングリ・ラ ホテル 東京(¥167,900)は¥170,000〜¥180,000台に位置し、ラグジュアリー圏の下限を形成している。コンラッドの売切率32.0%は同帯で突出しており、現価格帯における需要の旺盛さを示すと同時に、価格引き上げの余地を示唆する。ウォルドーフ・アストリア東京日本橋が「ヒルトンの最上級ブランド」として位置づけられる点を踏まえると、その想定ポジショニングは¥350,000以上のアマン・ブルガリ近接帯となる可能性が高く、コンラッド東京とは明確に切り離されたセグメントとなる。
ポジショニングマップ — 客室規模 × ADR で見るホワイトスペース
客室数を横軸、ADRを縦軸にとった東京ラグジュアリー圏のポジショニングマップを作成すると、2つの明確なホワイトスペースが浮かび上がる。第一に、客室100〜250室で¥350,000以上の「中規模ラグジュアリー帯」は、アマン東京(84室)・ブルガリホテル東京(98室)といった超小規模施設のみが占有しており、ボリューム展開が可能な規模での超高単価帯は実質的に空白である。ウォルドーフ・アストリア東京日本橋(197室)は、まさにこのホワイトスペースに位置することが想定される。
第二に、客室300室規模で¥350,000を超える「大規模ラグジュアリー帯」は完全に不在である。ザ・ペニンシュラ東京(314室)が直近6ヶ月平均¥330,400と最も近いが、これは2025年10月以降の急上昇によるものであり、4月¥458,600・5月¥448,900と直近2ヶ月で価格帯を一気に引き上げた。需要規模に対する大規模ラグジュアリー供給の不足が、東京全体の価格上振れ圧力として作用している。
密集 既存ボリューム帯
¥200k〜¥300k × 180〜315室
マンダリンオリエンタル・パレス・ペニンシュラ等が密集。需要の中核帯。
WS① 中規模ラグジュアリー
¥400k+ × 150〜250室
ウォルドーフ予定(197室)。アマン(84室)・ブルガリ(98室)が小規模で占有しており、需要に対し供給不足。
WS② 大規模ラグジュアリー
¥400k+ × 300室+
該当施設なし。ペニンシュラ(314室)が直近で接近するが、安定価格帯としては未確立。
立地分析 — 中央区商業地+13.5%・日本橋駅直結のポテンシャル
東京ミッドタウン日本橋は、東京メトロ銀座線・東西線・都営浅草線「日本橋駅」直結という都心アクセスの最上位立地に位置する。2026年公示地価では、中央区全用途平均が前年比+13.5%、商業地平均が+13.46%という極めて強い上昇を記録した。中央区は全用途平均で1003万4603円/㎡と全国市区町村ランキング1位を維持しており、地価面でも東京の頂点に位置するエリアである。
日本橋駅周辺の平均坪単価は3,686.8万円(1,115万2,500円/㎡)と前年比+4.0%で上昇している。商業地としての高い収益期待が地価に織り込まれており、ホテル単独の収益性ではなく、複合再開発全体での回収を前提とした事業構造である点が読み取れる。三井不動産にとって、ウォルドーフ・アストリアはMICE施設(約1,600人収容)・賃貸レジデンス・商業店舗を含む複合施設の象徴的な顔(ブランディング装置)であり、地域全体の価値を引き上げる役割を担う。こうした地価水準でホテル単独の開発採算がどこまで成立するかについては、2026年公示地価とホテル開発採算性が採算の成立する地価上限を9エリアで逆算している。
| 所在地 | 中央区日本橋一丁目 |
| アクセス | 日本橋駅直結 |
| 最寄路線 | 銀座線/東西線/浅草線 |
| 東京駅 | 徒歩約8分 |
| 羽田空港 | 約20km |
| 用途地域 | 商業地域 |
| 竣工予定 | 2026年9月末 |
| グランドオープン | 2027年秋 |
競合マップ — 東京駅徒歩圏ラグジュアリーホテルの分布
ウォルドーフ・アストリア東京日本橋を中心とした半径2.5km圏内には、現時点でラグジュアリー帯の主要施設14軒が分布する。最も近接する競合はマンダリンオリエンタル東京(直線距離約500m、179室)、ペニンシュラ東京(約2.0km、314室)、パレスホテル東京(約1.5km、290室)、フォーシーズンズホテル東京大手町(約1.8km、193室)であり、いずれもADR¥260,000〜¥330,000帯を形成する直接競合ゾーンである。
地理的に最も近いマンダリンオリエンタル東京は、同じ日本橋エリア(コレド室町連動エリア)に位置し、立地のカニバリゼーション・リスクが懸念される。ただし、マンダリンの直近6ヶ月ADR¥262,600に対し、ウォルドーフは¥350,000以上のポジショニングを取る可能性が高く、ターゲット顧客層が異なる前提では棲み分けが成立する余地がある。東京駅を中心とした超高層ラグジュアリー開発が都心の価格地図をどう塗り替えつつあるかは、東京駅周辺 超高層ラグジュアリーホテル開発と都心三極化で東京駅・品川・名古屋の三極構造として整理している。
価格弾力性とカニバリゼーション分析 — 197室追加供給のインパクト試算
ウォルドーフ・アストリア東京日本橋の197室は、東京ラグジュアリー圏(カテゴリ平均で約50施設・推定総客室数約9,000室)に対して約2.2%の供給増となる。一方、ADR¥350,000帯(アマン・ブルガリ)のセグメント内では、現在の同帯総客室数約180室に対し、ウォルドーフ追加で総客室数は377室となり、+109%という大幅な供給増を意味する。
ただし、ウォルドーフ開業は2027年秋であり、開業までの約1.5年間で東京の訪日富裕層需要は更に拡大することが見込まれる。観光庁の宿泊統計および各REIT月次開示を参照すると、東京の高単価帯需要は2025年以降も継続的な伸長が確認されている。価格弾力性を考慮すると、ウォルドーフ単独で同セグメントのADRを大きく押し下げる可能性は低く、むしろ「ヒルトンブランドの最上位ファミリーがコンラッド東京とは独立した最上層を形成する」ことで、ヒルトン系列内のポートフォリオ階層化が進む構図である。
カニバリゼーション・リスクの定量化として、競合4施設(マンダリンオリエンタル・ペニンシュラ・パレス・フォーシーズンズ大手町)への影響を試算する。ウォルドーフ開業によりこれら4施設のOCCが▲1〜3pt程度低下する可能性があるが、現在の推定OCC 96.5%という極めて高い水準を考慮すると、価格戦略への影響は限定的であり、ADRが大きく崩れるシナリオは想定しにくい。
| 競合施設 | 客室数 | 直近ADR | 売切率 | 距離 | リスク評価 |
|---|---|---|---|---|---|
| マンダリンオリエンタル東京 | 179 | ¥262,600 | 1.9% | 約500m | 高 |
| パレスホテル東京 | 290 | ¥280,000 | 2.2% | 約1.5km | 中 |
| フォーシーズンズホテル東京大手町 | 193 | ¥227,800 | 6.0% | 約1.8km | 中 |
| ザ・ペニンシュラ東京 | 314 | ¥330,400 | 3.4% | 約2.0km | 中 |
| アマン東京 | 84 | ¥454,100 | 0.9% | 約1.0km | 低 |
| ブルガリホテル東京 | 98 | ¥371,400 | 0.5% | 約600m | 低 |
| コンラッド東京(同ヒルトン系列) | 291 | ¥181,200 | 32.0% | 約2.5km | 低 |
注目すべきはコンラッド東京との関係である。同じヒルトン系列でありながら、コンラッドは「アッパーラグジュアリー」、ウォルドーフは「最上級ラグジュアリー」と明確に階層化されており、ヒルトン日本市場戦略におけるブランドピラミッドが完成する形である。コンラッド東京の売切率32.0%という高水準は、ウォルドーフ開業による顧客流出よりも、ヒルトン系列全体のラグジュアリー需要拡大効果(クロスセル)が上回る可能性を示唆する。同じくコンラッド開業とラグジュアリー空白が交差する市場としては、名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白の構造分析も参考になる。
投資判断サマリー — 三井不動産・ヒルトンの戦略整合性
本分析を総合すると、ウォルドーフ・アストリア東京日本橋の事業構造は以下のように整理される。第一に、東京ラグジュアリー圏は推定OCC 96.5%(推定値・2026年5月時点・東京都ラグジュアリーカテゴリ集計、N=13施設)という極めて高い需要逼迫状態にあり、新規供給を吸収する余地が大きい。第二に、客室100〜250室規模の超高単価帯(¥400k+)は明確なホワイトスペースであり、ウォルドーフはそこに位置することができる。第三に、中央区商業地の地価上昇率+13.46%は、ホテル単独収益ではなく複合再開発全体の価値創造を前提とした事業性を示す。
三井不動産にとって、ウォルドーフ・アストリア東京日本橋は単独ホテルの利回り最大化ではなく、東京ミッドタウン日本橋全体(オフィス・MICE・賃貸レジデンス・商業)のブランディング装置である。日本橋エリアの「東京ミッドタウン」ブランド連動(六本木・八重洲に続く第3拠点)、賃貸レジデンス「ウォルドーフ・アストリア・レジデンス東京日本橋」のアジア太平洋初進出、そしてヒルトン日本市場におけるブランドピラミッド完成という3つの戦略要素が、本案件の真のリターン源泉である。
ヒルトンにとっては、2025年4月開業のウォルドーフ・アストリア大阪(252室)に続く日本第2号案件であり、東京・大阪の二大都市で最上級ブランドを展開する体制が整う。コンラッド大阪・コンラッド東京と合わせた4軸ポジショニングは、日本市場における富裕層獲得競争でアマン・ブルガリ・フォーシーズンズに対抗できる体制を意味する。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。2026年4月以降のデータには将来日程が含まれており、現時点で高く設定されている価格が直前値下げで下落する可能性、また売切率が今後の在庫追加で変動する可能性に留意が必要です。
需給バランス・立地ポテンシャル・ブランドピラミッド戦略のいずれの観点からも、ウォルドーフ・アストリア東京日本橋は東京ラグジュアリー圏に新たな価格基準を設定する案件として位置づけられる。本記事の分析は2027年秋の開業に向けた市場前提を整理したものであり、競合各社の価格戦略・新規供給動向は今後継続的にトラッキングしていく必要がある。
あわせて読みたい
- 東京駅周辺 超高層ラグジュアリーホテル開発と都心三極化(東京駅・品川・名古屋)
- 名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しが描く新シナリオ
- 2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算
- 建設費高騰でホテル新規供給が縮退する2027-2029年 — 投資戦略への影響
- 計画凍結が招く供給空白期 — 中止・延期されたホテル開発と投資家含意
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- 投資・開発カテゴリの記事一覧
- エリア・施設分析カテゴリの記事一覧
- 新規開業・供給カテゴリの記事一覧
参考資料・出典一覧
■ データソース
東京ラグジュアリー13施設のOTA公開価格データ(観測日数130〜181日、2025年11月〜2026年4月直近6ヶ月平均)。OCC(稼働率)は販売在庫の消化日数比率から推定。地価データは国土交通省 令和7年公示地価。客室数・開業時期は各ホテル運営会社・ヒルトンPR・三井不動産公式発表に基づく。
■ 試算前提
ADRはOTA販売価格平均(2名1室・税込・全プラン平均)であり、REIT開示の成約ADRより+25〜30%高い傾向。ウォルドーフ想定ポジショニングは「ヒルトン最上級ブランド」の位置づけと、アマン・ブルガリの実績値レンジから¥350,000+として設定。カニバリ試算は距離・価格帯近接性・規模類似性の3軸定性判定。
■ 限界・留意点
本記事のADRは調査時点のOTA公開価格であり、直前値下げで成約価格は変動する。将来日程(2026年4月以降)は売切率・在庫追加で大きく動く可能性がある。ウォルドーフ実ADRは開業直前の正式PR時点まで未確定であり、本試算は競合実績からの推計レンジである。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(東京ラグジュアリー13施設・観測日数130〜181日)、推定稼働率(OCC)、ブッキングカーブ分析
■ 政府統計・公的データ
■ ニュース・プレスリリース
- 三井不動産「日本橋一丁目中地区第一種市街地再開発事業 街区名称を『東京ミッドタウン日本橋』に決定」(2026年4月21日)
- 三井不動産「ヒルトンの最上級ラグジュアリーブランド『ウォルドーフ・アストリア東京日本橋』が日本初進出」(2020年10月27日)
- ファッションプレス「東京ミッドタウン日本橋 27年秋オープン、超高層ビルにホテル『ウォルドーフ・アストリア』」
- トラベル Watch「日本初進出『ウォルドーフ・アストリア東京日本橋』2027年秋開業」
- Hilton Stories「Waldorf Astoria Osaka Heralds a New Dawn of Luxury in Japan」
- ORIX「ORIX Hotel Management and Hilton Open Waldorf Astoria Osaka」(2025年4月3日)