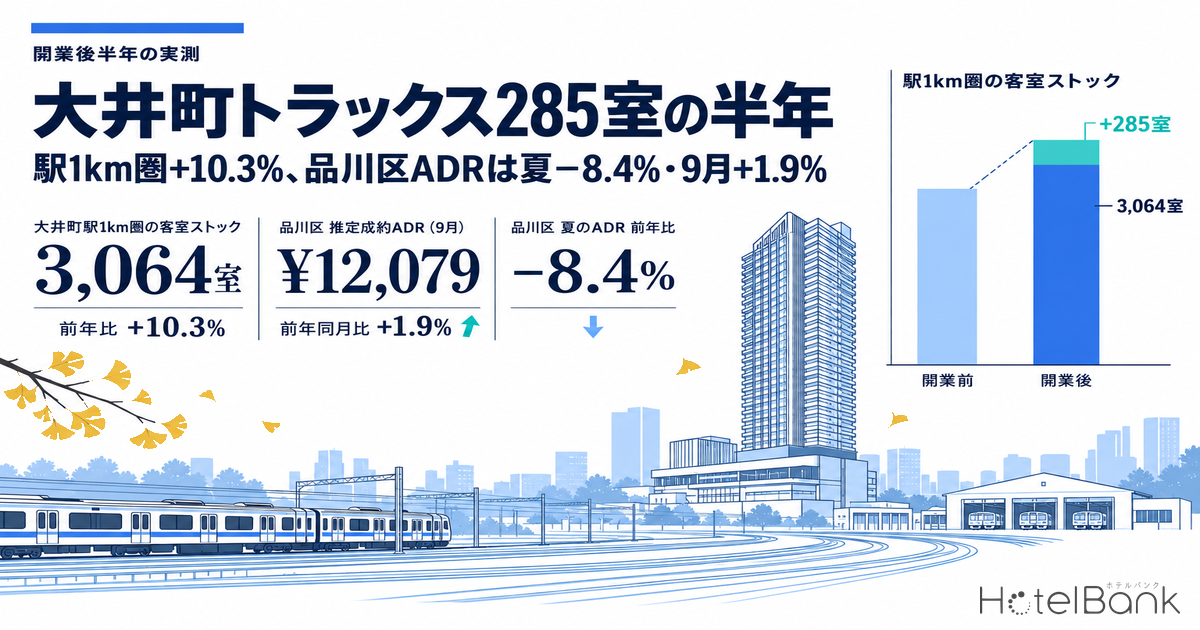
東日本旅客鉄道(JR東日本)が車両基地の一部を転用して開発した複合施設「大井町トラックス」が2026年3月28日にまちびらきし、ホテル&レジデンスタワーの5〜13階と26階に入る「ホテルメトロポリタン 大井町トラックス」(285室)が同日に開業した。メトロエンジンリサーチのデータによれば、大井町駅1km圏の客室ストックは2025年末の15軒2,779室から2026年には16軒3,064室へと+285室(+10.3%)増え、品川区の推定成約ADR(対象35〜38施設)は4〜5月に前年同月を上回ったあと、6〜8月は前年割れ、9月に12,079円(+1.9%)で前年超えに戻した。本稿では、この開業後半年を「供給が1割増えた局面での推移」として、隣接区・都全体との比較、区のブッキングカーブ、価格帯別の埋まり方、そして鉄道会社の複合開発に入るホテルのパイプラインまでを実測で読み解く。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)で、確定済みの月のみを用いています。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。本稿では「稼働率(OTA掲載在庫ベース・推定)」と表記し、OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- 掲載価格:主要予約サイトに掲載された2名1室利用時の1室あたり料金(税込)。全プラン平均と表記した箇所は素泊まり〜食事付きを含む平均です。
- LT(リードタイム):宿泊日までの日数(LT0=当日)。ブッキングカーブはLT45→1の範囲のみを用い、45日超の観測は使いません。LT7残室率=宿泊日7日前時点の主要予約サイト残室数÷総客室数。早期完売LT=残室数が初めて0室に到達したリードタイム。
- 客室ストック:各年末時点で開業済・閉館前の施設(当社マスター基準、大井町駅〔35.6065, 139.7345〕から半径1km)。
- データ出典:メトロエンジンリサーチ&コンサルティング(主要予約サイト掲載ベース)、国土交通省 不動産情報ライブラリ、国土交通省「建築物動態統計調査」
- — +10.3%(名目)/+4.6%(実効) — 大井町駅1km圏の客室ストックは2025年末15軒2,779室から2026年16軒3,064室へ。改装休館中の156室を差し引いた2026年夏の実効純増は+129室
- — 品川区の推定成約ADRは6〜8月平均で前年比−8.4%(東京都全体−6.0%、都内シティホテル−16.9%)。9月は12,079円・+1.9%で前年超えに戻り、夏の前年割れは都全体の現象
- — LT45で64〜68%、LT1で90〜96% — 品川区の土曜カーブ(稼働率はOTA掲載在庫ベース・推定、2026年6〜9月)。平日はLT45で55〜58%から直前に追いつく
- — 新設は土曜4.2万〜5.6万円・平日3.0万〜4.1万円(掲載価格)で、2万〜3万円台の宿泊特化型帯と重ならない。推定成約ADRは開業月35,226円→6月19,835円→9月22,258円
- — 開業月のADRで年換算すると年間客室売上は約70%過大 — 稼働率を70〜90%で動かす幅より大きく、初年度計画は半年後の確定価格帯で置く必要がある
複合開発の中のホテル床 — 26階建ての5〜13階と最上階、285室の構成
まずは対象を確認しておきたい。国土交通省「建築物動態統計調査」に基づく当社の計画データでは、本件は「品川区広町2丁目ほか」に建築主を東日本旅客鉄道株式会社とする地上26階・延床約250,000㎡の新築で、主用途は事務所・ホテル・店舗・共同住宅・駐車場、ホテル客室は285室と登録されている。報道(Impress Watch、トラベル Watch)によれば、施設は2棟構成で高さ約115m、ホテルは「ホテル&レジデンスタワー」の5〜13階と26階に入り、5階にレセプション・ラウンジ・オールデイダイニング、6〜13階に客室、26階にルーフトップバーという配置である。運営は日本ホテル株式会社で、全室禁煙、客室タイプはツイン143室・キング141室・スイート1室、ジムは宿泊者専用と公表されている。開業記念プランは1室2名16,100円〜(消費税・サービス料込、朝食別)で、朝食は大人1名3,000円(税込)と案内された。
ホテル以外の床について公表資料から分かるのは、商業施設「ショップス&レストランズ」が飲食・物販など81店舗、3階にTOHOシネマズ大井町(8スクリーン・1,205席)、4階に温浴施設、隣接するビジネスタワーのオフィスは開業時点で満床、賃貸住宅「大井町トラックス・レジデンス」を併設、という点である。敷地約2万2,000㎡のおよそ半分を3つの広場が占め、歩行者デッキで駅と結ばれている。さらに隣接地には品川区の新庁舎が2029年に開庁予定で、デッキで駅と直結する計画が公表されている。つまりホテル床は、オフィス・商業・住宅・区庁舎という複数の滞在需要源に囲まれた「駅直結の複合施設内ホテル」として設計されている。
| 階 | 用途(ホテル部分) | 備考 |
|---|---|---|
| 26階 | ルーフトップバー「The TRAVELERS HOUSE ROOFTOP BAR」 | 高さ約100m、屋外テラス席、平日17:00〜23:00 |
| 6〜13階 | 客室 285室(ツイン143・キング141・スイート1) | 全室禁煙。北側に車両基地と夜景を望む「トラックスビュー」タイプ |
| 5階 | レセプション・ラウンジ・オールデイダイニング「The TAILOR YARD MAIN DINING」 | ウェルカムドリンク付きレセプションバー、山手線の車両基地を見下ろす |
| (同一複合施設内) | 商業81店舗、TOHOシネマズ大井町(3階・8スクリーン1,205席)、温浴施設(4階)、オフィス、賃貸住宅 | 公表資料の範囲。オフィス棟は開業時点で満床 |
出典:Impress Watch・トラベル Watch・日本ホテル株式会社プレスリリース(2025年10月)、国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成
| 駅前(大井町駅中心点) | 商業地域 容積率700%/建蔽率80% |
| ホテル棟の所在地点 | 準工業地域 容積率200%/建蔽率60% |
| 駅周辺の用途地域構成 | 商業9・近隣商業6・第1種住居6・準工業3・工業1(区画数) |
立地条件を公的データで押さえると、駅前の標準地(大井1丁目10番4、商業地)の公示地価は2024年241万円/㎡(前年比+9.5%)、2025年270万円/㎡(+12.0%)、2026年322万円/㎡(+19.3%)と3年連続で上昇幅が拡大している。駅北西側の住宅地(西品川1丁目)も2026年は88.6万円/㎡(+12.3%)であり、再開発を織り込んだ地価の上昇が確認できる。駅勢圏の規模は、JR大井町駅の乗降客数が2019年度の211,676人/日から2023年度は168,378人/日(いずれも国土数値情報の駅別乗降客数)で、東急大井町線112,975人、りんかい線68,116人(同年度)が加わる。コロナ禍前の水準には戻していない一方、オフィス・商業・住宅が同時に供給された2026年以降は、この数値自体が押し上げられる余地を持つ。
駅1km圏の客室ストック — 9年間ほぼ横ばいだった2,500室台から3,064室へ
次に供給面を見る。大井町駅1km圏の客室ストックは2012〜2019年の8年間、8〜9軒・2,516〜2,566室とほぼ動かなかった。2020〜2021年に小規模なカプセル・キャビン型が加わって2,766室となり、2023〜2025年は14〜15軒・2,731〜2,779室で推移した。そこへ2026年に285室が一度に加わり、16軒3,064室(+10.3%)となった。この商圏の特徴は、既存ストックの大半を1施設あたり150室超の6施設(合計2,634室、新設を含む2026年ストック3,064室の86%)が占める点にある。1,388室の大型宿泊特化型を筆頭に、500室級、200室弱のチェーン系が並び、285室の新設はこの圏内で3番目の規模に入る。なお、既存ストックに対する追加供給の比率を23区それぞれについて整理したものは東京23区ホテル供給圧2026にまとめている。
| 施設 | 客室数 | 開業年 | 業態 | 備考 |
|---|---|---|---|---|
| アワーズイン阪急 | 1,388 | 1971年 | 宿泊特化型 | 圏内最大。駅西側 |
| ヴィアイン東京大井町 | 509 | 2009年 | 宿泊特化型 | 駅至近 |
| ホテルメトロポリタン 大井町トラックス | 285 | 2026年3月 | シティホテル | 本稿の対象。駅直結の複合施設内 |
| Smart Stay SHIZUKU 品川大井町 | 198 | 2021年 | キャビン・ドミトリー型 | 2021年の増加分の中心 |
| 東横INN品川青物横丁駅 | 197 | 2002年 | 宿泊特化型 | 青物横丁駅側 |
| 東横INN品川大井町 | 186 | 2007年 | 宿泊特化型 | 駅西側 |
| ホテルルートイン品川大井町 | 156 | 1977年 | 宿泊特化型 | 全館改装のため2026年5月7日〜2027年4月30日(予定)休館 |
| ARTnSHELTER | 50 | 2015年 | ホステル | — |
| 泊まれるサウナ屋さん 品川サウナ | 48 | 2024年 | カプセル型 | — |
| 東京バニアンホテル | 40 | 1982年 | 宿泊特化型 | — |
| ホテルタチバナ/ビジネス旅館松島 | 各20 | 1977年/1973年 | 小規模 | — |
出典:メトロエンジンリサーチ&コンサルティング(当社マスター、客室数20室以上の施設。10室未満のホステル・小規模施設は表から除外)。客室数は当社マスターの登録値。ルートインの休館期間は同社公式案内による
ここで見落とせないのは、名目の+285室と、観測期間中に実際に販売されていた客室数の差である。圏内の宿泊特化型1施設(156室)が全館改装のため2026年5月7日から2027年4月30日(予定)まで休館しており、本稿が扱う6〜9月の販売在庫で見ると、純増は285−156=129室(2025年末比+4.6%)にとどまる。改装後に156室が戻れば名目どおり3,064室が販売可能になるため、2027年春以降の商圏はもう一段の供給増局面に入ると読める。2026年夏の価格と埋まり方は、この「名目1割増・実効5%増」という条件下の実測として読む必要がある。
開業前後6か月の品川区ADR — 4〜5月は前年超え、6〜8月は前年割れ、9月に反転
価格面に移る。品川区の推定成約ADR(対象35〜38施設、確定月のみ)は、開業直後の2026年4月が16,100円(前年同月15,800円、+2.3%)、5月が13,200円(同12,200円、+8.3%)と前年を上回った。ところが6月は11,500円(同12,000円、−4.1%)、7月は11,500円(同12,500円、−7.9%)、8月は10,700円(同12,300円、−13.0%)と3か月連続で前年を下回り、9月に12,079円(同11,849円、+1.9%)で前年超えに戻している。6〜8月の3か月平均は11,300円で前年同期12,300円に対し−8.4%、4〜9月の6か月平均では12,500円と前年同期比−1.9%であった。
この動きが区固有のものかを切り分けるため、東京都全体と隣接区の同月推移を並べたのが次の図表である。東京都全体も6月−3.9%、7月−4.8%、8月−9.2%、9月+1.9%と、品川区と同じ形で夏に前年割れして9月に戻している。大田区は6〜8月が−4.6%・−3.7%・−6.9%で9月+5.0%、港区は−4.0%・−5.3%・−8.4%と続き9月も−6.6%、都内シティホテル(業態別)は6〜8月が−12.8%・−17.1%・−20.6%と落ち込み幅が最も大きかった。つまり夏の前年割れは都全体の現象で、品川区の6〜8月(−8.4%)は都全体(−6.0%)や大田区(−5.1%)よりやや深いが、都内シティホテル(−16.9%)ほどではない、という位置になる。都内の2026年開業施設を業態別に分解し、6月以降の推定成約ADRの符号反転を追った東京都2026年の新規開業68施設・2,055室の業態別分解でも、この夏の動きを同じ指標で確認できる。
| エリア | 4月 | 5月 | 6月 | 7月 | 8月 | 9月 | 6〜8月平均 | 対象施設数 |
|---|---|---|---|---|---|---|---|---|
| 品川区 | +2.3% | +8.3% | −4.1% | −7.9% | −13.0% | +1.9% | −8.4% | 35〜38 |
| 大田区 | +6.9% | +3.8% | −4.6% | −3.7% | −6.9% | +5.0% | −5.1% | 58 |
| 港区 | +7.6% | +10.4% | −4.0% | −5.3% | −8.4% | −6.6% | −5.9% | 131〜133 |
| 目黒区(参考値) | +9.5% | +31.5% | +25.1% | +18.9% | +29.8% | +13.2% | +24.5% | 10〜11 |
| 東京都全体 | +5.2% | +6.7% | −3.9% | −4.8% | −9.2% | +1.9% | −6.0% | 1,136〜1,145 |
| 東京都 ビジネスホテル | +3.9% | +5.7% | −4.7% | −5.3% | −8.9% | +2.2% | −6.3% | 913〜923 |
| 東京都 シティホテル | +0.5% | −3.8% | −12.8% | −17.1% | −20.6% | −10.3% | −16.9% | 107〜110 |
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADRの前年同月比、確定月のみ。目黒区は対象施設数が少ないため参考値)
したがって、品川区の夏の前年割れを「新設285室の影響」と一点に帰すことはできない。都全体の夏季軟化が土台にあり、そのうえで区内の供給が名目+10.3%(実効+129室)増えた局面にあったこと、新設施設自体が開業月の35,200円(推定成約ADR)から6月19,800円、9月22,300円へと価格帯を確定させる過程にあったこと、都内シティホテル業態の前年割れが区内の上位価格帯にも及んだこと、の複数が重なった結果として読むのが妥当である。9月に区全体が+1.9%で前年超えへ戻り、新設施設の推定成約ADRも9月に22,300円(掲載最安プラン水準22,400円)へ切り上がった点は、供給増局面の中でも価格の下支えが働き始めたことを示している。開業初年度の価格が通常水準へ収束するまでの月数については、2024〜2025年開業の182軒を追った新規開業ホテルのADR回復は中央値2ヶ月が実測している。
区のブッキングカーブと価格帯別の埋まり方 — LT45で6割、LT1で9割超
価格の次は埋まり方である。品川区の全施設カーブ(対象21〜25施設/客室3,628〜3,863室、主要予約サイト掲載ベース)をLT45→1で重ねると、土曜(6/13・7/11・8/22・9/12)はLT45時点で稼働率(OTA掲載在庫ベース・推定)が64〜68%、LT14で81〜88%、LT1で90〜96%に達する。平日の水曜(6/17・7/15・8/19・9/16)はLT45で55〜58%とスタートが低く、LT14で77〜83%、LT1で92〜96%と、直前で土曜に追いつく形になる。本稿の観測期間は2026年6月以降であるため、開業前年の同週カーブを同じ基準で重ねることはできず、代わりに土曜と平日の形の違いと月ごとの到達水準で読んでいる。
| 月(2026年) | 対象施設/客室 | 月平均 稼働率(推定) | 掲載価格 月平均(全プラン) | 集計日数 |
|---|---|---|---|---|
| 6月(10日以降) | 23施設/3,658室 | 93.1% | ¥19,094 | 21日 |
| 7月 | 23施設/3,666室 | 94.0% | ¥18,839 | 31日 |
| 8月 | 21施設/3,640室 | 89.5% | ¥17,778 | 31日 |
| 9月 | 25施設/3,863室 | 91.0% | ¥20,975 | 30日 |
出典:メトロエンジンリサーチ&コンサルティング(品川区、総客室の30%以上を主要予約サイトに掲載する施設の固定コホート、宿泊日当日の掲載在庫ベース。施設数は宿泊日により変動)
月平均で見ると、宿泊日当日時点の稼働率(推定)は6月93.1%、7月94.0%、8月89.5%、9月91.0%で、供給が増えた局面でも在庫は9割前後まで消化されている。掲載価格の月平均が8月17,800円から9月21,000円へ戻った動きは、前節の推定成約ADRの反転と整合する。ただしこれは主要予約サイトに総客室の30%以上を出している施設の固定コホートに基づく数値であり、圏内最大の宿泊特化型を含む自社販売比率の高い施設は含まれていない点に注意したい。
では、新設285室はどの価格帯に入り、既存施設はどう埋まったのか。区内で主要予約サイトに総客室の30%以上を掲載している固定コホート(平日5日のうち3日以上で基準を満たした22施設から、10室未満のホステル・コテージ型等を除いた15施設)について、2026年5〜9月の土曜5日・平日5日の計10宿泊日で、掲載価格(全プラン平均・2名1室・税込)とLT7残室率を散布したのが次の図である。新設施設の10点は掲載価格29,700〜56,400円(土曜41,900〜56,400円、平日29,700〜41,200円)に分布し、区内コホートの中では最上位帯の既存2施設(10宿泊日の平均で各約4.9万円)に次ぐ価格帯で、2万〜3万円台に集中する宿泊特化型の帯とは重なっていない。
| 掲載価格帯(全プラン平均・2名1室) | 観測点 | 施設数 | LT7残室率 中央値 | LT7時点の残室数 中央値 | LT7で残室0の割合 |
|---|---|---|---|---|---|
| 1.5万〜2万円 | 15 | 6 | 17.3% | 21室 | 7% |
| 2万〜3万円 | 65 | 14 | 11.8% | 23室 | 5% |
| 3万〜4.5万円 | 52 | 12 | 11.0% | 21.5室 | 8% |
| 4.5万円以上 | 14 | 4 | 8.6% | 16.5室 | 7% |
出典:メトロエンジンリサーチ&コンサルティング(上図と同じ146点。1.5万円未満の4点は1施設の最終掲載価格のため集計から除外)
価格帯別に見ると、LT7残室率の中央値は1.5万〜2万円帯が17.3%、2万〜3万円帯が11.8%、3万〜4.5万円帯が11.0%、4.5万円以上が8.6%と、価格が高い帯ほど宿泊日7日前の残室が少ないという、一見すると逆向きの関係が出ている。これは区内の上位価格帯が五反田・大森駅前の200室前後の施設に集中し、法人・インバウンドの早期予約を先に積む運用になっているためと考えられ、価格帯そのものの需要の強弱を示すものではない。新設施設のLT7残室率は5〜6月の土曜で1.4〜1.8%(残室4〜5室/285室)、平日5/20は0室と早い段階で枠を使い切っていたのに対し、7月以降は土曜8.8〜18.9%、平日10.5〜26.3%(残室25〜75室/285室)へ広がった。価格帯は保ったまま残室の幅が広がった形で、これは開業直後の需要が一巡し、通常の販売サイクルに入った局面と読める。
新設施設の個別カーブを見ると、7月の土曜(7/11)はLT45で残室64室からLT14で24室、LT3で29室まで在庫が戻ったのちLT1で19室、7月の平日(7/15)はLT45で90室からLT1で15室へと、2週間前から直前にかけて消化が進む形である。9月はLT45で59〜78室、LT1で48〜51室と直前まで在庫を残しており、最安プランの掲載水準が土曜37,300円、平日27,400円で据え置かれた。残室が公開枠(総客室の47〜62%)の中の数値である点を踏まえると、直前帯で価格を動かさずに在庫を残す運用は、開業初年度のブランド価格を優先する選択として整合的であり、直前需要の取り込みはこれからの収益機会として残っている。
鉄道会社の複合開発に入るホテル — 2025〜2028年の東京のパイプライン
供給パイプラインの観点では、本件は孤立した事例ではない。国土交通省「建築物動態統計調査」に基づく当社の計画データのうち、東京都内で鉄道会社が建築主または共同事業者に入り、ホテル床を含む複合開発(客室100室以上)を抽出すると、次の4件が並ぶ。高輪ゲートウェイシティ(港区高輪、JR東日本、地上30階・延床約460,000㎡)はホテル200室で、JWマリオット・ホテル東京として2025年10月2日に開業した。BLUE FRONT SHIBAURA(港区芝浦、野村不動産・JR東日本、地上43階・延床約551,000㎡)はホテル217室で、フェアモント東京として2025年7月1日に開業している。本件大井町トラックス(285室)が2026年3月に続き、渋谷・道玄坂二丁目(東急・L Catterton Real Estate・東急百貨店、地上36階・延床約117,000㎡)がホテル100室を含む計画で2028年3月竣工予定として登録されている。
| 案件(所在地) | 建築主・事業者 | 階数/延床 | ホテル客室 | ホテル開業・竣工時期 | 複合用途 |
|---|---|---|---|---|---|
| BLUE FRONT SHIBAURA(港区芝浦一丁目) | 野村不動産、東日本旅客鉄道 | 43階/約551,000㎡ | 217室 | 2025年7月1日開業(フェアモント東京、35〜43階) | 事務所・商業・ホテル・駐車場 |
| 高輪ゲートウェイシティ 複合棟Ⅰ南(港区高輪二丁目) | 東日本旅客鉄道 | 30階/約460,000㎡ | 200室 | 2025年10月2日開業(JWマリオット・ホテル東京、23〜30階) | 事務所・物販・飲食・ホテル・集会所 |
| 大井町トラックス(品川区広町二丁目) | 東日本旅客鉄道 | 26階/約250,000㎡ | 285室 | 2026年3月28日開業(5〜13階・26階) | 事務所・ホテル・店舗・共同住宅・駐車場 |
| 渋谷・道玄坂二丁目(渋谷区道玄坂2-24-1) | 東急、L Catterton Real Estate、東急百貨店 | 36階/約117,000㎡ | 100室 | 2028年3月竣工予定 | リテール・ホテル・レジデンス等 |
出典:国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成(客室100室以上、鉄道会社が建築主・共同事業者に入る東京都内の複合開発)。開業日・ホテル名は各社公表資料および報道による。※調査時点での確認申請ベース。今後の申請追加により件数・客室数は増加する見込みであり、現時点での確定パイプラインの下限値として参照
4件に共通するのは、ホテル床が延床の一部(客室100〜285室)にとどまり、事務所・商業・住宅の床と駅直結動線を共有する点である。JR東日本は品川から大井町に至る「広域品川圏」で2030年代半ばに年間営業収益1,000億円の目標を公表しており(ニュースイッチ、2026年3月)、ホテル床はその中で駅勢圏の滞在需要を受ける機能として位置づけられている。渋谷の案件は2028年3月竣工予定で、確認申請ベースの計画データは今後の申請追加で件数が増える性質を持つため、ここに挙げた4件は現時点の下限値である。鉄道会社の複合開発内ホテルは、2025〜2026年に港区・品川区で3件702室が実際に開業したという意味で、すでに「計画」ではなく「実績」の段階に入っている。
複合開発内ホテルの開発判断への示唆 — 半年の実測から読める3点
価格帯 既存帯と重ならない位置取り
新設の掲載価格は土曜4.2万〜5.6万円、平日3.0万〜4.1万円で、圏内に集中する2万〜3万円台の宿泊特化型帯とは別の価格帯に入った。区の推定成約ADRは9月に+1.9%で前年超えへ戻り、供給1割増の局面でも下支えが働いている。
埋まり方 直前需要の取り込み余地
区の土曜カーブはLT45で6割超、LT1で9割超。新設は7月以降、価格を据え置いたまま直前まで在庫を残す運用で、直前帯の収益機会はこれからのアップサイドとして残る。
供給 2027年春にもう一段
圏内の156室が改装休館中で、2026年夏の実効純増は+129室。2027年4月末(予定)の再開で名目3,064室が販売可能になり、鉄道系複合開発のパイプラインも都内で続く。
鉄道用地・駅前の複合開発でホテル床を計画するデベロッパーにとって、本件の半年は「複合施設内ホテルが既存帯と異なる価格帯を確保できるか」という問いへの一つの実測である。285室という圏内3番目の規模で、掲載価格を既存の2万〜3万円台の帯から離れた位置に置き、区のADRが夏に前年割れした局面でも9月には区全体が前年超えに戻った。オフィス満床・商業81店舗・シネマ・温浴・賃貸住宅・2029年開庁予定の区新庁舎という需要源は公表資料で確認できる範囲であり、相互送客の定量効果はまだ測れないものの、平日の掲載価格が土曜より3割弱低い水準で埋まっている事実は、ビジネス需要の受け皿として機能し始めていることを示唆する。
品川区・大田区の既存ホテルのオーナーと運営者にとっては、供給が名目1割増えた局面でも区の宿泊日当日の稼働率(推定)が9割前後を保ち、価格帯別のLT7残室率が上位帯ほど小さいという実測は、既存の価格帯を守りながら早期予約の積み上げを強化する方向性を支持する材料になる。新設施設が直前帯に在庫を残す運用である以上、既存施設側には直前需要を自らの価格帯で受ける機会が残されている。2027年春に改装中の156室が戻る前に、平日の法人需要と土曜のレジャー需要で価格帯を分ける運用を固めておくことが、次の供給増局面に向けた準備になる。
複合ビル内ホテルに出資・融資するファンドとレンダーにとっての含意は、ホテル床単体の収支だけでなく、同一施設内の他用途の稼働(本件ではオフィス満床、商業81店舗)とホテル価格帯の関係を観測し続けることの重要性である。本件の地価は駅前標準地で3年連続の上昇幅拡大(2026年+19.3%)にあり、ホテル床の賃料・運営委託料の前提となる商圏価値は上向いている。一方で、ホテル床のADRは開業月の水準から半年で価格帯を確定させる過程を経ており、初年度の運営計画を「開業月のADR」で引かないこと、商圏の実効供給(休館・改装による一時的な減少とその復帰)を年単位で織り込むことが、審査上の要点になる。
感度分析 — 開業月のADRで引くと年間客室売上は約70%過大になる
前節で「初年度の運営計画を開業月のADRで引かない」ことを審査上の要点に挙げた。その差を金額で確かめるため、新設285室の推定成約ADR(税抜相当)の月次推移──開業月の2026年3月(開業後8日間)35,226円、5月26,285円、6月19,835円、7月20,792円、8月19,931円、9月22,258円──をもとに、ADRの置き方と通年稼働率の仮定を変えて1室あたり年間客室売上(ADR×稼働率×365日)を試算した。稼働率は新設施設の実測ではなく、区のコホートが宿泊日当日に6〜9月の月平均で89.5〜94.0%(OTA掲載在庫ベース・推定)を示したことを上限の目安に置いた仮定値である。
| シナリオ | ADRの置き方 | 推定成約ADR | 通年稼働率(仮定) | 1室あたり年間客室売上 | 285室合計 |
|---|---|---|---|---|---|
| 悲観 | 6月水準(6〜9月の最低月) | 19,835円 | 75% | 543万円 | 15.5億円 |
| 中位 | 6〜9月平均 | 20,704円 | 80% | 605万円 | 17.2億円 |
| 楽観 | 9月水準(直近の確定月) | 22,258円 | 85% | 691万円 | 19.7億円 |
| 参考:開業月で引いた場合 | 2026年3月(開業後8日間) | 35,226円 | 80% | 1,029万円 | 29.3億円 |
中位シナリオ(6〜9月平均20,704円・通年稼働率80%)の1室あたり年間客室売上は605万円、285室で17.2億円になる。同じ稼働率80%で開業月の35,226円を置くと1,029万円で、6〜9月平均比で約70%の過大計上となる。この差は、稼働率を70%から90%まで動かした幅(同じADRで29%)より大きい。つまり初年度計画のぶれは稼働率の仮定よりもADRの置き方で決まり、開業直後の高単価期間を年換算しないことが最も効く前提調整になる。
| 推定成約ADRの置き方 | 稼働率70% | 稼働率75% | 稼働率80% | 稼働率85% | 稼働率90% |
|---|---|---|---|---|---|
| 6月水準(19,835円) | 507万円 | 543万円 | 579万円 | 615万円 | 652万円 |
| 6〜9月平均(20,704円) | 529万円 | 567万円 | 605万円 | 642万円 | 680万円 |
| 9月水準(22,258円) | 569万円 | 609万円 | 650万円 | 691万円 | 731万円 |
| 5月水準(26,285円) | 672万円 | 720万円 | 768万円 | 815万円 | 863万円 |
| 開業月・3月(35,226円) | 900万円 | 964万円 | 1,029万円 | 1,093万円 | 1,157万円 |
表8の最も厳しい組み合わせ(6月水準・通年稼働率70%)は1室あたり507万円、開業月ADRを通年稼働率90%で年換算した最も楽観的な置き方は1,157万円で、両者の開きは約2.3倍に達する。開業月から半年で価格帯が確定していく過程は、都内シティホテル業態が6〜8月に前年比−16.9%となった局面と重なっている。そのため9月水準の22,258円が「下支え後の水準」なのか「夏季の底からの戻り途中」なのかは、10月以降の確定月で確認する必要がある。融資・出資の審査では、中位と悲観の2行を基準ケースに置き、開業月の行は比較用にとどめるのが妥当である。
まとめ
ホテルメトロポリタン 大井町トラックスの開業から半年、大井町駅1km圏の客室ストックは名目で3,064室(+10.3%)となり、改装休館を差し引いた実効純増は+129室であった。品川区の推定成約ADRは4〜5月に前年超え、6〜8月に−8.4%(都全体−6.0%)、9月に+1.9%で反転し、区の稼働率(OTA掲載在庫ベース・推定)は6〜9月の月平均で89.5〜94.0%を保った。新設施設は土曜4.2万〜5.6万円・平日3.0万〜4.1万円という既存帯と重ならない価格帯に入り、7月以降は価格を据え置いたまま直前帯に在庫を残す運用に移っている。鉄道会社の複合開発内ホテルは都内で2025〜2026年に3件702室が開業済みで、2028年に渋谷の案件が控える。開発判断においては、開業月ではなく半年後の確定価格帯と、商圏の実効供給の年次変動を前提に置くことが、本稿の実測から導ける要点である。
よくある質問
| 質問 | 回答 |
|---|---|
| ホテルメトロポリタン 大井町トラックスの客室数と階構成は? | 全285室(ツイン143・キング141・スイート1、全室禁煙)です。ホテル&レジデンスタワーの5階にレセプション・ラウンジ・レストラン、6〜13階に客室、26階にルーフトップバーがあり、2026年3月28日に開業しました。運営は日本ホテル株式会社です。 |
| 大井町駅1km圏の客室はどれだけ増えたのか? | 当社マスター基準で2025年末の15軒2,779室から2026年は16軒3,064室へ+285室(+10.3%)です。ただし圏内の156室が2026年5月7日〜2027年4月30日(予定)の改装休館中のため、2026年夏の実効純増は+129室(+4.6%)でした。 |
| 品川区のADRは開業後どう動いたのか? | 推定成約ADR(対象35〜38施設)は2026年4月+2.3%、5月+8.3%と前年超え、6月−4.1%、7月−7.9%、8月−13.0%と前年割れし、9月は12,079円(+1.9%)で反転しました。東京都全体も同じ形で6〜8月は−6.0%、品川区は−8.4%です。 |
関連記事
- グランドプリンスホテル新高輪はいつまで営業?2027年4月以降も継続・解体は2029年度|今の料金と品川906室の行方
- 東武鉄道が日本橋三丁目に延べ8,800㎡の宿泊特化型 — 1km圏113軒1.45万室・容積800%街区の事業採算
- 2029年以降に完成するホテル計画43件|東京33件、内幸町の1km圏に既存1.2万室
- 郡山のホテル、2027年に2棟441室増 — 客室ストック+11.6%、推定成約ADR約7,500円の吸収力
- 2028年のホテル新規開業、完成予定は106件 — 2027年の48%、小型はまだ届出前
- 東京都2026年の新規開業68施設・2,055室を業態別に分解 — 室数の55.6%はビジネスホテル、推定成約ADRは6月以降マイナス転換
- 新規開業はADRを下げない — 供給+21%の呉は+6.5%、心斎橋-36%は万博反動|2026年夏4市場
- 新規開業ホテルのADR回復は中央値2ヶ月|182軒実測と事業計画への織り込み方
- 東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%、港区は室数首位でも4.5%
- ホテルREIT3社の2026年7月実測と東京都の推定成約ADR、なぜ符号が食い違うのか
参考資料・出典一覧
■ データソース
推定成約ADRは各施設がOTA上で公開する最安プラン水準(2名1室・税込)に業態別の補正係数を適用した推定値(税抜相当)で、エリア値は対象施設の中央値・確定月のみ。ブッキングカーブと稼働率は主要予約サイトの掲載在庫ベースの推定値、客室ストックは当社の施設データ(大井町駅から半径1km、各年末時点)。立地・用途地域・地価・乗降客数は国土交通省 不動産情報ライブラリ、複合開発のパイプラインは国土交通省「建築物動態統計調査」に基づく。
■ 試算前提
感度分析(表7・表8)の年間客室売上=推定成約ADR×通年稼働率×365日。ADRは新設施設の2026年3月・5〜9月の月次推定値(6〜9月平均20,704円)を用い、通年稼働率70〜90%はすべて仮定値。料飲・付帯収入、運営費、税・サービス料は含まない。
■ 限界・留意点
新設施設の主要予約サイト公開枠は総客室の47〜62%で、公開枠外の販売状況と実稼働率は観測していない。区のコホートは総客室の30%以上を主要予約サイトに掲載する施設に限られ、自社販売比率の高い大型施設を含まない。目黒区は対象施設数が少ないため参考値。推定値は各施設の実際の成約価格・会計数値とは異なる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(品川区 N=34〜38施設、大田区 N=55〜58、港区 N=121〜133、目黒区 N=7〜11、東京都 N=1,067〜1,151、確定月のみ)、ブッキングカーブ・稼働率(品川区、対象21〜25施設/3,628〜3,863室)、施設別残室推移・掲載価格(主要予約サイト掲載ベース)、客室ストック(当社マスター基準)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(大井1丁目10番4、西品川1丁目1225番4、2024〜2026年)、用途地域、駅別乗降客数(国土数値情報)
- 国土交通省「建築物動態統計調査」 — ホテル床を含む複合開発の計画データ(建築主・階数・延床・客室数)
■ プレスリリース・報道
- Impress Watch「大井町トラックス」開業(2026年3月)
- トラベル Watch「ホテルメトロポリタン 大井町トラックス」2026年3月28日開業・予約開始(2025年10月)
- 日本ホテル株式会社 プレスリリース(客室構成・付帯施設・開業記念プラン、2025年10月)
- ホテルメトロポリタン 大井町トラックス 公式サイト
- ニュースイッチ「JR東日本の広域品川圏」(商業81店舗、オフィス満床、新庁舎2029年開庁、営業収益目標、2026年3月)
- トラベルボイス「フェアモント東京」BLUE FRONT SHIBAURA(217室、2025年7月開業)
- 健美家「高輪ゲートウェイシティ」JWマリオット・ホテル東京(200室、2025年10月2日開業)
- ホテルルートイン品川大井町 公式サイト「全館改装工事に伴う休館のお知らせ」(2026年5月7日〜2027年4月30日予定)