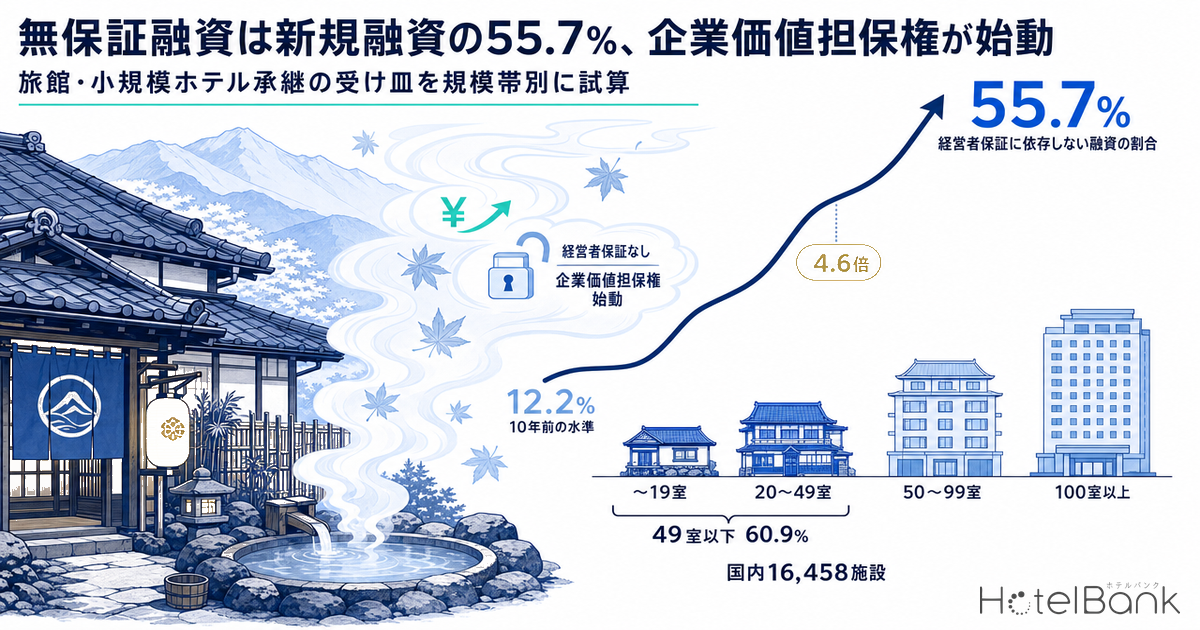
金融庁が2026年6月26日に公表した「経営者保証に関するガイドライン」等の活用実績によると、2025年度に民間金融機関(529機関)が実行した新規融資のうち、経営者保証に依存しない融資の割合は55.7%に達した。2015年度の12.2%から10年で4.6倍に広がった計算になる。これに2026年5月25日施行の企業価値担保権が加わり、宿泊業の資金調達は「不動産の担保評価」だけでなく「事業の収益力」で測る局面に入った。本稿では、制度の最新値を一次資料から押さえたうえで、メトロエンジンリサーチが追跡する国内の旅館・ホテル16,458施設を客室数帯別に分け、帯ごとの推定成約ADRと客室稼働率から年間客室売上と借入可能額の目安を試算し、どの規模帯でどの制度が現実的かを整理する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。規模帯単位のADRは対象施設の中央値(その帯の標準的な施設の水準)。
- 客室稼働率:観光庁「宿泊旅行統計調査」の宿泊施設タイプ別客室稼働率(2025年1〜12月の月次値を当社が単純平均)。本記事ではOTA在庫ベースの推定稼働率は使用していません。
- 施設数・客室数:メトロエンジンリサーチが追跡する国内約168,000施設のうち、稼働が確認でき業態が旅館・ビジネスホテル・リゾートホテル・シティホテルのいずれかに分類される16,458施設(2026年10月時点)。OTA未掲載の旅館・民宿・簡易宿所は含まれません。
- データ出典:メトロエンジンリサーチ、金融庁、中小企業庁、観光庁
- — 55.7%:2025年度に民間金融機関(529機関)が実行した新規融資のうち、経営者保証に依存しない融資の割合。2015年度の12.2%から4.6倍となり、代表者交代の56.4%で後継者が保証を負っていない
- — 0.20〜0.40%:事業者選択型経営者保証非提供制度で保証人を外すための保証料上乗せ(2026年度申込・国補助0.05%後)。対象は法人で、無担保保険の限度額は8,000万円
- — 2026年5月25日:企業価値担保権が施行。対象は株式会社・持分会社で、金融庁FAQは企業価値の算定額が融資額に直結しないと明記している
- — 60.9%:国内16,458施設のうち49室以下の施設の比率。旅館に限ると90.1%が49室以下に集まる
- — 約4,000万円/約1.1億円:旅館19室以下・20〜49室の借入目安(DSCR1.3・金利2.0%・15年の試算)。20〜49室は感度20通り中18通りで保証限度8,000万円を超える
無保証融資は新規融資の55.7% — 10年で12.2%から4.6倍に
まずは制度側の到達点から確認したい。金融庁が集計する民間金融機関(主要行等9行・その他銀行24行・地域銀行97行・信用金庫255金庫・信用組合144組合の計529機関)の2025年度実績では、新規融資2,192,188件のうち、無保証で実行した融資が1,213,263件、停止条件付保証契約・解除条件付保証契約・ABLといった代替的手法を使った融資が7,997件で、合計1,221,260件が「経営者保証に依存しない融資」に当たる。割合にして55.7%で、2024年度の52.9%から2.8ポイント上がった。上期(2025年4〜9月)が55.8%、下期(2025年10月〜2026年3月)が55.6%と、年度を通じて半分超の水準で安定している点が、一過性でないことを示している。
推移を振り返ると、2015年度12.2%、2019年度21.6%、2022年度33.9%ときて、2023年度に47.6%へ一気に13.7ポイント跳ねた。背景にあるのは2022年12月に経済産業省・金融庁・財務省が策定した「経営者保証改革プログラム」と、それを受けた2023年4月の監督指針改正で、金融機関が保証を求める際に「どの部分が十分でないために保証が必要か」を事業者に説明し記録することが求められるようになったことだ。実際、無保証融資と「有保証だが適切な説明を行い記録した融資」を合わせた割合は2025年度99.9%に達しており、保証を取る場合でも理由の説明が当たり前になった。
出典:金融庁「民間金融機関における『経営者保証に関するガイドライン』等の活用実績」(2026年6月26日公表)よりホテルバンク編集部作成
融資チャネル別に見ると、数字の水準は大きく異なる。中小企業庁が公表する政府系金融機関の2025年度実績では、商工組合中央金庫が69.3%(新規融資17,908件中12,414件)、日本政策金融公庫が54.3%(129,556件中70,323件。国民生活事業の個人向け融資を除く長期融資ベース)だった。一方、信用保証協会の保証付融資では、保証承諾584,576件のうち保証人を徴求しなかったものが216,034件で37.0%にとどまる。ただしこの37.0%の中には、2024年3月に始まった「事業者選択型経営者保証非提供制度」を使ったものが23,762件、スタートアップ創出促進保証が2,121件含まれており、保証料を上乗せして保証人を外す選択肢が実際に使われ始めていることが読み取れる。
| チャネル(2025年度) | 新規融資・承諾件数 | 経営者保証に依存しない件数 | 割合 | 備考 |
|---|---|---|---|---|
| 民間金融機関(529機関) | 2,192,188 | 1,221,260 | 55.7% | 2024年度52.9%。保証契約の解除は63,732件 |
| 商工組合中央金庫 | 17,908 | 12,414 | 69.3% | 政府系 |
| 日本政策金融公庫 | 129,556 | 70,323 | 54.3% | 中小企業事業+国民生活事業(個人向け融資を除く長期融資) |
| 信用保証協会(保証付融資) | 584,576 | 216,034 | 37.0% | うち事業者選択型 23,762件、スタートアップ創出促進保証 2,121件 |
出典:金融庁(2026年6月26日公表)、中小企業庁「政府系金融機関/信用保証協会における『経営者保証に関するガイドライン』の活用実績(令和7年度)」よりホテルバンク編集部作成
承継を検討するオーナーにとって見逃せないのが「代表者交代時の対応」の内訳である。民間金融機関が2025年度に把握した代表者交代40,170件のうち、旧経営者の保証を解除したうえで新経営者にも保証を求めなかったものが16.7%(6,710件)、旧経営者の保証は残したが新経営者には求めなかったものが39.7%(15,932件)で、合わせて56.4%のケースで後継者が保証を負っていない。2017年度は同じ合計が28.5%だったから、8年で2倍近くになった。信用保証協会の保証付融資でも、代表者交代41,816件のうち65.1%(27,215件)で新経営者が保証を提供しておらず、「継ぐ側が個人資産を差し出さなくても済む」条件は、少なくとも件数ベースでは多数派になりつつある。事業承継が進まない旅館側の構造(詳細は老舗旅館の事業承継危機 — 倒産89件・後継者不在3割の構造を参照)を踏まえれば、保証の壁が下がることは継ぐ側の入口を広げる変化といえる。
保証料を上乗せして保証人を外す — 事業者選択型制度の要件と料率
信用保証付融資で経営者保証を外す横断的な仕組みが、2024年3月15日に取扱いが始まった「事業者選択型経営者保証非提供制度」である。中小企業庁の制度概要によると、要件は次の4点をすべて満たすことだ。第一に、過去2年間(設立から2年未満の場合はその期間)、申込金融機関の求めに応じて決算書等を提出していること。第二に、直近決算で代表者への貸付金等がなく、役員報酬・賞与・配当が社会通念上相当な額を超えていないこと。第三に、直近決算で債務超過でないか、直近2期の減価償却前経常利益が連続してマイナスでないこと。第四に、第一・第二の要件を継続的に満たす旨の誓約書を提出すること、である。
保証料率は、第三の要件のうち「債務超過でない」と「償却前経常利益が2期連続でマイナスでない」の両方を満たす場合は信用保証協会所定の保証料率に0.25%上乗せ、いずれか一方のみ、または設立後2事業年度の決算がない場合は0.45%上乗せとなる。対象は無担保保険(限度額8,000万円)に係る保証などで、保証人は不要だ。さらに2027年3月末までの時限措置として、上乗せ分の一部を国が補助する特別保証制度が併設されており、補助率は2024年度申込分0.15%、2025年度申込分0.10%、2026年4月1日〜2027年3月31日申込分0.05%と段階的に縮小する。つまり、2026年度中に申し込めば実質0.20%(両要件充足の場合)の上乗せで保証人を外せる計算で、年間の追加コストは借入8,000万円なら16万円程度にとどまる。
宿泊業の実務でこの要件を読み替えると、「決算書を毎期きちんと金融機関に出している」「オーナー個人と法人の資金のやり取りが整理されている」「直近で債務超過に陥っていない、または償却前で黒字を保っている」の3点に集約される。設備産業である宿泊業は償却負担が重く、当期純利益がマイナスでも償却前経常利益では黒字という施設は珍しくない。金融庁が2025年3月に公表した『業種別支援の着眼点』の宿泊業編も「現実的に償却前営業利益(≒経常収支)の黒字達成や保持が支援の目安になることも多い」としており、要件の設計はこの業態の実態に沿っている。
企業価値担保権は2026年5月25日に施行 — 担保評価と収益還元という2つの物差し
もう一つの制度が、事業性融資の推進等に関する法律(事業性融資推進法)にもとづく企業価値担保権である。金融庁の公式ページとチラシは「2026年5月25日スタート」と明記し、「不動産担保や経営者保証等に過度に依存しない、事業の将来性に着目した融資を後押しする制度」と位置づける。借り手は総財産(将来性を含めた事業全体)を一体として担保に供し、担保権は信託会社等が担保権者となって商業登記簿に登記される。設定できるのは株式会社・持分会社に限られ、個人事業主や会社以外の法人は対象外である。想定される活用例として金融庁が挙げるのは、有形資産を持たないスタートアップのほか、「事業承継を考えている企業 — 事業承継後の将来性の評価に基づき資金を調達し、経営者保証も負担減」「事業拡大・再生のためにリスクをとろうとする企業」「M&A、プロジェクトファイナンス」の4類型だ。
宿泊業にとって本質的な変化は、融資の物差しが2本になることだ。従来の不動産担保融資では、担保価値は「処分したらいくらで売れるか」で測られる。地方の温泉地や郊外の旅館は、建物の築年数が進み路線価も低いため、どれだけ顧客基盤が厚くても担保評価額は小さくなりがちだった。金融庁の制度概要はこの点を「地元で長年営業を続ける料亭等 — 不動産の担保評価が低いため、大規模改装のための融資を受けることが従来は困難であったが、長年の顧客基盤・ブランド力やビジネスプランを評価した金融機関が融資」という例で説明している。収益還元の物差しでは、評価の対象は「この事業が将来生み出すキャッシュフローはいくらか」であり、客室稼働率・ADR・リピート率・予約経路の構成といった運営指標がそのまま担保価値の根拠になる。
ただし、金融庁のFAQは期待値の置き方にも釘を刺している。企業価値担保権付き融資は引当上「一般担保」とは扱われず、企業価値は「将来見通し等の主観に大きく依存し、事業停止時には価値を見込むことが難しい」ため、融資可否・融資額は「事業の将来性(事業計画等)を踏まえ、その実現に必要な資金額の評価等に基づいて判断」され、「企業価値は、融資時に算定されない場合も多く想定されるなど、融資額に直結するものではない」。言い換えれば、企業価値担保権は「建物の評価額の枠を超えて借りられる仕組み」ではなく、「資金使途と返済原資を事業計画で示せる宿が、不動産評価の制約を受けずに相談できる仕組み」と理解するのが正確だろう。金融機関側にも部門新設や外部委託は不要とされ、支店の融資担当者が融資契約に加えて信託契約を締結し、事業性の評価を行う運用が想定されている。
国内16,458施設の6割は49室以下 — 旅館の9割が小規模帯に集中
それでは、これらの制度が実際に届く宿はどの規模帯にあるのか。メトロエンジンリサーチが追跡し稼働が確認できる施設のうち、旅館・ビジネスホテル・リゾートホテル・シティホテルに分類される16,458施設を客室数帯で分けると、19室以下が5,873施設(35.7%)、20〜49室が4,156施設(25.3%)、50〜99室が2,755施設(16.7%)、100室以上が3,674施設(22.3%)だった。施設数では49室以下が10,029施設と全体の60.9%を占める一方、客室数では49室以下の合計が196,197室と全体1,094,617室の17.9%にすぎない。供給の「数」は小規模に、「量」は大規模に偏っている構造である。
業態別の偏りはさらに大きい。旅館7,741施設のうち19室以下が4,921施設、20〜49室が2,054施設で、49室以下が90.1%を占める。100室以上の旅館は185施設しかない。対照的にビジネスホテル6,389施設は100室以上が2,604施設(40.8%)と最多で、19室以下は628施設にとどまる。無保証融資や企業価値担保権が「承継の受け皿」として機能するかどうかは、この旅館の小規模帯で成立条件が整うかにかかっているといえる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=16,458施設、2026年10月時点・稼働確認ベース)
規模帯別の年間客室売上と借入目安 — DSCR 1.3で逆算する
収益還元の物差しが使われるなら、宿側も自らの事業がどの程度の借入を支えられるかを、同じ物差しで把握しておきたい。ここでは規模帯×業態ごとに、推定成約ADRの中央値、観光庁の2025年客室稼働率、帯ごとの平均客室数から年間客室売上を試算し、返済原資(償却前営業利益相当)をDSCR(元利返済額に対する返済原資の倍率)1.3で割り戻して借入可能額の目安を求めた。ADRは各帯から無作為に抽出した最大120施設について2025年9月〜2026年8月の月次推定成約ADRを平均し、その中央値と四分位範囲を用いている。取得側の視点から同じDSCRと金利で借入可能額を逆算したホテル取得の借入可能額、100室30億円でLTV57〜63%と物差しは共通であり、宿側と買い手側が同じ土俵で数字を突き合わせられる。
試算の前提(本稿の仮定)
- 年間客室売上 = 推定成約ADR(税抜相当・1室あたり)× 帯の平均客室数 × 客室稼働率 × 365日。旅館のADRは食事込みプランが主体のため、料飲収入の相当部分を含む「宿泊売上」に近い値になる。
- 客室稼働率は観光庁「宿泊旅行統計調査」2025年の全国値を業態別に適用(旅館38.1%、ビジネスホテル75.3%、リゾートホテル56.8%、シティホテル74.1%。月次値の単純平均)。
- 返済原資(償却前営業利益相当)は客室売上に対し旅館20%、ビジネスホテル35%、リゾート・シティホテル25%と置いた。業態の目安として本稿が設定した仮定であり、個別施設の実績とは異なる。
- 借入条件は金利2.0%・15年元利均等返済(年間返済額は借入額の7.78%)、DSCR 1.3。借入可能額 = 返済原資 ÷ 1.3 ÷ 0.0778 ≒ 返済原資の約9.9倍。
- いずれも簡易試算であり、実際の融資判断は金融機関の審査による。設備投資の資金使途や既存借入の残高は考慮していない。
| 業態・規模帯 | 施設数 | 平均客室数 | 推定成約ADR中央値 (四分位範囲) | 稼働率 | 年間客室売上 (四分位レンジ) | 返済原資 (中央値ベース) | 借入目安 (DSCR1.3) |
|---|---|---|---|---|---|---|---|
| 旅館 〜19室 | 4,921 | 10.6 | ¥13,651 (¥7,870〜¥23,273) N=83 | 38.1% | 2,010万円 (1,160万〜3,440万) | 400万円 | 約4,000万円 |
| 旅館 20〜49室 | 2,054 | 30.0 | ¥13,430 (¥7,126〜¥21,580) N=85 | 38.1% | 5,610万円 (2,980万〜9,010万) | 1,120万円 | 約1.1億円 |
| 旅館 50〜99室 | 581 | 67.0 | ¥16,401 (¥9,305〜¥20,609) N=95 | 38.1% | 1.53億円 (8,670万〜1.92億) | 3,060万円 | 約3.0億円 |
| 旅館 100室以上 | 185 | 146.5 | ¥18,599 (¥12,998〜¥25,976) N=105 | 38.1% | 3.79億円 (2.65億〜5.29億) | 7,580万円 | 約7.5億円 |
| ビジネスホテル 〜19室 | 628 | 13.2 | ¥5,964 (¥4,766〜¥8,292) N=62 | 75.3% | 2,170万円 (1,730万〜3,010万) | 760万円 | 約7,500万円 |
| ビジネスホテル 20〜49室 | 1,575 | 33.6 | ¥6,504 (¥5,288〜¥8,395) N=82 | 75.3% | 6,000万円 (4,880万〜7,750万) | 2,100万円 | 約2.1億円 |
| ビジネスホテル 50〜99室 | 1,582 | 72.9 | ¥6,730 (¥5,901〜¥8,612) N=98 | 75.3% | 1.35億円 (1.18億〜1.73億) | 4,720万円 | 約4.7億円 |
| ビジネスホテル 100室以上 | 2,604 | 179.5 | ¥8,339 (¥7,038〜¥11,829) N=106 | 75.3% | 4.12億円 (3.47億〜5.84億) | 1.44億円 | 約14.2億円 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(ADRは各帯から無作為抽出した施設の2025年9月〜2026年8月の推定成約ADR平均の中央値。N=6ヶ月以上の推定値が得られた施設数)。稼働率は観光庁「宿泊旅行統計調査」2025年
表の読み方を補足すると、旅館19室以下の帯では平均10.6室・ADR中央値¥13,700・稼働率38.1%(観光庁・2025年1〜12月の旅館平均)で、年間客室売上の中央値は2,010万円、四分位で見ても1,160万〜3,440万円のレンジに収まる。返済原資を売上の2割と置けば400万円、借入目安は約4,000万円になる。20〜49室の旅館では売上中央値5,610万円、借入目安約1.1億円だ。一方、同じ49室以下でもビジネスホテルは稼働率75.3%(同・2025年1〜12月)と旅館の2倍近く、売上に対する返済原資比率も高いため、20〜49室で借入目安が約2.1億円と旅館の2倍になる。ADRの絶対水準は旅館の半分でも、稼働率と費用構造の差が借入余力を逆転させるという関係は、担保評価では見えてこない。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(本稿の前提にもとづく簡易試算)
感度についても触れておくと、返済原資比率を5ポイント動かすと借入目安は旅館で25%、ビジネスホテルで14%変わる。ADRが四分位の下限(旅館20〜49室なら¥7,100)にある施設は、同じ前提でも借入目安が約6,000万円まで下がる。逆にいえば、月次の稼働率とADRを金融機関に開示できる宿は、業態平均ではなく自館の実績で返済原資を示せるため、この表より有利な条件を引き出せる余地がある。
感度分析 — 3シナリオと2軸グリッドで見る保証限度8,000万円との距離
表2は中位の前提による点推定である。ここではADRの位置、返済原資比率、金利を同時に動かした3シナリオと、旅館20〜49室について稼働率と返済原資比率を振った2軸の感度を示す。悲観はADR下位四分位・返済原資比率−5ポイント・金利3.0%、楽観はADR上位四分位・返済原資比率+5ポイント・金利1.5%とし、平均客室数・稼働率(観光庁・2025年1〜12月の業態平均)・DSCR1.3・15年元利均等は表2と同じに置いた。
| 業態・規模帯 | 悲観 | 中位(表2) | 楽観 | 保証限度8,000万円との関係 |
|---|---|---|---|---|
| 旅館 〜19室 | 約1,600万円 | 約4,000万円 | 約8,800万円 | 悲観・中位は限度内、楽観で超過 |
| 旅館 20〜49室 | 約4,100万円 | 約1.1億円 | 約2.3億円 | 悲観のみ限度内 |
| ビジネスホテル 〜19室 | 約4,800万円 | 約7,500万円 | 約1.2億円 | 悲観・中位は限度内、楽観で超過 |
| ビジネスホテル 20〜49室 | 約1.3億円 | 約2.1億円 | 約3.2億円 | 悲観でも限度を超過 |
出典:メトロエンジンリサーチ、観光庁「宿泊旅行統計調査」2025年、ホテルバンク編集部より作成(悲観=ADR下位四分位・返済原資比率−5pt・金利3.0%、楽観=ADR上位四分位・同+5pt・金利1.5%)
金利だけを動かした場合、15年元利均等の年間返済率は金利1.5%で7.49%、2.5%で8.08%、3.0%で8.38%となり、借入目安は2.0%のときと比べてそれぞれ+3.8%、−3.6%、−7.1%動く。返済原資比率(±5ポイントで旅館は±25%)やADRの位置(旅館20〜49室なら四分位の下限と上限で中央値の約0.5倍〜1.6倍)と比べると、金利の影響は一回り小さい。借入余力を左右するのは、金利水準よりも自館の単価と利益率をどこまで示せるかである。
| 稼働率(仮定)\返済原資比率 | 15% | 20% | 25% | 30% |
|---|---|---|---|---|
| 30% | 6,540 | 8,720 | 10,900 | 13,080 |
| 35% | 7,630 | 10,170 | 12,720 | 15,260 |
| 38.1%(2025年 旅館平均) | 8,310 | 11,080 | 13,840 | 16,610 |
| 45% | 9,810 | 13,080 | 16,350 | 19,620 |
| 50% | 10,900 | 14,540 | 18,170 | 21,800 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(本稿の前提にもとづく簡易試算)
旅館20〜49室で借入目安が8,000万円以内に収まるのは、20通りのうち稼働率を30%か35%、返済原資比率を15%と置いた2通りだけだった。2025年の旅館平均(38.1%)並みの稼働があれば、返済原資比率が15%でも約8,300万円と限度を上回る。この帯では、事業者選択型の保証付融資だけで必要額を賄えるケースは少なく、8,000万円までを保証付で、残りを無保証のプロパー融資や公庫の生活衛生貸付で組み合わせる設計が現実的になる。同じ表を19室以下の旅館(平均10.6室・ADR¥13,651)で作ると、稼働率を50%、返済原資比率を30%と置いても約7,800万円で、20通りすべてが限度内に収まる。ADRが上位四分位にある施設(表3の楽観)を除けば、19室以下は保証付融資1本で必要額に届く帯といえる。
どの規模帯でどの制度が現実的か
以上を重ねると、制度と規模帯の対応はおおむね次のように整理できる。19室以下の旅館(4,921施設)と20〜49室の旅館(2,054施設)は、借入目安が4,000万〜1.1億円で、事業者選択型経営者保証非提供制度の無担保保険限度額8,000万円と重なる。この帯では「法人であること」「決算書の継続提出」「償却前経常利益の黒字維持」を満たして保証料0.20〜0.40%(2026年度申込・国補助後)の上乗せを受け入れれば、保証人なしの保証付融資が最も現実的な選択肢になる。ただし20〜49室の旅館は、後段の表4のとおり必要額が限度を上回るケースが多く、限度を超える部分はプロパー融資や公庫融資との組み合わせになる。個人事業として営んでいる宿は、この制度も企業価値担保権も対象外のため、承継を機に法人化しておくことが入口の条件になる。
50〜99室の旅館(581施設)と20〜99室のビジネスホテル(計3,157施設)は、借入目安が2億〜5億円となり保証限度額を超える部分をプロパー融資で賄う領域に入る。民間金融機関の新規融資の55.7%が無保証という水準を踏まえれば、ガイドラインの3要件(法人・個人の資産分離、財務基盤の強化、経営の透明性確保)を満たす宿が無保証のプロパー融資を受けることは特別なことではなくなっている。企業価値担保権は、この帯で「不動産評価は小さいが顧客基盤と運営実績が厚い」施設が、大規模改装や承継に伴う株式取得資金を調達する場面で最も効果を発揮しそうだ。100室以上の旅館・ホテル(計3,674施設)は借入規模が7億円を超え、複数行のシンジケートや既存の不動産担保との併用が中心になるが、金融庁FAQは複数の貸し手が同順位で企業価値担保権を設定する借入も想定している。既存借入の条件変更が先に必要な宿については、2026年12月11日施行の早期事業再生法で旅館の借入を組み替える再生投資の入口で、債権者の4分の3同意による組み替えの手順を整理している。
いずれの帯でも、公庫の生活衛生貸付(生活衛生同業組合の組合員が使える振興事業貸付なら設備資金の上限7.2億円・返済20年以内)が並行して使えることは変わらない。旅館の公庫融資は上限7.2億円・20年|15室なら1室4,800万円で試算したとおり、公庫の枠を使い切るにはADR7万円台が必要になる規模帯もあるため、民間の無保証融資や保証付融資と組み合わせて資本構成を設計するのが実務的だろう。承継ファンドの事例として11室の温泉宿を移住者に継ぐ2.2億円ファンド(渋温泉)や、草津で14室を47室に増築するNBIの温泉旅館ファンドも、エクイティと融資の組み合わせ方の参考になる。
宿側が準備したい資料 — 収益還元の物差しに合わせる
収益還元で評価してもらうには、金融機関が返済原資を再現できる資料を宿側が用意しておく必要がある。金融庁の『業種別支援の着眼点』宿泊業編は、金融機関の担当者に対し「部屋別売上、客数、プラン別売上、顧客情報など宿泊に関する販売情報の存在と粒度の確認」「部門別(宿泊・宴会・レストラン・売店・テナント収入等)の売上・損益情報の存在と粒度の確認」を訪問時の最初の着眼点に挙げ、主要設備については配管・ボイラー・冷暖房・エレベーター・屋上防水の5つを「老朽化は隠れた負債ともいえる」として確認するよう求めている。裏返せば、宿側がこれらを先に揃えて提示できれば、審査の入口で評価の土台が整う。
| 資料 | 内容と粒度 | 審査での使われ方 |
|---|---|---|
| 月次の稼働・ADR・RevPAR | 直近24〜36ヶ月の月次推移。客室タイプ別・予約経路別(自社サイト・OTA等・旅行会社・団体)の内訳。前年同月比で季節性を示す | 返済原資の再現。業態平均ではなく自館実績で売上レンジを確定できる |
| 部門別損益 | 宿泊・料飲・宴会・売店・その他の部門別売上と直接費、人件費の配賦。償却前営業利益を明示 | 事業者選択型の「償却前経常利益が2期連続でマイナスでない」要件の確認。損益のボトルネック部門の特定 |
| 設備更新計画 | 固定資産台帳と連動した主要5設備(配管・ボイラー・冷暖房・エレベーター・屋上防水)の設置年・更新時期・概算額。源泉・温泉供給の契約条件 | 「隠れた負債」の見える化。返済原資から事業継続に必要な設備支出を差し引いた実質的な返済余力の把握 |
| 法人・個人の資産分離の証跡 | 代表者貸付金・仮払金の残高推移、役員報酬の水準、個人所有不動産の賃貸借契約 | ガイドライン3要件および事業者選択型の要件②の充足確認 |
| 固定長期適合率の計算根拠 | 固定資産÷(固定負債+自己資本)。長期借入金のうち運転資金に充てた分を区分して再計算 | 100%以下が目安。日本政策金融公庫の小企業の経営指標(旅館・ホテル、2024年8月公表)では平均105.1%・中央値94.3% |
| 承継後の事業計画 | 後継者の役割分担(調理場・客室・営業)、料理人・女将などエース人材の処遇、3〜5年の投資と売上計画 | 企業価値担保権で評価される「将来性(事業計画等)」そのもの。資金使途と返済原資の対応を示す |
出典:金融庁『業種別支援の着眼点』(2025年3月)宿泊業編、中小企業庁の制度概要をもとにホテルバンク編集部作成
まとめ
民間金融機関の新規融資の55.7%が経営者保証に依存せず、代表者交代の56.4%で後継者が保証を負っていないという2025年度の実績は、宿の承継において「個人保証を引き継ぐかどうか」が交渉可能な論点になったことを示している。保証付融資では事業者選択型制度により0.25〜0.45%(2026年度は国補助後0.20〜0.40%)の保証料上乗せで保証人を外す道が開き、2026年5月25日施行の企業価値担保権は、不動産評価が小さい宿でも顧客基盤と運営実績を担保価値として語れる枠組みを用意した。
国内16,458施設の60.9%を占める49室以下の宿、とりわけ旅館の90.1%が集まる小規模帯では、本稿の前提で借入目安が4,000万〜1.1億円となり、保証付融資の限度額8,000万円と重なる。50〜99室の旅館や20〜99室のビジネスホテルでは2億〜5億円の帯に入り、プロパーの無保証融資と企業価値担保権が主戦場になる。どの帯でも共通する条件は、法人として決算書を出し続け、月次の稼働・ADR・部門別損益・設備更新計画を自館の言葉で示せることだ。受け皿が広がる条件は制度側に揃いつつあり、残るのは宿側が収益還元の物差しに合わせた資料を持つことだといえる。税制面の後押しについては令和9年度税制改正要望で宿が使える15項目も参照されたい。
よくある質問
Q. 個人事業の旅館でも事業者選択型経営者保証非提供制度や企業価値担保権は使えますか。
A. どちらも法人が対象です。事業者選択型制度は「法人である中小企業者」、企業価値担保権は「株式会社・持分会社」に限られ、個人事業主は設定できません。承継を機に法人化し、2期分の決算書を整えることが入口になります。
Q. 企業価値担保権を設定すれば、建物の担保評価より多く借りられますか。
A. 金融庁のFAQは、融資可否・融資額は事業計画と必要資金額の評価に基づいて判断され、企業価値の算定額が融資額に直結するものではないと説明しています。不動産評価の制約を外して事業性で相談できる仕組みと理解するのが適切です。
Q. 保証料の上乗せはいくらになりますか。
A. 債務超過でなく、かつ償却前経常利益が2期連続でマイナスでない法人は所定料率に0.25%、いずれか一方のみの場合や設立後2期の決算がない場合は0.45%の上乗せです。2026年4月1日〜2027年3月31日の申込分は国が0.05%を補助するため、実質0.20%または0.40%になります。
関連記事
- 旅館の公庫融資は上限7.2億円・20年|15室なら1室4,800万円、使い切るにはADR7.4万円
- 11室の温泉宿を移住者に継ぐ2.2億円ファンド — 渋温泉2km圏91軒1,245室、山ノ内町の推定成約1.27万円
- 草津で14室を47室に — NBIの温泉旅館ファンド2件、露天風呂付き33室の単価帯と増築の許可面
- 令和9年度税制改正要望で宿が使える15項目|100室で初年度12万〜9,500万円、12月大綱までの日程
参考資料・出典一覧
■ データソース
制度の数値は金融庁「『経営者保証に関するガイドライン』の活用実績」(2026年6月26日公表)、中小企業庁の政府系金融機関・信用保証協会の活用実績(令和7年度)と事業者選択型制度の公表資料、金融庁の企業価値担保権の制度概要・FAQ・『業種別支援の着眼点』宿泊業編による。施設数・客室数と推定成約ADRはメトロエンジンリサーチ(2026年10月時点の稼働確認ベース、ADRは2025年9月〜2026年8月)、客室稼働率は観光庁「宿泊旅行統計調査」2025年の業態別全国値(月次の単純平均)。
■ 試算前提
年間客室売上=推定成約ADR×帯の平均客室数×客室稼働率×365日。返済原資(償却前営業利益相当)は客室売上の旅館20%・ビジネスホテル35%・リゾート/シティホテル25%と置いた本稿の仮定。借入条件は金利2.0%・15年元利均等(年間返済率7.78%)、DSCR1.3。表3はADR四分位・返済原資比率±5ポイント・金利1.5〜3.0%、表4は稼働率30〜50%×返済原資比率15〜30%で同じ式を動かした。
■ 限界・留意点
推定成約ADRは各帯から無作為抽出した施設の中央値で、リゾートホテル・シティホテルの規模帯別ADRは表示していない。旅館のADRは食事込みプランが主体で料飲収入を含む。稼働率は業態別の全国平均で、地域差・施設差は反映していない。既存借入の残高、設備投資の資金使途、担保・保証の組み合わせ、金融機関ごとの審査基準は考慮しておらず、借入目安は実際の融資可能額を示すものではない。OTA未掲載の旅館・民宿・簡易宿所は集計対象に含まない。
■ 政府統計・公的資料
- 金融庁「『経営者保証に関するガイドライン』の活用実績について(2025年度)」(2026年6月26日)(集計表 2603.pdf、グラフ 2603-2.pdf)
- 中小企業庁「経営者保証」— 政府系金融機関および信用保証協会における活用実績(令和7年度、令和8年3月末)
- 中小企業庁「保証料率の上乗せにより経営者保証を提供しないことを選択できる信用保証制度等を開始します」(2024年3月15日)
- 金融庁「企業価値担保権について」(制度の概要・チラシ・FAQ、2026年5月25日施行)
- 金融庁『業種別支援の着眼点』12 宿泊業(2025年3月)
- 観光庁「宿泊旅行統計調査」推移表(宿泊施設タイプ別 客室稼働率、2025年)
■ 市場データ
- メトロエンジンリサーチ — 稼働確認ベースの施設数・客室数(旅館・ビジネスホテル・リゾートホテル・シティホテル 16,458施設、2026年10月時点)、規模帯別の推定成約ADR(各帯最大120施設の無作為抽出、2025年9月〜2026年8月)