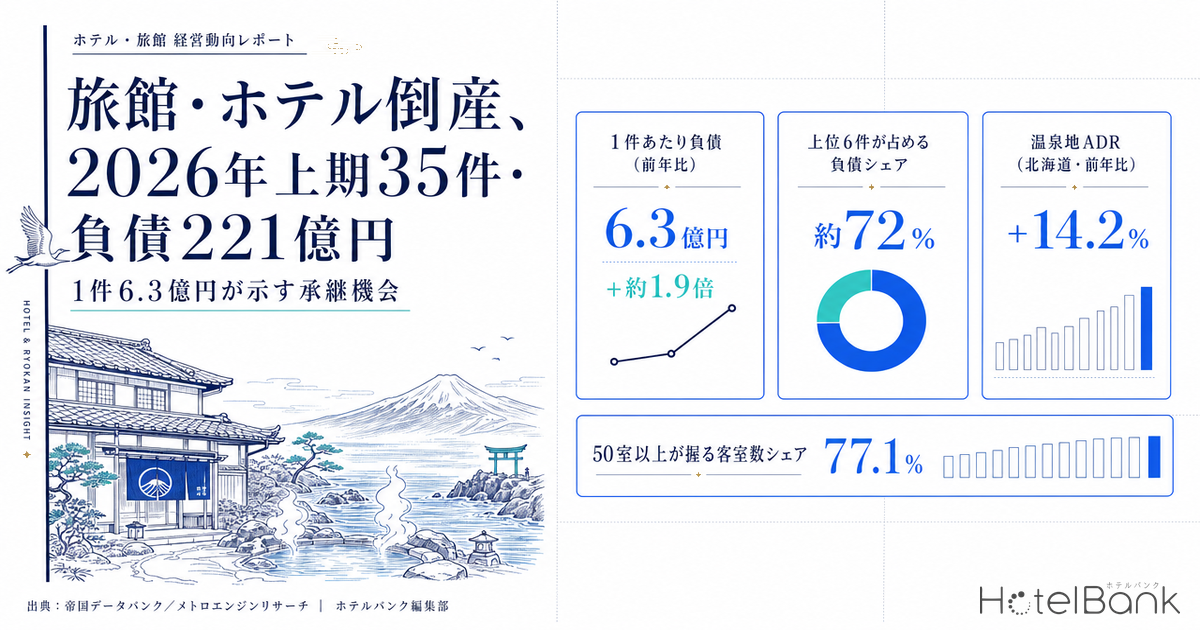
2026年上半期(1〜6月)のホテル・旅館経営業者の倒産は35件、負債総額は221億1,300万円だった。件数は前年同期から3件減って7.9%の減少となる一方、負債総額は72.3%増えている。件数が減りながら金額だけが膨らむとき、1件あたりの規模は必ず大きくなる。実際、1件あたり負債は前年同期の約3億3,800万円から約6億3,200万円へ、1年で約1.9倍になった。
この数字が意味するのは、退出局面の中心が客室数十室の小規模宿から、中〜大型の施設へ移りつつあるということである。そして中〜大型施設の手続きは、そのまま消えるのではなく、多くの場合「誰かが引き受ける」形で決着する。本稿では公表済みの倒産統計と裁判所手続きの事実を出発点に、全国の客室規模別ストックと温泉地の推定成約ADRを重ね、承継・再生のパイプラインがどの規模帯に生まれつつあるのかを推計する。
- — 2026年上半期の旅館・ホテル倒産は35件で前年同期比−7.9%。件数は3年続けて30件台で横ばいだが、負債総額は221億1,300万円と72.3%増えた。
- — 1件あたり負債は前年同期の約3億3,800万円から約6億3,200万円へ1.9倍。退出の重心が小規模宿から中〜大型施設へ移っている。
- — 公表が確認できた6件で負債の約72%を占める。上位案件の大型化が総額を押し上げた構図で、件数の増減とは切り離して読む必要がある。
- — 全国27,162施設のストックでは50室以上が施設数の25.6%・客室数の77.1%。6.3億円という規模は収益力から逆算すると60〜100室級に対応する。
- — 温泉地11県の旅館推定成約ADRは直近12ヶ月で10県が前年超(最大+14.2%)。負債を切り分けて再稼働させる承継の採算は、この2年で明確に改善している。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- 倒産:負債1,000万円以上の法的整理。件数・負債総額は帝国データバンク調べ(観光経済新聞報道)。
- データ出典:メトロエンジンリサーチ
件数は3年横ばい、1件あたり負債だけが1.9倍に
まず数字を確定させておきたい。上半期ベースのホテル・旅館の倒産件数は、新型コロナ禍が深刻化した2020年上半期の73件を頂点として、翌年以降は一貫して30件台で推移している。2024年上半期36件、2025年上半期38件、そして2026年上半期35件。この3年間、件数そのものは実質的に横ばいと言ってよい。
変動しているのは負債側である。2024年上半期183億1,400万円、2025年上半期128億3,200万円、2026年上半期221億1,300万円。2025年に一度沈んだ後、2026年は過去3年で最も大きい水準まで戻した。件数で割ると輪郭がはっきりする。1件あたり負債は2024年約5億800万円、2025年約3億3,800万円、2026年約6億3,200万円。前年同期比では約87%の増加である。
出典:帝国データバンク調べ(観光経済新聞報道)よりホテルバンク編集部作成
つまりこの3年、市場から退出する事業者の「数」は変わらないまま、1件が背負う金額だけが大きくなった。件数が横ばいであることは、退出のペース自体が加速しているわけではないことを示す。一方で1件あたり負債の上昇は、対象となる事業の規模が上がったことを示す。数の話と規模の話は分けて読む必要がある。
| 上半期(1〜6月) | 件数 | 負債総額 | 1件あたり負債 | 件数 前年同期比 |
|---|---|---|---|---|
| 2024年 | 36件 | 183億1,400万円 | 約5億800万円 | −5.3% |
| 2025年 | 38件 | 128億3,200万円 | 約3億3,800万円 | +5.6% |
| 2026年 | 35件 | 221億1,300万円 | 約6億3,200万円 | −7.9% |
出典:帝国データバンク調べ(観光経済新聞報道)よりホテルバンク編集部作成。1件あたり負債は負債総額を件数で除した編集部算出値
上位6件で負債総額の約7割 — 公表された手続きが示す規模感
1件あたり負債の上昇が何によって起きているかは、実際に公表された手続きを並べると見えてくる。東京商工リサーチが「こうして倒産した」で公表した2026年上半期の宿泊業案件のうち、編集部が個別に確認できたのは以下の6件である。いずれも裁判所の手続開始決定または申請が公表されている事実に限って記載した。
| 法人 | 所在地 | 主な運営施設 | 負債総額 | 手続き |
|---|---|---|---|---|
| (株)ルネッサンス | 東京都渋谷区 | 「アリエッタホテル」ほか(長期休眠) | 35億6,500万円 | 破産開始決定(2月25日・東京地裁) |
| (有)寺尾温泉 | 富山県富山市 | 温泉旅館ほか3館 | 34億5,900万円 | 破産開始決定(3月5日・富山地裁) |
| (株)KGH整理会社 | 鳥取県米子市 | 旧・皆生グランドホテル/華水亭の旧法人 | 28億2,000万円 | 特別清算申請(4月23日)/開始決定(6月23日・鳥取地裁米子支部) |
| (株)K&K | 青森県八戸市 | 客室58室・宴会場・チャペル併設 | 24億9,000万円 | 特別清算申請(3月30日・青森地裁) |
| (株)セイマチ | 福井県あわら市 | 「みのや泰平閣」(芦原温泉) | 18億5,700万円 | 破産開始決定(1月23日・福井地裁) |
| (有)坂口商事 | 石川県輪島市 | 「輪島ステーションホテル」(34室) | 18億円 | 破産開始決定(2025年12月25日・金沢地裁輪島支部) |
| 6件合計 | 159億9,100万円 | 上半期負債総額の約72% | ||
出典:東京商工リサーチ「こうして倒産した」(2026年1〜6月)、各社公表資料よりホテルバンク編集部作成。客室数は各社公表値およびメトロエンジンリサーチ
35件のうち編集部が特定できた6件、全体の17%にあたる案件だけで、負債総額221億1,300万円のうち約159億9,100万円、実に約72%を占める。1件あたり負債が跳ね上がった理由は、件数の広がりではなく、この上位数件の集中にある。逆に言えば、残る29件の平均は約2億1,100万円で、これは従来の小規模宿の水準に近い。上半期の統計は、性格の異なる2つの群が1つの数字に合算されたものと読むのが正確である。
所在地にも偏りがある。6件のうち東京都渋谷区の1件を除く5件は、いずれも地方の温泉地・観光地に立地する。さらに石川、福井、富山、青森、鳥取と、日本海側および東北・山陰に集中した。ここに新潟県佐渡市の宿泊施設運営会社(負債15億円、2026年4月30日に破産開始決定)や栃木県日光市・鬼怒川温泉の旅館(68室、負債6億円、3月に破産申請)といった報道ベースの案件を加えても、傾向は変わらない。都市部の宿泊需要が堅調に推移する一方で、規模の大きな手続きは地方の温泉地に集中している。
ただし東京都の1件は性格が異なる。同社は2019年8月期に売上高13億4,519万円を計上したのち、休業を経て長期にわたり休眠状態にあった法人である。営業中の施設が退出したケースではなく、過去に積み上がった負債が今期の統計に計上されたものと整理できる。金額の大きさをそのまま「都市部の需要動向」と読むことはできない。
6.3億円という規模は、どの客室規模帯に対応するのか
1件あたり負債6億3,200万円という水準は、事業規模に置き換えるとどのくらいなのか。ここからは内部データで検証する。メトロエンジンリサーチが追跡する国内宿泊施設のうち、稼働が確認でき客室数が把握できるのは27,162施設・1,266,919室である(2026年9月時点)。これを客室規模帯で階層化すると、日本の宿泊ストックの偏りがはっきり出る。
| 客室規模帯 | 施設数 | 施設数シェア | 客室数 | 客室数シェア |
|---|---|---|---|---|
| 1〜19室 | 14,791 | 54.5% | 122,052 | 9.6% |
| 20〜49室 | 5,404 | 19.9% | 168,102 | 13.3% |
| 50〜99室 | 3,032 | 11.2% | 216,058 | 17.1% |
| 100〜199室 | 2,673 | 9.8% | 374,168 | 29.5% |
| 200〜299室 | 859 | 3.2% | 202,092 | 16.0% |
| 300室以上 | 403 | 1.5% | 184,447 | 14.6% |
| 50室以上 計 | 6,967 | 25.6% | 976,765 | 77.1% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=27,162施設・1,266,919室、稼働確認ベース・2026年9月時点)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=27,162施設)
施設数では19室以下が54.5%と過半を占めるが、客室数では9.6%にすぎない。逆に50室以上は施設数で25.6%と4分の1にとどまりながら、客室数では77.1%を握る。日本の宿泊供給は施設数で見ると小規模宿の集合だが、客室という供給量で見ると中〜大型施設が圧倒的な比重を持つ二層構造になっている。
業態別に切ると、この二層構造はさらに明確になる。旅館7,741軒のうち50室以上は766軒で9.9%、100室以上に絞ると185軒・2.4%しかない。対してビジネスホテル6,385軒では50室以上が4,184軒で65.5%、シティホテル1,102軒では918軒・83.3%、リゾートホテル1,224軒では559軒・45.7%を占める。倒産の重心が中〜大型に移るということは、旅館の上位1割と、ビジネス・シティ・リゾートの中核帯に、承継や運営者交代の可能性が生まれるということでもある。
温泉地の旅館ADRは直近1年で+4〜14% — 再生の採算が変わっている
承継や再生を検討するうえで決定的なのは、引き受けた後にどれだけの単価が成立するかである。ここで温泉地を抱える主要県の旅館カテゴリについて、推定成約ADRの直近12ヶ月平均(2025年7月〜2026年6月)と、その1年前(2024年7月〜2025年6月)を比較した。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(旅館カテゴリ、各県の月次サンプルは最小97〜最大485施設)
11県のうち10県で前年を上回った。伸び率が大きいのは北海道の+14.2%(月次サンプル最小241施設)、栃木県の+10.1%(同193施設)、長野県の+9.9%(同485施設)である。水準そのものでは静岡県が18,961円、石川県が18,730円、大分県が18,520円と高い。石川県のみ−0.8%とほぼ横ばいだが、これは令和6年能登半島地震からの供給復元の途上にあることが背景にあると考えられる。
ここで押さえておきたいのは、単価が2桁近く伸びた期間と、1件あたり負債が1.9倍になった期間がほぼ重なっている点である。単価環境が改善するなかでも、既往の負債水準が現在の収益力を上回っている事業体では手続きが進む。逆に言えば、負債を切り分けたうえで同じ施設を再稼働させれば、以前より高い単価環境で運営を始められる。承継の採算は、この2年で明確に良くなっている。
| 県(旅館カテゴリ) | 直近12ヶ月 ADR | 前12ヶ月 ADR | 前年比 | 月次サンプル最小 |
|---|---|---|---|---|
| 静岡県 | ¥19,000 | ¥17,900 | +5.8% | 419 |
| 石川県 | ¥18,700 | ¥18,900 | −0.8% | 106 |
| 大分県 | ¥18,500 | ¥17,800 | +4.2% | 296 |
| 栃木県 | ¥17,200 | ¥15,600 | +10.1% | 193 |
| 群馬県 | ¥15,900 | ¥14,900 | +6.6% | 265 |
| 新潟県 | ¥13,900 | ¥13,400 | +4.1% | 231 |
| 和歌山県 | ¥13,800 | ¥13,100 | +5.2% | 97 |
| 山形県 | ¥13,500 | ¥12,700 | +6.0% | 171 |
| 長野県 | ¥13,500 | ¥12,300 | +9.9% | 485 |
| 福島県 | ¥11,000 | ¥10,100 | +8.4% | 225 |
| 北海道 | ¥9,700 | ¥8,500 | +14.2% | 241 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。推定成約ADR(税抜相当)。表示は100円単位に丸め、前年比は丸め前の値で算出
6.3億円が対応するのは60〜100室級 — 収益力からの逆算
では、1件あたり負債6億3,200万円という金額は、いまの温泉地の収益環境で言えばどの規模の事業に相当するのか。上で見たADR水準を使って逆算してみる。前提は保守ケースがADR15,000円・OCC60%・GOP率15%、上振れケースがADR18,000円・OCC65%・GOP率20%。いずれも想定利回り(イールド・オン・コスト)8%で、その事業が支えられる投資枠を算出した。GOP率は宿泊主体型で50〜60%、シティ型で10〜30%、旅館型で5〜15%という業態別の一般的な目安を踏まえ、旅館・リゾート型の水準として置いている。
出典:メトロエンジンリサーチのADR水準をもとにホテルバンク編集部が試算
| 客室数 | 年間客室売上(保守) | 支えられる投資枠(保守) | 支えられる投資枠(上振れ) |
|---|---|---|---|
| 30室 | 約0.99億円 | 約1.8億円 | 約3.2億円 |
| 60室 | 約1.97億円 | 約3.7億円 | 約6.4億円 |
| 100室 | 約3.29億円 | 約6.2億円 | 約10.7億円 |
| 150室 | 約4.93億円 | 約9.2億円 | 約16.0億円 |
| 200室 | 約6.57億円 | 約12.3億円 | 約21.4億円 |
出典:メトロエンジンリサーチのADR水準をもとにホテルバンク編集部が試算。保守=ADR15,000円・OCC60%・GOP率15%、上振れ=ADR18,000円・OCC65%・GOP率20%、いずれも想定利回り8%。簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です
結果を読むと、6億3,200万円という金額を現在の収益力で支えられるのは、保守ケースで約100室、上振れケースで約60室である。つまり2026年上半期に統計へ計上された1件あたりの負債水準は、おおむね60〜100室級の事業規模に対応する。この帯は、先ほどのストック表で言えば「50〜99室」(3,032施設)と「100〜199室」(2,673施設)の境界にあたる、日本の宿泊供給のちょうど中核である。
同時に見えてくるのは、旅館においては負債の大きさが現在の収益力を上回りやすい構造である。旅館7,741軒のうち100室以上は185軒しかない。それでも1件あたり負債が6億円台に乗るということは、多くのケースで負債が施設の現在の稼ぐ力を超えている。だからこそ、この規模帯の再生は「そのまま事業を引き継ぐ」のではなく、負債を切り分けたうえで事業だけを新会社へ移す設計とセットで成立する。
28.2億円の内訳が示す設計 — 皆生温泉の第二会社方式
負債を切り分けて事業を残す設計が実際にどう動いたかは、先の表にある鳥取県米子市の案件が最も分かりやすい。公表資料をたどると、順序は次のとおりである。
2025年3月28日、官民ファンドの地域経済活性化支援機構(REVIC)が、皆生温泉で「皆生グランドホテル 天水」と「華水亭」を運営する事業者への再生支援を決定した。鳥取県内では同機構による初の再生支援案件となる。同日、取引金融機関である鳥取銀行は、同社向け債権21億6,100万円について取立不能または取立遅延のおそれが生じた旨を開示している。続く2025年5月13日、同機構は債権買取と出資を決定。融資5億5,200万円、出資9,900万円を実行し、鳥取銀行も融資枠を設定した。支援期間は最長5年である。
2025年7月1日、会社分割により旅館事業と約200名の従業員、そして負担可能な範囲の金融債務が新会社「株式会社皆生グランドホテル」へ承継された。旧法人は「株式会社KGH整理会社」へ商号を変更し、2026年1月31日に株主総会で解散を決議、同年4月23日に特別清算を申請、6月23日に鳥取地方裁判所米子支部で特別清算の開始が決定した。このとき計上された負債が28億2,000万円である。
統計に載った28.2億円は「事業が消えた金額」ではない
2026年上半期の負債総額221億1,300万円のうち28億2,000万円は、この特別清算によるものである。しかし事業そのものは1年前に新会社へ移っており、雇用も約200名が引き継がれた。天水(100室)・華水亭(79室)の計179室は2026年7月にリニューアルオープンしている。倒産統計は退出を数える指標だが、この案件では「旧法人に残された金額」を計上したものであり、施設と雇用は市場に残っている。1件あたり負債が大きくなるということは、こうした承継型の決着が統計に反映される機会も増えるということでもある。
出典:地域経済活性化支援機構「株式会社皆生グランドホテルに対する買取決定及び出資決定について」(2025年5月13日)、株式会社鳥取銀行「株式会社皆生グランドホテルに対する再生支援について」(2025年3月28日)、東京商工リサーチ、各施設公式サイト。客室数はメトロエンジンリサーチ
誰が引き受けるのか — 地域金融・官民ファンド・上場REITの三層
案件の平均サイズが上がると、引き受けられるプレーヤーの顔ぶれも変わる。負債1億円級であれば地元の事業者や個人による承継も成立するが、6億円級になると資本と運営の両方を持ち込める主体が必要になる。現時点で確認できる引受ルートは、おおまかに三層に整理できる。
第一の層は、地域金融機関と官民ファンドの組み合わせである。皆生温泉の案件はその典型で、地方銀行が既往債権を処理し、官民ファンドが新会社へ資本と経営人材を入れる。この形は、施設が地域の観光核として機能しており、雇用規模も大きい案件で選ばれやすい。第二の層は私募ファンド・不動産系デベロッパーによる取得とリブランドである。第三の層が上場ホテルREITで、こちらは安定稼働に入った後の出口として機能する。
その出口価格の目安として、上場ホテルREIT7法人が国内で保有する物件の取得価格を見ておきたい。保有関係マスター(2026年8月31日時点)で客室数と取得価格の双方が把握できる国内300物件を集計すると、取得価格は1室あたり中央値2,051万円、第1四分位1,092万円、第3四分位3,894万円である。三大都市圏外に所在する184物件に限ると中央値は1,784万円となる。60〜100室の施設に当てはめれば、およそ11億円から18億円前後の資産価値レンジということになる。
ここに1件あたり負債6億3,200万円を重ねると、承継の余地がはっきりする。再生後に安定稼働へ持ち込めた地方の中規模施設は、上場市場が付ける取得単価のレンジに届きうる。負債を切り分けた新会社が数億円規模の資本で立ち上がり、5年程度で稼働と単価を整え、その先に機関投資家向けの出口があるという道筋は、いまのADR環境であれば数字の上で成立する。
出典:いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A)の各社開示情報をもとにメトロエンジンリサーチが整備した保有関係マスター(N=300物件・国内、2026年8月31日時点)
まとめ — 数える指標から、探す指標へ
2026年上半期の数字を整理し直すとこうなる。件数35件は過去5年と同じ30件台のレンジにあり、退出のペース自体は安定している。動いたのは1件あたり負債で、約3億3,800万円から約6億3,200万円へ1.9倍になった。公表された6件だけで負債総額の約72%を占め、その5件は地方の温泉地・観光地に立地する。収益力から逆算すると、この金額に対応するのはおおむね60〜100室級。日本の宿泊供給で客室数の77.1%を占める「50室以上」の中核帯が、承継の対象として動き始めている。
一方で単価環境は改善が続いている。温泉地を抱える主要11県の旅館カテゴリでは、直近12ヶ月の推定成約ADRが10県で前年を上回り、伸び率は最大で+14.2%だった。負債を切り分けたうえで同じ施設を再稼働させれば、2年前より高い単価水準で運営を始められる。皆生温泉の案件は、地域金融機関と官民ファンドの組み合わせでその設計が実際に成立することを示している。
倒産統計は退出を数える指標として読まれてきた。だが1件あたりの規模が上がった局面では、同じ数字が「どの規模帯に承継の機会が生まれているか」を探すための指標にもなる。件数の増減よりも、1件あたり負債と所在地の分布を追うほうが、次に動く案件の輪郭は掴みやすい。2026年下半期以降も、この2つの数字を並べて見ておきたい。
※試算に関する注意:本記事の「支えられる投資枠」は、公開されているADR水準と一般的なGOP率・想定利回りを用いた簡易試算です。実際の案件では立地・築年・設備更新負担・料飲比率・借入条件によって成立する水準は大きく変わります。個別の投資判断には詳細なフィージビリティ・スタディが必要です。
あわせて読みたい
- 『退場側』から見る2026年下半期ホテル・旅館倒産の再加速予測
- 老舗旅館の事業承継 — 倒産89件のデータで見る構造と生き残り条件
- ホテル・宿泊業向け貸出は4.1兆円 — 設備資金61%、運転資金は5年で25%減(日銀2026)
- 源泉は誰のものか — 自家源泉・引湯・集中管理で分かれる旅館取得のバリュエーション
- 2026年に閉館した宿はどこか — ホテル立山ほか3施設316室と、延期された1,149室
- 霞ヶ関キャピタルの旅館リブランド着手 — 宇治・株式取得スキームと単価の伸びしろ
参考資料・出典一覧
■ 倒産統計
- 上半期のホテル・旅館倒産は35件、負債221億円 件数減も大幅増額(観光経済新聞、2026年7月26日/帝国データバンク調べ)
- ホテル・旅館上半期の倒産件数38件、負債128億円(観光経済新聞、2025年7月27日/帝国データバンク調べ)
- ホテル・旅館上半期の倒産36件、負債183億円(観光経済新聞、2024年7月15日/帝国データバンク調べ)
- 帝国データバンク「倒産集計 2026年上半期報(1月〜6月)」
■ 個別手続き(裁判所・公表資料)
- 東京商工リサーチ「こうして倒産した」2026年1月度
- 東京商工リサーチ「こうして倒産した」2026年2月度
- 東京商工リサーチ「こうして倒産した」2026年3月度
- 東京商工リサーチ「こうして倒産した」2026年4月度
- 地域経済活性化支援機構「株式会社皆生グランドホテルに対する買取決定及び出資決定について」(2025年5月13日)
- 株式会社鳥取銀行「株式会社皆生グランドホテルに対する再生支援について」(2025年3月28日)
- 皆生温泉 華水亭 公式サイト(2026年7月リニューアルオープン)
- 皆生グランドホテル 天水 公式サイト(2026年7月リニューアルオープン)
■ 市場データ
- メトロエンジンリサーチ — 客室規模別ストック(N=27,162施設・1,266,919室、稼働確認ベース)、推定成約ADR(都道府県×業態、月次)、上場ホテルREIT保有関係マスター(N=300物件・国内、2026年8月31日時点)
- 各上場ホテルREITの開示資料(ポートフォリオ一覧・取得価格)