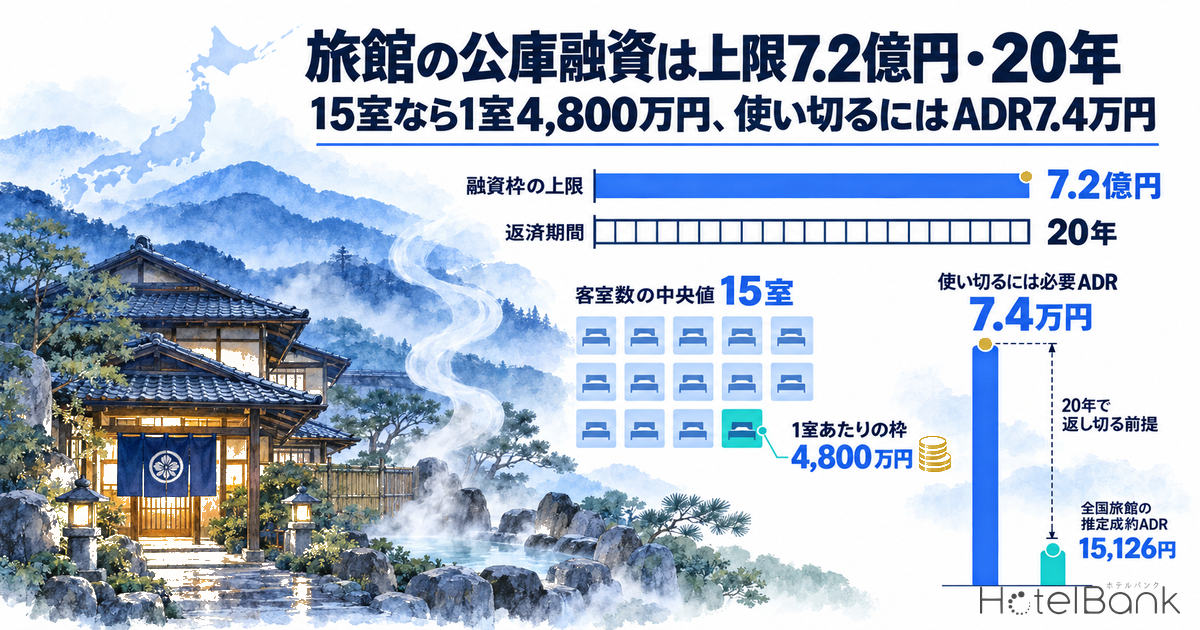
日本政策金融公庫の生活衛生貸付は、旅館業の設備資金に一般貸付で4億円、振興事業貸付で7億2,000万円の融資限度額を設けている。返済期間は振興事業貸付の設備資金で20年以内だ。全国の旅館の客室数の中央値は15室なので、7億2,000万円を15室で割ると1室あたり4,800万円になる。上場ホテルREITが旅館を取得した1室あたり価格の中央値(4,960万円)とほぼ同じ水準であり、制度上の枠は小規模旅館の承継・取得に十分届く大きさがある。一方で、20年で返し切れるかはADRと稼働率で決まる。本稿では「枠の大きさ」と「返済できる額」という2つの上限を、全国7,753施設の規模分布と推定成約ADRを使って並べて示す。
本稿の位置づけ(既刊との線引き)
当サイトの融資系の既刊は、民間融資の年限と成立価格(融資年限が成立価格を42.6%動かす)、中規模以上の民間LTV(ホテル取得の借入可能額、100室30億円でLTV57〜63%)、日銀統計でみた貸出残高(ホテル・宿泊業向け貸出は4.1兆円)、資本構成(シニア60%+メザニン15%で旅館改装のIRRは9.2%)を扱ってきた。本稿はそれらと重ならないよう、小規模旅館が使える公的融資の枠の大きさが、取得・改装できる規模をどこまで決めるかという一点に絞る。なお、融資の可否や金額・金利は公庫の個別審査で決まる。本稿は制度上の上限の整理と、その上限を前提にした試算である。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本稿の全国・都道府県の旅館ADRは、2025年9月〜2026年8月の確定月12ヶ月について、都道府県別の月次値を集計対象施設数(N)で加重平均したものです。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。本稿の試算に置く稼働率40%・50%・60%は通年平均の前提値であり、推定値・実績値ではありません。実績の参照値には観光庁「宿泊旅行統計調査」の旅館の客室稼働率を用います。
- 年間元利返済:元利均等返済・据置なしで計算した1年あたりの返済額(別記のない限り金利3.0%)。
- 必要ADR=年間元利返済 × DSCR 1.25 ÷(NOI率30% × 客室数 × 365日 × 稼働率)。NOI率は客室売上に対する純収益の割合で、DSCRはNOI ÷ 年間元利返済。いずれも本稿の前提値です。
- データ出典:日本政策金融公庫「生活衛生貸付のご案内」令和8年度版(制度内容は令和8年4月8日時点)・金利情報(令和8年9月1日現在)/メトロエンジンリサーチ(施設マスター・推定成約ADR)/観光庁「宿泊旅行統計調査」
- — 旅館業の設備資金の上限は一般貸付4億円・振興事業貸付7.2億円。振興事業貸付を使うには、生活衛生同業組合の組合員として「振興事業に係る資金証明書」を受ける必要がある。事業承継の資金なら1,500万円、防災・環境対策なら3,000万円の上乗せ枠もある。
- — 7.2億円の枠は、1室4,960万円(REIT旅館の取得中央値)なら14室まで賄える。全国の旅館の50.0%が14室以下、79.6%が30室以下に収まる。
- — 15室で枠を使い切ると、必要ADRは稼働率50%(通年平均の前提)で73,700円になる。全国旅館の推定成約ADR(15,100円)の約4.9倍にあたる。
- — 全国ADR・稼働率50%(通年平均の前提)で20年で返せる額は1室あたり約990万円。この条件だと7.2億円の枠を使い切れるのは73室以上の旅館で、73室未満の95.3%の旅館では枠より返済力が先に上限になる。
- — インバウンド対応の増改築なら返済期間30年以内。20年と比べて年間返済は24.1%軽くなり、1室2,500万円の改装モデルの必要ADRは30,700円から23,300円に下がる。
旅館業の枠は一般4億円・振興7.2億円 — 制度の中身を1枚で整理
生活衛生貸付は、飲食・理美容・旅館などの生活衛生関係営業を対象にした公庫の融資制度である。旅館業で使える主な制度は、誰でも申し込める「一般貸付」と、生活衛生同業組合の組合員が使える「振興事業貸付」の2本だ。旅館業の設備資金の上限は一般貸付4億円に対して振興事業貸付7億2,000万円で、1.8倍の開きがある。返済期間も一般貸付13年以内に対して振興事業貸付は20年以内と長い。
対象になるのは旅館業法の営業許可を持つ施設で、簡易宿所も含まれる。一方、住宅宿泊事業法に基づく民泊と国家戦略特区の特区民泊は、生活衛生貸付の対象に入らない。
事業規模の要件は、旅館業の場合「資本金5,000万円以下」または「従業員200人以下」のどちらかを満たせばよい。小規模な旅館だけでなく、承継の受け皿になる中堅の事業会社も対象に入る範囲である。
| 項目 | 一般貸付 | 振興事業貸付 | 特例による上乗せ |
|---|---|---|---|
| 使える人 | 生活衛生関係の事業を営む人全般 | 振興計画の認定を受けた生活衛生同業組合の組合員 | 一般貸付・振興事業貸付の利用者 |
| 旅館業の設備資金の上限 | 4億円 | 7億2,000万円 | 事業承継・集約・活性化支援資金 +1,500万円/防災・環境対策資金 +3,000万円/新企業育成資金 +1,500万円 |
| 運転資金の上限 | — | 5,700万円(全業種) | 承継・新企業育成は運転資金にも+1,500万円 |
| 返済期間(うち据置) | 13年以内(1年以内。7年超は2年以内) | 設備20年以内(2年以内)/運転10年以内(2年以内) | 承継・新企業育成の設備資金 20年以内(5年以内)/防災 20年以内(2年以内) |
| 必要な書類 | 都道府県知事の推せん書(設備資金500万円以下は不要) | 組合の長が発行する「振興事業に係る資金証明書」 | 各制度の要件による |
| 30年返済の特例 | — | インバウンド対応の設備資金で、宿泊施設の新設・増改築にかかるもの | — |
ここで押さえておきたいのは、振興事業貸付の入り口が組合への加入だという点である。全国旅館ホテル生活衛生同業組合連合会(全旅連)は47都道府県の旅館ホテル組合の全国組織で、加入の窓口は営業施設がある都道府県の組合になっている。承継や取得で旅館を引き継ぐ場合、前の経営者が組合員であったかどうかと、新しい経営主体として加入し直す手続きを、融資の検討と並行して確かめておくと段取りが早い。なお、振興事業貸付を特別な利率で使っている人が組合を脱退すると、通常の利率に変わることがある。
金利は有担保の基準利率で2.80〜5.00% — 使い道で下がる特別利率
公庫の融資は固定金利で、使い道・返済期間・担保の有無によって適用される利率が変わる。令和8年9月1日現在、国民生活事業の有担保の基準利率は年2.80〜5.00%で、特別利率は2.00%台からの設定がある。振興事業貸付では、標準営業約款に登録している事業者に特別利率A、インバウンド対応の設備資金に特別利率Jが使われる。さらに組合から会計書類や事業計画の確認を受けると、適用利率から0.15%(生産性向上に資する計画なら0.30%)引き下げる「振興事業促進支援融資制度」も併用できる。
| 利率名称(有担保) | 年利(%) | 振興事業貸付での主な適用場面 |
|---|---|---|
| 基準利率 | 2.80〜5.00 | 標準の適用 |
| 特別利率A | 2.40〜4.60 | 標準営業約款の登録者、観光事業で生産性向上の計画を立てる人など |
| 特別利率B | 2.20〜4.35 | インバウンド対応の運転資金、過疎地域で認定支援機関の支援を受けた観光事業の計画など |
| 特別利率C | 2.15〜4.10 | 振興事業特定施設設備に当たる設備資金 |
| 特別利率J | 2.00〜3.95 | インバウンド対応の設備資金 |
本稿の試算では、この範囲の中ほどにあたる年3.0%を基準に置き、感度として2.0%と4.5%も示す。金利は金融情勢で改定されるため、実際に検討するときは申込時点の公表値で置き直していただきたい。
旅館の8割は30室以下 — 7,753施設の客室規模
メトロエンジンリサーチが追跡する国内138,203施設のうち、旅館に分類され営業中フラグが立っている施設は7,753施設・客室179,915室ある。客室数が分かる7,741施設で見ると、中央値は15室だ。10室以下が2,683施設(34.7%)、11〜20室が2,485施設(32.1%)で、20室以下だけで全体の66.8%を占める。30室以下では6,159施設(79.6%)、50室以下では7,031施設(90.8%)に達する。
つまり公庫の枠を論じる対象の大半は、1施設あたり数億円規模までの案件である。100室を超える旅館は170施設にとどまり、この層は民間の協調融資やシンジケーションの話になりやすい。50室以下の9割の旅館にとって、7.2億円という枠は「届くかどうか」が現実の論点になる大きさだと言える。
7.2億円で賄える客室数 — REIT中央値なら14室、建設費シティ型なら29室
次に、枠を客室数で割った「1室あたりの枠」を見る。7.2億円は15室なら1室4,800万円、30室なら2,400万円、50室なら1,440万円になる。4億円の一般貸付では、15室でも1室2,667万円である。これを、当サイトの既刊で集計した2つの1室単価と照らし合わせる。
ひとつはREITの1室あたり取得額は旅館が最高4,960万円で示した、上場ホテルREITが保有する旅館26物件の1室あたり取得価格である。中央値は4,960万円、第1四分位が2,804万円、第3四分位が6,542万円だった。もうひとつはホテル建設費は1室870万〜7,140万円で示した新築の1室あたり建設費で、シティ・アッパーミッド型が約2,480万円、リゾート・上級型が約7,140万円である。
| 1室あたりの投資単価(参照値) | 7.2億円で賄える室数 | その室数以下の旅館の割合 | 4億円で賄える室数 | その室数以下の旅館の割合 |
|---|---|---|---|---|
| 建設費 シティ・アッパーミッド型 2,480万円 | 29室 | 78.2% | 16室 | 57.3% |
| REIT旅館 第1四分位 2,804万円 | 25室 | 74.1% | 14室 | 50.0% |
| REIT旅館 中央値 4,960万円 | 14室 | 50.0% | 8室 | 22.0% |
| REIT旅館 第3四分位 6,542万円 | 11室 | 38.3% | 6室 | 11.0% |
| 建設費 リゾート・上級型 7,140万円 | 10室 | 34.7% | 5室 | 6.5% |
REIT旅館の中央値4,960万円を当てはめると、7.2億円で賄えるのは14室までで、14室以下の旅館は全体のちょうど半分(50.0%)にあたる。中央値15室の旅館は、取得単価が中央値並みなら枠の上限ぎりぎりに位置することになる。同じ単価を一般貸付の4億円に当てはめると8室までしか届かず、対象は22.0%に縮む。枠の大きさという意味では、振興事業貸付を使えるかどうかで取得できる規模が1.8倍変わる。
ただし、この表は「借入だけで総額を賄える室数」を示したものであり、実際の案件では自己資金や他の金融機関の融資を組み合わせるのが一般的だ。自己資金を2割入れる前提なら、同じ7.2億円の枠で総事業費9億円まで組める。承継目的の設備資金なら1,500万円の上乗せが加わり、枠は7億3,500万円になる。
15室で枠を使い切るには必要ADR 7万3,700円 — 返済額から逆算する
枠が届くことと、20年で返し切れることは別の話である。ここでは、年間の元利返済額をDSCR1.25でまかなえるだけのNOIを稼ぐのに、ADRがいくら必要かを逆算する。NOI率は客室売上の30%、返済は元利均等・据置なし・金利3.0%の20年とした。
7.2億円を20年・3.0%で借りると、年間元利返済は約4,840万円になる。これを15室で返すには、稼働率50%でADR73,700円、稼働率40%では92,100円が必要だ。30室なら負担は半分になり、稼働率50%で36,800円である。全国旅館の推定成約ADRは15,100円(2025年9月〜2026年8月、月平均N=6,671施設)なので、中央値規模の旅館で枠を満額まで使う計画は、ADRを現状の4〜5倍に引き上げる前提と重なる。
逆に、全国平均のADRから「返せる額」を出すとどうなるか。ADR15,100円・稼働率50%(通年平均の前提)の場合、1室あたりの年間NOIは約83万円で、20年・3.0%で返せる借入額は1室あたり約990万円(986万円)になる。この条件なら15室で約1.5億円、30室で約3.0億円までが返済のめどが立つ範囲である。7.2億円の枠を使い切れるのは73室以上の旅館で、73室に満たない旅館が全体の95.3%を占める。大半の旅館にとって上限を決めるのは枠そのものより返済力であり、枠の残りの部分は、ADRを引き上げる改装を実行したときに使える余地として残っていると読むのが実務的だ。
観光庁「宿泊旅行統計調査」によると、2025年の旅館の客室稼働率は確定値で38.2%(速報値38.4%)だった。本稿の稼働率40%(通年平均の前提)のケースがこの実績に最も近い。稼働率40%の場合、全国平均のADRで返せる額は1室約790万円となり、枠を使い切れる規模は91室以上になる。
ADR×稼働率の2軸感度 — 1室あたり返済可能額
返済可能額は、ADRと稼働率の掛け算でほぼ比例して動く。金利3.0%・20年・NOI率30%・DSCR1.25の前提のまま、ADRと稼働率(通年平均の前提値)を5段階ずつ動かした1室あたりの返済可能額を下に示す。全国平均ADRの行は、本文の稼働率40%で789万円、50%で986万円と一致する。
| ADR \ 稼働率 | 30% | 40% | 50% | 60% | 70% |
|---|---|---|---|---|---|
| 10,000円 | 391万円 | 521万円 | 652万円 | 782万円 | 912万円 |
| 15,126円(全国) | 591万円 | 789万円 | 986万円 | 1,183万円 | 1,380万円 |
| 20,000円 | 782万円 | 1,043万円 | 1,303万円 | 1,564万円 | 1,825万円 |
| 25,000円 | 977万円 | 1,303万円 | 1,629万円 | 1,955万円 | 2,281万円 |
| 30,000円 | 1,173万円 | 1,564万円 | 1,955万円 | 2,346万円 | 2,737万円 |
ADR3万円・稼働率70%(通年平均の前提)の組み合わせでも返済可能額は1室約2,740万円で、7.2億円を使い切るには27室が要る。15室で枠を満額(1室4,800万円)まで使える組み合わせは、この表の範囲には無い。15室規模の旅館にとっては、ADR2万〜3万円帯・稼働率50〜70%で1室1,300万〜2,700万円、15室で約2億〜4.1億円が返済のめどが立つ範囲で、一般貸付の4億円の枠とおおむね重なる。
3つの投資シナリオ — 1室1,000万円・2,500万円・4,960万円の必要ADR
中央値の15室の旅館を承継・取得する3つのシナリオを置き、総事業費の8割を振興事業貸付で借りた場合の必要ADRを稼働率別に比べた。Aは承継して部分的に改装する案(1室1,000万円)、Bは取得して全面改装する案(1室2,500万円。既刊のメザニン記事の旅館モデルと同じ水準)、CはREIT旅館の取得中央値に並ぶ案(1室4,960万円)である。
| 項目 | A 承継・部分改装 | B 取得+全面改装 | C REIT中央値水準 |
|---|---|---|---|
| 1室あたり総事業費 | 1,000万円 | 2,500万円 | 4,960万円 |
| 総事業費(15室) | 1.5億円 | 3.75億円 | 7.44億円 |
| 借入(80%) | 1.2億円 | 3.0億円 | 5.95億円 |
| 使える枠 | 一般・振興とも枠内 | 一般・振興とも枠内 | 振興のみ枠内 |
| 年間元利返済(3.0%・20年) | 807万円 | 2,016万円 | 4,001万円 |
| 必要ADR 稼働率40%(通年) | 15,346円 | 38,365円 | 76,116円 |
| 必要ADR 稼働率50%(通年) | 12,277円 | 30,692円 | 60,893円 |
| 必要ADR 稼働率60%(通年) | 10,231円 | 25,577円 | 50,744円 |
| NOI利回り(全国ADR15,126円・稼働率50%・通年) | 8.3% | 3.3% | 1.7% |
Aの承継・部分改装は、稼働率40%(通年平均の前提)でも必要ADRが15,300円と全国平均並みで、NOI利回りは稼働率50%で8.3%になる。既存の営業基盤をそのまま引き継ぐ承継案件は、公庫の枠を1〜2割使う規模で完結しやすい。Bの全面改装は、必要ADRが稼働率50%(通年平均の前提)で30,700円と全国平均の約2倍になる。都道府県別で最も高い京都府でも24,400円なので、改装によって地域の上位の単価帯に移ることが前提の計画になる。Cは必要ADRが5万〜7万円台で、一般貸付の枠を超え、振興事業貸付の枠に収まる規模である。
既刊の旅館の和洋室改装、単価差は町の価格帯で+10.8%〜−33.9%が示すとおり、改装による単価の上がり幅は立地の価格帯に強く左右される。Bのような案件では、改装後のADRを周辺の上位施設の実勢に照らして置くことが、枠を使える額を見極める近道になる。
返済期間の効果 — 30年ならBの必要ADRは23,300円
必要ADRを下げる手段は、金利より返済期間のほうが効く。Bシナリオ(借入3.0億円・15室・稼働率50%)で比べると、一般貸付の13年では必要ADRが42,900円、振興事業貸付の20年では30,700円になる。1億円あたりの年間返済は13年で940万円、20年で672万円で、期間が延びるだけで28.5%軽くなる。据置期間2年を使って残り18年で返すと、据置明けの返済は20年均等より8.2%重く、必要ADRは33,200円になる。
振興事業貸付には、訪日外国人旅行者(インバウンド)への対応に必要な設備資金で、宿泊施設の新設や増改築にかかるものなら返済期間を30年以内にできる特例がある。30年で返すと年間返済は20年より24.1%軽くなり、Bの必要ADRは23,300円まで下がる。インバウンド対応の設備資金には特別利率Jが適用されるので、実際の金利は3.0%より低くなる可能性もある。客室の和洋室化や多言語対応を伴う改装は、期間と金利の両面で資金設計を組みやすい。
金利の感度も確認しておく。Bの年間返済は、2.0%で1,835万円、3.0%で2,016万円、4.5%で2,306万円で、必要ADR(稼働率50%)は27,900円・30,700円・35,100円と動く。2.0%と4.5%の差は約7,200円で、13年と20年の差(約12,200円)より小さい。期間を長く取れるかどうかが、公的融資を使う最大の利点になる。
| Bシナリオ(借入3.0億円・15室) | 年間元利返済 | 必要ADR 稼働率40%(通年) | 稼働率50% | 稼働率60% |
|---|---|---|---|---|
| 一般貸付 13年・3.0% | 2,821万円 | 53,670円 | 42,936円 | 35,780円 |
| 振興 20年・据置2年(据置後18年)・3.0% | 2,181万円 | 41,500円 | 33,200円 | 27,667円 |
| 振興 20年・3.0% | 2,016万円 | 38,365円 | 30,692円 | 25,577円 |
| インバウンド対応 30年・3.0% | 1,531万円 | 29,121円 | 23,296円 | 19,414円 |
| 振興 20年・2.0% | 1,835万円 | — | 27,925円 | — |
| 振興 20年・4.5% | 2,306万円 | — | 35,103円 | — |
都道府県別 — 返せる額は1室400万〜1,270万円、枠を使い切る規模は57〜180室
返せる額は地域の単価で大きく変わる。都道府県ごとの旅館の推定成約ADRを使い、稼働率40%(通年平均の前提。観光庁の旅館実績は2025年通年で38.2%)・金利3.0%・20年で1室あたりの返済可能額を出した。最も高い京都府はADR24,400円で1室1,270万円、兵庫県は1,160万円、神奈川県は1,114万円になる。7.2億円の枠を使い切れる規模は、京都府で57室、兵庫県で62室である。
| 都道府県 | 旅館の施設数 | 推定成約ADR | ADRの月平均N | 1室あたり返済可能額 | 7.2億円を使い切る規模 |
|---|---|---|---|---|---|
| 京都府 | 229 | 24,355円 | 194 | 1,270万円 | 56.7室 |
| 兵庫県 | 300 | 22,243円 | 257 | 1,160万円 | 62.1室 |
| 神奈川県 | 296 | 21,361円 | 265 | 1,114万円 | 64.7室 |
| 佐賀県 | 86 | 20,376円 | 88 | 1,062万円 | 67.8室 |
| 静岡県 | 524 | 18,807円 | 443 | 980万円 | 73.4室 |
| 大分県 | 330 | 18,333円 | 312 | 956万円 | 75.3室 |
| 石川県 | 172 | 18,299円 | 111 | 954万円 | 75.5室 |
| 栃木県 | 210 | 16,954円 | 206 | 884万円 | 81.5室 |
| 熊本県 | 237 | 16,932円 | 230 | 883万円 | 81.6室 |
| 広島県 | 86 | 16,920円 | 72 | 882万円 | 81.6室 |
| (中略・全47都道府県は地図に表示) | |||||
| 岩手県 | 145 | 9,027円 | 139 | 471万円 | 153.0室 |
| 沖縄県 | 47 | 8,316円 | 17 | 434万円 | 166.1室 |
| 茨城県 | 96 | 8,061円 | 95 | 420万円 | 171.3室 |
| 徳島県 | 54 | 7,686円 | 51 | 401万円 | 179.7室 |
| 宮崎県 | 55 | 7,677円 | 45 | 400万円 | 179.9室 |
上位の京都・兵庫・神奈川・佐賀・静岡・大分・石川は、いずれも温泉地や観光都市に旅館が集まる地域で、返済可能額は1室950万円を超える。反対に、ADRが8,000円前後の県では1室400万円台にとどまる。ただしこれは県全体の中央値にもとづく水準で、同じ県でも温泉地や観光地の中心部では単価が大きく変わる。ADRが県平均より高い立地の案件なら、返済可能額と使える枠はそれに比例して広がる。
承継・取得の資金設計に使う3つの確認点
1. 組合加入の段取り
7.2億円・20年の振興事業貸付は組合員向けの制度。承継では前経営者の加入状況と、新しい経営主体の加入手続きを融資の相談と同時に進める。事業承継資金なら1,500万円・据置5年以内の上乗せも使える。
2. 返済期間を先に決める
13年→20年で年間返済は28.5%、20年→30年でさらに24.1%軽くなる。インバウンド対応の増改築に当たる工事を切り分けられるかで、必要ADRは1室あたり数千円単位で動く。
3. 改装後ADRの置き方
全国ADRのままなら返せる額は1室約790万〜1,180万円(稼働率40〜60%)。それを超えて枠を使うのは、改装によって地域の上位の単価帯に移る計画がある場合に限られる。
事業承継の文脈では、事業承継税制の特例措置で贈与・相続を実行する期限が2027年12月に迫っている(事業承継税制の期限は2027年12月)。株式の移転と同じ時期に改装資金の手当ても検討する旅館は多く、公庫の枠を上限まで見込めるかどうかは、承継後の投資計画の大きさそのものに関わる。競売や任意売却で取得する場合の価格の考え方は旅館・ホテルの競売物件は買えるか、検査済証のない建物の扱いは検査済証がない宿は買えるかで整理している。
まとめ
公庫の生活衛生貸付は、旅館業の設備資金に一般貸付4億円・振興事業貸付7.2億円の枠を持つ。7.2億円は、中央値15室の旅館なら1室4,800万円で、REIT旅館の取得中央値4,960万円に並ぶ大きさである。枠の大きさで見れば、全国の旅館の半数は取得単価が中央値並みでも借入で賄える範囲に入る。
一方で、20年で返し切れる額は全国平均のADRで1室約790万〜990万円(稼働率40〜50%)であり、95%超の旅館では枠より返済力が先に上限になる。だからこそ、枠の残りの部分はADRを上げる改装の資金として使える余地だと捉えられる。承継・再生の案件では、組合加入による振興事業貸付の利用、20年・30年という返済期間の選択、改装後ADRの根拠づけの3点を組み合わせることで、公的融資を最大限に生かした投資規模を設計できる。
ご留意事項:本稿は日本政策金融公庫の公表資料にもとづく制度上の上限の整理と、前提値を置いた試算です。融資の可否・金額・金利・返済期間は公庫の個別審査で決まり、本稿の数値を保証するものではありません。制度内容は令和8年4月8日時点、金利は令和8年9月1日現在の公表値で、今後改定される場合があります。
よくある質問
Q. 旅館が公庫の生活衛生貸付で借りられる上限はいくらですか。
A. 旅館業の設備資金は、一般貸付で4億円、振興事業貸付で7億2,000万円です(令和8年度版・令和8年4月8日時点)。振興事業貸付には運転資金5,700万円の枠もあります。事業承継資金なら1,500万円、防災・環境対策資金なら3,000万円の上乗せがあります。
Q. 振興事業貸付を使うための条件は何ですか。
A. 振興計画の認定を受けた生活衛生同業組合の組合員であることと、組合の長が発行する「振興事業に係る資金証明書」が必要です。旅館業の組合の加入窓口は、営業施設がある都道府県の旅館ホテル組合です。
Q. 民泊や簡易宿所は対象になりますか。
A. 旅館業法の営業許可を受けた簡易宿所は対象です。住宅宿泊事業法による民泊と国家戦略特区の特区民泊は対象外です。
Q. 返済期間は最長何年ですか。
A. 一般貸付は13年以内、振興事業貸付の設備資金は20年以内(据置2年以内)です。インバウンド対応に必要な設備資金で、宿泊施設の新設・増改築にかかるものは30年以内です。
関連記事
- 融資年限が成立価格を42.6%動かす — 築25年で残存14年、テナーの経済学
- ホテル取得の借入可能額、100室30億円でLTV57〜63% — 金利2.0%なら価格上限28.4億円
- ホテル・宿泊業向け貸出は4.1兆円 — 設備資金61%、運転資金は5年で25%減(日銀2026)
- シニア60%+メザニン15%で旅館改装のIRRは9.2%、宿泊特化型17.6% — 劣後層が効く条件
- REITの1室あたり取得額は旅館が最高4,960万円 — 業態別285物件の再集計
- ホテル建設費は1室870万〜7,140万円|業態別3層と12商圏の成立ADR
- 観光庁2025年確定値61.6% — 速報61.8%からの修正幅を業態別に対比
参考資料・出典一覧
■ データソース
融資制度は日本政策金融公庫の公表資料(制度内容は令和8年4月8日時点、金利は令和8年9月1日現在)。旅館の施設数・客室数はメトロエンジンリサーチの施設マスター(旅館・営業中フラグ基準、2026年9月時点、客室数判明N=7,741施設)。ADRは推定成約ADR(2025年9月〜2026年8月の確定12ヶ月、都道府県別の月次値を施設数Nで加重、月平均N=6,671施設)。稼働率の実績参照値は観光庁「宿泊旅行統計調査」2025年確定値。1室あたり取得額・建設費は当サイト既刊の集計値(REIT保有旅館N=26物件ほか)。
■ 試算前提
元利均等返済・据置なし・金利年3.0%(感度2.0%・4.5%)・返済期間20年(比較に13年・30年・据置2年+18年)。NOI率は客室売上の30%、DSCRは1.25。稼働率40%・50%・60%は通年平均の前提値。シナリオは15室・借入=総事業費の80%。必要ADR=年間元利返済×1.25÷(0.30×客室数×365×稼働率)。
■ 限界・留意点
融資の可否・金額・金利・返済期間は公庫の個別審査で決まり、本稿は制度上の上限を前提にした試算である。NOI率は客室売上を分母にしており、料飲・付帯収入の比率が高い旅館では実際の返済余力は異なる。推定成約ADRはOTA公開価格からの推定値で、REIT開示実績との照合で誤差中央値は約7%。都道府県の値は県全体の水準で、同じ県でも温泉地・観光地の中心部とは差が大きい。月平均Nが小さい県(沖縄県N=17など)は値の振れが大きい。
■ 融資制度(一次資料)
- 日本政策金融公庫「生活衛生貸付のご案内」令和8年度版(制度内容は令和8年4月8日時点)
- 日本政策金融公庫「振興事業貸付」
- 日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」(令和8年9月1日現在)
- 全国旅館ホテル生活衛生同業組合連合会「加入案内」
■ 政府統計
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 施設マスター(旅館7,753施設・営業中フラグ基準)、推定成約ADR(旅館・47都道府県・2025年9月〜2026年8月、月平均N=6,671施設)、REIT保有関係マスター(2026年8月31日時点)