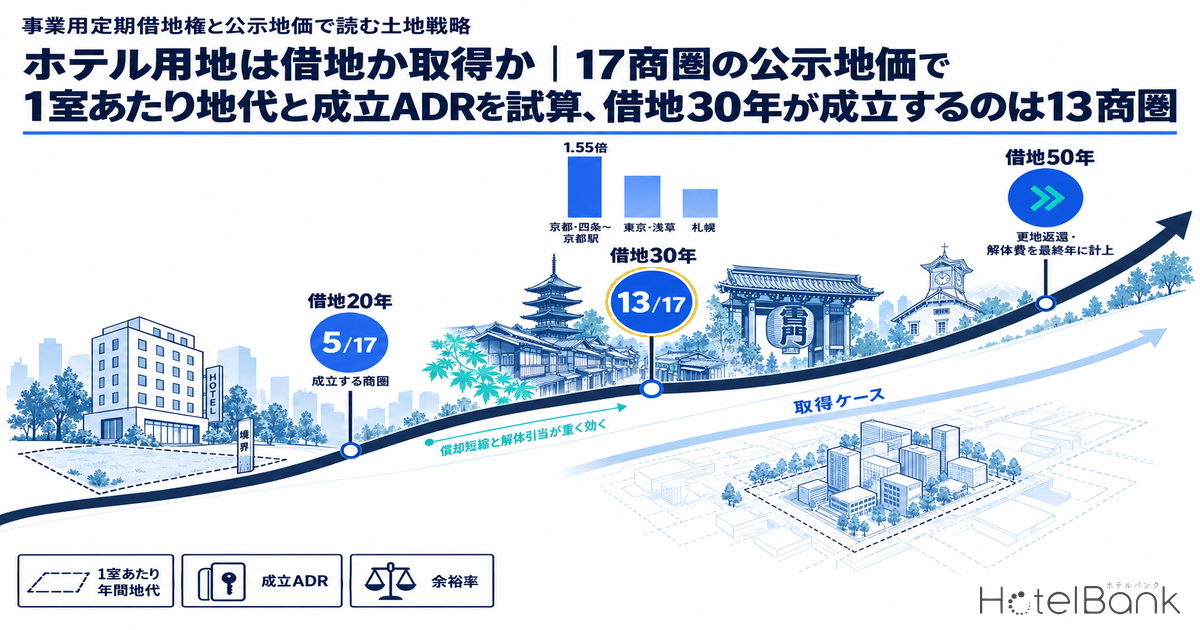
ホテルの新規開発で用地を「買う」以外の選択肢として、事業用定期借地権の活用が公有地公募や駅前再開発を中心に広がっている。地代は更地価格に期待利回りを掛けて決まるため、公示地価が1㎡あたり60万円台の商圏と1,000万円を超える商圏では、同じ利回りでも1室が背負う年間地代は10倍近く開く。本稿では国土交通省 不動産情報ライブラリの2026年地価公示から主要17商圏の商業地単価を取り、指定容積率と1室あたり延床原単位から100室・150室モデルの必要敷地と1室あたり年間地代を算出したうえで、メトロエンジンリサーチの推定成約ADRと通年の稼働仮定から「地代を払ってなお成立するADR」を取得ケースと並べて比較する。期間満了時の更地返還に伴う解体費は最終年コストとして必ず織り込み、20年・30年・50年の3ケースで成立余地を読み解く。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なる。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)で、本稿では各区のビジネスホテルの2025年9月〜2026年8月の12か月平均を「市場ADR」として用いる。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。ただし本稿の試算に用いる75/80/85%は観測値ではなく、通年の稼働仮定(モデルの入力値)である。
- 公示地価:国土交通省「地価公示」(2026年1月1日時点)の商業地標準地の1㎡あたり価格。各商圏の中心点から半径1km以内の標準地の中央値を用いる。
- 成立ADR:土地コスト(地代、または取得時の金利と固定資産税・都市計画税相当)、建物の償却と借入金利、借地では解体費引当を合計した1室あたり年間固定負担を、GOP(売上×GOP率40%)がちょうど賄うADR。資本コスト控除後の利益がゼロになる損益分岐の水準であり、投資家の目標利回りは含まない。
- データ出典:メトロエンジンリサーチ(ADR)、国土交通省 不動産情報ライブラリ(地価・容積率)
結論を先に示すと、地代利回り4%・通年OCC80%の前提では、借地30年で市場ADRが成立ADRを上回る(余裕率1.0以上)商圏は17のうち13で、京都・四条〜京都駅(1.55倍)、東京・浅草(1.45倍)、札幌(1.40倍)の順に余裕が大きい。一方で借地20年に短縮すると成立するのは5商圏に減り、建物の償却を20年で終える負担と解体引当が、地代そのものより重く効くことがわかる。取得ケースは全額借入・金利2.0%という置き方では17商圏すべてで成立するが、土地に投じる1室あたり357万〜3,191万円の初期資本を自己資金や高めの資金コストで賄う現実を織り込むと、1室あたり土地価格が1,600万円を超える東京都心4商圏では、土地の資金コストが3.5〜3.8%を超えた時点で借地が先に成立する構図になる。
- — 借地30年・地代4%・通年OCC80%で13/17商圏が成立(余裕率1.0以上)。京都・四条〜京都駅1.55、東京・浅草1.45、札幌1.40が上位。
- — 借地20年では5商圏に縮小。20年償却の追加負担34.4万円/室と解体引当が、地価の安い商圏ほど地代より重く効く。
- — 逆転点は東京都心4商圏で3.5〜3.8%。1室あたり土地価格1,600万円超では、取得側の土地資金コストがこの率を超えると借地が先に成立する。
- — 那覇・神戸・京都の逆転点は5.2〜5.9%。土地価格/室が500万円を下回る商圏では取得が先に成立し、借地なら期間延長が地代交渉より効く。
- — 境界線上の新宿駅・新橋〜浜松町は地代1ポイントで判定が入れ替わる。地代3%なら余裕率1.15〜1.16、5%なら0.89。
事業用定期借地権と一般定期借地権 — ホテル用途で使われるのはどちらか
まずは制度の整理から入りたい。借地借家法には定期借地権が3類型あり、ホテル用地で選択肢になるのは23条の事業用定期借地権と22条の一般定期借地権である。事業用定期借地権は「専ら事業の用に供する建物(居住の用に供するものを除く)」の所有を目的とし、存続期間を10年以上50年未満で定める。30年以上50年未満(1項)では更新や建物買取請求をしない旨を特約で定め、10年以上30年未満(2項)では法律上当然に更新・買取請求の規定が適用されない。どちらも公正証書による契約が要件で、公正証書を欠くと定期借地としての効力が生じない点は実務で最も注意される部分だろう。
一般定期借地権は50年以上の存続期間を要し、更新・延長・買取請求を排除する特約を書面(電磁的記録を含む)で定める。ホテルは人が継続的に居住する建物ではないため事業用定期借地権の対象になり、2008年1月施行の改正で上限が20年から50年未満に伸びて以降、ホテルを含む商業用途で使いやすくなった。実務上は、自治体が公有地にホテルを誘致する公募(例:岡崎市が2026年4月に公表した「ホテル等民間収益施設誘致事業」は事業用定期借地権の設定を前提に、2027年3月の契約・2028年度以降の供用開始を予定する)や駅前再開発で事業用定期借地権が主流で、期間は建物の償却と改装サイクルに合わせた20〜30年台が多い。一方で民間地権者との長期案件には一般定期借地権の例があり、国土交通省の事例集ではJR富山駅前のホテル(2000年竣工、敷地2,884㎡・延床14,002㎡)が一般定借60年・権利金なしで「地価評価の2.3%」を基準とする賃料形式で紹介されている。
| 項目 | 事業用定期借地権(借地借家法23条) | 一般定期借地権(22条) | 普通借地権(3条〜) |
|---|---|---|---|
| 存続期間 | 10年以上50年未満(1項:30年以上50年未満/2項:10年以上30年未満) | 50年以上 | 30年以上(更新あり) |
| 建物用途 | 専ら事業の用(居住用を除く)。ホテルは対象 | 制限なし | 制限なし |
| 契約方式 | 公正証書が必須 | 書面(電磁的記録を含む) | 書面不要(口頭でも成立) |
| 更新・買取請求 | 2項は法律上当然に更新・買取請求なし。1項は特約で排除 | 特約で更新・延長・買取請求を排除 | 更新あり。建物買取請求権あり |
| 期間満了時 | 原則として建物を収去し更地で返還 | 同左 | 更新が原則 |
| ホテル実務での位置づけ | 公有地公募・駅前再開発で主流。20〜30年台の設定が多い | 長期の民間地権者案件で例あり(富山駅前ホテル・60年) | 既存旧法借地の承継など |
期間満了時の扱いが取得との最大の違いになる。定期借地では建物買取請求権が排除されるため、借地人は原則として建物を収去し更地で返還する。つまり借地のホテルは、地代に加えて「最終年に発生する解体費」と「借地期間内で建物投資を回収し切る」という2つの時間制約を抱えており、本稿の試算ではこの2点を必ず固定負担に織り込んでいる。
17商圏の商業地公示地価 — 那覇62万円から銀座1,110万円/㎡まで、中央値で約18倍の開き
次に地価を押さえる。国土交通省 不動産情報ライブラリの地価公示(2026年1月1日時点)から、札幌・仙台・さいたま・東京23区の5商圏(神田〜東京駅、銀座〜日本橋、新宿駅、浅草、新橋〜浜松町)・横浜・名古屋・京都・大阪2商圏(梅田、心斎橋〜難波)・神戸・広島・福岡・那覇の計17商圏について、宿泊需要の中心点から半径1km以内にある商業地の標準地を集計した。対象は合計314地点で、各商圏の中央値を代表値、四分位(25〜75%)をレンジとして示す。中央値を使う理由は、銀座や新宿のように最高地点が1㎡あたり4,000万〜6,700万円に達する商圏では平均が一部の路線価最高地点に引きずられ、ホテル用地として現実的な価格帯から離れてしまうためである。
中央値が最も高いのは東京・銀座〜日本橋の1,110万円/㎡で、新宿駅780万円、新橋〜浜松町774万円、神田〜東京駅506万円と都心4商圏が500万円を超える。これに対し大阪・心斎橋〜難波314万円、梅田262万円、福岡・博多駅260万円、名古屋駅252万円、横浜駅222万円が200万〜300万円台で続き、札幌172万円、浅草170万円、広島145万円、京都144万円、仙台114万円、神戸106万円が100万円台、さいたま88万円、那覇62万円が100万円を下回る。前年比の中央値は浅草の+21.4%、心斎橋〜難波の+15.7%、梅田の+14.9%が高く、名古屋駅の+3.7%が最も穏やかだった。地価が上がり続ける商圏ほど、取得価格を固定する決断と、地代改定条項を持つ借地のどちらが有利かの判断が分かれやすい。
| 商圏(中心点) | 対象区 | 商業地 公示地価 中央値 | 四分位(25〜75%) | 前年比 中央値 | 地点数 | 指定容積率 中央値 | 中心に最も近い標準地 |
|---|---|---|---|---|---|---|---|
| 札幌・札幌駅〜大通 | 札幌市中央区 | 172万円/㎡ | 111〜370万円 | +10.0% | 14(半径1.0km) | 700% | 北1条西3丁目3番22(3,890,000円/㎡) |
| 仙台・仙台駅西口 | 仙台市青葉区 | 114万円/㎡ | 86〜233万円 | +10.0% | 27(半径1.0km) | 500% | 中央1丁目813番(4,880,000円/㎡) |
| さいたま・大宮駅 | さいたま市大宮区 | 88万円/㎡ | 59〜168万円 | +6.6% | 16(半径1.0km) | 400% | 仲町1丁目77番1(1,500,000円/㎡) |
| 東京・神田〜東京駅 | 千代田区 | 506万円/㎡ | 342〜754万円 | +13.5% | 23(半径1.0km) | 700% | 内神田2丁目9番15(4,330,000円/㎡) |
| 東京・銀座〜日本橋 | 中央区 | 1,110万円/㎡ | 505〜2,750万円 | +10.4% | 32(半径1.0km) | 800% | 銀座2丁目2番19外(49,600,000円/㎡) |
| 東京・新宿駅 | 新宿区 | 780万円/㎡ | 315〜1,420万円 | +11.8% | 21(半径1.0km) | 800% | 新宿3丁目807番1外(42,000,000円/㎡) |
| 東京・浅草 | 台東区 | 170万円/㎡ | 124〜204万円 | +21.4% | 13(半径1.0km) | 600% | 浅草1丁目16番14外(9,150,000円/㎡) |
| 東京・新橋〜浜松町 | 港区 | 774万円/㎡ | 406〜1,240万円 | +13.7% | 21(半径1.0km) | 700% | 東新橋2丁目59番6外(5,060,000円/㎡) |
| 横浜・横浜駅 | 横浜市西区 | 222万円/㎡ | 96〜418万円 | +12.4% | 14(半径1.0km) | 500% | 南幸1丁目3番1(17,100,000円/㎡) |
| 名古屋・名古屋駅 | 名古屋市中村区 | 252万円/㎡ | 127〜665万円 | +3.7% | 25(半径1.0km) | 700% | 名駅4丁目701番1外(19,800,000円/㎡) |
| 京都・四条〜京都駅 | 京都市下京区 | 144万円/㎡ | 107〜211万円 | +11.4% | 13(半径1.0km) | 700% | 松原通新町東入中野之町172番(800,000円/㎡) |
| 大阪・梅田 | 大阪市北区 | 262万円/㎡ | 209〜806万円 | +14.9% | 20(半径1.0km) | 600% | 角田町12番1外(14,500,000円/㎡) |
| 大阪・心斎橋〜難波 | 大阪市中央区 | 314万円/㎡ | 212〜1,060万円 | +15.7% | 22(半径1.0km) | 800% | 宗右衛門町46番1外(25,000,000円/㎡) |
| 神戸・三宮 | 神戸市中央区 | 106万円/㎡ | 66〜305万円 | +8.5% | 16(半径1.0km) | 600% | 三宮町1丁目7番6外(8,000,000円/㎡) |
| 広島・紙屋町〜八丁堀 | 広島市中区 | 145万円/㎡ | 94〜246万円 | +5.7% | 20(半径1.0km) | 600% | 立町4番2(1,450,000円/㎡) |
| 福岡・博多駅 | 福岡市博多区 | 260万円/㎡ | 191〜492万円 | +9.6% | 11(半径1.0km) | 500% | 博多駅前3丁目46番2外(8,180,000円/㎡) |
| 那覇・県庁前〜国際通り | 那覇市 | 62万円/㎡ | 47〜80万円 | +7.4% | 6(半径1.0km) | 400% | 久茂地3丁目1番1(2,260,000円/㎡) |
容積率と延床原単位から逆算する必要敷地 — 1室あたり年間地代は14万〜128万円(利回り4%)
地価を1室あたりのコストに落とすには、1室が占有する敷地面積が要る。本稿はビジネス系(宿泊特化)の新築で1室あたり延床23㎡(客室13〜15㎡に廊下・ロビー・機械室などの共用部を加えた水準)を基本原単位とし、各商圏の商業地標準地に記載された指定容積率の中央値で割って敷地/室を求めた。容積率700%なら23÷7=3.29㎡、400%なら5.75㎡が1室の敷地になる。100室であれば延床2,300㎡で、容積率600%の商圏なら敷地383㎡(約116坪)、150室なら575㎡が必要という計算である。実際には前面道路幅員による容積率の制限や斜線制限で指定容積率を使い切れないことが多く、ここで示す敷地は下限値として読む必要がある。前面道路の幅員によって指定容積率がどこまで削られるかは、前面道路4mで容積率600%が240%に — 商業地974地点で検証で主要6商圏について確かめている。
| 業態 | 1室あたり延床 | 100室 延床 | 150室 延床 | 容積率600%での敷地(100室) | 容積率600%での敷地(150室) |
|---|---|---|---|---|---|
| ビジネス系(宿泊特化) | 23㎡ | 2,300㎡ | 3,450㎡ | 383㎡ | 575㎡ |
| ミッド〜アッパーミッド | 35㎡ | 3,500㎡ | 5,250㎡ | 583㎡ | 875㎡ |
| フルサービス系 | 60㎡ | 6,000㎡ | 9,000㎡ | 1,000㎡ | 1,500㎡ |
敷地/室に公示地価を掛けると1室あたりの土地価格が出る。那覇の357万円から銀座〜日本橋の3,191万円まで、ここでも9倍近い差がある。注目したいのは、地価の順位と土地価格/室の順位が一致しない点である。心斎橋〜難波は地価314万円/㎡で梅田より高いが、容積率中央値が800%と高いため土地価格/室は904万円と梅田の1,006万円を下回る。名古屋駅も容積率700%が効いて828万円に収まる一方、容積率400%のさいたま・大宮駅は地価が88万円/㎡と低いのに土地価格/室は505万円で、仙台524万円や京都473万円と並ぶ。高容積の商業地ほど地価の高さを床で薄められるという、ホテル開発に固有の構造がここに表れている。
年間地代はこの土地価格/室に期待地代利回りを掛けて求める。利回りを3〜6%のレンジで置くと、4%の場合で那覇14.3万円、京都18.9万円、神戸16.3万円、札幌22.7万円、浅草26.1万円が20万円台まで、福岡47.8万円、横浜40.8万円、梅田40.2万円が40万円前後、神田〜東京駅66.5万円、新宿89.7万円、新橋〜浜松町101.7万円、銀座〜日本橋127.7万円が60万〜130万円の帯になる。1日あたりに直すと、那覇では約390円、銀座〜日本橋では約3,500円を客室1室が毎日稼いで初めて地代が賄える計算で、ADRの水準と直接比べられる形になる。
| 商圏 | 容積率 | 敷地/室 | 100室 必要敷地 | 150室 必要敷地 | 土地価格/室 | 地代3% | 地代4% | 地代5% | 地代6% |
|---|---|---|---|---|---|---|---|---|---|
| 札幌・札幌駅〜大通 | 700% | 3.29㎡ | 329㎡(99坪) | 493㎡ | 567万円 | 17.0万円 | 22.7万円 | 28.3万円 | 34.0万円 |
| 仙台・仙台駅西口 | 500% | 4.60㎡ | 460㎡(139坪) | 690㎡ | 524万円 | 15.7万円 | 21.0万円 | 26.2万円 | 31.5万円 |
| さいたま・大宮駅 | 400% | 5.75㎡ | 575㎡(174坪) | 862㎡ | 505万円 | 15.1万円 | 20.2万円 | 25.2万円 | 30.3万円 |
| 東京・神田〜東京駅 | 700% | 3.29㎡ | 329㎡(99坪) | 493㎡ | 1,663万円 | 49.9万円 | 66.5万円 | 83.1万円 | 99.8万円 |
| 東京・銀座〜日本橋 | 800% | 2.88㎡ | 288㎡(87坪) | 431㎡ | 3,191万円 | 95.7万円 | 127.7万円 | 159.6万円 | 191.5万円 |
| 東京・新宿駅 | 800% | 2.88㎡ | 288㎡(87坪) | 431㎡ | 2,242万円 | 67.3万円 | 89.7万円 | 112.1万円 | 134.6万円 |
| 東京・浅草 | 600% | 3.83㎡ | 383㎡(116坪) | 575㎡ | 652万円 | 19.6万円 | 26.1万円 | 32.6万円 | 39.1万円 |
| 東京・新橋〜浜松町 | 700% | 3.29㎡ | 329㎡(99坪) | 493㎡ | 2,543万円 | 76.3万円 | 101.7万円 | 127.2万円 | 152.6万円 |
| 横浜・横浜駅 | 500% | 4.60㎡ | 460㎡(139坪) | 690㎡ | 1,021万円 | 30.6万円 | 40.8万円 | 51.1万円 | 61.3万円 |
| 名古屋・名古屋駅 | 700% | 3.29㎡ | 329㎡(99坪) | 493㎡ | 828万円 | 24.8万円 | 33.1万円 | 41.4万円 | 49.7万円 |
| 京都・四条〜京都駅 | 700% | 3.29㎡ | 329㎡(99坪) | 493㎡ | 473万円 | 14.2万円 | 18.9万円 | 23.7万円 | 28.4万円 |
| 大阪・梅田 | 600% | 3.83㎡ | 383㎡(116坪) | 575㎡ | 1,006万円 | 30.2万円 | 40.2万円 | 50.3万円 | 60.4万円 |
| 大阪・心斎橋〜難波 | 800% | 2.88㎡ | 288㎡(87坪) | 431㎡ | 904万円 | 27.1万円 | 36.2万円 | 45.2万円 | 54.3万円 |
| 神戸・三宮 | 600% | 3.83㎡ | 383㎡(116坪) | 575㎡ | 408万円 | 12.2万円 | 16.3万円 | 20.4万円 | 24.5万円 |
| 広島・紙屋町〜八丁堀 | 600% | 3.83㎡ | 383㎡(116坪) | 575㎡ | 556万円 | 16.7万円 | 22.2万円 | 27.8万円 | 33.4万円 |
| 福岡・博多駅 | 500% | 4.60㎡ | 460㎡(139坪) | 690㎡ | 1,196万円 | 35.9万円 | 47.8万円 | 59.8万円 | 71.8万円 |
| 那覇・県庁前〜国際通り | 400% | 5.75㎡ | 575㎡(174坪) | 862㎡ | 357万円 | 10.7万円 | 14.3万円 | 17.9万円 | 21.4万円 |
地代を払ってなお成立するADR — 借地30年で13商圏、京都・浅草・札幌は余裕率1.4倍超
ここからが本稿の中核である。簡易GOPから地代を控除して「成立ADR」を求め、市場の推定成約ADRと比べる。市場ADRはメトロエンジンリサーチが各区のビジネスホテルについて算出した推定成約ADRの2025年9月〜2026年8月の12か月平均で、神戸市中央区は観測施設数が他月の6割を下回る2025年11月を外した11か月平均を用いた(横浜市西区は対象施設が5〜6施設と少なく、参考値として読まれたい)。
■ 試算前提
- 延床原単位:23㎡/室(ビジネス系)。敷地/室=23㎡÷指定容積率(商圏の商業地標準地の中央値)。
- 建物投資:1,673万円/室(鉄骨造 坪240.5万円×6.96坪。坪単価は建築着工統計に基づく2025年版の全国値で、設計監理・FF&E・開業準備費は含まない)。
- 売上:ADR×通年OCC×365日の宿泊売上のみ。GOP率40%(宿泊特化型の中位。上場REITが開示する運営ホテルのGOP率実績は2024年12月期で38.9%)。
- 借地:地代=土地価格/室×期待地代利回り(基準4%、感度3〜6%)。建物償却は借地期間と34年(試算上の設定値。税法上の法定耐用年数は鉄骨造〈骨格材4mm超〉のホテル用で29年)の短い方で均等償却。建物の借入金利2.0%。解体費は鉄骨造 坪7万円(48.7万円/室)を年率2%で上昇させた名目額を満了年に計上し、期間で均等引当。
- 取得:土地価格=公示地価中央値×敷地/室(実勢との乖離は考慮しない)。土地の借入金利1.5/2.0/2.5%、固定資産税・都市計画税相当として公示地価の0.8%(評価額=公示の7割、課税標準上限=評価額の7割、税率計1.7%)。建物償却34年、建物金利2.0%。
- 成立ADR=年間固定負担÷(GOP率×通年OCC×365)。余裕率=市場ADR÷成立ADR。1.0以上で成立余地あり。
結果を見ると、借地30年・地代4%・通年OCC80%で余裕率が1.0を超えるのは京都・四条〜京都駅、東京・浅草、札幌・札幌駅〜大通、横浜・横浜駅、神戸・三宮、東京・神田〜東京駅、福岡・博多駅、大阪・心斎橋〜難波、那覇・県庁前〜国際通り、さいたま・大宮駅、東京・新橋〜浜松町、広島・紙屋町〜八丁堀、東京・新宿駅の13商圏だった。京都・四条〜京都駅は市場ADR14,800円に対して成立ADRが9,500円で余裕率1.55倍、浅草は14,600円に対し10,100円で1.45倍、札幌は13,800円に対し9,800円で1.40倍と、いずれも地価が100万円台にとどまりながらADRが1万4,000円前後に乗る商圏である。地価とADRの比率が成立余地を決めるという当たり前の構造が、数字で確認できたことになる。
一方で余裕率が1.0を下回ったのは仙台・仙台駅西口、東京・銀座〜日本橋、名古屋・名古屋駅、大阪・梅田の4商圏だった。ただし性格は二つに分かれる。銀座〜日本橋は市場ADR17,900円が17商圏で最も高いにもかかわらず、1室あたり地代128万円が固定負担の過半を占めて成立ADRが18,800円に達する「地価先行型」である。これに対し仙台・名古屋駅・梅田は成立ADRが9,700円〜11,300円と平均的な水準にあるが、ビジネスホテルの推定成約ADRが9,300円〜10,700円にとどまる「単価先行型」で、ADRが1割上がれば成立圏に入る距離にある。新宿駅と広島は余裕率がちょうど1.0前後で、前提の置き方ひとつで判定が動く境界線上の商圏といえる。
| 商圏 | 推定成約ADR(12か月平均) | 施設数 N | 成立ADR 借地30年 | 余裕率 | 成立ADR 取得 金利1.5% | 取得 2.0% | 取得 2.5% | 余裕率(取得2.0%) |
|---|---|---|---|---|---|---|---|---|
| 札幌・札幌駅〜大通 | 13,777円 | 99〜105 | 9,833円 | 1.40 | 8,195円 | 8,437円 | 8,680円 | 1.63 |
| 仙台・仙台駅西口 | 9,285円 | 55〜56 | 9,688円 | 0.96 | 8,111円 | 8,336円 | 8,560円 | 1.11 |
| さいたま・大宮駅 | 9,840円 | 13〜15 | 9,621円 | 1.02 | 8,073円 | 8,289円 | 8,505円 | 1.19 |
| 東京・神田〜東京駅 | 16,135円 | 63〜65 | 13,586円 | 1.19 | 10,353円 | 11,064円 | 11,776円 | 1.46 |
| 東京・銀座〜日本橋 | 17,949円 | 127〜129 | 18,821円 | 0.95 | 13,363円 | 14,729円 | 16,095円 | 1.22 |
| 東京・新宿駅 | 15,640円 | 69〜78 | 15,572円 | 1.00 | 11,495円 | 12,455円 | 13,415円 | 1.26 |
| 東京・浅草 | 14,649円 | 148〜162 | 10,124円 | 1.45 | 8,362円 | 8,641円 | 8,920円 | 1.70 |
| 東京・新橋〜浜松町 | 16,801円 | 95〜98 | 16,602円 | 1.01 | 12,087円 | 13,175円 | 14,264円 | 1.28 |
| 横浜・横浜駅 | 15,033円 | 5〜6 | 11,390円 | 1.32 | 9,090円 | 9,527円 | 9,964円 | 1.58 |
| 名古屋・名古屋駅 | 10,068円 | 63〜65 | 10,728円 | 0.94 | 8,709円 | 9,064円 | 9,418円 | 1.11 |
| 京都・四条〜京都駅 | 14,768円 | 111〜118 | 9,513円 | 1.55 | 8,010円 | 8,213円 | 8,415円 | 1.80 |
| 大阪・梅田 | 10,667円 | 53〜55 | 11,338円 | 0.94 | 9,060円 | 9,491円 | 9,922円 | 1.12 |
| 大阪・心斎橋〜難波 | 12,322円 | 155〜159 | 10,989円 | 1.12 | 8,859円 | 9,246円 | 9,633円 | 1.33 |
| 神戸・三宮 | 11,061円 | 40〜40(11か月) | 9,290円 | 1.19 | 7,883円 | 8,057円 | 8,232円 | 1.37 |
| 広島・紙屋町〜八丁堀 | 9,843円 | 48〜53 | 9,796円 | 1.00 | 8,173円 | 8,411円 | 8,649円 | 1.17 |
| 福岡・博多駅 | 14,096円 | 131〜134 | 11,988円 | 1.18 | 9,434円 | 9,946円 | 10,458円 | 1.42 |
| 那覇・県庁前〜国際通り | 9,448円 | 103〜106 | 9,115円 | 1.04 | 7,782円 | 7,935円 | 8,088円 | 1.19 |
取得ケースはどうか。土地を全額借入・金利2.0%で持つ前提では、土地コストが金利2.0%+税0.8%の2.8%で済むため、成立ADRは借地30年より約1,200〜4,100円低く、17商圏すべてで余裕率1.0を超える。金利を2.5%に上げても銀座〜日本橋の16,100円が最も高く、市場ADRとの余裕率は1.12倍を保つ。年間負担だけを見れば取得が常に軽いという結論になるが、これは土地価格を金利2.0%の負債で100%調達できるという置き方の帰結であり、現実の投資では自己資本の目標リターンが乗る。そこで「取得側の土地の資金コストが何%を超えると借地(地代4%・30年)が先に成立するか」を逆算した。なお、土地を含む投下資本全体に目標NOI利回り5.0%を求める置き方で駅前商業地15都市を試算した事業用定期借地でホテルの必要ADRは最大1.4万円低下では、地代利回り4.5%の借地が15都市すべてで必要ADRを下げている。前提(目標利回り・稼働・対象地点)が異なるため水準はそのまま並べられないが、土地の資金コストを高く置くほど借地が先に成立するという方向は本稿の逆転点と同じである。
その逆転点は、土地価格/室が3,191万円の銀座〜日本橋で3.5%、新橋〜浜松町3.6%、新宿駅3.6%、神田〜東京駅3.8%と、1室あたり土地価格が1,600万円を超える東京都心4商圏では3.5〜3.8%に収まる。土地の資金コストが自己資本込みで4%を上回る投資家にとっては、これらの商圏で借地が先に成立する。逆に土地価格/室が500万円を下回る那覇(357万円・5.9%)、神戸(408万円・5.5%)、京都(473万円・5.2%)では逆転点が5.2〜5.9%まで上がり、解体引当と償却短縮の負担が地代の軽さを相殺するため、資金コストがよほど高くない限り取得が先に成立する。借地が優位に立つ単価帯は「1室あたり土地価格が概ね1,600万円超」、公示地価でいえば容積率700〜800%の商圏で500万円/㎡超の帯と整理できる。
20年・30年・50年 — 期間が短いほど地代ではなく償却と解体費が効く
借地期間を変えると成立ADRはどう動くか。借地期間内で建物投資を回収する前提では、20年契約は建物1,673万円/室を20年で償却するため年83.7万円、34年償却の49.2万円に比べ34.4万円の追加負担が1室に乗る。30年契約では追加負担は6.6万円まで縮み、50年の一般定期借地権では試算上の償却年数34年で償却が終わるため追加負担はない。この償却差は地代と無関係に全商圏へ同額で乗るので、地価の安い商圏ほど相対的に重く効く。那覇では地代4%が14.3万円/室なのに対し20年償却の追加負担が34.4万円と地代の2.4倍にもなり、銀座〜日本橋では地代128万円に対して27%にすぎない。
解体費も同じ方向に働く。鉄骨造の解体を坪7万円(2026年版の重量鉄骨造の相場4.5〜7万円の上限)、1室6.96坪で現行48.7万円/室と置き、年率2%の上昇を見込むと、名目額は20年後に72.4万円、30年後に88.2万円、50年後に131.1万円まで膨らむ。100室なら20年満了時に7,237万円、50年満了時に1.31億円の現金支出が最終年に発生する計算で、期間で均等に引き当てれば1室あたり年3.6万〜2.6万円と地代に比べて小さく見えるものの、最終年に一括で出る性質上、借地期間の後半は改装投資との資金繰りを分けて管理する必要がある。
| 期間 | 解体費の名目額(100室・年率2%で上昇) | 年間引当額(100室) | 1室あたり年間引当 | 建物償却年数(試算) |
|---|---|---|---|---|
| 20年 | 7,237万円 | 362万円 | 3.6万円 | 20年 |
| 30年 | 8,822万円 | 294万円 | 2.9万円 | 30年 |
| 50年 | 13,109万円 | 262万円 | 2.6万円 | 34年 |
3ケースを並べると、借地20年で成立するのは札幌・札幌駅〜大通、東京・神田〜東京駅、東京・浅草、横浜・横浜駅、京都・四条〜京都駅の5商圏にとどまり、30年で13商圏、50年で14商圏まで広がる。20年と50年の成立ADRの差は全商圏でほぼ一定の約3,000円で、これは償却短縮34.4万円と解体引当の差を通年OCC80%・GOP率40%で割り戻した値にほかならない。つまり地価の高い商圏で期間を延ばしても地代の重さは変わらず、地価の安い商圏では期間を延ばすだけで成立圏に入る。公有地公募で20年前後の期間が提示された場合、地方中核都市ほど「期間を30年以上に延ばす交渉」が地代交渉より効く、というのがこの表の含意である。契約年限が建物投資の回収負担をどう変えるかは、9市場で上限地代を逆算した借地でホテルを建てる事業性でも年限別に整理している。
| 商圏 | 市場ADR | 借地20年 | 余裕率 | 借地30年 | 余裕率 | 借地50年(一般定借) | 余裕率 | 借地が取得と並ぶ土地資金コスト(30年) |
|---|---|---|---|---|---|---|---|---|
| 札幌・札幌駅〜大通 | 13,777円 | 12,279円 | 1.12 | 9,833円 | 1.40 | 9,244円 | 1.49 | 4.88% |
| 仙台・仙台駅西口 | 9,285円 | 12,134円 | 0.77 | 9,688円 | 0.96 | 9,099円 | 1.02 | 5.01% |
| さいたま・大宮駅 | 9,840円 | 12,067円 | 0.82 | 9,621円 | 1.02 | 9,032円 | 1.09 | 5.08% |
| 東京・神田〜東京駅 | 16,135円 | 16,032円 | 1.01 | 13,586円 | 1.19 | 12,997円 | 1.24 | 3.77% |
| 東京・銀座〜日本橋 | 17,949円 | 21,267円 | 0.84 | 18,821円 | 0.95 | 18,232円 | 0.98 | 3.50% |
| 東京・新宿駅 | 15,640円 | 18,018円 | 0.87 | 15,572円 | 1.00 | 14,983円 | 1.04 | 3.62% |
| 東京・浅草 | 14,649円 | 12,570円 | 1.17 | 10,124円 | 1.45 | 9,535円 | 1.54 | 4.66% |
| 東京・新橋〜浜松町 | 16,801円 | 19,047円 | 0.88 | 16,602円 | 1.01 | 16,013円 | 1.05 | 3.57% |
| 横浜・横浜駅 | 15,033円 | 13,835円 | 1.09 | 11,390円 | 1.32 | 10,800円 | 1.39 | 4.13% |
| 名古屋・名古屋駅 | 10,068円 | 13,174円 | 0.76 | 10,728円 | 0.94 | 10,139円 | 0.99 | 4.35% |
| 京都・四条〜京都駅 | 14,768円 | 11,958円 | 1.23 | 9,513円 | 1.55 | 8,924円 | 1.65 | 5.21% |
| 大阪・梅田 | 10,667円 | 13,784円 | 0.77 | 11,338円 | 0.94 | 10,749円 | 0.99 | 4.14% |
| 大阪・心斎橋〜難波 | 12,322円 | 13,434円 | 0.92 | 10,989円 | 1.12 | 10,400円 | 1.18 | 4.25% |
| 神戸・三宮 | 11,061円 | 11,736円 | 0.94 | 9,290円 | 1.19 | 8,701円 | 1.27 | 5.53% |
| 広島・紙屋町〜八丁堀 | 9,843円 | 12,242円 | 0.80 | 9,796円 | 1.00 | 9,207円 | 1.07 | 4.91% |
| 福岡・博多駅 | 14,096円 | 14,434円 | 0.98 | 11,988円 | 1.18 | 11,399円 | 1.24 | 3.99% |
| 那覇・県庁前〜国際通り | 9,448円 | 11,561円 | 0.82 | 9,115円 | 1.04 | 8,526円 | 1.11 | 5.86% |
感度分析 — 地代利回り・稼働・ADRの3変数で成立ラインはどう動くか
最後に、前提を動かしたときの成立ADRの変化を3変数で確認する。第一に地代利回りである。3%から6%へ1ポイント上がるごとに成立ADRは土地価格/室×1%÷(0.4×0.8×365)だけ上がるため、土地価格/室が357万円の那覇では1ポイントあたり約310円、3,191万円の銀座〜日本橋では約2,700円動く。京都・浅草・札幌・神戸のように余裕率の大きい商圏では利回り3%でも6%でも判定が変わらず、東京都心では利回り交渉が1ポイント動くだけで成立圏と非成立圏を行き来する。那覇・さいたま・仙台・広島のように余裕率が1.0前後の商圏は、動く幅が小さくても判定が入れ替わる点に注意したい。地代の交渉余地が成立ADRを大きく動かすのは、土地価格/室が1,000万円を超える商圏に限られるといってよい。
| 商圏 | 地代3% | 地代4% | 地代5% | 地代6% | 市場ADR |
|---|---|---|---|---|---|
| 札幌・札幌駅〜大通 | 9,348円 | 9,833円 | 10,319円 | 10,804円 | 13,777円 |
| 仙台・仙台駅西口 | 9,239円 | 9,688円 | 10,137円 | 10,586円 | 9,285円 |
| さいたま・大宮駅 | 9,189円 | 9,621円 | 10,053円 | 10,486円 | 9,840円 |
| 東京・神田〜東京駅 | 12,163円 | 13,586円 | 15,009円 | 16,433円 | 16,135円 |
| 東京・銀座〜日本橋 | 16,089円 | 18,821円 | 21,553円 | 24,286円 | 17,949円 |
| 東京・新宿駅 | 13,652円 | 15,572円 | 17,492円 | 19,412円 | 15,640円 |
| 東京・浅草 | 9,566円 | 10,124円 | 10,682円 | 11,240円 | 14,649円 |
| 東京・新橋〜浜松町 | 14,424円 | 16,602円 | 18,779円 | 20,956円 | 16,801円 |
| 横浜・横浜駅 | 10,515円 | 11,390円 | 12,264円 | 13,138円 | 15,033円 |
| 名古屋・名古屋駅 | 10,019円 | 10,728円 | 11,437円 | 12,146円 | 10,068円 |
| 京都・四条〜京都駅 | 9,108円 | 9,513円 | 9,918円 | 10,323円 | 14,768円 |
| 大阪・梅田 | 10,477円 | 11,338円 | 12,200円 | 13,061円 | 10,667円 |
| 大阪・心斎橋〜難波 | 10,215円 | 10,989円 | 11,763円 | 12,537円 | 12,322円 |
| 神戸・三宮 | 8,941円 | 9,290円 | 9,640円 | 9,989円 | 11,061円 |
| 広島・紙屋町〜八丁堀 | 9,320円 | 9,796円 | 10,272円 | 10,748円 | 9,843円 |
| 福岡・博多駅 | 10,964円 | 11,988円 | 13,012円 | 14,036円 | 14,096円 |
| 那覇・県庁前〜国際通り | 8,809円 | 9,115円 | 9,421円 | 9,727円 | 9,448円 |
第二に稼働である。通年OCCを75%から85%へ動かすと、成立ADRは分母が変わるため全商圏で一律に約5.9%下がり、75%では約6.7%上がる。銀座〜日本橋では通年OCC85%なら成立ADRが17,700円まで下がって市場ADR17,900円との余裕率が1.01倍となり、通年OCC75%では20,100円で0.89倍まで下がる。稼働5ポイントは地代利回り1ポイント分に相当する商圏が多く、稼働の読みを保守的に置くなら地代の交渉幅を広く取る必要があることになる。
| 商圏 | 通年OCC75% | 通年OCC80% | 通年OCC85% | 取得2.0% 通年OCC75% | 通年OCC80% | 通年OCC85% |
|---|---|---|---|---|---|---|
| 札幌・札幌駅〜大通 | 10,489円 | 9,833円 | 9,255円 | 9,000円 | 8,437円 | 7,941円 |
| 東京・神田〜東京駅 | 14,492円 | 13,586円 | 12,787円 | 11,802円 | 11,064円 | 10,413円 |
| 東京・銀座〜日本橋 | 20,076円 | 18,821円 | 17,714円 | 15,711円 | 14,729円 | 13,863円 |
| 東京・浅草 | 10,799円 | 10,124円 | 9,528円 | 9,217円 | 8,641円 | 8,133円 |
| 京都・四条〜京都駅 | 10,147円 | 9,513円 | 8,953円 | 8,760円 | 8,213円 | 7,730円 |
| 大阪・心斎橋〜難波 | 11,721円 | 10,989円 | 10,342円 | 9,863円 | 9,246円 | 8,702円 |
| 福岡・博多駅 | 12,787円 | 11,988円 | 11,283円 | 10,609円 | 9,946円 | 9,361円 |
| 那覇・県庁前〜国際通り | 9,723円 | 9,115円 | 8,579円 | 8,464円 | 7,935円 | 7,468円 |
第三にADRである。市場ADRが±10%動いたときの余裕率は表のとおりで、基準で1.0前後の商圏は−10%で非成立圏に入り、+10%で明確な成立圏に入る。札幌や京都のように基準で1.4倍以上の余裕を持つ商圏はADRが1割下がっても1.2倍以上を保ち、地代交渉や期間交渉で守るべき幅が小さい。ADRの変動幅は都市の需要構造とインバウンド比率によって異なるため、余裕率1.2倍を目安に、それを下回る商圏では稼働と地代の両方で保守的な前提を置くことが投資判断の実務になる。
| 商圏 | 市場ADR −10% | 基準 | 市場ADR +10% | 借地30年の成立ADR |
|---|---|---|---|---|
| 札幌・札幌駅〜大通 | 1.26 | 1.40 | 1.54 | 9,833円 |
| 東京・神田〜東京駅 | 1.07 | 1.19 | 1.31 | 13,586円 |
| 東京・銀座〜日本橋 | 0.86 | 0.95 | 1.05 | 18,821円 |
| 東京・浅草 | 1.30 | 1.45 | 1.59 | 10,124円 |
| 京都・四条〜京都駅 | 1.40 | 1.55 | 1.71 | 9,513円 |
| 大阪・心斎橋〜難波 | 1.01 | 1.12 | 1.23 | 10,989円 |
| 福岡・博多駅 | 1.06 | 1.18 | 1.29 | 11,988円 |
| 那覇・県庁前〜国際通り | 0.93 | 1.04 | 1.14 | 9,115円 |
3つの変数を一度に動かすと、境界線上の商圏ほど「どの変数で守るか」が分かれる。下表は余裕率が1.00〜1.02倍の4商圏について、借地30年の余裕率を地代利回り(3〜6%)と通年の稼働仮定(75/80/85%)の2軸で並べたものである。新宿駅と新橋〜浜松町は地代を4%から3%へ1ポイント下げるだけで余裕率が1.15〜1.16倍に上がり、通年OCCを85%に置いた場合(1.07〜1.08倍)より改善幅が大きい。一方、さいたま・大宮駅と広島・紙屋町〜八丁堀では地代1ポイントの効きが0.05〜0.06倍にとどまり、通年OCCを80%から85%へ5ポイント引き上げる効果(0.07倍)のほうが大きい。地価の高い都心では地代交渉、地価の安い地方中核都市では稼働の確度が成立の分かれ目になるという、前節までの結論を2軸で確かめた形である。
| 商圏 | 通年OCC(仮定) | 地代3% | 地代4% | 地代5% | 地代6% |
|---|---|---|---|---|---|
| さいたま・大宮駅 | 75% | 1.00 | 0.96 | 0.92 | 0.88 |
| さいたま・大宮駅 | 80% | 1.07 | 1.02 | 0.98 | 0.94 |
| さいたま・大宮駅 | 85% | 1.14 | 1.09 | 1.04 | 1.00 |
| 東京・新宿駅 | 75% | 1.07 | 0.94 | 0.84 | 0.76 |
| 東京・新宿駅 | 80% | 1.15 | 1.00 | 0.89 | 0.81 |
| 東京・新宿駅 | 85% | 1.22 | 1.07 | 0.95 | 0.86 |
| 東京・新橋〜浜松町 | 75% | 1.09 | 0.95 | 0.84 | 0.75 |
| 東京・新橋〜浜松町 | 80% | 1.16 | 1.01 | 0.89 | 0.80 |
| 東京・新橋〜浜松町 | 85% | 1.24 | 1.08 | 0.95 | 0.85 |
| 広島・紙屋町〜八丁堀 | 75% | 0.99 | 0.94 | 0.90 | 0.86 |
| 広島・紙屋町〜八丁堀 | 80% | 1.06 | 1.00 | 0.96 | 0.92 |
| 広島・紙屋町〜八丁堀 | 85% | 1.12 | 1.07 | 1.02 | 0.97 |
まとめ — 借地が先に成立する商圏と、取得が先に成立する商圏
借地30年の成立余地が大きい商圏
京都・四条〜京都駅(余裕率1.55)、東京・浅草(1.45)、札幌(1.40)、横浜駅(1.32・参考値)。地価100万〜200万円台でADRが1万3,800円以上に乗り、地代4%でも1室あたり年間固定負担の17〜31%(京都17%〜横浜31%)にとどまる。
借地が取得より先に成立する単価帯
1室あたり土地価格1,600万円超(銀座〜日本橋・新橋〜浜松町・新宿駅・神田〜東京駅)。取得側の土地資金コストが3.5〜3.8%を超えると、地代4%・30年の借地が年間負担で下回る。土地取得に要する1室あたり1,663万〜3,191万円の初期資本も不要になる。
期間交渉が地代交渉より効く商圏
那覇・神戸・京都・さいたま・仙台・広島など土地価格/室500万円前後。20年契約では償却短縮34.4万円/室が地代を上回るため、30年以上への延長で成立圏に入る(京都は20年でも成立、仙台は50年で成立)。取得が先に成立する商圏でもある。
ここまでを整理すると、用地を「借りる」選択肢の成立余地は地価そのものではなく、容積率で薄めた1室あたり土地価格と市場ADRの比率、そして借地期間の長さで決まる。地価が高くADRも高い東京都心では地代利回りの1ポイントが成立の分かれ目になり、借地期間を30年以上に取れれば取得より先に成立するアップサイドがある。地価の安い地方中核都市では地代の軽さを償却短縮と解体引当が相殺するため、取得が年間負担では先に成立しつつ、借地を選ぶなら期間の延長が地代の値引きより効く。いずれも公示地価中央値・延床23㎡・GOP率40%という前提を明示したレンジ推計であり、個別の用地では前面道路や容積率の実効値、地代改定条項、保証金や前払地代の有無で数字が動く。実際の投資判断には用地ごとの詳細なフィージビリティ・スタディが必要である。
よくある質問
集計方法と出典
- 地価・容積率:国土交通省 不動産情報ライブラリの地価公示(2026年1月1日時点)から、各商圏の中心点を含む周辺タイルの商業地標準地を収集し、中心から半径1km以内(那覇のみ地点数確保のため同条件で6地点)の価格中央値・四分位・前年比中央値・指定容積率中央値を算出した。合計314地点。
- 市場ADR:メトロエンジンリサーチの推定成約ADR(各区・ビジネスホテル・エリア中央値)の2025年9月〜2026年8月の12か月平均。対象施設数は表に月次の範囲で記載。観測施設数が他月の6割を下回る月(神戸市中央区の2025年11月)は除外した。
- 建設費・解体費:建設費は建築着工統計に基づく2025年版の鉄骨造坪単価(240.5万円)、解体費は2026年版の構造別相場の重量鉄骨造の上限(坪7万円)を用いた。
- 固定資産税・都市計画税:総務省の負担調整措置の説明に基づき、評価額を公示地価の7割、商業地等の課税標準上限を評価額の7割、税率を1.7%として公示地価の0.8%相当とした。
- 法制度:借地借家法22条・23条の条文(e-Gov法令検索)および国土交通省「定期借地権の事例」。
関連記事
- ホテルが払える用地費、札幌は住宅の3.7倍・大阪は0.26倍 — 6商圏で逆算
- カプセル型の成立地価は坪899万円、ビジネス型の1.28倍 — 1ベッド10.2㎡の床効率を逆算
- 銀行店舗跡のホテル転用、延床1,000㎡は22室・必要ADR約1.7万円 — 地方39市で市場の1.1〜4.5倍
- リニア中間4駅のホテル投資|駅5km圏46施設3,943室、2036年開業へ用地公募と必要ADR
- 事業用定期借地でホテルの必要ADRは最大1.4万円低下 — 駅前商業地15都市を試算
- 借地でホテルを建てる事業性 — 9市場で上限地代を逆算、所有比1.38倍の地価に届く
- 前面道路4mで容積率600%が240%に — 商業地974地点で検証、1室あたり土地コスト2.5倍
- 商業地の取引価格は公示地価の0.86倍、上位25%で1.19倍 — ホテル用地単価の置き方を10商圏394件で検証
- ホテル用地の保有コストは年5.9% — 開業前3年で1室242万円、分岐点は地価+6%
- ホテル建替えの解体費は㎡5.1万〜14.7万円 — 容積30%減で1室原価+12%
参考資料・出典一覧
■ データソース
国土交通省 不動産情報ライブラリの地価公示(2026年1月1日時点)から17商圏の中心点半径1km以内の商業地標準地314地点(価格・前年比・指定容積率)を集計。市場ADRはメトロエンジンリサーチの推定成約ADR(各区・ビジネスホテル、2025年9月〜2026年8月の12か月平均、N=施設数は表に記載)。
■ 試算前提
延床23㎡/室、建物1,673万円/室(鉄骨造 坪240.5万円)、GOP率40%、通年OCC80%(感度75〜85%)、地代利回り4%(感度3〜6%)、建物借入金利2.0%、取得時の土地金利1.5〜2.5%+固定資産税・都市計画税相当0.8%、解体費 坪7万円を年率2%で上昇させ満了年に計上。成立ADR=年間固定負担÷(GOP率×通年OCC×365)。
■ 限界・留意点
公示地価中央値は標準地の価格で実勢の取引価格とは異なり、指定容積率は前面道路幅員や斜線制限で使い切れない場合がある。四分位は算出方法(包含・除外)により数万円単位で変わる。売上は宿泊のみでGOP率は固定、投資家の目標利回り・保証金・前払地代・地代改定は含まない損益分岐の試算であり、個別用地の評価を示すものではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(各区・ビジネスホテル、2025年9月〜2026年8月)、成立ADR試算
■ 政府統計・公的データ・法令
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年)・指定容積率
- 借地借家法(平成3年法律第90号)第22条・第23条 — e-Gov法令検索
- 国土交通省「定期借地権の事例」(富山市牛島町地区再開発・ホテル)
- 岡崎市「ホテル等民間収益施設誘致事業の募集要項」(2026年4月27日公表)
- 総務省「固定資産税の概要」(商業地等の負担調整措置)
- 全日本不動産協会「事業用借地権に関する法改正」(存続期間の上限拡大)
■ 建設費・解体費・REIT開示
免責:本稿の成立ADR・地代・解体費は、本文「■ 試算前提」に明示したレンジ推計であり、特定の用地・契約条件の評価を示すものではない。地代改定条項、保証金・前払地代、容積率の実効値、建設単価の地域差により数値は変動する。