支店の統廃合が進むと、駅前や目抜き通りの角地に、2〜3階建ての小さな建物が空く。1階には天井の高い営業室があり、奥には厚い壁で囲われた金庫室がある。上階は事務室だった。駅から近く、角地で視認性もよい。宿泊の立地としては申し分ない。ただ、この床をホテルにすると何室取れて、いくらで売れば投資が回るのかは、あまり数字で語られてこなかった。
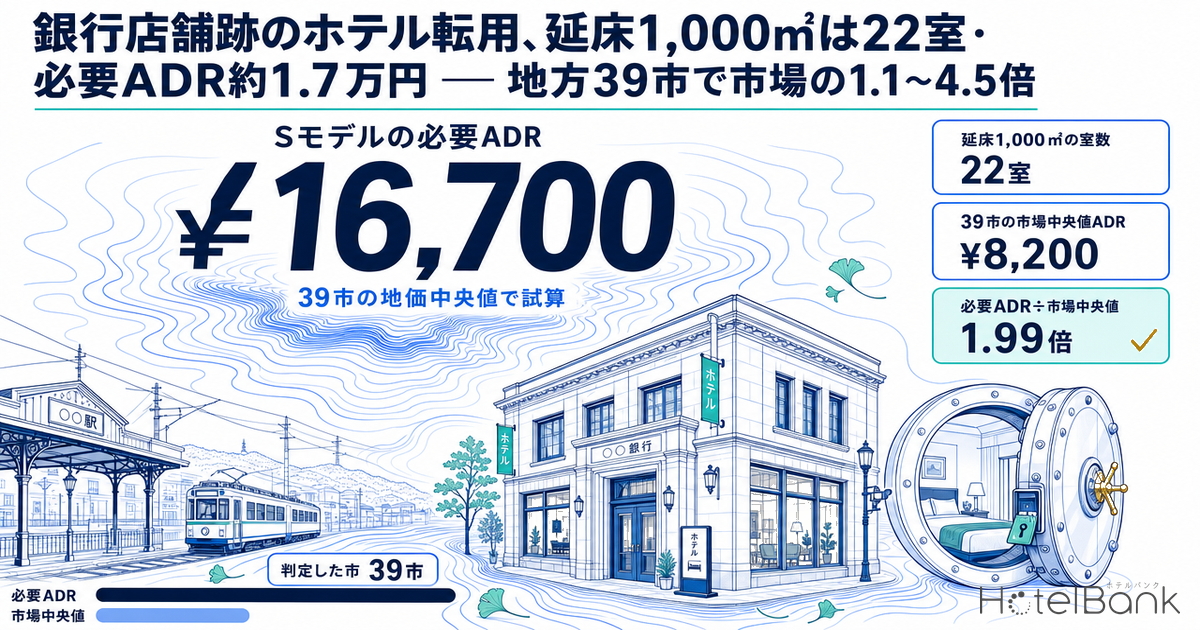
本稿では、転用元を金融機関の店舗に絞り、延床1,000㎡・2,000㎡・3,000㎡の3モデルで客室数を割り付け、取得費・改装費・開業前費用を積み上げて必要ADRを逆算する。それを県庁所在地・地方中核市39市の推定成約ADRと突き合わせた。結論を先に置くと、延床1,000㎡の典型的な支店建物で取れるのは22室で、必要ADRは39市の地価中央値で約¥16,700。市場中央値の1.13〜4.49倍(中央値1.99倍)にあたり、2,000㎡以上の規模か、既存の小規模ホテルの上位帯に価格を置く設計が成立の条件になる。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本稿の「市場中央値ADR」は2025年9月〜2026年8月の月次中央値を対象施設数で加重した12ヶ月平均です。
- OCC(稼働率):本稿では観測値としては用いず、必要ADRの逆算に使う試算上の想定値(80%)としてのみ置いています。
- 必要ADR(逆算値):想定した総投資額に対し、目標NOI利回りを満たすために必要な客室単価。必要ADR=(総投資額×目標NOI利回り)÷GOP率÷(客室数×365日×OCC)。客室売上のみで回収する保守前提の理論値で、実在プロジェクトの事業計画値ではありません。
- 掲載価格:ホステル・ゲストハウスなど補正係数が検証されていない業態は、2名1室利用時の1室あたり料金(税込・全プラン平均)のまま参考表示しています。推定成約ADRとは水準が異なるため直接比較はしていません。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 国土数値情報(地価公示 令和8年)/国土交通省 建築着工統計
- — 銀行の有人店舗は年平均416店減(2018〜2022年)。地域銀行も2023年度に実店舗が169店減り、駅前に延床1,000㎡前後の低層の箱が出てくる。
- — 延床1,000㎡の支店は22室。1階が共用部になるため延床/客室は45.5㎡と、宿泊特化型の目安(約35㎡)より3割重い。
- — Sモデルの必要ADRは約¥16,700(39市の地価中央値・通年OCC80%の想定)。市場中央値ADRの1.13〜4.49倍、中央値1.99倍。
- — 2,000㎡以上なら倍率中央値1.54倍(Lは1.46倍)。規模拡大の効果は1,000㎡→2,000㎡で最も大きい。
- — 59室以下の既存施設でSモデル水準を超えるのは4.6%(412施設中19)。小規模シティホテル上位帯の商品設計か、1階の飲食・テナント収入の組み込みが成立条件。
既刊の転用シリーズとの線引き — 転用元を金融機関の店舗に絞る
ホテルバンクではこれまで、既存建物をホテルにする判断を転用元ごとに検証してきた。オフィス転用は大箱の基準階を坪収益で比べ、百貨店跡地は14件を追って300室級の必要ADRを市場中央値の1.4〜3.1倍と見積もった。築古モール・倉庫は郊外の大スパンを扱っている。いずれも「床が大きい」ことが前提の議論だった。
銀行店舗はこの前提が逆になる。延床が小さく、階数が低く、駅から近い。そして金庫室と大スパンの営業室という、ほかの転用元にない部屋を持つ。室数が伸びないことを出発点に、どの規模・どの価格帯なら回るのかを逆算するのが本稿の役割である。判定の物差しは百貨店跡地の記事と同じ「必要ADR÷市場中央値」に揃え、倍率を直接比べられるようにした。
| 転用元 | 建物の規模感 | 立地 | 転用で効く建物条件 | 本稿との関係 |
|---|---|---|---|---|
| オフィスビル | 大箱。基準階が大きい | 都心業務地 | 基準階の奥行き・窓面・設備容量 | 坪収益で比較(既刊) |
| 百貨店跡地 | 大規模。建替え・再開発が前提 | 中心市街地 | 容積率と共同化スキーム | 必要ADRの判定軸を共用(既刊) |
| 築古モール・倉庫 | 大規模・低層 | 郊外・物流適地 | 大スパン・天井高・駐車場 | 郊外型(既刊) |
| 銀行店舗 | 延床1,000㎡前後の小箱 | 駅前・目抜き通り | 1階の営業室(大空間・大開口)、金庫室、上階の事務室 | 本稿 |
出典:ホテルバンク編集部作成
再編で出てくる床 — 銀行の有人店舗は2018〜2022年に年平均416店減った
母集団から確認する。江戸川大学の杉山敏啓氏が1873年からの国内銀行の有人店舗数を整備した研究(『江戸川大学紀要』第34号、2024年)によると、銀行店舗数は平成バブル崩壊直後の1993年ごろにピークを付け、2022年までの約30年で6,600店近く減った。減り方は一様ではなく、不良債権処理期の1999〜2005年に年平均456店、マイナス金利期の2018〜2022年に年平均416店と、2度の大量減少期がある。
足元の動きは地域銀行で追える。ニッキンの集計では、地域銀行の実店舗数は2024年3月末に8,211店で、1年間に169店(2%)減った。ここで「実店舗」と断っているのは、統廃合した店舗の多くが「店舗内店舗(ブランチ・イン・ブランチ)」として別の店舗の中に看板を残すためである。公表上の店舗数は減らなくても、建物は空く。日本経済研究センターは2021年の分析で、地域銀行の実店舗数は公表値より約1割少ないと指摘している。統計上の店舗数の減り方は、空く建物の数を必ずしも映さない。
空いた建物がどこへ向かったかについては、都市銀行の大型再編期を追った研究がある。日本大学の安藤真由子氏・曽根陽子氏の調査では、東京都中央区の都市銀行の支店は再編前の87店から48店に減り(45%減)、閉鎖された39件のうち33件(85%)は取り壊されずに用途変更されていた。東京消防庁が2002・2003年に用途変更として受理した案件でも、銀行からの変更は102件と事務所(301件)に次いで多い。ただし変更後の用途はコンビニエンスストア(15件)、物品販売店舗(12件)、飲食店・喫茶店が上位で、ホテルは上位に現れない。銀行店舗の床は、これまで主に路面の小売・飲食に吸収されてきた。
出典:国土交通省「建築着工統計調査」(e-Stat、用途別・建築主別)よりメトロエンジンリサーチ&コンサルティング作成
建物の大きさは、新築側の統計からおおよその見当がつく。建築着工統計で「金融業,保険業用」に分類された建築物は2011〜2024年に7,950棟着工しており、1棟あたりの床面積は平均768㎡(2020〜2024年は751㎡)だった。保険会社の大型ビルも含む平均値であり、街なかの支店はこれより小さいものも多い。延床1,000㎡を「典型的な支店建物」の代表モデルに置いたのはこのためである。
建物条件 — 公示地点の銀行は2階建てが6割、敷地は商業地平均の2倍強
支店建物の条件を、国土交通省の地価公示(令和8年)で確かめる。全国の商業地の公示地点6,509地点のうち、鑑定評価書の「利用現況」に銀行を含む地点が119地点あった。これを商業地全体と比べたのが下の表である。
| 項目 | 利用現況に「銀行」を含む地点 | 商業地の公示地点 全体 |
|---|---|---|
| 地点数 | N=119 | N=6,509 |
| 地積(敷地面積)の中央値 | 737㎡ | 322㎡ |
| 建物の地上階数 中央値 | 2階 | 3階 |
| 3階以下の比率 | 84.0% | 61.8% |
| 構造 S造 / RC造 / SRC造 | 45% / 44% / 9% | 46% / 27% / 10% |
| 指定容積率の中央値 | 300% | 400% |
| 容積消化率の上限目安(階数×建蔽率÷容積率)中央値 | 60% | 80% |
| 最寄駅からの距離 中央値 | 550m | 550m |
出典:国土交通省 国土数値情報(地価公示 令和8年)よりメトロエンジンリサーチ&コンサルティング作成(銀行地点 N=119、商業地 N=6,509)
銀行地点は2階建てが60.5%を占め、3階以下が84.0%に達する。敷地は中央値737㎡と商業地全体(322㎡)の2倍強で、構造はS造とRC造がほぼ半々だった。指定容積率の中央値は300%だが、各階を建蔽率いっぱいに建てたと仮定しても、容積の消化率は中央値で60%にとどまる。広い敷地に低い建物が乗っている、というのが銀行店舗の典型像である。
出典:国土交通省 国土数値情報(地価公示 令和8年)よりメトロエンジンリサーチ&コンサルティング作成
この形がホテル転用でどう効くかを、部屋ごとに見る。1階の営業室は、不特定多数の来店客が滞留する客溜りと、道路に面した大きな開口を持つ。天井が高く柱の少ない空間はロビーや朝食会場、路面の飲食テナントには向くが、客室を並べるには奥行きと開口の位置が合わない。金庫室は厚い壁と扉で囲われ、窓がなく、開口を新たに設けるのは難しい。荷物預かりやリネン庫、バーなど、窓を必要としない共用部に回すのが自然である。客室にできるのは、実質的に上階の事務室部分に限られる。
| 階 | 銀行店舗時代の典型的な使い方 | 転用後の割付(Sモデル) | 面積の効き方 |
|---|---|---|---|
| 1階 | 営業室(客溜り・窓口)、応接室、金庫室 | ロビー・フロント、朝食・ラウンジ、事務室、旧金庫室は荷物預かり・リネン庫 | 客室にしない前提。340㎡すべてが共用部 |
| 2階 | 事務室、会議室、食堂・休憩室 | 客室11室(18㎡)+廊下・階段・EV・PS | 階段2方向・EV・PSで約45㎡、廊下で残りの約28% |
| 3階 | 事務室、書庫、機械室 | 客室11室(18㎡)+廊下・階段・EV・PS | 同上 |
| 合計 | 延床1,000㎡ | 22室・客室面積396㎡ | 客室面積の延床比39.6% |
出典:メトロエンジンリサーチ&コンサルティング作成(モデル割付)
この割付で延床1,000㎡・3階建てに入るのは22室で、延床/客室は45.5㎡になる。宿泊特化型で目安とされる約35㎡より3割重く、既刊で集計した稼働中のビジネスホテル(283施設)の中央値26.2㎡・上位25%の33.5㎡と比べても大きい。1階340㎡が丸ごと共用部になり、階段・エレベーター・設備シャフトという「階ごとに必ず要る面積」を2フロア分の客室だけで負担するためである。規模を2,000㎡(4階建て)に広げると37.0㎡、3,000㎡(5階建て)で35.7㎡となり、原単位は規模とともに標準に近づく。1室あたり延床の考え方は既刊の原単位分析で詳しく扱っている。
法規の線引きは既刊『宿の改修に確認申請が要る条件』に譲るが、要点だけ置いておく。事務所・店舗からホテルへの用途変更は、変更部分が200㎡を超えれば建築確認申請が必要になり、3階以上の階をホテルに使う場合は耐火建築物等の要件がかかる。延床2,000㎡以上かつ50室以上になると、バリアフリー法により客室総数の1%以上を車いす使用者用客室とする義務が生じる(2019年9月施行)。Mモデル(2,000㎡・54室)はちょうどこの線を越える。一方、2018年6月施行の改正旅館業法で最低客室数の基準が撤廃され、玄関帳場もICT設備による代替が一定の条件で認められたことは、小箱の運営には追い風になっている。
3モデルの前提と総投資額 — 1,000㎡の支店は1室あたり3,400万円
3つのモデルに、取得から開業までの費用を積む。土地は各市の駅前商業地の公示地価(令和8年、最寄駅から500m以内の商業地点の最高価格)に敷地面積を掛けた。建物は築30年超を想定し、延床1㎡あたり6万円の残存価値とした。改装費は百貨店跡地の記事で「既存躯体活用ケース」として置いた新築比60%の134.4万円/坪をそのまま使い、比較の軸を揃えている。運営前提も通年OCC80%・GOP率35%・目標NOI利回り5.0%で共通である。
| 前提 | S(小) | M(中) | L(大) |
|---|---|---|---|
| 延床面積 | 1,000㎡(約302坪) | 2,000㎡(約605坪) | 3,000㎡(約908坪) |
| 階構成 | 地上3階(1階340㎡・2〜3階各330㎡) | 地上4階(各階500㎡) | 地上5階(1階700㎡・2〜5階各575㎡) |
| 敷地面積 | 500㎡ | 750㎡ | 1,000㎡ |
| 1階の用途 | ロビー・フロント・朝食・事務室・旧金庫室 | 同左 | 同左 |
| 客室面積(壁芯) | 18㎡ | 18㎡ | 18㎡ |
| 客室数 | 22室 | 54室 | 84室 |
| 延床/客室 | 45.5㎡ | 37.0㎡ | 35.7㎡ |
| 客室面積の延床比 | 39.6% | 48.6% | 50.4% |
| 土地取得費 | 敷地×当該市の駅前商業地の公示地価(最高地点) | 同左 | 同左 |
| 建物取得費 | 延床×6万円/㎡(築30年超の残存価値として想定) | 同左 | 同左 |
| 取得諸費用 | 土地・建物取得費の5% | 同左 | 同左 |
| 改装費 | 134.4万円/坪(新築比60%) | 同左 | 同左 |
| 予備費 | 改装費の10% | 同左 | 同左 |
| FF&E・開業前費用 | 1室150万円+1,000万円 | 同左 | 同左 |
| 運営前提 | 通年OCC80%・GOP率35%・目標NOI利回り5.0%(いずれも試算上の想定値) | 同左 | 同左 |
出典:メトロエンジンリサーチ&コンサルティング作成。改装費は国土交通省 建築着工統計に基づく新築単価の60%を仮定。OCC・GOP率・目標利回りは試算上の想定値
出典:メトロエンジンリサーチ&コンサルティング
39市の地価中央値(37.7万円/㎡)で置くと、総投資額はSモデルが7.51億円、Mが14.08億円、Lが20.63億円になる。いずれも最大の費目は改装費と予備費で、Sモデルでは総投資の約6割を占める。1室あたりに直すとSが3,414万円、Mが2,608万円、Lが2,455万円。規模が小さいほど1室あたりが重くなるのは、客室にならない1階と共用コアの改装費を少ない室数で割るからである。土地費の比率は39市で見るとSモデルで9〜65%(中央値25%)と幅があり、地方の多くの市では土地より改装費が必要ADRを決めている。
出典:メトロエンジンリサーチ&コンサルティング(通年OCC80%・GOP率35%・目標NOI利回り5.0%の想定値で逆算)
地価を横軸に取ると、必要ADRの傾きはモデルで大きく違う。地価が10万円/㎡上がるごとにSモデルは約1,200円、Lモデルは約600円ずつ必要ADRが上がる。地価10万円/㎡の市でもSモデルは約¥13,500が要り、39市の市場中央値(¥8,200)には届かない。地価が安くても小箱の必要ADRは下がりきらず、下限を決めているのは改装費と室数だということがわかる。
市場ADRとの突合 — 必要ADRは39市で市場中央値の1.13〜4.49倍
各市の地価で必要ADRを計算し、その市の推定成約ADRの中央値で割った。判定の目安は、1.2倍以下なら標準的な価格帯の延長で届く「成立圏」、1.2〜2.0倍なら上位帯への価格設定が条件、2.0倍超はホテル単独では難しく複合用途や賃貸併用を検討する帯、とした。
Sモデル(1,000㎡・22室)は1.2倍以下が2市、1.2〜2.0倍が19市、2.0倍超が18市だった。Mモデル(2,000㎡・54室)では1.2倍以下が7市・2.0倍超が7市、Lモデル(3,000㎡・84室)では1.2倍以下が7市・2.0倍超が5市に改善する。倍率の中央値はSが1.99倍、Mが1.54倍、Lが1.46倍で、延床を1,000㎡から2,000㎡に広げたときの改善幅が最も大きい。百貨店跡地の300室級(1.4〜3.1倍)と比べると、M・Lモデルは同程度の帯に入り、Sモデルは一段重い。
出典:メトロエンジンリサーチ&コンサルティング/国土交通省 国土数値情報(地価公示 令和8年)(N=39市・市場中央値の対象は計2,067施設)
倍率が低い松江市・松本市・山形市・大津市は、市域に温泉地やリゾートを含み、旅館が市場中央値を押し上げている点に注意したい。駅前の宿泊特化型が実際に競うのはビジネスホテルであり、ビジネスホテルの中央値で割り直すと、倍率はSが1.76〜4.94倍(中央値2.25倍)、Mが1.37〜3.42倍(同1.71倍)、Lが1.30〜3.10倍(同1.62倍)となって、1.2倍以下に入る市はなくなる。標準的なビジネスホテルの価格で並ぶ設計では、駅前の小箱はどの市でも回りにくい。
一方で倍率が高い側は、那覇市・姫路市・鹿児島市・大分市など、駅前の地価が高い市である。那覇市の駅前商業地は226万円/㎡、姫路市は166万円/㎡で、Sモデルでは土地費が総投資の6割前後を占める。これらの市では市場のADR水準そのものより、土地をいくらで手当てできるかが成否を分ける。土地を買わずに事業用定期借地で手当てした場合に必要ADRがどこまで下がるかは、駅前商業地15都市の定期借地試算で検証している。
出典:メトロエンジンリサーチ&コンサルティング/国土交通省 国土数値情報(地価公示 令和8年)
| 市 | 駅前商業地の公示地価(円/㎡) | 市場中央値ADR | ビジネスホテル中央値 | S 必要ADR/倍率 | M 必要ADR/倍率 | L 必要ADR/倍率 |
|---|---|---|---|---|---|---|
| 松江市(島根県) | 175,000 | ¥12,661 N=54 | ¥7,268 N=18 | ¥14,346 1.13倍 | ¥11,318 0.89倍 | ¥10,777 0.85倍 |
| 松本市(長野県) | 245,000 | ¥13,281 N=101 | ¥8,597 N=31 | ¥15,163 1.14倍 | ¥11,818 0.89倍 | ¥11,205 0.84倍 |
| 山形市(山形県) | 220,000 | ¥12,269 N=59 | ¥7,549 N=22 | ¥14,871 1.21倍 | ¥11,639 0.95倍 | ¥11,052 0.90倍 |
| 大津市(滋賀県) | 394,000 | ¥12,586 N=33 | ¥8,583 N=12 | ¥16,902 1.34倍 | ¥12,881 1.02倍 | ¥12,116 0.96倍 |
| 青森市(青森県) | 201,000 | ¥10,124 N=39 | ¥8,293 N=22 | ¥14,649 1.45倍 | ¥11,504 1.14倍 | ¥10,936 1.08倍 |
| 下関市(山口県) | 190,000 | ¥9,581 N=40 | ¥7,006 N=17 | ¥14,521 1.52倍 | ¥11,425 1.19倍 | ¥10,869 1.13倍 |
| 長野市(長野県) | 385,000 | ¥11,039 N=75 | ¥8,465 N=30 | ¥16,797 1.52倍 | ¥12,816 1.16倍 | ¥12,061 1.09倍 |
| 佐賀市(佐賀県) | 346,000 | ¥9,827 N=33 | ¥7,311 N=11 | ¥16,342 1.66倍 | ¥12,538 1.28倍 | ¥11,823 1.20倍 |
| 函館市(北海道) | 181,000 | ¥8,560 N=85 | ¥7,370 N=47 | ¥14,416 1.68倍 | ¥11,361 1.33倍 | ¥10,814 1.26倍 |
| 鳥取市(鳥取県) | 114,000 | ¥8,047 N=34 | ¥7,093 N=14 | ¥13,633 1.69倍 | ¥10,883 1.35倍 | ¥10,404 1.29倍 |
| 倉敷市(岡山県) | 216,000 | ¥8,451 N=42 | ¥7,405 N=24 | ¥14,824 1.75倍 | ¥11,611 1.37倍 | ¥11,028 1.30倍 |
| 山口市(山口県) | 165,000 | ¥8,092 N=29 | ¥7,010 N=16 | ¥14,229 1.76倍 | ¥11,247 1.39倍 | ¥10,716 1.32倍 |
| 旭川市(北海道) | 253,000 | ¥8,614 N=37 | ¥8,596 N=30 | ¥15,256 1.77倍 | ¥11,875 1.38倍 | ¥11,254 1.31倍 |
| 前橋市(群馬県) | 123,000 | ¥7,467 N=30 | ¥6,630 N=17 | ¥13,738 1.84倍 | ¥10,947 1.47倍 | ¥10,459 1.40倍 |
| 奈良市(奈良県) | 992,000 | ¥12,899 N=59 | ¥9,232 N=23 | ¥23,884 1.85倍 | ¥17,147 1.33倍 | ¥15,774 1.22倍 |
| 宮崎市(宮崎県) | 217,000 | ¥8,008 N=57 | ¥7,692 N=36 | ¥14,836 1.85倍 | ¥11,618 1.45倍 | ¥11,034 1.38倍 |
| 福島市(福島県) | 256,000 | ¥8,250 N=69 | ¥6,346 N=20 | ¥15,291 1.85倍 | ¥11,896 1.44倍 | ¥11,273 1.37倍 |
| 秋田市(秋田県) | 204,000 | ¥7,586 N=30 | ¥7,723 N=18 | ¥14,684 1.94倍 | ¥11,525 1.52倍 | ¥10,955 1.44倍 |
| 津市(三重県) | 255,000 | ¥7,703 N=27 | ¥6,710 N=14 | ¥15,280 1.98倍 | ¥11,889 1.54倍 | ¥11,266 1.46倍 |
| 水戸市(茨城県) | 265,000 | ¥7,738 N=34 | ¥7,160 N=28 | ¥15,396 1.99倍 | ¥11,960 1.55倍 | ¥11,328 1.46倍 |
| 福井市(福井県) | 454,000 | ¥8,828 N=37 | ¥9,075 N=12 | ¥17,603 1.99倍 | ¥13,309 1.51倍 | ¥12,483 1.41倍 |
| 甲府市(山梨県) | 304,000 | ¥7,809 N=37 | ¥7,505 N=26 | ¥15,852 2.03倍 | ¥12,238 1.57倍 | ¥11,566 1.48倍 |
| 高松市(香川県) | 480,000 | ¥8,189 N=71 | ¥7,957 N=52 | ¥17,906 2.19倍 | ¥13,494 1.65倍 | ¥12,642 1.54倍 |
| 盛岡市(岩手県) | 333,000 | ¥7,335 N=42 | ¥6,665 N=23 | ¥16,190 2.21倍 | ¥12,445 1.70倍 | ¥11,743 1.60倍 |
| 長崎市(長崎県) | 851,000 | ¥9,955 N=63 | ¥7,859 N=34 | ¥22,238 2.23倍 | ¥16,141 1.62倍 | ¥14,911 1.50倍 |
| 松山市(愛媛県) | 870,000 | ¥9,958 N=88 | ¥6,834 N=35 | ¥22,460 2.26倍 | ¥16,277 1.63倍 | ¥15,027 1.51倍 |
| 郡山市(福島県) | 415,000 | ¥7,459 N=51 | ¥6,590 N=25 | ¥17,148 2.30倍 | ¥13,030 1.75倍 | ¥12,245 1.64倍 |
| 和歌山市(和歌山県) | 460,000 | ¥7,272 N=44 | ¥6,031 N=27 | ¥17,673 2.43倍 | ¥13,351 1.84倍 | ¥12,520 1.72倍 |
| 岐阜市(岐阜県) | 707,000 | ¥8,355 N=32 | ¥6,743 N=21 | ¥20,557 2.46倍 | ¥15,114 1.81倍 | ¥14,031 1.68倍 |
| 高崎市(群馬県) | 522,000 | ¥7,362 N=31 | ¥6,900 N=24 | ¥18,397 2.50倍 | ¥13,794 1.87倍 | ¥12,899 1.75倍 |
| 宇都宮市(栃木県) | 530,000 | ¥7,298 N=50 | ¥7,137 N=41 | ¥18,490 2.53倍 | ¥13,851 1.90倍 | ¥12,948 1.77倍 |
| 金沢市(石川県) | 1,230,000 | ¥10,223 N=116 | ¥8,837 N=82 | ¥26,663 2.61倍 | ¥18,845 1.84倍 | ¥17,229 1.69倍 |
| 徳島市(徳島県) | 377,000 | ¥6,365 N=50 | ¥6,045 N=36 | ¥16,704 2.62倍 | ¥12,759 2.00倍 | ¥12,013 1.89倍 |
| 富山市(富山県) | 654,000 | ¥6,988 N=57 | ¥6,736 N=36 | ¥19,938 2.85倍 | ¥14,736 2.11倍 | ¥13,706 1.96倍 |
| 福山市(広島県) | 680,000 | ¥6,783 N=36 | ¥6,313 N=29 | ¥20,241 2.98倍 | ¥14,921 2.20倍 | ¥13,865 2.04倍 |
| 大分市(大分県) | 754,000 | ¥6,919 N=43 | ¥6,463 N=33 | ¥21,105 3.05倍 | ¥15,449 2.23倍 | ¥14,318 2.07倍 |
| 鹿児島市(鹿児島県) | 936,000 | ¥6,714 N=73 | ¥6,426 N=58 | ¥23,230 3.46倍 | ¥16,748 2.49倍 | ¥15,431 2.30倍 |
| 那覇市(沖縄県) | 2,260,000 | ¥10,201 N=139 | ¥9,449 N=105 | ¥38,688 3.79倍 | ¥26,194 2.57倍 | ¥23,528 2.31倍 |
| 姫路市(兵庫県) | 1,660,000 | ¥7,058 N=40 | ¥6,408 N=24 | ¥31,683 4.49倍 | ¥21,913 3.10倍 | ¥19,859 2.81倍 |
出典:メトロエンジンリサーチ&コンサルティング(市場中央値ADR・ビジネスホテル中央値は2025年9月〜2026年8月の12ヶ月平均。姫路市は対象施設が極端に少ない月を1ヶ月除外)/国土交通省 国土数値情報(地価公示 令和8年)
業態適性 — 小箱は既存小規模ホテルの上位帯に置けるか
必要ADRが市場中央値を上回るなら、次の問いは「その価格で売れている小規模ホテルが実在するか」である。39市のビジネスホテル・シティホテルのうち、推定成約ADRが取れる1,395施設(計166,832室)を客室規模別に並べた。
出典:メトロエンジンリサーチ&コンサルティング(39市・ビジネスホテル/シティホテル N=1,395施設、2025年9月〜2026年8月の12ヶ月平均)
| 業態・規模 | 対象施設数 | 下位25% | 中央値 | 上位25% | 上位10% | 基準 |
|---|---|---|---|---|---|---|
| ビジネスホテル 59室以下 | N=373 | ¥4,991 | ¥6,300 | ¥7,925 | ¥12,027 | 推定成約ADR |
| ビジネスホテル 60室以上 | N=818 | ¥6,636 | ¥7,859 | ¥9,698 | ¥12,866 | 推定成約ADR |
| シティホテル 59室以下 | N=39 | ¥8,228 | ¥10,932 | ¥16,243 | ¥28,397 | 推定成約ADR |
| シティホテル 60室以上 | N=165 | ¥8,150 | ¥10,899 | ¥14,585 | ¥19,966 | 推定成約ADR |
| ホステル・ゲストハウス(参考) | N=442 | ¥11,212 | ¥15,506 | ¥23,698 | ¥33,679 | 掲載価格(2名1室・税込) |
| ビジネスホテル 59室以下(参考) | N=360 | ¥10,021 | ¥12,107 | ¥15,324 | ¥22,156 | 掲載価格(2名1室・税込) |
出典:メトロエンジンリサーチ&コンサルティング(ホステル・ゲストハウスは補正係数が未検証のため掲載価格のまま参考表示。推定成約ADRとは比較しない)
59室以下のビジネスホテル(N=373)は中央値が¥6,300で、上位25%でも¥7,900にとどまる。Sモデルの必要ADR(地価中央値で¥16,700)はこの帯のはるか上にあり、上位10%(¥12,000)でも届かない。これに対して59室以下のシティホテル(N=39)は中央値¥10,900・上位25%¥16,200・上位10%¥28,400と、同じ小箱でも価格帯が一段高い。デザインや飲食で差別化した小規模ホテルの上位4分の1が、ちょうどSモデルの必要ADRの水準にある。
実際に、各市の59室以下の既存施設412施設のうち、自市のSモデル必要ADRを上回っているのは19施設(4.6%)、Mモデルなら39施設(9.5%)、Lモデルなら46施設(11.2%)だった。小箱で成立させるには、市場の上位5%前後に入る商品を作る必要がある、というのがこの数字の意味である。
銀行建築を転用した実在の小規模ホテルは、まさにこの上位帯の作り方を示している。東京・日本橋兜町の「K5」は、1923年竣工の旧第一銀行別館を改修して2020年に開業した。客室は2〜4階の20室で、1階と地下にはレストラン・カフェ・バー・ビアホールを入れ、客室以外の床を飲食で稼ぐ構成を取る。函館の「HakoBA 函館 by THE SHARE HOTELS」(2017年5月開業)は、1932年竣工の旧安田銀行函館支店(約760㎡)と隣接する旧美術館を一体で改修し、延床1,995.03㎡に58室を確保した。延床/客室は約34㎡で、隣の建物と合わせて規模を取ることで、小箱の原単位の重さを外している。
ホステル・ゲストハウスは推定成約ADRの補正がまだ検証されていないため判定には使っていないが、掲載価格で比べると39市の中央値は¥15,500で、59室以下のビジネスホテルの掲載価格中央値(¥12,100)を上回る。相部屋・グループ向けの客室で1室あたり売上を積む業態は、客室数を稼ぎにくい小箱と相性がよい。首都圏の供給条件はホステル投資の既刊で扱った。サービスアパートメントのように月単位の滞在を売る業態も、客室面積を広く取れるため1階の営業室を共用キッチンやラウンジに振りやすい。
小箱ゆえの成立条件 — 必要ADRを動かす5つのレバー
Sモデル(39市の地価中央値)を基準に、前提を1つずつ動かした結果が下のグラフである。
出典:メトロエンジンリサーチ&コンサルティング(参考の建替えは、同じ500㎡の敷地に容積率600%で延床3,000㎡・84室を新築、新築単価224万円/坪・解体費を含む想定)
| 改装費(新築比) | S:GOP28% | S:GOP35% | S:GOP40% | M:GOP28% | M:GOP35% | M:GOP40% |
|---|---|---|---|---|---|---|
| 40%(89.6万円/坪) | ¥16,736 | ¥13,389 | ¥11,715 | ¥12,573 | ¥10,058 | ¥8,801 |
| 60%(134.4万円/坪・基準) | ¥20,880 | ¥16,704 | ¥14,616 | ¥15,949 | ¥12,759 | ¥11,164 |
| 80%(179.2万円/坪) | ¥25,024 | ¥20,019 | ¥17,517 | ¥19,326 | ¥15,460 | ¥13,528 |
出典:メトロエンジンリサーチ&コンサルティング(39市の地価中央値37.7万円/㎡、通年OCC80%・目標NOI利回り5.0%の想定値)
第一のレバーは客室面積である。18㎡を15㎡に詰めるとSモデルは26室に増え、必要ADRは約¥14,200に下がる。第二は改装仕様で、躯体と外装を活かして設備中心の改修に絞り、改装費を新築比40%に抑えると約¥13,400になる。両方を組み合わせると約¥11,400で、同じ前提のMモデルは約¥8,700、Lモデルは約¥8,000まで下がる。M・Lモデルなら、ビジネスホテルの上位25%(60室以上で¥9,700)の手前に届く水準である。
第三は人件費の効き方で、逆向きに働く。24時間の受付や清掃の最低人員は室数に比例して減らないため、小箱ではGOP率が下がりやすい。GOP率を28%に置くとSモデルの必要ADRは約¥20,900まで上がる。改正旅館業法で認められたICT設備によるフロント代替や、清掃・リネンの外部委託でこの固定費をどこまで変動費に変えられるかが、小箱の採算を大きく左右する。
第四は1階の使い方である。本稿の試算は客室売上だけで回収する保守前提だが、K5のように1階・地下を飲食に振れば、客室にならない床からも収入が立つ。銀行店舗の転用先が歴史的にコンビニや飲食に向かってきたことを踏まえると、1階を路面テナントとして貸し、上階をホテルにする複合の組み方は立地の強みをそのまま使える。第五は規模で、HakoBAのように隣接地・隣接建物と一体で計画できれば、延床/客室を標準的な水準まで戻せる。
参考として、同じ500㎡の敷地で容積率600%を使い切る建替え(延床3,000㎡・84室)を置くと、必要ADRは約¥14,600となり、Sモデルの転用(¥16,700)を下回った。銀行店舗は容積を6割程度しか使っていないことが多く、土地代にはその未利用の容積の価値も含まれている。転用は工期と初期投資を抑えられる反面、この余白を使わないまま土地代を払う構造になる。建替えは工期が延び、建設費上昇の影響を受けやすいという別の変動要因を抱えるため、どちらが有利かは地価と容積率、工期の見通しで個別に判断する必要がある。建替え側で効く解体費と、既存不適格で容積が減る場合の1室原価への影響は、ホテル建替えの解体費の分析が詳しい。
まとめ — 駅前の小箱は「2,000㎡以上」か「上位帯」で組み立てる
銀行の有人店舗は2018〜2022年に年平均416店減り、地域銀行でも2023年度に実店舗が169店減った。店舗内店舗の形で看板が残るぶん、統計の数字以上に建物は空いている。公示地点で見る支店建物は2階建てが6割、敷地は商業地平均の2倍強で、容積は6割程度しか使っていない。駅前の一等地に、低くて小さい箱が出てくるというのが、この再編の床の姿である。
この箱をホテルにすると、延床1,000㎡で22室、延床/客室は45.5㎡と標準より3割重い。39市で逆算した必要ADRは市場中央値の1.13〜4.49倍(中央値1.99倍)で、ビジネスホテルの価格帯では届かない。成立の道筋は3つある。1つは2,000㎡以上の規模を確保すること(倍率の中央値は1.54倍に下がる)。2つ目は小規模シティホテルの上位25%(¥16,200)に入る商品を作ること。3つ目は客室面積と改装仕様を詰め、1階を飲食や路面テナントで稼ぐことだ。駅前の再生に関わる地銀・信金や、遊休不動産を持つ事業会社にとっては、建物単体で売るより、隣接地と合わせて規模を作る、あるいは1階の収益を組み込んだ形で出すほうが、ホテル側の買い手がつきやすいといえる。
集計方法と注記
対象39市は、県庁所在地と地方中核市のうち政令指定都市を除いた市で、駅前500m以内に商業地の公示地点がある市とした(高知市は該当地点がなく除外)。地価は国土数値情報(地価公示 令和8年1月1日時点)の商業地点のうち、最寄駅から500m以内で最も価格が高い地点を「駅前商業地」とした。中心市街地の電停・駅を最寄りとする地点を含む。市場中央値ADRは各市の推定成約ADRの月次中央値を、対象施設数で加重した2025年9月〜2026年8月の12ヶ月平均で、対象施設数が系列の中央値の6割を下回る月は除外した。規模・業態別の分布は、同じ期間に6ヶ月以上の推定成約ADRがある施設の平均値を用いた。
必要ADRは立地と規模の違いを比べるための理論値で、実在する物件・計画の事業計画値ではない。建物の残存価値、改装費率、FF&E・開業前費用、OCC・GOP率・目標利回りはいずれも試算上の想定値である。銀行店舗の取得は相対取引が多く、実際の取得価格は公示地価と一致しない。土地を取得せず賃借する場合や、1階を賃貸する場合は、必要ADRはこれより低くなる。地価公示の「利用現況」は鑑定評価時点の建物用途で、銀行地点の集計は現役店舗・閉鎖店舗の区別をしていない。
関連記事
- 百貨店跡地のホテル転用は14件中6件 — 必要ADRは市場中央値の1.4〜3.1倍
- オフィス転用の分岐点ADRは5,500〜10,700円 — 横浜・名古屋・仙台・大阪を坪収益で判定
- オフィスからホテルへの用途変更、成立は5都市中2都市 — 札幌5.68%・福岡5.23%
- 築古モール・倉庫が次の客室になる:商業・物流施設のホテル転用投資境界線
- 宿の改修に確認申請が要る条件|200㎡・2階建てと4号特例縮小(2025年4月〜)
- ホテル1室あたりの延床は13〜196㎡ — 同じ5,000㎡が25室にも305室にもなる
- ホステル投資が成立する首都圏の条件 — 台東150軒・渋谷27軒・さいたま1軒の供給格差
- 検査済証がない宿は買えるか — 62.5万室が1998年以前開業、2025年4月に一本化された現況調査
- 事業用定期借地でホテルの必要ADRは最大1.4万円低下 — 駅前商業地15都市を試算
- 商業地の取引価格は公示地価の0.86倍、上位25%で1.19倍 — ホテル用地単価の置き方を10商圏394件で検証
- ホテル建替えの解体費は㎡5.1万〜14.7万円 — 容積30%減で1室原価+12%
- 建築基準法の適用除外条例は31自治体 — 歴史的建築物を宿に変える3条3号ルート
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ2026
参考資料・出典一覧
■ データソース
推定成約ADRはメトロエンジンリサーチ&コンサルティングの集計(39市・2025年9月〜2026年8月、市場中央値の対象計2,067施設、規模・業態別分布はビジネスホテル・シティホテル1,395施設)。地価・建物条件は国土交通省 国土数値情報(地価公示 令和8年、商業地6,509地点・銀行を含む119地点)、建物規模は建築着工統計(金融業・保険業用 2011〜2024年 7,950棟)。
■ 試算前提
S・M・Lの3モデル(延床1,000/2,000/3,000㎡、22/54/84室、客室18㎡)。土地は各市の駅前500m以内で最高価格の商業地公示地価×敷地面積、建物は築30年超の残存価値6万円/㎡、取得諸費用5%、改装費134.4万円/坪(新築比60%)+予備費10%、FF&E・開業前費用1室150万円+1,000万円。通年OCC80%・GOP率35%・目標NOI利回り5.0%はいずれも試算上の想定値で、客室売上のみで回収する保守前提。
■ 限界・留意点
必要ADRは立地と規模を比べるための理論値で、実在物件の事業計画値ではない。銀行店舗の取得は相対取引が多く、実際の取得価格は公示地価と一致しない。改装費は参照単価を固定しており、工期中の建設費上昇は織り込んでいない。推定成約ADRはOTA公開価格からの推定値(REIT開示実績との照合で誤差中央値約7%)。地価公示の利用現況は現役・閉鎖店舗を区別していない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(39市・市場中央値の対象計2,067施設、ビジネスホテル・シティホテル1,395施設)
■ 政府統計・公的データ
- 国土交通省 国土数値情報「地価公示データ(令和8年)」
- 国土交通省「建築着工統計調査」(e-Stat、統計表ID 0003114490 用途別・建築主別)
- 厚生労働省「平成29年旅館業法の改正」(玄関帳場等の設置について)
- 仙台市「宿泊事業者の皆様へ(バリアフリー法改正・車椅子使用者用客室の設置数)」
■ 研究・業界資料
- 杉山敏啓「銀行150年にわたる国内有人店舗数の変遷:1873〜2022年」『江戸川大学紀要』第34号(2024年3月)
- 安藤真由子・曽根陽子「銀行の用途変更に関する研究」日本大学生産工学部学術講演会
- 曽根陽子・安藤真由子「銀行建物の用途変更に関する研究」日本建築学会技術報告集 第15巻第31号(2009年10月)
- 日本経済研究センター「地域銀行の店舗数、公表値より1割少なく」(2021年12月23日)
- ニッキンONLINE「地域銀、営業拠点の集約続く 23年度169カ店減少」
■ 事例(公式情報)