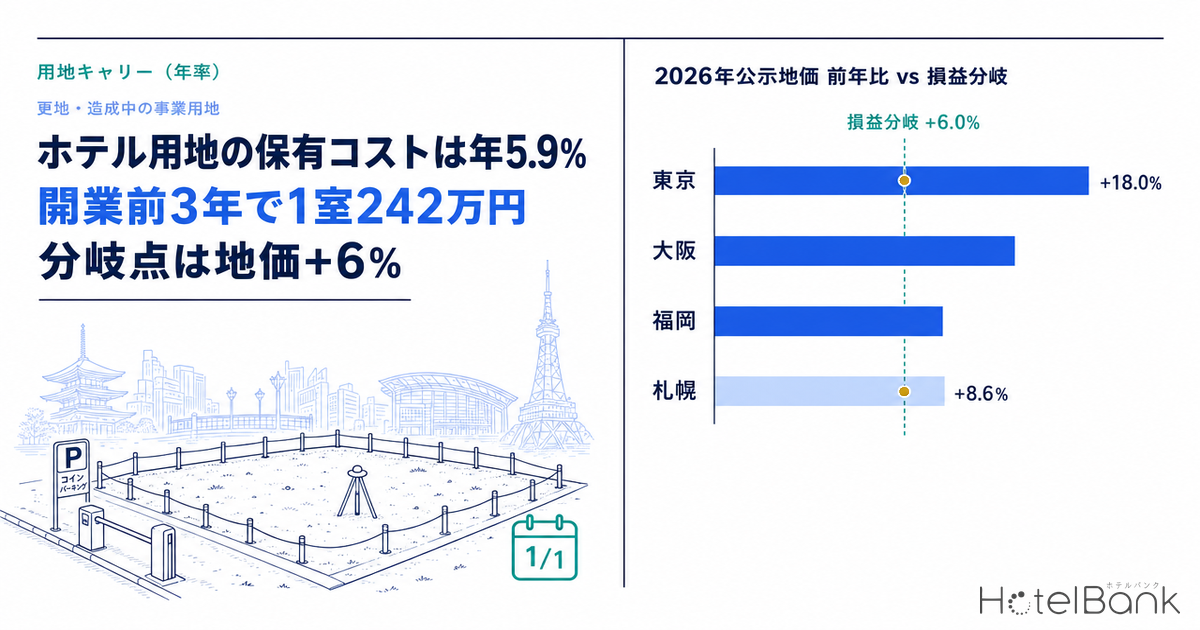
ホテル開発の投資委員会で最も見落とされやすいのは、用地を取得してから開業までの「無収益期間」に土地が食べ続けるコストである。土地は減価償却されず、稼働もせず、しかし固定資産税・都市計画税と資金コストだけは毎年きっちり発生する。本稿はこの開業前の用地保有コスト(キャリー)を、東京・大阪・福岡・札幌の商業地標準地243地点の実データで年率何%に相当するかまで分解し、「地価が年何%上がればキャリーが相殺されるか」という損益分岐まで落とし込む。
既刊との線引きを先に置く。2026年公示地価とホテル開発採算性はいくらまで用地に払えるかという取得価格の上限を扱った記事、ホテルの固定資産税は1室あたり年16万〜24万円は稼働中ホテルの保有税を扱った記事である。本稿の主語は払ってから開業するまでの間に毎年いくら乗るかであり、対象が更地・造成中の事業用地である点が唯一の差別化軸となる。建物が建つ前と後では、適用される特例も課税対象もまったく違う。
本記事における指標の定義
- キャリー(用地保有コスト):更地・造成中の事業用地を保有している間に毎年発生する費用の合計。本稿では「保有税(固定資産税+都市計画税)+資金コスト(借入利息+自己資本の機会費用)+土地管理費」と定義し、公示地価に対する年率(%)で表示する。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 公示地価:2026年地価公示(価格時点 2026年1月1日)の標準地価格。本稿の集計対象は各都市の宿泊特化型ホテルが立地しやすい商業地の標準地。
- データ出典:国土交通省 不動産情報ライブラリ(地価公示)、総務省(固定資産税制度)、メトロエンジンリサーチ&コンサルティング
- — 年5.9〜6.0% — 東京・大阪・福岡・札幌の宿泊特化型立地では、開業前の用地保有コスト(キャリー)が公示地価に対してほぼ同じ年率に収束する(商業地標準地N=243)。
- — 内訳の85%は資金コスト — 保有税は0.833%(評価70%×課税標準70%×税率1.7%)にとどまり、借入利息1.89%と自己資本の機会費用3.20%が大半を占める。
- — 損益分岐は地価+6.0%/年 — 2026年公示の前年比中央値は東京+18.0%、大阪+15.8%、福岡+9.6%、札幌+8.6%で、直近1年は4市場とも分岐点を上回った。
- — 1室あたり3年で135万〜317万円 — 福岡が最も重いのは地価ではなく容積率。指定容積500%では1室あたり敷地が8.06㎡となり、600%の6.72㎡より17%広い。
- — 効くレバーは期間と容積 — 着工〜竣工の実測中央値は単独1.74年・複合3.87年(N=39)。複合化は容積で得をして時間で払う構造にある。
結論 — 用地は年6%のスピードで費用を発生させ、地価上昇率がそれを上回るかどうかで意思決定が決まる
先に結論を置く。2026年の金利・税率・地価水準を前提にすると、都市部のホテル用地を保有するキャリーは年5.9〜6.0%である。内訳は保有税0.83%、借入利息1.89%(LTV60%・金利3.15%)、自己資本の機会費用3.20%(自己資本40%・要求利回り8%)、土地管理費が地価水準に応じて0.05〜0.10%。4市場で数値がほぼ揃うのは、キャリーの大半が地価に比例する資金コストで占められているためだ。
これは「用地を持つのは危険だ」という話ではない。時間の費用が年6%と定量化できれば、いつ仕込むかを比較可能な数字で選べるようになるという話である。2026年地価公示では全用途平均が前年比+2.8%、商業地が+4.3%と、バブル崩壊後の1992年以降で最大の上昇となった(国土交通省)。本稿が集計した4市場の宿泊特化型立地に限れば、商業地標準地の前年比中央値は東京+18.0%(N=110)、大阪+15.8%(N=72)、福岡+9.6%(N=35)、札幌+8.6%(N=26)であり、いずれも損益分岐の年6%を上回っている。過去1年の地価変動を将来にそのまま延長できるわけではないが、少なくとも直近1年においては、キャリーは地価の値上がりで賄われていたことになる。
逆に言えば、判断すべきは「用地を持つか否か」ではなく「年6%を上回る地価上昇が続く商圏か、上回らないなら何年で着工まで持ち込めるか」の2点に還元される。以下、制度の骨格、市場別のキャリー実額、実測ベースの保有期間、感応度の順に組み立てる。
制度の骨格 — 更地に効く税と、更地には効かない特例
まず税制を正確に押さえる。固定資産税は標準税率1.4%、都市計画税は制限税率0.3%で、東京23区・大阪市・福岡市・札幌市はいずれも都市計画税0.3%を採用している。都市計画税は市街化区域内の土地・家屋にのみ課される市町村税であり、市街化調整区域の用地には課されない。
重要なのは課税標準額が評価額そのものではない点である。固定資産税評価額は地価公示価格の7割程度を目安に評定される。さらに商業地等の宅地には負担調整措置が働き、課税標準額は評価額の70%が上限となる(前年度課税標準額のほうが低ければそちらが採用され、負担水準が60〜70%の範囲にあれば前年度額に据え置かれる)。したがって負担水準が上限に達している都市部の事業用地では、公示地価に対する実効的な年間保有税率は次のように積み上がる。
| 項目 | 係数・税率 | 根拠 |
|---|---|---|
| 公示地価 | 100% | 2026年地価公示(価格時点 2026年1月1日) |
| × 固定資産税評価額 | 70% | 地価公示価格の7割程度を目安に評定 |
| × 課税標準額(商業地等) | 70% | 負担調整措置。評価額の70%が課税標準額の上限 |
| × 税率(固定資産税+都市計画税) | 1.4% + 0.3% | 標準税率/制限税率。4市とも0.3%を採用 |
| = 公示地価に対する実効保有税率 | 0.833%/年 | 0.70 × 0.70 × 1.7% |
次に、更地には適用されない特例を明示しておく。住宅用地特例(小規模住宅用地は課税標準額を評価額の1/6、一般住宅用地は1/3に圧縮する制度)は、賦課期日1月1日時点で住宅が建っている土地に対する制度である。事業用地・更地には適用されない。したがって、住宅が建っていた土地を取得して解体し更地にした場合、翌年度の賦課期日からは特例が外れ、土地の税額は原理的に最大6倍まで跳ね上がる。実務上は負担調整措置により単年で6倍になるとは限らないが、方向としては確実に増える。解体のタイミングを1月1日の前に置くか後に置くかで、1年分の税額が変わるという論点はここから出てくる。
もうひとつが建物側の時間構造である。固定資産税は賦課期日(毎年1月1日)現在の現況で課税されるため、その時点で完成していない建設中の建物には家屋の固定資産税は課されない。つまり工事期間中、税は土地側でだけ発生し続ける。建物の課税が始まるのは竣工した翌年度からであり、それはほぼ開業=収益発生と同期する。無収益期間に効いてくるのは土地の税だけ、という非対称がキャリーの本質である。
| 局面 | 土地の課税 | 家屋の課税 | 収益 |
|---|---|---|---|
| 用地取得〜解体前(住宅が残存) | 住宅用地特例あり(1/6〜1/3) | 既存家屋に課税 | なし(または旧用途の残存収益) |
| 解体後〜着工〜工事期間中 | 特例なし・商業地等として満額 | なし(未完成のため) | なし |
| 竣工翌年度〜開業後 | 特例なし・商業地等として満額 | 家屋に課税開始 | あり |
4市場のキャリー実額 — 東京¥112,900/㎡・年、札幌¥62,900/㎡・年
国土交通省 不動産情報ライブラリから、各市場の宿泊特化型ホテルが立地しやすい商業地の標準地を抽出した。東京は上野・浅草・錦糸町・池袋の各周辺(N=110)、大阪は難波・日本橋・本町の各周辺(N=72)、福岡は博多駅・中洲・天神の各周辺(N=35)、札幌はすすきの・大通・札幌駅の各周辺(N=26)で、合計243地点である。都心3区(千代田・中央・港)のような超高価格帯は宿泊特化型の用地取得対象になりにくいため、意図的にホテル立地の実勢に寄せたサンプルとしている。
| 市場(標準地N) | 公示地価 中央値 | 保有税 | 借入利息 | 自己資本 機会費用 | 管理費 | 合計 (¥/㎡・年) | 年率 |
|---|---|---|---|---|---|---|---|
| 東京・上野/浅草/錦糸町/池袋(N=110) | ¥1,890,000 | ¥15,744 | ¥35,721 | ¥60,480 | ¥1,000 | ¥112,945 | 5.98% |
| 大阪・難波/日本橋/本町(N=72) | ¥1,955,000 | ¥16,285 | ¥36,950 | ¥62,560 | ¥1,000 | ¥116,795 | 5.97% |
| 福岡・博多駅/中洲/天神(N=35) | ¥2,070,000 | ¥17,243 | ¥39,123 | ¥66,240 | ¥1,000 | ¥123,606 | 5.97% |
| 札幌・すすきの/大通/札幌駅(N=26) | ¥1,045,000 | ¥8,705 | ¥19,750 | ¥33,440 | ¥1,000 | ¥62,895 | 6.02% |
4市場で年率がほぼ揃うのは、キャリーの85%が地価に比例する資金コストだからである。地価の絶対水準が違っても、率としては同じところに収束する。つまり「安い土地なら持ちやすい」という直感は率としては成立しない。安い土地は1㎡あたりの実額が小さくなるだけで、投下資本に対する時間の食われ方は変わらない。差が出るのはこの後に見る「1室あたり何㎡必要か」=容積率の側である。
金利の効き方も明示しておきたい。長期プライムレートは2026年4月に年3.00%へ引き上げられ、1997年5月以来約29年ぶりの3%台に達した後、2026年6月時点で3.15%となっている。仮に借入金利が1.0ポイント上がれば、LTV60%の前提ではキャリーは0.6ポイント押し上がり、損益分岐となる地価上昇率も同じだけ切り上がる。金利局面の転換は、用地の保有期間そのものを短くする方向に働く——これは制約であると同時に、着工判断を早める規律としても機能する。
| 公示地価 中央値 | ¥1,890,000/㎡ |
| 第1四分位/第3四分位 | ¥1,237,500/¥3,192,500 |
| 前年比 中央値 | +18.0% |
| 前年比 第1/第3四分位 | +15.1%/+19.2% |
| 指定容積率 中央値 | 600% |
何年持つことになるのか — 着工〜竣工の実測中央値は2.08年、複合用途は3.87年
キャリーの総額は「年率×保有年数」で決まる以上、保有年数の置き方が結論を左右する。当社が把握する建築計画データから、着工日と完成予定日の双方が確認できる案件(N=39)で実測すると、着工から竣工までの期間は中央値2.08年・平均3.02年だった。用途がホテル単独の案件(N=19)は中央値1.74年・平均2.25年、ホテルを含む複合用途の案件(N=20)は中央値3.87年・平均3.75年で、2倍以上の開きがある。既刊ホテル工期の実測で示した平均2.80年(単独1.96年・複合4.00年)と、母集団を更新しても同じ構造が再現している。
実際の案件では、突出して長い事例も存在する。岡山市北区野田屋町の300室案件(住宅・ホテル・店舗の複合)は着工2021年4月・完成予定2028年12月で7.75年、東京都中央区日本橋一丁目の197室案件(商業・事務所・ホテル・共同住宅の複合)も着工2020年1月・完成予定2027年10月で7.75年に達する。市街地再開発事業を伴う複合案件では、権利変換や施設建築物の段階施工により工期が長期化しやすい。一方、宇都宮市池上町の300室案件は着工2026年4月・完成予定2028年10月で2.5年と、単独用途に近いテンポで進む。同じ300室でも、事業スキームの違いが保有年数を3倍動かす。
さらに、キャリーが発生し始めるのは着工日ではなく用地取得日である。着工までの準備期間には、中高層建築物の建築に係る条例に基づく近隣説明、建築確認申請、埋蔵文化財の試掘・本調査、土壌汚染状況調査といった手続が積み上がる。埋蔵文化財については、届出に対して発掘調査の指示が出る割合が8.2%という実測がある(ホテル用地の埋蔵文化財リスク)。土壌汚染についても、届出12,507件に対し区域指定が年661件という水準で、調査・対策が着工を止める条件が実在する(ホテル用地の土壌汚染)。これらを織り込むと、準備期間は単独用途で1.0〜1.5年、複合再開発では1.5年超を見込むのが現実的である。
| 局面 | 単独ホテル | 複合用途・再開発 | 主な律速要因 |
|---|---|---|---|
| 用地取得〜着工(準備期間) | 1.0〜1.5年 | 1.5年〜 | 近隣説明、確認申請、埋蔵文化財、土壌汚染 |
| 着工〜竣工(実測中央値) | 1.74年 | 3.87年 | 構造・規模、段階施工、権利変換 |
| 竣工〜開業 | 0.2〜0.5年 | 0.3〜0.5年 | 検査、什器搬入、採用・研修 |
| 合計(用地の無収益保有期間) | 約3年 | 約5〜6年 | 本稿の感応度分析の基準期間 |
1室あたりの時間費用 — 3年で135万〜317万円、容積率が効き方を決める
投資委員会が比較しやすい単位に落とす。宿泊特化型ホテルを客室25㎡・客室部分比率62%で置くと、1室あたりの延床は40.3㎡になる。これを指定容積率で割ると1室あたりに必要な敷地面積が出る。容積600%なら6.72㎡/室、500%なら8.06㎡/室である。
| 市場 | 指定容積率 中央値 | 敷地面積 /室 | 用地費 /室 | キャリー /室・年 | 3年保有 | 5年保有 | 安定稼働時 GOP比 |
|---|---|---|---|---|---|---|---|
| 東京 | 600% | 6.72㎡ | ¥12,701,600 | ¥759,000 | ¥2,417,700 | ¥4,280,000 | 39.0% |
| 大阪 | 600% | 6.72㎡ | ¥13,138,400 | ¥784,900 | ¥2,496,400 | ¥4,418,900 | 57.0% |
| 福岡 | 500% | 8.06㎡ | ¥16,693,500 | ¥996,800 | ¥3,171,900 | ¥5,614,600 | 66.5% |
| 札幌 | 600% | 6.72㎡ | ¥7,022,800 | ¥422,700 | ¥1,346,200 | ¥2,384,200 | 34.6% |
ここで初めて市場間の差が開く。東京は用地キャリーが1室あたり年¥759,000で、安定稼働1年分のGOPの39.0%に相当する。札幌は年¥422,700で34.6%。一方、福岡は年¥996,800で66.5%に達する。福岡が重く出るのは地価が高いからではなく、抽出した宿泊特化型立地の指定容積率中央値が500%と他3市場より低く、1室あたりに必要な敷地が広くなるためである。福岡の地価中央値(¥2,070,000/㎡)と東京(¥1,890,000/㎡)の差は1割弱だが、容積の差で1室あたりの用地費は3割強開く。
ここから導けるアクションは明快である。福岡のように容積が相対的に低い商圏では、容積率の高い区画を選ぶこと、あるいは複合用途で容積を積むことが、時間の費用を圧縮する最も効率のよい手段になる。容積600%の区画を確保できれば1室あたり敷地は8.06㎡から6.72㎡へ17%縮み、キャリーも同率で軽くなる。用地選定の段階で容積率を1ランク上げる交渉は、金利を0.5ポイント下げる交渉と同じかそれ以上の効果を持つ。逆に容積・建蔽の制限が厳しい区域で1室あたりの土地コストがどこまで膨らむかは、風致地区のホテル用地、建蔽率20%で1室土地コスト5倍で全国10区域を検証している。
損益分岐 — 地価が年6.0%上がればキャリーは相殺される
キャリーは確定的に発生する費用であり、地価上昇は不確実な期待値である。両者は性質が違うため単純に相殺できるものではないが、意思決定の物差しとしては「年何%の地価上昇があればキャリーがゼロになるか」という損益分岐が最も扱いやすい。4市場とも年率5.97〜6.02%、丸めて年6.0%がその分岐点である。
2026年公示の実績値で見れば、4市場すべてが分岐点を上回った。東京は前年比中央値+18.0%でキャリー5.98%を12.0ポイント上回り、大阪+15.8%で9.8ポイント、福岡+9.6%で3.6ポイント、札幌+8.6%で2.6ポイント上回っている。全国の商業地平均が+4.3%であることを踏まえると、これら4市場の宿泊特化型立地が全国平均を大きく超えて動いていたことがわかる。直近1年に限れば、用地を持っていたことは費用ではなく利益だったということになる。
ただし、この結果を機械的に将来へ延長してはならない。地価上昇は実現するまで含み益であり、キャッシュフローとしては出ていく一方だからだ。用地取得資金を出す金融機関の側から見れば、返済原資は地価上昇ではなく開業後のNOIである。したがって実務では、地価上昇率をゼロと置いた「保守ケース」で耐えられるかを先に確認し、地価上昇はアップサイドとして別建てで評価するのが健全な設計になる。以下の感応度マトリクスはその両建てを一枚で示すためのものである。
| 保有期間\年間地価上昇率 | 0% | +2% | +4% | +6% | +8% |
|---|---|---|---|---|---|
| 2年(短期・単独用途を急ぐ) | +12.3% | +8.3% | +4.2% | −0.0% | −4.3% |
| 3年(単独用途の標準ケース) | +19.0% | +12.9% | +6.5% | −0.1% | −7.0% |
| 5年(複合用途・再開発ケース) | +33.7% | +23.3% | +12.0% | −0.2% | −13.3% |
読み方はこうなる。地価が横ばい(0%)で3年持てば、用地額の19.0%が正味の費用として消える。東京の1室あたり用地費¥12,701,600で換算すれば1室¥2,417,700、100室なら約2.4億円である。これは総事業費の見積り誤差として吸収できる規模ではなく、事業計画の独立した費用項目として最初から立てるべき数字だ。比較の目安として、1室あたりの建築費は計画31件の実測で2,067万円であり、キャリー3年分は建築費のおよそ1割に相当する規模になる。逆に地価が年4%上がれば同じ3年で6.5%まで縮み、年6%を超えれば符号が反転する。
複合用途・再開発の5年ケースはインパクトが大きい。地価横ばいで33.7%、年2%上昇でも23.3%が消える。複合案件は容積を積めるぶん1室あたりの敷地面積を圧縮できる一方で、保有期間が2倍になることで時間の費用は跳ね上がる。複合化のメリットは容積で得るが、コストは時間で払う——この構造をIRRに正しく反映させることが、複合案件の査定における最大の論点になる。
以上を投資委員会が扱う形にまとめると、保有期間・地価上昇率・金利の3変数の置き方で次の3シナリオになる。中位ケースを基準に置き、悲観ケースで耐えられるかを先に確認し、楽観ケースはアップサイドとして別建てで評価するのが健全な設計である。
| シナリオ | 保有期間 | 年率キャリー | 年間地価上昇率 | 累積純キャリー (対 用地額) | 東京・1室あたり | 100室換算 |
|---|---|---|---|---|---|---|
| 悲観(複合・再開発/金利+1.0pt/地価横ばい) | 5年 | 6.58% | 0% | +37.5% | ¥4,766,200 | 約4.77億円 |
| 中位(単独用途の標準ケース) | 3年 | 5.98% | +2% | +12.9% | ¥1,640,200 | 約1.64億円 |
| 楽観(準備期間を短縮/地価が分岐点並みに上昇) | 2年 | 5.98% | +6% | −0.0% | 実質±0 | 実質±0 |
悲観と中位の差は1室あたり¥3,126,000、100室で約3.1億円である。この幅を生んでいるのは地価の読みではなく、保有期間と金利という管理可能な2変数である点が実務上の含意になる。地価上昇率を当てにいくより、準備期間の律速要因を取得前に潰して保有年数を1年削るほうが、確実性の高いリターンになる。
暫定活用による部分回収 — 地代が地価の1%相当ならキャリーは4.98%に下がる
準備期間中の更地をコインパーキング等で暫定活用し、地代収入でキャリーを部分的に回収する選択肢がある。賃料水準は立地の時間帯別需要に大きく左右され、月極需要が薄い立地や視認性の低い区画では相場から乖離するとされる。ここでは特定の賃料相場を置くのではなく、年間地代が土地価格の何%に相当するかをパラメータとして感応度で示す。
| 暫定活用の地代水準(対 土地価格) | 実効キャリー(年率) | 3年累積(対 用地額) | 東京・1室あたり3年 |
|---|---|---|---|
| 暫定活用なし | 5.98% | 19.0% | ¥2,417,700 |
| 年0.5%相当 | 5.48% | 17.4% | ¥2,204,700 |
| 年1.0%相当 | 4.98% | 15.7% | ¥1,993,700 |
| 年2.0%相当 | 3.98% | 12.4% | ¥1,577,700 |
年1.0%相当の地代が取れれば、3年累積のキャリーは19.0%から15.7%へ、1室あたりで¥424,000縮む。100室なら約4,240万円の回収である。ただし暫定活用には留意点が2つある。第一に、駐車場等の事業用地であっても住宅用地特例は適用されないため、保有税は暫定活用の有無で変わらない。第二に、舗装・精算機・看板といった構築物は償却資産として課税対象になり得るため、運営会社が設備を設置する一括借上げ方式か、自社設置方式かで負担の帰属が変わる。契約形態の設計次第で回収効率は上下する。
もうひとつ実務的に効くのが解体タイミングの設計である。既存住宅が残る土地を取得した場合、住宅用地特例は賦課期日である1月1日時点の現況で判定される。解体を1月1日直後に実施すれば、その年度は特例が維持され、翌年度から満額課税に移行する。着工スケジュールに余裕がある案件では、この1点だけで1年分の土地税額を圧縮できる余地がある。解体そのものにかかる費用と、既存不適格による容積の目減りについてはホテル建替えの解体費は㎡5.1万〜14.7万円が実額を押さえている。
投資判断への落とし込み — 3つのチェックポイント
01 年6%を独立費用として計上する
用地キャリーは総事業費の誤差ではなく、独立した費用項目である。地価横ばい・3年保有なら用地額の19.0%。100室・東京想定で約2.4億円。IRRモデルの取得年に一括で置くのではなく、開業までの各年に按分して置くと、着工遅延の感応度が正しく効くようになる。
02 容積率で1室あたり敷地を削る
キャリーの年率は市場を問わず約6%に収束するため、圧縮できるのは分母側=1室あたり敷地面積である。容積500%を600%にできれば敷地は17%縮み、キャリーも同率で軽くなる。用地選定時の容積交渉は、金利0.5ポイントの改善以上のインパクトを持つ。
03 期間短縮が最も効くレバー
単独用途の実測中央値1.74年に対し、複合は3.87年。複合化は容積で得をして時間で払う構造にある。準備期間の律速要因(埋蔵文化財、土壌汚染、近隣説明)を取得前デューデリで前倒しできれば、そのまま累積キャリーの削減になる。
最後に、この分析の限界を明示しておく。第一に、本稿の保有税は「負担水準が上限に達している商業地等」を前提としており、前年度課税標準額が低い土地では実効税率がこれより下がる。第二に、資金コストは資本構成と要求利回りの置き方で大きく動く。全額借入なら年3.15%、自己資本比率が高いほどキャリーは重く見える。第三に、2026年公示の前年比は価格時点2026年1月1日の実績であり、将来の地価を保証しない。それでも、時間の費用を年6%という一つの数字に固定できれば、「いつ仕込むか」「何年で着工まで持ち込むか」を定量で比較できるようになる——それが本稿の実務的な結論である。
⚠ 試算に関する注意:本稿の数値は公表データと明示した前提条件に基づく簡易試算であり、実際の投資判断には個別の課税明細(固定資産課税台帳)、金融機関の与信条件、事業スキームを踏まえた詳細なフィージビリティ・スタディが必要です。税額は自治体・土地ごとの負担水準や減免制度により変動します。また、建築計画データの完成予定年は調査時点での確認申請ベースであり、今後の申請追加により件数・客室数は増加する見込みで、現時点での確定パイプラインの下限値として参照ください。
あわせて読みたい
- 2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算
- ホテルの固定資産税は1室あたり年16万〜24万円 — 保有税がNOI利回りを0.7pt削る仕組み
- ホテル工期の実測 — 計画67件の着工〜竣工2.80年、単独1.96年と複合4.00年を分ける条件
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
- ホテル用地の埋蔵文化財リスク、発掘指示は届出の8.2%
- ホテル用地の土壌汚染、区域指定は年661件 — 届出12,507件から着工が止まる条件
- 風致地区のホテル用地、建蔽率20%で1室土地コスト5倍 — 全国10区域を検証
- ホテル建替えの解体費は㎡5.1万〜14.7万円 — 容積30%減で1室原価+12%
- ホテル1室の建築費は2,067万円 — 計画31件の客室原単位35.0㎡から逆算
- ホテル取得の諸費用は価格の7.1% — 表面利回り6.5%が実質4.65%になる積み上げ試算
参考資料・出典一覧
■ データソース
2026年地価公示(国土交通省 不動産情報ライブラリ、価格時点2026年1月1日)の商業地標準地243地点(東京110/大阪72/福岡35/札幌26)。指定容積率は同ライブラリの用途地域データ。着工〜竣工期間は当社が把握する建築計画のうち着工日・完成予定日の双方が確認できる39件(単独19件・複合20件)。推定成約ADRはメトロエンジンリサーチ&コンサルティングのビジネスホテル都道府県別・直近12ヶ月平均(東京N=914/大阪N=497/福岡N=338/北海道N=430)。客室稼働率は観光庁「宿泊旅行統計調査」2025年年間確定値のビジネスホテル75.3%。税率・負担調整措置は総務省公表資料、長期プライムレートは日本銀行公表値(2026年6月時点3.15%)。
■ 試算前提
固定資産税評価額=公示地価×70%、商業地等の課税標準額=評価額×70%、税率1.7%(固定資産税1.4%+都市計画税0.3%)。資金はLTV60%・借入金利3.15%、自己資本40%・要求利回り8.0%。土地管理費は仮囲い・除草・警備を想定し¥1,000/㎡・年で固定。客室は25㎡・客室部分比率62%(1室あたり延床40.3㎡)とし、指定容積率で除して1室あたり敷地面積を算出。累積キャリーは建中金利の資本化を踏まえ複利で積み上げ、累積純キャリー=(1+年率キャリー)^n −(1+地価上昇率)^n で算出。GOP率は50%を適用。
■ 限界・留意点
保有税は負担水準が上限に達した商業地等を前提としており、前年度課税標準額が低い土地では実効税率がこれより下がる。資金コストは資本構成と要求利回りの置き方に強く依存し、全額借入なら年3.15%、自己資本比率が高いほどキャリーは重く出る。2026年公示の前年比は価格時点2026年1月1日の実績であり、将来の地価を保証しない。標準地は宿泊特化型ホテルが立地しやすい商業地に意図的に寄せた抽出であり、都心3区のような超高価格帯は含まない。建築計画データの完成予定年は確認申請ベースであり、今後の申請追加により件数・客室数は増加する見込みで、現時点の確定パイプラインの下限値として参照されたい。個別案件の判断には固定資産課税台帳・与信条件・事業スキームを踏まえた個別精査が必要である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(ビジネスホテル・都道府県別、直近12ヶ月)、建築計画データによる着工〜竣工期間の実測(N=39)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年・価格時点2026年1月1日)、用途地域・指定容積率
- 総務省「固定資産税の概要」(税率・評価・住宅用地特例)
- 総務省自治税務局固定資産税課「負担調整措置のあり方について」(令和7年5月22日)
- 観光庁「宿泊旅行統計調査」 — ビジネスホテル客室稼働率75.3%(2025年1月〜12月・通年、観光庁確定値のビジネスホテル集計)
- 国土交通省「建築物動態統計調査」(建築計画データ)
- 日本銀行「長・短期プライムレート(主要行)の推移」
■ ニュース・参考