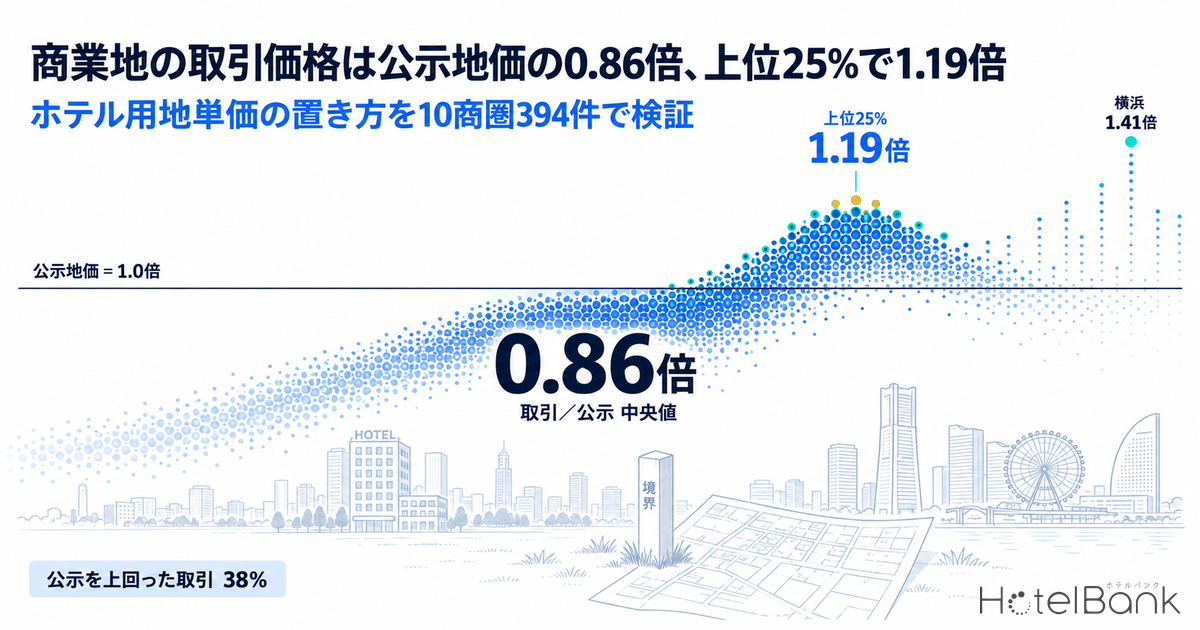
ホテル用地の稟議書や事業計画で、用地単価を何で置くか。起点になりやすいのは公示地価や路線価だが、これらは不動産鑑定や税務の「評価額」であり、実際に土地が売買された価格ではない。本稿では、国土交通省 不動産情報ライブラリの不動産取引価格情報から主要10商圏の中心区にある商業地の土地取引を集め、同じ町名にある地価公示の標準地と取引時点をそろえて照合した。照合できた394件の「取引価格÷公示地価」の倍率は中央値0.86倍、上位25%の境目で1.19倍である。
本記事における指標の定義
- 取引/公示倍率:商業地の土地取引1件ごとの㎡単価(取引総額÷土地面積)を、同じ町名・同じ用途地域にある地価公示の標準地(商業地)の㎡単価中央値で割った値。公示地価は各年1月1日時点のため、取引の四半期に合わせて前後2か年の値を按分して時点をそろえた。1.0倍を上回れば評価額より高く取引されたことを示す。
- 中心商業地の公示地価:対象区内で用途地域が商業地域、かつ指定容積率500%以上の標準地の㎡単価中央値(2026年1月1日時点)。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本稿では2025年9月〜2026年8月の12か月平均を用いた(神戸のみ、推定対象施設数が半減した2025年11月を除く11か月平均)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- データ出典:国土交通省 不動産情報ライブラリ(不動産取引価格情報・地価公示)、メトロエンジンリサーチ
- — 中央値0.86倍:主要10商圏の商業地取引394件(2023年1Q〜2026年1Q)を同じ町名の公示地価と照合すると、取引価格は中央値で公示を下回り、上位25%の境目で1.19倍。
- — 300㎡以上は上側に寄る:ホテル用地に近い300㎡以上の取引(N=90)では中央値0.90倍・上位25%1.34倍、公示を上回った取引は46%。
- — 商圏差が大きい:横浜1.41倍(N=21)・那覇1.52倍(N=12)は上振れ、名古屋0.75倍(N=131)・福岡0.76倍(N=53)は下振れ。
- — ADRとはほぼ無相関:取引/公示倍率と推定成約ADR(2025年9月〜2026年8月平均)の順位相関は−0.18で、用地の上振れはホテル需要の裏付けにならない。
- — 必要ADR +約3,000円:100室モデルで横浜の用地単価を公示地価から取引上位25%水準に置き替えると、総事業費は約7.0億円増え、GOP利回り5%の必要ADRは15,765円から18,770円へ上がる。
エグゼクティブサマリー — 中央値は公示を下回り、上位25%で上回る
結論から述べると、商業地の土地は「公示地価では買えない」とは一律にいえない。10商圏の照合394件のうち、取引価格が公示地価を上回ったのは38%で、倍率の中央値は0.86倍にとどまる。取引価格情報には小規模・不整形・奥まった画地も含まれ、幹線沿いの標準的な画地を選ぶ地価公示とは条件の異なる土地が多く混ざるためである。
しかしながら、ホテル用地に近い300㎡以上の取引(N=90)に絞ると、中央値は0.90倍、上位25%の境目は1.34倍まで上がり、公示を上回る取引は46%に増える。加えて商圏差が大きい。横浜(1.41倍)・那覇(1.52倍)・神戸・さいたま(大宮)・仙台は中央値で公示を上回り、名古屋(0.75倍)・福岡(0.76倍)・札幌・大阪・広島は下回った。
つまり、評価額からの上振れ幅は「全国一律の補正率」ではなく、商圏と画地規模で置き分けるべき前提である。100室モデルで用地単価を公示地価から取引上位25%水準へ置き替えると、横浜では総事業費が7.0億円増え、GOP利回り5%に必要なADRは約3,000円上がる。これは建設費2年分のインフレ(同じ前提で約1,173円)を上回る振れ幅である。
データと照合方法 — 取引価格を同じ町名の公示地価にぶつける
取引側のデータは、国土交通省 不動産情報ライブラリの不動産取引価格情報である。登記情報をもとに取引当事者へ送付されるアンケートの回答を、物件が特定できないよう加工して公表したもので、本稿では2023年第1四半期から2026年第1四半期までの13四半期を対象とした。取引の種類は「宅地(土地)」、地域区分は「商業地」に限り、私道を含む取引・隣地の購入・調停や競売等の注記がある取引は除いた。同一の町名・時期・総額・面積の重複は1件にまとめ、14区市で780件が残った。
比較の物差しは地価公示(各年1月1日時点、商業地)である。区の中央値どうしを比べると、名駅や梅田のような最高価格帯の標準地と、裏通りの小規模取引を並べることになり、倍率が構造的に歪む。そこで取引1件ごとに、同じ町名かつ同じ用途地域にある標準地の中央値を物差しにした。公示地価は取引の四半期に合わせて前後2か年の値を按分し、上昇局面での時点ずれを抑えている。この条件で照合できたのが394件である。
| 手順 | 内容 | 件数 |
|---|---|---|
| 1. 対象 | 10商圏の中心14区市、宅地(土地)・商業地、2023年1Q〜2026年1Q | 797件 |
| 2. 除外 | 私道を含む・隣地の購入・調停/競売等の注記あり | −12件 |
| 3. 重複整理 | 同一町名・時期・総額・面積を1件に統合 | 780件 |
| 4. 照合 | 同一町名・同一用途地域の地価公示標準地がある取引 | 394件 |
データ上の注意(必ずお読みください)
- (a) 網羅性:取引価格情報はアンケート回答に基づくため全取引を網羅しない。件数が少ない商圏では中央値が不安定になるため、全図表に件数(N=)を併記し、N<10の区・層は参考値として扱った。
- (b) 画地条件:面積・形状・接道・容積率は取引ごとに異なり、㎡単価の単純比較には限界がある。本稿では用途地域と町名で物差しをそろえ、取引面積300㎡以上/未満で層別した。
- (c) 用途:対象は「商業地」の土地取引であり、ホテル用地として取引されたと断定できるデータではない。本稿の「ホテル用地の実勢」は商業地取引からの推計である。
- (d) 出典と時点:国土交通省 不動産情報ライブラリ(不動産取引価格情報)よりメトロエンジンリサーチ&コンサルティング作成。2026年9月10日取得(調査時点)。
商圏別の取引/公示倍率 — 横浜・那覇は上振れ、名古屋・福岡は下振れ
商圏ごとの倍率を並べると、10商圏は中央値1.0倍を境に5対5に分かれた。照合20件以上の商圏で上振れが最も大きいのは横浜で、中央値1.41倍、公示を上回った取引が71%に達する。ただし横浜は西区15件・中区6件の合計で、区単位では中区が参考値にとどまる点に留意したい。倍率の中央値だけなら那覇(1.52倍・N=12)が10商圏で最も高いが、四分位の幅が0.88〜2.13倍と広く、件数も限られる。
一方、件数が最も厚い名古屋(N=131)は中央値0.75倍で、公示を上回った取引は26%にとどまった。福岡(0.76倍・N=53)、札幌(0.82倍・N=46)、大阪(0.84倍・N=51)も中央値では公示を下回る。とはいえ大阪の上位25%は1.25倍、福岡も1.16倍で、画地条件のよい取引は公示を明確に上回っている。事業計画で「公示地価どおり」に置くと、条件の揃った用地ほど上側に外れる可能性がある。
| 商圏(対象区) | 照合件数 | 取引㎡単価 中央値 | 倍率 中央値 | 四分位(Q1〜Q3) | 公示超え比率 | 300㎡以上の倍率 |
|---|---|---|---|---|---|---|
| 札幌(中央区) | 46 | ¥359,487 | 0.82倍 | 0.29〜1.10 | 39% | 0.79(N=19) |
| 仙台(青葉区) | 34 | ¥621,429 | 1.05倍 | 0.70〜1.18 | 56% | 1.14(N=10) |
| さいたま(大宮)(大宮区) | 10 | ¥736,520 | 1.15倍 | 0.81〜1.38 | 60% | —(N=2) |
| 横浜(西区・中区) | 21 | ¥890,089 | 1.41倍 | 0.86〜1.86 | 71% | —(N=2) |
| 名古屋(中村区・中区) | 131 | ¥557,143 | 0.75倍 | 0.51〜1.02 | 26% | 1.08(N=27) |
| 大阪(北区・中央区) | 51 | ¥1,500,000 | 0.84倍 | 0.53〜1.25 | 39% | 0.79(N=11) |
| 神戸(中央区) | 14 | ¥1,027,273 | 1.18倍 | 0.92〜1.36 | 71% | —(N=2) |
| 広島(中区) | 22 | ¥612,500 | 0.85倍 | 0.67〜0.97 | 18% | —(N=3) |
| 福岡(博多区・中央区) | 53 | ¥1,277,778 | 0.76倍 | 0.49〜1.16 | 32% | 0.95(N=13) |
| 那覇(那覇市全域) | 12 | ¥791,613 | 1.52倍 | 0.88〜2.13 | 67% | —(N=1) |
| 10商圏合計 | 394 | — | 0.86倍 | 0.56〜1.19 | 38% | 0.90(N=90) |
画地規模の差は、ホテル用地を考えるうえで見逃せない。10商圏合計では、300㎡未満の取引を含む全体の中央値が0.86倍なのに対し、300㎡以上(N=90)では0.90倍、上位25%は1.34倍になる。300㎡以上が10件以上ある商圏では、名古屋が全体0.75倍から1.08倍(N=27)へ、仙台が1.05倍から1.14倍(N=10)へ上がる一方、札幌(0.79倍・N=19)や大阪(0.79倍・N=11)は300㎡以上でも公示を下回っており、規模による上振れの出方は商圏で異なる。100室規模の宿泊特化型に必要な敷地は、容積率600%なら600㎡弱であり、比較対象として意識すべきはこの「大きめの画地の上側」である。
立地評価 — 中心商業地の公示地価は3年で+19〜52%
物差しとなる公示地価そのものも動いている。対象区の中心商業地(商業地域・指定容積率500%以上)の標準地中央値を2023年と2026年で比べると、大阪が+52.2%、札幌が+49.1%、横浜が+41.9%と大きく上昇した。上昇率が小さいのは神戸(+19.2%)と那覇(+19.5%)である。那覇と神戸は公示の上昇が緩やかな一方で取引/公示倍率は上振れしており、評価額の改定が取引の実勢に追いつく途中にある可能性がある。
| 商圏 | 標準地 | ㎡単価中央値 | 容積率 | 2023→26 |
|---|---|---|---|---|
| 札幌 | 24 | ¥1,730,000 | 800% | +49.1% |
| 仙台 | 68 | ¥1,030,000 | 500% | +28.8% |
| さいたま(大宮) | 8 | ¥2,340,000 | 600% | +30.0% |
| 横浜 | 60 | ¥1,420,000 | 600% | +41.9% |
| 名古屋 | 106 | ¥2,145,000 | 700% | +21.9% |
| 大阪 | 116 | ¥2,595,000 | 800% | +52.2% |
| 神戸 | 40 | ¥1,060,000 | 600% | +19.2% |
| 広島 | 48 | ¥1,270,000 | 600% | +22.2% |
| 福岡 | 42 | ¥3,220,000 | 600% | +33.1% |
| 那覇 | 6 | ¥890,000 | 600% | +19.5% |
用途地域の面では、10商圏の中心商業地はいずれも商業地域で、指定容積率の中央値は仙台の500%から札幌・大阪の800%まで幅がある。容積率が高いほど、同じ延床面積に必要な敷地は小さくなり、㎡単価の高さが1室あたりの土地コストに与える影響は薄まる。後段の100室モデルではこの容積率の差をそのまま敷地面積に反映した。
需要側との照合 — 上振れ商圏ほどADRが高いわけではない
用地が評価額から上振れている商圏は、ホテルの客室単価も取れているのか。対象区のADR(推定成約ADR、2025年9月〜2026年8月の12か月平均)と取引/公示倍率を並べると、両者の順位相関係数は−0.18で、ほぼ無相関だった。倍率が1.0倍を超えた5商圏のADR平均は約11,000円、1.0倍以下の5商圏は約12,300円で、むしろ上振れ側のほうが低い。
象徴的なのが福岡と那覇である。福岡は倍率0.76倍と公示を下回る一方、ADRは約14,900円と10商圏で最も高く、2026年6〜8月の稼働率(推定)も92.9%に達する。那覇は倍率1.52倍と上振れが大きいが、ADRは約10,200円である。用地の実勢が上振れしている理由は宿泊需要の強さだけでは説明できず、住宅・店舗・オフィスなど他用途との競合や、取引される画地の性格が効いていると考えられる。
| 商圏 | 取引/公示倍率 | ADR(12か月平均) | 稼働率(推定・6〜8月) | 対象施設/客室 | 1.5km圏客室数 2022→26 |
|---|---|---|---|---|---|
| 札幌 | 0.82倍 | ¥14,424(N=139) | 93.1% | 103施設/14,899室 | +10.0% |
| 仙台 | 1.05倍 | ¥9,690(N=72) | 90.5% | 36施設/5,522室 | +5.1% |
| さいたま(大宮) | 1.15倍 | ¥9,713(N=17) | — | 6施設/1,170室 | +18.8% |
| 横浜 | 1.41倍 | ¥13,641(N=68) | 80.0% | 59施設/12,255室 | +6.3% |
| 名古屋 | 0.75倍 | ¥9,971(N=159) | 85.6% | 96施設/17,312室 | +0.1% |
| 大阪 | 0.84倍 | ¥12,088(N=267) | 82.4% | 166施設/27,696室 | +10.3% |
| 神戸 | 1.18倍 | ¥11,625(N=64) | 89.7% | 38施設/5,475室 | -3.4% |
| 広島 | 0.85倍 | ¥10,046(N=64) | 84.4% | 56施設/5,226室 | +6.6% |
| 福岡 | 0.76倍 | ¥14,937(N=233) | 92.9% | 212施設/18,193室 | +7.7% |
| 那覇 | 1.52倍 | ¥10,198(N=143) | 88.2% | 176施設/15,261室 | +9.4% |
供給側も一様ではない。中心商業地から半径1.5km圏の客室数は、2022年末から2026年9月までにさいたま(大宮)で+18.8%、大阪で+10.3%、札幌で+10.0%増えた一方、名古屋は+0.1%、神戸は−3.4%と横ばい以下である。用地の上振れと新規供給の厚みも一致しておらず、「地価が上振れている=ホテル需要の裏付けがある」とは読めない。用地単価の置き方と、ADRの置き方は別々に検証する必要がある。
100室モデル — 用地単価を3通りに置き替えると必要ADRはどう動くか
では、用地単価の置き方は事業計画をどれだけ動かすのか。宿泊特化型100室を想定し、用地単価だけを①公示地価、②公示地価×取引倍率の中央値、③公示地価×取引倍率の上位25%の3ケースに置き替えた。①は対象区の中心商業地の標準地中央値、②③はそれに商圏別の倍率を掛けた値である。取引㎡単価の中央値そのものを使わないのは、裏通りの小規模取引が多い取引データの画地構成をそのまま用地単価に持ち込まないためである。
| 試算前提 | 設定値 | 根拠 |
|---|---|---|
| 客室数・延床面積 | 100室・3,100㎡(1室31㎡) | 国土交通省「建築物動態統計調査」の宿泊施設計画(主用途ホテル・50室以上、N=28)の1室あたり延床面積中央値30.9㎡ |
| 敷地面積 | 延床面積÷(指定容積率×消化率90%) | 各商圏の中心商業地の指定容積率中央値(仙台500%〜札幌・大阪800%) |
| 建設費 Stage 1 | S造 240.5万円/坪 → 22.55億円 | 国土交通省 建築着工統計ベースの2025年実績(archi-book 2025年版) |
| 建設費 Stage 2 | 2026年+5.3%・2027年+5.0%を複利 → 24.94億円 | Turner & Townsend 日本の建設費上昇率予測 |
| その他費用 | 建設費の15%(設計監理・FF&E・開業準備等) | 本稿での仮置き |
| 稼働率・GOP率 | 80%・40%(宿泊収入のみ) | GOP率はインヴィンシブル投資法人(8963)のMHM運営91物件の実績38.9%(2024年12月期)を参照 |
| 目標利回り | GOP÷総事業費=5.0% | 必要ADRの逆算基準として設定 |
| 商圏 | 用地単価の置き方 | 用地㎡単価 | 1室あたり用地費 | 総事業費 | 用地費比率 | GOP利回り(市場ADR) | 利回り5%の必要ADR |
|---|---|---|---|---|---|---|---|
| 札幌 市場ADR ¥14,424 | ① 公示地価 | ¥1,730,000 | 745万円 | 36.12億円 | 20.6% | 4.66% | ¥15,464 |
| ② 取引中央値 | ¥1,415,140 | 609万円 | 34.77億円 | 17.5% | 4.85% | ¥14,884 | |
| ③ 取引上位25% | ¥1,901,270 | 819万円 | 36.86億円 | 22.2% | 4.57% | ¥15,780 | |
| 仙台 市場ADR ¥9,690 | ① 公示地価 | ¥1,030,000 | 710万円 | 35.77億円 | 19.8% | 3.16% | ¥15,313 |
| ② 取引中央値 | ¥1,080,470 | 744万円 | 36.12億円 | 20.6% | 3.13% | ¥15,462 | |
| ③ 取引上位25% | ¥1,210,250 | 834万円 | 37.01億円 | 22.5% | 3.06% | ¥15,845 | |
| さいたま(大宮) 市場ADR ¥9,713 | ① 公示地価 | ¥2,340,000 | 1,343万円 | 42.11億円 | 31.9% | 2.69% | ¥18,026 |
| ② 取引中央値 | ¥2,700,360 | 1,550万円 | 44.18億円 | 35.1% | 2.57% | ¥18,912 | |
| ③ 取引上位25% | ¥3,229,200 | 1,854万円 | 47.21億円 | 39.3% | 2.40% | ¥20,211 | |
| 横浜 市場ADR ¥13,641 | ① 公示地価 | ¥1,420,000 | 815万円 | 36.83億円 | 22.1% | 4.33% | ¥15,765 |
| ② 取引中央値 | ¥1,996,520 | 1,146万円 | 40.14億円 | 28.6% | 3.97% | ¥17,182 | |
| ③ 取引上位25% | ¥2,642,620 | 1,517万円 | 43.85億円 | 34.6% | 3.63% | ¥18,770 | |
| 名古屋 市場ADR ¥9,971 | ① 公示地価 | ¥2,145,000 | 1,055万円 | 39.23億円 | 26.9% | 2.97% | ¥16,794 |
| ② 取引中央値 | ¥1,617,330 | 796万円 | 36.63億円 | 21.7% | 3.18% | ¥15,682 | |
| ③ 取引上位25% | ¥2,185,755 | 1,076万円 | 39.43億円 | 27.3% | 2.95% | ¥16,880 | |
| 大阪 市場ADR ¥12,088 | ① 公示地価 | ¥2,595,000 | 1,117万円 | 39.85億円 | 28.0% | 3.54% | ¥17,059 |
| ② 取引中央値 | ¥2,184,990 | 941万円 | 38.08億円 | 24.7% | 3.71% | ¥16,303 | |
| ③ 取引上位25% | ¥3,254,130 | 1,401万円 | 42.69億円 | 32.8% | 3.31% | ¥18,273 | |
| 神戸 市場ADR ¥11,625 | ① 公示地価 | ¥1,060,000 | 609万円 | 34.76億円 | 17.5% | 3.91% | ¥14,881 |
| ② 取引中央値 | ¥1,245,500 | 715万円 | 35.83億円 | 20.0% | 3.79% | ¥15,336 | |
| ③ 取引上位25% | ¥1,438,420 | 826万円 | 36.93億円 | 22.4% | 3.68% | ¥15,811 | |
| 広島 市場ADR ¥10,046 | ① 公示地価 | ¥1,270,000 | 729万円 | 35.97億円 | 20.3% | 3.26% | ¥15,397 |
| ② 取引中央値 | ¥1,078,230 | 619万円 | 34.87億円 | 17.8% | 3.37% | ¥14,925 | |
| ③ 取引上位25% | ¥1,230,630 | 706万円 | 35.74億円 | 19.8% | 3.28% | ¥15,300 | |
| 福岡 市場ADR ¥14,937 | ① 公示地価 | ¥3,220,000 | 1,849万円 | 47.16億円 | 39.2% | 3.70% | ¥20,189 |
| ② 取引中央値 | ¥2,453,640 | 1,409万円 | 42.76億円 | 32.9% | 4.08% | ¥18,305 | |
| ③ 取引上位25% | ¥3,731,980 | 2,142万円 | 50.10億円 | 42.8% | 3.48% | ¥21,447 | |
| 那覇 市場ADR ¥10,198 | ① 公示地価 | ¥890,000 | 511万円 | 33.79億円 | 15.1% | 3.53% | ¥14,463 |
| ② 取引中央値 | ¥1,354,580 | 778万円 | 36.45億円 | 21.3% | 3.27% | ¥15,605 | |
| ③ 取引上位25% | ¥1,900,150 | 1,091万円 | 39.58億円 | 27.6% | 3.01% | ¥16,945 |
感度表で目を引くのは、用地単価の置き方による振れ幅の商圏差である。横浜は①公示地価で総事業費36.8億円・用地費比率22.1%だが、③取引上位25%では43.8億円・34.6%まで膨らみ、必要ADRは15,800円から18,800円へ上がる。那覇でも用地費比率は15.1%から27.6%へ、必要ADRは約2,500円上がる。対照的に名古屋・広島は③でも①とほぼ変わらず、公示地価を置いても大きく外れにくい商圏といえる。
福岡は別の意味で注意が要る。倍率自体は0.76倍と下振れだが、中心商業地の公示地価が3,220,000円/㎡と10商圏で最も高いため、①でも用地費比率は39.2%に達する。③では総事業費50.1億円・必要ADR21,400円となり、ADR水準が10商圏で最も高い商圏でも、利回り5%の目線に届くにはさらに上乗せが必要になる。
右図の破線は、建設費を2025年実績からインフレ織込み後へ置き替えたときの必要ADRの押し上げ幅(約1,173円)である。横浜・那覇・さいたま(大宮)・福岡・大阪では、用地単価を上位25%水準に置き替える影響が建設費2年分のインフレに並ぶか、それを上回る。建設費の上昇は開発案件の比較で真っ先に議論されるが、これらの商圏では用地単価の置き方が同じ重みで事業性を左右する。なお建設費の上昇は新規供給を抑える方向にも働くため、既存・計画中の案件にとっては競争環境が緩むアップサイドにもなりうる。
下振れ感度とリスク — 用地上振れにADR・稼働の下振れが重なると
用地単価の上振れは、需要側の下振れと同時に起きたときに効いてくる。用地単価の振れ幅が大きい横浜・那覇と、案件数の多い大阪・福岡について、①と③それぞれでADR−10%、稼働率−5pt、その両方を重ねたGOP利回りを示す。
| 商圏 | 用地単価 | 総事業費 | ベース | ADR −10% | 稼働率 −5pt | 両方 |
|---|---|---|---|---|---|---|
| 横浜 | ① 公示地価 | 36.83億円 | 4.33% | 3.89% | 4.06% | 3.65% |
| 横浜 | ③ 取引上位25% | 43.85億円 | 3.63% | 3.27% | 3.41% | 3.07% |
| 大阪 | ① 公示地価 | 39.85億円 | 3.54% | 3.19% | 3.32% | 2.99% |
| 大阪 | ③ 取引上位25% | 42.69億円 | 3.31% | 2.98% | 3.10% | 2.79% |
| 福岡 | ① 公示地価 | 47.16億円 | 3.70% | 3.33% | 3.47% | 3.12% |
| 福岡 | ③ 取引上位25% | 50.10億円 | 3.48% | 3.13% | 3.26% | 2.94% |
| 那覇 | ① 公示地価 | 33.79億円 | 3.53% | 3.17% | 3.31% | 2.97% |
| 那覇 | ③ 取引上位25% | 39.58億円 | 3.01% | 2.71% | 2.82% | 2.54% |
横浜では、①公示地価・ベースの4.33%に対し、③取引上位25%でADRと稼働率が同時に下振れると3.07%まで下がる。用地単価の置き方だけで約0.7pt、需要の下振れでさらに約0.6ptである。那覇も③・両方下振れで2.54%となる。投資委員会や担保評価の場では、用地単価の上振れケースを需要の下振れケースと組み合わせて見ておくと、議論の土台がそろう。
| ADR \ 稼働率 | 70% | 75% | 80% | 85% | 90% |
|---|---|---|---|---|---|
| ADR −20%(¥10,913) | 2.54% | 2.73% | 2.91% | 3.09% | 3.27% |
| ADR −10%(¥12,277) | 2.86% | 3.07% | 3.27% | 3.47% | 3.68% |
| 市場ADR(¥13,641) | 3.18% | 3.41% | 3.63% | 3.86% | 4.09% |
| ADR +10%(¥15,005) | 3.50% | 3.75% | 4.00% | 4.25% | 4.50% |
| ADR +20%(¥16,369) | 3.82% | 4.09% | 4.36% | 4.63% | 4.91% |
ADRと稼働率を同時に動かしても、横浜の③ケースは25通りのどの組み合わせでも利回り5%に届かない。最も条件のよいADR +20%かつ稼働率を90%と置いた場合で4.91%、市場ADRのままでは稼働率を90%まで上げても4.09%にとどまる。用地単価を上位25%水準で置く場合、ADRや稼働率の上積みだけでは5%の目線を満たしにくく、取得価格の交渉余地や計画規模の見直しとあわせて検討する必要がある。
| リスク要因 | 内容 | DDでの確認方法 |
|---|---|---|
| 取引データの網羅性 | アンケート回答ベースで、件数の少ない商圏は中央値が振れやすい | N=を確認し、N<10は隣接区・複数年で補う |
| 画地条件の差 | 面積・接道・形状・容積率で㎡単価が大きく変わる | 300㎡以上の取引、同一用途地域の取引に絞って比較 |
| 用途の特定 | 取引された商業地がホテル用地かどうかは判別できない | 候補地周辺の開発計画・建築計画で用途を確認 |
| 評価額の改定ずれ | 公示地価の上昇が取引実勢に遅れる局面がある | 取引時点に合わせて前後2か年の公示地価を按分 |
| 建設費・金利 | 建設期間中のインフレと金利上昇が総事業費を押し上げる | Stage 1/Stage 2の2段階で必要ADRを並べる |
DDでの使い方 — 用地単価は「商圏×画地規模」で置き分ける
公示地価を基準に置ける商圏
名古屋・広島・札幌
取引上位25%に置き替えても必要ADRの変化は±320円以内。公示地価ベースの計画が大きく外れにくい。ただし300㎡以上の大きめの画地は名古屋でも1.08倍と上側に寄る。
上振れケースを必ず併記したい商圏
横浜・那覇・さいたま(大宮)
①→③で必要ADRが約2,200〜3,000円上がる。公示地価だけで稟議を組むと、取得局面で用地費が計画から上側に外れる幅が大きい。
地価水準そのものが効く商圏
福岡・大阪
倍率は中央値で下振れだが、公示地価の水準が高く、上位25%の倍率は1.16〜1.25倍。用地費比率が3〜4割に達し、ADRの置き方と同じ重みで検証したい。
実務の手順に落とすと、次の3段になる。第一に、候補地と同じ町名・用途地域の地価公示を物差しとして置く。第二に、その商圏の取引/公示倍率の中央値と上位25%を掛け、少なくとも2ケースの用地単価を事業計画に並べる。第三に、候補地が300㎡以上の整形地であれば、上位側の倍率をベースケースに近づけて扱う。評価額か取引価格かの二者択一ではなく、評価額を物差しにして取引実勢の振れ幅を足すという置き方である。
まとめ
主要10商圏の商業地取引394件を同じ町名の公示地価と照合すると、取引/公示倍率は中央値0.86倍、上位25%の境目で1.19倍だった。300㎡以上の取引では中央値0.90倍・上位25%1.34倍と上側に寄り、横浜・那覇・神戸・さいたま(大宮)・仙台では中央値でも公示を上回る。
ただし、用地の上振れとホテルのADRはほぼ無相関(順位相関−0.18)で、上振れ商圏ほど客室単価が取れているわけではない。100室モデルでは、用地単価を公示地価から取引上位25%水準へ置き替えるだけで、横浜の必要ADRが約3,000円、那覇で約2,500円上がり、建設費2年分のインフレに並ぶか上回る。用地単価は「公示地価どおり」の1本ではなく、商圏と画地規模に応じた振れ幅つきで置くことが、稟議・投資委員会・担保評価に共通するDDの前提になる。
付表:区別の照合結果
| 区市 | 対象取引 | 照合件数 | 町名数 | 倍率 中央値 | 四分位 | 公示超え比率 |
|---|---|---|---|---|---|---|
| 札幌市中央区 | 139 | 46 | 17 | 0.82倍 | 0.29〜1.10 | 39% |
| 仙台市青葉区 | 52 | 34 | 15 | 1.05倍 | 0.70〜1.18 | 56% |
| さいたま市大宮区 | 52 | 10 | 5 | 1.15倍 | 0.81〜1.38 | 60% |
| 横浜市西区 | 23 | 15 | 9 | 1.16倍 | 0.94〜1.81 | 73% |
| 横浜市中区 参考値 | 29 | 6 | 5 | 1.81倍 | 0.92〜2.06 | 67% |
| 名古屋市中村区 | 71 | 43 | 15 | 0.93倍 | 0.69〜1.17 | 37% |
| 名古屋市中区 | 92 | 88 | 12 | 0.72倍 | 0.43〜0.97 | 20% |
| 大阪市北区 | 26 | 15 | 11 | 0.92倍 | 0.59〜1.63 | 40% |
| 大阪市中央区 | 55 | 36 | 16 | 0.79倍 | 0.48〜1.23 | 39% |
| 神戸市中央区 | 28 | 14 | 7 | 1.18倍 | 0.92〜1.36 | 71% |
| 広島市中区 | 58 | 22 | 12 | 0.85倍 | 0.67〜0.97 | 18% |
| 福岡市博多区 | 69 | 24 | 7 | 0.76倍 | 0.49〜1.07 | 29% |
| 福岡市中央区 | 42 | 29 | 10 | 0.79倍 | 0.50〜1.24 | 34% |
| 那覇市 | 44 | 12 | 6 | 1.52倍 | 0.88〜2.13 | 67% |
関連記事
- ホテル建設費は1室870万〜7,140万円|業態別3層と12商圏の成立ADR
- 借地でホテルを建てる事業性 — 9市場で上限地代を逆算、所有比1.38倍の地価に届く
- ホテルラポール千寿閣 跡地の地価は5年で+20.8% — 容積率400%・2,700坪の必要ADR逆算
- 地価調査2026はいつ公表?基準地価で見る観光地の商業地上昇率
- 駅から何分までが「駅前価格」か — 主要8駅で測る立地プレミアムの距離減衰
- ホテルかマンションか — 用地競合の事業性逆算とADR成立地価マップ
- 2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算
- 函館駅前の地価+10.3%、五稜郭は4年据置き|道南226施設11,449室の投資適地
参考資料・出典一覧
■ データソース
国土交通省 不動産情報ライブラリの不動産取引価格情報(2023年第1四半期〜2026年第1四半期、宅地(土地)・商業地、10商圏14区市、照合394件)と地価公示(2023〜2026年、商業地)。宿泊需要側はメトロエンジンリサーチ&コンサルティングの推定成約ADR(2025年9月〜2026年8月)、OTA掲載在庫ベースの推定稼働率(2026年6〜8月)、客室数と中心商業地1.5km圏の供給推移。
■ 試算前提
宿泊特化型100室・延床3,100㎡、敷地面積=延床÷(指定容積率×消化率90%)。建設費はS造240.5万円/坪(Stage 1:22.55億円)に2026年+5.3%・2027年+5.0%を複利で織り込み(Stage 2:24.94億円)、その他費用は建設費の15%。稼働率は80%、GOP率は40%(宿泊収入のみ)と仮定し、GOP÷総事業費=5.0%から必要ADRを逆算。用地単価は①公示地価中央値、②①×倍率中央値、③①×倍率上位25%。
■ 限界・留意点
取引価格情報はアンケート回答に基づき全取引を網羅しないため、N<10の区・層は参考値とした。画地の面積・形状・接道・容積率の差は、町名・用途地域・面積帯でのみ調整している。対象は商業地の土地取引で、ホテル用地としての取引とは限らない。ADR・稼働率はOTA掲載情報に基づく推定値で、各施設の実績とは異なる。GOP利回りは税金・保険・金利・修繕積立を差し引く前の簡易指標であり、NOI利回りではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR、稼働率(OTA掲載在庫ベース・推定)、客室数・供給推移(OTA掲載確認ベース)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 不動産取引価格情報(2023年第1四半期〜2026年第1四半期、2026年9月10日取得)
- 国土交通省 不動産情報ライブラリ — 地価公示(2023〜2026年)
- 国土交通省「不動産取引価格情報提供制度」
- 国土交通省 報道発表資料「令和8年地価公示」(2026年3月18日)
- 国土交通省「建築物動態統計調査」— 宿泊施設の建築計画(1室あたり延床面積)
- 国土交通省「建築着工統計調査」
■ REIT・業界レポート