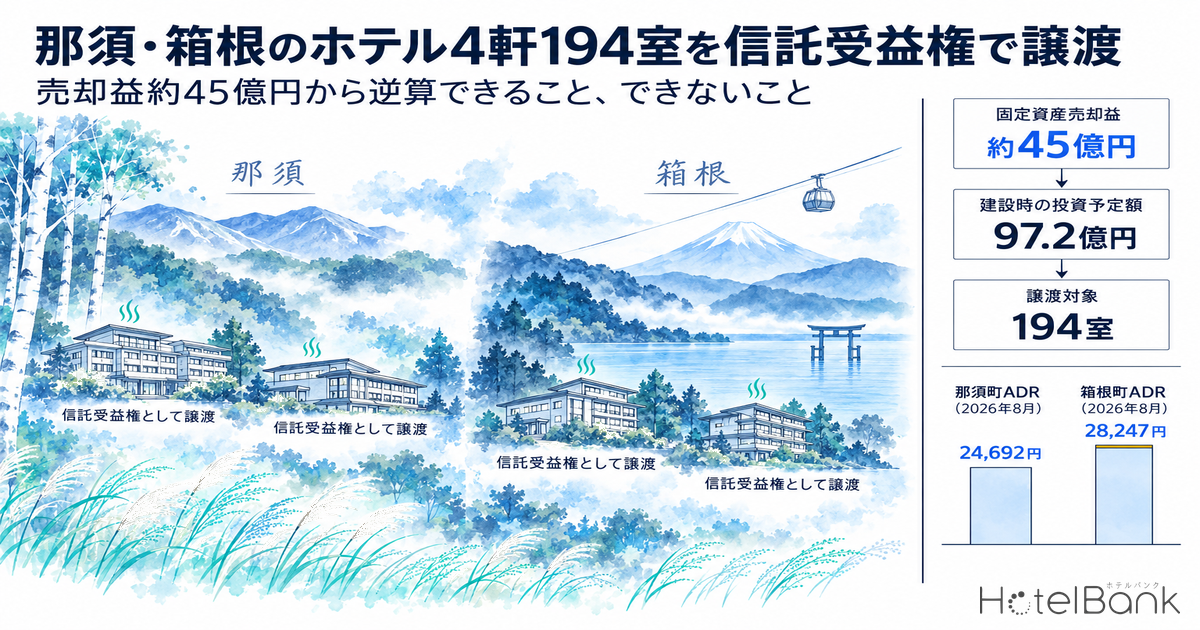
日本ハウスホールディングス(東証プライム・1873)は2026年7月30日、栃木県那須町と神奈川県箱根町に持つホテル4軒・計194室を、信託を設定したうえで信託受益権として譲渡する契約を結んだ。引渡期日とされた10月1日には、アイコニア・ホスピタリティが4軒の運営開始を発表している。開示された金額は「固定資産売却益 約45億円」の一行だけで、譲渡価格も帳簿価額も譲渡先の名前も公表されていない。
ただし、同社の有価証券報告書に残る投資予定額と帳簿価額をたどれば、価格の水準にはおおよその幅を置ける。本稿では、この取引から逆算できることとできないことを切り分けたうえで、194室が属する那須町・箱根町の単価と周辺の客室ストック、敷地の立地条件を実測し、買い手の側から見た成立ADRを3つのシナリオで試算する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。施設単位の年間水準は2025年9月〜2026年8月の月平均(6か月以上の推定値がある施設)。
- 客室ストック:直近3か月(2026年7〜9月)に主要予約サイトで販売価格を観測できた施設の客室数合計。同名の施設は1軒に名寄せした。客室数は譲渡対象4軒が運営会社の公表値、その他はメトロエンジンリサーチの施設情報による。予約サイトに掲載のない施設は含まない。
- 稼働率:本稿では上場REITが物件別に開示した実績値と、試算上の仮定値だけを用いる。個別施設の稼働率を当社で推定した値は使っていない。
- RevPAR・NOI:RevPARは販売可能な客室1室あたりの客室売上(ADR×稼働率)。NOI(純営業収益)は総売上から運営費用を差し引いた減価償却前の収益で、本稿のNOI利回りは投資額に対するNOIの比率を指す。
- 譲渡価格のレンジ・成立ADR:いずれも公表資料に仮定を重ねた試算値で、当事者が公表した数値ではない。仮定は各章に明記した。
- データ出典:メトロエンジンリサーチ&コンサルティング/各社公表資料/国土交通省 不動産情報ライブラリ(調査時点:2026年10月2日)
出典:日本ハウスホールディングス公表資料、メトロエンジンリサーチ&コンサルティング
- — 4軒194室・売却益約45億円:日本ハウスホールディングスが那須120室・箱根74室を信託受益権で譲渡した。譲渡価格、帳簿価額、譲渡先はいずれも非公表。
- — 譲渡価格の目安は115億〜126億円(1室あたり約5,930万〜6,490万円):建設時の投資予定額97.2億円に年3〜5%の償却を仮定した試算で、当事者の公表値ではない。
- — 2026年8月の推定成約ADRは那須町24,692円(N=53施設)・箱根町28,247円(N=186施設)。4軒の年間ADRは客室数加重で28,758円となり、4軒とも町の中央値を上回る。
- — 周辺の客室ストックは3圏域で268軒・4,051室、194室はその4.8%。2018年以降に開業した30室以上の施設は7軒で、うち4軒が譲渡対象。箱根の2地点は国立公園の特別地域にある。
- — 成立ADRは3シナリオで28,300〜37,000円(取得価格120億円・目標NOI利回り5.0%を仮定)。現行の単価のままでも通年の稼働率80%で成り立つ計算で、鍵は単価より稼働率にある。
取引の概要 — 契約から2か月で引き渡し、同じ日に運営会社が替わった
まずは開示された事実を整理しておきたい。日本ハウスホールディングスの適時開示(2026年7月30日)と臨時報告書(8月6日提出)によれば、取締役会決議と契約締結はともに7月30日、物件の引渡期日は10月1日(予定)である。譲渡の理由は「ホテルポートフォリオの最適化」と位置づけられ、得た資金は住宅事業の成長投資、継続保有するホテルへの設備投資、対象施設に係る借入金の返済に充てるとしている。売却益約45億円は2027年4月期に特別利益として計上される見込みで、同社は通期の連結純利益予想を13億7,000万円から36億1,000万円へ引き上げた。
| 施設 | 所在地 | 客室数 | 客室風呂 | 建設計画の完了予定 |
|---|---|---|---|---|
| ホテル森の風 那須 | 栃木県那須町高久丙 | 90室 | ユニットバス等 | 2018年10月 |
| ホテル四季の館 那須 | 栃木県那須町高久丙(隣接) | 30室 | 全室に天然温泉風呂 | 2018年10月 |
| ホテル四季の館 箱根芦ノ湖 | 神奈川県箱根町元箱根 | 30室 | 全室に天然温泉の客室露天風呂 | 2022年2月 |
| ホテル森の風 箱根仙石原 | 神奈川県箱根町仙石原 | 44室 | 露天風呂付14室 | 2022年12月 |
| 合計 | 那須120室・箱根74室 | 194室 | — | — |
出典:日本ハウスホールディングス 適時開示(2026年7月30日)・有価証券報告書、アイコニア・ホスピタリティ プレスリリース(2026年10月1日)よりメトロエンジンリサーチ&コンサルティング作成
4軒はいずれも開業から4〜8年の築浅で、うち2軒は全室に温泉風呂を備える。引渡期日の10月1日には、アイコニア・ホスピタリティが4軒の運営開始を発表した。同社にとって箱根エリアは初出店で、栃木県内の運営は10棟、神奈川県内は9棟、国内全体では188棟・25,879室(2026年10月1日現在、同社発表)になる。一方、受益権を取得した譲渡先は「国内の一般事業法人」とされるのみで、運営会社と同じ資本かどうかを含めて公表されていない。
資金使途のうち借入金の返済については、有価証券報告書から規模がつかめる。那須の2軒の土地・建物を担保とする2018年のシンジケートローン(当初30億円)は2026年4月末の残高が18億3,700万円、箱根芦ノ湖を担保とする2021年の契約(当初25億円)は同20億円で、2契約の合計は38億3,700万円だった。なお同じ開示では、継続保有するホテル森の風鶯宿(岩手県雫石町)の建物の一部を減築し、除却損約8億円を計上する方針も示されている。
なぜ現物ではなく信託受益権なのか — 流通税と「次の買い手」
開示には「いずれの固定資産についても、信託設定したうえで同信託設定に基づく信託受益権を譲渡する」とある。事業会社が自社で持っていた現物不動産を、売る直前に信託へ入れてから受益権として渡す形だ。この一手間には、大きく2つの意味がある。
ひとつは流通税である。現物の売買では買主に不動産取得税と所有権移転の登録免許税がかかり、既刊「ホテル取得の3つの器」の試算では取得価格の約3.0%に達する。本件の価格が後述のレンジ(115億〜126億円)にあると仮に置けば、3億4,500万〜3億7,800万円ほどに相当する計算になる。受益権の譲渡であれば不動産の登記名義は受託者のまま動かないため不動産取得税は課されず、買主側の登記費用は受益者変更の不動産1個につき1,000円にとどまる。信託設定時の登録免許税や信託報酬は新たに生じるものの、差し引きの効果は大きい。
もうひとつは買い手の広がりだといえる。受託者となる信託銀行は、遵法性や建物状況、境界などを受託審査で確かめる。その審査を通った資産は、機関投資家やSPC、REITが扱える状態に整っているとみなされやすい。今回の譲渡先は一般事業法人だが、受益権にしておけば、将来ファンドやREITへ移すときに器を作り直す必要がない。売り手にとっては価格交渉の相手を増やす効果があり、買い手にとっては出口の選択肢を残す効果がある。
売却益45億円から逆算できること、できないこと
譲渡価格は非公表だが、会計上の関係式は単純である。固定資産売却益は、譲渡価格から帳簿価額と譲渡費用を引いた残りにあたる。つまり帳簿価額の見当がつけば、価格の水準にも幅を置ける。その手がかりは、同社の有価証券報告書に3つ残っている。
1つ目は帳簿価額の天井だ。第58期の有価証券報告書(2026年4月30日現在)は、リゾート施設(ホテル森の風鴬宿他)の帳簿価額を合計99億500万円と記している。ここには継続保有する施設も含まれるため、譲渡4軒の帳簿価額はこれより小さい。したがって譲渡価格は、譲渡費用を別にすれば144億円前後を上回らないと読める。
2つ目は建設時の投資額である。過去の有価証券報告書の「設備の新設計画」には、3つの建設計画の投資予定総額が載っている。合計は97億2,000万円で、194室で割ると1室あたり約5,010万円になる。
| 建設計画 | 客室数 | 投資予定総額 | 1室あたり | 完了予定 | 記載の有価証券報告書 |
|---|---|---|---|---|---|
| 那須(森の風・四季の館) | 120室 | 4,593百万円 | 約3,830万円 | 2018年10月 | 第49期(2017年10月期) |
| 四季の館 箱根芦ノ湖 | 30室 | 2,652百万円 | 約8,840万円 | 2022年2月 | 第53期(2021年10月期) |
| 森の風 箱根仙石原 | 44室 | 2,475百万円 | 約5,630万円 | 2022年12月 | 第54期(2022年10月期) |
| 合計 | 194室 | 9,720百万円 | 約5,010万円 | — | — |
出典:日本ハウスホールディングス 有価証券報告書(第49期・第53期・第54期)「設備の新設、除却等の計画」よりメトロエンジンリサーチ&コンサルティング作成。那須は「ホテル森の風那須」の計画として記載され、第50期の附属明細表では両館の建設として計上されている
この投資予定額は、実際の計上額ともよく合う。各期の附属明細表に載る建物・構築物・備品の増加額は、那須の両館が43億100万円、芦ノ湖が22億2,200万円、仙石原が25億7,100万円で、合計90億9,400万円になる。ここに那須町・箱根町の新規ホテル用地として開示された取得額(計6億2,400万円)を足すと97億1,800万円で、投資予定総額とほぼ一致した。
3つ目は減損の有無だ。第50期以降の有価証券報告書の減損注記を確認した範囲では、那須・箱根の4軒は対象として登場しない。そうであれば、4軒の帳簿価額は投資額から減価償却を引いた水準に近いと考えられる。
ここからは仮定を置く。開業後の経過年数(那須約8年、芦ノ湖約4.6年、仙石原約3.8年)に対し、建物・構築物・備品をならして年3〜5%の定額で償却し、土地は取得額のまま残ると置くと、帳簿価額はおよそ70億〜81億円になる。これに売却益45億円を足した115億〜126億円が、譲渡費用を除いた譲渡価格のひとつの目安であり、1室あたりでは約5,930万〜6,490万円に相当する。あくまで償却率の仮定に依存した幅で、当事者が示した数字ではない点は強調しておきたい。
出典:日本ハウスホールディングス公表資料をもとにメトロエンジンリサーチ&コンサルティング試算。帳簿価額は建物・構築物・備品に年3〜5%の定額償却を仮定した3ケース(土地は取得額)、譲渡費用は含まない
この幅が正しいとすれば、開業4〜8年の資産が、建設時の投資予定額の1.18〜1.30倍で動いたことになる。背景として考えられるのは再調達原価の上昇だろう。国土交通省の建築着工統計をもとにしたホテルの建築費は、2022年の坪138万円から2024年には坪195万円へと2年で約41%上がった。同じ建物を今から建てれば当時より高くつくため、すでに建っている築浅の温泉ホテルは、建設費を基準にした価格を上回って評価されやすい環境にある。
一方で、公表資料からは逆算できないことも多い。次の表に整理した。
| 論点 | 逆算できること | 公表資料からは分からないこと |
|---|---|---|
| 価格の水準 | 帳簿価額の天井(99億500万円)と売却益から、価格は144億円前後を上回らない。償却の仮定を置けば115億〜126億円 | 実際の譲渡価格、4軒それぞれへの価格配分、譲渡費用 |
| 1室あたり単価 | 仮定レンジで約5,930万〜6,490万円(194室平均) | 那須と箱根で単価がどう違うか |
| 利回り | — | 4軒の営業利益(NOI)が非開示のため、還元利回りは計算できない |
| 買い手・運営 | 10月1日からアイコニア・ホスピタリティが運営 | 受益権の取得者、賃貸借か運営委託かといった契約の形、追加投資の計画 |
| 借入金 | 那須・芦ノ湖を担保とする2契約の残高は38億3,700万円(2026年4月末) | 返済額と返済後の手取り |
出典:日本ハウスホールディングス公表資料、アイコニア・ホスピタリティ プレスリリースよりメトロエンジンリサーチ&コンサルティング作成
上場REITの取得事例と並べる — 同じ那須町で1室約6,780万円
仮定レンジの位置づけを確かめるため、上場ホテルREITの保有物件と並べてみたい。対象地域の那須町・箱根町にある3物件に、今回と同じ運営会社が手がける温泉ホテルの直近取得2件を加えた。
| 物件 | 保有する投資法人 | 所在地 | 客室数 | 取得価格 | 1室あたり | 取得時期 |
|---|---|---|---|---|---|---|
| ホテルエピナール那須 | インヴィンシブル投資法人 | 栃木県那須町 | 310室 | 21,002百万円 | 約6,780万円 | 2016年3月 |
| 箱根強羅温泉 季の湯 雪月花 | ジャパン・ホテル・リート投資法人 | 神奈川県箱根町 | 158室 | 4,070百万円 | 約2,580万円 | 非公表(2006年10月築) |
| 界 箱根 | 星野リゾート・リート投資法人 | 神奈川県箱根町 | 34室 | 950百万円 | 約2,790万円 | 2013年7月 |
| 亀の井ホテル 草津湯畑 | インヴィンシブル投資法人 | 群馬県草津町 | 80室 | 4,682百万円 | 約5,850万円 | 2025年8月 |
| 亀の井ホテル 伊豆高原 | インヴィンシブル投資法人 | 静岡県伊東市 | 55室 | 5,563百万円 | 約1億120万円 | 2024年7月 |
| 本件(仮定レンジ) | 非公表 | 那須町・箱根町 | 194室 | 115億〜126億円 | 約5,930万〜6,490万円 | 2026年10月 |
出典:各投資法人のポートフォリオ一覧よりメトロエンジンリサーチ&コンサルティング作成(J-REIT保有物件データ 7投資法人302物件・海外2物件を含む、2026年10月2日時点)。ジャパン・ホテル・リート投資法人はポートフォリオ一覧で物件別の取得日を公表していない。本件は公表値ではなく前章の試算
仮定レンジの約5,930万〜6,490万円は、2025年8月に取得された草津湯畑(約5,850万円)と、同じ那須町のホテルエピナール那須(約6,780万円)のあいだに収まった。箱根町内の2物件は2,000万円台だが、取得時期が2013年以前と古く、今の水準と直接は比べにくい。直近2件は1室約5,850万円と約1億120万円で、本件の仮定レンジは草津湯畑に近い水準といえる。
運営実績も確認しておきたい。インヴィンシブル投資法人の物件別開示によると、ホテルエピナール那須の2026年1〜6月は客室稼働率80.1%、ADR27,233円、RevPAR21,818円だった。繁忙期の8月は稼働率99.7%、ADR62,678円まで上がる。草津湯畑の1〜6月は稼働率95.4%・ADR25,689円、伊豆高原は88.8%・34,039円である。高い稼働率を通年で維持する運営が、1室単価を支えていることが読み取れる。
※J-REIT保有物件データの対象は、いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A)の7法人。REIT開示の成約ADRは消費税抜き表示で、本記事の推定成約ADRも税抜相当の水準。本記事のADRは推定値(REIT開示実績との照合で誤差中央値約7%)である。
194室が属する市場 — 8月のADRは那須町2.5万円、箱根町2.8万円
次に、4軒が立つ2つの町の単価水準を見ていく。メトロエンジンリサーチの集計では、2026年8月の推定成約ADRは那須町が24,700円(N=53施設)、箱根町が28,200円(N=186施設)だった。前年同月比では那須町が−13.8%、箱根町が−3.4%となる。ただし那須町は前年8月が28,600円(N=48施設)と突出しており、2年前の2024年8月(22,300円)と比べれば+10.5%の水準にある。
出典:メトロエンジンリサーチ&コンサルティング(那須町・全業態、各月N=45〜54施設)
出典:メトロエンジンリサーチ&コンサルティング(箱根町・全業態、各月N=170〜193施設)
年間でならすと景色が変わる。2025年9月〜2026年8月の12か月平均は、那須町が19,900円(前年同期比+0.3%)、箱根町が26,400円(同+3.4%)で、いずれも前年並みか前年を上回った。季節の振れ幅にも違いがある。那須町は最高月(8月)が最低月(6月)の1.42倍に達する夏型の市場であるのに対し、箱根町は最高月(11月の28,900円)と最低月(6月の22,700円)の差が1.28倍にとどまり、紅葉期と春にも山がある。年間を通じて売りやすいのは箱根町、夏の単価が跳ねるのは那須町という構図だ。
そのなかで4軒はどこに位置するのか。施設単位の年間水準(2025年9月〜2026年8月の月平均)で並べると、4軒とも町の中央値を上回っていた。全室に温泉風呂を備える四季の館の2軒は、それぞれの町で上位22%に入る。
| 施設 | 客室数 | 年間ADR(推定) | 町内での位置 | 町の中央値 |
|---|---|---|---|---|
| ホテル四季の館 那須 | 30室 | 35,314円 | 那須町51施設中 上位22% | 19,242円 |
| ホテル森の風 那須 | 90室 | 22,148円 | 那須町51施設中 上位43% | 19,242円 |
| ホテル四季の館 箱根芦ノ湖 | 30室 | 44,566円 | 箱根町187施設中 上位22% | 26,102円 |
| ホテル森の風 箱根仙石原 | 44室 | 27,032円 | 箱根町187施設中 上位48% | 26,102円 |
| 4軒の客室数加重平均 | 194室 | 28,758円 | — | — |
出典:メトロエンジンリサーチ&コンサルティング(2025年9月〜2026年8月の推定成約ADRの月平均。6か月以上の推定値がある那須町N=51施設・箱根町N=187施設)
出典:メトロエンジンリサーチ&コンサルティング(那須町N=51施設・箱根町N=187施設、横軸は対数目盛)
散布図で見ると、客室数30〜99室の帯は施設数が限られる。箱根町でこの規模にあたるのは38施設で、年間ADRの中央値は27,700円、上位4分の1の境目は37,100円だった。那須町では15施設にとどまり、中央値は16,400円、上位4分の1の境目は35,300円である。30〜90室という今回の4軒の規模は、小規模な宿が大半を占める両町のなかで、運営会社が人員と販売を集約しやすい数少ないサイズ帯にあたる。
周辺の客室ストック — 3つの圏域で268軒4,051室、194室はその4.8%
続いて、敷地の周りにどれだけの客室があるかを数えた。那須の敷地から半径5km、仙石原と元箱根の敷地からそれぞれ半径2kmの圏内で、直近3か月に販売価格を観測できた施設は合計268軒・4,051室である。譲渡された194室はその4.8%にあたる。
| 圏域 | 施設数 | 客室数 | うち譲渡対象 | 30室以上の施設 | 10室未満の施設 | 2018年以降の開業 |
|---|---|---|---|---|---|---|
| 那須・高久丙 5km圏 | 142軒 | 2,281室 | 120室(5.3%) | 12軒・1,407室 | 100軒 | 48軒・385室 |
| 箱根・仙石原 2km圏 | 95軒 | 1,369室 | 44室(3.2%) | 11軒・771室 | 56軒 | 44軒・412室 |
| 箱根・元箱根 2km圏 | 31軒 | 401室 | 30室(7.5%) | 3軒・178室 | 18軒 | 12軒・106室 |
| 3圏域の合計 | 268軒 | 4,051室 | 194室(4.8%) | 26軒・2,356室 | 174軒 | 104軒・903室 |
出典:メトロエンジンリサーチ&コンサルティング(2026年7〜9月に主要予約サイトで販売価格を観測できた施設。2018年以降の開業にはリブランド開業と譲渡対象4軒を含む)
どの圏域も、軒数では10室未満のペンションや貸別荘が過半を占める。那須の5km圏では142軒のうち100軒が10室未満で、30室以上は12軒しかない。その12軒で客室の6割強(1,407室)を持つ構造のなかに、今回の2軒・120室が含まれる。元箱根の2km圏はさらに小さく、30室以上は3軒にとどまる。芦ノ湖畔の30室は、圏内の客室の7.5%を占める計算になる。
仙石原は様子が異なる。2km圏の客室1,369室のうち412室(30.1%)が2018年以降の開業で、新しい宿が続けて加わってきた地区だといえる。ただし新しい宿の多くは小さい。2018年以降の開業は3圏域で104軒・903室にのぼるものの、1軒あたりの平均は8.7室にすぎない。30室以上に限れば7軒しかなく、そのうち4軒が今回の譲渡対象だった。町全体に広げると、同じ定義の客室ストックは那須町が263軒・3,746室、箱根町が392軒・7,137室で、194室の比率はそれぞれ3.2%(120室)と1.0%(74室)になる。
那須・高久丙 5km圏(142軒・2,281室)
箱根・仙石原/元箱根 各2km圏(95軒・31軒)
出典:メトロエンジンリサーチ&コンサルティング(円の大きさ=客室数、濃紺の縁取り=譲渡対象。破線は半径5km・2km)
立地評価 — 箱根の2地点は国立公園の特別地域、那須は区域外
敷地そのものの条件はどうか。国土交通省の不動産情報ライブラリで、3つの敷地(那須の2軒は隣接しており1地点として扱う)の代表点について用途地域、自然公園地域、地価、災害リスクを確認した。
| 項目 | 那須・高久丙 | 箱根・仙石原 | 箱根・元箱根 |
|---|---|---|---|
| 都市計画 | 非線引き都市計画区域 | 非線引き都市計画区域 | 非線引き都市計画区域 |
| 用途地域 | 指定なし | 第二種低層住居専用地域 | 第二種低層住居専用地域 |
| 建蔽率/容積率 | 近傍の基準地は60%/200% | 40%/80% | 40%/80% |
| 自然公園地域 | 区域外(最寄りの区域界まで約2km) | 富士箱根伊豆国立公園の特別地域 | 富士箱根伊豆国立公園の特別地域 |
| 最寄りの基準地価(2026年7月1日) | 7,330円/㎡(前年比−0.7%) 那須-4・約1.5km | 23,800円/㎡(同+10.2%) 箱根-2・約1.5km | 16,800円/㎡(同+3.1%) 箱根-4・約0.7km |
| 同・2018年比 | −8.7% | +22.7% | +8.4% |
| 土砂災害警戒区域 | 区域外(最寄り約620m) | 区域外(最寄り約180m) | 区域外だが至近(急傾斜地の崩壊) |
| 洪水浸水想定区域(想定最大規模) | 区域外(最寄り約390m) | 区域外だが至近(早川) | 区域外(最寄り約580m) |
| 液状化の傾向 | 火山山麓地・液状化しにくい | 火山山麓地・液状化しにくい | 火山山麓地・液状化しにくい |
| 最寄り駅(基準地の記載) | 高久駅 約11km | 強羅駅 約7.5km | 小涌谷駅 約7.9km |
出典:国土交通省 不動産情報ライブラリ(用途地域・自然公園地域・都道府県地価調査・土砂災害警戒区域・洪水浸水想定区域・液状化の発生傾向)よりメトロエンジンリサーチ&コンサルティング作成。距離は施設の代表点からの概算。自然公園地域の細区分は国土数値情報で参考表示の扱い
箱根の2地点は、いずれも富士箱根伊豆国立公園の特別地域に含まれ、用途地域は建蔽率40%・容積率80%の第二種低層住居専用地域だった。特別地域では建物の新築や増改築、外観の変更に自然公園法の許可が要る。箱根町は特別用途地区(観光地区)の建築条例や景観条例も運用しており、関東財務局が公表した町内の国有地の物件調書には、第2種特別地域(B区域)の基準として建蔽率20%以下・容積率40%以下・高さ10m以下・緑地率70%以上といった数字が並ぶ。譲渡対象の敷地にどの区分が適用されるかは個別の確認が必要だが、同じ規模の建物を新たに建てる余地が限られる土地であることは確かだろう。実際、2018年以降に仙石原・元箱根の2km圏で開業した30室以上の施設は、譲渡対象の2軒を除くと2軒にとどまる。まとまった客室数を持つ既存の建物には、それ自体に希少性がある。自然公園法の許可基準の仕組みと、国立公園を抱える全国33のリゾート自治体で供給がどう動いたかは、国立公園にホテルは建てられるかで整理している。
対照的に、那須の敷地は用途地域の指定がなく、日光国立公園を含む自然公園地域の外にある。建てやすい反面、周辺に新しい宿が加わりやすい立地だといえる。実際、5km圏では2018年以降に48軒(譲渡対象の2軒を含む)が開業しており、うち36軒は10室未満の小さな宿である。
出典:国土交通省 不動産情報ライブラリ(都道府県地価調査・各年7月1日時点)よりメトロエンジンリサーチ&コンサルティング作成。那須-4=那須町高久丙、箱根-2=箱根町仙石原、箱根-4=箱根町元箱根字大芝
地価の方向も分かれた。仙石原の別荘地にある基準地(箱根-2)は2018年の19,400円/㎡から2026年に23,800円/㎡へ22.7%上がり、直近1年の伸びは+10.2%と加速している。元箱根の基準地(箱根-4)は同じ期間に+8.4%、那須の基準地(那須-4)は−8.7%だった。那須も下落率は2018年の−1.7%から2026年の−0.7%へ縮んでいる。なお1月1日時点の公示地価では、元箱根の商業地(箱根5-1)が148,000円/㎡で前年比+5.7%となった。
もっとも、土地の値段そのものが価格を決める資産ではない。有価証券報告書によれば、同社のリゾート施設全体の帳簿価額99億500万円のうち土地は16億7,300万円で、比率は16.9%にとどまる。価値の大半は建物と温泉、そして運営が生む収益にある。災害リスクについては、元箱根で土砂災害警戒区域が、仙石原で早川の洪水浸水想定区域が代表点の至近にあり、受益権の取得にあたってはエンジニアリングレポートと保険条件で確かめておきたい項目になる。
買い手から見た成立ADR — 3つのシナリオで28,300〜37,000円
ここまでの材料をもとに、買い手の側に立って「いくらで売れれば投資が成り立つか」を試算する。取得価格は仮定レンジの中央にあたる120億円(1室6,186万円)と置き、追加投資の厚みと稼働率が異なる3つのシナリオを比べた。
・目標NOI利回り:取得価格と追加投資の合計に対して5.0%
・総売上:客室売上の1.9倍(インヴィンシブル投資法人の物件別開示から算出した2026年1〜6月の売上高÷客室売上は、草津湯畑1.87倍、伊豆高原1.95倍、ホテルエピナール那須2.56倍)
・NOI率:総売上の20%(リゾートホテルのGOP率の目安20〜40%から、固定資産税・保険・更新投資・運営報酬を差し引いた水準として仮置き)
・成立RevPAR=1室あたり投資額×5.0%÷(365日×1.9×20%)、成立ADR=成立RevPAR÷稼働率
| 項目 | A. 運営引継ぎ型 | B. 客室改装型 | C. 高付加価値型 |
|---|---|---|---|
| 追加投資(1室あたり) | 100万円 | 500万円 | 1,000万円 |
| 追加投資の内容(想定) | 予約・販売基盤の統合、備品更新 | 客室の内装・家具の更新 | 客室露天風呂の増設など |
| 投資総額 | 121.9億円 | 129.7億円 | 139.4億円 |
| 1室あたり投資額 | 6,286万円 | 6,686万円 | 7,186万円 |
| 必要NOI(1室・年) | 314万円 | 334万円 | 359万円 |
| 成立RevPAR | 22,660円 | 24,102円 | 25,905円 |
| 想定稼働率(通年) | 80% | 75% | 70% |
| 成立ADR | 28,326円 | 32,137円 | 37,007円 |
| 市場との対比 | 4軒の現行水準(28,758円)とほぼ同じ | 箱根町30〜99室帯の中央値と上位4分の1の間 | 箱根町30〜99室帯の上位4分の1(37,079円)並み |
出典:メトロエンジンリサーチ&コンサルティング試算。簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です
出典:メトロエンジンリサーチ&コンサルティング試算(目標NOI利回り5.0%、取得価格120億円を仮定)
結果を見ると、シナリオAの成立ADRは28,300円で、4軒の現行水準(客室数加重で28,800円)とほぼ重なった。つまり単価を上げなくても、稼働率が80%に届けば投資は成り立つ計算になる。必要なRevPARの22,700〜25,900円は、同じ運営会社が手がけるREIT保有物件の実績(2026年1〜6月で21,800〜30,200円)の範囲にも収まっている。同じ式を開示値に当てはめると、取得価格に対するNOI利回りは草津湯畑が約5.7%、伊豆高原が約4.3%、ホテルエピナール那須が約6.0%と計算され、目標の5.0%はその中ほどにあたる(各物件の総売上倍率とNOI率20%を置いた試算値で、投資法人の公表値ではない)。
成立の鍵を握るのは稼働率だといえる。売り手の決算説明会資料(2026年6月)によれば、同社のリゾートホテル全体の宿泊稼働率は2026年4月期で24.6%(前期比+1.0ポイント、譲渡対象外の施設を含む)だった。単価はすでに町の中央値を上回る水準にあり、ここに全国規模の会員基盤と販売網を組み合わせることで、稼働率の伸びしろがそのまま買い手のアップサイドになる構図である。
単価を取りにいくシナリオB・Cは、追加投資の分だけ成立ADRが上がる。客室露天風呂の増設を想定したシナリオCでは37,000円が必要で、箱根町の30〜99室帯では上位4分の1にあたる水準になる。露天風呂付客室の上乗せを792軒で比べた既刊では、同じ宿・同じ日の比較で掲載価格の上乗せは中央値で約1万円だった。客室露天風呂を持たない120室で増設を検討する余地はあるが、箱根の敷地は国立公園の特別地域にあり、増築を伴う工事は許可が前提になる点を織り込んでおきたい。
前提が動いた場合の利回りも確認しておく。シナリオBを基準に、ADRと稼働率、NOI率を振った結果が次の表である。
| 項目 | ベースケース | ADR −10% | 稼働率 −5pt | 両方 |
|---|---|---|---|---|
| ADR/稼働率 | 32,137円/75% | 28,923円/75% | 32,137円/70% | 28,923円/70% |
| 総売上(194室・年) | 32.4億円 | 29.2億円 | 30.3億円 | 27.2億円 |
| NOI(NOI率20%) | 6.49億円 | 5.84億円 | 6.05億円 | 5.45億円 |
| NOI利回り | 5.00% | 4.50% | 4.67% | 4.20% |
出典:メトロエンジンリサーチ&コンサルティング試算(シナリオB・投資総額129.7億円)。NOI率を15%に置くとベースケースの利回りは3.75%、25%なら6.25%
ADRと稼働率を同時に動かした場合も見ておく。次の表は、シナリオB(1室あたり投資額6,686万円)のまま、ADRを基準から±20%、通年の稼働率を65〜85%の範囲で振ったときのNOI利回りである。
| ADR \ 稼働率(通年) | 65% | 70% | 75% | 80% | 85% |
|---|---|---|---|---|---|
| 25,710円(−20%) | 3.47% | 3.73% | 4.00% | 4.27% | 4.53% |
| 28,923円(−10%) | 3.90% | 4.20% | 4.50% | 4.80% | 5.10% |
| 32,137円(基準) | 4.33% | 4.67% | 5.00% | 5.33% | 5.67% |
| 35,351円(+10%) | 4.77% | 5.13% | 5.50% | 5.87% | 6.23% |
| 38,564円(+20%) | 5.20% | 5.60% | 6.00% | 6.40% | 6.80% |
出典:メトロエンジンリサーチ&コンサルティング試算(シナリオB・投資総額129.7億円、総売上=客室売上×1.9、NOI率20%で固定)。緑=目標の5.0%以上、黄=4.5%以上5.0%未満、赤=4.5%未満
目標の5.0%を保てる組み合わせは、基準のADRなら通年の稼働率75%以上、ADRが1割下がれば85%近くが必要になる。逆にADRを1割上げられれば、通年の稼働率70%でも5.1%を確保できる計算だ。
ADRが1割下がるより、稼働率が5ポイント下がるほうが利回りへの影響は小さい。ただしこの表はNOI率を固定しており、実際には売上が減ると固定費の比率が上がるため、振れ幅はこれより大きくなりうる。目標利回りを4.5%に下げれば成立ADRはA〜Cで25,500〜33,300円、5.5%に上げれば31,200〜40,700円になる。借入比率と金利の条件次第で、求められる単価は1割ほど動くと見ておきたい。
取得側が確かめておきたい論点
| 区分 | 実測で分かったこと | 確かめておきたい点 |
|---|---|---|
| 市場 | 那須町は8月と6月で単価が1.42倍開く夏型。2026年8月は前年同月比−13.8%、2年前比+10.5% | 平日と閑散期の稼働を会員や法人の需要で埋められるか |
| 供給 | 仙石原2km圏は客室の30.1%が2018年以降の開業。那須5km圏も48軒が加わった | 30室以上の新規開業が続く場合の単価への影響 |
| 規制 | 箱根2地点は国立公園の特別地域・低層住居専用地域 | 増築や外観変更を伴う改装の許可手続きと工期 |
| 災害 | 元箱根は土砂災害警戒区域、仙石原は洪水浸水想定区域が至近 | エンジニアリングレポート、保険条件、避難計画 |
| 建設費 | ホテル建築費は2022〜2024年に約41%上昇 | 追加投資額が膨らんだ場合の成立ADR |
| 金利 | 目標利回り4.5〜5.5%で成立ADRは約1割動く | 借入比率と返済条件を織り込んだ利回りの下限 |
出典:メトロエンジンリサーチ&コンサルティング作成
まとめ — 価格は建設費の上、成立の条件は稼働率
ここまでを整理すると、今回の取引から読み取れることは3つある。第一に、開示された売却益45億円と有価証券報告書の投資予定額97億2,000万円を組み合わせると、譲渡価格は115億〜126億円、1室あたり約5,930万〜6,490万円という幅が浮かぶ。開業4〜8年の温泉ホテルが建設時の投資額を上回る水準で動いた可能性が高く、建築費の上昇が既存の築浅資産の評価を押し上げている構図と整合する。
第二に、4軒は町の中央値を上回る単価帯にあり、30〜90室という規模は小さな宿が大半を占める両町のなかで希少だった。2018年以降に3つの圏域で開業した30室以上の施設は7軒で、うち4軒が今回の対象である。箱根の2地点は国立公園の特別地域にあり、仙石原の地価は直近1年で10.2%上がっている。
第三に、買い手にとっての成立条件は単価の引き上げよりも稼働率にある。現行の単価水準のままでも、通年の稼働率80%で目標利回り5.0%に届く試算になった。事業会社が育てた築浅の温泉ホテルを、全国に販売網を持つ運営会社が引き継ぐ。この組み合わせは、リゾート資産を持つ事業会社にとっては出口の選択肢を、取得を検討するファンドや金融機関にとっては評価の物差しを示す事例になるだろう。譲渡価格や契約の形は非公表のままであり、今後の決算開示や運営会社の発表で検証を続けたい。
集計方法について
推定成約ADRは、メトロエンジンリサーチが那須町・箱根町の全業態を対象に月次で集計した値で、2026年8月までを確定値として用いた。客室ストックは、施設の代表点から半径5km(那須)と半径2km(仙石原・元箱根)の圏内で、2026年7〜9月に主要予約サイトで販売価格を観測できた施設を数えたものである。譲渡価格のレンジは、有価証券報告書の附属明細表に計上された建物・構築物・備品の増加額に年3〜5%の定額償却を仮定し、用地の取得額を加えて帳簿価額を推計したうえで、開示された売却益を足して求めた。譲渡費用、運営会社が保有する備品、2026年5月以降の償却は考慮していない。立地条件は施設の代表点1点で判定しており、敷地全体の指定状況とは異なる場合がある。
関連記事
参考資料・出典一覧
■ データソース
推定成約ADRと客室ストックはメトロエンジンリサーチ&コンサルティングの集計による(那須町・箱根町の全業態。ADRは月次で2026年8月まで、客室ストックは2026年7〜9月に主要予約サイトで販売価格を観測できた施設)。取引の内容は日本ハウスホールディングスの適時開示・臨時報告書・有価証券報告書、運営の引継ぎはアイコニア・ホスピタリティの発表、REIT保有物件の取得価格と運営実績は各投資法人の開示、立地条件は国土交通省 不動産情報ライブラリに基づく(調査時点:2026年10月2日)。
■ 試算前提
譲渡価格のレンジは、有価証券報告書に計上された建物・構築物・備品の増加額に年3〜5%の定額償却を仮定し、土地は取得額のままとして帳簿価額を推計したうえで、開示された売却益約45億円を加えて求めた。成立ADRは、取得価格120億円、目標NOI利回り5.0%、総売上=客室売上×1.9、NOI率20%、通年の想定稼働率70〜80%を仮定している。
■ 限界・留意点
譲渡価格、帳簿価額、譲渡先、契約の形は公表されておらず、本稿の価格レンジと成立ADRは当事者の公表値ではない。推定成約ADRは推定値で、各施設の実際の成約価格とは異なる。譲渡費用、2026年5月以降の償却、借入条件は考慮していない。立地条件は施設の代表点1点での判定であり、敷地全体の指定状況とは異なる場合がある。実際の投資判断には詳細なフィージビリティ・スタディが必要である。
■ 取引の一次資料
- 日本ハウスホールディングス 適時開示「固定資産の譲渡に伴う特別利益…並びに業績予想の修正に関するお知らせ」(2026年7月30日)
- 日本ハウスホールディングス 臨時報告書(2026年8月6日提出、EDINET)
- 日本ハウスホールディングス 第58期有価証券報告書(2026年7月)、第48期・第49期・第50期・第51期・第53期・第54期・第55期有価証券報告書
- 日本ハウスホールディングス 第58期決算説明会配布資料(2026年6月25日)
- アイコニア・ホスピタリティ「箱根・那須の温泉ホテルを10月1日(木)より運営開始」(2026年10月1日)
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(那須町N=45〜54施設、箱根町N=170〜193施設)、客室ストック(3圏域268軒・4,051室)、J-REIT保有物件データ(7投資法人302物件、2026年10月2日時点)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 用途地域・自然公園地域・地価公示・都道府県地価調査・災害リスク
- 国土交通省 国土数値情報「自然公園地域データ」
- 環境省「富士箱根伊豆国立公園の特別地域及び特別保護地区内における行為の許可基準の特例」
- 関東財務局 国有財産物件調書(箱根町・富士箱根伊豆国立公園第2種特別地域の基準)
- 国土交通省「建築着工統計調査」
■ REIT・業界資料