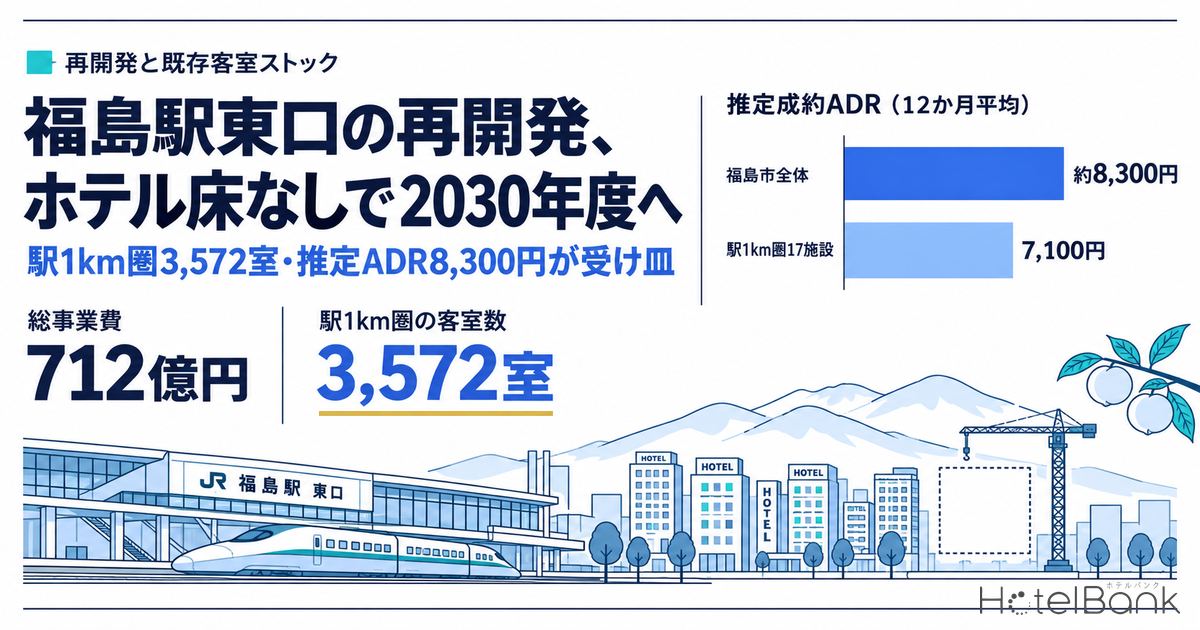
福島市と福島駅東口地区市街地再開発組合は2026年5月21日、市議会全員協議会に再開発計画の見直し案を報告した。総事業費は712億円(2月時点の説明では580〜620億円)に増え、市が取得する公共エリアは延べ約13,000㎡に縮小、開業は2030年度に延びた。この計画にホテル床は入らない。民間エリアのホテル誘致は2024年5月に、コロナ禍と工事費・資材価格の高騰を理由に見送られている。県都の駅前で生まれる宿泊需要は、したがって既存の客室ストックが受けることになる。本稿では、駅1km圏の客室数が2017年から2026年にどう動いたか、福島市・郡山市・いわき市・会津若松市の推定成約ADRがどの水準にあるか、公共エリアのホール需要を既存客室で受けられるかを室泊数で逆算し、商業地地価と容積率から民間がホテル単独で開発する場合の成立ラインを試算する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。本稿では「稼働率(OTA掲載在庫ベース・推定)」と表記し、OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- LT(リードタイム)=チェックイン日までの日数。ブッキングカーブはLT45〜LT1の観測点のみを用いる。
- 客室推移=メトロエンジンリサーチの宿泊施設データベースに登録された各施設の開業日・閉館日から、各年末時点で営業中だった施設と客室数を再構成したもの。現在の客室数を過去年にも当てはめるため、増築・減室前の室数は反映されない。
- 掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。データ出典:メトロエンジンリサーチ&コンサルティング。
- — 総事業費712億円・ホテル床なしで2030年度開業をめざす福島駅東口の再開発。ホールが生む宿泊需要は、駅前の既存客室が受ける構図になる
- — 駅1km圏の客室は2017年3,670室→2020年3,305室→2026年3,572室(32軒)。2025〜2026年の2年で260室が戻ったが、2017年の水準には98室届いていない
- — 推定成約ADRの12か月平均は福島市全体で約8,300円(N=67〜70)、駅1km圏17施設2,363室は客室加重で7,100円。1万円を超える施設は駅前に観測されない
- — 1,500人ホールの宿泊需要は本稿の仮定で年45,000室泊、年間空室約21万室泊の2割強。大規模催事の初日は600室が集中し、平均的な日の空室約586室とほぼ同規模
- — 新築100室の成立ADRは12,000〜13,300円で観測上限の約8,000円を4,000円以上上回る。改装300万円/室なら必要な上乗せは+1,400円にとどまる
再開発の現在地 — 712億円・公共エリア13,000㎡・ホテル床なし
まず事実関係を整理しておきたい。事業地はJR福島駅東口前の栄町、旧中合福島店跡を含む約2haで、施行者は福島駅東口地区市街地再開発組合である。2026年5月21日に市議会全員協議会へ示された見直し案では、総事業費が712億円となり、市の取得費は327億円(2月時点は約320億円)となった。民間エリアの複合棟は10階建て・延べ約12,500㎡で商業とオフィスを配置し、公共エリアは延べ約13,000㎡に縮小して一部3階建てとなる。最大1,500人を収容する可変型の「フレキシブル・ホール」は維持される一方、500人規模の大会議室は取りやめとなった。開業は2030年度を目指し、2028年度の着工を予定している。
ホテルについては、内定していた事業者を含めて誘致を進めていたものの、コロナ禍や物価高騰による収益性の悪化を背景に賃料などの条件が折り合わず、市と組合は2024年5月に誘致を見送った。再開発ビルの上層階にホテル床が組み込まれる資金計画上の背景については、再開発ビルの上層階にホテルが入る理由 — 神戸三宮・保留床522億円から逆算した必要ADR4.4万円で詳しく分析している。ホテルが入る予定だった上層階にはシェアオフィスやインキュベーション施設などのオフィス機能を、低層階には横丁型のフードホールや物産機能を置く方針に切り替わっている。つまり、2030年度にホールが動き出したとき、来場者の宿泊を受けるのは新しい床ではなく、いまある駅前の客室である。福島市の特設ページは2026年9月9日時点で更新が続いており、本稿の記述は同日時点の公開資料と2026年5月の報道にもとづく。
駅1km圏の客室は2017年3,670室→2020年3,305室→2026年3,572室 — 減少局面と回復局面
福島駅(北緯37.7544度・東経140.4593度)を中心とする半径1kmの客室数を、各施設の開業日・閉館日から各年末時点で再構成すると、2017年の32軒3,670室が2020年には28軒3,305室まで減った。3年間で365室、率にして9.9%の減少である。その後2021〜2024年は3,306〜3,312室でほぼ横ばいが続き、2025年に3,442室、2026年に3,572室へと2年連続で130室ずつ積み上がった。2024年比では+260室(+7.9%)だが、2017年の水準にはまだ98室届いていない。
回復局面の中身を見ると、2025年2月に駅前東口で294室のホテルが新規開業したことが大きい。2026年には、2025年11月に営業を終えたホテルサンルート福島を全面改装して2月に開業したアパホテル〈福島駅東〉(83室・7階建て、駅東口から徒歩7分)と、同じく2月に開業した47室の新ホテルが加わった。ただしリブランドは既存建物の再稼働であり、純粋な新築供給ではない。前述の定義どおり本稿の客室推移は現在の客室数を過去年にも当てはめているため、リブランド前後で室数が変わった施設の差分はこの系列に表れない点は留意が必要である。
規模帯別に見ると、駅1km圏で主要予約サイトの価格が継続して観測できる20室以上の17施設2,363室のうち、200室以上の5施設が1,353室(57%)を占める。100〜199室が6施設716室、50〜99室が3施設197室、20〜49室が3施設97室で、駅前ストックの9割弱が100室以上の宿泊特化型で構成されている。これは、ホール来場者のようにまとまった人数が一度に動く需要を受ける際には有利な構成といえる。一方で、100室未満の小規模帯は6施設にとどまり、客室単価の面でも大規模帯との差が開いている。
県内4市の推定成約ADR — 福島市8,300円、駅1km圏は7,100円
価格水準を確認しよう。2025年9月から2026年8月までの12か月で推定成約ADRを平均すると、福島市が約8,300円(N=67〜70施設)、郡山市が約7,500円(N=50〜52)、いわき市が約6,600円(N=78〜84)、会津若松市が約10,000円(N=38〜40)だった。前年同期間(2024年9月〜2025年8月)との比較では、福島市+0.9%、郡山市+1.9%、いわき市+3.5%、会津若松市−0.5%と、4市とも概ね横ばい圏で推移している。会津若松市が1万円台に乗るのは東山温泉・芦ノ牧温泉の旅館が含まれるためで、福島市の値にも飯坂・土湯・高湯の温泉旅館が含まれる。県内のエリア別の価格階層は、福島県の宿泊市場2026 — 会津・裏磐梯・いわき・郡山、4層構造で読む秋のADR階層と伸びしろで整理している。
そこで駅1km圏に絞り、価格が継続観測できる17施設の施設別ADRを別に算出した。12か月平均の客室加重平均は7,100円、中央値は6,800円である。福島市全体の8,300円より1,200円ほど低いのは、温泉地の旅館が外れ、宿泊特化型ホテルだけの集合になるためだ。施設別には、2025年開業の294室と駅西口側の203室が7,900〜8,000円で上位を形成し、100室以上の帯は6,400〜7,900円に収まる。2026年8月単月では福島市全体が約8,100円(N=70)で、前年8月の約9,800円から−17.3%となったが、2025年8月は夏季の催事が重なった月であり、12か月平均で見れば上述のとおり+0.9%である。
| 施設名 | 客室数 | 開業年 | 推定成約ADR 12か月平均 | 2026年8月 |
|---|---|---|---|---|
| アパホテル〈福島駅前〉 | 362 | 2017年 | 6,924円 | 6,457円 |
| ホテルルートインGrand福島駅前東口 | 294 | 2025年 | 7,974円 | 8,080円 |
| ホテルサンキョウ福島 | 257 | 2017年 | 7,494円 | 7,448円 |
| 東横INN福島駅東口2 | 237 | 2007年 | 6,878円 | 6,743円 |
| リッチモンドホテル福島駅前 | 203 | 2007年 | 7,976円 | 8,079円 |
| 東横INN福島駅東口1 | 143 | 2003年 | 6,866円 | 6,781円 |
| JR東日本ホテルメッツ 福島 | 129 | 2006年 | 7,769円 | 7,793円 |
| ザ・セレクトン福島 | 121 | 1986年 | 6,831円 | 7,503円 |
| ホテルクラウンヒルズ福島 | 118 | 2010年 | 6,431円 | 6,172円 |
| 東横INN福島駅西口 | 104 | 1999年 | 6,648円 | 6,453円 |
| グランパークホテルエクセル福島恵比寿 | 101 | 2010年 | 7,917円 | 7,254円 |
| アパホテル〈福島駅東〉(2026年2月開業以降の平均) | 83 | 2026年 | 5,914円 | 6,739円 |
| ホテル福島グリーンパレス | 64 | 1986年 | 6,650円 | 5,904円 |
| シルクホテル | 50 | 1977年 | 5,245円 | 5,351円 |
| スマートホテル(2026年2月開業以降の平均) | 47 | 2026年 | 5,430円 | 5,850円 |
| ホテル板倉 本館 | 29 | 1973年 | 4,799円 | 4,974円 |
| グリーンホテル福島館 | 21 | 1926年 | 5,644円 | 5,832円 |
この表から読み取れるのは、駅前の価格帯が5,000円弱から8,000円までの約3,000円幅に収まり、1万円を超える施設が1つもないことである。東横INNの3館は駅の東西に計484室を展開し、安定した単価帯で平日のビジネス需要を支えている。アパホテルは駅前の362室に加えてリブランド開業した83室が2026年8月に6,700円へ上がり、開業直後からの立ち上がりを示した。ルートインGrandとリッチモンドが8,000円に近い水準で上位を形成し、JR東日本ホテルメッツがそれに続く。新しい施設ほど単価が高いという関係は、後述する改装・リブランドの検討にとって重要な観測である。
ビジネスホテルの稼働率(推定)はLT45の52%から直前86.5%へ — 直前需要が厚い市場
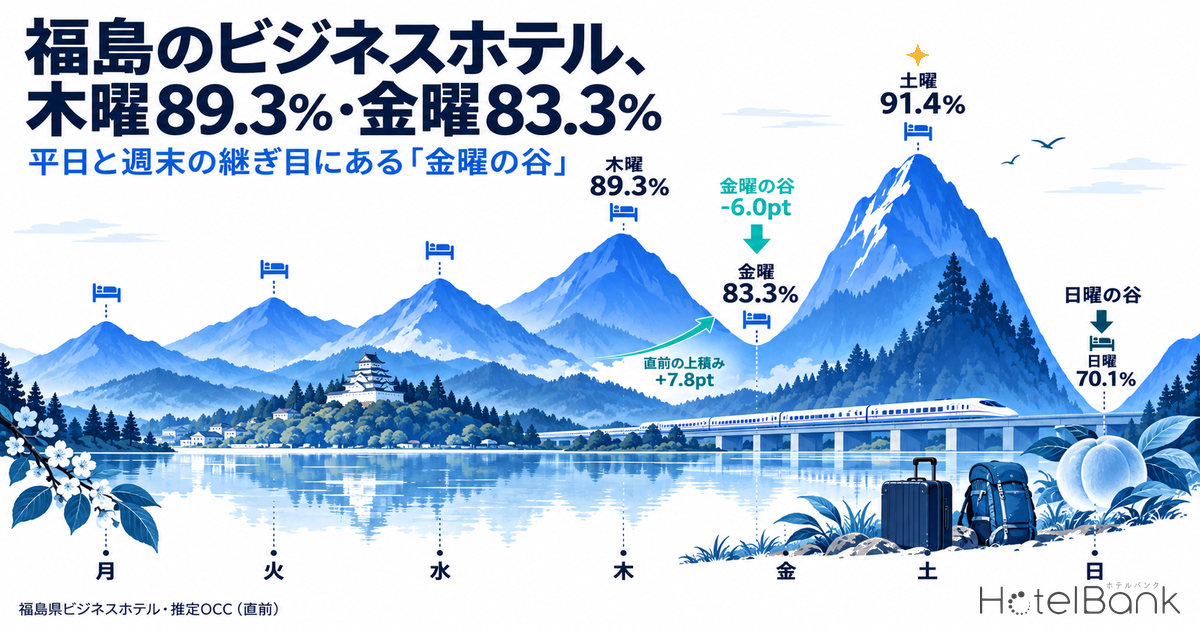
需給の実態を、福島県のビジネスホテル48施設・5,479室(主要予約サイト掲載ベースの固定コホート)の稼働率(OTA掲載在庫ベース・推定)で確認する。確定月の月平均は2026年5月81.7%(49施設5,783室)、6月82.7%、7月83.6%、8月86.5%と夏に向けて上がった。曜日別には、日〜木曜チェックインが5月80.8%・6月80.9%・7月82.3%・8月85.5%、金・土曜が83.8%・87.7%・86.7%・88.8%で、週末のほうが3〜7pt高い。95%以上に達した日は5月に3日、7月に1日、8月に2日あり、月のうち数日は県内のビジネスホテルがほぼ埋まる状態が起きている。
ブッキングカーブを見ると、2026年8月の宿泊日は平均してLT45時点で稼働率(推定)52.1%、LT30で58.7%、LT14で69.6%、LT7で76.5%、LT1で86.5%だった。最後の2週間で17pt、最後の1週間で10pt積み上がる形で、直前需要の厚さがこの市場の特徴である。6月(48施設5,476室)も同じ形で、LT45の52.0%からLT1の82.7%へ上がっている。ホールのような日程が早く決まる需要は、この直前需要と重なる前に予約が入るため、既存施設にとっては客室を早期に確保できる需要として機能することになる。
1,500人ホールが生む室泊数 — 既存3,572室で受けられるか
公共エリアの中心となるフレキシブル・ホールは最大1,500人を収容し、3つの長方形ホールと2つの可変スペースを組み合わせて7パターンに変形する。この施設が年間にどれだけの宿泊需要を生むかは催事の構成次第だが、ここでは仮定を明示して室泊数を逆算する。前提は、1,000人超の大規模催事が年30日、500人規模の中規模催事が年60日、来場者のうち市内に宿泊する割合を40%、平均宿泊数を1.5泊、1室1名利用とする。この場合、大規模催事で年27,000室泊、中規模催事で年18,000室泊、合計45,000室泊が新たに発生する。
受け皿側の駅1km圏3,572室は、年間で約130万室泊の供給力を持つ。県のビジネスホテルの稼働率(推定)が5〜8月平均の83.6%で推移していると仮定すれば、1日あたりの空室は約586室、年間では約21万室泊が空いている計算になる。年45,000室泊という追加需要は、この空き枠の2割強にあたり、年間ベースでは既存ストックで十分に受けられる。焦点は日単位の集中である。1,500人催事の初日に600室の需要が生じると、平均的な日の空室586室とほぼ同じ規模になり、金・土曜(8月88.8%)に重なれば駅1km圏の空室は約400室まで減る。この日は半径1kmを超えて郡山方面や飯坂温泉へ宿泊が広がることになる。
| 項目 | 大規模催事 | 中規模催事 | 合計 |
|---|---|---|---|
| 来場者数(仮定) | 1,500人 | 500人 | — |
| 年間開催日数(仮定) | 30日 | 60日 | 90日 |
| 市内宿泊率(仮定) | 40% | 40% | — |
| 平均泊数(仮定) | 1.5泊 | 1.5泊 | — |
| 年間室泊数(1室1名) | 27,000室泊 | 18,000室泊 | 45,000室泊 |
| ピーク日の必要客室 | 600室 | 200室 | — |
| 駅1km圏の平均的な空室(稼働83.6%仮定) | 約586室/日(金・土曜88.8%なら約400室) | ||
1,500人という規模は、県内でいえば郡山市のビッグパレットふくしまが担ってきた帯に近い。駅直結の立地で同規模のホールが動けば、学会・業界大会・企業イベントの一部が福島駅前に移ることは十分に考えられ、その宿泊は既存施設の平日稼働を押し上げる機会になる。既存ホテルのオーナーにとって2030年度は、ホール開業に合わせて客室の更新を終えておくべき時期として読める。
立地評価 — 商業地地価25.6万円/㎡・容積率600%、1室あたり土地コストは128万〜154万円
民間がホテル単独で開発するとした場合の土地コストを、国土交通省 不動産情報ライブラリの地価公示(2026年)と用途地域データから試算する。東口前の標準地「福島5-2」(栄町26番21外、駅から160m)は256,000円/㎡で前年比+1.2%、用途地域は商業地域、容積率600%・建蔽率80%である。駅西口側の「福島5-14」(三河南町1番9外、駅190m)は168,000円/㎡で+3.7%、同じく容積率600%。東口から東へ600mの置賜町(福島5-6)は121,000円/㎡(+4.3%)で容積率500%、中町(福島5-3)は87,200円/㎡(+3.9%)で400%と、駅から離れるにつれ地価は下がるが上昇率はむしろ高い。再開発区域、東口駅前、中町のアパホテル〈福島駅東〉周辺はいずれも商業地域に属する。
| 福島5-2 栄町(駅160m) | 256,000円/㎡(+1.2%) |
| 福島5-14 三河南町(駅190m) | 168,000円/㎡(+3.7%) |
| 福島5-6 置賜町(駅610m) | 121,000円/㎡(+4.3%) |
| 福島5-17 万世町(駅750m) | 105,000円/㎡(+6.1%) |
| 福島5-3 中町(駅600m) | 87,200円/㎡(+3.9%) |
| 地点 | 容積率 | 敷地/室 | 土地/室 |
|---|---|---|---|
| 栄町 25.6万円 | 600%(満額) | 5.0㎡ | 128万円 |
| 栄町 25.6万円 | 500%(実効) | 6.0㎡ | 154万円 |
| 三河南町 16.8万円 | 500%(実効) | 6.0㎡ | 101万円 |
| 置賜町 12.1万円 | 450%(実効) | 6.7㎡ | 81万円 |
1室あたり延床30㎡の宿泊特化型を想定すると、栄町の地価で容積率を満額使えば1室あたりの敷地は5㎡、土地コストは128万円。実効500%なら154万円である。後述する建設費2,000万円台に対して土地は1割未満にとどまり、福島駅前では土地より建築費が成立ラインを決める構図になる。これは地価が1室あたり数百万円に達する大都市中心部とは異なる、地方県都の特徴といえる。
需要の裾野も確認しておく。駅1km圏の事業所は2,333、従業者は21,321人で、オフィス系の従業者は4,799人(22.5%)である(総務省・経済産業省「経済センサス-活動調査」2021年、境界は国勢調査2020小地域)。駅1.5km圏の居住人口は2025年推計で28,566人、2040年には2020年比−14.4%の25,178人へ減る見通しで、65歳以上が30.1%を占める(国土交通省 国土数値情報 250mメッシュ別将来推計人口・R6国政局推計。居住人口であり滞在・通過人口ではない)。居住人口が縮む県都の駅前において、ホールと業務機能が外から人を呼ぶ装置になる、というのがこの再開発の宿泊市場に対する位置づけである。
ポジショニング — 8,000円の天井と、1万円帯の空白
価格観測17施設を客室数とADRの平面に置くと、横軸の200〜360室と縦軸の6,400〜8,000円の帯に大規模施設が並び、1万円を超える施設はない。福島市全体のADRが8,300円、会津若松市が1万円台であることを考えると、駅前には「市内の温泉旅館より安く、郡山市の平均に近い」価格帯しか存在しないことになる。ホールの来場者には主催者・講演者・企業の出張者が含まれ、この層が選ぶ1万円台の客室は、現状では駅1km圏の外(温泉地や郡山)に求めるしかない。ここが駅前ストックの空白である。
密集 6,400〜8,000円 × 100〜360室
宿泊特化型11施設2,069室が集中。ホール需要のボリュームゾーンを受ける主力で、2025年開業の294室が上限を8,000円へ引き上げた。
空白① 9,000〜13,000円 × 50〜150室
観測施設ゼロ。主催者・講演者・企業出張の上位層が選ぶ帯で、既存施設の改装・リブランドで到達しうる範囲。
空白② 5,000円台 × 20〜50室
小規模独立系4施設が担う帯。建物更新期を迎えており、長期滞在・工事関係者向けの機会がある。
新築か、改装・リブランドか — 成立ADRで比べる
最後に、民間がこの市場でホテルに投資する場合の二択を、簡易な成立ADRで比較する。前提はすべて仮定であり、実際の投資判断には詳細なフィージビリティ・スタディが必要である。新築は100室・1室あたり延床30㎡(延べ3,000㎡=約908坪)のS造宿泊特化型とし、建設費は国土交通省 建築着工統計にもとづく2025年のS造坪単価240.5万円を採用した(2024年の全構造平均は195万円/坪で、2022年の138万円から2年で+41%上昇している)。1室あたりの建設費は2,180万円、土地は栄町の実効容積ベースで154万円、設計・FF&E・開業費を300万円とすると、総投資は1室2,634万円になる。2029年前後の着工・完成を想定し、建設費に年5%の上昇を2.5年分(約+13%)織り込むと、建設費は2,460万円、総投資は2,914万円へ上がる。
成立ADRは、GOP率45%(宿泊特化型の業界目安50〜60%に対し開業初期の保守値。インヴィンシブル投資法人が開示する運営91物件のGOP実績は38.9%・2024年12月期)、稼働率80%、目標利回り6%で逆算した。新築の成立ADRは2025年価格で12,000円、インフレ織込み後で13,300円となる。駅1km圏の施設別ADRの上限は8,000円であり、成立ラインは市場の上位施設より4,000〜5,300円高い。これはすなわち、2024年にホテル事業者と賃料条件が折り合わなかった構図を、公開データからも裏付ける数字である。
一方、既存建物の改装・リブランドでは、追加投資が1室300万円(全面改装)〜500万円(水回り更新を含む)にとどまる。同じ条件で逆算すると、投資回収に必要なADRの上乗せ幅は1室300万円で1,400円、500万円で2,300円である。駅前では新しい施設と築年の進んだ施設の間に1,000〜1,500円の単価差がすでに観測されており、改装後に8,000〜9,500円へ到達できれば、空白①の下端に手が届く。建設費の上昇は新規供給を抑える方向にも働くため、既存施設にとっては競合が増えにくい環境で改装投資を回収できるアップサイドでもある。なお、工事中に客室を止めることで生じる逸失売上まで含めた実質的な投資額については、ホテル改装の逸失売上は工事費の32.6% — 実質Capexは1室300万円→398万円が掘り下げている。
| 項目 | A. 新築(2025年価格) | A’. 新築(インフレ織込) | B. 改装 300万円/室 推奨 | C. 改装 500万円/室 |
|---|---|---|---|---|
| 建設費・改装費/室 | 2,180万円 | 2,460万円 | 300万円 | 500万円 |
| 土地/室(栄町・実効500%) | 154万円 | 154万円 | —(既存) | —(既存) |
| 設計・FF&E・開業費/室 | 300万円 | 300万円 | 含む | 含む |
| 総投資/室 | 2,634万円 | 2,914万円 | 300万円(追加) | 500万円(追加) |
| GOP率/稼働率/目標利回り | 45%/80%/6%(共通の仮定) | |||
| 成立ADR(新築)/必要上乗せ(改装) | 12,000円 | 13,300円 | +1,400円 | +2,300円 |
| 駅1km圏の施設別ADR上限(観測値) | 約8,000円(12か月平均・N=17施設) | |||
| 感度(改装B・300万円/室) | ベース | 稼働率 −5pt | GOP率 −5pt | 両方 |
|---|---|---|---|---|
| 必要上乗せADR | +1,400円 | +1,500円 | +1,500円 | +1,600円 |
| 新築A’の成立ADR(参考) | 13,300円 | 14,200円 | 15,000円 | 16,000円 |
| GOP率 \ 通年稼働 | 70% | 75% | 80% | 85% | 90% |
|---|---|---|---|---|---|
| GOP率 35% | 19,600円 | 18,200円 | 17,100円 | 16,100円 | 15,200円 |
| GOP率 40% | 17,100円 | 16,000円 | 15,000円 | 14,100円 | 13,300円 |
| GOP率 45% | 15,200円 | 14,200円 | 13,300円 | 12,500円 | 11,800円 |
| GOP率 50% | 13,700円 | 12,800円 | 12,000円 | 11,300円 | 10,600円 |
| GOP率 55% | 12,400円 | 11,600円 | 10,900円 | 10,200円 | 9,700円 |
2軸で見ると、成立ADRは9,700円から19,600円の範囲に広がる。最も有利な組み合わせ(通年の想定稼働90%・GOP率55%)でも9,700円で、駅1km圏で観測される施設別ADRの上限約8,000円を上回る。新築の成立ラインは運営前提を動かしても市場の上位水準に届かず、建設費の水準そのものが決定要因であることがこの表からも確認できる。
まとめ — 2030年度までの4年間で、駅前ストックは何を準備できるか
福島駅東口の再開発は、ホテル床を持たない形で2030年度の開業を目指すことになった。最大1,500人のホールと業務機能が生む宿泊需要は、年45,000室泊程度(本稿の仮定)と見積もられ、駅1km圏3,572室の年間空室約21万室泊の範囲に収まる。ただし大規模催事の初日には600室規模の需要が集中し、平均的な日の駅1km圏の空室(約586室)とほぼ同じ規模になる。金・土曜に重なれば空室は約400室まで減るため、周辺温泉地や郡山市への波及を前提にした受け入れ調整が必要になる。
価格面では、駅前の施設別ADRが8,000円で頭打ちになっている一方、新築の成立ADRは12,000〜13,300円と市場の上位を4,000円以上上回る。土地コストが1室128万〜154万円と小さい福島駅前では、建設費が成立ラインを決める。この条件下で現実的な選択は、既存建物の改装・リブランドによって9,000〜13,000円帯の空白に段階的に近づくことであり、必要な上乗せは1室300万円の改装で1,400円、500万円で2,300円と、新旧施設の間にすでにある単価差の延長線上にある。2026年2月のリブランド開業が示したように、駅前の既存建物には再稼働の受け皿としての価値が残っている。地銀・自治体・デベロッパー・既存オーナーにとって、2030年度までの4年間は、新しい床を待つ時間ではなく、いまある床の価値を引き上げる時間として使えるだろう。
よくある質問
Q. 福島駅東口の再開発にホテルは入りますか?
入りません。2024年5月に市と再開発組合がホテル誘致を見送り、上層階はシェアオフィス等の業務機能、低層階はフードホールや物産機能に変わりました。開業は2030年度の予定です。
Q. 福島市のホテルの客室単価はどのくらいですか?
推定成約ADRの12か月平均(2025年9月〜2026年8月)は福島市全体で約8,300円、福島駅1km圏の宿泊特化型17施設では客室加重平均で約7,100円です。郡山市は約7,500円、いわき市は約6,600円、会津若松市は約1万円です。
Q. 駅前に新しいホテルを建てた場合、どのくらいの単価が必要ですか?
本稿の簡易試算では、S造100室の宿泊特化型で成立ADRは12,000円(2025年価格)〜13,300円(建設費インフレ織込)です。駅1km圏で観測される施設別ADRの上限約8,000円を4,000円以上上回ります。前提はすべて仮定です。
関連記事
- 再開発の権利床でホテルを持つか、転出か — 20年試算の分岐は推定ADR1万円
- 福島のビジネスホテル、木曜89.3%・金曜83.3% — 平日と週末の継ぎ目にある「金曜の谷」
- ホテルが払える用地費、札幌は住宅の3.7倍・大阪は0.26倍 — 6商圏で逆算
- 銀行店舗跡のホテル転用、延床1,000㎡は22室・必要ADR約1.7万円 — 地方39市で市場の1.1〜4.5倍
- 青森ホテル投資マップ2026|青森市10,127円・弘前7,487円と空く上位価格帯
参考資料・出典一覧
■ データソース
推定成約ADR・稼働率(OTA掲載在庫ベース・推定)・ブッキングカーブ・客室推移はメトロエンジンリサーチ&コンサルティングの集計(主要予約サイト掲載ベース)。ADRは2025年9月〜2026年8月の確定月、稼働率は2026年5〜8月の確定月でLT45〜LT1の観測点のみを使用。地価・用途地域は国土交通省 不動産情報ライブラリ(2026年地価公示)、建設費は国土交通省 建築着工統計、就業は経済センサス-活動調査(2021年)、居住人口は国土数値情報の250mメッシュ別将来推計人口、再開発計画は福島市の公開資料と報道にもとづく。
■ 試算前提
成立ADR=総投資×目標利回り÷(GOP率×稼働率×365)。GOP率は売上高に対する営業総利益(Gross Operating Profit)の比率で、本稿は45%、通年の想定稼働率80%、目標利回り6%を共通の仮定とした。新築はS造100室・1室あたり延床30㎡、建設費は2025年のS造坪単価240.5万円、インフレ織込みケースは年5%上昇を2.5年分。土地は栄町の公示地価25.6万円/㎡・実効容積率500%。ホール需要は大規模催事年30日・中規模催事年60日、市内宿泊率40%、平均1.5泊、1室1名利用の仮定で逆算した。
■ 限界・留意点
推定成約ADR・稼働率は公開情報にもとづく推定値で、各施設の実際の成約価格・会計数値・実稼働率とは異なる。稼働率は福島県のビジネスホテル全体(2026年8月・48施設5,479室)の値であり、駅1km圏だけの値ではない。客室推移は現在の客室数を過去年にも当てはめている。催事日数・宿泊率・GOP率・目標利回りは仮定であり、金利・運営費・賃料・税制・改装中の休業による逸失売上は織り込んでいない。簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(福島市N=67〜70、郡山市N=50〜52、いわき市N=78〜84、会津若松市N=38〜40、駅1km圏17施設)、稼働率(OTA掲載在庫ベース・推定、福島県ビジネス48施設5,479室)、ブッキングカーブ、駅1km圏の客室推移(宿泊施設データベースの開業日・閉館日ベース、N=32軒)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年・福島5-2ほか)、用途地域
- 国土交通省「建築着工統計調査」(2025年 構造別工事費予定額)
- 総務省・経済産業省「経済センサス-活動調査」(2021年、e-Stat統計GIS 小地域)
- 国土交通省 国土数値情報(250mメッシュ別将来推計人口・R6国政局推計)
■ 自治体資料・REIT開示
- 福島市「東口再開発と東西一体のまちづくりに関する特設ページ」(2026年5月21日 市議会全員協議会資料ほか、2026年9月9日更新)
- インヴィンシブル投資法人 ホテル運営実績(GOP率38.9%・2024年12月期)
■ ニュース・プレスリリース
- 福島駅東口の再開発、事業費増でまたも規模縮小に 開業時期も先送りの見通し(財経新聞、2026年5月24日)
- 福島駅東口再開発、事業費712億円に膨らむ見通し 公共エリアは1フロア減(福島民友新聞、2026年5月22日)
- 福島駅東口再開発、ホテル誘致断念 物価高騰、賃料折り合わず(福島民友新聞、2024年5月2日)
- 「JR福島駅」東口再開発がホテル誘致断念。相次ぐ計画見直しで今後どうなる!?(健美家)
- 福島駅東口の再開発で基本設計公表、7パターンに変化する「雁行型」公共ホールや10階建て民間棟(BUILT、2025年9月12日)
- 「アパホテル〈福島駅東〉(仮称)」2026年2月開業。駅近に全83室、ホテルサンルート福島をリブランド(トラベル Watch、2025年11月)
- アパホテル〈福島駅東〉 開業披露式典(アパグループ プレスリリース、2026年2月)
あわせて読みたい
- 再開発ビルの上層階にホテルが入る理由 — 神戸三宮・保留床522億円から逆算した必要ADR4.4万円
- 福島県の宿泊市場2026 — 会津・裏磐梯・いわき・郡山、4層構造で読む秋のADR階層と伸びしろ
- ホテル改装の逸失売上は工事費の32.6% — 実質Capexは1室300万円→398万円
- ホテル建設費は1室870万〜7,140万円|業態別3層と12商圏の成立ADR
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ2026
- ホテル誘致の奨励金・固定資産税減免 市町村12制度 — 100室でIRRは+0.08〜1.03pt動く
- 福島県の推定成約ADR、4業態で割れる回復 — 旅館+4.5%・リゾート+4.7%、それでも2024年比は−6.9%