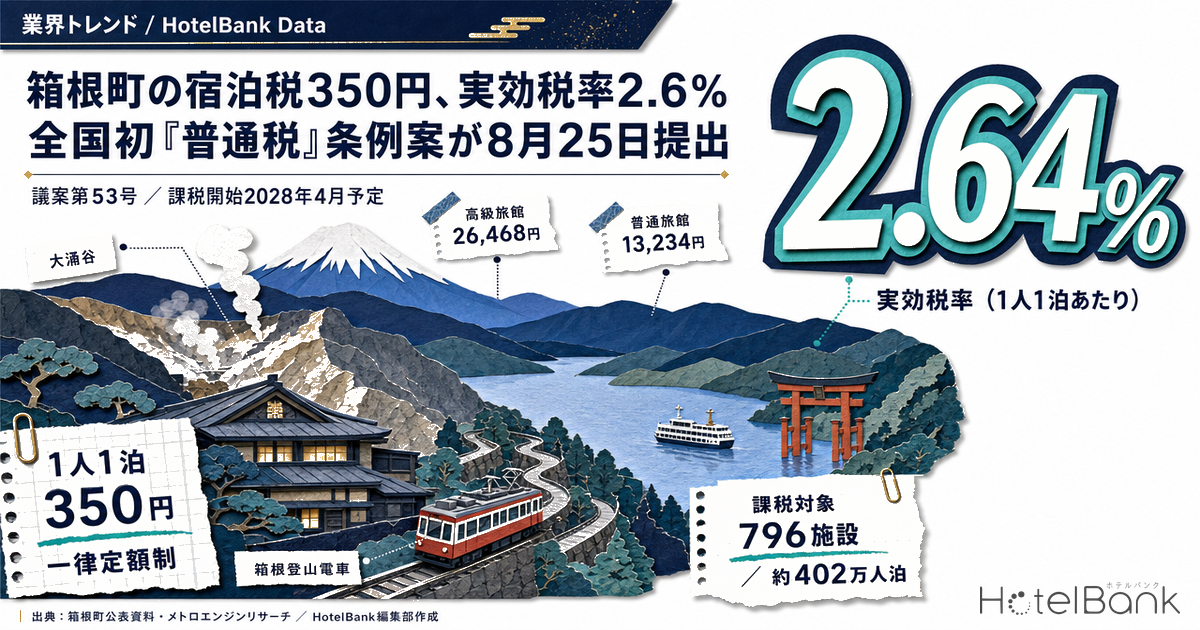
箱根町が2026年8月25日、町議会に「箱根町宿泊税条例の制定について」(議案第53号)を提出した。税率は宿泊者1人1泊につき350円の一律定額制で、目標とする課税開始は2028年(令和10年)4月。全国で40を超える自治体が宿泊税を導入・予定しているなかで、箱根町の条例案は使途を条例で特定しない法定外普通税として設計されている点が際立つ。本稿では、町が公表した条例案・条例骨子(案)・検討会議報告書という一次資料と、メトロエンジンリサーチの箱根町エリアの価格データを突き合わせ、350円という税額が宿泊単価に対して何%にあたるのか、そして「普通税」という選択が宿泊事業者の実務にどう関わるのかを整理する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 実効税率:本記事では「1人1泊あたりの宿泊税額 ÷ 1人あたり宿泊単価」と定義する。1人あたり宿泊単価は、上記ADR(1室2名利用が前提)を2で除して算出した。
- データ出典:メトロエンジンリサーチ(価格データ)、箱根町公表資料・総務省「法定外税の実施状況」(制度データ)
実効税率の算出方法についての注記:各条例が税率の階層区分に用いる「宿泊料金」は、食事代・サービス料等を除いた金額を指す定義が一般的で、本記事の分母(推定成約ADRの1人あたり換算)とは範囲が一致しない。1泊2食付きプランが主流の温泉地では、条例上の宿泊料金は本記事の分母より小さくなり、実際の実効税率は本記事の数値より高めに出る可能性がある。また階層制の自治体については、12ヶ月平均の1人あたり単価が該当する階層の税額を一律に当てはめた概算であり、実際には宿泊ごとに適用階層が分かれる。
- — 実効税率2.64% — 1人1泊350円を、箱根町の12ヶ月平均ADR26,468円(1室2名・N=月あたり中央値178施設)の1人あたり換算13,234円で割った値。熱海市1.62%・鳥羽市1.90%より高く、湯河原町2.91%・倶知安町3.00%より低い。
- — 全国初の法定外普通税 — 総務省「法定外税の実施状況」に載る宿泊税43団体はすべて目的税。根拠は地方税法第5条第3項で、総務大臣が同意しない3事由は目的税(第733条)と同一。
- — 一律定額制は季節で負担率が動く — 繁忙期2.39%・閑散期3.09%。閑散期の1人あたり11,327円では、定率3%換算の340円を350円が上回る。
- — 税収前提の約402万人泊は保守的 — 入湯税の宿泊分実績(令和7年度4,092,680人)とほぼ同水準。報道の14.5億円は税収見込(14.1億円)ではなく財政需要の側の数値。
- — 課税対象796施設に対し価格が見えるのは387施設(48.6%) — うち57.4%が10室以下。交付金3.0%と1施設上限100万円のシステム整備費補助は、この裾野の広さを前提に組まれている。
8月25日提出の議案第53号 — 骨子案から条例案へ
箱根町は2026年7月1日から30日まで「箱根町宿泊税条例骨子(案)」のパブリックコメントを実施し、8月12日にその結果を公表した。意見提出者は7名、意見件数は8件。そして8月25日、勝俣浩行町長名で条例案が令和8年9月定例会に提出された。町議会の議会カレンダーによれば、この定例会は8月25日に開会し、10月2日まで日程が組まれている。
条例案の本文は、骨子(案)で示された制度の骨格をそのまま条文化している。課税の根拠は地方税法第5条第3項、すなわち市町村が法定税目以外に「別に税目を起こして、普通税を課することができる」とする規定である。ここが、既存の宿泊税がすべて依拠している法定外目的税の根拠条文(地方税法第731条第1項)と異なる。
| 条 | 項目 | 内容 |
|---|---|---|
| 第2条 | 課税の根拠 | 地方税法第5条第3項(市町村法定外普通税) |
| 第3条 | 宿泊施設の範囲 | 旅館業法に係る施設(下宿営業を除く)/住宅宿泊事業法に係る住宅 |
| 第3条 | 「宿泊料金」の定義 | 宿泊の対価として支払うべき金額であって規則で定めるもの(詳細は規則に委任) |
| 第5条 | 課税免除 | 12歳に達する日以後の最初の3月31日までの者(小学生以下)/学校主催の修学旅行等の参加者と引率者/規則で定めるもの |
| 第6条 | 税率 | 宿泊者1人1泊につき350円(一律定額制・免税点なし) |
| 第7・8条 | 徴収方法 | 特別徴収。特別徴収義務者は旅館業または住宅宿泊事業の経営者 |
| 第9条 | 開始・休止・廃止の申告 | 経営開始日の前日までに施設ごとに申告(所在地・名称・客室数等)。1ヶ月以上の休止は事前届出、廃止は10日以内に届出 |
| 第11条 | 申告納入 | 毎月末日までに、前月1日〜末日分の宿泊総数・税額等を記載した納入申告書を提出し納入 |
| 第13条 | 徴収不能額の還付・免除 | 宿泊料金と宿泊税を受け取れなかったことに正当な理由があると認められる場合、申請により還付または納入義務を免除 |
| 第14条 | 帳簿・書類の保存 | 帳簿は5年間、売上伝票等の書類は2年間保存(第15〜17条により電磁的記録での保存も可) |
| 第21・22条 | 罰則 | 帳簿の記載義務違反等は1年以下の拘禁刑または50万円以下の罰金/納税管理人の不申告は10万円以下の過料 |
| 附則1 | 施行期日 | 地方税法第669条第1項による総務大臣の同意を得た日から2年を超えない範囲内で規則で定める日 |
| 附則4 | 既存事業者の申告 | 公布日に現に経営している者は、施行日の前日までに第9条の例により申告 |
| 附則5 | 見直し | 施行後5年ごとに制度のあり方を検討 |
出典:箱根町「令和8年9月定例会 議案(議案第53号)」よりホテルバンク編集部作成
注目したいのは施行期日の書きぶりだ。骨子(案)では「施行予定日 令和10年4月1日」と明記されていたが、条例案の附則では総務大臣の同意日を起点とした規則委任になっている。町が公表した想定スケジュールでは、2026年12月をめどに総務省との協議を開始し、2027年度の上半期に宿泊事業者への制度説明、下半期に観光客への周知を行い、2028年4月に課税開始とされている。2028年4月という目標時期は、この総務大臣同意のタイミングに連動する構造になっている。
もうひとつ実務上の要点が、第3条第5号の「宿泊料金」の定義が規則に委ねられている点である。ただし箱根町は一律定額制を採るため、この定義が税額計算に影響しない。階層制であれば「1泊2食付きプランの料金から食事相当分をどう切り分けるか」が毎回の課税事務になるが、一律350円ならその判定は不要になる。町自身、税率設定の考え方として「町内には1泊2食付きの料金プランに対応している宿泊施設が多いという地域特性がある中で、特別徴収義務者の事務負担や宿泊客に対する説明等を考慮し、簡素で明瞭な税制度である一律定額制が妥当」と説明している。
普通税と目的税は何が違うのか — 地方税法の条文で整理する
地方税法は、地方団体が課すことのできる税を「普通税」と「目的税」に区分している。市町村について定めた第5条を読むと、第1項で「市町村税は、普通税及び目的税とする」とし、第2項で市町村民税・固定資産税など6つの法定普通税を列挙する。そのうえで第3項が「市町村は、前項に掲げるものを除く外、別に税目を起して、普通税を課することができる」と定める。これが法定外普通税の根拠であり、箱根町宿泊税条例案第2条が引いている条文である。
一方、法定外目的税の根拠は第731条第1項で、条文は「道府県又は市町村は、条例で定める特定の費用に充てるため、法定外目的税を課することができる」となっている。つまり、目的税は法律の条文レベルで「特定の費用に充てるため」という使途の限定が組み込まれている。この一句があるかないかが、両者の制度上の本質的な違いである。
興味深いのは、総務大臣が同意しない場合の要件が両者で完全に同一だという点だ。法定外普通税は第671条、法定外目的税は第733条にそれぞれ規定があるが、いずれも「①国税または他の地方税と課税標準を同じくし、かつ住民の負担が著しく過重となること」「②地方団体間における物の流通に重大な障害を与えること」「③国の経済施策に照らして適当でないこと」の3事由のいずれかに該当する場合を除き同意しなければならない、という同じ構造になっている。国の審査基準という点では、普通税を選んだから協議が難しくなるわけではない。
| 項目 | 法定外普通税 | 法定外目的税 | 入湯税(法定目的税) |
|---|---|---|---|
| 根拠条文 | 地方税法第5条第3項 | 地方税法第731条第1項 | 地方税法第5条第4項・第701条 |
| 使途の限定 | なし(一般の経費に充当) | あり(条例で定める特定の費用) | あり(法律で列挙:環境衛生施設・鉱泉源の保護管理施設・消防施設等・観光振興) |
| 総務大臣協議 | 必要(第669条第1項) | 必要(第731条第2項) | 不要(法定税目) |
| 同意しない事由 | 第671条の3事由 | 第733条の3事由(内容は同一) | — |
| 税率 | 条例で定める | 条例で定める | 1人1日150円が標準(第701条の2) |
| 宿泊税での採用例 | 箱根町が全国初(条例案提出段階) | 既存の宿泊税はすべてこちら | 箱根町を含む多数の温泉地で課税中 |
出典:地方税法(e-Gov法令検索)、総務省「法定外税の実施状況(令和7年度)」よりホテルバンク編集部作成
総務省が公表する「法定外税の実施状況」(令和8年1月現在)を見ると、市町村法定外普通税として実施されているのは熱海市の別荘等所有税、太宰府市の歴史と文化の環境税、廿日市市の宮島訪問税、豊島区の狭小住戸集合住宅税など10税目で、宿泊税はひとつもない。一方、市町村法定外目的税として掲載されている宿泊税は京都市・金沢市・倶知安町・福岡市以下36団体にのぼる。道府県法定外目的税としても東京都・大阪府・福岡県・宮城県・広島県・北海道・長野県の7団体が宿泊税を掲載しており、同一覧に載る宿泊税は合計43団体(施行済・施行予定を含む)だが、そのすべてが目的税である。箱根町が「全国初の普通税としての宿泊税」と説明しているのは、この一覧に照らした事実関係である。
なお、箱根町には既に法定目的税である入湯税がある。第701条は入湯税の使途を「環境衛生施設、鉱泉源の保護管理施設及び消防施設その他消防活動に必要な施設の整備並びに観光の振興(観光施設の整備を含む。)」と法律上列挙している。ごみ処理や消防はここに含まれるが、道路整備・下水道・防災対策といった支出は列挙外である。町が挙げる財源不足の要因は「ごみ処理広域化に伴う中継施設等の整備」「消防署の建替・消防車両の更新」「新たな下水道処理区の供用開始・老朽化対策」「物価高騰、人件費上昇に伴う観光客受入経費の増」であり、入湯税の使途列挙では受け止めきれない範囲に及ぶ。普通税という選択は、この支出構造に対応した設計だと読める。
350円の実効税率は2.6% — 温泉地・都市部11自治体の横並び
税額そのものを比べても、宿泊単価の水準が違えば負担感は変わらない。そこで、メトロエンジンリサーチの推定成約ADR(2025年8月〜2026年7月の12ヶ月平均、1室2名利用を前提に1人あたりへ換算)を分母に、各自治体の宿泊税額が何%にあたるかを算出した。
箱根町の12ヶ月平均ADRは26,500円(1室2名・N=月あたり中央値178施設)。1人あたりに換算すると13,200円で、350円の実効税率は2.64%となる。
出典:メトロエンジンリサーチ、総務省「法定外税の実施状況(令和7年度)」、箱根町公表資料よりホテルバンク編集部作成
| 自治体 | 税制区分 | 税率 | ADR (1室2名) |
1人あたり 単価 |
適用 税額 |
実効 税率 |
N |
|---|---|---|---|---|---|---|---|
| 箱根町(2028年4月予定) | 普通税 | 一律350円 | ¥26,468 | ¥13,234 | 350円 | 2.64% | 178 |
| 京都市 | 目的税 | 6千円未満200円/6千〜2万円400円/2万〜5万円1,000円ほか | ¥15,735 | ¥7,868 | 400円 | 5.08% | 418 |
| 熊本市(2026年7月〜) | 目的税 | 一律200円 | ¥8,479 | ¥4,240 | 200円 | 4.72% | 82 |
| 大阪府 | 目的税 | 5千〜1.5万円200円/1.5万〜2万円400円/2万円以上500円 | ¥10,724 | ¥5,362 | 200円 | 3.73% | 644 |
| 倶知安町 | 目的税 | 定率3%(2026年4月〜) | ¥27,458 | ¥13,729 | 定率 | 3.00% | 21 |
| 那須町(2026年10月予定) | 目的税 | 1万円未満100円/1万〜2万円300円/2万〜3万円500円ほか | ¥20,192 | ¥10,096 | 300円 | 2.97% | 50 |
| 湯河原町(2026年4月〜) | 目的税 | 5万円未満300円/5万円以上500円 | ¥20,587 | ¥10,294 | 300円 | 2.91% | 56 |
| 下呂市 | 目的税 | 5千円未満100円/5千円以上200円 | ¥17,696 | ¥8,848 | 200円 | 2.26% | 46 |
| 鳥羽市 | 目的税 | 一律200円 | ¥21,094 | ¥10,547 | 200円 | 1.90% | 78 |
| 熱海市 | 目的税 | 一律200円 | ¥24,628 | ¥12,314 | 200円 | 1.62% | 102 |
| 高山市 | 目的税 | 1万円未満100円/1万〜3万円200円/3万円以上300円 | ¥17,121 | ¥8,560 | 100円 | 1.17% | 133 |
ADRは2025年8月〜2026年7月の12ヶ月平均。Nは各月の対象施設数の中央値。京都市は市内11区の施設数加重中央値。出典:メトロエンジンリサーチ、総務省「法定外税の実施状況(令和7年度)」よりホテルバンク編集部作成
並べてみると、箱根町の2.64%は温泉地・リゾート地のなかでは高い部類に入る。一律200円を採る熱海市の1.62%、鳥羽市の1.90%と比べると1.4〜1.6倍の水準だ。ただし単価水準が近い倶知安町の定率3%、隣接する湯河原町の2.91%は箱根町を上回っており、突出した設定ではない。全国の導入自治体を同じ手法で並べた負担率の分布は、宿泊税 全国一覧2026 — 62自治体の税額・施行日と実勢単価への負担率で整理している。
むしろ目を引くのは京都市の5.08%である。京都市は2026年3月1日に税率を改定し、6千円以上2万円未満の階層を200円から400円に引き上げた。市内11区の施設数加重中央値である1人あたり7,900円がこの階層に入るため、実効税率は本記事の対象自治体で最も高くなる。階層制は「高単価ほど負担率を上げられる」制度に見えるが、階層の刻み方によっては中位価格帯にもっとも重く効くことがある、という点が数字に表れている。この改定が実際の予約・単価にどう出たかは、京都市宿泊税3月引き上げから3ヶ月実勢で追跡した。
逆に高山市の1.17%は、1人あたり8,560円が「1万円未満…100円」の階層に収まるためだ。同じ200円系の自治体でも、階層の下限をどこに置くかで実効負担は倍近く動く。
一律定額制は季節で負担率が動く — 箱根町の月次実効税率は2.39%〜3.09%
一律定額制は税額が固定される代わりに、宿泊単価が動けば実効税率のほうが動く。箱根町の推定成約ADRを月次で見ると、2025年8月の29,243円から2026年6月の22,654円まで、12ヶ月間で29%の幅がある。350円をこの単価で割ると、実効税率は繁忙期の2.39%から閑散期の3.09%まで、0.7ポイントの幅で変動する。
出典:メトロエンジンリサーチ(N=月あたり170〜187施設)よりホテルバンク編集部作成
つまり、需要が緩む月ほど宿泊者から見た税の負担率は上がる。町の検討会議報告書も、税率設定の考え方を整理した表のなかで一律定額制について「インフレやデフレに対応できない」「低額の宿泊料金ほど税負担の割合が大きい」と明記しており、この性質は制度設計の段階で認識されている。そのうえで附則第5項に「施行後5年ごとに制度のあり方を検討」という見直し条項を置き、パブリックコメントへの回答でも「一律定額制、段階的定額制、定率制の大きく3つの考え方がある」と3方式を併記したうえで一律定額を選んだ理由を説明している。専門部会の議論でも「今後も様々な料金体系の宿泊事業者が参入してくることや、インフレ対応を考慮すると、定率制の検討も必要である」との意見が記録されており、5年後の見直しに向けた論点は既に明示されている。
796施設・約402万人泊 — 税収前提を入湯税の実績で検算する
報道では「町内の宿泊施設は約800施設」「年間税収見込み約14.5億円」と紹介されることが多い。この2つの数字を町の一次資料に当たると、いずれもより精緻な数値が公表されている。
施設数については、検討会議報告書の図表33が「宿泊施設数の分類別内訳(令和6年度末時点:744施設)」を示し、その注記として「令和7年度末時点では、宿泊施設は796施設(対前年度比+52施設)に増加している」と記している。「約800施設」はこの796施設を丸めた数値である。なお同報告書の別の箇所には、町観光課調べとして令和6年の宿泊施設数を634施設とする記述もあり、こちらは10年前と比べて約200施設の増加、旅館・ホテルが全体の約7割を占めるという構成が示されている。集計基準が異なるため、課税対象施設数として参照すべきは796施設のほうである。
税収については、区別が必要だ。町が令和8年7月に公表した「箱根町宿泊税条例骨子(案)の考え方」では、税収見込は年平均約14.1億円で、その内訳を「約402万人 × 350円」(令和10〜14年度の平均宿泊客数見込から課税免除分の見込を差し引いた人数)と明記している。一方、同じ資料に【参考】として掲げられている「令和10年以降の新たな財政需要 年平均約14.5億円+α」は支出側の数値で、①観光振興の充実分3.2億円、②財源不足額10.0億円、③その他1.3億円(徴収費用、基金等)の合計である。14.5億円は税収見込ではなく財政需要であり、混同しやすい。
さらに検討会議報告書の図表36には、令和8年3月時点のシミュレーションとして「税収見込 約13.9億円(1,394,536,500円)= 3,984,390人 × 350円(令和6年宿泊客数 × 一律定額の場合の税額)」という試算が載っている。時点の異なる2つの推計が、いずれも400万人前後の課税ベースに収れんしている。
この400万人という前提は妥当か。箱根町には既に入湯税があり、町は毎月「地域別入湯客数・税額調書」を公表している。入湯税は宿泊と日帰りを区別して集計されており、しかも検討会議報告書が明記するとおり入湯税も修学旅行生と年齢12歳未満の者を課税免除としている。宿泊税の課税免除要件(小学生以下・修学旅行等の参加者)とほぼ一致するため、入湯税の宿泊分の実績が、宿泊税の課税ベースの実測値として使える。
出典:箱根町「年度別入湯客数及び税額」、箱根町「観光まちづくり財源のあり方に関する検討会議 報告書(令和8年5月)」、同「宿泊税条例骨子(案)の考え方(令和8年7月)」よりホテルバンク編集部作成
| 区分 | 人数 | 350円換算の税収 | 性質 |
|---|---|---|---|
| 入湯税 宿泊分(令和6年度) | 3,930,034人 | 13.8億円 | 実績(免除者控除後) |
| 入湯税 宿泊分(令和7年度) | 4,092,680人 | 14.3億円 | 実績(前年度比+4.1%) |
| 町試算(令和8年3月時点) | 3,984,390人 | 13.9億円 | 令和6年宿泊客数ベース |
| 町試算(令和8年7月時点) | 約4,020,000人 | 約14.1億円 | 令和10〜14年度平均見込-免除分 |
| (参考)入湯税 日帰り分(令和7年度) | 1,155,710人 | 課税対象外 | 宿泊税は宿泊行為のみに課税 |
出典:箱根町「年度別入湯客数及び税額(令和元年度以降)」ほか町公表資料よりホテルバンク編集部作成
令和7年度(2025年3月〜2026年2月実績)の入湯税宿泊分は4,092,680人。町が令和10〜14年度の平均として置いた約402万人は、この直近実績をわずかに下回る水準である。令和8年度に入ってからの累計(4月〜7月調定分=2026年3月〜6月実績)を見ると宿泊分は1,441,612人で、前年同期の1,361,444人に対して+5.9%と伸びが続いている。5年先の平均値として現在の実績並みを置いているのだから、課税ベースの前提は保守的な部類に入ると読める。
ただし2点の留保がある。第1に、入湯税は鉱泉浴場での入湯行為に課される税であり、温泉設備を持たない宿泊施設の宿泊者は入湯税の集計に現れない。この分だけ入湯税の宿泊分は宿泊税の課税ベースを過小に捉える。第2に、逆に入湯税は日帰りを含む一方で、宿泊税は宿泊行為のみが対象である。表4の日帰り115万人は宿泊税の課税対象にならない。これら2つの効果が相殺しあった結果として、令和6年度の入湯税宿泊分393.0万人と町試算の398.4万人が1.4%差に収まっている、というのが実態に近い読み方だろう。
規模感を掴むために、既存の入湯税と比べておく。令和7年度の入湯税は宿泊・日帰りを合わせて5,248,390人・税額6.72億円。宿泊税の見込14.1億円は、その約2.1倍にあたる。箱根町にとって宿泊税は、既存の入湯税を上回る規模の新しい財源になる計算だ。なお入湯税そのものも標準税率150円からの上乗せ改定が各地で進んでおり、その動きは入湯税150円が動き出した — 会津若松350円・伊豆300円で扱っている。
OTA等で価格が見える施設は387 — 特別徴収義務者の裾野をどう支えるか
特別徴収義務者になるのは、条例案第8条により旅館業または住宅宿泊事業の経営者である。796施設すべての事業者が、毎月末日までに前月分の宿泊総数と税額を申告納入し、帳簿を5年間保存する義務を負う。この裾野の広さが、制度運用の実務的な焦点になる。
メトロエンジンリサーチで箱根町内の価格を実際に観測できた施設は、2026年5〜7月チェックイン分(2名1室利用)で387施設・計7,117室だった。町の課税対象796施設に対して48.6%にあたる。残りの約半数は、OTA等で継続的に価格を公開していない小規模施設・会員制施設・寮や保養所などと考えられる。
出典:メトロエンジンリサーチ(2026年5〜7月チェックイン分・2名1室利用で価格を観測した387施設、うち客室数不明3施設)よりホテルバンク編集部作成
価格が観測できた387施設の規模構成を見ると、10室以下が222施設で57.4%を占める。11〜30室が105施設(27.1%)、31〜100室が44施設(11.4%)、101室以上は13施設(3.4%)にとどまる。一方で客室数のシェアで見ると、10室以下の222施設が持つ客室は966室で全体の13.6%にすぎず、31室以上の57施設が4,304室・60.5%を占める。施設数の重心と客室数の重心が正反対にあるのが箱根の供給構造である。
| 客室規模 | 施設数 | 構成比 | 客室数 | 客室シェア |
|---|---|---|---|---|
| 1〜10室 | 222 | 57.4% | 966 | 13.6% |
| 11〜30室 | 105 | 27.1% | 1,847 | 26.0% |
| 31〜100室 | 44 | 11.4% | 2,461 | 34.6% |
| 101室以上 | 13 | 3.4% | 1,843 | 25.9% |
| 客室数不明 | 3 | 0.8% | — | — |
| 合計 | 387 | 100% | 7,117 | 100% |
出典:メトロエンジンリサーチよりホテルバンク編集部作成
この構造は、町が用意した2つの支援策の設計意図とよく整合する。ひとつはシステム整備費等補助金で、システムの改修・構築やチラシ・パンフレットの修正等に係る経費について1施設あたり上限100万円を全額補助する。施設あたり定額の補助であるため、小規模施設ほど1室あたりの支援効果が大きくなる。もうひとつが特別徴収事務交付金で、納期内納入額の3.0%を交付する。町の試算では年間約4千万円規模で、税収14.1億円の3%に相当する。
交付金の効き方を規模別に見ておくと、たとえば年間1万人泊を受け入れる施設なら徴収額は350万円、交付金は10.5万円になる。年間1,000人泊の小規模宿なら徴収額35万円、交付金1.05万円。事務負担は施設規模に必ずしも比例しないため、定率の交付金だけでは小規模施設の負担を吸収しきれない可能性がある。だからこそ、施設あたり定額のシステム整備費補助が併設されている、という組み立てだ。専門部会の議論では「クレジットカード手数料や、オンライン旅行代理店のシステム利用料も見据えて検討すべきである」という意見も記録されており、キャッシュレス決済比率の高い箱根の実態を踏まえた論点が整理されている。
使途を限定しない設計は、宿にとって何を意味するか
ここまでを踏まえて、普通税という選択が宿泊事業者側にどう関わるかを制度面から4点に整理する。
第1に、宿側の実務は普通税でも目的税でも変わらない。特別徴収義務、毎月末日までの申告納入、帳簿の5年保存、電磁的記録での保存の許容、罰則規定——これらは条例案第7条から第22条に定められた事項で、税の区分によって変わる部分ではない。既存の宿泊税導入自治体の事業者が行っている業務と、箱根町で必要になる業務は基本的に同じである。準備すべきものは、宿泊者数と課税対象者数を日次で記録できる仕組み、月次の申告納入フロー、そして帳簿の保存体制になる。
第2に、総務省協議のハードルが上がるわけではない。前述のとおり、総務大臣が同意しない事由は法定外普通税(第671条)と法定外目的税(第733条)で同一の3事由である。箱根町が2026年12月をめどに総務省協議を開始する予定としているのは、この同意手続きに向けたスケジュールである。ただし、宿泊税を普通税として協議する前例が存在しない以上、協議に要する時間は現時点で見通しにくい。条例案の附則が施行日を「同意を得た日から2年を超えない範囲内」としているのは、この不確実性を織り込んだ書きぶりだと読める。
第3に、使途の説明責任の所在が変わる。法定外目的税であれば、条例に使途が書き込まれ、宿泊者に対して「観光振興に使われます」と説明できる。普通税ではその法的な担保がない。町はこの点をパブリックコメントへの回答で正面から扱っており、「宿泊税を活用した観光まちづくり施策や効果を明確に示すことで、制度運用の透明性を高めてまいります」と述べている。検討会議が町に提出した3つの意見の筆頭も「透明性の確保」で、「税収額は観光振興や観光客の受入れに伴う幅広い財政需要の財源不足額に対応させるべきである。また、観光まちづくり施策や効果を示し、制度の透明性を高める必要がある」とされている。宿泊事業者は、毎年度の充当先の公表を通じて使途をモニタリングする立場に立つことになる。
第4に、宿泊者への説明のしかたが広がる。町が示す充当先には、観光資源の磨き上げやオーバーツーリズムの未然防止といった観光振興施策に加えて、ごみ処理広域化に伴う中継施設の整備、消防署の建替と消防車両の更新、下水道の新規供用と老朽化対策が並ぶ。町の令和6年度決算では、人口・面積の同規模団体(福井県永平寺町、静岡県東伊豆町、和歌山県紀美野町、和歌山県串本町)と比べて清掃費が7.7億円対4.0億円、消防費が10.1億円対3.8億円と大きく上回っている。人口約1万人の町が年間約2,000万人の来訪者を受け入れる構造から生じる差である。「宿泊客が実際に使うごみ処理・消防救急・道路にも充てられる」という説明は、観光PRへの充当より宿泊者の納得を得やすい面がある。実際にパブリックコメントでも「宿泊税は、さらなる観光PRや単純な誘客拡大ではなく、住民生活の維持、交通混雑対策、ごみ処理、公共交通改善、消防救急体制、観光客の分散化、環境保全に優先的に充当すべき」という意見が寄せられている。
加えて、一律定額制を選んだことは事業者にとって実務上の利点が大きい。階層制であれば、宿泊料金から食事代・サービス料をどう切り分けるかの判定が予約ごとに発生し、プラン設計やパッケージ料金の変更のたびに税額計算のロジックを見直す必要が生じる。箱根町は1泊2食付きプランが主流という地域特性を理由に一律定額を選択しており、宿泊人数と課税免除対象者数さえ正確に把握できれば税額が確定する設計になっている。5年ごとの見直し条項があるため将来的に方式が変わる可能性はあるが、少なくとも導入時点では最も事務負担の軽い方式が採られる。
箱根町の宿泊税に関するよくある質問
Q1. 箱根町の宿泊税はいつから、いくらかかりますか?
税率は宿泊者1人1泊につき350円の一律定額制です。町が示す想定スケジュールでは2028年(令和10年)4月の課税開始を目指しています。ただし条例案の附則では、施行日は地方税法第669条第1項による総務大臣の同意を得た日から2年を超えない範囲内で規則で定める日とされており、総務省との協議は2026年12月をめどに開始される予定です。
Q2. 法定外普通税と法定外目的税は何が違うのですか?
法定外目的税は地方税法第731条第1項が「条例で定める特定の費用に充てるため」課すと定めており、税収の使い道が条例で限定されます。法定外普通税(市町村は同法第5条第3項)にはこの限定がなく、一般の経費に充てられます。総務大臣が同意しない事由(第671条・第733条)は両者で同一の3事由です。既存の宿泊税はすべて法定外目的税で、箱根町は普通税としての宿泊税を条例案の段階で提出した全国で最初の自治体です。
Q3. 宿泊税が課されない人はいますか?
条例案第5条により、12歳に達する日以後の最初の3月31日までの間にある者(小学生以下)、学校教育法第1条に規定する学校(大学を除く)が主催する修学旅行その他の学校行事に参加している児童・生徒・学生とその引率者、およびその他公益上の事由により規則で定めるものが課税免除となります。免税点(一定金額未満は非課税とする仕組み)は設けられていません。
Q4. 宿泊施設側は何をする必要がありますか?
旅館業または住宅宿泊事業の経営者が特別徴収義務者となります。経営開始日の前日までに施設ごとの申告書を提出し(条例案第9条)、毎月末日までに前月分の宿泊総数・税額等を記載した納入申告書を提出して納入します(第11条)。帳簿は5年間、売上伝票等の書類は2年間の保存が必要で(第14条)、電磁的記録による保存も認められています(第15〜17条)。条例公布日に既に営業している事業者は、施行日の前日までに申告が必要です(附則第4項)。町は納期内納入額の3.0%を特別徴収事務交付金として交付し、システム整備費等について1施設あたり上限100万円を全額補助する方針を示しています。
Q5. 入湯税と宿泊税は両方かかりますか?
入湯税は地方税法第5条第4項・第701条に基づく法定目的税で、鉱泉浴場における入湯行為に対して宿泊・日帰りを問わず課されます。宿泊税は条例で新設される法定外普通税で、宿泊施設への宿泊行為に課されます。根拠法令・税目・課税対象が異なるため、町は両者を併存させ、それぞれの申告書・納付書を使用する必要があるとしています。箱根町の入湯税は宿泊者1人1泊150円、日帰り客1人1日50円で課税されています。
Q6. 民泊も課税対象になりますか?
対象になります。条例案第3条は「宿泊施設」を、旅館業法に規定する旅館業(下宿営業を除く)に係る施設または住宅宿泊事業法に規定する住宅宿泊事業に係る住宅と定義しています。検討会議報告書は「宿泊施設の形態に関わらず宿泊者が行政サービスを享受する程度は変わらないため、税の公平性の観点から全ての宿泊施設を対象とすることが妥当」とし、さらに「本来の許可、届出を得ていない施設であっても、宿泊料金を受けて宿泊行為を行う施設・住宅も対象とする必要がある」と整理しています。
参考:税額×単価で実効税率がどう動くか
一律定額制のもとでは、実効税率は税額と宿泊単価の2つだけで決まる。本記事の定義(税額 ÷ 1人あたり宿泊単価)で、税額200〜500円と1人あたり単価8,000〜16,000円の組み合わせを並べておく。倶知安町が採る定率3%を右端に併記した。
| 1人あたり宿泊単価 | 200円 | 300円 | 350円 | 400円 | 500円 | 定率3% |
|---|---|---|---|---|---|---|
| ¥8,000 | 2.50% | 3.75% | 4.38% | 5.00% | 6.25% | 3.00%(¥240) |
| ¥10,000 | 2.00% | 3.00% | 3.50% | 4.00% | 5.00% | 3.00%(¥300) |
| ¥12,000 | 1.67% | 2.50% | 2.92% | 3.33% | 4.17% | 3.00%(¥360) |
| ¥13,234(箱根町 12ヶ月平均) | 1.51% | 2.27% | 2.64% | 3.02% | 3.78% | 3.00%(¥397) |
| ¥14,000 | 1.43% | 2.14% | 2.50% | 2.86% | 3.57% | 3.00%(¥420) |
| ¥16,000 | 1.25% | 1.88% | 2.19% | 2.50% | 3.12% | 3.00%(¥480) |
税額は各条例の定額税率、単価はメトロエンジンリサーチの推定成約ADRを1室2名前提で1人あたりに換算した水準。実効税率=税額÷1人あたり単価の単純計算。ホテルバンク編集部作成
この表から読めるのは、350円という税額が定率3%と釣り合う1人あたり単価は約11,700円だという点である。箱根町の閑散期(2026年6月)の1人あたり単価11,327円はこれを下回るため、繁忙期には定率3%より軽く、閑散期には重くなる。附則第5項の5年ごとの見直しで定率制が論点になった場合、この交差点がどちらに寄るかが判断材料になる。
まとめ
箱根町が2026年8月25日に提出した宿泊税条例案は、税率1人1泊350円の一律定額制、課税対象は旅館業施設と民泊、課税免除は小学生以下と修学旅行等の参加者、施行は総務大臣同意から2年以内という骨格を持つ。町の推定成約ADR(12ヶ月平均26,500円・1室2名)を1人あたりに換算した実効税率は2.64%で、熱海市1.62%・鳥羽市1.90%より高く、隣接する湯河原町2.91%・倶知安町3.00%より低い。一律定額制ゆえに、繁忙期2.39%・閑散期3.09%と季節で0.7ポイント動く性質も併せ持つ。
税収前提の約402万人泊は、入湯税の宿泊分実績(令和7年度4,092,680人)とほぼ同水準で、直近の伸び(令和8年度4〜7月調定分で前年同期比+5.9%)を踏まえると保守的な置き方といえる。課税対象796施設に対してOTA等で価格を継続的に観測できるのは387施設・48.6%にとどまり、価格が見える施設のなかでも57.4%が10室以下。特別徴収事務交付金3.0%と施設あたり上限100万円のシステム整備費補助という2階建ての支援策は、この裾野の広さを前提に組まれている。
そして「普通税」という選択は、宿側の実務を変えるものではなく、税収の使途に関する説明責任の置き方を変えるものである。法的な使途縛りがない代わりに、町は毎年度の充当先と効果の公表によって透明性を担保すると表明している。2027年度上半期に予定される宿泊事業者への制度説明が、規則で定められる「宿泊料金」の定義や申告納入の実務フローを含めて、次の確認ポイントになる。
あわせて読みたい
- 宿泊税はいくら?1人1泊100〜数百円、京都市は最高1万円 — 導入自治体の一覧と免除・支払い方【2026年8月】
- ホテルのADRとは — 客室売上÷販売客室数|掲載価格との差と2026年の業態別水準
- 旅館業98,338施設、客室が純減した県は30 — 許可7,720件・廃止2,817件のネット供給
- 県平均ADRを下回る市区町村は6割 — 47都道府県946市区町村で検証した「県内◯倍」の再現性
- オーベルジュ389軒分析:半数が5室以下、掲載価格は旅館比+20〜55%
- 宿泊税 全国一覧2026 — 62自治体の税額・施行日と実勢単価への負担率
- 入湯税150円が動き出した — 会津若松350円・伊豆300円、温泉地に生まれる再整備の原資
- 宿泊税10/1施行の那須町・盛岡市 — 段階制と定額200円、実勢単価に乗る比率はどう違うか
- 京都市宿泊税3月引き上げから3ヶ月実勢 — 1万円帯ホテルの予約・ADRは本当に動いたか
- 神奈川ホテル市場2026 — 箱根・みなとみらい・湘南・業務帯の4層と秋に開く単価差
参考資料・出典一覧
■ データソース
価格データはメトロエンジンリサーチの推定成約ADR(2025年8月〜2026年7月の12ヶ月平均、2名1室利用・1室あたり)。制度・税額・施設数は箱根町の公表資料(議案第53号、宿泊税条例骨子(案)の考え方、検討会議報告書、年度別入湯客数及び税額)と総務省「法定外税の実施状況(令和7年度)」、条文はe-Gov法令検索。箱根町内の施設数・客室規模構成は2026年5〜7月チェックイン分(2名1室利用)で価格を観測できた387施設。
■ 試算前提
実効税率=1人1泊あたりの宿泊税額 ÷ 1人あたり宿泊単価。1人あたり単価は、1室2名利用を前提とするADRを2で除して算出した。階層制の自治体は、12ヶ月平均の1人あたり単価が該当する階層の税額を一律に当てはめた概算である。政令市(京都市・熊本市)は市内各区の施設数加重中央値を月次で求めたうえで12ヶ月平均をとった。Nは各月の対象施設数の中央値。表6は税額÷1人あたり単価の単純計算で、他の条件は置いていない。
■ 限界・留意点
(1)各条例が税率区分に用いる「宿泊料金」は食事代・サービス料等を除く定義が一般的で、本記事の分母(推定成約ADRの1人あたり換算)とは範囲が一致しない。1泊2食付きプランが主流の温泉地では、実際の実効税率は本記事の数値より高めに出る可能性がある。(2)ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる。(3)入湯税は温泉設備を持たない施設の宿泊者を捉えず、一方で日帰りを含むため、宿泊税の課税ベースとは範囲が一致しない。(4)施行日・税収見込は条例案および町の想定スケジュールに基づく見込値であり、総務大臣同意の時期によって変動する。
■ 箱根町公表資料(一次資料)
- 箱根町議会「令和8年9月定例会のお知らせ」議案(議案第53号 箱根町宿泊税条例の制定について、令和8年8月25日提出)・提出議案説明資料(条文解釈)
- 箱根町「箱根町宿泊税条例骨子(案)に対する意見募集結果」(令和8年8月12日公表)・骨子(案)・骨子(案)の考え方【参考資料】(令和8年7月)
- 箱根町観光まちづくりの充実・維持に係る財源のあり方に関する検討会議「報告書」(令和8年5月25日)
- 箱根町「年度別入湯客数及び税額(令和元年度以降)」(地域別入湯客数・税額調書)
- 箱根町議会「議会カレンダー 8月・9月・10月」
■ 法令・国の統計
- 地方税法(昭和25年法律第226号)第4条・第5条・第259条・第261条・第669条・第671条・第701条・第701条の2・第731条・第733条(e-Gov法令検索)
- 総務省「法定外税の実施状況(令和7年度)」(令和8年1月現在)
- 総務省 報道資料「宿泊税」の新設・変更
■ 価格データ
- メトロエンジンリサーチ — 推定成約ADR(箱根町ほか11エリア、2025年8月〜2026年7月)、箱根町内の観測施設数・客室規模構成(2026年5〜7月チェックイン分)
■ 報道(補助的出典)