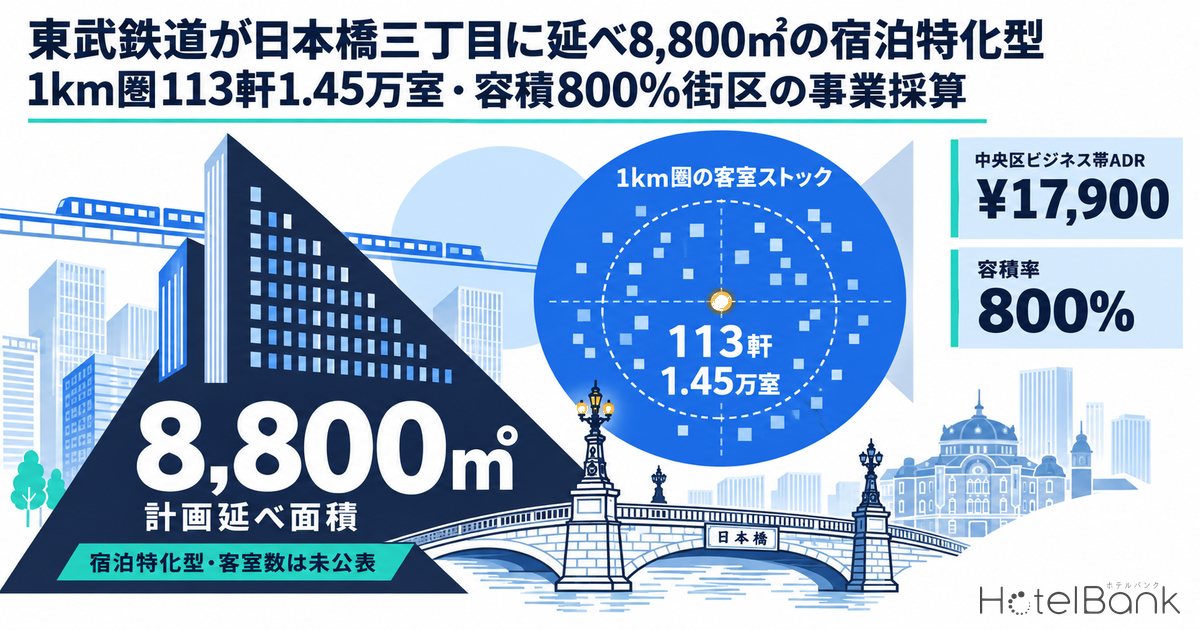
東武鉄道が中央区日本橋三丁目で延べ8,800㎡の宿泊特化型ホテルを計画している。建通新聞(2026年6月2日)が設計を日建設計、11月中旬の着工を目指して施工者を選定中と報じ、日経不動産マーケット情報(2026年9月10日)が「東京駅近くに8800m2の宿泊特化型ホテル」と続報した。客室数・ブランド・運営者は本稿執筆時点(2026年10月2日)で未公表のままである。本稿では、計画地の属する街区を国土交通省の地理空間データと経済センサスで読み、1km圏に積み上がった113軒・14,520室の供給と中央区ビジネスホテル帯の推定成約ADR(直近12か月平均 ¥17,900、N=127〜129施設)を突き合わせ、延べ8,800㎡から逆算した客室数3ケースの事業採算と、鉄道会社が沿線外の都心に宿泊特化型を持つ意味を検証する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。本稿では「稼働率(OTA掲載在庫ベース・推定)」と表記し、OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- ブッキングカーブ=チェックイン日に向けたOTA残室数の推移。LT(リードタイム)=チェックインまでの日数。本稿はLT45〜1の観測点のみを用いる。
- 掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
- データ出典:メトロエンジンリサーチ&コンサルティング(国内約168,000施設を追跡し、うちOTA上で稼働が確認できる約27,000施設・約126万室を分析対象)。地理・人口・就業データは国土交通省 不動産情報ライブラリ、国土数値情報、総務省・経済産業省 経済センサス。
- — 延べ8,800㎡・地上14階・地下2階、敷地729.05㎡、2026年11月着工予定。客室数・ブランド・運営者は未公表(2026年10月2日時点)
- — 1km圏の客室ストックは113軒・14,520室(2026年、稼働確認ベース)。2017年比+4,360室(+42.9%)で、客室の約7割がビジネスホテル
- — 中央区ビジネスホテルの推定成約ADRは12か月平均¥17,900(前年同期比+9.8%、N=127〜129施設)。OTA掲載在庫ベースの推定稼働は2026年9月に9割超
- — 成立ADRは293室(30㎡/室)で¥15,800、220室(40㎡/室)で¥21,100。総事業費124〜156億円・期待利回り4.1%・NOI率40%を前提とした簡易試算
- — 中央区の高度利用地区は敷地300㎡以上のホテルに最大400%の容積率緩和を認め、延べ8,800㎡は敷地×1,200%(8,749㎡)にほぼ一致する
結論先出し — 延べ8,800㎡は「290室前後ならビジネス帯の実勢で回る」規模
結論から述べる。延べ8,800㎡を宿泊特化型の延床原単位で割ると客室数は220〜382室のレンジに収まり、公示地価と2025年の建築費実績を積み上げた総事業費124〜156億円に対して、日本不動産研究所が示す東京の宿泊特化型ホテル期待利回り4.1%を満たす成立ADRは、30㎡/室換算の293室で¥15,800と逆算できる。中央区ビジネスホテル帯の推定成約ADRは直近12か月平均で¥17,900(前年同期比+9.8%)であり、この水準は成立ADRを約13%上回る。一方で40㎡/室相当の220室まで客室を絞ると成立ADRは¥21,100に跳ね上がり、2026年4月のピーク月(¥22,600)に近い単価を通年で取る必要が生じる。つまりこの計画の採算は「客室数をどこに置くか」でほぼ決まり、街区の需要(従業者56万人、稼働率推定9割)そのものは十分に厚い。以下、根拠を順に示す。
計画の公表事実 — 標識で確認できるのは規模と工期、客室数は未公表
まず、公開情報で確認できる事実と、確認できない事項を切り分けておく。報道2本は延べ床面積(8,800㎡/9,000㎡規模)と設計者、着工時期のみを公開部分で示している。これに加えて、建築計画のお知らせ標識を転記した二次情報サイト(2026年4月30日更新)には、地番・階数・高さ・敷地面積・工期が記載されている。本稿はこれを「標識転記値」として扱い、東武鉄道の公式発表ではない点を明記する。
| 項目 | 内容 | 確認元 |
|---|---|---|
| 建築主 | 東武鉄道株式会社 | 建通新聞(2026年6月2日)/標識転記 |
| 設計者 | 株式会社日建設計 | 建通新聞(2026年6月2日)/標識転記 |
| 所在地 | 東京都中央区日本橋三丁目4番(4番2、4番3ほか計12筆) | 標識転記(二次情報サイト) |
| 用途 | ホテル、自動車車庫 | 標識転記(二次情報サイト) |
| 規模 | 地上14階・地下2階、高さ56.00m(工作物含み67.00m) | 標識転記(二次情報サイト) |
| 敷地面積/建築面積/延べ面積 | 729.05㎡/600.00㎡/8,800.00㎡ | 標識転記(二次情報サイト)。延べ面積は日経不動産マーケット情報の8,800㎡と一致 |
| 着工予定 | 2026年11月15日(建通新聞は「11月中旬の着工を目指し施工者を選定」) | 建通新聞/標識転記 |
| 工事完了予定 | 2031年3月31日(標識上の記載値。開業時期の公表はない) | 標識転記(二次情報サイト) |
| 客室数・ブランド・運営者 | 未公表 | 東武鉄道のニュースリリース・東武ホテルマネジメントの会社概要に該当記載なし(2026年10月2日時点) |
敷地面積729.05㎡に対して延べ面積8,800㎡は、単純に割れば約1207%に相当する。この街区の指定容積率は800%(後述)なので、容積率算定の対象外となる地下車庫や共用部を含む延べ面積と、容積対象床面積は一致しない点に注意が要る。ただし参考値として、敷地729.05㎡×800%は5,832㎡、中央区の高度利用地区がホテル等に認める緩和の最高限度400%を上乗せした1,200%で8,749㎡となり、後者は延べ面積8,800㎡とほぼ一致する。制度上の最大緩和を使い切る規模感で計画されている、という読み筋は成り立つ(確定情報ではない)。
立地評価 — 商業地域・容積率800%・防火地域、地価は年+7〜9%で上昇中
計画地の属する日本橋三丁目は、東京駅八重洲口と日本橋駅のあいだに位置する。国土交通省 不動産情報ライブラリで丁目の代表点(北緯35.6809度・東経139.7735度。計画地は同丁目4番。本稿の圏域集計はこの代表点を中心に行う)を照会すると、用途地域は商業地域、指定容積率800%(隣接街区700%、周辺に600〜1,300%のタイルが混在)、防火地域、日本橋・東京駅前地区地区計画および高度利用地区の区域内に当たる。地価公示(2026年)は「日本橋3丁目2番3外」が723万円/㎡(前年比+9.0%)、「日本橋3丁目11番1」が979万円/㎡(同+7.3%)と、同じ丁目内でも通りによって3割以上の開きがある。
| 用途地域 | 商業地域 |
| 指定容積率 | 800%(隣接700%) |
| 防火指定 | 防火地域 |
| 地区計画等 | 日本橋・東京駅前地区/高度利用地区 |
| 事業所数 | 17,316 |
| 従業者数 | 560,437人 |
| オフィス系比率 | 39.2% |
| 居住人口 2025年→2040年 | 20,674人→22,412人 |
就業の厚みはこの立地の需要の本体である。半径1km(約3.1km²)に事業所17,316、従業者560,437人が集積し、うちオフィス系が39.2%を占める。従業者密度は1km²あたり約18万人に達し、出張・会議・研修に伴う平日宿泊需要の供給源が徒歩圏内にある。もっとも、居住人口は2025年で20,674人と薄く、2040年推計でも22,412人(2020年比+16.9%)にとどまる。生活者よりも通勤者の街であり、週末の需要は東京駅という交通結節点と銀座・日本橋の商業・観光回遊に依存する構造だといえる。
中央区の制度 — 2019年に住宅の容積緩和を廃止し、ホテルを緩和対象に組み替えた経緯
この計画を読むうえで欠かせないのが、中央区が2019年(令和元年)7月1日に行った地区計画の組み替えである。区は1993年以降、定住人口回復のために住宅用途へ容積率を上乗せする「用途別容積型地区計画」を運用してきたが、定住人口が2018年に16万人を超えたことを受け、住宅の確保による容積率の緩和を原則廃止し、新たに「高度利用型地区計画(機能更新型高度利用地区)」を導入した(中央区「過去の地区計画・機能更新型高度利用地区」、住宅新報2019年7月30日)。区が示した3つの方向性は、①住宅緩和の原則廃止、②店舗・保育所・診療所・広場など生活利便・公益施設への緩和、③「一定規模以上の客室や、まちににぎわいをもたらす施設を設けた良質なホテル計画」への緩和、である。宿泊施設に対する容積率緩和の制度的な根拠と、東京・大阪・仙台の運用の違いについては、ホテルの容積率緩和で100室が151〜168室に — 国交省+300%・東京・大阪・仙台の条件比較で整理している。
緩和の具体的な数値は、区が公表する「高度利用地区の運用基準」(令和元年7月1日施行、令和5年11月1日改定)に定められている。日本橋・東京駅前地区および銀座地区の機能更新型高度利用地区を対象とし、ホテル等の割合による緩和を受けるにはホテル等(ホテル又は旅館)の用途割合が1/2以上であることを要する。敷地面積の規模に応じた容積率緩和の最高限度は敷地300㎡未満で100%、300㎡以上で400%である。さらに日本橋・東京駅前地区では、一宿泊室の床面積が30㎡以上の宿泊室の床面積合計が全宿泊室の1/4以上で、ラウンジ・会議室・ホール等の日常一般に開放されたホテル関連施設の容積率を50%以上設けた建築物については、ホテル等の割合による緩和に加えて当該部分の容積率を100%を限度に緩和する。日常一般に開放する施設には、ラウンジ(飲食店等の利用部分を除く)、談話室、会議室、イベントホール、客室の浴室とは別に設ける大浴場、地域のにぎわいに寄与する施設が列挙されており、「朝食のための一時的な利用は妨げない」と明記されている。
| 運用基準の項目(日本橋・東京駅前地区) | 数値・要件 |
|---|---|
| ホテル等の割合 | 1/2以上(ホテル又は旅館の用途) |
| 敷地面積による容積率緩和の最高限度 | 300㎡未満:100%/300㎡以上:400% |
| A道路で歩道が無い部分に接する敷地 | 幅員2m以上の歩道状空地を設け歩行者の安全を確保した場合、緩和の最高限度400% |
| 客室規模要件を満たすホテルへの追加緩和 | 30㎡以上の宿泊室の床面積合計が全宿泊室の1/4以上、かつ日常一般に開放するホテル関連施設を50%以上設置 → 当該部分を100%を限度に追加緩和 |
| 施行・改定 | 令和元年7月1日施行、令和5年11月1日改定 |
敷地729.05㎡の本計画は「300㎡以上」の区分に入り、ホテル用途が1/2以上であれば最高限度400%の緩和枠を使える。延べ面積8,800㎡が敷地×1,200%にほぼ一致する点は前述のとおりで、宿泊特化型であっても30㎡以上の客室を1/4以上確保し、1階ロビー周りにまちに開くラウンジを置けば追加緩和の要件に届く。中央区の制度は「客室を広く、1階をまちに開く」ホテルに容積を渡す設計になっており、狭小客室を積み上げる従来型の宿泊特化型とは異なるプロダクトを街区側が求めていることが分かる。
競合環境 — 1km圏は9年で+4,360室、客室の7割がビジネスホテル
次に供給を見る。メトロエンジンリサーチ&コンサルティングが把握する範囲で、代表点から半径1km圏の稼働確認ベースの客室ストックは2026年時点で113軒・14,520室である。2012年の47軒・5,681室から2020年の106軒・14,447室まで8年間で2.5倍に増え、2021年に一時減少したのち、2023年以降は110〜113軒・14,500〜14,700室で横ばいが続く。2017年(74軒・10,160室)との比較では+39軒・+4,360室(+42.9%)となり、東京駅東側の供給拡大はコロナ前にほぼ出尽くした形だ。
業態構成を見ると、OTA掲載ベースで把握できる120施設・15,377室(開業予定・簡易宿所等を含む)のうち、ビジネスホテルが71施設・10,716室で客室の70%を占める。カプセルホテル7施設・1,047室、デラックス/ラグジュアリー10施設・1,311室、シティホテル8施設・1,357室がこれに続き、旅館は3施設にとどまる。客室数帯では100〜199室が43施設と最も厚く、200室以上は25施設・6,468室である。
| 業態 | 施設数 | 客室数 | 客室シェア |
|---|---|---|---|
| ビジネスホテル | 71 | 10,716 | 69.7% |
| シティホテル | 8 | 1,357 | 8.8% |
| デラックス/ラグジュアリー | 10 | 1,311 | 8.5% |
| カプセルホテル | 7 | 1,047 | 6.8% |
| ホステル・アパートメント型 | 13 | 594 | 3.9% |
| 旅館 | 3 | 103 | 0.7% |
| その他(ゲストハウス・サービスアパートメント等) | 8 | 249 | 1.6% |
| 客室数帯 | 施設数 | 客室数 | 客室シェア |
|---|---|---|---|
| 〜49室 | 26 | 608 | 4.0% |
| 50〜99室 | 26 | 2,031 | 13.2% |
| 100〜149室 | 23 | 2,936 | 19.1% |
| 150〜199室 | 20 | 3,334 | 21.7% |
| 200〜249室 | 13 | 2,879 | 18.7% |
| 250室以上 | 12 | 3,589 | 23.3% |
注目したいのは、この圏域に鉄道会社系のホテルがすでに11施設・2,606室(圏域客室の17%)あることだ。しかも西日本鉄道、京王電鉄、相鉄、阪急阪神、JR西日本、京浜急行電鉄と、いずれも日本橋を沿線に持たない会社が中心である。鉄道会社にとって東京駅東側は「沿線外の都心」の代表格であり、東武鉄道の参入は特異な動きではなく、既存の潮流に加わる形だといえる。全国のホテル計画を建築主の資本系統で分けた集計は、ホテル計画の34%はチェーンの自社開発 — 建築主69件15,189室を4類型で集計2026で扱っており、鉄道を含むインフラ系の位置づけを確かめる際の参考になる。
| 開業年 | 施設名 | 鉄道グループ | 客室数 | 推定成約ADR(12か月平均) |
|---|---|---|---|---|
| 2003年 | 西鉄イン日本橋 | 西日本鉄道 | 261室 | ¥14,687 |
| 2005年 | 京王プレッソイン大手町 | 京王電鉄 | 386室 | ¥16,918 |
| 2007年 | ホテルメトロポリタン丸の内 | JR東日本 | 337室 | ¥41,587 |
| 2011年 | 相鉄フレッサイン 東京京橋 | 相鉄ホールディングス | 160室 | ¥19,222 |
| 2013年 | 相鉄フレッサイン 日本橋人形町 | 相鉄ホールディングス | 128室 | ¥15,712 |
| 2013年 | 相鉄フレッサイン 日本橋茅場町 | 相鉄ホールディングス | 196室 | ¥16,450 |
| 2017年 | 京王プレッソイン東京駅八重洲 | 京王電鉄 | 248室 | ¥24,084 |
| 2018年 | 京王プレッソイン日本橋茅場町 | 京王電鉄 | 236室 | ¥14,854 |
| 2019年 | レム東京京橋 | 阪急阪神ホールディングス | 272室 | ¥23,852 |
| 2019年 | ヴィアインプライム日本橋人形町 | JR西日本 | 240室 | ¥15,444 |
| 2020年 | 京急EXイン 東京・日本橋 | 京浜急行電鉄 | 142室 | ¥14,983 |
供給パイプライン — 2027年以降に同圏で判明している計画は高価格帯が中心
直近の開業と今後の計画を整理する。2025年以降に圏内で開業した施設は、兜町のライフスタイル型195室を除けば14〜45室の小規模が中心で、ビジネス帯の大型供給は2023年の茅場町・八丁堀の3施設(計492室)以降止まっている。
| 開業 | 施設名 | 業態 | 客室数 |
|---|---|---|---|
| 2025年4月 | GRAND MONday銀座 | ホステル・アパートメント型 | 45室 |
| 2025年9月 | SOIL Nihonbashi Hotel | シティホテル | 14室 |
| 2025年10月 | キャプション by Hyatt 兜町 東京 | ビジネスホテル(ライフスタイル) | 195室 |
| 2025年12月 | ふふ 東京 銀座 | リゾートホテル(スモールラグジュアリー) | 34室 |
| 2026年12月(予定) | VAYS 東京 STATION EAST | デラックスホテル | 16室 |
2027年以降に同圏で判明している計画は、国土交通省「建築物動態統計調査」の確認申請ベースと各社の公表資料を突き合わせると次のとおりである。いずれも超高層複合開発の高層部に入る高価格帯で、宿泊特化型の単独棟は本計画のみとなる。
| 計画名(所在) | 事業主体 | 宿泊機能 | 客室数 | 時期 |
|---|---|---|---|---|
| 東京ミッドタウン日本橋(日本橋一丁目中地区、日本橋1丁目) | 日本橋一丁目中地区市街地再開発組合(事業協力者:三井不動産・野村不動産) | ウォルドーフ・アストリア東京日本橋(39〜47階) | 197室 | 2027年開業予定(確認申請上の完了予定2027年10月) |
| Torch Tower(常盤橋、大手町2丁目・八重洲1丁目) | 三菱地所 | ドーチェスター・コレクション 東京(仮称、53〜58階) | 約110室 | 2028年開業予定(確認申請上の完了予定2027年12月) |
| YAESU CORE(八重洲二丁目中地区、八重洲2丁目) | 八重洲二丁目中地区市街地再開発組合(参加組合員:鹿島建設・住友不動産ほか) | サービスアパートメント(40〜43階、1泊から対応) | 未公表 | 2029年1月竣工予定 |
| (仮称)日本橋三丁目計画(本計画) | 東武鉄道 | 宿泊特化型ホテル・自動車車庫(地上14階) | 未公表(本稿試算220〜382室) | 2026年11月着工予定、標識上の工事完了予定2031年3月 |
需給の現在地 — 中央区ビジネス帯は稼働9割、ADRは年平均+10%
需要側を中央区のデータで確認する。中央区ビジネスホテルの推定成約ADR(N=127〜129施設)は、2025年9月〜2026年8月の12か月平均で¥17,900と、前年同期(¥16,300)から+9.8%上昇した。月別では2026年4月が¥22,600(前年同月比+9.8%)で最も高く、6月¥14,600(同-6.7%)、8月¥13,600(同-11.9%)と夏場は前年を下回った。春秋のピークと夏の谷の差は約1.7倍に達し、通年の単価は季節の振れを前提に設計する必要がある。
稼働率(OTA掲載在庫ベース・推定)は、2026年9月の中央区ビジネスホテルで92.1%(86施設・13,293室)、全業態で91.9%(113施設・15,739室)に達した。8月もそれぞれ90.5%、90.6%と9割台を保っており、単価が落ちた夏場でも在庫はほぼ消化されている。ブッキングカーブを見ると、2026年9月のビジネスホテルはLT45時点で稼働率60.7%、LT30で68.3%、LT14で79.4%、LT7で84.3%、LT1で92.1%と、直前2週間で約13ポイントを積み上げる短期予約型のカーブを描く。出張需要の予約行動そのものであり、就業56万人の立地特性と整合する。
公表実績でも裏付けを取っておく。圏内の京橋にあるコートヤード・バイ・マリオット 東京ステーション(150室、2014年開業)は森トラストリート投資法人(8961)が保有し(取得価格17,017百万円、変動賃料)、同投資法人の月次開示では2026年7月の客室稼働率73.0%、ADR¥45,416、RevPAR¥33,149である。アップスケール帯の単一物件であり宿泊特化型の直接比較にはならないが、東京駅東側で成約ベースのADRが4万円台に乗る実績が公表されている点は、立地の価格ポテンシャルを示す。
ポジショニング — 100〜199室×¥15〜25kに18施設、200室以上×¥25k以上は8施設
圏内で12か月以上の推定成約ADRが得られる66施設を客室数×ADRの平面に置くと、密集ゾーンは100〜199室×¥15,000〜25,000(18施設)である。ビジネスホテル56施設の中央値は¥17,700で、本計画の客室数レンジ(220〜382室)に重なる200室以上の施設は19施設、うちADR¥25,000以上は8施設にとどまる。
密集 埋まっている領域
¥15k〜25k × 100〜199室
18施設。宿泊特化型の標準規格が集中し、価格での差別化は難しい。本計画が382室級(23㎡/室)でここに入ると、競合は最も多い。
WS① 大型×アッパーミドル
¥25k〜40k × 250〜400室
2施設のみ。中央区の客室規模要件(30㎡以上を1/4以上)を満たす設計はこの帯に自然に乗る。Bケース293室の成立ADR¥15,800に対して余裕がある。
WS② 中型×アップスケール
¥40k〜60k × 150〜300室
3施設。Aケース220室(40㎡/室)の成立ADR¥21,100はこの帯の下端に届かず、ブランド・料飲で単価を上乗せできる場合に限られる。
事業採算の逆算 — 客室数3ケースの総事業費と成立ADR
延べ8,800㎡を宿泊特化型の延床原単位で割る。宿泊特化型の1室あたり延べ面積は、客室面積に廊下・設備・ロビー・バックヤードを加えて概ね23〜40㎡/室に分布するため、3ケースを置いた。Aケース(40㎡/室)は中央区の客室規模要件を意識した広めの客室、Bケース(30㎡/室)は都心アッパーミドルの標準、Cケース(23㎡/室)は従来型ビジネスホテルの原単位である。地下2階に自動車車庫が入るため、実際の客室数はB〜Aケース寄りになる可能性が高い。
| 項目 | A. 40㎡/室 | B. 30㎡/室 基準 | C. 23㎡/室 |
|---|---|---|---|
| 想定客室数 | 220室 | 293室 | 382室 |
| 土地(729.05㎡×公示地価723〜979万円/㎡) | 53〜71億円 | 53〜71億円 | 53〜71億円 |
| 建築費(2,662坪×RC202.6〜S240.5万円/坪、2025年実績) | 54〜64億円 | 54〜64億円 | 54〜64億円 |
| 建築費(工期中インフレ織込み、年5%×3年=+15.8%) | 62〜74億円 | 62〜74億円 | 62〜74億円 |
| 設計・FF&E・諸費用(建築費の15%) | 9〜11億円 | 9〜11億円 | 9〜11億円 |
| 総事業費(中央値) | 124〜156億円(140億円) | 124〜156億円(140億円) | 124〜156億円(140億円) |
| 1室あたり総事業費(中央値) | 64百万円 | 48百万円 | 37百万円 |
| 必要NOI(期待利回り4.1%) | 5.76億円 | 5.76億円 | 5.76億円 |
| 成立ADR(通年稼働率85%・NOI率40%) | ¥21,100 | ¥15,800 | ¥12,100 |
| 中央区ビジネス帯ADR(12か月平均)との比 | 85% | 113% | 148% |
前提の根拠を記す。建築費は国土交通省 建築着工統計に基づく2025年のホテル建築費がRC造202.6万円/坪、S造240.5万円/坪であること(2022年の全構造平均138万円から2025年の195万円へ3年で+41%上昇)を踏まえ、着工2026年11月から標識上の完了2031年3月までの中間時点までに年5%の上昇が続くと仮定した。過去3年の年率を下回る保守値である。NOI率40%は本稿の仮定である。宿泊特化型は客室収益が中心でGOP率が比較的高くなりやすい業態とされ(リロホテルソリューションズ)、そのGOPから固定資産税・保険・FF&E積立を控除した水準として置いた。公表統計から直接引いた値ではないため、NOI率を35〜45%に振った感度を後段に示す。期待利回り4.1%は日本不動産研究所の第54回不動産投資家調査(2026年4月現在)で東京の宿泊特化型ホテルが前回比0.1ポイント低下した水準で、投資家が取得時に要求するNOI利回りを指す(都市別の水準と金利感度はホテル期待利回り、東京4.1%・仙台5.3% — 8都市の住宅比スプレッドと金利+0.5ptの価格感度を参照)。鉄道会社が自社開発で長期保有する場合の内部基準はこれと異なりうるため、感度表を添える。
| Bケース(293室)成立ADR | 総事業費 124億円 | 総事業費 140億円 | 総事業費 156億円 |
|---|---|---|---|
| 稼働率 80%(通年) | ¥14,900 | ¥16,800 | ¥18,700 |
| 稼働率 85%(通年) | ¥14,000 | ¥15,800 | ¥17,600 |
| 稼働率 90%(通年) | ¥13,200 | ¥15,000 | ¥16,700 |
| Bケース(293室)成立ADR | NOI率 35% | NOI率 40% | NOI率 45% |
|---|---|---|---|
| 期待利回り 3.6% | ¥15,900 | ¥13,900 | ¥12,400 |
| 期待利回り 4.1% | ¥18,100 | ¥15,800 | ¥14,100 |
| 期待利回り 4.6% | ¥20,300 | ¥17,800 | ¥15,800 |
| 期待利回り 5.1% | ¥22,500 | ¥19,700 | ¥17,500 |
要求利回りとNOI率を動かした場合も確認しておく。NOI率40%のまま期待利回りが4.6%に上がると成立ADRは¥17,800となり、中央区ビジネス帯の12か月平均¥17,900とほぼ並ぶ。期待利回り5.1%・NOI率35%の組み合わせでは¥22,500と2026年4月のピーク月(¥22,600)の水準を通年で要し、逆に3.6%・45%なら¥12,400まで下がる。Bケースの余裕は、要求利回りにして約0.5ポイント、NOI率にして約5ポイントの悪化までと読める。
感度表が示すのは、Bケース293室であれば総事業費が上限の156億円に振れ、稼働率が80%に下がっても成立ADRは¥18,700にとどまり、中央区ビジネス帯の12か月平均¥17,900を約4%上回る水準に収まるという点である。逆にAケース220室では基準シナリオでも¥21,100を要し、圏内でこの単価を12か月平均で取っているのはアッパーミドル以上の28施設にとどまる。客室を広くして容積緩和を取りに行く設計は、同時にADRの目線を1段上げる設計でもある。建設費の上昇は新規供給を抑える方向にも働くため、既存施設との競争が緩む側面はアップサイド要因として付記しておく。
鉄道会社が沿線外の都心に宿泊特化型を持つ意味 — 公表事例を並べて読む
東武鉄道のホテル事業は、東武ホテルマネジメント(1990年設立、東武鉄道100%出資)が東京都・千葉県・埼玉県・栃木県で10軒のホテルと東京スカイツリー天望デッキ内のレストランを運営する体制で、中央区では銀座六丁目にコートヤード・マリオット銀座東武ホテルとACホテル・バイ・マリオット東京銀座の2軒を持つ(同社会社概要)。浅草東武ホテル(253室)は2020年10月8日に浅草駅前で開業しており、沿線の起点である浅草・スカイツリーと、沿線外の銀座・日本橋を結ぶ「都心の受け皿」を厚くする流れの延長線上に本計画がある。
他社も同じ動きを公表している。並列で示す(規模の序列ではない)。
| 鉄道グループ | 施設・立地 | 開業 | 公表資料の位置づけ |
|---|---|---|---|
| JR東日本(日本ホテル) | JR東日本ホテルメッツ 札幌(206室、札幌駅北口) | 2019年2月1日 | 「東日本エリア外への初出店」(PR TIMES、2019年) |
| 京王電鉄 | 京王プレリアホテル京都烏丸五条(京都市下京区) | 2018年11月 | 宿泊特化型アッパーミドルの新ブランド1号店を沿線外の京都で展開(京王電鉄 発表) |
| 阪急阪神ホールディングス | レムプラス銀座(中央区銀座) | 2019年12月24日 | 「レム」の上位ブランド1号店を東京・銀座に出店(阪急阪神ホテルズ 発表) |
| 名古屋鉄道 | 名鉄イン新大阪駅東口(大阪市淀川区) | 2020年6月21日 | 「名鉄インが関西に初進出」(名鉄イン 発表) |
| 相鉄ホールディングス | 相鉄フレッサイン 北上駅前(岩手県北上市) | 2026年10月1日 | 直営店初の大浴場を備え沿線外の地方都市へ(相鉄ホテルマネジメント 発表) |
| 東武鉄道 | (仮称)日本橋三丁目計画(中央区日本橋) | 2026年11月着工予定 | 宿泊特化型・延べ8,800㎡(本稿対象) |
共通するのは、鉄道会社にとってホテルが「沿線価値の付帯」から「不動産事業の独立した収益柱」へ位置づけを変えている点だ。自社沿線の駅前は用地が限られ、乗降客の宿泊需要も沿線内で完結しない。東京駅東側のように就業56万人・稼働9割の街区で宿泊特化型を保有すれば、沿線に依存しない安定したNOIを確保でき、グループのホテル運営会社にブランド運営の実績を積ませることにもなる。本計画の運営者は未公表だが、東武ホテルマネジメントが銀座で2軒のマリオット系ブランドを運営している事実は、運営形態の選択肢(自社ブランド・国際ブランドのフランチャイズ・第三者運営委託)がすでに社内に揃っていることを示す。
リスクと示唆 — 開発側が押さえるべき4点
| 論点 | データが示す現状 | 開発側への示唆 |
|---|---|---|
| 季節性 | 中央区ビジネス帯ADRは4月¥22,600と8月¥13,600で約1.7倍の差。夏場は前年同月比マイナス | 通年の成立ADRは平均値で見る。ピーク月の単価を前提に客室数を絞ると下振れ耐性を失う |
| 供給の質的変化 | 2027年以降の圏内パイプラインは197室・約110室の超高価格帯とサービスアパートメント。ビジネス帯の大型供給は2023年以降なし | アッパーミドル帯(WS①)は競合が増えにくい。むしろ超高価格帯の集積が街区の価格天井を押し上げる側面がある |
| 建設費 | 2022→2025年に+41%、2025年はS造240.5万円/坪と高止まり。着工から標識上の完了まで4年超 | 工期中のエスカレーションを総事業費に織り込む。同時に新規参入障壁として既存ストックを守る方向に働く |
| 制度適合 | 高度利用地区のホテル緩和は「ホテル等1/2以上」「30㎡以上客室1/4以上」「開放施設50%以上」で最大+400%+100% | 緩和を取りに行くほど客室は広く・数は減り、成立ADRは上がる。容積と単価のトレードオフを設計段階で決める |
よくある質問
Q. 東武鉄道の日本橋三丁目ホテルの客室数は何室ですか。
A. 2026年10月2日時点で東武鉄道からの公表はありません。本稿は延べ面積8,800㎡を宿泊特化型の延床原単位(23〜40㎡/室)で割った220〜382室を試算レンジとして示しています。
Q. 1km圏の客室ストックはどのくらいですか。
A. メトロエンジンリサーチ&コンサルティングが把握する範囲で、日本橋三丁目の代表点から半径1km圏に稼働確認ベースで113軒・14,520室(2026年)があり、2017年の74軒・10,160室から+43%増えています。
Q. 中央区のホテル容積率緩和の要件は何ですか。
A. 区の「高度利用地区の運用基準」では、ホテル等の用途割合1/2以上、敷地300㎡以上で緩和の最高限度400%、さらに30㎡以上の客室が全客室床面積の1/4以上で日常一般に開放するホテル関連施設を50%以上設ける場合に当該部分を100%を限度に追加緩和すると定めています。
まとめ
東武鉄道の日本橋三丁目計画は、公表事実としては延べ8,800㎡・地上14階・地下2階・敷地729.05㎡・2026年11月着工という骨格しか見えていない。それでも立地の条件はデータで明確に描ける。半径1kmに従業者56万人、客室ストック14,520室、稼働率推定9割、ビジネス帯ADRは12か月平均¥17,900で前年比+9.8%。2019年に住宅から良質なホテルへ容積の受け皿を組み替えた中央区の制度は、敷地300㎡以上のホテルに最大400%の緩和を認め、延べ8,800㎡はその上限にほぼ一致する。客室数を30㎡/室相当の293室に置けば成立ADRは¥15,800で実勢の内側に収まり、40㎡/室の220室なら¥21,100を要してアッパーミドルの単価設計が前提になる。鉄道会社が沿線外の都心で宿泊特化型を持つ動きはJR東日本・京王・阪急阪神・名鉄・相鉄が先行して公表しており、東武の参入は東京駅東側にすでに11施設ある鉄道系ホテルの列に加わるものである。客室数とブランドの公表を待って、本稿の3ケースのどこに着地するかを再点検したい。
⚠ 将来日程のADRに関する注意:本記事のADRのうち2026年9月以降の月は調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。事業採算の試算は簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
あわせて読みたい
参考資料・出典一覧
■ データソース
客室ストック・業態構成・推定成約ADR・稼働率(OTA掲載在庫ベース・推定)・ブッキングカーブはメトロエンジンリサーチ&コンサルティングの集計(1km圏は日本橋三丁目の代表点から半径1km、中央区の集計は区全体)。計画概要は報道2本と建築計画のお知らせ標識の転記、制度は中央区の公表資料、地価・都市計画は国土交通省 不動産情報ライブラリ、就業・人口は経済センサスと国土数値情報による。
■ 試算前提
客室数は延べ8,800㎡を1室あたり延べ面積40㎡・30㎡・23㎡で割った220室・293室・382室の3ケース。総事業費は土地(敷地729.05㎡×地価公示723〜979万円/㎡)、建築費(2025年実績の坪単価に年5%×3年の上昇を織込み)、設計・FF&E・諸費用(建築費の15%)の合計124〜156億円で、成立ADRは中央値140億円・期待利回り4.1%・通年稼働率85%・NOI率40%から逆算した。感度は総事業費×稼働率、期待利回り×NOI率の2表で示している。
■ 限界・留意点
客室数・ブランド・運営者・開業時期は未公表で、3ケースは本稿の仮定である。延べ面積には容積率の算定対象外となる地下車庫等を含み、客室に充てられる床はこれより小さい可能性がある。土地は公示地価を当てはめた参考値で、実際の取得時期・取得価格とは異なる。NOI率40%は仮定であり、運営形態(直営・賃貸・運営委託)によって変わる。ADR・稼働率はOTA上の公開情報に基づく推定値で、各施設の実績値ではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 1km圏客室ストック(稼働確認ベース、N=113施設)、中央区ビジネスホテル推定成約ADR(N=127〜129施設)、稼働率(OTA掲載在庫ベース・推定)、ブッキングカーブ(LT45〜1)、施設別推定成約ADR(N=66施設)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年)・用途地域・地区計画・防火地域
- 国土交通省 国土数値情報 — 250mメッシュ別将来推計人口(R6国政局推計)
- 総務省・経済産業省「経済センサス-活動調査」(2021年)— 小地域別事業所数・従業者数
- 国土交通省「建築物動態統計調査」— 確認申請ベースの宿泊施設計画
- 国土交通省 建築着工統計(archi-book 2025年版集計)— ホテル建築費坪単価
- 中央区都市整備部「高度利用地区の運用基準」(令和5年11月1日改定)
- 中央区「地区計画・機能更新型高度利用地区の概要」/「過去の地区計画・機能更新型高度利用地区」
- 日本不動産研究所「第54回 不動産投資家調査」(2026年4月現在) — 宿泊特化型ホテル期待利回り(東京4.1%)
■ REIT・業界レポート
- 森トラストリート投資法人 ポートフォリオ一覧・月次ホテル運営実績 — コートヤード・バイ・マリオット 東京ステーション(2026年7月)。保有関係は2026年10月2日時点で照合
- リロホテルソリューションズ — GOPの定義と業態別の費用構造
■ ニュース・プレスリリース
- 建通新聞デジタル「東武鉄道 日本橋3丁目に9000㎡規模ホテル 11月着工へ」(2026年6月2日)
- 日経不動産マーケット情報「【開発】東京駅近くに8800m2の宿泊特化型ホテル、東武鉄道」(2026年9月10日)
- (仮称)日本橋三丁目計画 — 建築計画のお知らせ標識の転記(2026年4月30日更新)
- 株式会社東武ホテルマネジメント 会社概要/トラベルWatch「浅草東武ホテル」開業(2020年)
- 住宅新報「東京都中央区 容積率緩和を廃止 住宅誘導から生活環境充実へ」(2019年7月30日)
- 三井不動産「八重洲二丁目中地区第一種市街地再開発事業」着工(2024年8月26日)/ファッションプレス「東京ミッドタウン日本橋」27年秋オープン/トラベルボイス「ドーチェスターコレクション」東京に2028年開業(2022年11月8日)
- JR東日本ホテルズ「JR東日本ホテルメッツ 札幌」開業(PR TIMES、2019年)/京王プレリアホテル 公式/阪急阪神ホテルズ「レムプラス銀座」開業(PR TIMES、2019年)/名鉄イン新大阪駅東口 開業(2020年)/相鉄ホテルマネジメント「相鉄フレッサイン 北上駅前」開業(2026年)
出典: 日本ハイアット 株式会社「報道資料 2026年4月」
出典: ヒルトン「会社概要」(2026年8月25日更新)