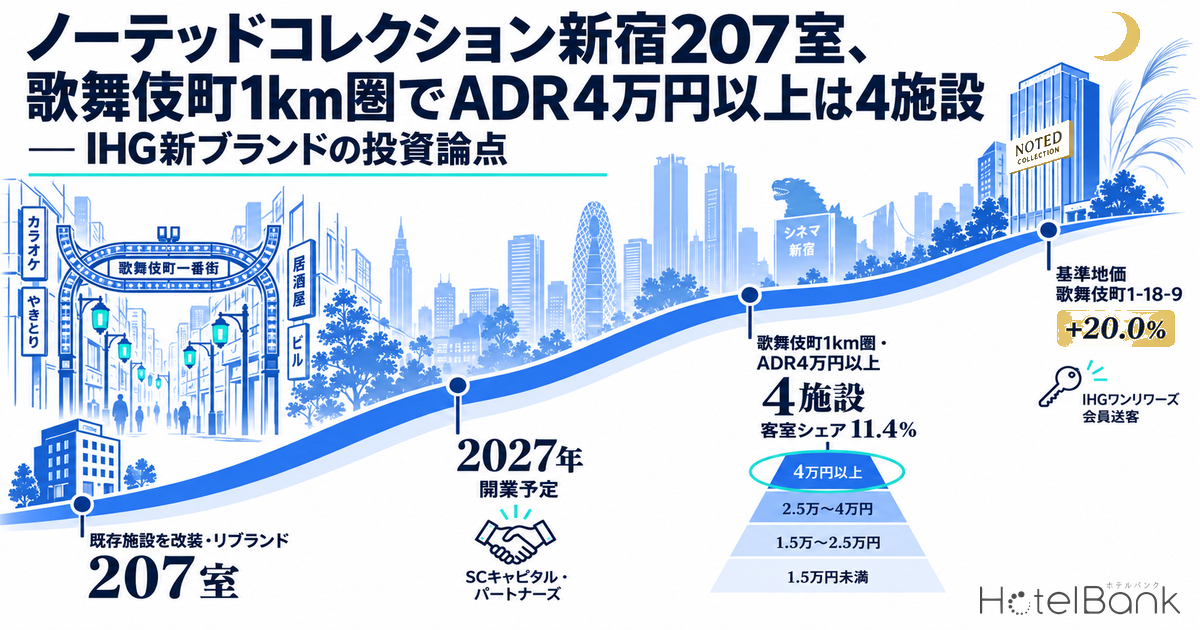
IHGホテルズ&リゾーツは2026年9月28日、同年2月に立ち上げた21番目のブランド「ノーテッドコレクション(Noted Collection)」を日本で初めて展開すると発表した。第1号は新宿区歌舞伎町の既存施設を改装してリブランドする全207室で、SCキャピタル・パートナーズとの提携により2027年の開業を予定する。第2号は銀座8丁目の新築81室で、2029年開業の予定だ。
本稿では、歌舞伎町の207室を主軸に、同地区を中心とする半径1kmの宿泊市場を価格帯・需給・地価・就業の4面から定量化する。結論を先に示すと、1km圏で推定成約ADRを算出できる72施設・12,679室のうち、ADR4万円以上の施設は4施設・客室の11.4%にとどまる。100〜299室の中規模に限ると該当は1施設で、207室のコレクションブランドが上位帯に位置取れば、競合の薄い帯に入ることになる。
既刊との線引き:海外資本の資金フローは海外投資家の日本ホテル投資2026で、ブランド転換後の単価変化はリブランドの実測ROIおよび旧ユニゾ14軒のフォーポイント フレックス転換で扱った。本稿は新宿・歌舞伎町という立地、IHGの新ブランド、SCキャピタル・パートナーズという保有者の3点に絞り、1km圏の価格帯構造からリブランドの位置取りを読む。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- LT(リードタイム)=チェックイン日までの日数。LT0=当日。本稿のブッキングカーブはLT45〜LT1のみを用いています。
- 早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 上位帯は薄い:歌舞伎町中心1km圏でADR4万円以上は4施設・1,445室。100〜299室の中規模では1施設のみ。
- — 新宿区の単価は伸びてきた:推定成約ADRは2025年9月〜2026年5月の9ヶ月すべてで前年同月を上回り、伸び率は+5.9%〜+23.8%。
- — 上位帯は在庫を直前まで持つ:シルバーウィーク4日間、ADR4万円以上の施設が宿泊日の45日以上前に完売した例はなかった。前日までに残室0へ達したのは20施設日のうち5。
- — 地価は上昇が続く:歌舞伎町の地価公示・基準地5地点は2026年に前年比+5.7%〜+20.0%。
- — ADR1,000円の上乗せは資産価値で約10.3億円:207室・OCC80%(試算前提・通年)で客室売上は年約6,000万円増。7割を利益、期待利回り4.1%で還元した簡易試算。
発表の要点 — 既存施設の改装リブランドと新築の2案件
発表内容を2案件で整理すると下表のとおりである。新宿は「既存施設の改装によるリブランド」、銀座は「新築」と、同じブランドでも開発手法がまったく異なる。なお、新宿の既存施設名はリリースで開示されていない。本稿も施設名には触れず、立地と規模の情報だけで分析を進める。
| 項目 | 新宿(歌舞伎町) | 銀座(銀座8丁目) |
|---|---|---|
| 開発手法 | 既存施設の改装・リブランド | 新築 |
| 客室数 | 207室 | 81室 |
| 開業予定 | 2027年 | 2029年 |
| 提携先・オーナー | SCキャピタル・パートナーズ | 株式会社アンコンサルティング |
| 主な特徴(発表ベース) | レストラン・カフェとつながるオープンなロビー、新宿の文化から着想した意匠 | 家族滞在向けスイート、レストラン&バー、フィットネス |
共同通信の報道によれば、新宿の案件は新宿ゴールデン街の近くにある既存ホテルの改装で、IHGの日本事業幹部は東京以外への展開にも意欲を示している。IHGの英国本社発表(2026年2月17日)によれば、ノーテッドコレクションはアップスケール〜アッパーアップスケールの既存独立系ホテルの転換を主対象とするコレクションブランドで、今後10年で世界150軒超を見込む。価格帯ではクラウンプラザ、ヴォコ、ルビーと並ぶプレミアム層に置かれ、ラグジュアリー&ライフスタイル層のホテルインディゴやヴィニェットコレクションを補完する位置づけだ。
コレクションブランドの構造 — 名前と個性を残し、送客と販売基盤を得る
コレクション型(ソフトブランド)の要点は、ホテル固有の名称・意匠・運営スタイルを残したまま、ブランド側の予約・販売基盤と会員組織につながる点にある。IHGのリリースでは、各ホテルの個性を保ちながら、IHGのグローバルなネットワーク、プラットフォーム、ロイヤリティプログラム「IHGワンリワーズ」(会員1億6,000万人)を活用できる選択肢と説明している。レベニューマネジメントや流通テクノロジーへのアクセスも、オーナー側の利点として示されている。
オーナーにとっての意味を整理すると、次の3点になる。第1に、画一的な仕様の標準ブランドへ転換する場合と比べ、改装範囲を施設の個性に合わせて設計できる。第2に、会員組織からの送客で、OTA等以外の予約経路を厚くできる。第3に、グローバルブランドの看板は将来の売却時に買い手の母集団を広げる。海外の機関投資家が買い手になる場合、ブランドの認知度は評価の前提をそろえやすいからだ。
近い先例として、KKRの旧ユニゾ物件はマリオットの転換型ブランド「フォーポイント フレックス」へ移った(転換後ADRの実測)。またSCキャピタル・パートナーズらが2023年に大和ハウス工業から取得した27棟のポートフォリオでは、23軒が2024年春にアコーの「グランドメルキュール」12軒・「メルキュール」11軒へ一斉に転換されている。今回の案件は、同じ保有者による外資ブランド活用が、リゾートの一斉転換から都心1棟のコレクション加盟へと形を広げた例と読める。
新宿区の推定成約ADR — 9ヶ月連続で前年同月を上回った
新宿区の推定成約ADR(対象施設の中央値)は、2025年9月〜2026年5月の9ヶ月すべてで前年同月を上回った。伸び率は最小の2月で+5.9%、最大の1月で+23.8%で、ピークは2026年4月の20,700円(前年同月比+16.3%)だった。桜シーズンの訪日需要が単価を押し上げたとみられる。
一方、2026年6月以降の水準(12,400〜13,300円)は、集計対象の施設母数が5月の187施設から6月には239施設へ広がった後の値である。構成が変わった後の数値のため、本稿ではこの3ヶ月を前年と同一系列として比較せず、チャートでも別系列として表示している。推定成約ADRの算出対象は各月84〜100施設で推移している。
| 月 | 前年同月 | 当月 | 前年同月比 |
|---|---|---|---|
| 2025年9月 | ¥13,354 | ¥14,962 | +12.0% |
| 2025年10月 | ¥14,568 | ¥17,049 | +17.0% |
| 2025年11月 | ¥15,892 | ¥18,828 | +18.5% |
| 2025年12月 | ¥15,390 | ¥17,502 | +13.7% |
| 2026年1月 | ¥12,546 | ¥15,536 | +23.8% |
| 2026年2月 | ¥14,496 | ¥15,345 | +5.9% |
| 2026年3月 | ¥16,112 | ¥17,212 | +6.8% |
| 2026年4月 | ¥17,774 | ¥20,671 | +16.3% |
| 2026年5月 | ¥15,314 | ¥16,734 | +9.3% |
歌舞伎町1km圏の立地 — 就業26.1万人、客室は2012年比ほぼ倍増
分析の基準点は歌舞伎町中心(北緯35.6950度・東経139.7020度)で、施設の所在地ではない。半径1km圏には、経済センサスで事業所12,125、従業者26万1,015人が集まる。このうちオフィス系業種の従業者は8万4,313人(32.3%)で、残りの約7割は飲食・小売・サービスなどである。業務需要だけの街ではなく、夜間の娯楽・飲食の集積が宿泊需要を下支えする構造だ。ここでいう従業者は昼間に働く人の数で、居住人口や来街者数ではない点に注意したい。
宿泊供給も厚い。メトロエンジンリサーチが把握する範囲で、同じ1km圏の宿泊施設は2012年末の74施設・9,226室から2026年9月時点の177施設・18,100室へ、客室ベースで約2倍に増えた。ただし増勢の中心は2019年まで(141施設・16,090室)で、それ以降の7年間の客室増は+12.5%にとどまる。207室は現在の圏内客室の1.1%に相当する。既存施設の転換であり、客室の総量は増えない。
地価 — 歌舞伎町の5地点は2026年に+5.7%〜+20.0%
国土交通省 不動産情報ライブラリで歌舞伎町の地価公示3地点・都道府県地価調査(基準地)2地点を確認すると、2026年の変動率はすべてプラスで、前年比+5.7%〜+20.0%だった。歌舞伎町1-18-9(基準地、容積率900%)は1,150万円/㎡で、2年連続の+20%台となる。地価公示の3地点は2021年に▲10%前後下落し、2022年は横ばいだった。その後、5地点とも2024〜2025年にかけて上昇率が高まっている。
| 地点(区分) | 2026年価格 | 前年比 | 2021年比 | 用途地域・容積率 |
|---|---|---|---|---|
| 歌舞伎町1-18-9(基準地) | 1,150万円/㎡ | +20.0% | +65.0% | 商業地域・900% |
| 歌舞伎町1-1-16(地価公示) | 988万円/㎡ | +5.7% | +18.0% | 商業地域・900% |
| 歌舞伎町2-19-13(基準地) | 328万円/㎡ | +16.7% | +56.2% | 商業地域・600% |
| 歌舞伎町2-10-7(地価公示) | 315万円/㎡ | +17.5% | +56.7% | 商業地域・600% |
| 歌舞伎町2-21-6(地価公示) | 198万円/㎡ | +15.1% | +58.4% | 商業地域・600% |
地価の上昇は新築の土地コストを押し上げる。既存建物を生かすリブランドは、土地取得と建築の両方で上がり続けるコストを避けながら、ブランドの価値を上乗せできる手法である。新築の銀座案件と比べると、新宿案件はこの点で時間とコストの両面に利点がある。
価格帯ポジショニング — 4万円以上×中規模は1施設
1km圏で2025年9月〜2026年8月に6ヶ月以上の推定成約ADRを算出できたホテル・旅館・カプセルホテル(10室以上)は72施設・12,679室で、ADRの中央値は15,000円だった。価格帯と客室規模で区切ると、客室の35.0%が1.5万円未満、27.3%が1.5万〜2.5万円、26.3%が2.5万〜4万円に分布し、4万円以上は11.4%(4施設・1,445室)である。
| 推定成約ADR \ 客室規模 | 100室未満 | 100〜299室 | 300室以上 | 帯の中央値 |
|---|---|---|---|---|
| 4万円以上 | 1施設・97室 | 1施設・239室 | 2施設・1,109室 | ¥47,600 |
| 2.5万〜4万円 | 4施設・187室 | 7施設・1,179室 | 3施設・1,969室 | ¥34,700 |
| 1.5万〜2.5万円 | 7施設・369室 | 6施設・964室 | 5施設・2,127室 | ¥17,400 |
| 1.5万円未満 | 21施設・733室 | 12施設・2,173室 | 3施設・1,533室 | ¥11,900 |
207室が収まる100〜299室の列を見ると、施設数が最も多いのは1.5万円未満(12施設)で、2.5万〜4万円に7施設、4万円以上は1施設しかない。ノーテッドコレクションはアップスケール〜アッパーアップスケールを対象とするブランドであり、開業後の単価が上位2帯のどちらに入っても、同規模の競合は多くない。
厚い帯
1.5万円未満×100室未満〜299室
33施設・2,906室。宿泊特化型と小規模施設が密集し、価格以外での差別化が求められる帯。
空白帯①
4万円以上×100〜299室
1施設・239室。コレクションブランドの207室が上位帯に位置取れば、ほぼ単独で入る帯。
空白帯②
2.5万〜4万円×100〜299室
7施設・1,179室。上位帯の手前でも競合は1桁にとどまり、段階的な単価引き上げの受け皿になる。
需給 — ピーク日の新宿区はほぼ満室、上位帯は在庫を直前まで持つ
新宿区全体のブッキングカーブをみると、シルバーウィーク初日の9月19日(土)泊は、LT45の時点で推定OCCが69.4%、LT14で86.8%、前日(LT1)には98.0%に達した。同じ9月の平日である9月16日(水)泊も前日には92.1%まで埋まっている。区内の需要は、ピーク日に限らず高い水準にある。10月10日(土)泊(3連休初日)は本稿執筆時点でLT14の途中経過にあり、推定OCCは83.7%である。
次に、区内で施設別の在庫を追える施設を価格帯別に分け、シルバーウィーク4日間(9月19日〜22日泊)で残室0に達した時期を比べた。対象は、OTA公開枠が総客室の30%以上で、推定成約ADRを算出できる58施設・8,670室(主要予約サイト掲載ベース)である。1.5万円未満の帯では、104施設日のうち43.3%が宿泊日の45日以上前から完売していた。これに対し4万円以上の帯では、宿泊日の45日以上前に完売した例はなく、前日までに残室0へ達したのは20施設日のうち5(25.0%)だった。
低価格帯が早い時期に埋まり、上位帯は直前まで在庫を残して売り切る。上位帯の施設は、直前に予約が入る個人客・訪日客の需要に向けて在庫を持ち続け、単価を保ったまま販売していると読める。207室の上位帯ホテルにとっては、直前の需要をどれだけ高い単価で取り込めるかが収益を左右する。会員組織からの送客と、グローバルなRMツールへのアクセスが効いてくるのはこの局面である。
PE保有資産のバリューアップと出口 — ADR1,000円の上乗せが持つ意味
SCキャピタル・パートナーズはシンガポールを拠点とする不動産投資運用会社で、アジア太平洋の運用資産約1.4兆円(2025年9月時点)の約75%を日本が占める。2026年1月には、カナダ年金制度投資委員会(CPP Investments)などから最大1,128億円を調達し、日本のホテルファンドを拡大すると発表した。取得・運営・バリューアップを一貫して手がける方針を掲げ、運営子会社やジャパン・ホテル・リート・アドバイザーズ(ジャパン・ホテル・リート投資法人(8985)の資産運用会社)の過半数株式も保有している。
保有者の視点でリブランドの効果を測るため、207室のモデルで簡易試算した。推定成約ADRは1km圏の2.5万〜4万円帯の中央値34,700円と、4万円以上帯の中央値47,600円の2水準、OCCは75〜85%を置く。ADRや稼働は仮定であり、同施設の実績や計画を示すものではない。
| 年間客室売上(207室モデル) | OCC 75% | OCC 80% | OCC 85% |
|---|---|---|---|
| ADR ¥34,700(2.5万〜4万円帯の中央値) | 19.7億円 | 21.0億円 | 22.3億円 |
| ADR ¥47,600(4万円以上帯の中央値) | 27.0億円 | 28.8億円 | 30.6億円 |
| 差額 | +7.3億円 | +7.8億円 | +8.3億円 |
ADRを1,000円上乗せした場合、OCC80%(試算前提・通年)で年間の客室売上は約6,000万円増える。上乗せ分の7割が利益として残ると仮定し、日本不動産研究所「不動産投資家調査」(2026年4月)の東京・宿泊特化型ホテルの期待利回り4.1%で割り戻すと、資産価値へのインパクトは約10.3億円になる。上位帯を志向するホテルに宿泊特化型の利回りを当てはめるのは簡便法だが、単価の小さな改善が評価額で大きく効くという構図は変わらない。
上乗せ額と稼働の前提を動かすと、資産価値へのインパクトは下表のとおり幅を持つ。前提は本文と同じ(207室・365日・上乗せ売上の7割が利益・期待利回り4.1%)で、太字が本文の中位ケース(+1,000円・OCC80%)である。期待利回りを0.5ポイント高い4.6%に置くと、各値は約11%小さくなる。
| ADR上乗せ \ 稼働(通年の前提値) | 70% | 75% | 80% | 85% | 90% |
|---|---|---|---|---|---|
| +500円 | 4.5億円 | 4.8億円 | 5.2億円 | 5.5億円 | 5.8億円 |
| +1,000円 | 9.0億円 | 9.7億円 | 10.3億円 | 11.0億円 | 11.6億円 |
| +2,000円 | 18.1億円 | 19.3億円 | 20.6億円 | 21.9億円 | 23.2億円 |
| +3,000円 | 27.1億円 | 29.0億円 | 31.0億円 | 32.9億円 | 34.8億円 |
| +5,000円 | 45.1億円 | 48.4億円 | 51.6億円 | 54.8億円 | 58.0億円 |
取引価格の参照点としては、ジャパン・ホテル・リート投資法人が2023年3月に取得したホテル アマネク新宿歌舞伎町(169室)の取得価格88億4,500万円があり、1室あたり約5,230万円である(同投資法人の公表資料)。地価が上昇を続ける歌舞伎町では、既存建物にブランドの付加価値を重ねる手法が、新築より早く価値を形にできる選択肢となる。
補足:銀座8丁目の81室(2029年)
ノーテッドコレクション2号の銀座は、銀座8丁目の新築81室で、株式会社アンコンサルティングがオーナーとなり2029年の開業を予定する。家族滞在向けのスイートを備える点が発表されている。207室の改装案件と比べると、規模は4割弱で、開業までの期間も2年長い。立地の地価水準・建築費を含めた銀座の開発パイプラインは、別稿で扱う。
まとめ
ノーテッドコレクションの日本1号となる歌舞伎町の207室は、既存建物の改装でIHGの会員組織と販売基盤につながるリブランドである。中心1km圏では推定成約ADR4万円以上の施設が4施設・客室の11.4%にとどまり、100〜299室では1施設しかない。新宿区の推定成約ADRは2025年9月〜2026年5月に9ヶ月連続で前年同月を上回り、ピーク日には区全体の推定OCCが前日で98.0%に達する。上位帯の施設は在庫を直前まで持ちながら売り切っており、直前の需要を高い単価で取り込む力が、このリブランドの価値を左右する。地価が+5.7%〜+20.0%で上昇する歌舞伎町で、PEファンドが既存資産にグローバルブランドを重ねる手法は、取得後のバリューアップと将来の売却先の広がりを同時に狙う設計といえる。
将来日程のデータに関する注意:10月10日泊のブッキングカーブは調査時点(2026年9月28日)までの途中経過であり、チェックイン日に向けて変動します。本稿の試算は仮定に基づく簡易試算であり、個別施設の実績・計画や投資判断を示すものではありません。
関連記事
- 海外投資家の日本ホテル投資2026 — 取得比率30%→7%、外資は売り手に回った
- ブランド転換(リブランド)の実測ROI|33物件のADRリフトと回収年数
- ホテルユニゾ名古屋駅前・博多は今フォーポイント フレックス|旧ユニゾ14軒の転換後ADR実測
- 豊島区のホテル単価は23区14位の1.24万円 — 141施設の価格階層と池袋328室計画
- 基準地価2026、ホテル立地の商業地は半年で+4.3%
参考資料・出典一覧
■ データソース
OTA公開価格・在庫に基づく推定成約ADR・推定OCC・施設別在庫・宿泊施設ストック推移(メトロエンジンリサーチ&コンサルティング)、国土交通省 不動産情報ライブラリ(地価公示・都道府県地価調査)、総務省・経済産業省「経済センサス-活動調査」(2021年)、IHG・SCキャピタル・パートナーズ・ジャパン・ホテル・リート投資法人の公表資料。
■ 試算前提
年間客室売上=207室×365日×OCC×ADR(税抜相当)。ADRは歌舞伎町中心1km圏の価格帯中央値(2.5万〜4万円帯34,700円・4万円以上帯47,600円)、OCCは75〜85%(通年の前提値)。資産価値インパクトは上乗せ売上の70%を利益とみなし、日本不動産研究所「第54回 不動産投資家調査」(2026年4月)の東京・宿泊特化型ホテルの期待利回り4.1%で還元した。
■ 限界・留意点
推定成約ADRはOTA上の最安プラン水準に業態別係数を掛けた推定値で、実際の成約価格・会計数値とは異なる(上場ホテルREITの物件別実績との誤差中央値は約7%)。新宿区の月次ADRは2026年6月に集計対象が187施設から239施設へ広がっており、前後は同一系列として比較できない。1km圏の基準点は歌舞伎町中心で、リブランド対象施設の所在地ではない。施設別在庫の分析はOTA公開枠が総客室の30%以上の施設に限る。試算は個別施設の実績・計画や投資判断を示すものではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(新宿区・1km圏72施設)、推定OCC・ブッキングカーブ(新宿区69施設)、施設別在庫(58施設)、宿泊施設ストック推移
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年1月1日)・都道府県地価調査(2026年7月1日)
- 総務省・経済産業省「経済センサス-活動調査」(2021年)
■ REIT・業界レポート
- ジャパン・ホテル・リート投資法人「ポートフォリオ一覧」
- 日本不動産研究所「第54回 不動産投資家調査(2026年4月現在)」
- IHG PLC “IHG Hotels & Resorts unveils new premium collection brand, Noted Collection”(2026年2月17日)
■ ニュース・プレスリリース
- IHGホテルズ&リゾーツの最新ブランド、Noted Collection(ノーテッドコレクション)が日本初進出(PR TIMES、2026年9月28日)
- IHGの最新の上級ブランドが日本初進出、「ノーテッドコレクション」が2027年に新宿、2029年に銀座へ開業(トラベルボイス、2026年9月28日)
- 英IHG東京に高級ホテル 歌舞伎町と銀座、拡大も(共同通信、2026年9月28日)
- SC Capital Partnersがカナダ年金基金等から最大1,128億円の資金確保(estie、2026年1月)
- アコー×大和リゾート、23軒のホテルを「グランドメルキュール」「メルキュール」にリブランド(トラベル Watch、2023年9月15日)