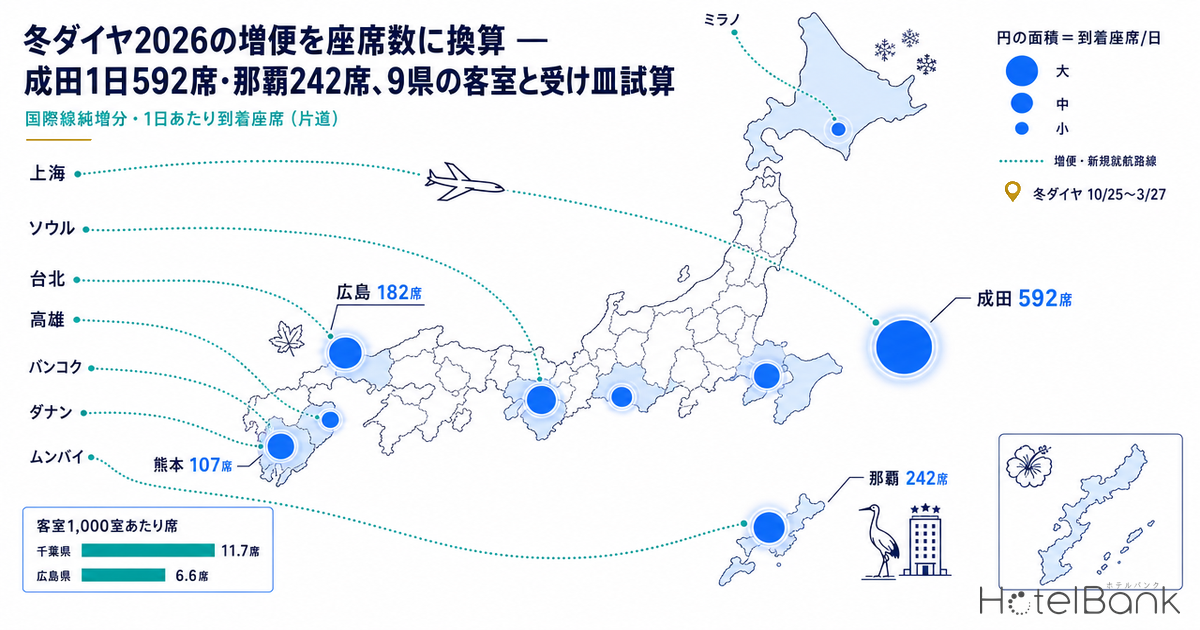
2026年度の冬ダイヤは10月25日(日)に始まり、2027年3月27日(土)まで続く。この期間に向けてJAL・ANA・ピーチ・ジェットスター・ジャパン・スカイマークと外航各社が発表した増便・新規就航を、「週往復数×機材座席数」で1日あたりの到着座席に換算し、就航空港がある9県の客室ストック・推定成約ADR・直近の稼働率と並べる。座席が増えれば宿泊需要が増えるとは限らない。本稿は搭乗率と訪日客比率に幅を持たせたレンジ推計で、受け皿にどれだけの余地があるかを県単位で検証する。
- — 成田は1日592席の純増 — 上海復便・ムンバイ増便・仁川新設・台北増便の4路線が同時に飛ぶ週で、千葉県の客室1,000室あたり11.7席。9県で最も厚い上乗せになる。
- — 那覇242席・広島182席・熊本107席 — 地方空港では台湾・韓国路線が主役。客室1,000室あたりでは広島6.6席、大分5.7席、熊本4.9席と、都市部より相対的な重みが大きい。
- — 訪日客に換算すると1日あたり空室の0.2〜7.9% — 搭乗率75〜85%、訪日比率30〜60%の幅で試算すると、千葉3.5〜7.9%、広島2.4〜5.5%、東京・大阪は0.3〜0.6%にとどまる。
- — 受け皿の純増は限定的 — 冬ダイヤ期間中に開業日が登録されている施設は9県で16施設・1,879室。うち那覇の333室はリブランドで、既存客室の看板替えである。
- — 逼迫寄りは北海道・愛知・東京、余地があるのは大阪・大分・千葉 — 2026年9月の稼働率(OTA掲載在庫ベース・推定)は北海道90.3%、愛知90.4%に対し、大阪80.4%、大分78.8%。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。2026年11月以降の月は調査時点の掲載水準に基づく推定であり、チェックイン日に近づくにつれて変動します。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。本文では「稼働率(OTA掲載在庫ベース・推定)」と表記し、OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- 客室ストック:メトロエンジンリサーチが追跡するうち、稼働が確認できる約27,000施設・約126万室のうち、主要予約サイトに掲載され客室数が登録されている施設の県別合計。OTA未掲載の旅館・民宿・簡易宿所は含まれない。
- 1日あたり到着座席:各社公表の週往復数の増分×機材の座席数÷7で算出した片道(日本着)ベースの座席数。搭乗率・訪日客比率は含まない供給量である。機材が未公表の路線は本文に明記のうえ仮置きの座席数を用いた。
- データ出典:メトロエンジンリサーチ/各航空会社の公表資料/日本政府観光局(JNTO)
冬ダイヤで何が増えるのか — 各社発表を空港別に整理する
まず前提となる需要環境を確認しておく。日本政府観光局(JNTO)が9月16日に公表した2026年8月の訪日外客数は309万8,900人で前年同月比9.6%減となったが、韓国・台湾・香港・米国など14市場では8月として過去最高を記録している。中国市場の減速と、東アジア・欧米市場の伸長が同時に進む構図であり、冬ダイヤの増便もこの二極化を映している。各社の発表を、前年冬ダイヤと比べて座席が純増する国際線に絞って整理したのが表1である。なお、空港を中心とする半径10km・20km圏の客室ストックを地方空港20港について地図化した見方は、冬ダイヤ10/25開始|地方空港20港の国際線圏に客室は足りているかで扱っている。
| 県(空港) | 路線 | 航空会社 | 変更内容 | 機材・座席 | 到着座席/日 |
|---|---|---|---|---|---|
| 東京都(羽田) | 羽田〜ミラノ | ANA | 増便 週3→7往復(下期中にデイリー化) | 787-9(215席仕様) | 123 |
| 東京都(羽田) | 羽田〜ヘルシンキ | JAL | 増便 前冬は週3〜4往復→毎日運航 | 機材非公表(換算対象外) | — |
| 千葉県(成田) | 成田〜上海(浦東) | JAL | 復便 週7往復(10/25〜) | 787-8(186席・前冬と同型と仮定) | 186 |
| 千葉県(成田) | 成田〜ムンバイ | ANA | 増便 週3→7往復(通期) | 787-9(215席仕様と仮定) | 123 |
| 千葉県(成田) | 成田〜ソウル(仁川) | ピーチ | 新設(9/20就航)冬ダイヤも毎日 | A320(180席) | 180 |
| 千葉県(成田) | 成田〜台北(桃園) | ジェットスター・ジャパン | 増便 週14→18往復(12/26〜) | A320(180席) | 103 |
| 大阪府(関西) | 関西〜ダナン | ベトジェットエア | 新設 週4往復(12/20〜、火木土日) | A321(230席で仮置き) | 131 |
| 愛知県(中部) | 中部〜台中 | スターラックス航空 | 新設 10月週4・11月週7・12月以降週3往復 | A321neo(188席) | 81〜188 |
| 愛知県(中部) | 中部〜バンコク | タイ国際航空 | 増便 週7→12往復(深夜便再開、1/18〜) | 787-8(266席) | 190 |
| 北海道(函館) | 函館〜台北(桃園) | スターラックス航空 | 増便 週5→7往復(10/25〜)、12/1〜2/28は大型化 | A321neo(188席)→A330-900(297席) | 54〜163 |
| 沖縄県(那覇) | 那覇〜台北(桃園) | 日本トランスオーシャン航空 | 増便 1日1→2往復(10/25〜) | 737-800(165席) | 165 |
| 沖縄県(那覇) | 那覇〜高雄 | ジェットスター・ジャパン | 新設 週3往復(12/6〜、水金日) | A320(180席) | 77 |
| 広島県(広島) | 広島〜ソウル(仁川) | 大韓航空 | 新設 週7往復(12/23〜) | A321neo(182席) | 182 |
| 大分県(大分) | 大分〜ソウル(仁川) | 大韓航空 | 運航再開 週4往復(月水金日) | 機材非公表(182席で仮置き) | 104 |
| 熊本県(熊本) | 熊本〜台中 | スターラックス航空 | 増便 週3→7往復(10/25〜) | A321neo(188席) | 107 |
出典:JAL・ANA・Peach Aviation・ジェットスター・ジャパン・スカイマーク・大韓航空・スターラックス航空・タイ国際航空・ベトジェットエアの公表資料および業界報道よりホテルバンク編集部作成。到着座席/日=週往復増分×座席数÷7(片道・日本着)。増便開始日以降の週について算出
表1の読み方で注意が必要なのは大韓航空である。同社はアシアナ航空との統合(現地時間12月17日)後、日本の就航空港を15から19に広げ、日韓間の運航は週412往復(1日平均約58往復)に達すると発表した。ただし、このうち仙台線と宮崎線はアシアナが運航中の便が大韓航空便に切り替わるもので、羽田〜金浦(週21→42往復)・成田〜仁川(週35→56往復)・関西〜仁川(週28→63往復)の増加分も、その大半は既存のアシアナ便が便名変更で合算される分である。前年冬と比べて座席が純増するのは広島線の新設と大分線の再開であり、本稿ではこの2路線のみを換算対象にした。
JALグループは羽田〜ヘルシンキ線を冬期間も毎日運航に増便し、ロンドン・パリ線でA350-1000型機(239席)の投入を拡大することで、欧州直行便の提供座席数を前年から16%拡大するとしている。ヘルシンキ線の投入機材は公表資料に記載がないため座席換算からは外したが、前冬が週3〜4往復だったことを踏まえると、羽田側の欧州席は表1の数字より厚くなる。羽田〜ドーハ線は下期を通じて期間運休となる。ANAは国際線の運航便数を前年同期比104%、ピーチは109%に拡大する計画で、成田〜バンコク・シンガポール線も通期で増便するが、こちらは便数の内訳が公表されていないため換算対象外とした。
国内線の再編も宿泊需要に直結する。ピーチは関西〜新千歳を前冬比2往復増の基本1日6往復(年末年始・さっぽろ雪まつり期間は最大9往復)、関西〜那覇を1往復増の基本1日4往復(最大6往復)に引き上げ、国内線全体で前年同期比110%を計画する。ジェットスター・ジャパンは成田〜新千歳に41往復、成田〜福岡に24往復、関西〜那覇に21往復、成田〜熊本に2往復を追加設定し、スカイマークは茨城〜新千歳・中部〜新千歳・神戸〜仙台・茨城〜神戸をそれぞれ1日1往復増便して23路線1日82往復を運航する。ANAは伊丹発着を組み替え、伊丹〜札幌を1日5→6〜7往復、伊丹〜函館を1→2往復、伊丹〜那覇を4→5〜6往復に増やす一方、伊丹〜羽田・福岡・松山・大分を減便する。表2は到着側の県に落として座席換算したものである。
| 到着県 | 路線・航空会社 | 増便内容 | 機材・座席 | 到着座席/日 |
|---|---|---|---|---|
| 北海道 | 関西〜新千歳(ピーチ) | +2往復/日(基本1日6往復) | A320(180席) | 360 |
| 北海道 | 茨城〜新千歳・中部〜新千歳(スカイマーク) | 各+1往復/日 | 737-800(177席) | 354 |
| 北海道 | 成田〜新千歳(ジェットスター・ジャパン) | +41往復(10/26〜3/23の特定日) | A320(180席) | 期間平均49 |
| 北海道 | 伊丹〜札幌・伊丹〜函館(ANA) | 札幌1日5→6〜7往復、函館1→2往復 | 機材非公表 | — |
| 沖縄県 | 関西〜那覇(ピーチ) | +1往復/日(基本1日4往復) | A320(180席) | 180 |
| 沖縄県 | 関西〜那覇(ジェットスター・ジャパン) | +21往復(12/26〜1/30) | A320(180席) | 期間平均106 |
| 沖縄県 | 伊丹〜那覇(ANA) | 1日4→5〜6往復 | 機材非公表 | — |
| 福岡県 | 成田〜福岡(ジェットスター・ジャパン) | +24往復(1月の12日間に1日2往復) | A320(180席) | 運航日360 |
| 宮城県 | 神戸〜仙台(スカイマーク) | +1往復/日 | 737-800(177席) | 177 |
| 兵庫県 | 神戸〜仙台・茨城〜神戸(スカイマーク) | 各+1往復/日 | 737-800(177席) | 354 |
| 茨城県 | 茨城〜新千歳・茨城〜神戸(スカイマーク) | 各+1往復/日 | 737-800(177席) | 354 |
出典:Peach Aviation・ジェットスター・ジャパン・スカイマーク・ANAの公表資料よりホテルバンク編集部作成。座席数はスカイマーク(737-800 177席)、ピーチ(A320 180席)、ジェットスター・ジャパン(A320 180席)の公表仕様
増便を1日あたり座席に換算する — 成田592席、那覇242席
換算の手順は単純である。路線ごとに「週往復数の増分×機材座席数÷7」で1日あたりの片道(日本着)座席を求め、就航空港の所在県に集計した。すべての増便が同時に運航している週を基準にしており、開始日が遅い路線(成田〜台北の12月26日、関西〜ダナンの12月20日、中部〜バンコクの1月18日など)はそれ以前の週には寄与しない。機材が公表されていない2路線(成田〜ムンバイ、大分〜仁川)は同社の同クラス機材の座席数を仮置きしており、実際の投入機材によって数字は動く。
出典:各航空会社の公表資料よりホテルバンク編集部作成。国際線の純増分のみ、全増便が同時運航する週の1日あたり片道座席。愛知・北海道は運航期間・機材により幅がある
成田が1日592席と突出するのは、上海復便(186席)・仁川新設(180席)・ムンバイ増便(123席)・台北増便(103席)の4路線が12月26日以降に重なるためである。一方、羽田はミラノ線の123席にとどまるが、これは前述のとおりヘルシンキ線と欧州の機材大型化を換算に含めていないためで、実態はもう一段厚い。那覇は日本トランスオーシャン航空の台北線ダブルデイリー化(165席)とジェットスター・ジャパンの高雄線(77席)で242席、広島は大韓航空の仁川線で182席となる。愛知は中部〜台中が11月に週7往復まで増えたのち12月以降は週3往復に戻り、1月18日からタイ国際航空の深夜便が加わるため、81席から271席まで期間によって振れる。北海道は函館〜台北の週2往復増(54席)に加え、12月1日から2月28日はA330-900型機(297席)への大型化で1日あたり163席分の上乗せになる。
図は表1の国際線純増分を就航空港に落としたものである。円の大きさが1日あたり到着座席、ポップアップに所在県の客室ストックと客室1,000室あたりの座席数を示す。
出典:各航空会社の公表資料・メトロエンジンリサーチよりホテルバンク編集部作成。円の面積は全増便が同時運航する週の1日あたり到着座席(国際線純増分・片道)
座席と客室を並べる — 9県のストックと冬の推定成約ADR
受け皿側を数える。表3は各県の主要予約サイト掲載ベースの施設数・客室数に、1日あたり到着座席と、客室1,000室あたりの座席数を並べたものである。あわせて2026年11月〜2027年1月の推定成約ADRを前年同月と比較した。11月以降は調査時点の掲載水準に基づく推定であり、直前の価格調整で縮小しうる点は後段の注記のとおりである。
| 県 | 施設数 | 客室数 | 到着座席/日 | 1,000室あたり席 | 11月ADR(前年比) | 12月ADR(前年比) | 1月ADR(前年比) |
|---|---|---|---|---|---|---|---|
| 千葉県 | 766 | 50,705 | 592 | 11.7 | ¥11,986(+9.6%) | ¥12,298(+15.5%) | ¥12,034(+11.8%) |
| 広島県 | 429 | 27,680 | 182 | 6.6 | ¥12,415(+26.4%) | ¥10,426(+30.3%) | ¥10,288(+31.0%) |
| 大分県 | 618 | 18,382 | 104 | 5.7 | ¥16,340(−0.6%) | ¥16,858(−2.5%) | ¥16,671(−3.4%) |
| 愛知県 | 560 | 55,468 | 271 | 4.9 | ¥11,628(+19.1%) | ¥11,471(+26.7%) | ¥10,915(+27.3%) |
| 熊本県 | 531 | 21,793 | 107 | 4.9 | ¥14,713(+24.0%) | ¥13,764(+17.8%) | ¥12,835(+8.4%) |
| 沖縄県 | 1,227 | 54,354 | 242 | 4.5 | ¥11,254(+6.7%) | ¥11,702(+7.5%) | ¥11,186(+1.3%) |
| 大阪府 | 741 | 113,150 | 131 | 1.2 | ¥11,403(−4.8%) | ¥10,738(−3.4%) | ¥10,126(+6.4%) |
| 東京都 | 1,399 | 184,435 | 123 | 0.7 | ¥18,809(+10.1%) | ¥17,491(+10.6%) | ¥13,663(+3.6%) |
| 北海道 | 1,431 | 96,453 | 54〜163 | 0.6〜1.7 | ¥11,113(+21.8%) | ¥12,484(+32.5%) | ¥13,085(+26.6%) |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。客室ストックは主要予約サイト掲載ベース(2026年9月30日時点)。ADRは推定成約ADR(税抜相当)の県中央値、対象施設数は各月N=234〜1,111施設。2026年11月〜2027年1月は調査時点の掲載水準に基づく推定
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。推定成約ADRの前年同月比(2026年11月〜2027年1月は調査時点の掲載水準に基づく推定)。N=各月234〜1,111施設
座席の重みは、客室ストックの厚みで大きく相対化される。東京都は184,435室、大阪府は113,150室を抱えるため、羽田・関西の増便は客室1,000室あたり1席前後にしかならない。これに対して千葉県は11.7席、広島県は6.6席、大分県は5.7席、熊本県と愛知県は4.9席と、地方空港圏では1桁違う重みになる。ただし成田の到着客の宿泊先は東京都区部が中心であり、千葉県の客室と一対一で対応するわけではない。千葉と東京を合算すれば715席に対し235,140室で、1,000室あたり3.0席まで薄まる。成田周辺の受け皿については成田空港10km圏の客室ストックで別途扱っている。
推定成約ADRの前年比は、11月〜1月のいずれも千葉・広島・愛知・北海道で2桁のプラスを示し、熊本も11月・12月は2桁(1月は+8.4%)である。一方で大阪府は11月−4.8%、12月−3.4%、大分県は3ヶ月とも小幅なマイナスであり、前年の水準を下回る掲載になっている。ここで強調しておきたいのは、11月以降の値が調査時点の掲載価格から推定したものだという点である。チェックインまで日数があるうちは低価格プランの投入が遅れるため、地方県の前年比は上振れしやすく、実際の成約水準はチェックインが近づくにつれて縮小する可能性がある。前年比の大きさそのものより、大阪・大分のように前年割れで出ている県と、それ以外の県との方向の違いを読むのが妥当である。
訪日客に換算するとどれだけか — 搭乗率75〜85%、訪日比率30〜60%のレンジ推計
座席は供給量であり、そのまま宿泊需要にはならない。ここでは搭乗率を75〜85%、到着客に占める訪日外国人の比率を30〜60%と仮定し、1日あたり訪日客の到着数を下限(75%×30%)と上限(85%×60%)のレンジで推計した。いずれも仮定値であり、路線によって実績は大きく異なる。たとえば熊本〜台中線は搭乗率が約8割で推移していると報じられており、TSMC関連のビジネス需要を含む。
客室に落とすには滞在泊数と1室あたり人数の仮定が要る。本稿では県内滞在を2泊、1室2名と置いた。この場合「1日あたり必要客室数≒1日あたり訪日客到着数」となり、3泊なら1.5倍、1室1名なら2倍になる。表4は、この必要客室数を、2026年9月の稼働率(OTA掲載在庫ベース・推定)から求めた1日あたりの空室数と比べたものである。
| 県 | 到着座席/日 | 訪日客/日(下限〜上限) | 9月稼働率(推定) | 1日あたり空室(推定) | 空室に占める比率 |
|---|---|---|---|---|---|
| 千葉県 | 592 | 133〜302人 | 83.5% | 3,822室 | 3.5〜7.9% |
| 愛知県 | 271 | 61〜138人 | 90.4% | 3,229室 | 1.9〜4.3% |
| 広島県 | 182 | 41〜93人 | 88.5% | 1,702室 | 2.4〜5.5% |
| 熊本県 | 107 | 24〜55人 | 88.0% | 1,525室 | 1.6〜3.6% |
| 沖縄県 | 242 | 54〜123人 | 86.7% | 4,817室 | 1.1〜2.6% |
| 大分県 | 104 | 23〜53人 | 78.8% | 2,081室 | 1.1〜2.5% |
| 北海道 | 54〜163 | 12〜83人 | 90.3% | 5,155室 | 0.2〜1.6% |
| 大阪府 | 131 | 29〜67人 | 80.4% | 11,691室 | 0.3〜0.6% |
| 東京都 | 123 | 28〜63人 | 89.8% | 10,667室 | 0.3〜0.6% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。訪日客/日=到着座席×搭乗率(75〜85%)×訪日比率(30〜60%)。空室=(1−稼働率)×稼働率算出対象の客室数(2026年9月1日〜30日の日次平均、対象は千葉314施設・23,165室、愛知328施設・33,635室、広島215施設・14,797室、熊本284施設・12,706室、沖縄708施設・36,220室、大分337施設・9,817室、北海道679施設・53,149室、大阪410施設・59,647室、東京805施設・104,583室)。稼働率はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。棒の下端が下限(搭乗率75%×訪日比率30%)、上端が上限(85%×60%)。滞在2泊・1室2名を仮定
結論から言えば、国際線の純増分だけで県全体の客室が埋まる県はない。最も比率が高い千葉県でも1日あたり空室の3.5〜7.9%、広島県で2.4〜5.5%である。ただし、この比率は「県内の空室が均等に使える」という前提での数字であり、実際の需要は空港からのアクセスが良い市街地に集中する。広島市中心部や熊本市中心部、那覇市の週末といった局所で見れば、数十〜百人規模の上乗せは価格を動かすには十分な量である。地方県で1,000室あたりの座席が大きい一方、東京・大阪では1席未満にとどまる点は、値決めの余地がどこにあるかを示している。
表4は「県内2泊・1室2名」を置いた中位ケースである。滞在泊数と1室あたり人数を動かすと、必要客室数は「泊数÷1室人数」に比例して変わる。表4-2は、搭乗率85%・訪日比率60%の上限ケースについて、この2つの前提を振ったときに空室に占める比率がどう動くかを、座席の重みが大きい5県で並べたものである。
| 県 | 1泊・1室2名 | 2泊・1室2名 | 3泊・1室2名 | 1泊・1室1名 | 2泊・1室1名 | 3泊・1室1名 |
|---|---|---|---|---|---|---|
| 千葉県 | 3.9% | 7.9% | 11.8% | 7.9% | 15.8% | 23.7% |
| 広島県 | 2.7% | 5.5% | 8.2% | 5.5% | 10.9% | 16.4% |
| 愛知県 | 2.1% | 4.3% | 6.4% | 4.3% | 8.6% | 12.8% |
| 熊本県 | 1.8% | 3.6% | 5.4% | 3.6% | 7.2% | 10.7% |
| 沖縄県 | 1.3% | 2.6% | 3.8% | 2.6% | 5.1% | 7.7% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。上限ケース(搭乗率85%×訪日比率60%)の訪日客/日×泊数÷1室人数を、表4の1日あたり空室(2026年9月の稼働率ベース)で割った値。太字は表4と同じ2泊・1室2名
前提を最も厳しく置いた「3泊・1室1名」では、千葉県の上限が20%を超え、広島県も15%を上回る。一方、1泊・1室2名なら千葉でも4%弱にとどまる。レンジ推計の幅は搭乗率・訪日比率よりも滞在日数と客層(1名利用の多いビジネス客か、2名以上の観光客か)で大きく開くため、実務では路線ごとの客層を確認したうえで表4-2のどの列に近いかを見積もるのが妥当である。
なお、国内線の増便は訪日客比率の仮定が当てはまらないため表4には含めていない。表2のとおり北海道には関西・茨城・中部・成田からの増便で1日700席超、沖縄には関西からの増便で280席超が上乗せされる。北海道は9月の稼働率が90.3%と9県で最も高く、雪まつり期間の関西〜新千歳が最大1日9往復まで増える設定になっていることを考えると、冬季の札幌圏では国内客と訪日客が同じ在庫を取り合う構図が続く。
受け皿はどれだけ増えるか — 冬ダイヤ期間中の開業は9県で16施設・1,879室
次に、冬ダイヤ期間中に開業する施設を足し合わせる。メトロエンジンリサーチが把握する範囲で、2026年10月25日〜2027年3月27日に開業日が登録されている施設を県別に集計したのが表5である。開業日は主要予約サイトへの掲載確認ベースであり、掲載は開業の数ヶ月前から出るため、期間後半の施設は今後の掲載で増える可能性がある。100室超の案件に絞った全国リストと既存ストック比の供給インパクトは、新規開業ホテル2026年10月〜27年3月は14施設2,283室で整理している。
| 県 | 施設数 | 客室数 | 主な施設(客室数・開業日) | 既存ストック比 |
|---|---|---|---|---|
| 東京都 | 7 | 631 | アパホテル〈渋谷駅前〉(231室・12/24)、THE NEXTT HOTEL(211室・1/1)、ホテル木下赤坂(74室・12月)、BASE LAYER HOTEL六本木(64室・12/28) | 0.3% |
| 沖縄県 | 1 | 333 | ザ グランドキャッスル 那覇 首里城 by ヒューイットリゾート(333室・2027/1/1)※既存ホテルのリブランドで純増ではない | (0.6%) |
| 広島県 | 2 | 305 | GRAND HOSTEL LDK広島(157室・12/1)、スーパーホテル東広島八本松天然温泉(148室・12/10) | 1.1% |
| 大阪府 | 1 | 202 | ソラリア西鉄ホテル大阪本町(202室・12/18) | 0.2% |
| 熊本県 | 2 | 151 | 亀の湯by HATAGO INN(134室・11/1)、阿蘇リトリートHONO by温故知新(17室・11/2) | 0.7% |
| 愛知県 | 1 | 112 | たびのホテルlit豊川(112室・11/15) | 0.2% |
| 兵庫県 | 3 | 100 | BASE LAYER HOTEL KOBE SANNNOMIYA(82室・11/10)ほか | 0.3% |
| 福岡県 | 1 | 98 | &Here FUKUOKA HAKATA(98室・2/1) | 0.2% |
| 千葉県 | 1 | 81 | HOTEL柏の葉INN(81室・1/7) | 0.2% |
| 北海道 | 1 | 64 | FAV LUX 旭川(64室・2/1) | 0.1% |
| 宮城県・大分県・茨城県 | 0 | 0 | 期間中に開業日が登録されている施設なし(宮崎県は1室の貸別荘1件のみ) | — |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=21施設)。掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載で増加する可能性あり。ソラリア西鉄ホテル大阪本町の開業日は西日本鉄道の発表(12月18日)、ザ グランドキャッスル那覇首里城はヒューイットリゾートの発表(2027年1月1日リブランドオープン)による
9県合計で16施設・1,879室(宮崎の1室を除く)だが、那覇の333室は現ダブルツリーbyヒルトン那覇首里城のリブランドであり、既存客室の看板替えである。これを除くと純増は1,546室で、9県の既存ストック約62万室に対して0.2%にとどまる。冬ダイヤの座席増分を受けるのは、ほぼ既存の客室ということになる。広島県は305室で既存比1.1%と相対的に大きいが、うち157室はホステル業態で、大韓航空の仁川線で想定される客層と重なるかは別の検討が要る。
建築計画ベースのパイプラインも補足しておく。国土交通省「建築物動態統計調査」の確認申請から把握できる範囲では、東京都渋谷区道玄坂の130室(三菱地所ほか・2027年3月完成予定)、大阪市北区堂島浜の220室(三菱地所レジデンシャル・2027年2月完成予定)、札幌市中央区南7条西4丁目の126室(東急不動産・2027年2月完成予定)などが冬ダイヤ期間中の完成予定として登録されている。ただし完成予定は開業日ではなく、内装・許認可を経て開業は数ヶ月後になるのが通例である。※調査時点での確認申請ベース。今後の申請追加により件数・客室数は増加する見込みであり、現時点での確定パイプラインの下限値として参照されたい。
直近の稼働率で見る — 逼迫寄りの県と余地のある県
最後に、直近2ヶ月の稼働率(OTA掲載在庫ベース・推定)で県を分ける。図は空港所在14県の2026年8月(8月1日〜31日)と9月(9月1日〜30日)の日次平均である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。稼働率(OTA掲載在庫ベース・推定)の日次平均。対象施設は県により112〜805施設、客室6,173〜104,583室(2026年9月)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる
9月の稼働率が88%以上なのは北海道(90.3%)、愛知(90.4%)、東京(89.8%)、広島(88.5%)、福岡(88.3%)、熊本(88.0%)の6県で、宮城(87.9%)がこれに続く。愛知は8月の82.5%から9月に7.9pt上がっており、秋の展示会・イベント需要が乗った形である。逆に80%前後かそれを下回るのは大阪(80.4%)、大分(78.8%)、宮崎(78.4%)、茨城(78.3%)で、千葉(83.5%)と沖縄(86.7%)、兵庫(86.3%)がその中間に位置する。
この稼働率と表3の座席の重みを掛け合わせると、9県は三つに分かれる。第一に「座席の重みが大きく、稼働率も高い」広島・熊本・愛知である。1,000室あたり4.9〜6.6席の上乗せが88〜90%の稼働に乗るため、空港アクセスの良い市街地の週末・イベント日では在庫が先に埋まる展開が想定される。前年比2桁で出ている冬の推定成約ADRは、この局所的な逼迫を織り込んだ掲載と読める。第二に「座席の重みが大きいが稼働率に余地がある」千葉・大分である。千葉は1,000室あたり11.7席と最も厚いが9月稼働率は83.5%で、成田周辺よりも都区部が受け皿になる構造を考えれば、県内の在庫には吸収余地がある。大分は仁川線再開で5.7席が乗るものの2026年9月の稼働率は78.8%(OTA掲載在庫ベース・推定)、冬の推定成約ADRは前年比マイナスであり、増便を単価に反映する余地が最も大きい県といえる。第三に「座席の重みが小さく、既存需要が支配的」な東京・大阪・北海道・沖縄で、国際線の純増分は1,000室あたり0.6〜4.5席にとどまり、冬の市況は増便よりも既存の訪日・国内需要とイベント日程で決まる。
まとめ — 座席は県を埋めないが、空港圏の週末は動かす
2026年冬ダイヤの国際線純増分を座席に換算すると、成田592席、那覇242席、広島182席、羽田・関西は120〜130席、熊本・大分は100席強である。客室1,000室あたりでは千葉11.7席、広島6.6席、大分5.7席、熊本・愛知4.9席に対し、東京0.7席、大阪1.2席と、地方空港圏で1桁重い。搭乗率75〜85%・訪日比率30〜60%で訪日客に換算しても、県全体の1日あたり空室に占める比率は最大で千葉の3.5〜7.9%であり、県を埋める規模ではない。一方で受け皿の純増は9県で1,546室・既存比0.2%にすぎず、増分は既存客室が吸収する。稼働率が88〜90%に達している広島・熊本・愛知では市街地の週末が先に埋まりやすく、稼働率に余地があり冬の推定成約ADRが前年割れで出ている大分・大阪には、増便を単価に反映する余地が残る。
いずれの数字も、各社の公表便数と仮置きの座席数・搭乗率・訪日比率に基づく推計である。機材の変更や増便の追加・取り下げ、そして11月以降の掲載価格の調整によって結果は動く。冬ダイヤ開始後は、県単位ではなく空港アクセス圏の市区町村単位で、曜日別の在庫消化を追うのが実務上の次の一手になる。
よくある質問
Q. 2026年冬ダイヤの期間はいつからいつまでですか?
A. 2026年10月25日(日)から2027年3月27日(土)までです。JAL・ANAは8月18日、スカイマークは8月21日、ピーチは8月21日、ジェットスター・ジャパンは8月28日に冬ダイヤの運航計画を発表し、大韓航空は9月7日に日本路線の冬期計画を公表しています。
Q. 大韓航空の「日本19空港・週412往復」は座席の純増ですか?
A. 大半は純増ではありません。2026年12月17日のアシアナ航空との統合後、アシアナが運航している便が大韓航空便に切り替わって合算されるためです。前年冬と比べて座席が純増するのは、広島〜仁川線の新設(12月23日から毎日)と大分〜仁川線の再開(週4往復)です。
Q. 増便で最も客室が逼迫しそうな県はどこですか?
A. 本稿の試算では、客室1,000室あたりの純増座席が大きく、かつ2026年9月の稼働率(OTA掲載在庫ベース・推定)が88%以上の広島県・熊本県・愛知県です。ただし県全体の空室に対する訪日客の比率は最大でも数%であり、逼迫は空港アクセスの良い市街地の週末やイベント日に局所的に現れると考えられます。
⚠ 将来日程のADRに関する注意:本記事の2026年11月〜2027年1月の推定成約ADRは、調査時点(2026年9月30日)でOTAに公開されている販売価格から推定した水準であり、チェックイン日に近づくにつれて変動します。低価格プランの投入が遅れている段階では前年比が上振れしやすく、直前の価格調整で縮小する可能性がある点にご留意ください。座席換算に用いた搭乗率・訪日客比率・滞在泊数はいずれも仮定値です。
関連記事
- 2026年冬ダイヤ10/25開始、増便空港の客室ストック — 成田23,630室・女満別4,573室
- 成田空港10km圏の客室は2019年から1.3万室で横ばい — 発着50万回で必要客室4,100〜15,400室
- 台湾双十節×韓国ハングルの日、10/9〜11の宿泊需要 — 沖縄・福岡の金曜泊が前後週比+2pt
- 北海道のシティは8月確定−11.3%、ビジネスは+2.5% — 推定成約ADRが分かれた夏とRMの打ち手
- 修学旅行の時期は10〜12月に64%集中|京都・沖縄・広島の平日稼働と受け入れ余力2026
- 冬ダイヤ10/25開始|地方空港20港の国際線圏に客室は足りているか
- 新規開業ホテル2026年10月〜27年3月は14施設2,283室|100室超の全リストと供給インパクト
- 新規開業ホテル2026年10月〜27年1月 17件2,896室 — 参入ADRはエリア中央値の0.6〜4.3倍
参考資料・出典一覧
■ データソース
座席は各航空会社の公表資料(週往復数・機材)と業界報道から、前年冬ダイヤ比で座席が純増する国際線14路線・国内線の増便を抽出して換算した。客室ストックと稼働率はメトロエンジンリサーチの県別集計(主要予約サイト掲載ベース、2026年9月30日時点/稼働率は2026年8月・9月の日次平均、対象112〜805施設)、推定成約ADRは同じく県中央値(各月N=234〜1,111施設)、新規開業はOTA掲載確認ベースの開業日(N=21施設)による。
■ 試算前提
到着座席/日=週往復増分×座席数÷7(片道・日本着、全増便が同時運航する週)。機材非公表の路線は同社同クラス機材の座席数を仮置き。訪日客/日=到着座席×搭乗率75〜85%×訪日比率30〜60%。必要客室数は県内2泊・1室2名を中位ケースとし(表4-2で1〜3泊×1〜2名に拡張)、空室=(1−2026年9月の稼働率)×稼働率算出対象の客室数。
■ 限界・留意点
搭乗率・訪日比率・滞在泊数はいずれも仮定値で、路線ごとの実績とは異なる。国内線の増便と、機材非公表のため換算から外した路線(羽田〜ヘルシンキ、成田〜バンコク・シンガポールほか)は表4に含まない。稼働率はOTA上で販売される在庫の消化状況に基づく推定値で、施設全体の実稼働率ではない。2026年11月以降の推定成約ADRは調査時点の掲載水準に基づく推定で、チェックインが近づくにつれて変動する。開業日は掲載確認ベースのため、期間後半の開業は今後の掲載で増える可能性がある。
■ 航空会社の公表資料
- JAL「2026年度 下期のJALグループ路線便数計画を一部変更」(2026年8月18日)
- ANAホールディングス「2026年度下期 ANAグループ航空輸送事業計画を一部変更」(2026年8月18日)
- Peach Aviation「2026年冬ダイヤ 全路線の販売を開始」(2026年8月21日)
- ジェットスター・ジャパン「2026年冬期運航スケジュールについて」(2026年8月28日)
- スカイマーク「2026年度冬ダイヤの運航と各種運賃について」(2026年8月21日)
- スカイマーク「ボーイング737-800 航空機のご紹介」(177席)
- ANA「ボーイング787-9 機種・シートマップ(国際線)」(215席・246席仕様)
- JAL「A350-1000 座席配置」(239席)
- 日本トランスオーシャン航空「機材情報」(737-800 165席)
■ 業界報道(外航・増便詳細)
- Aviation Wire「大韓航空、アシアナ統合で日本路線拡大 19空港・週412往復に」(2026年9月7日)
- 観光経済新聞「大韓航空、12月23日から広島⇔ソウル(仁川)に新規就航」(2026年9月5日)
- Aviation Wire「ANA、羽田-ミラノ増便 成田-ホノルル週10-14往復=26年度下期国際線」(2026年8月18日)
- sky-budget「JAL、2026年度下期の国際線計画を発表」(2026年8月18日)
- TRAICY「JAL、東京/羽田〜ヘルシンキ線を減便 冬スケジュールは最大週4往復」(2025年8月22日)
- Aviation Wire「ジェットスター、国内4路線176便追加 成田-札幌など=冬ダイヤ」(2026年9月25日)
- LCCjp「ジェットスター・ジャパン、2026年冬ダイヤ 販売開始 台北線は増便」(2026年8月28日)
- TRAICY「ジェットスター・ジャパン、沖縄/那覇〜高雄線を新規開設 12月6日から週3往復」(2026年9月9日)
- sky-budget「Peach、累計搭乗者数8,000万人突破&2026年冬ダイヤ全路線の販売開始」(2026年8月21日)
- TE travel「ANA国内線、2026年度下期は伊丹を再編」(2026年8月18日発表分の整理)
- TRAICY「スターラックス航空、名古屋/中部〜台中線を新規開設 10月25日から週4往復」(2026年8月13日)
- sky-budget「スターラックス航空、10月25日から函館〜台北/桃園線を増便しデイリー化 12月にはA330-900neoを投入」(2026年9月9日)
- 中日BIZナビ「10月国際便は週263便 スターラックスが25日から台中線新規就航」
- TRAICY「ベトジェットエア、大阪/関西〜ダナン線を開設 12月20日から週4往復」(2026年8月14日)
- Aviation Wire「タイ国際航空、中部深夜便27年1月再開 1年9カ月ぶり」
- sky-budget「スプリング・ジャパン、2026年度冬ダイヤ国内線の新規・追加運航を決定」(2026年9月28日)
■ 政府統計・公的データ
- 日本政府観光局(JNTO)「訪日外客数(2026年8月推計値)」(2026年9月16日)
- 国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成(建築計画ベースのパイプライン)
■ 開業情報
- 西日本鉄道「ソラリア西鉄ホテル大阪本町 2026年12月18日開業」(2026年4月17日)
- ヒューイットリゾート「ザ グランドキャッスル 那覇 首里城 by ヒューイットリゾート 2027年1月1日リブランドオープン」
- ヒルトン「会社概要」(2026年8月25日更新)— ダブルツリーbyヒルトン那覇首里城の客室数(333室)
■ 市場データ
- メトロエンジンリサーチ — 県別客室ストック(主要予約サイト掲載ベース)、推定成約ADR(N=各月234〜1,111施設)、稼働率(OTA掲載在庫ベース・推定、2026年8月〜9月)、新規開業(OTA掲載確認ベース、N=21施設)