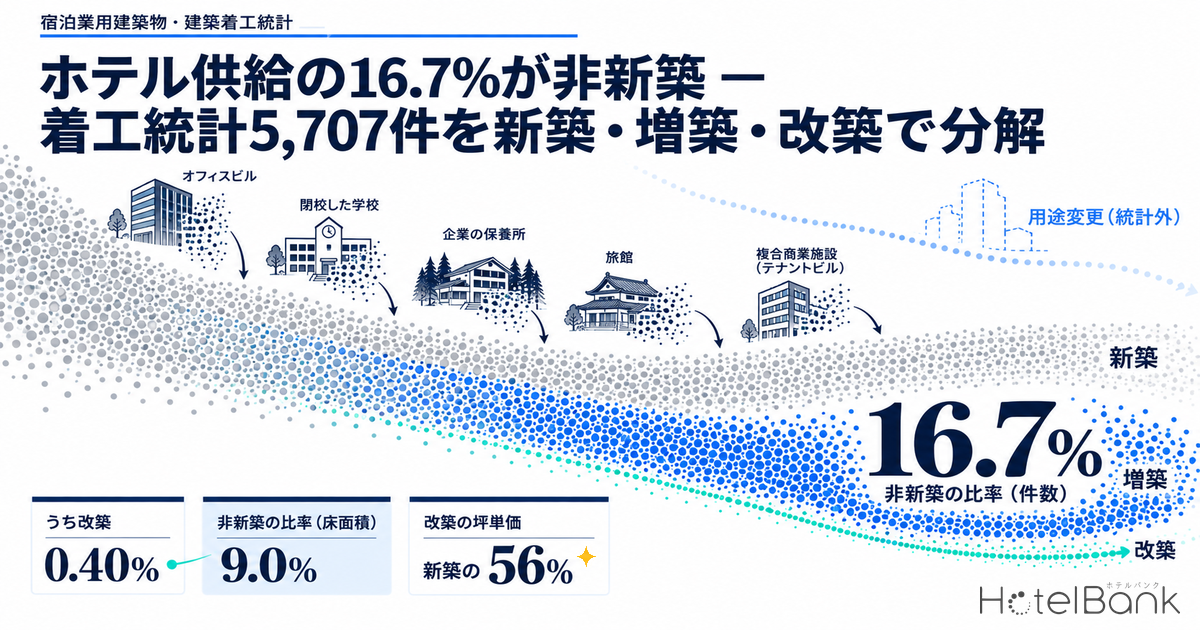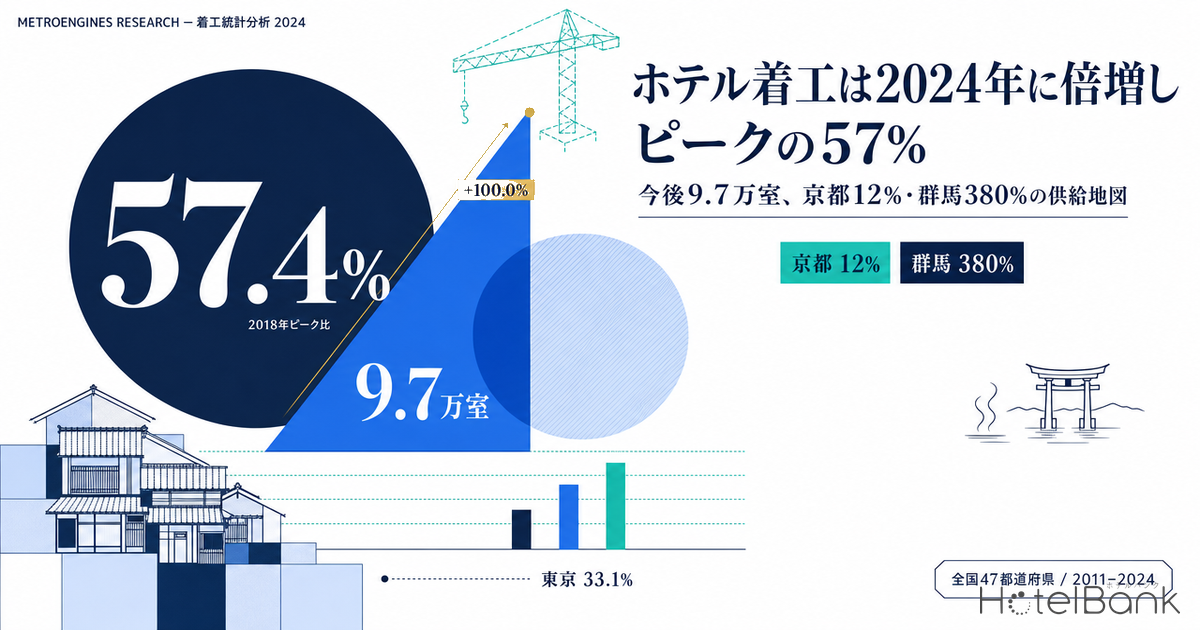
ホテルの供給を語るとき、業界の視線はほぼ例外なく「開業リスト」に向く。だが開業リストは、供給がすでに決まったあとの記録である。投資判断に使えるのは、その2〜3年前に確定している別の指標だ——着工である。本稿は国土交通省「建築着工統計調査」から宿泊業用建築物(新築)の着工床面積を2011年から2024年まで都道府県別に取り出し、客室数に換算したうえで、既存ストック比の「供給の厚み」として47都道府県を並べ直す。
当サイトの既刊との線引きを先に述べる。木造ホテルの㎡単価はRC造の62.8%、届く階数は3階までは同じ着工統計を扱うが、軸は「構造別の単価」であり、本稿は構造を問わず県別・時系列の「量」を読む。ホテル工期の実測 — 計画67件の着工〜竣工2.80年は本稿の時間変換係数として引用する前提であり、重複ではなく接続である。新規開業ホテルの供給圧ランキング2026-2027は2026〜2027年の「開業ベース」であるのに対し、本稿が扱うのは着工ベースで、着地はその先の2025〜2028年に伸びる。時間軸が異なる。
本記事における指標の定義
- 着工床面積:国土交通省「建築着工統計調査」の用途分類「52 宿泊業用」かつ工事種類「新築」の床面積の合計(単位㎡)。建築確認を経て工事に着手した建築物を集計したものであり、竣工・開業を意味しない。
- 宿泊業用:建築着工統計の中分類。大分類「M宿泊業,飲食サービス業用建築物」から飲食サービス業用を除いた区分である。本稿は一貫してこの中分類を用いる。旅館・簡易宿所・保養所を含み、住宅として建てられた物件の宿泊転用は含まない。
- 客室原単位:延床面積÷客室数(㎡/室)。廊下・ロビー・浴場・厨房・機械室などの共用部を含む建物全体の床を1室で割った係数。本稿は中央値35.0㎡/室を中心値に置き、±20%(28.0〜42.0㎡/室)を感度レンジとする。
- 推定客室数:着工床面積÷客室原単位。点推定ではなくレンジとして扱う。
- 供給の厚み(既存ストック比):推定客室数÷その都道府県の既存客室数×100(%)。分母はメトロエンジンリサーチが稼働を確認している宿泊施設の客室数合計。
- 工期:着工から竣工までの期間。中央値2.80年、ホテル単独用途1.96年、複合用途4.00年(既刊実測値、N=56)。
- データ出典:国土交通省「建築着工統計調査」(政府統計コード00600120、2026年1月時点公表分)よりメトロエンジンリサーチ&コンサルティング作成/メトロエンジンリサーチ&コンサルティング
- — 2024年の宿泊業用建築物(新築)着工床面積は1,597,784㎡・前年比+100.0%。ただし水準は2018年ピーク2,783,484㎡の57.4%にとどまる。
- — 2022〜2024年着工の客室換算は約9.7万室(8.1〜12.1万室)。既存ストック126.7万室に対して7.7%、年あたりに均せば2%弱。
- — 重心が入れ替わった。前サイクル比で京都12%・神奈川19%・大阪23%と都市部が縮み、群馬380%・長崎341%・岐阜229%と温泉・地方が上回る。
- — 2024年単年は東京都が全国の33.1%(528,573㎡)。既存ストック比9.42%で全国平均3.60%の2.6倍。工期2.80年なら2027年前半、複合用途4.00年なら2028年に着地。
- — ㎡単価は2018年比+73.4%(334,576→580,144円/㎡)。量はピークの57%でも、同じ床に要る投下資本は1.7倍。
結論 — 着工は2024年に倍増したが、2018年ピークの57%にとどまる
宿泊業用建築物(新築)の着工床面積は、2018年の2,783,484㎡をピークに2023年の798,772㎡まで71.3%減少した。ところが2024年は1,597,784㎡と前年比ちょうど倍増している。増えたのは事実だが、水準はピークの57.4%にすぎない。着工から竣工までの中央値2.80年を当てると、2022〜2024年に着工したストックは2025〜2028年にかけて順次立ち上がる。その総量は客室原単位35.0㎡/室で割り戻して約9.7万室(レンジ8.1〜12.1万室)、既存ストック126.7万室に対して7.7%に相当する。年あたりに均せば2%弱であり、需要の伸びが年2%を上回るかぎり吸収余地の側に立つ量である。もっとも供給増が実際に単価を押し下げるかは市場規模に依存し、その閾値についてはホテル新規供給はADRを下げるかが47都道府県で検証している。
ただし全国平均は、この記事でもっとも重要度が低い数字だ。県別に開くと、着工の重心が2010年代後半とはまったく別の場所へ移っていることが見える。京都府の2022〜2024年の着工は2017〜2019年の12%まで縮み、神奈川県19%、大阪府23%、愛知県25%、福岡県27%と、かつてのインバウンド主戦場が軒並み2割前後に落ちた。逆に群馬県は380%、長崎県341%、岐阜県229%、鹿児島県186%と、温泉地・地方中核が前サイクルを大きく上回っている。
全国の着工推移 — 2018年ピーク、2023年の底、2024年の倍増
まず全国の時系列を確認する。2011年の375,830㎡から2018年の2,783,484㎡まで、7年で7.4倍に膨らんだのが前サイクルである。2016年に前年比2.26倍という不連続な跳ね方をしており、訪日客の急増が着工の意思決定に反映されたタイミングがここに刻まれている。
下降局面の形も特徴的である。2019年に前年比18.8%減へ転じ、2020年1,658,189㎡、2021年1,222,406㎡、2022年1,002,592㎡、2023年798,772㎡と5年連続で縮んだ。底は感染症の年ではなく2023年にあった。着工は需要が戻ってから決まるのではなく、需要が崩れた時点の判断が2〜3年遅れて数字に出る。2023年の底は2020〜2021年の投資意思決定の写しであり、2024年の倍増は2022年前後に再開した検討が確認申請まで到達した結果と読める。
単価はこの間ずっと一方向だった。1㎡あたり工事費予定額は2018年の334,576円から2024年の580,144円へ+73.4%である。坪換算では111万円から192万円になる。着工量が2018年比で57%にとどまっている一方、1棟あたりの投下資本は同じ床でも1.7倍要る。量の回復と資本の重さは別々に動いており、着工床面積の回復を「投資が戻った」とだけ読むのは早い。工事費予定額の総額で見ると2018年931,288百万円に対し2024年926,946百万円と、金額ではすでにピークに並んでいる。
床面積を客室数に変換する — 前提値35.0㎡/室と±20%の感度
着工床面積のままでは投資判断に使えない。客室数へ変換する必要があるが、この変換係数こそが推計の精度をほぼ決める。当サイトが国土交通省の建築計画データからホテル単独用途31件・6,025室を実測したところ、客室原単位の中央値は35.0㎡/室、四分位レンジは18.2〜63.2㎡/室だった(ホテル1室の建築費は2,067万円)。別途、当社が稼働を確認している20室以上の宿泊施設のうち2015年以降開業かつ延床面積が登録済みの294施設で検証すると、客室数加重の原単位は36.8㎡/室、業態別ではビジネスホテル30.3㎡/室・シティホテル74.6㎡/室・リゾートホテル78.3㎡/室である。
換算前提と感度(必読)
- 中心値:35.0㎡/室(建築計画31件の中央値。当社実測の2015年以降開業294施設では36.8㎡/室で整合)
- 感度レンジ:±20% = 28.0〜42.0㎡/室。原単位が小さいほど推定客室数は増える。したがって「下限=42.0㎡/室で割った値」「上限=28.0㎡/室で割った値」となる。
- この係数は業態構成に強く依存する。ビジネスホテル比率の高い都市部では原単位が小さく(=同じ床面積でも客室数は多く)、旅館・リゾート比率の高い地域では大きくなる。県別の推定値を単独の点推定として扱ってはならない。
- 着工統計の「宿泊業用」には保養所・研修所・簡易宿所など、市場に客室として出てこない施設が含まれる。推定客室数は市場供給の上振れ側に立つ。
この前提で全国の2022〜2024年着工3,399,148㎡を割り戻すと、中心値97,119室、レンジ80,932〜121,398室になる。時間軸を当てると、工期中央値2.80年ではこのコホートは2025年末から2027年末にかけて竣工し、ホテル単独用途(1.96年)なら2024〜2026年、複合用途(4.00年)なら2026〜2028年に着地する。2024年着工分だけを切り出すと1,597,784㎡=45,651室(38,042〜57,064室)で、これが2026年後半から2028年にかけて市場に出る量の中核になる。
県別パイプライン — 上位5県で全国の50.0%、東京だけで19.3%
2022〜2024年の着工床面積を都道府県別に並べると、集中の度合いが際立つ。東京都655,657㎡(全国の19.3%)、北海道338,951㎡(10.0%)、沖縄県294,789㎡(8.7%)、大阪府226,372㎡(6.7%)、長崎県184,238㎡(5.4%)で、上位5県が全国の50.0%、上位10県で64.5%を占める。全国の宿泊施設客室ストックに占める上位5県の比率が31.3%であることを踏まえると、着工は既存分布よりはるかに偏っている。
件数の内訳を見ると、同じ床面積でも中身がまるで違う。東京都は655,657㎡を114件で積み上げており1件あたり5,751㎡、大阪府に至っては226,372㎡を29件=1件あたり7,806㎡である。一方で沖縄県は294,789㎡に対して249件、1件あたり1,184㎡にすぎない。都市部は少数の大型案件、沖縄・北海道・山梨・鹿児島は多数の小規模案件という構図で、同じ「供給」でも投資の粒度と参入障壁がまったく異なる。
既存ストック比の供給の厚み — 長崎30.2%、沖縄19.8%、全国平均7.7%
絶対量では大市場が上位を占めるのは当然なので、既存客室ストックで正規化する。推定客室数を各県の既存客室数で割った「供給の厚み」で並べ替えると、順位はまったく別の姿になる。
首位の長崎県は30.2%(25.1〜37.7%)と全国平均の4倍近い。ただしこの数字は解釈に注意が要る。長崎県の3年累計184,238㎡のうち174,879㎡=94.9%が2022年の9件に集中しており、2023年は2,309㎡、2024年は7,050㎡しかない。工期中央値2.80年を当てれば2022年着工分の着地は2024年末前後であり、この供給はすでに市場に出ているか、出終わろうとしている段階にある。長崎県の「これから」のパイプラインはむしろ全国平均より薄い。
対照的に沖縄県は19.8%(16.5〜24.7%)を3年にわたって均等に積んでいる。2022年136,930㎡、2023年77,128㎡、2024年80,731㎡と、単発イベントではなく継続的な流れである。北海道も338,951㎡を304件に分散させながら11.7%を確保しており、こちらも2024年に185,687㎡と再加速している。リゾート2地域は前サイクルの水準(沖縄43%、北海道56%)には届かないが、投資の継続性という点では全国でもっとも安定している。
東京都の11.7%は、絶対量の大きさと既存ストック160,298室の厚みが相殺した結果である。全国平均7.7%の1.5倍にとどまるため、量的な意味では吸収余地の側にある。ただし後述するとおり、東京の着工は2024年に一気に集中しており、時間分布は均等ではない。
重心の移動 — 京都12%、群馬380%。前サイクルとの入れ替わり
本稿でもっとも示唆が大きいのはここである。2017〜2019年の着工床面積(前サイクルのピーク3年)と2022〜2024年を比較すると、県ごとの回復率が10倍以上の幅で散らばる。
下位側に並ぶのは、2010年代後半にホテル建設が最も集中した地域である。京都府は779,507㎡→94,902㎡で12%、神奈川県427,703㎡→79,722㎡で19%、大阪府980,890㎡→226,372㎡で23%、愛知県297,037㎡→74,782㎡で25%、福岡県370,196㎡→98,202㎡で27%。前サイクルで積み上げた床が十分に大きく、かつ用地取得コストと建築費の両方が上がった結果として、新規着工の意思決定が成立しにくくなっている。これは既存アセットの保有者にとっては競合の新規参入が構造的に抑制されるという意味を持つ。
上位側は顔ぶれが入れ替わる。群馬県19,836㎡→75,280㎡で380%、長崎県54,066㎡→184,238㎡で341%、岐阜県24,877㎡→56,881㎡で229%、鹿児島県29,773㎡→55,426㎡で186%、栃木県49,778㎡→80,437㎡で162%、長野県78,920㎡→97,555㎡で124%。草津・伊香保、飛騨、日光・那須、指宿・霧島といった温泉地を抱える県が並ぶ。前サイクルが都市型宿泊特化の建設ブームだったのに対し、今回のサイクルは温泉・地方リゾートに重心があると読める。
この入れ替わりは、投資機会の所在が動いたことを示している。都市部では新規開発より既存物件の取得・再生の相対価値が上がり、地方温泉地では新規建設が現実的な選択肢として戻ってきている。同時に、地方温泉地に投資する側にとっては、隣接する競合の新設が前サイクルより高い密度で起きうるという需給の読みが要る。
着工が多い県は高単価か — 相関係数+0.47が示す資本集約の偏り
県別の1㎡あたり工事費予定額と着工量の関係を見る。2022〜2024年に20,000㎡以上の着工があった34県で相関を取ると、着工床面積と㎡単価の相関係数は+0.466、既存客室ストック(対数)と㎡単価は+0.520である。着工が多い県ほど、そして市場規模が大きい県ほど、1㎡あたりに投じる資本が大きい。
実額では大阪府752,138円/㎡(坪249万円)が最も高く、香川県725,881円/㎡、神奈川県680,521円/㎡、東京都586,620円/㎡、北海道565,454円/㎡と続く。低い側は和歌山県244,083円/㎡(坪81万円)、愛媛県274,801円/㎡、三重県293,969円/㎡である。最高と最低で3.1倍の開きがある。
この分布を投資の言葉に翻訳すると次のようになる。大阪・神奈川・東京は着工件数こそ少ないが1件あたりの床が大きく、㎡単価も高い。つまり参入するなら大型・高仕様でしか成立していない。逆に群馬・栃木・鹿児島・長野のように前サイクル比で伸びている県は㎡単価が36〜56万円/㎡の帯にあり、投下資本を抑えた形での参入余地が残っている。同じ「供給が増えている」でも、必要な資本の桁が違う。
香川県が725,881円/㎡と大阪に次ぐ水準にある点は目を引く。3年で34,212㎡・27件と量は小さいが、2024年単年で25,752㎡・13件と直近に集中しており、既存ストック10,828室に対する供給の厚みは2024年着工分だけで6.8%に達する。小さな市場に高単価の床が集中するパターンで、単価帯の上方に空白があった市場に対する回答と読める。
2026年後半〜2028年に着地する分 — 東京都が全国の33.1%を占める
3年累計は過去の平均であって、これから起きることを示すわけではない。工期を当てて「まだ着地していない分」に絞ると、2024年着工分がもっとも重要になる。工期中央値2.80年なら2027年前半、複合用途4.00年なら2028年の着地である。
2024年の全国着工1,597,784㎡のうち東京都が528,573㎡=33.1%を占める。東京都の2022年59,663㎡・2023年67,421㎡に対して2024年は8倍近い跳ね方であり、57件で割ると1件あたり9,273㎡=265室相当になる。この1年に大型案件の確認申請が集中したことが読み取れる。既存ストック160,298室に対する2024年着工分の厚みは9.42%で、全国平均3.60%の2.6倍である。
ただしこれを「東京に供給が集中する」と単純化するのは早い。第一に、大型・複合用途の案件は工期4.00年側に寄るため着地は2028年に伸びやすく、単年に集中して市場に出るわけではない。第二に、東京都の既存ストックは全国の12.7%を占め、稼働・単価の両面で吸収力が最も高い市場でもある。9.42%という数字は、年あたり3%前後の供給増として3年に配分される量である。東京の供給圧を区単位まで開いた分布は、東京23区ホテル供給圧2026が既存ストック比で整理している。
東京に次ぐのは香川県6.80%、北海道6.40%、山梨県5.91%、沖縄県5.42%、島根県4.85%、岡山県4.58%、埼玉県4.57%、熊本県4.51%、大阪府4.34%である。3年累計で首位だった長崎県はここでは1.15%まで下がり、3年累計3位の沖縄県も5.42%と順位を落とす。3年累計と2024年単年では、上位に並ぶ県が入れ替わる。パイプラインを読むときにどの年のコホートを見ているかは、結論を左右する。
県別データ一覧 — 着工床面積・推定客室数・供給の厚み
| 都道府県 | 2022-24 着工床面積 | 工事件数 | 推定客室数(中心値) | 感度レンジ | 既存客室数 | 供給の厚み | ㎡単価 | 前サイクル比 |
|---|---|---|---|---|---|---|---|---|
| 東京都 | 655,657 ㎡ | 114 | 18,733 室 | 15,611〜23,416 | 160,298 | 11.7% | 586,620 円 | 51% |
| 北海道 | 338,951 ㎡ | 304 | 9,684 室 | 8,070〜12,105 | 82,854 | 11.7% | 565,454 円 | 56% |
| 沖縄県 | 294,789 ㎡ | 249 | 8,423 室 | 7,019〜10,528 | 42,577 | 19.8% | 505,808 円 | 43% |
| 大阪府 | 226,372 ㎡ | 29 | 6,468 室 | 5,390〜8,085 | 93,041 | 7.0% | 752,138 円 | 23% |
| 長崎県 | 184,238 ㎡ | 31 | 5,264 室 | 4,387〜6,580 | 17,445 | 30.2% | 435,548 円 | 341% |
| 千葉県 | 110,994 ㎡ | 191 | 3,171 室 | 2,643〜3,964 | 44,241 | 7.2% | 398,868 円 | 57% |
| 福岡県 | 98,202 ㎡ | 56 | 2,806 室 | 2,338〜3,507 | 49,132 | 5.7% | 374,926 円 | 27% |
| 長野県 | 97,555 ㎡ | 180 | 2,787 室 | 2,323〜3,484 | 45,283 | 6.2% | 387,085 円 | 124% |
| 京都府 | 94,902 ㎡ | 67 | 2,711 室 | 2,260〜3,389 | 43,967 | 6.2% | 519,717 円 | 12% |
| 静岡県 | 91,357 ㎡ | 102 | 2,610 室 | 2,175〜3,263 | 47,250 | 5.5% | 436,313 円 | 65% |
| 栃木県 | 80,437 ㎡ | 155 | 2,298 室 | 1,915〜2,873 | 20,406 | 11.3% | 494,066 円 | 162% |
| 兵庫県 | 79,953 ㎡ | 166 | 2,284 室 | 1,904〜2,855 | 35,607 | 6.4% | 430,643 円 | 55% |
| 神奈川県 | 79,722 ㎡ | 59 | 2,278 室 | 1,898〜2,847 | 42,982 | 5.3% | 680,521 円 | 19% |
| 群馬県 | 75,280 ㎡ | 76 | 2,151 室 | 1,792〜2,689 | 20,514 | 10.5% | 560,790 円 | 380% |
| 愛知県 | 74,782 ㎡ | 25 | 2,137 室 | 1,781〜2,671 | 49,112 | 4.4% | 518,416 円 | 25% |
| 岐阜県 | 56,881 ㎡ | 56 | 1,625 室 | 1,354〜2,031 | 17,408 | 9.3% | 454,686 円 | 229% |
| 鹿児島県 | 55,426 ㎡ | 109 | 1,584 室 | 1,320〜1,980 | 20,514 | 7.7% | 369,355 円 | 186% |
| 山梨県 | 52,338 ㎡ | 184 | 1,495 室 | 1,246〜1,869 | 16,911 | 8.8% | 421,448 円 | 63% |
| 広島県 | 49,768 ㎡ | 45 | 1,422 室 | 1,185〜1,777 | 25,385 | 5.6% | 413,131 円 | 36% |
| 熊本県 | 45,963 ㎡ | 73 | 1,313 室 | 1,094〜1,642 | 18,377 | 7.1% | 332,094 円 | 71% |
2028-2029年を読むには何が足りないか
ここまでの推計は2024年着工分までで打ち止めになる。都道府県別・用途中分類の着工統計は、2026年1月時点の公表分で2024年12月が最新である。2025年および2026年の着工を反映した県別パイプラインは、現時点では存在しない。したがって2028〜2029年に着地する供給の県別像は、本稿のデータでは描けない。工期中央値2.80年を逆算すれば、2028年着地は2025年着工、2029年着地は2026年着工に対応するからである。着工の手前ではなく開業側から直近の立ち上がりを確認したい場合は、2026年の新規開業1,242件・33,749室が業態別の内訳を押さえている。
方向感だけは全用途の集計から読める。国土交通省が2026年1月30日に公表した令和7年(2025年)計の建築着工統計によれば、全建築物の着工床面積は9,585万㎡・前年比6.7%減で4年連続の減少だった。民間非居住用は3,308万㎡・前年比5.7%減である。宿泊業用の内訳は同資料には示されていないが、非居住用全体が減少方向にあることは、2025年着工が2024年の水準を維持できていない可能性を示唆する。もっとも2024年の宿泊業用は前年比+100.0%という例外的な伸びであり、全用途の平均的な動きと同じ方向に動く保証はない。
推計の限界について:本稿の推定客室数は、着工床面積を客室原単位で除した機械的な換算値であり、個別案件の客室数を積み上げたものではない。着工から竣工までの間には計画変更・中止・用途変更が生じうる。また建築着工統計の「宿泊業用」には保養所・研修施設・簡易宿所など市場に客室として出てこない施設が含まれるため、推定値は市場供給の上振れ側に立つ。県別の数字は点推定として扱わず、レンジと順位関係の把握に用いられたい。都道府県別の着工統計は2024年12月分までが最新であり、2025年以降の着工を反映していない。
投資判断への含意
都市部 — 新設より取得の相対価値
京都12%・神奈川19%・大阪23%・愛知25%・福岡27%と、前サイクルの主戦場では着工が2割前後に縮んでいる。㎡単価は大阪752,138円・神奈川680,521円と全国最高帯にあり、新規開発が成立する条件は狭い。既存アセットにとっては新規参入が構造的に抑制される局面であり、取得・再生・リブランドの相対価値が上がる。
温泉・地方リゾート — 参入余地と競合密度
群馬380%・長崎341%・岐阜229%・鹿児島186%・栃木162%と、温泉地を抱える県が前サイクルを大きく上回る。㎡単価は36〜56万円/㎡帯で投下資本を抑えた参入が可能だが、同じ判断をする事業者が同時に動いている。商圏単位での競合密度の確認が、全国平均の議論より優先される。
時間軸 — どのコホートを見ているか
3年累計と2024年単年では上位県が入れ替わる。長崎は3年累計30.2%だが2024年単年では1.15%であり、供給はすでに着地済みに近い。逆に東京は2024年単年で9.42%と全国平均の2.6倍。パイプラインを語るときは、工期2.80年(単独1.96年・複合4.00年)を当てて着地年を特定してから比較する必要がある。
全国の数字だけを取り出せば、2022〜2024年着工の約9.7万室は既存ストックの7.7%、年あたり2%弱にすぎない。訪日客の伸びと国内需要の回復を前提とすれば、吸収余地の側に立つ量である。しかし投資判断は全国平均で行われない。着工の重心は明確に動いており、同じ「供給が戻った」という言葉が、都市部では2割の水準への部分的回復を、温泉地では前サイクルの3〜4倍を指している。着工統計を県別・年次別に開くことは、開業リストが出そろう2〜3年前に、その差を確認する唯一の手段である。
あわせて読みたい
- ホテル工期の実測 — 計画67件の着工〜竣工2.80年、単独1.96年と複合4.00年を分ける条件
- ホテル1室の建築費は2,067万円 — 計画31件の客室原単位35.0㎡から逆算
- 木造ホテルの㎡単価はRC造の62.8%、届く階数は3階まで — 着工統計7,432棟で実測
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- ホテル開業は4月・7月・12月に集中 — 3年5,732施設の開業月分布と着工の逆算表
- ホテルはどこに建てられるか — 用途地域・容積率・地価で読む主要5商圏の開発余地2026
- 東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%、港区は室数首位でも4.5%
- ホテル新規供給はADRを下げるか — 47都道府県を検証、効くのは1.3万室未満の県だけ
- 2026年の新規開業1,242件・33,749室 — 件数の47%は貸別荘、客室の42%はビジネスホテル
- ホテル建設の施工会社ランキング2026 — 大和ハウス99件、施工者未定は55%へ
参考資料・出典一覧
■ データソース
国土交通省「建築着工統計調査」(政府統計コード00600120、2026年1月時点公表分)の用途中分類「52 宿泊業用」・工事種類「新築」を2011〜2024年について全国および都道府県別に集計した。既存客室数はメトロエンジンリサーチ&コンサルティングが稼働を確認している宿泊施設27,249施設・1,266,919室(2026年9月時点)。客室原単位は建築計画31件・6,025室の実測値、および2015年以降開業・20室以上・延床面積登録済みの294施設による検証値を用いた。
■ 試算前提
推定客室数=着工床面積÷客室原単位。原単位は中心値35.0㎡/室、感度レンジは±20%(28.0〜42.0㎡/室)とし、下限は42.0㎡/室、上限は28.0㎡/室で割った値を指す。供給の厚み=推定客室数÷当該都道府県の既存客室数×100(%)。着地年は工期中央値2.80年(ホテル単独用途1.96年・複合用途4.00年、N=56)を着工年に加算して推定した。前サイクル比=2022〜2024年着工床面積÷2017〜2019年着工床面積で、両期間とも15,000㎡以上の県に限定(N=35県)。相関係数は2022〜2024年に20,000㎡以上の着工があった34都道府県で算出した。
■ 限界・留意点
推定客室数は着工床面積を原単位で除した機械的な換算値であり、個別案件の客室数を積み上げたものではない。着工から竣工までの計画変更・中止・用途変更は反映していない。着工統計の「宿泊業用」には保養所・研修施設・簡易宿所など市場に客室として出てこない施設を含むため、推定値は市場供給の上振れ側に立つ。工事費予定額は建築確認申請時点の予定額であり、実際の請負金額とは異なる。都道府県別・用途中分類の着工統計は2024年12月分が最新であり、2025年以降の着工は反映していない。県別の数値は点推定として扱わず、レンジと順位関係の把握に用いられたい。
■ 政府統計
- e-Stat 建築着工統計調査(政府統計コード 00600120) — 「用途別、工事種類別/工事件数、建築物の数、床面積、工事費予定額」年次(統計表ID 0003114493)、「用途別、建築主別/建築物の数、床面積、工事費予定額」年次(統計表ID 0003114490)、「都道府県別、用途別(大分類)/建築物の数、床面積、工事費予定額」年次(統計表ID 0003114510)。用途中分類「52 宿泊業用」、工事種類「新築」、2011〜2024年、2026年1月時点公表分。
- 国土交通省「建築着工統計調査報告(令和7年計分)」(2026年1月30日公表)
- 同 報道発表資料 PDF(令和7年計・着工床面積9,585万㎡、前年比6.7%減)
- 国土交通省「建築着工統計調査報告 時系列一覧」
■ 当社データ
- メトロエンジンリサーチ&コンサルティング — 既存客室ストック(稼働を確認している宿泊施設27,249施設・1,266,919室、2026年9月時点)、客室原単位の実測(2015年以降開業・20室以上・延床面積登録済み294施設)
■ 当サイト既刊(本稿の前提として引用)
- ホテル工期の実測 — 計画67件の着工〜竣工2.80年(工期中央値2.80年/単独1.96年/複合4.00年、N=56)
- ホテル1室の建築費は2,067万円 — 計画31件の客室原単位35.0㎡から逆算(客室原単位中央値35.0㎡/室、N=31)