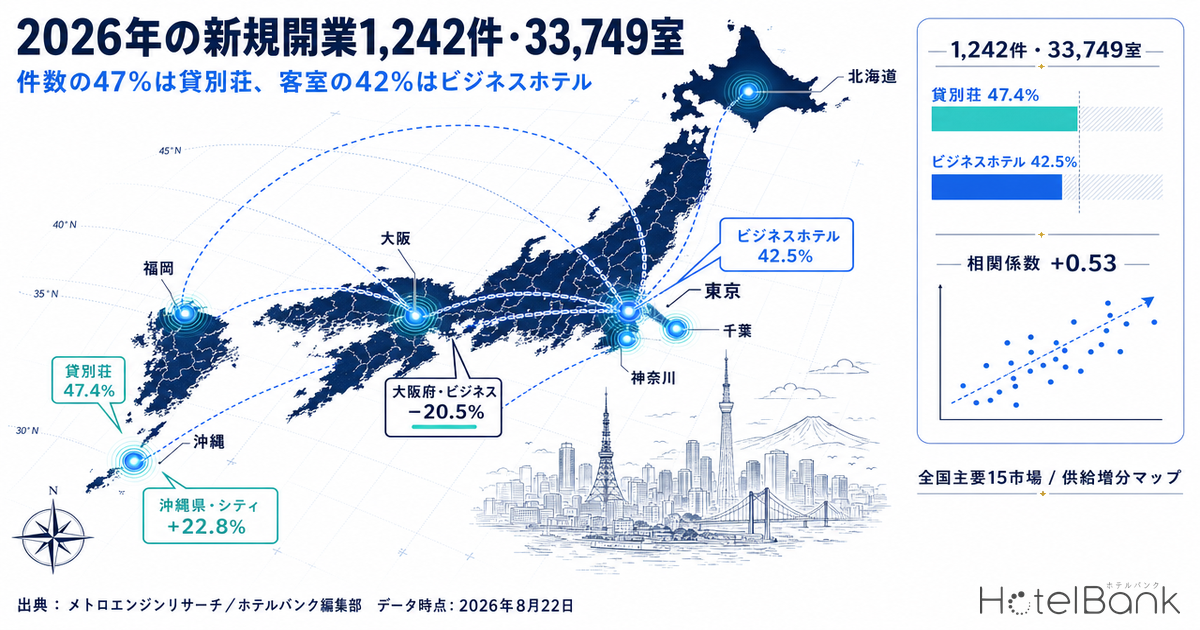
2026年に全国で開業した(または開業予定として確認できた)宿泊施設は1,242件・33,749室。件数でいちばん多いのは貸別荘の589件で全体の47.4%を占めるが、客室数では953室・全体の2.8%にしかならない。逆にビジネスホテルは139件(11.2%)にすぎないのに14,336室・全体の42.5%を供給している。「今年これだけ開業した」という件数のニュースは、客室在庫としての競合圧力とはまったく別の分布をしている。さらに、供給増分の大きい市場ほど推定成約ADRが下がっているわけでもない ― 主要15市場を突き合わせると、既存ストック比で5%以上の客室が増えた9市場の2026年1〜7月ADRは前年同期比で中央値+5.7%、増分5%未満の6市場は中央値−0.5%だった。
対象: 全国の2026年新規開業1,242件・33,749室、計画パイプライン41件・6,737室、および主要15市場(都道府県×業態)の推定成約ADR N=14〜913施設。本記事の価格指標は推定成約ADR(OTA等の販売データから推定される成約価格水準・税抜相当)。定義は記事末尾。データ時点: 2026年8月22日。
- — 1,242件・33,749室が2026年の新規開業。件数の47.4%を占める貸別荘は客室数では2.8%にとどまり、件数の分布と在庫としての競合圧力はまったく別物。
- — ビジネス・リゾート・シティの3業態は件数18.7%で客室数の71.9%を供給。1件平均は貸別荘1.6室に対しシティホテル126.1室と、80倍近い開き。
- — 主要15市場で供給増分率とADR前年比の相関は+0.53。増分5%以上の9市場は前年比中央値+5.7%、5%未満の6市場は−0.5%で、供給増=単価下落は成立していない。
- — 東京都ビジネスホテルは供給増分わずか0.8%でも6月−4.7%・7月−5.3%と反転。単価を動かしているのは供給ではなく需要カレンダー。
- — 計画パイプラインは41件・6,737室で、うち55.5%が2027年完成予定。1件中央値134室、200室以上が室数の59.2%を占める。
件数の47%は貸別荘、客室の42%はビジネスホテル
まず2026年の新規開業を、件数と客室数の両方で分解する。全国1,242件の平均室数は27.2室だが、この平均値はほとんど意味をなさない。業態ごとの1件あたり室数が1.6室から126室まで、80倍近く開いているからだ。
件数構成の最大勢力は貸別荘の589件。全体の47.4%、つまり「2026年に開業した宿の約2件に1件は貸別荘」という計算になる。ところが平均1.6室のため、客室数の合計は953室にとどまる。同じく件数の多いゲストハウス65件(平均4.2室・274室)、町家33件(平均1.7室・56室)も、室数ベースでは1%に満たない。この件数を押し上げている1棟貸し在庫がどの地域に積み上がっているかは、2026年新規開業の45%は「貸別荘」247軒で地域別に追っている。
これに対し、ビジネスホテルは139件で14,336室(平均103.1室)、リゾートホテルは58件で5,522室(平均95.2室)、シティホテルは35件で4,415室(平均126.1室)。この3業態だけで232件・24,273室、件数では18.7%だが客室数では71.9%を占める。つまり在庫としての競合圧力は、開業件数の上位業態ではなく、件数では少数派の大型3業態に集中している。
2026年開業(開業予定を含む)全国1,242件・33,749室、OTA掲載確認ベース。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 業態 | 件数 | 件数シェア | 客室数 | 室数シェア | 1件平均 |
|---|---|---|---|---|---|
| ビジネスホテル | 139 | 11.2% | 14,336 | 42.5% | 103.1室 |
| リゾートホテル | 58 | 4.7% | 5,522 | 16.4% | 95.2室 |
| シティホテル | 35 | 2.8% | 4,415 | 13.1% | 126.1室 |
| ホステル | 68 | 5.5% | 1,170 | 3.5% | 17.2室 |
| 貸別荘 | 589 | 47.4% | 953 | 2.8% | 1.6室 |
| 旅館 | 42 | 3.4% | 651 | 1.9% | 15.5室 |
| コテージ | 44 | 3.5% | 488 | 1.4% | 11.1室 |
| ゲストハウス | 65 | 5.2% | 274 | 0.8% | 4.2室 |
| 町家 | 33 | 2.7% | 56 | 0.2% | 1.7室 |
| その他業態(15区分の合算) | 169 | 13.6% | 5,884 | 17.4% | 34.8室 |
| 合計 | 1,242 | 100% | 33,749 | 100% | 27.2室 |
2026年開業(開業予定を含む)全国1,242件・33,749室、OTA掲載確認ベース。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
開業タイミングも偏っている。1〜7月の経過分で1,170件・28,106室、8〜12月分として現時点で確認できるのは72件・5,643室。客室数のピークは4月の6,279室、次いで7月の5,212室で、この2か月だけで年間の34.0%にあたる11,491室が市場に入った計算になる。年前半に大型案件が寄っているのは、業務需要・観光需要ともに稼働が立ち上がる期に合わせた開業が多いためと読める。
本記事の新規開業集計はOTA掲載確認ベースです。OTAへの事前掲載は開業の数ヶ月前に始まることが多く、開業後に掲載が確認される施設も少なくないため、8〜12月など直近以降の月は今後の掲載確認で件数・客室数が増加します。年後半の72件・5,643室は構造的に過少であり、現時点で確認できた下限値として読む必要があります。
供給増分と推定成約ADRは逆相関していない ― 主要15市場の突合
「供給が増えれば単価が落ちる」というのはRMの直観だが、2026年の実データはそう単純ではない。都道府県×業態の単位で、2026年の新規開業客室数を同一市場の既存客室ストックで割った供給増分率を出し、同じ市場の推定成約ADR(2026年1〜7月の確定値平均 vs 2025年同期)と並べたのが下の図と表である。
供給増分は2026年新規開業(OTA掲載確認ベース、N=1,242件)、ADRは推定成約ADRの確定月同士(N=14〜913施設)。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
いちばん供給増分が大きいのは沖縄県のシティホテルで、既存3,192室に対し新規4件・728室、増分率22.8%。ところが同市場の推定成約ADRは2026年1〜7月平均で¥19,545(N=14施設)と、前年同期の¥16,713(N=11施設)から+16.9%である。次点の千葉県リゾートホテル(増分8.7%)も+5.7%、沖縄県リゾートホテル(増分5.4%)は+19.2%、神奈川県シティホテル(増分5.3%)は+17.6%と、いずれも上昇している。
逆に、供給増分が最小クラスの大阪府ビジネスホテル(既存97,167室に対し新規1,022室・増分1.1%)は1〜7月平均¥8,965(N=497施設)で前年同期¥11,275(N=502施設)から−20.5%。大阪府シティホテルも増分2.9%で−11.6%だった。2025年に大型国際イベント需要を抱えた市場の反動が、供給要因をはるかに上回る形で単価に効いている。この反動が月を追ってどう深まったかは、大阪の推定成約ADR、万博翌年の反動は月を追って深まったが月次に分解している。
15市場全体で見ると、供給増分率とADR前年比の相関係数は+0.53(N=15市場)。マイナスどころかプラスである。増分5%以上の9市場はADR前年比の中央値+5.7%、増分5%未満の6市場は中央値−0.5%。供給は「需要が強い市場」に向かって投下されるため、供給増分の大きさは需要の強さの代理指標にもなっている、と読むのが素直だ。RMの実務としては、「隣に新しい宿ができる=単価を下げる」という反射をいったん止めて、その供給がなぜそこに来たのかを需要側から確認する順番になる。
| 市場(都道府県×業態) | 2026新規 | 既存室数 | 供給増分 | 推定成約ADR 2026年1〜7月平均 | 前年同期 | 前年比 | N(26/25) |
|---|---|---|---|---|---|---|---|
| 沖縄県・シティ | 4件728室 | 3,192 | +22.8% | ¥19,545 | ¥16,713 | +16.9% | 14/11 |
| 千葉県・リゾート | 3件899室 | 10,399 | +8.7% | ¥16,348 | ¥15,463 | +5.7% | 70/65 |
| 香川県・ビジネス | 5件653室 | 9,751 | +6.7% | ¥7,192 | ¥7,016 | +2.5% | 92/86 |
| 埼玉県・ビジネス | 6件1,194室 | 18,362 | +6.5% | ¥7,663 | ¥7,555 | +1.4% | 147/148 |
| 福岡県・シティ | 3件552室 | 8,593 | +6.4% | ¥17,801 | ¥16,228 | +9.7% | 40/37 |
| 岡山県・ビジネス | 3件856室 | 14,030 | +6.1% | ¥7,109 | ¥6,914 | +2.8% | 93/98 |
| 熊本県・ビジネス | 6件841室 | 15,078 | +5.6% | ¥6,912 | ¥6,762 | +2.2% | 119/115 |
| 沖縄県・リゾート | 10件1,675室 | 31,046 | +5.4% | ¥16,830 | ¥14,120 | +19.2% | 279/266 |
| 神奈川県・シティ | 2件504室 | 9,493 | +5.3% | ¥15,695 | ¥13,342 | +17.6% | 42/41 |
| 静岡県・リゾート | 6件503室 | 10,617 | +4.7% | ¥17,874 | ¥17,435 | +2.5% | 151/132 |
| 大阪府・シティ | 6件813室 | 28,366 | +2.9% | ¥12,507 | ¥14,146 | −11.6% | 97/90 |
| 北海道・ビジネス | 9件969室 | 57,137 | +1.7% | ¥8,733 | ¥8,251 | +5.8% | 432/421 |
| 大阪府・ビジネス | 14件1,022室 | 97,167 | +1.1% | ¥8,965 | ¥11,275 | −20.5% | 497/502 |
| 東京都・シティ | 2件316室 | 40,738 | +0.8% | ¥26,357 | ¥26,939 | −2.2% | 107/107 |
| 東京都・ビジネス | 14件1,156室 | 153,992 | +0.8% | ¥14,059 | ¥13,872 | +1.3% | 913/902 |
推定成約ADRは2026年1〜7月・2025年1〜7月とも確定値。N=推定成約ADRの集計対象施設数。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
東京都ビジネスホテルの季節形状は変わっていない
年間の平均値だけを見ると動きが小さく見える市場でも、月ごとの形は年によって変わる。全国で最も母集団の厚い東京都のビジネスホテル(N=894〜924施設)について、2025年と2026年の推定成約ADRを月次で重ねたのが下の図である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
2026年は1〜5月が一貫して前年を上回った。3月¥15,670(前年¥15,226・+2.9%)、4月は年内最高の¥17,802(前年¥17,138・+3.9%)、5月¥14,890(前年¥14,085・+5.7%)。ところが6月に¥11,890(前年¥12,474・−4.7%)と反転し、7月も¥12,306(前年¥12,990・−5.3%)で前年割れが続いた。1〜7月の平均では¥14,059対¥13,872の+1.3%だから、年間平均では「ほぼ横ばい」に見えるが、実際には前半のプラスを初夏のマイナスが打ち消した形である。8月は現時点の販売状況に基づく推定で¥11,979(N=901施設)だが、これは確定値ではないため、前年8月の確定値¥12,689との単純比較は月末の確定を待つ必要がある。
供給の話に戻すと、東京都のビジネスホテルは新規14件・1,156室、既存15万3,992室に対する増分はわずか0.8%。にもかかわらず初夏の単価は前年を下回った。ここでも、月次の単価変動を説明しているのは供給ではなく需要側のカレンダーだという点が確認できる。なお東京都の新規開業を業態別に割り戻した内訳は、東京都2026年の新規開業68施設・2,055室を業態別に分解で詳しく見ている。
計画パイプラインは41件・6,737室、2027年に集中
次に、これから供給になる側を見る。完成予定が2026年8月以降の計画案件は、重複を除いて41件・6,737室(うち着工日が確認できたものが34件・6,010室、着工日が未登録のものが7件・727室)。1件あたりの中央値は134室で、200室以上の大型が13件・3,989室と、室数ベースで59.2%を占める。
完成予定年の分布は、2026年内が8件・1,326室、2027年が22件・3,738室、2028年が9件・1,473室、2029年以降が2件・200室。つまり足元1年半ではなく、2027年に山が来る。都道府県別では東京都が16件・1,899室で最大、次いで千葉県2件・1,238室(うち1件は2027年末完成予定の1,000室級複合施設)、北海道5件・910室、岡山県2件・490室、神奈川県2件・398室、兵庫県4件・354室、大阪府2件・337室、栃木県1件・300室と続く。
ここで注意したいのは、これらの案件の多くが「ホテル単独」ではなく、事務所・商業・住宅・温浴施設などとの複合用途である点だ。複合案件は完成後に周辺の来街人口そのものを押し上げるため、客室が増えると同時に需要も増える。前節で見た供給増分とADRの正の相関は、この構造の反映でもある。
| 完成予定年 | 件数 | 客室数 | 室数シェア |
|---|---|---|---|
| 2026年(8月以降) | 8 | 1,326 | 19.7% |
| 2027年 | 22 | 3,738 | 55.5% |
| 2028年 | 9 | 1,473 | 21.9% |
| 2029年以降 | 2 | 200 | 3.0% |
| 合計 | 41 | 6,737 | 100% |
完成予定2026年8月以降の計画案件(同一所在地・同一室数の重複を除外)、計画情報ベースN=41件・6,737室。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
本データは調査時点で登録が確認できた計画案件を集計しています。うち着工日が確認できたものは34件・6,010室で、残る7件・727室は着工日が未登録です。計画の登録・着工は開業の1〜2年前に行われるため、2027年以降の件数・客室数は今後の計画追加により増加する見込みです。現時点での確定パイプラインの下限値として参照してください。
自エリアはどの群か ― 3シナリオと、件数×業態の感応度
ここまでの数字は全国と主要15市場の実績である。自館の置かれた市場がこの分布のどこに落ちるかを読むために、本記事で提示した実測値だけを組み替えて、シナリオと感応度の2つの物差しを置く。いずれも新しい前提や将来予測を加えたものではなく、掲出済みの値の再集計である。
物差しA: ADR前年比の3シナリオ。15市場の実績分布を、供給増分5%を境に三分して読む。自エリアの供給増分率がどちらの群に属するかで、参照すべき前年比の中心値が変わる。
| シナリオ | 該当群 | 市場数 | ADR前年比 中央値 | 実績レンジ | レンジ端の市場 | 自館ADR¥10,000 に当てた換算 |
|---|---|---|---|---|---|---|
| 楽観 | 供給増分5%以上の9市場 | 9市場 | +5.7% | +1.4% 〜 +19.2% | 沖縄県・リゾート +19.2% | ¥10,570 |
| 中位 | 15市場全体 | 15市場 | +2.5% | −20.5% 〜 +19.2% | 香川県・ビジネス +2.5% | ¥10,250 |
| 悲観 | 供給増分5%未満の6市場 | 6市場 | −0.5% | −20.5% 〜 +5.8% | 大阪府・ビジネス −20.5% | ¥9,950 |
本記事掲出の15市場の実績値からの再集計。右端列は自館の推定成約ADRを¥10,000と置いた場合の単純換算であり、将来予測ではない。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
3シナリオの幅は中央値どうしで6.2ポイント、実績レンジの端どうしでは39.7ポイントある。同じ「供給が増えている市場」でも、沖縄県リゾートの+19.2%と大阪府ビジネスの−20.5%は逆方向に振れている。自エリアがどちらの群かを先に確定させないまま、全国平均の感覚で価格改定の方向を決めると、向きごと間違う可能性がある。
物差しB: 「何件開業したか」×「どの業態か」で増える客室数。競合圧力を件数で測ることの危うさを、記事冒頭の1件平均室数(1.6室〜126.1室)と開業件数の2軸で見る。セルは増える客室数で、100室以上を色付けした。
| 業態 | 1件平均 | 1件 | 2件 | 3件 | 5件 | 10件 |
|---|---|---|---|---|---|---|
| 貸別荘 | 1.6室 | 2室 | 3室 | 5室 | 8室 | 16室 |
| ゲストハウス | 4.2室 | 4室 | 8室 | 13室 | 21室 | 42室 |
| コテージ | 11.1室 | 11室 | 22室 | 33室 | 56室 | 111室 |
| 旅館 | 15.5室 | 16室 | 31室 | 46室 | 78室 | 155室 |
| ホステル | 17.2室 | 17室 | 34室 | 52室 | 86室 | 172室 |
| リゾートホテル | 95.2室 | 95室 | 190室 | 286室 | 476室 | 952室 |
| ビジネスホテル | 103.1室 | 103室 | 206室 | 309室 | 516室 | 1,031室 |
| シティホテル | 126.1室 | 126室 | 252室 | 378室 | 630室 | 1,261室 |
1件平均室数は本記事の業態別集計(2026年開業1,242件・33,749室)の実測値。セルは平均室数×件数の単純積。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
読み方は単純だが効く。貸別荘が10件開業しても増えるのは16室、シティホテルは1件で126室。同じ「10件」でも業態が違えば在庫インパクトは8倍近く開く。40セルのうち100室を超えるのはリゾート・ビジネス・シティの3業態だけで、しかもいずれも2件以上を要する。逆に言えば、この3業態が1件でも入る予定があるなら、件数のニュースを待たずに競合セットへ先行登録しておく価値がある。全国平均の27.2室という数字は、この分布の中央ではなくビジネスホテル1件の4分の1にすぎない点にも注意したい。
供給増局面のホテルを運営するレベニューマネージャーへ — 示唆とアクションプラン
(1) 「開業件数」ではなく「増える客室数」で競合圧力を測り直す。全国1,242件の開業のうち貸別荘が589件・47.4%を占める一方、客室数では953室・2.8%にとどまる。自エリアで「今年◯件開業した」というニュースを見たときは、その内訳が平均1.6室の業態なのか、平均103.1室のビジネスホテルなのかで、自館の在庫に効く重さが桁違いになる。競合セットの見直しは件数ではなく室数ベースで行いたい。
(2) 供給増=値下げ、という反射をいったん止める。今回の15市場では供給増分率とADR前年比の相関は+0.53で、増分5%以上の9市場は前年比中央値+5.7%、増分5%未満の6市場は−0.5%だった。供給が集中している市場は、投資判断の側が需要の強さを見込んでいる市場でもある。自エリアの供給増分が大きい場合、まず確認すべきは「なぜここに投下されたのか」=需要セグメントの拡大要因であって、防衛的な価格の引き下げではない。
(3) 単価を動かしているのは供給より需要カレンダー。東京都ビジネスホテルは供給増分わずか0.8%ながら、2026年は1〜5月が前年超え、6月−4.7%・7月−5.3%と初夏に反転した。同様に大阪府ビジネスホテルは供給増分1.1%でも1〜7月平均−20.5%。年間平均だけを見て「横ばい」と判断すると、月ごとに起きている反転を取り逃がす。価格改定カレンダーは年単位ではなく月単位で、前年同月の確定値と突き合わせて組み直したい。
(4) 効いてくる時期は2027年。計画パイプライン6,737室のうち55.5%が2027年完成予定で、東京都が16件・1,899室と最大。足元1年半の在庫よりも、2027年に開く大型・複合案件がどのセグメントを取りに来るかを今から観察しておく余地がある。1件あたり中央値134室、200室以上が室数の59.2%という構成は、法人・団体・グループ需要の受け皿が増えることを示している。
以上を踏まえた時間軸つきのアクションプランを、次の表にまとめる。数値のトリガーはすべて本記事で提示した値に紐づけている。
| 時間軸 | 打ち手 | 判断トリガー | 狙い |
|---|---|---|---|
| 今日〜今週 | 競合セットを「件数」から「室数」に組み替える | 自エリアの新規開業のうち、1件平均が貸別荘並み(1.6室)の業態が過半を占めているなら、競合セットから外す判断を検討 | 存在しない競合圧力に反応した値下げを防ぐ |
| 直近確定月(2026年7月)の自館ADRを市場値と突合 | 自館が該当市場の1〜7月平均(例: 東京都ビジネス¥14,059/大阪府ビジネス¥8,965/沖縄県リゾート¥16,830)を下回ったままなら、要因を需要か価格設定かに切り分ける | 市場レンジ内での自館ポジションを把握 | |
| 2週間以内 | 前年比がマイナスに転じた月の需要セグメントを再定義 | 自館の月次が東京都ビジネスの6月−4.7%・7月−5.3%のような反転パターンを示しているなら、当該月に依存していたセグメントを洗い出す | 単月の落ち込みを構造的な下落と混同しない |
| OTA等での露出面(写真・プラン名・訴求文)を業態差が伝わる形に更新 | 自エリアの新規供給に平均1.6〜4.2室の小規模業態(貸別荘・ゲストハウス)が多い場合、価格ではなく提供価値の違いで棲み分ける余地 | 価格以外の軸で比較されるようにする | |
| 来月〜2027年に向けて | 最低泊数・連泊条件を、供給増分の大きい月から順に点検 | 自エリアの供給増分が今回の上位群(+5%以上)に相当するなら、需要も伸びている前提で最低泊数の緩和・強化を月別に再設定 | 増える在庫の中で稼働と単価の両立点を探す |
| 2027年完成予定の大型案件を競合観察リストに先行登録 | 自エリアがパイプライン上位(東京都16件1,899室、千葉県2件1,238室、北海道5件910室など)に該当する場合 | 開業後ではなく開業前に価格帯・セグメントの手当てを済ませる |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
まとめ ― 供給を読むための3つの物差し
物差し1: 件数ではなく室数。2026年の新規開業1,242件のうち47.4%は貸別荘だが、客室数では2.8%。逆にビジネスホテル・リゾートホテル・シティホテルの3業態は件数18.7%で客室数71.9%を占める。ニュースの件数と、自館の在庫に効く室数は別物である。
物差し2: 供給増分は需要の強さの代理指標にもなる。15市場で供給増分率とADR前年比の相関は+0.53。増分22.8%の沖縄県シティホテルは+16.9%、増分1.1%の大阪府ビジネスホテルは−20.5%だった。供給が増えるから下がるのではなく、上がる市場に供給が向かっている。
物差し3: 山は2027年。計画パイプライン41件・6,737室のうち55.5%が2027年完成予定。1件中央値134室、200室以上が室数の59.2%。準備の時間軸は「来年」ではなく「再来年」に置くのが妥当だ。
データについて
- 推定成約ADR: OTA等の販売データ(最安プラン水準×業態別係数・複数チャネルのアンサンブル)から推定した成約価格水準(税抜相当)。過去月は確定値、現在・未来月は現時点の販売状況に基づく推定値。公表運営実績との照合で誤差中央値6.6%。本記事の前年比はすべて確定月同士の比較で算出しており、2026年8月(現時点推定)は前年比の算出に使用していない。
- 対象N: 推定成約ADRの集計対象施設数は市場ごとに東京都ビジネスホテル913施設(2026年7月)/902施設(2025年7月)、大阪府ビジネスホテル497/502、北海道ビジネスホテル432/421、沖縄県リゾートホテル279/266、静岡県リゾートホテル151/132、埼玉県ビジネスホテル147/148、熊本県ビジネスホテル119/115、東京都シティホテル107/107、大阪府シティホテル97/90、岡山県ビジネスホテル93/98、香川県ビジネスホテル92/86、千葉県リゾートホテル70/65、神奈川県シティホテル42/41、福岡県シティホテル40/37、沖縄県シティホテル14/11。カテゴリはビジネスホテル・シティホテル・リゾートホテルの3区分。
- 新規開業: 2026年に開業(開業予定を含む)として登録された全国1,242件・33,749室。業態区分は24区分、うち件数上位9区分を表に掲出し残り15区分を「その他業態」として合算した。供給増分率は、同一都道府県×同一業態の既存客室数を分母、2026年新規開業客室数を分子として算出。
- 計画パイプライン: 完成予定日が2026年8月22日以降の計画案件41件・6,737室(同一所在地・同一室数の重複計上を1件除外後)。うち着工日が確認できたものが34件・6,010室、着工日が未登録のものが7件・727室。用途がホテル単独でない複合案件を含み、記載室数は計画時点の値。
- 本記事は価格指標(推定成約ADR)と供給件数・客室数のみを扱っており、推定OCC・ブッキングカーブは使用していない。
- データ時点: 2026年8月22日。販売状況・在庫は日々変動するため、本記事の数値は取得時点のスナップショットである。
■ データソース
2026年の新規開業(全国1,242件・33,749室、24業態区分、OTA掲載確認ベース)、都道府県×業態の推定成約ADR月次系列(過去月=確定値/現在・未来月=現時点の販売状況に基づく推定値)、および完成予定日が2026年8月22日以降の計画案件(41件・6,737室)。いずれもメトロエンジンリサーチの集計データ。データ時点は2026年8月22日。
■ 試算前提
供給増分率=同一都道府県×同一業態の2026年新規開業客室数÷同市場の既存客室数。ADR前年比は確定月同士(2026年1〜7月平均 vs 2025年1〜7月平均)のみで算出し、現時点推定値である2026年8月は前年比の計算に含めていない。相関係数は15市場のピアソン積率相関。本記事のシナリオ表・感応度表は、いずれも本文に掲出済みの実測値だけを組み替えた再集計であり、新たな将来予測・外挿は含まない。
■ 限界・留意点
新規開業はOTA掲載確認ベースのため、8月以降の直近月は構造的に過少であり下限値として読む必要がある。計画パイプライン41件のうち7件・727室は着工日が未登録で、着工済みと確認できたものは34件・6,010室。推定成約ADRは公表運営実績との照合で誤差中央値6.6%であり、施設数の少ない市場(沖縄県シティホテルN=14など)は個別施設の影響を受けやすい。本記事は価格指標と供給件数・客室数のみを扱い、推定OCC・ブッキングカーブは使用していない。
あわせて読みたい
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- 東京都2026年の新規開業68施設・2,055室を業態別に分解 — 室数の55.6%はビジネスホテル
- 東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%、港区は室数首位でも4.5%
- 沖縄の新規供給2,842室を業態別に割り戻す — 在庫比はビジネス0.6%・シティ22.1%
- 広島県2026年開業1,003室の中身 — 大型ビジネス系に偏る供給と、6月に反転した推定成約ADRのYoY
- 2026年上期開業1,002施設のいま — 単価と在庫消化を業態別に既存施設と比べる
- 2026年新規開業の45%は「貸別荘」247軒 — 沖縄・伊豆・山梨に集中する1棟貸しヴィラ革命
- 大阪の推定成約ADR、万博翌年の反動は月を追って深まった — 2026年6月シティ−26.3%・ビジネス−32.8%