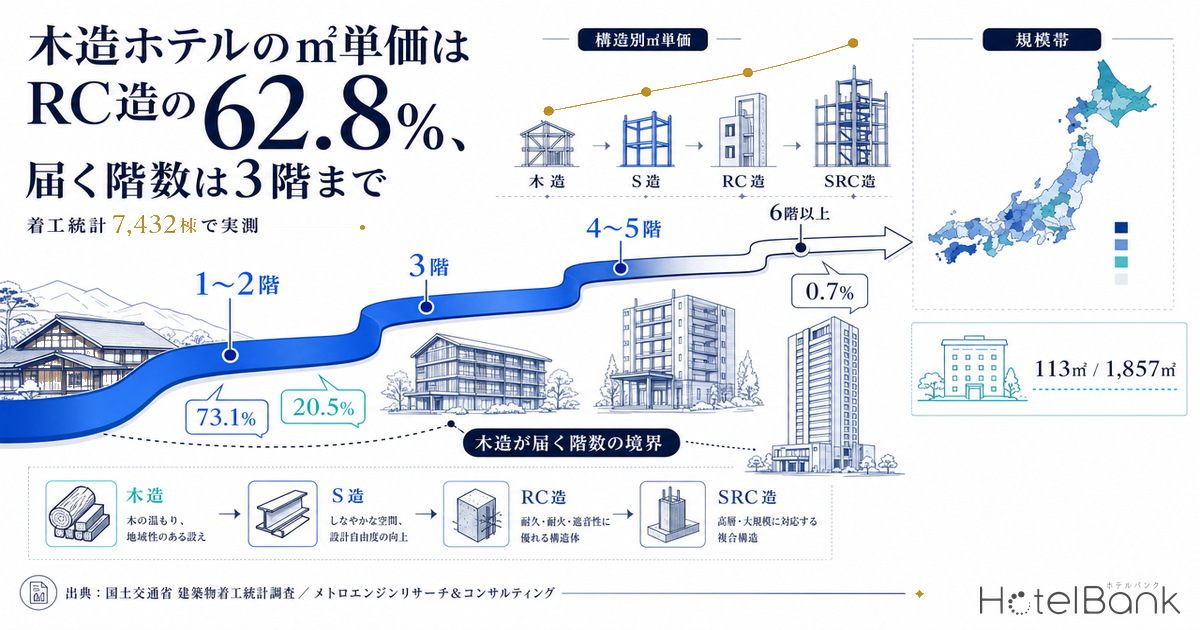
ホテルの建設費を語るとき、日本の議論はほぼ例外なく「坪いくらか」に収束する。だが発注者が最初に決めるのは金額ではなく構造である。木造か、鉄骨造か、鉄筋コンクリート造か。この選択が、そのあとの単価も、建てられる階数も、使える敷地も規定する。本稿は建設費の水準そのものではなく、構造の違いが生む差分だけを扱う。国土交通省「建築物着工統計調査」の宿泊業用データを構造別に集計し、木造の㎡単価が鉄筋コンクリート造の何%にあたるのか、そして木造が現実に届いている階数はどこまでなのかを実測した。
本稿は既刊の建設費記事と役割を分けている。全国平均の坪単価や1室あたり建築費は再計算せず、水準の議論は「ホテル建設費はいくら?坪単価の目安と工法別コスト比較」に委ねる。ここで出す数字は構造間の相対差に限定する。
本記事における指標の定義
- ㎡単価:着工統計の「工事費予定額」を「床面積の合計」で除した値。着工時点の予定額であり、竣工時の実額・設計監理料・什器備品費は含まない。用途は「52 宿泊業用」(中分類)を用い、飲食サービス業用は除いている。
- 木造比率:宿泊業用として着工された建築物の総床面積に占める木造の床面積の割合。棟数ベースではなく床面積ベース。
- 階数別の集計:階数別のクロス集計表は用途が大分類までしか分かれないため、この節に限り「M 宿泊業,飲食サービス業用建築物」(=宿泊業と飲食サービス業の合算)を用いる。飲食店が混ざる点は該当図表のキャプションにも明記する。また同表は新築工事のみを対象とし、増築・改築を含まない。
- 年次・確報の別:建築物着工統計は暦年(1〜12月)の確報値。最新確報年は2024年。
- データ出典:国土交通省「建築物着工統計調査」、メトロエンジンリサーチ&コンサルティング
- — 木造の㎡単価はRC造の62.8%(¥302,300 対 ¥481,700・宿泊業用2022〜2024年累計 N=7,432棟)。ただし木造1棟の平均は113㎡、RC造は1,857㎡で、構造差と規模差が分離されていない。
- — 県別では41.6%〜152.3%と3.7倍に散らばる。長野県では木造がRC造を5割上回る。木造=低コストという一般化は統計上成り立たない。
- — 木造が届く階数の境界は3階。2階建てで73.1%、3階で20.5%、4〜5階は3年間で2棟、6階以上はゼロ。段差は建築基準法第27条・第21条のパラメータと一致する。
- — 木造比率が高いのは林業県ではなくリゾート県。山梨68.4%に対し、スギ丸太生産1位の宮崎は12.9%、2位の秋田は6.5%で全国平均9.6%を下回る。
- — 2026年開業の81.0%は30室以下(N=1,270軒)で木造の射程内。一方で客室数の65.4%は101室以上に集中し、計画中案件の階数中央値は13階と射程外にある。
構造別の㎡単価 — 木造はRC造の62.8%、ただし「同じものを比べていない」
まず全国の宿泊業用建築物を構造別に集計する。統計のブレを抑えるため2022〜2024年の3年分を累計した。対象は7,432棟・床面積385.9万㎡である。
| 構造 | 棟数 | 床面積 | ㎡単価 | RC造=100 | 1棟平均規模 |
|---|---|---|---|---|---|
| 木造 | 4,116棟 | 464,866㎡ | ¥302,300 | 62.8 | 113㎡ |
| 鉄骨造(S造) | 2,309棟 | 1,561,019㎡ | ¥457,200 | 94.9 | 676㎡ |
| 鉄筋コンクリート造(RC造) | 711棟 | 1,320,152㎡ | ¥481,700 | 100.0 | 1,857㎡ |
| 鉄骨鉄筋コンクリート造(SRC造) | 35棟 | 470,909㎡ | ¥873,800 | 181.4 | 13,455㎡ |
木造の㎡単価は¥302,300、RC造は¥481,700。差は¥179,400/㎡、比率にして62.8%である。坪に直せば木造が約100万円/坪、RC造が約159万円/坪にあたる。鉄骨造はRC造の94.9%とほぼ横並びで、構造間の差は「木造かそれ以外か」に大きく偏っている。
しかしこの数字を「木造にすれば4割安くなる」と読んではいけない。同じ表の右端が理由を示している。木造の1棟平均は113㎡、RC造は1,857㎡で16倍の開きがある。木造で建てられている宿泊施設は、そもそも1棟あたり数室規模の小さな棟なのである。この比較は構造の差と規模・仕様の差が分離されていない。共用部の比率、エレベーター、機械設備、耐火被覆の量——いずれも規模とともに変わる。62.8%という数字が示しているのは「木造は安い」ではなく、「木造が使われている規模帯では、㎡単価がRC造より低位に出やすい」という条件付きの事実にすぎない。
この分離不能性を確かめるため、木造とRC造の双方が一定量着工されている9道県について、県別に同じ計算を行った。結果は41.6%(栃木県)から152.3%(長野県)まで3.7倍のばらつきを示す。長野県では木造の㎡単価がRC造を5割上回っている。高仕様の木造リゾート棟が集中する県では、木造は「安い構造」ではなく「高い構造」として現れる。木造=低コストという一般化はこの時点で成り立たない。
| 都道府県 | 木造棟数 | 木造1棟平均 | 木造 ㎡単価 | RC造 ㎡単価 | 木造/RC |
|---|---|---|---|---|---|
| 長野県 | 296棟 | 149㎡ | ¥465,700 | ¥305,800 | 152.3% |
| 兵庫県 | 216棟 | 86㎡ | ¥233,300 | ¥347,200 | 67.2% |
| 熊本県 | 124棟 | 103㎡ | ¥237,000 | ¥370,500 | 64.0% |
| 静岡県 | 106棟 | 108㎡ | ¥287,600 | ¥460,000 | 62.5% |
| 千葉県 | 375棟 | 93㎡ | ¥251,300 | ¥412,600 | 60.9% |
| 北海道 | 295棟 | 181㎡ | ¥328,400 | ¥605,900 | 54.2% |
| 大分県 | 132棟 | 125㎡ | ¥282,900 | ¥520,300 | 54.4% |
| 鹿児島県 | 120棟 | 93㎡ | ¥258,100 | ¥524,100 | 49.2% |
| 栃木県 | 270棟 | 116㎡ | ¥257,000 | ¥617,100 | 41.6% |
構造差を金額に置き直す — 3水準×延床規模の感度
62.8%という一点の値は、県別に見れば41.6%から152.3%まで散らばる。開発企画で扱うなら、点ではなく幅で持つほうが実務に合う。ここでは全国のRC造㎡単価¥481,700を基準に、木造/RC造比の3水準(木造有利=栃木県の41.6%、中位=全国3年累計の62.8%、木造不利=長野県の152.3%)を延床規模に掛け合わせ、工事費予定額の差分として示す。
| 木造/RC造比 | 木造 ㎡単価 | 300㎡ | 1,000㎡ | 3,000㎡ | 6,800㎡ |
|---|---|---|---|---|---|
| 41.6%(木造有利・栃木県水準) | ¥200,400 | -84 | -281 | -844 | -1,913 |
| 62.8%(中位・全国3年累計) | ¥302,500 | -54 | -179 | -538 | -1,219 |
| 100.0%(RC造と同水準) | ¥481,700 | 0 | 0 | 0 | 0 |
| 152.3%(木造不利・長野県水準) | ¥733,600 | +76 | +252 | +756 | +1,713 |
読み取れるのは、金額差が効き始めるのは延床が3,000㎡を超えてからだという点である。木造が多数派を占める帯A(1棟300㎡前後)では、中位水準でも差は5,000万円台にとどまり、構造選択の決め手にはなりにくい。逆に延床6,800㎡では中位水準で約12億円、木造不利の水準に振れれば約17億円の逆ざやが立つ。規模が大きいほど構造差の金額インパクトは大きくなるが、同時に木造/RC造比のばらつきが持つリスクも同じ比率で拡大する。
つまり感度の構造はこうである——小さい帯では木造は「安いから選ぶ」のではなく「規制と工期の面で素直だから選ぶ」。大きい帯では金額差が意味を持つが、そこは着工実績がほぼ存在しない帯であり、単価比の実測母数そのものが薄い。次節以降で見る階数の境界は、この金額の話より先に効く制約である。
差は縮んでいる — 木造の㎡単価は13年で2.6倍、RC造の2.3倍を上回る
構造間の差分は固定されたものではない。2011年から2024年までの推移を追うと、木造の㎡単価は¥141,600から¥373,200へ2.64倍になった。同じ期間にRC造は¥228,000から¥525,700へ2.31倍である。木造のほうが速く上がっている。
比率で見ると木造/RC造は2019年の48.7%を底に、2024年は71.0%まで戻している。ただし木造側の年間床面積は5万〜17万㎡と母数が小さく、単年の値は数棟の高仕様案件で大きく振れる。単年比較ではなく3年累計の62.8%を基準値として扱うのが妥当だろう。
それでも方向は読める。2021年前後のいわゆるウッドショックと、その後の国産材価格・製材コストの上昇は、木造の相対的な価格優位を確実に削っている。「木で建てれば安い」という前提が成り立った時期は、統計上すでに過去のものと考えたほうがよい。構造選択の根拠は、コスト差そのものよりも、次に見る「どこまで建てられるか」の側に移りつつある。なお木造に限らず建設費の上昇が新規供給そのものを削っている状況については、建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップで扱っている。
木造が届く階数の境界 — 2階で73%、3階で21%、4階以上は3年間で2棟
ここからが本稿の中心である。階数別・構造別のクロス集計から、木造が現実に何階まで届いているかを実測する。この節に限り、着工統計の階数別表が用途を大分類までしか分けていないため、集計対象は「M 宿泊業,飲食サービス業用建築物」(宿泊業と飲食サービス業の合算)となる。飲食店が混ざる点は差し引いて読む必要があるが、階数の上限がどこにあるかという問いには十分な精度で答えられる。2022〜2024年の新築工事3年分、11,851棟を集計した。
| 地上階数 | 木造 | 鉄骨造 | RC造 | SRC造 | 合計 | 木造比率 |
|---|---|---|---|---|---|---|
| 1階 | 4,636棟 | 2,860 | 258 | 6 | 7,932 | 58.4% |
| 2階 | 2,066棟 | 522 | 210 | 9 | 2,825 | 73.1% |
| 3階 | 68棟 | 176 | 85 | 1 | 331 | 20.5% |
| 4〜5階 | 2棟 | 117 | 143 | 5 | 267 | 0.7% |
| 6〜9階 | 0棟 | 143 | 121 | 4 | 268 | 0.0% |
| 10〜15階 | 0棟 | 128 | 78 | 4 | 210 | 0.0% |
| 16階以上 | 0棟 | 9 | 7 | 2 | 18 | 0.0% |
境界は驚くほど鮮明である。2階建てでは木造が73.1%と多数派を占め、3階建てでは20.5%に落ち、4〜5階では0.7%——3年間でわずか2棟しか着工されていない。6階以上は3年間で1棟もない。床面積で見ればさらに極端で、木造の床面積945,300㎡のうち98.3%が1〜2階に集中し、3階まで含めると99.95%に達する。4階以上の木造は3年累計で437㎡、木造全体の0.05%にすぎない。
この段差は市場の好みではなく、法規のパラメータとほぼ完全に一致する。建築基準法別表第一(二)項はホテル・旅館を含む就寝用途を掲げ、(ろ)欄に「三階以上の階」、(は)欄に「三百平方メートル以上」(2階部分の床面積の合計)を置いている。同法第27条第1項は、この階または面積に該当する場合、特定主要構造部を政令の技術的基準に適合させることを求める。ただし同項第1号には除外規定があり、「階数が三で延べ面積が二百平方メートル未満のもの」は、政令で定める技術的基準に従った警報設備を設けることを条件に対象から外れる。
さらに第21条第1項が重なる。「地階を除く階数が四以上である建築物」または「高さが十六メートルを超える建築物」で主要構造部に木材等の可燃材料を用いるものは、特定主要構造部を通常火災終了時間まで倒壊・延焼を防ぐ性能に適合させなければならない。つまり4階からは第27条と第21条が二重にかかる。
2階まで — 規制の谷
2階部分の床面積が300㎡未満なら法27条の対象外。着工実績でも木造が73.1%と多数派。木造がもっとも素直に成立する帯。
3階 — 狭い緩和窓
原則は法27条の対象。除外は「延べ200㎡未満+警報設備」という狭い窓のみ。木造比率は20.5%まで落ちる。
4階以上 — 二重の要求
法21条(4階以上・高さ16m超)が法27条に重畳。着工実績は3年で2棟。技術的には可能でも、標準解にはなっていない。
※法令の解釈・適用は個別案件の用途、規模、防火地域の指定、避難計画等により異なる。実際の設計にあたっては特定行政庁・指定確認検査機関への確認が必要である。本稿は着工統計の分布と条文パラメータの対応を示したものであり、個別案件の適法性を判断するものではない。
木造比率が高いのは林業県ではない — 山梨68.4%、宮崎12.9%、秋田6.5%
木造比率を都道府県別に見る。宿泊業用として着工された床面積に占める木造の割合を、2020〜2024年の5年分で累計した。全国平均は9.6%(総床面積6,957,113㎡のうち木造667,206㎡)である。
上位は山梨県68.4%、滋賀県43.3%、栃木県36.9%、三重県32.4%、長野県32.1%。下位は大阪府0.5%、東京都1.0%、愛知県2.4%、沖縄県2.9%、長崎県3.4%と続く。上位と下位の開きは137倍に達する。
ここで「林業が盛んな県ほど木造比率が高い」という仮説を検証する。農林水産省「令和7年木材統計」(2026年6月12日公表)によれば、スギ素材(丸太)生産量は1位・宮崎県167.0万㎥、2位・秋田県112.7万㎥、3位・大分県95.3万㎥。素材生産量全体では1位・北海道279.5万㎥、2位・宮崎県182.9万㎥、3位・秋田県120.5万㎥である。
この4道県の宿泊業用木造比率を並べると、宮崎県12.9%、秋田県6.5%、大分県15.0%、北海道10.1%。全国平均9.6%に対し、宮崎と北海道はほぼ平均並み、秋田にいたっては平均を下回る。スギ丸太生産35年連続日本一の宮崎県は、木造比率では47都道府県中21位にとどまる。仮説は成立しない。
では上位県に共通するものは何か。山梨・栃木・長野・三重はいずれも、富士五湖、那須、白馬・軽井沢、伊勢志摩といったリゾート/別荘型の宿泊需要を抱えるエリアである。木造比率を決めているのは木材の供給地であることではなく、そこで建てられている宿泊施設の類型——1棟数室の貸別荘・コテージ・小規模旅館が多いかどうかである。前節で見た「木造の1棟平均113㎡」という数字が、県別の分布にもそのまま現れている。
この読み替えには実務上の含意がある。林業県で企業誘致や木材需要創出を掲げるなら、木材の産地であること自体は宿泊施設の木造化を牽引しない。牽引しているのは小規模・低層の宿泊施設が建つ需要環境のほうであり、そちらを作れるかどうかが分岐点になる。この小規模帯そのものが制度面でも広がりつつあることは、改正旅館業法6/15施行『1室営業解禁』— 小規模町家・古民家・ヴィラ業態への構造シフトで詳しく分析している。
供給の二層構造 — 件数の81%は30室以下、客室数の65%は101室以上
ここまでは着工統計、つまり「建てられた建物」の側から見てきた。今度は開業した宿泊施設の側から、木造が成立しうる規模帯がどれだけの厚みを持つのかを確認する。メトロエンジンリサーチが把握する範囲で、2026年に開業した宿泊施設は1,270軒・総客室34,017室、1軒あたり平均26.8室である。
| 客室規模帯 | 施設数 | 構成比 | 客室数 | 構成比 | 想定される階数 |
|---|---|---|---|---|---|
| 1〜10室 | 898軒 | 70.7% | 2,030室 | 6.0% | 1〜2階 |
| 11〜30室 | 130軒 | 10.2% | 2,418室 | 7.1% | 2〜3階 |
| 31〜50室 | 64軒 | 5.0% | 2,534室 | 7.4% | 3〜5階 |
| 51〜100室 | 67軒 | 5.3% | 4,777室 | 14.0% | 5〜9階 |
| 101〜200室 | 59軒 | 4.6% | 8,841室 | 26.0% | 9階以上 |
| 201室以上 | 52軒 | 4.1% | 13,417室 | 39.4% | 10階以上 |
この分布は二層構造を示している。件数で見ると30室以下が1,028軒・81.0%を占める。ところが客室数で見ると、この81%が抱えるのは4,448室・13.1%にすぎない。逆に101室以上はわずか111軒・8.7%だが、客室数では22,258室・65.4%を占める。カテゴリ別に見ても、2026年開業の最多は貸別荘の603軒(47.5%)で、ビジネスホテルは142軒である。
一方、計画中の案件はまったく別の姿をしている。国土交通省「建築物動態統計調査」に基づく計画ホテル(客室1室以上、N=85件)を見ると、地上階数の中央値は13階、客室数の中央値は168室。地上3階以下は78件中8件・10.3%しかない。この計画パイプラインを誰が施工しているかはホテル建設の施工会社ランキング2026で整理している。
つまり件数ベースの新規供給の主役は木造の射程内にあり、客室数ベースの主役は射程外にある。この二層は同じ「ホテル開発」という言葉で括られているが、構造選択という観点ではまったく別物である。前者では木造は現実的な標準解のひとつであり、後者では検討対象にすら上がらない。
※計画ホテルの件数は調査時点での確認申請ベースであり、今後の申請追加により件数・客室数は増加する見込み。現時点での確定パイプラインの下限値として参照されたい。着工から竣工までの期間については「ホテル工期の実測 — 計画67件の着工〜竣工2.80年」で扱っている。
成立レンジ — 木造が標準解になる帯、実証段階の帯、射程外の帯
ここまでの3つのデータ——構造別㎡単価、階数別の構造構成、規模帯別の供給——を1枚に重ねると、木造の成立条件が見えてくる。
| 帯 | 客室規模の目安 | 階数 | 主にかかる規定 | 木造の着工実績 | 位置づけ |
|---|---|---|---|---|---|
| A | 1〜10室/1棟100〜300㎡ | 1〜2階 | 法27条の対象外となる場合が多い | 2階で73.1% | 木造が多数派。標準解 |
| B | 11〜30室/300〜1,000㎡ | 2〜3階 | 法27条1項(2階300㎡以上/3階以上) | 3階で20.5% | 成立するが少数派 |
| C | 31〜100室/1,000〜7,000㎡ | 4〜6階 | 法21条1項+法27条1項 | 4〜5階で0.7%(2棟) | 実証・モデル案の段階 |
| D | 101室以上 | 9階以上 | 同上+高さ規制・都市計画 | 6階以上で0棟 | 現時点では射程外 |
帯Cに動きがある。公益財団法人日本住宅・木材技術センターは、林野庁補助事業を活用して「中規模ホテルの木造化モデル案」を公開している。前田建設が令和4〜5年度の農林水産省ウッド・チェンジ協議会で提案したもので、地上6階建て・延床約6,800㎡・建築面積約2,750㎡・最高高さ23.20m・階高3.35mという具体的な諸元を持つ。2階以上の木造部の構造体には国産スギのCLTを採用し、主要部材の最大寸法を6mにとどめることで、国内各所のCLT工場から調達可能な設計としている。構造材3,250㎥はすべて国産材である。区分は耐火建築物、構造形式は木造とRC造の混構造となっている。
着工統計では6階建ての木造宿泊施設は3年間ゼロだった。にもかかわらず、6階建て・6,800㎡のモデル案が公的な補助事業を通じて具体的な諸元まで詰められている——この落差こそが帯Cの現在地である。技術と設計の側はすでに6階に届いており、着工の側がまだ追いついていない。
制度面では林野庁補助事業「CLT活用建築物等実証事業」が令和8年度も継続しており、実施主体は木構造振興株式会社と公益財団法人日本住宅・木材技術センターである。同事業はCLTを活用した建築物の設計・建築または部材性能の実証を対象とし、採択者にはRC造など他工法との工事費・工期の比較資料の作成が求められる。宿泊施設では冨士屋ホテル新築工事(令和5年度)が実証事例として公開されている。開発企画の立場からすれば、帯Cで木造を検討する際、コスト比較の一次資料が公的事業を通じて蓄積されつつあることは押さえておく価値がある。
建築基準法の側も緩和が進んでいる。国土交通省は令和4年改正建築基準法において、延べ面積が3,000㎡を超える大規模建築物での部分的な木造化と木材の現しによる設計を許容し、1,000㎡ごとに防火壁を設置するという要件も見直した。施行は公布の日から2年以内とされている。帯C・帯Dの一部で「全部を木造にする/しない」の二択ではなく、部分的な木質化という第三の選択肢が制度上開かれたことになる。
まとめ — 構造は「安さ」ではなく「成立する規模帯」で選ぶ
本稿で確認できたのは次の4点である。
第一に、木造の㎡単価は鉄筋コンクリート造の62.8%だが、この差は構造だけの差ではない。木造の1棟平均は113㎡、RC造は1,857㎡で16倍の開きがあり、規模と仕様の差が混在している。県別に見れば41.6%から152.3%まで3.7倍に散らばり、長野県のようにRC造を上回る県すらある。木造を選ぶ理由をコスト差だけに置くのは、統計的な裏づけを欠く。
第二に、その差はこの13年で縮んでいる。木造の㎡単価は2.64倍、RC造は2.31倍。木造のほうが速く上がっている。
第三に、木造が届く階数は3階が事実上の境界である。2階建てでは73.1%と多数派、3階建てで20.5%、4〜5階は3年間で2棟、6階以上はゼロ。この段差は建築基準法第27条(3階以上の階/2階部分300㎡以上)と第21条(4階以上・高さ16m超)のパラメータとほぼ一致する。
第四に、木造比率が高いのは林業県ではなくリゾート県である。スギ丸太生産35年連続1位の宮崎県は12.9%、2位の秋田県は6.5%で全国平均9.6%を下回る一方、山梨県は68.4%に達する。決めているのは木材の産地であることではなく、そこで建てられる宿泊施設が小規模・低層かどうかである。
2026年に開業した宿泊施設の81.0%は30室以下であり、この帯は木造の射程内にある。一方で客室数の65.4%は101室以上に集中し、計画中案件の階数中央値は13階——こちらは射程外にある。構造の選択は「どちらが安いか」ではなく、「その規模帯で成立するか」という論点として扱うのが実態に合っている。そして帯C(31〜100室・4〜6階)は、公的な実証事業とモデル案が積み上がりつつある、いま最も動きのある領域である。
あわせて読みたい
- ホテル建設費はいくら?坪単価の目安と工法別コスト比較
- ホテル工期の実測 — 計画67件の着工〜竣工2.80年、単独1.96年と複合4.00年を分ける条件
- 旧耐震ホテル23.6万室・全客室の19.1% — 改修か建替えか、588棟の分岐点
- 2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算
- ホテル建設の施工会社ランキング2026 — 大和ハウス99件、施工者未定は55%へ
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 改正旅館業法6/15施行『1室営業解禁』— 小規模町家・古民家・ヴィラ業態への構造シフトを554軒新規開業データで読み解く
- 建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線
参考資料・出典一覧
■ データソース
国土交通省「建築物着工統計調査」の e-Stat 公開集計表2種を一次データとする。構造別の棟数・床面積・工事費予定額は用途中分類「52 宿泊業用」(統計表ID 0003114547)、階数別の構造構成は階数クロス表が用途大分類までしか分かれないため「M 宿泊業,飲食サービス業用建築物」の新築工事(統計表ID 0003114509)を用いた。開業施設の規模帯別分布はメトロエンジンリサーチ&コンサルティングのOTA掲載確認ベース(2026年開業・N=1,270軒/34,017室)、計画中ホテルの階数・客室数は国土交通省「建築物動態統計調査」(N=85件)による。素材生産量は農林水産省「令和7年木材統計」、法令条文はe-Gov法令検索。
■ 試算前提
㎡単価=工事費予定額÷床面積の合計。着工時点の予定額であり、竣工実額・設計監理料・什器備品費・外構費は含まない。年次のブレを抑えるため構造別は2022〜2024年の3年累計、都道府県別の木造比率は2020〜2024年の5年累計を基準値とした。感度表はRC造㎡単価¥481,700を基準に木造/RC造比を3水準(41.6%/62.8%/152.3%)置き、延床規模を掛けて工事費予定額差を算出した単純な線形試算である。「想定される階数」および客室規模と階数・面積の対応は本稿による目安であり、実測値ではない。
■ 限界・留意点
(1) 構造別の㎡単価差には規模・仕様の差が混在しており、構造単独の効果として読むことはできない。木造1棟平均113㎡に対しRC造は1,857㎡で16倍の開きがある。(2) 階数別集計は宿泊業と飲食サービス業の合算であり、宿泊単独の分布ではない。また新築工事のみで増築・改築を含まない。(3) 木造の年間床面積は5〜17万㎡と母数が小さく、単年値は大型案件1件で振れる。(4) 開業施設データはOTA掲載確認ベースのため、直近月の件数は今後の掲載で増加しうる。計画中案件も確認申請ベースの下限値である。(5) 法令の解釈・適用は用途、規模、防火地域の指定、避難計画等により個別に異なり、本稿は着工分布と条文パラメータの対応を示したものであって適法性を判断するものではない。
■ 政府統計
- e-Stat「建築物着工統計調査 用途別、構造別/建築物の数、床面積、工事費予定額」(統計表ID: 0003114547)
- e-Stat「建築物着工統計調査 用途別(大分類)、地上の階数別、構造別(新築工事)/建築物の数、床面積、敷地面積」(統計表ID: 0003114509)
- 国土交通省「建築物動態統計調査」(計画中ホテルの階数・客室数)
- 農林水産省「令和7年木材統計」(2026年6月12日公表)
■ 法令・制度
■ 木造化の技術資料・実証事業
- 公益財団法人日本住宅・木材技術センター「中規模ホテルの木造化モデル案」
- 前田建設「木でホテルを建ててみよう 〜中規模ホテル木造化モデル案〜」(モデル案の諸元)
- 林野庁補助事業「令和8年度 CLT活用建築物等実証事業」(木構造振興株式会社/公益財団法人日本住宅・木材技術センター)
- 林野庁「民間建築物等における木材利用促進に向けた協議会(ウッド・チェンジ協議会)」
- 宮崎県「スギ素材(丸太)生産35年連続日本一!」(2026年6月12日)
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 2026年開業施設の規模帯別分布(OTA掲載確認ベース、N=1,270軒/34,017室)、計画中ホテルの階数・客室数(N=85件)