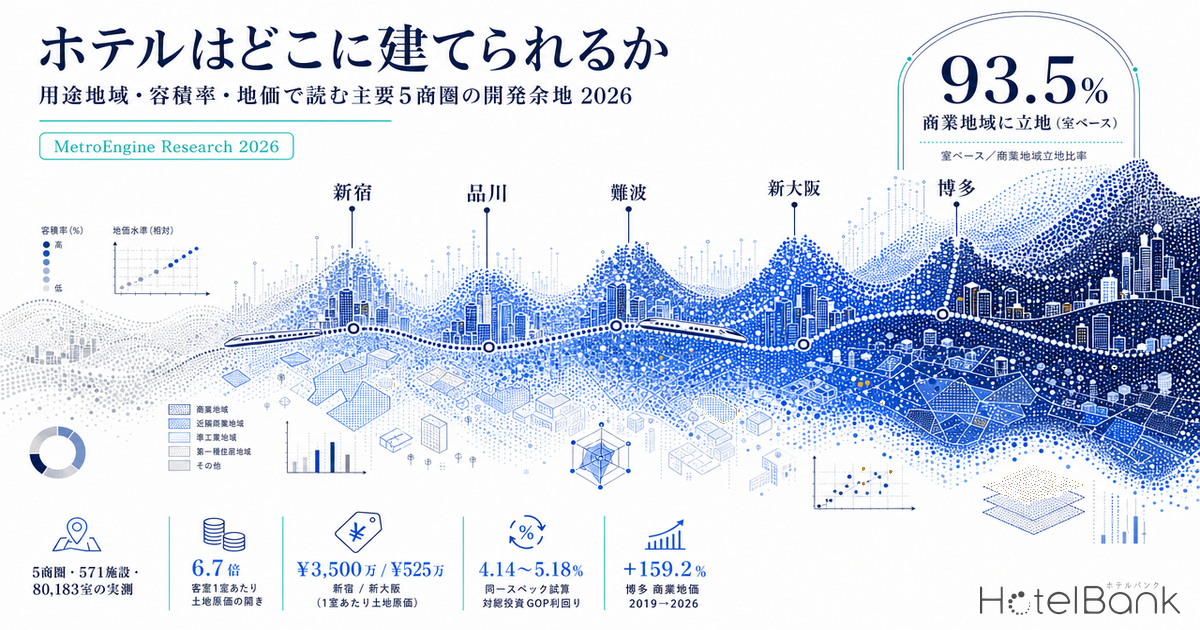
ホテル開発の可否は、まず土地の側で決まっている。どれだけ需要が強く、どれだけADRが取れる立地でも、その敷地の用途地域と指定容積率が、建てられる延床面積の上限と客室数の上限を先に定めているからだ。本稿では都市計画side——用途地域・容積率・建蔽率——を主変数に置き、東京(新宿・品川)、大阪(難波・新大阪)、福岡(博多)の主要駅から半径1kmの5商圏について、制度上の余地・既存ストックの立地・地価・実勢ADRを同じ土俵に並べて開発余地を定量化する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する日次最安プラン価格(人数・食事条件不問・税込)の月内平均に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。インヴィンシブル投資法人の物件別公表ADRとの照合(N=184物件月・2026年4〜5月)で誤差中央値は7.5%(ビジネス・シティホテルは6.0%)。推定値であり、各施設の実際の成約価格・会計数値とは異なります。商圏単位のADRは対象施設の中央値(商圏の標準的な施設の水準)。本記事のADRは2026年7月時点の集計値です。
- 指定容積率/建蔽率=都市計画で定められた上限値。実際に建てられる規模は、前面道路幅員による容積率制限、高度地区・日影規制・地区計画・条例等によってさらに制約されます。本記事の数値は制度上の上限であり、個別敷地の実現可能規模ではありません。
- 公示地価=国土交通省「地価公示」。2026年(令和8年)地価公示の価格時点は2026年1月1日、公表は同年3月です。前年比は前年(2025年1月1日時点)からの変動率。本記事では各商圏の半径1km圏内にある「商業地域内・商業地」の標準地のみを抽出し、その中央値を用いています。
- 客室ストック密度=当該用途地域の土地面積1haあたりの既存客室数(本記事独自の集計)。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ
- — 室ベースで93.5%が商業地域に立地。5商圏571施設・80,183室の実測で、制度上の余地と実際に使われている余地には大きな開きがある。
- — 客室1室あたり土地原価は6.7倍の開き(新宿3,500万円 対 新大阪525万円)。ADR格差1.7倍をはるかに上回り、開発余地は需要側でなく制度側と地価側で決まる。
- — 同一スペック試算の利回りは4.14〜5.18%の狭いレンジに収束。ADR最低の新大阪が5.18%で最上位となり、市場はADR差を既に地価に織り込んでいる。
- — 品川は商業地域が24.7%のみ、大規模ストックの57.1%が第二種住居地域に立地。同等資産の新設が制度上むずかしく、既存アセットの希少性が構造的に高い。
- — 供給の増え方は商圏で三分(2015年=100で難波267.0・新大阪188.4・博多166.5・新宿126.5・品川99.7)。器の余白・密度・希少性の3タイプに整理できる。
5商圏の構造 — 制度上の器の大きさと、その器に既に入っている量
結論から述べる。5商圏で現在OTA上に販売在庫を出している571施設・80,183室のうち、室ベースで93.5%が商業地域に立地している。ホテルは制度上、第一種住居地域(3,000㎡以下)・第二種住居地域・準住居地域・近隣商業地域・商業地域・準工業地域に建てられるが、主要駅商圏の実際のストックはほぼ商業地域に一極集中している。つまり「制度上の余地」と「実際に使われている余地」の間には大きな開きがあり、その開きの大きさは商圏ごとに大きく異なる。
そしてもう一つ。容積率と地価を組み合わせて客室1室あたりの土地取得原価を逆算すると、新宿は約3,500万円/室、品川は約4,480万円/室に達する一方、新大阪は約525万円/室にとどまる。この土地原価を各商圏のADRで割った「土地原価カバー日数」は新宿1,986日に対し新大阪505日と3.9倍の開きがある。ADRの差(新宿¥17,600 対 新大阪¥10,400、1.7倍)よりも、土地原価の差(6.7倍)のほうがはるかに大きい。開発余地は、需要側ではなく制度側と地価側で決まっている。
制度上の余地 — ホテルが建てられる用途地域は6区分
都市計画法の用途地域は13区分あるが、建築基準法別表第二によりホテル・旅館を建築できるのは6区分に限られる。第一種住居地域は延床3,000㎡以下という規模上限が付き、第一種・第二種低層住居専用地域、第一種・第二種中高層住居専用地域、田園住居地域、工業地域、工業専用地域では建築できない。ただし用途地域はあくまで出発点であり、地区計画・高度地区・日影規制・景観条例・宿泊施設に関する自治体独自の指導要綱が上乗せで効くため、「商業地域だから建つ」と断定はできない。ここで扱うのは、あくまで制度上の余地である。
| 用途地域 | ホテル・旅館 | 主な指定容積率の帯 | 本記事5商圏での位置づけ |
|---|---|---|---|
| 商業地域 | 建築可 | 400〜1,000% | 5商圏の客室ストックの93.5%が集中 |
| 近隣商業地域 | 建築可 | 200〜400% | 面積比0.2〜3.6%。小規模施設が中心 |
| 準工業地域 | 建築可 | 200〜400% | 品川25.2%・博多9.5%と面積は広いが客室は僅少 |
| 準住居地域 | 建築可 | 200〜400% | 新大阪に0.1%のみ |
| 第二種住居地域 | 建築可 | 200〜400% | 品川では大規模ホテルが集中する例外区分 |
| 第一種住居地域 | 3,000㎡以下に限り可 | 200〜400% | 新大阪21.2%・品川12.8%と面積は広い |
| 第一種・第二種中高層住居専用地域 | 建築不可 | — | 新宿14.3%・品川16.6% |
| 第一種・第二種低層住居専用地域 | 建築不可 | — | 品川6.0% |
| 工業地域・工業専用地域 | 建築不可 | — | 5商圏では該当なし |
5商圏の土地面積を用途地域別に区分すると、構成はまったく異なる。難波は半径1km圏の94.3%が商業地域で占められ、新宿は76.1%、博多は79.3%。一方で品川は商業地域が24.7%しかなく、準工業地域25.2%・第一種中高層住居専用地域16.6%・第一種住居地域12.8%・第一種低層住居専用地域6.0%と、住居系用途がモザイク状に広がる。新大阪も商業地域60.4%に対して第一種住居地域21.2%・第二種中高層住居専用地域10.7%と、駅から離れるほど住居系に切り替わる構成だ。
この構成の違いが意味するのは、ホテル用地としてそもそも検討できる土地の量が商圏ごとに大きく違うということだ。難波では圏内のほぼ全域がホテル建築可能な用途区分にあるのに対し、品川では住居専用系(建築不可)が22.6%を占め、残る土地も準工業・住居系が中心となる。同じ「駅から1km」でも、器の形がまったく違う。
既存ストックはどこに立っているか — 商業地域への一極集中と、品川の例外
次に、現在OTA上で販売在庫を出している施設の位置を用途地域ポリゴンに重ね、用途地域区分ごとの客室ストック密度(土地1haあたり客室数)を算出した。対象は5商圏で571施設・80,183室である。
| 商圏 | 施設数 | 客室数 | 商業地域の面積 | 商業地域の客室 | 商業地域の客室密度 | 商業地域外の客室 |
|---|---|---|---|---|---|---|
| 新宿駅 | 101 | 17,983 | 238.9 ha | 17,796室 | 74.5 室/ha | 187室 |
| 品川駅 | 20 | 7,721 | 77.4 ha | 3,239室 | 41.8 室/ha | 4,482室 |
| 難波駅 | 229 | 26,216 | 296.3 ha | 26,216室 | 88.5 室/ha | 0室 |
| 新大阪駅 | 42 | 8,496 | 189.6 ha | 8,206室 | 43.3 室/ha | 290室 |
| 博多駅 | 179 | 19,767 | 249.1 ha | 19,529室 | 78.4 室/ha | 238室 |
難波が88.5室/ha、博多が78.4室/ha、新宿が74.5室/haと高密度で並ぶ。難波は圏内の商業地域296.3haに26,216室を載せており、これは5商圏で最も密に客室が積み上がった状態だ。対して新大阪は43.3室/ha、品川は41.8室/haと、商業地域の中でも密度は約半分にとどまる。
ここで品川には注目すべき例外がある。品川商圏の客室7,721室のうち4,411室(57.1%)が第二種住居地域に立地しており、この区分の客室密度は173.0室/haと、5商圏のどの商業地域よりも高い。第二種住居地域は指定容積率が概ね200〜400%と商業地域より低く、同種の大規模ホテルを新たに開発する制度上の余地は限られる。つまり品川商圏の大規模ストックは既存アセットとしての希少性が構造的に高い——同じ立地・同じ規模のものを制度上あらためて作りにくい、という意味で優位にある。
公示地価 — 価格時点2026年1月1日、博多は2019年比+159%
各商圏の半径1km圏内にある「商業地域内・商業地」の標準地を抽出し、2019年から2026年までの公示価格の中央値を追跡した。地価公示は年1回、毎年1月1日を価格時点として3月に公表されるため、本記事で扱う最新値である2026年(令和8年)地価公示の価格時点は2026年1月1日である。前年比は2025年1月1日時点からの変動率を指す。
| 商圏 | 標準地数 | 2019年 | 2026年 | 2019→2026 | 前年比 中央値 | 前年比 レンジ |
|---|---|---|---|---|---|---|
| 新宿駅 | 20 | ¥5,795,000 | ¥8,000,000 | +38.1% | +11.2% | +4.7〜+17.5% |
| 品川駅 | 4 | ¥4,810,000 | ¥7,680,000 | +59.7% | +17.7% | +4.1〜+18.3% |
| 難波駅 | 18 | ¥1,820,000 | ¥3,210,000 | +76.4% | +15.8% | +6.4〜+25.0% |
| 新大阪駅 | 5 | ¥604,000 | ¥900,000 | +49.0% | +15.4% | +7.0〜+15.7% |
| 博多駅 | 10 | ¥1,122,500 | ¥2,910,000 | +159.2% | +9.2% | +1.0〜+11.7% |
博多が2019年の112万円/㎡から2026年291万円/㎡へ+159.2%と最も伸びた。難波は+76.4%、品川は+59.7%(ただし標準地4地点と母数が小さい)、新大阪+49.0%、新宿+38.1%が続く。前年比では品川が中央値+17.7%と最も強く、難波+15.8%、新大阪+15.4%、新宿+11.2%、博多+9.2%。博多は累積では最大の上昇を示す一方、直近1年の伸び率は5商圏で最も落ち着いている。
絶対水準の開きは極端だ。新宿の商業地中央値800万円/㎡に対し、新大阪は90万円/㎡と8.9倍の差がある。同じ大阪市内でも難波321万円/㎡と新大阪90万円/㎡で3.6倍の開きがある。この差が、後述する開発採算の中心変数になる。用地取得の段階でホテルが他用途と競合する構造についてはホテルかマンションか — 用地競合の事業性逆算とADR成立地価マップが扱っている。地価水準から逆算して採算が成立する上限を求めるアプローチについては、2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算が9エリアを対象に検証している。
容積率×地価で見る開発効率 — 延床1㎡あたりの土地原価
地価の絶対水準だけでは開発余地は測れない。同じ地価でも指定容積率が2倍あれば、土地1㎡から作れる延床は2倍になり、延床1㎡あたりの土地原価は半分になるからだ。そこで各商圏の商業地標準地について、公示地価の中央値を指定容積率の中央値で割り、延床1㎡あたり土地原価を算出した。さらに宿泊主体型ホテルの延床原単位を1室あたり35㎡(共用部込み)と置き、客室1室あたり土地取得原価に換算している。
| 商圏 | 地価 中央値 | 指定容積率 中央値 | 容積率レンジ | 延床1㎡あたり土地原価 | 客室1室あたり土地原価 | ADR 中央値 | 土地原価カバー日数 |
|---|---|---|---|---|---|---|---|
| 新大阪駅 | ¥900,000 | 600% | 400〜800% | ¥150,000 | ¥525万 | ¥10,393 | 505日 |
| 難波駅 | ¥3,210,000 | 600% | 400〜1000% | ¥535,000 | ¥1,872万 | ¥14,086 | 1,329日 |
| 博多駅 | ¥2,910,000 | 500% | 400〜800% | ¥582,000 | ¥2,037万 | ¥14,307 | 1,424日 |
| 品川駅 | ¥7,680,000 | 600% | 500〜700% | ¥1,280,000 | ¥4,480万 | ¥23,941 | 1,871日 |
| 新宿駅 | ¥8,000,000 | 800% | 500〜1000% | ¥1,000,000 | ¥3,500万 | ¥17,625 | 1,986日 |
「土地原価カバー日数」は、客室1室分の土地取得原価をその商圏のADR1泊分で割った粗い指標である(建設費・運営費・稼働率を含まないため、投資回収期間そのものではない)。新大阪が505日と突出して短く、難波1,329日、博多1,424日、品川1,871日、新宿1,986日と続く。
新大阪が際立つ理由は明快だ。指定容積率の中央値は600%と難波・品川と同水準にありながら、地価は90万円/㎡と難波の3.6分の1、新宿の8.9分の1。そのうえでADRは¥10,400(N=39施設)と、難波¥14,100・博多¥14,300に対して26〜27%低いだけである。容積率が高く地価が相対的に低いのに、ADRはそこまで落ちない——これが新大阪商圏の開発効率を押し上げている構造だ。新幹線・在来線・地下鉄が交差する結節点として出張需要を安定的に取り込める一方、土地は駅前商業地の外側で住居系に切り替わり、地価が繁華街型商圏ほど跳ね上がっていない。
逆に新宿は指定容積率800%と5商圏で最も高い器を持ちながら、地価800万円/㎡がそれを上回る速度で効いており、延床1㎡あたり土地原価は100万円と最高水準に並ぶ。これは新規開発の難易度が高いことの裏返しであり、既に商業地域内に74.5室/haの密度で客室を保有している既存アセットにとっては、新規供給が増えにくいという意味で有利に働く。
地図で見る — 品川の用途地域モザイクと、新大阪の商業地域の広がり
用途地域ポリゴンと既存ホテルの位置を重ねると、商圏の性格の違いが視覚的に確認できる。円の大きさは客室数、色は立地する用途地域区分を示す。
品川では駅の東側(港南口)と西側の一部が商業地域だが、南西方向は準工業地域、西側の高輪台方面は中高層住居専用地域が広がる。客室数最大の施設群は駅西側の第二種住居地域に集中しており、同じ規模帯の施設を新設できる用途区分の土地は圏内で限られる。新大阪は駅を中心に商業地域が60.4%と広く連続し、既存41施設・8,206室が商業地域内に分散して立地している。密度43.3室/haは難波の半分以下であり、制度上の器にはまだ余白がある。
開発シナリオ試算 — 同一スペックの宿泊主体型ホテルを5商圏に置く
制度上の器と土地原価の差が採算にどう効くかを確認するため、敷地800㎡・各商圏の指定容積率中央値をフル消化・延床35㎡/室の宿泊主体型ホテルという同一スペックの計画を5商圏それぞれに置いた場合の粗い試算を行った。建設費は国土交通省「建築着工統計」に基づく2025年のRC造坪単価202.6万円、稼働率83%(通年ベース・2026年6月の上場ホテルREIT開示実績82.7%を参照した試算前提)、宿泊以外の売上を客室売上の10%、GOP率40%を前提としている。稼働率の前提は、インヴィンシブル投資法人が開示した2026年6月の国内ホテル101物件の実績82.7%を参照した。
| 商圏 | 指定容積率 | 延床 | 客室数 | 土地 | 建設 | 総投資 | 土地比率 | 年間売上 | GOP | 対総投資 |
|---|---|---|---|---|---|---|---|---|---|---|
| 新大阪駅 | 600% | 4,800㎡ | 137室 | 7.2億円 | 29.4億円 | 36.6億円 | 20% | 4.7億円 | 1.9億円 | 5.18% |
| 品川駅 | 600% | 4,800㎡ | 137室 | 61.4億円 | 29.4億円 | 90.9億円 | 68% | 10.9億円 | 4.4億円 | 4.81% |
| 難波駅 | 600% | 4,800㎡ | 137室 | 25.7億円 | 29.4億円 | 55.1億円 | 47% | 6.4億円 | 2.6億円 | 4.67% |
| 博多駅 | 500% | 4,000㎡ | 114室 | 23.3億円 | 24.5億円 | 47.8億円 | 49% | 5.4億円 | 2.2億円 | 4.55% |
| 新宿駅 | 800% | 6,400㎡ | 182室 | 64.0億円 | 39.2億円 | 103.2億円 | 62% | 10.7億円 | 4.3億円 | 4.14% |
結果は4.14%〜5.18%のレンジに収まり、商圏間の差は約1ポイントにとどまった。ADRが最も高い品川(¥23,900)でも4.81%、ADRが最も低い新大阪(¥10,400)が5.18%で最上位という一見逆転した結果になる。市場はADRの差を地価に織り込み済みであり、残る差の大部分は容積率と地価水準の組み合わせから生じている。
とりわけ注目したいのは総投資に占める土地比率だ。新大阪は19.7%にとどまるのに対し、品川67.6%、新宿62.0%、博多48.7%、難波46.6%。土地比率が低い商圏は建設費インフレの影響を強く受け、土地比率が高い商圏は地価変動の影響を強く受ける。リスクの主因が商圏ごとに異なるという点は、ポートフォリオを組む際の分散の観点で意味がある。
感度分析(新大阪ケース、稼働率83%(通年ベース・2026年6月の上場ホテルREIT開示実績82.7%を参照した試算前提)固定)——ADRと建設費坪単価の2軸で対総投資GOP利回りを確認した。
| ADR\建設費坪単価 | 180.0万円 | 202.6万円(基準) | 230.0万円 |
|---|---|---|---|
| ¥9,000 | 4.93% | 4.49% | 4.05% |
| ¥10,400(基準) | 5.70% | 5.19% | 4.68% |
| ¥12,000 | 6.57% | 5.98% | 5.40% |
建設費が230万円/坪まで上がってもADRが基準どおりであれば4.68%を確保し、ADRが¥12,000まで伸びれば建設費230万円/坪でも5.40%に届く。土地比率が低い分、ADRの伸びが利回りに素直に効く構造であることが読み取れる。逆に言えば建設費インフレへの感応度は高く、着工時期の判断が採算を左右する。
※本試算は指定容積率をフル消化できる前提の簡易モデルです。実際には前面道路幅員による容積率制限、高度地区・日影規制・斜線制限・地区計画・自治体の宿泊施設に関する指導要綱等により、実現可能な延床面積は制度上の上限を下回るのが通常です。個別の投資判断には詳細なフィージビリティ・スタディが必要です。
供給パイプライン — 難波は10年で2.7倍、品川はほぼ横ばい
各商圏の登録宿泊施設ベースの客室数を2015年=100として指数化すると、難波267.0、新大阪188.4、博多166.5、新宿126.5、品川99.7と、供給の増え方は大きく分かれる。難波は2015年から2026年にかけて客室数が2.7倍になった一方、品川はほぼ横ばいで推移している。品川の商業地域面積が24.7%と限られ、大規模ストックが第二種住居地域に集中しているという前述の構造と整合的な結果だ。
※この指数は登録宿泊施設ベースの集計であり、本記事の商圏ストック集計(現在OTA上に販売在庫がある571施設)とは母集団が異なります。施設の開業年情報に基づくため、直近年は今後の情報反映により変動する可能性があります。
今後のパイプラインについては、国土交通省「建築物動態統計調査」に基づく確認申請ベースの計画データを確認した。調査時点で全国78件が登録されているうち、本記事の5商圏に該当するのは港区高輪の複合施設内ホテル(200室)1件のみで、これは既に開業済みである。ただし確認申請は通常、開業の1〜2年前に行われるため、この件数は現時点での確定パイプラインの下限値にすぎない。今後の申請追加により件数・客室数は増加する見込みであり、「5商圏に新規供給がない」と読むべきではない。
まとめ — 制度上の余地は3つのタイプに分かれる
器に余白がある型
商業地域60.4%・指定容積率600%に対し客室密度43.3室/ha。客室1室あたり土地原価525万円は5商圏で最小で、土地原価カバー日数505日。土地比率19.7%と低く、ADRの伸びが利回りに直結する。
器が広く既に密な型
商業地域が94.3%・79.3%を占め、客室密度も88.5・78.4室/haと高い。制度上の余地は広いが、10年で客室数2.7倍・1.7倍と供給も既に厚い。差別化は価格帯・コンセプトの空白を突く設計に依存する。
器そのものが希少な型
新宿は指定容積率800%と最大の器を持ちながら地価800万円/㎡が上回り、延床1㎡あたり土地原価100万円。品川は商業地域が24.7%しかなく、大規模ストックの57.1%が第二種住居地域に立地。既存アセットの希少性が高い。
5商圏を通じて確認できたのは、開発余地の主変数が需要側ではなく制度側と地価側にあるという点だ。ADRの商圏間格差は新宿と新大阪で1.7倍だが、客室1室あたり土地原価の格差は6.7倍に達する。同一スペックの開発シナリオで利回りが4.14〜5.18%の狭いレンジに収まったのは、市場がADRの差を既に地価に織り込んでいるからであり、残る差を生むのは指定容積率という「器の大きさ」と、その器に対する地価の割高感である。
そして器が小さい商圏、あるいは既存の大規模ストックが低容積率の用途区分に立地している商圏では、同等の資産を新たに作ることが制度上むずかしい。品川の第二種住居地域に立つ大規模ホテル群、新宿の商業地域に74.5室/haで積み上がったストックは、その意味で供給が増えにくいポジションにあり、既存アセットの価値は下支えされやすい。一方、新大阪のように器に余白があり土地原価が軽い商圏は、ADRの伸びしろをそのまま採算に変換できるアップサイドを持つ。どちらが優れているという話ではなく、投資家が取りにいくリスクの種類が違う、ということである。
あわせて読みたい
- 2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算
- 同じ商圏でブランドはADRをいくら押し上げるか — 実勢データで測るブランドプレミアム
- ブランド転換(リブランド)の実測ROI|33物件のADRリフトと回収年数
- 運営委託3提案の採点フレーム — フィー控除後NOIで見る損益分岐GOP34.3%
- 宿泊料はどこまで上がったか — CPIで見る2026年の価格転嫁力
- ホテルかマンションか — 用地競合の事業性逆算とADR成立地価マップ
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- クボタ本社跡地 1.25万人アリーナ × ホテル投資シナリオ — 難波4★・600室で利回り8-10%試算
参考資料・出典一覧
■ データソース
用途地域ポリゴン・指定容積率・公示地価は国土交通省 不動産情報ライブラリの都市計画決定情報および地価公示(2026年地価公示・価格時点2026年1月1日)。客室ストックの位置・客室数・推定成約ADRはメトロエンジンリサーチ&コンサルティングの集計(2026年7月時点、5商圏でOTA上に販売在庫が確認できるN=571施設・80,183室、うちADR算出対象はN=330施設)。建設費坪単価は国土交通省「建築着工統計調査」2025年RC造202.6万円/坪、稼働率前提はインヴィンシブル投資法人「2026年6月 月次運営状況」国内ホテル101物件の実績82.7%を参照。供給パイプラインは国土交通省「建築物動態統計調査」の確認申請ベース登録件数。
■ 試算前提
商圏は各駅からの半径1km圏。地価は圏内の「商業地域内・商業地」標準地の公示価格中央値、容積率は同標準地の指定容積率中央値を用いる。延床1㎡あたり土地原価=地価中央値÷指定容積率中央値。客室1室あたり土地原価は宿泊主体型ホテルの延床原単位を35㎡/室(共用部込み)として換算。開発シナリオは敷地800㎡・指定容積率フル消化・延床35㎡/室・稼働率83%(通年ベース・2026年6月の上場ホテルREIT開示実績82.7%を参照した試算前提)・宿泊以外の売上を客室売上の10%・GOP率40%を全商圏共通の前提とし、対総投資GOP利回り=GOP÷(土地取得原価+建設費)で算出。感度分析は新大阪ケースについてADR3水準×建設費坪単価3水準の2軸で行った。
■ 限界・留意点
(1) 本記事の容積率は制度上の上限であり、前面道路幅員による容積率制限・高度地区・日影規制・斜線制限・地区計画・自治体の宿泊施設指導要綱等により、実現可能な延床面積は通常これを下回る。(2) ADRは推定成約単価であり、各施設の実際の成約価格・会計数値とは異なる(インヴィンシブル投資法人の物件別公表ADRとの照合で誤差中央値は7.5%)。(3) 「土地原価カバー日数」は建設費・運営費・稼働率を含まない粗い比較指標であり、投資回収期間ではない。(4) 供給インデックスは登録宿泊施設ベースで、商圏ストック集計(OTA販売在庫ベース)とは母集団が異なる。(5) 確認申請ベースのパイプラインは開業の1〜2年前に登録されるため確定分の下限値であり、今後増加する。(6) 個別の投資判断には敷地単位の詳細なフィージビリティ・スタディが必要である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(5商圏 N=330施設)、商圏内宿泊施設の位置・客室数(N=571施設)、客室数インデックス
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年・価格時点2026年1月1日)、都市計画決定情報(用途地域)、防火・準防火地域
- 国土交通省「建築着工統計調査」 — 建設費坪単価(2025年 RC造202.6万円/坪)
- 国土交通省「建築物動態統計調査」 — 建築計画(確認申請)ベースの宿泊施設パイプライン
- 建築基準法 別表第二 — 用途地域内の建築物の用途制限
■ REIT・業界資料
- インヴィンシブル投資法人「2026年6月 月次運営状況」 — 国内ホテル101物件の稼働率82.7%(2026年6月の月次実績。本記事の稼働率前提の参照値)
■ 参考記事