ホテルの供給を語る記事は「どこに何室建つか」までは書く。しかし「誰が建てているか」——つまり施工者が誰なのかは、ほとんど語られてこなかった。開発サイドから見れば、施工者を確保できるかどうかは事業が成立するかどうかそのものであり、建てる会社の顔ぶれが変われば、建つホテルの形も変わる。今回は建築計画情報からホテル新築案件2,122件を抽出し、施工会社名を名寄せしたうえで、誰がどんな規模のホテルをどこで建てているのかを集計した。
本記事における指標の定義
- 集計対象:公開されている建築計画情報のうち、宿泊施設を主用途とし、工事種別が「新築」、着工年が2018年〜2027年の案件。同一所在地・同一延べ面積・同一階数・同一年の重複記録を除外した2,122件。
- 施工者:計画情報に記載された施工会社。法人格表記(株式会社・(株)等)と支店・支社名を除去して名寄せした。共同企業体・複数社連名は別枠として集計。
- 「未定」:計画公表の時点で施工者欄が未定・空欄だった案件。後日決定した施工者は本データには反映されない。
- 延べ面積:計画情報に記載された延べ床面積(㎡)。客室数は記載率が年によって大きく変動するため、規模の指標には延べ面積を用いた。
- データ出典:メトロエンジンリサーチ&コンサルティング(建築計画情報の集計)、国土交通省「建築着工統計調査」
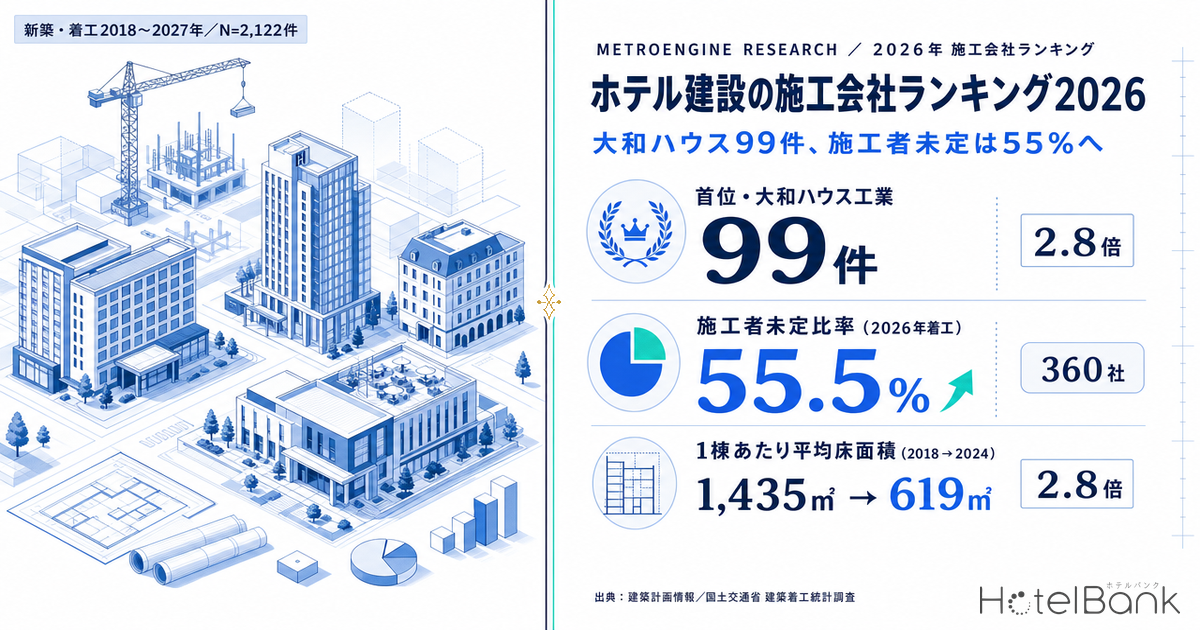
- — 大和ハウス工業99件が名寄せ後の首位。2位の竹中工務店35件の2.8倍で、突出しているのは1社のみ(新築・着工2018〜2027年、施工者判明1,218件)。
- — 上位20社で42.6%と集中度は低い。360社のうち202社(56.1%)は期間中の実績が1件だけで、裾野の広い市場構造にある。
- — 施工者「未定」は55.5%(2026年着工)。2018年の25.2%から30.3ポイント上昇し、公表前倒しで説明できる分を差し引いても12〜22ポイントが残る。
- — 延べ面積中央値978㎡(2026年着工)。2018年3,713㎡の4分の1近くまで小型化し、1万㎡超は5.1%。担い手も住宅系建設会社へ交代している。
- — 工事費単価は+78%(33.2→59.1万円/㎡、2018→2024年)。同じ工事費予算で建てられる床面積は56%まで縮み、小型化の算術的な裏付けになる。
名寄せをすると順位が入れ替わる — 実績は支店名に分散している
最初に確認しておきたいのが、集計の前処理である。計画情報に記載された施工会社名は、同じ会社でも「株式会社竹中工務店」「(株)竹中工務店」「株式会社竹中工務店東京本店」のように書き分けられている。1,218件の単独施工案件に登場した会社名の表記は565通りあったが、法人格と支店・支社名を除去して名寄せすると360社に収束した。表記の約36%が同一企業の重複だったことになる。
この処理の有無で、ランキングは大きく変わる。名寄せ前に最も多かった単一表記は「大和ハウス工業株式会社」の35件だが、同社は東京本店・名古屋支社・福岡支社など29通りの表記に分散しており、束ねると99件になる。竹中工務店は12通りに分かれた最大表記が17件、名寄せ後は35件。大成建設は10件が28件に、イチケンは8件が25件になった。名寄せをしないと、支店ごとに営業する大手ほど過小に見え、単一表記で登録される会社ほど相対的に大きく見える。
出典:公開されている建築計画情報(建築計画のお知らせ等)よりメトロエンジンリサーチ&コンサルティング作成(N=1,218件)
施工会社ランキングTOP20 — 1社で99件の大和ハウス工業と、その先の断層
名寄せ後の上位20社が下表である。首位の大和ハウス工業は99件で、2位の竹中工務店(35件)の2.8倍。1社だけが突出しており、そこから先は35件〜14件の帯にほぼ均等に並ぶ。
| # | 施工会社(名寄せ後) | 件数 | 延べ面積中央値(㎡) | 地上階数中央値 | 展開都道府県数 | 東京都比率 |
|---|---|---|---|---|---|---|
| 1 | 大和ハウス工業 | 99 | 4,156 | 12.0 | 26 | 33% |
| 2 | 竹中工務店 | 35 | 20,200 | 18.0 | 9 | 29% |
| 3 | 大東建託 | 34 | 1,092 | 10.0 | 2 | 97% |
| 4 | 新日本建設 | 33 | 2,912 | 14.0 | 3 | 79% |
| 5 | 大成建設 | 28 | 12,550 | 12.0 | 10 | 39% |
| 6 | 清水建設 | 27 | 13,512 | 13.5 | 7 | 56% |
| 7 | イチケン | 25 | 3,166 | 12.0 | 6 | 52% |
| 8 | 生和コーポレーション | 23 | 1,146 | 10.0 | 3 | 91% |
| 9 | 鹿島建設 | 20 | 11,968 | 16.0 | 7 | 30% |
| 10 | 大林組 | 20 | 21,340 | 15.5 | 6 | 35% |
| 11 | 旭化成ホームズ | 20 | 737 | 6.0 | 1 | 100% |
| 12 | 金太郎ホーム | 19 | 650 | 10.0 | 1 | 100% |
| 13 | フジタ | 18 | 4,630 | 13.0 | 6 | 50% |
| 14 | ナカノフドー建設 | 18 | 4,212 | 10.5 | 7 | 56% |
| 15 | 戸田建設 | 18 | 9,881 | 12.0 | 7 | 39% |
| 16 | 東横イン電建 | 18 | 4,050 | 14.0 | 8 | 28% |
| 17 | 日本建設 | 17 | 2,043 | 10.0 | 4 | 41% |
| 18 | 熊谷組 | 17 | 9,719 | 14.0 | 5 | 41% |
| 19 | パナソニックホームズ | 16 | 502 | 5.0 | 2 | 94% |
| 20 | 合田工務店 | 14 | 2,900 | 12.0 | 3 | 86% |
出典:公開されている建築計画情報(建築計画のお知らせ等)よりメトロエンジンリサーチ&コンサルティング作成(新築・着工2018〜2027年、重複除去後N=2,122件のうち施工者を特定できた1,218件)
集中度は決して高くない。上位10社の合計は1,218件のうち28.2%、上位20社でも42.6%にとどまる。一方で360社のうち202社(56.1%)は期間中の実績が1件だけだった。ホテル新築は少数の大手が寡占する市場ではなく、地場工務店を含む長い裾野の上に成り立っている。開発側から見れば、選択肢は広いが「その会社にホテルの施工実績があるか」は1件単位で確認しないと分からない、ということでもある。
規模と広域性で4つに分かれる — 全国型ゼネコンと東京特化型ビルダー
件数だけを並べても、同じ「20件」の中身はまるで違う。上位20社を、1件あたりの延べ面積の中央値(横軸)と、実際に案件を持った都道府県数(縦軸)でプロットすると、市場がきれいに分かれる。
出典:公開されている建築計画情報(建築計画のお知らせ等)よりメトロエンジンリサーチ&コンサルティング作成(上位20社、円の大きさは件数)
右上にいるのが、いわゆる大手ゼネコンである。大林組は延べ面積中央値21,340㎡、竹中工務店は20,200㎡、清水建設13,512㎡、大成建設12,550㎡、鹿島建設11,968㎡。階数中央値も12〜18階と高く、複合用途の大型案件が中心になる。
対して左下は、延べ面積中央値が1,000㎡前後で、展開範囲が1〜3都府県に限られるグループだ。パナソニックホームズ502㎡、金太郎ホーム650㎡、旭化成ホームズ737㎡、大東建託1,092㎡、生和コーポレーション1,146㎡。旭化成ホームズと金太郎ホームは20件・19件すべてが東京都、大東建託は97%、パナソニックホームズは94%が東京都である。規模でみると大手ゼネコン案件の20分の1〜40分の1で、同じ「ホテル新築」という言葉の中に、まったく別の建築が同居している。
大和ハウス工業だけが例外的な位置にいる。延べ面積中央値4,156㎡と中規模でありながら、26都道府県に展開し、件数は99件。両方の領域をまたいでいる唯一の存在といえる。地方に強い会社もある。合田工務店(香川県)は14件中12件が東京都、東横イン電建は8都道府県に分散し最多は千葉県。本社所在地と施工地は必ずしも一致しない。
施工者「未定」は4割 — 2018年の25%から2026年は55%へ
ランキングよりも示唆的なのが、施工者が決まっていない案件の比率である。2,122件のうち852件(40.2%)は、計画が公表された時点で施工者欄が「未定」だった。そしてこの比率は、着工年を追うごとに一貫して上がっている。
本グラフは公開されている建築計画情報の集計であり、計画の公表は着工の数か月前から順次行われる。このため直近年および将来年(2026年・2027年)の件数は今後の公表により増加する見込みで、現時点での確定パイプラインの下限値として参照されたい。
出典:公開されている建築計画情報(建築計画のお知らせ等)よりメトロエンジンリサーチ&コンサルティング作成(重複除去後N=2,122件)
2018年着工の案件では未定は25.2%(516件中130件)だったが、2019年35.0%、2022年49.0%、2025年53.1%、2026年は55.5%(308件中171件)まで上がった。着工年2027年は66.7%だが、母数が27件と小さいため参考値である。
ここには観測上の注意がいる。計画の公表は着工より前に行われるため、公表が早いほど施工者が未定のまま出る確率は上がる。実際、計画公表日から着工までの日数(中央値)は2018年の96日(N=279件)から2026年は126日(N=134件)へと約1か月伸びていた。ただし、30日分の前倒しで説明できる幅を超えて未定比率は30ポイント上昇している。工期の長期化と施工者選定の難航が重なっていると読むのが自然だろう。着工から竣工までが実際にどれだけ延びているかは、ホテル工期の実測 — 計画67件の着工〜竣工2.80年で計画単位に測っている。国土交通省の令和6年度国土交通白書も、建設業では55歳以上が就業者の約3分の1を占め、技能者の大量引退による施工能力の低下を論点として挙げている。
試算:公表タイミングで説明できるのはどこまでか(3ケース)
| ケース(前提) | 前提から導く未定率 | 公表タイミングで説明できる分 | 残差(選定要因) |
|---|---|---|---|
| 悲観:リードタイム伸長は未定率に影響しない | 25.2% | 0.0pt | 30.3pt |
| 中位:未定率がリードタイムに比例(弾性1.0) | 33.1% | 7.9pt | 22.4pt |
| 楽観:弾性2.0(伸長の影響を2倍に見る) | 43.4% | 18.2pt | 12.1pt |
前提:2018年着工コホートの未定率25.2%(N=516件)を起点に、計画公表〜着工日数の中央値96日(2018年・N=279件)→126日(2026年・N=134件)の伸長率1.31を弾性0/1.0/2.0で乗じた試算。実測値は2026年着工55.5%(N=308件)。/ホテルバンク編集部試算
どの前提を置いても、リードタイムの伸長だけでは12〜22ポイントが説明できずに残る。未定比率の上昇は観測上のずれだけでは片付かず、施工者を確保できないまま計画が公表されている案件が実際に増えているとみるのが妥当である。
2025〜26年の計画は「小箱」に寄った — 1万㎡超はわずか5%
誰が建てているかが変われば、建つものも変わる。施工者を特定できた案件について、着工年ごとに1件あたり延べ面積の中央値と、1万㎡以上の大型案件が占める比率を並べたのが次の図である。
出典:公開されている建築計画情報(建築計画のお知らせ等)よりメトロエンジンリサーチ&コンサルティング作成(施工者を特定できた案件、2027年は N=9 のため図から除外)
2018年の延べ面積中央値は3,713㎡、1万㎡以上の比率は13.7%だった。コロナ禍の2021〜23年は件数が激減する一方で1件あたりは大型化し、中央値は7,280㎡(2021年)、1万㎡以上の比率は32〜33%まで上がる。件数が絞られた時期に残ったのは、体力のある大型プロジェクトだったということだ。実際、この時期は大手ゼネコン5社(鹿島建設・大林組・清水建設・大成建設・竹中工務店)の占める比率が28〜39%まで上昇している。
ところが2025〜26年は様相が変わる。件数は111件・136件と回復した一方、延べ面積中央値は990㎡・978㎡と2018年の4分の1近くまで縮み、1万㎡以上の比率は4.5%・5.1%まで落ちた。大手ゼネコン5社の比率も2.7%・3.7%である。
| 着工年コホート | 施工者判明 | 登場社数 | 延べ面積中央値 | 上位施工会社(件数) |
|---|---|---|---|---|
| 2018〜2019年 | 728件 | 248社 | 3,175㎡ | 大和ハウス工業 59 / 清水建設 21 / 新日本建設 21 / 竹中工務店 20 / 大東建託 20 / イチケン 18 |
| 2020〜2023年 | 196件 | 85社 | 5,205㎡ | 大和ハウス工業 21 / 大成建設 15 / 竹中工務店 10 / 新日本建設 9 / 大林組 8 / 鹿島建設 7 |
| 2024〜2027年 | 294件 | 133社 | 1,112㎡ | 生和コーポレーション 23 / 旭化成ホームズ 19 / 大和ハウス工業 19 / 金太郎ホーム 12 / 大東建託 9 / 高松建設 9 |
出典:公開されている建築計画情報(建築計画のお知らせ等)よりメトロエンジンリサーチ&コンサルティング作成
顔ぶれは入れ替わっている。2018〜19年に上位を占めたのは大和ハウス工業・清水建設・新日本建設・竹中工務店だったが、2024〜27年の上位は生和コーポレーション23件、旭化成ホームズ19件、大和ハウス工業19件、金太郎ホーム12件。賃貸住宅や戸建てを主戦場としてきた住宅系の建設会社が、都心の小規模宿泊施設の担い手として前面に出てきた構図である。
これは「大型案件が未定枠に隠れているだけ」ではない。2024〜27年着工の未定案件の延べ面積中央値は1,470㎡(N=349件)で、施工者判明分の1,112㎡(N=293件)と大差ない。未定を含めて、直近の計画そのものが小型化している。ちなみに1万㎡を大きく超える案件は共同企業体に回る傾向があり、2024〜27年の共同企業体案件(N=5件)の延べ面積中央値は91,820㎡だった。超大型は依然として存在するが、件数としては例外的である。
全国統計でも同じ形 — 棟数は過去最多水準、1棟あたり床面積は2018年の43%
この「小型化」は、当社が集計した計画情報だけの現象ではない。国土交通省の建築着工統計で宿泊業用建築物の新設着工を見ると、同じ形が出てくる。
出典:国土交通省「建築着工統計調査(建築物着工統計)」よりメトロエンジンリサーチ&コンサルティング作成
2024年の宿泊業用建築物の着工棟数は2,836棟で、2015年以降では最多である。コロナ前のピークだった2019年(2,300棟)も、その後の山だった2022年(2,374棟)も上回る。ところが着工床面積の合計は175.6万㎡で、2018年の303.9万㎡の58%にとどまる。1棟あたりの平均床面積は2018年の1,435㎡から2023年に406㎡まで縮み、2024年でも619㎡と2018年の43%である。棟数は増えたが、1棟あたりは小さくなった。当社の計画情報で見えた傾向と、公的統計の傾向が一致している。
背景の一つはコストだろう。同じ統計の工事費予定額を床面積で割ると、宿泊業用建築物の単価は2018年の33.2万円/㎡(約110万円/坪)から2024年は59.1万円/㎡(約196万円/坪)へと78%上昇している。この上昇が2027〜2029年の開業パイプラインをどこまで削るかについては、建設費+41%と人材難で消える供給で地域別に整理している。
出典:国土交通省「建築着工統計調査(建築物着工統計)」よりメトロエンジンリサーチ&コンサルティング作成
同じ予算では2018年当時の半分強の床面積しか建たない。総額を抑えるには床を削るか、案件そのものを小さくするしかない。2016〜18年に1,300〜1,400㎡台だった1棟あたり平均が、2022年以降400〜600㎡台に落ちているのは、この算術と整合する。
試算:同じ工事費予算で建てられる延べ面積(㎡)
| 工事費単価(万円/㎡) | 予算5億円 | 予算10億円 | 予算20億円 | 予算30億円 |
|---|---|---|---|---|
| 33.2(2018年) | 1,506 | 3,012 | 6,024 | 9,036 |
| 45.0 | 1,111 | 2,222 | 4,444 | 6,667 |
| 59.1(2024年) | 846 | 1,692 | 3,384 | 5,076 |
| 70.0 | 714 | 1,429 | 2,857 | 4,286 |
前提:延べ面積=工事費予算÷工事費単価。単価は国土交通省「建築着工統計調査」の宿泊業用・工事費予定額を着工床面積で除した推計値(2018年33.2万円/㎡、2024年59.1万円/㎡)。土地代・設計監理費・什器備品は含まない。/ホテルバンク編集部試算
2018年の標準的な計画(延べ面積中央値3,713㎡)は当時の単価で工事費およそ12.3億円だが、同じ床面積を2024年単価で建てると約21.9億円になる。2025〜26年の標準形である978㎡は、2024年単価でおよそ5.8億円。床面積を4分の1に絞ることで、工事費を当時の半分以下の水準に収めている計算になる。単価が2018年比で1.78倍になった以上、予算が据え置きなら床は56%しか建たない——小型化は選好ではなく算術の帰結という側面が強い。
開発サイドから見た読み方
延べ面積を客室数に置き換えると、直近の計画がどんなホテルなのかがもう少し具体的になる。延べ面積と客室数の両方が記載された案件761件では、延べ面積を客室数で割った値の中央値は30.7㎡/室だった。ただしこの比率は規模帯で大きく変わり、延べ面積1,500㎡未満の案件(N=87件)では16.3㎡/室、客室数の中央値は59室である。共用部を含めて1室あたり16㎡という水準は、コンパクトな客室で構成された小規模宿泊施設を意味する。
つまり2025〜26年に計画されているホテルの標準形は、延べ面積1,000㎡前後・地上10階前後・客室数は数十室規模の、都心立地の小箱ということになる。上位20社のうち東京都比率が90%を超える5社(旭化成ホームズ100%、金太郎ホーム100%、大東建託97%、パナソニックホームズ94%、生和コーポレーション91%)が直近コホートの上位に入っているのは、この形が東京の狭小地に最も適合するからだろう。実際、施工者を特定できた1,218件のうち東京都が706件(58.0%)を占めている。その東京で実際に開くホテルがどの業態に寄っているかは、東京都2026年の新規開業68施設・2,055室の業態別分解が詳しい。
ここから導ける実務的な論点は3つある。第一に、施工者の確保は着工の前提であって結果ではない。計画公表時点で施工者が決まっていない案件が5割を超える環境では、事業計画のスケジュールに施工者選定の期間を明示的に織り込む必要がある。第二に、施工会社にはホテル施工の実績量に極端な差がある。360社のうち202社は期間中1件のみで、複数件の実績を持つ会社は限られる。第三に、規模帯によって当たるべき相手が違う。1万㎡超の複合開発と1,000㎡級の小箱では、実際に受注している会社の顔ぶれがほとんど重ならない。上の散布図で右上と左下に分かれた2つの群は、同じ「ホテルを建てる会社」でありながら別の市場で動いている。
建設費の上昇と施工体制の逼迫は、新規供給を抑える方向に働く。既存ホテルの立場からは、競合の増加ペースが鈍るという意味で追い風の側面もある。一方で開発を志向する側にとっては、案件規模を絞って成立させる設計が主流になりつつある、というのが直近2年の計画データが示す方向性である。
集計方法と出典
本記事の施工会社データは、公開されている建築計画情報(建築計画のお知らせ等)から宿泊施設を主用途とする案件を抽出し、メトロエンジンリサーチ&コンサルティングが集計したものである。工事種別「新築」・着工年2018〜2027年を対象とし、同一所在地・同一延べ面積・同一階数・同一着工年の重複記録を除外した2,122件を母集団とした。
施工会社名は、法人格表記(株式会社・(株)・有限会社等)の除去、全角半角の統一、支店・支社・営業所名の除去という手順で名寄せした。「◯◯建設東京本店」「◯◯建設大阪支店」はいずれも「◯◯建設」に統合している。共同企業体および複数社連名の52件は、単独施工のランキングからは除外して別枠で扱った。
本データは公開されている建築計画情報を集約したものであり、すべてのホテル新築案件を網羅したものではない。とくに直近年および将来年については、計画公表が着工の数か月前から順次行われる性質上、今後の公表により件数は増加する見込みであり、現時点での確定パイプラインの下限値として参照されたい。また施工者「未定」は計画公表時点の状態であり、その後に決定した施工者は反映されていない。客室数は記載率が2018〜19年で約57%、2025年以降は数%と大きく変動するため、規模の比較には延べ面積を用いた。
全国の着工統計は国土交通省「建築着工統計調査(建築物着工統計)」の用途別データ(宿泊業用、建築主計)を用いた。工事費単価は工事費予定額を着工床面積で除して算出した推計値であり、実際の請負金額とは異なる。
あわせて読みたい
- 静岡県に2026年開業67施設 — 伊豆・熱海に積み上がる小箱供給と、高単価帯への新規参入
- 広島県2026年開業1,003室の中身 — 大型ビジネス系に偏る供給
- 開業10年の宿はいま — 2016年コホートで測る改装の効きどき
- 都心と空港をつなぐ新線2本の投資時間軸
- ホテル工期の実測 — 計画67件の着工〜竣工2.80年、単独1.96年と複合4.00年を分ける条件
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線
- 東京都2026年の新規開業68施設・2,055室を業態別に分解
参考資料・出典一覧
■ データソース
公開されている建築計画情報(建築計画のお知らせ等)のうち宿泊施設を主用途とする案件を、メトロエンジンリサーチ&コンサルティングが集計。工事種別「新築」・着工年2018〜2027年を対象とし、同一所在地・同一延べ面積・同一階数・同一着工年の重複を除去して2,122件(施工者判明1,218件・360社/未定852件/共同企業体52件)を母集団とした。全国の着工動向は国土交通省「建築着工統計調査(建築物着工統計)」の宿泊業用・建築主計を用いた。
■ 試算前提
施工会社名は法人格表記の除去・全角半角の統一・支店/支社/営業所名の除去の順に名寄せし、565通りの表記を360社に集約した(共同企業体・複数社連名52件は単独ランキングから除外)。未定比率の要因分解は、2018年着工コホートの未定率25.2%を起点に、計画公表〜着工日数の中央値96日→126日の伸長率1.31を弾性0/1.0/2.0で乗じた感応度試算である。工事費単価は工事費予定額÷着工床面積の推計値(2018年33.2万円/㎡、2024年59.1万円/㎡)で、建築可能延べ面積=予算÷単価として算出した(土地代・設計監理費・什器備品は含まない)。
■ 限界・留意点
本データは公開されている建築計画情報の集約であり、全てのホテル新築案件を網羅しない。計画公表は着工の数か月前から順次行われるため、直近年・将来年(2026〜2027年)の件数は今後増加する見込みで、確定パイプラインの下限値として参照されたい。施工者「未定」は計画公表時点の状態であり、その後に決定した施工者は反映されない。客室数は記載率が2018〜19年で約57%、2025年以降は数%と大きく変動するため、規模比較には延べ面積を用いた。工事費単価は請負金額の実額ではなく、感応度試算は前提を置いた計算であって将来予測ではない。
■ 計画・供給データ
- メトロエンジンリサーチ&コンサルティング — 公開されている建築計画情報の集計(新築・着工2018〜2027年、重複除去後N=2,122件/施工者判明1,218件・360社)
■ 政府統計