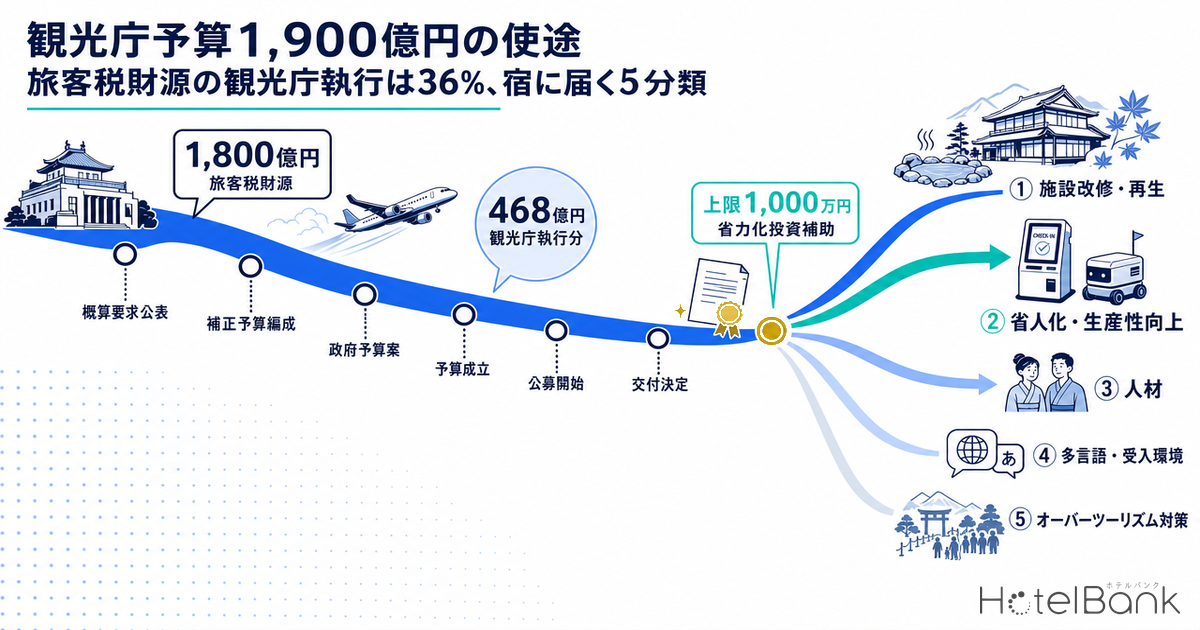
観光庁は2026年8月28日、令和9年度(2027年度)予算の概算要求を公表した。国際観光旅客税を財源とする事業が1,800億円、一般財源事業が99億7,600万円、東日本大震災復興特別会計が5億6,600万円。合計1,905億4,200万円は観光庁発足以来の最大規模である。増加の主因は、2026年7月に国際観光旅客税が1,000円から3,000円へ引き上げられ、令和9年度が新税率の通年適用初年度にあたることだ。
ただし「予算が過去最大」と「宿に金が回る」は別の話である。本稿は総額そのものではなく、その財源がどの経路をたどって宿泊施設に届くのかを分解する。旅客税財源の省庁別配分、一般財源99億7,600万円の柱別内訳、宿泊事業者が直接・間接に受け取れる事業の棚卸し、そして補助率と自己負担の相場感までを順に見ていく。
本記事の数値の扱いについて
- 概算要求は確定額ではありません。各省庁が8月末に財務省へ提出する要求段階の数字であり、12月の政府予算案、翌年3月の国会での成立を経て確定します。過去には要求額から大きく変動した例があります。
- 旅客税財源1,800億円の具体的な事業は、本要求の時点では決まっていません。観光庁の要求資料は「概算要求時点では要求額のみ示し、具体的な事業については(中略)予算編成過程において検討され、民間有識者の意見も踏まえ、観光立国推進閣僚会議(本部長:総理)において決定される」と明記しています。本稿で旅客税財源の内訳として示すのは、すべて令和8年度(前年度)の配分実績です。
- 端数処理:観光庁資料の計数は端数処理の関係で、合計した額と一致しない場合があります。
- 出典:観光庁「令和9年度 観光庁関係予算概算要求概要」(令和8年8月)、観光立国推進閣僚会議「国際観光旅客税の使途に関する基本方針等について」、日本政府観光局(JNTO)、厚生労働省「衛生行政報告例」。
- — 要求総額1,905億4,200万円の94.5%(1,800億円)が国際観光旅客税財源で、前年度からの増分のほぼ全てが税率引き上げによる税収増に由来する。
- — 1,800億円÷3,000円が含意する課税出国は延べ6,000万人。出国者総数では2025年実績比でおおむね+10%〜+23%の増加を織り込む。
- — 旅客税財源のうち観光庁が執行するのは35.9%(令和8年度468億円)。残る64.1%は入管・財務省・外務省・文化庁・環境省・宮内庁が執行する。
- — 宿泊事業者が申請主体となる主要3事業は令和7年度補正予算が財源。実務上の本番は8月の概算要求より、秋の補正編成と年度末の公募開始である。
- — 補助率1/2・上限1,000万円の事業では投資2,000万円が実効補助率50%を保てる上限で、投資1億円では10.0%まで下がる。
要求総額1,905億円 — 94.5%が国際観光旅客税財源
まず全体像を確認する。令和9年度の要求は3本立てで、規模と伸び率は次のとおりである。
| 区分 | 令和9年度要求額 | 令和8年度予算額 | 対前年度倍率 |
|---|---|---|---|
| 国際観光旅客税財源事業 | 1,800億円 | 1,300億円 | 1.38倍 |
| 一般財源事業 | 99億7,600万円 | 83億4,500万円 | 1.20倍 |
| 東日本大震災復興特別会計 | 5億6,600万円 | 6億6,500万円 | 0.85倍 |
| 合計 | 1,905億4,200万円 | 1,390億1,000万円 | 1.37倍 |
出典:観光庁「令和9年度 観光庁関係予算概算要求概要」より作成
総額1,905億4,200万円のうち、国際観光旅客税財源は1,800億円で94.5%を占める。復興特会を除いた実質的な観光施策予算は1,899億7,600万円となり、報道で「約1,900億円」と表記されているのはこちらの数字である。
注目すべきは伸びの偏りだ。総額を1.37倍に押し上げたのはほぼ旅客税財源の増分500億円であり、一般財源の増分は16億3,100万円にすぎない。つまりこの予算の性格は「観光庁の裁量予算が1.2倍になった」ではなく「目的税の税収が1.38倍になった分をどう配るかという問題に変わった」と読むのが正確である。
出典:観光庁「観光庁関係予算概算要求概要」「国際観光旅客税の使途に関する基本方針等について」より作成。旅客税財源は各年度の基本方針における配分額(令和9年度は概算要求額)。令和3年度は基本方針が決定されなかったため欠測
時系列で見ると、旅客税財源は令和2年度(2020年度)の540億円をピークにコロナ禍で90億円まで縮小し、そこから段階的に回復した。令和8年度の1,302億円(事業別配分の合計。予算総額は1,300億円)は前年度の490億円から2.7倍という不連続な跳ね方をしており、これは税率引き上げの決定が令和7年12月の税制改正大綱に盛り込まれたことを受けたものだ。一般財源側は逆に、平成30年度の216億円から令和8年度の83億円まで一貫して縮小してきた。令和9年度の100億円は、その長期低落からの久々の反転にあたる。前年度(令和8年度)予算の配分と地方分散の論点は観光庁2026年度予算1,383億円の使い道で整理している。
1,800億円が前提に置く「延べ6,000万人の出国」
1,800億円という要求額は、どのような需要前提の上に立っているのか。国際観光振興法第12条は、国際観光旅客税の「収入見込額に相当する金額を」国際観光振興施策に充てると定めている。要求額はほぼ税収見込み額と同義であり、したがって単純な割り算で前提が逆算できる。
1,800億円 ÷ 3,000円 = 延べ6,000万人
令和9年度の要求額は、課税対象となる出国が年間6,000万人に達することを織り込んだ規模にあたる。
これを実績と突き合わせる。JNTOによれば2025年(暦年)の訪日外客数は4,268万3,600人で初めて4,000万人を突破し、前年比15.8%増で過去最高を更新した。出国日本人数は前年比13.3%増の1,473万1,500人である。合計すると出国者総数は5,741万5,100人、およそ5,742万人となる。
出典:日本政府観光局(JNTO)「訪日外客数」「出国日本人数」、観光庁「令和9年度 観光庁関係予算概算要求概要」より作成
ここで注意が必要なのは、出国者総数と課税対象者数が一致しないことである。国際観光旅客税には、日本への入国後24時間以内に出国する乗継旅客、2歳未満の者、航空機・船舶の乗務員、公用による出国者などの非課税枠がある。したがって課税ベースは出国者総数より小さい。
過去の見込み額から、この差がどの程度に置かれてきたかを推し量ることができる。令和7年度(2025年度)の見込み額490億円は税率1,000円で割ると4,900万人相当で、暦年2025年の出国者総数5,742万人に対して85%の水準にあたる。令和6年度も440億円÷1,000円=4,400万人で、暦年2024年の4,988万人に対し88%である。直近2年は、出国者総数の85〜88%程度を課税ベースとして見込んできた計算になる。
この比率をそのまま当てはめると、課税対象6,000万人が成立するには出国者総数で6,900万人前後が必要となり、2025年実績からは2割強の増加を織り込むことになる。一方、コロナ後の需要回復局面では見込み額が実績を保守的に下回って置かれてきた経緯もあり、見込みの置き方が実勢寄りに修正されれば必要な増加率はもっと小さくなる。出国者総数ベースでおおむね+10%から+23%の幅で増加を前提にした数字、と読むのが妥当だろう。
課税ベース比率の置き方ごとに、課税対象6,000万人の成立に必要な出国者総数を並べると次のとおりである。
| シナリオ | 課税ベース比率 | 必要な出国者総数 | 2025年実績5,742万人比 |
|---|---|---|---|
| 令和7年度見込みの水準 | 85.0% | 7,059万人 | +22.9% |
| 直近2年の平均 | 86.5% | 6,936万人 | +20.8% |
| 令和6年度見込みの水準 | 88.0% | 6,818万人 | +18.8% |
| 見込みが実勢寄りに修正された場合(仮定) | 95.0% | 6,316万人 | +10.0% |
出典:観光庁「令和9年度 観光庁関係予算概算要求概要」、日本政府観光局(JNTO)「訪日外客数」「出国日本人数」(2025年)をもとにホテルバンク編集部が試算。課税ベース比率は出国者総数に対する課税対象者数の比。95%は見込みの置き方が実勢寄りに修正された場合の仮定値
なぜなら、これは宿泊事業者にとって二重の意味を持つからである。第一に、前提どおり出国者が増えれば訪日需要も連動して増え、客室需要そのものが押し上げられる。第二に、前提が外れて税収が下振れした場合、1,800億円という歳出枠は12月の政府予算案の段階で圧縮されうる。予算の規模と自社の需要見通しが同じ変数に依存している構造は、押さえておきたい。なお税率引き上げが日本人の海外旅行需要に与える影響は燃油・出国税の値上げで動く海外断念層で扱っている。
旅客税財源の6割超は観光庁以外が執行する
ここからが本稿の中心である。「観光庁予算1,900億円」と報じられると、その全額を観光庁が観光事業者向けに配るように見える。しかし実態は異なる。
国際観光旅客税は、予算の透明性を確保する観点から観光庁に一括計上されたのち、関係省庁に移し替えて執行される仕組みになっている。令和8年度の旅客税財源(予算総額1,300億円、事業別配分の合計は端数処理の関係で1,302億円)について、基本方針は執行官庁を明示している。
| 使途の3分野 | 執行官庁 | 金額 |
|---|---|---|
| ① ストレスフリーで快適に旅行できる環境の整備 計597億円 | 出入国在留管理庁 | 128億円 |
| 財務省 | 71億円 | |
| 観光庁 | 223億円 | |
| 外務省 | 175億円 | |
| ② 多様な魅力に関する情報の入手の容易化 計92億円 | 観光庁 | 92億円 |
| ③ 地域固有の文化・自然等を活用した観光資源の整備等による地域での体験滞在の満足度向上 計613億円 | 文化庁 | 224億円 |
| 環境省 | 178億円 | |
| 観光庁 | 153億円 | |
| 宮内庁 | 58億円 | |
| 合計 | 1,302億円 | |
出典:観光立国推進閣僚会議「国際観光旅客税の使途に関する基本方針等について」(令和7年12月26日一部変更)より作成
観光庁が執行するのは223億円+92億円+153億円=468億円、全体の35.9%である。残る834億円、64.1%は出入国在留管理庁、財務省、外務省、文化庁、環境省、宮内庁が執行する。共同キオスクの導入、個人識別情報システムの機能強化、免税リファンド手続の環境整備、国宝等の文化財の公開促進、国立公園の受入環境整備といった事業がここに含まれる。
出典:観光立国推進閣僚会議「国際観光旅客税の使途に関する基本方針等について」より作成(令和8年度配分)
これらが観光地の受入環境を底上げし、結果として宿泊需要に資することは間違いない。ただし宿泊事業者が補助事業の交付先として直接手を挙げられる領域ではないという点で、経営企画の実務上は区別して扱う必要がある。
令和9年度の1,800億円について同じ35.9%の比率を当てはめると、観光庁執行分は約647億円規模となる。前年度実績からの機械的な推計であり、12月の配分決定で比率は変わりうるが、経営計画上の目安としては「1,800億円のうち観光庁が握るのは3分の1強」という感覚を持っておくのが実際的だろう。
一般財源99億7,600万円の柱別内訳 — 最大の伸びは国内交流の2.44倍
一方、一般財源事業99億7,600万円は、概算要求の時点で柱別の内訳が示されている。こちらは中身が見える予算である。
| 柱 | 令和9年度要求 | 令和8年度 | 倍率 | 主な中身 |
|---|---|---|---|---|
| (1)インバウンドの戦略的な誘客と住民生活の質の確保との両立 | 66億7,100万円 | 63億1,700万円 | 1.06倍 | JNTO運営費、戦略的訪日プロモーション、各種民泊サービスの適正化、国際会議等による相互交流の拡大 |
| (2)国内交流・アウトバウンド拡大 | 12億2,000万円 | 5億円 | 2.44倍 | 地方空港を活用した相互交流、ワーキングホリデー、海外教育旅行、観光を軸とした関係人口創出・二地域居住促進、国内教育旅行のプログラム開発 |
| (3)観光地・観光産業の強靱化 | 11億8,700万円 | 7億2,700万円 | 1.63倍 | 観光地・観光産業における人材育成等推進事業(観光地経営人材・宿泊人材の育成を含む)、通訳案内士システム、観光統計の整備 |
| (4)その他(経常事務費等) | 8億9,800万円 | 8億円 | 1.12倍 | — |
| 合計 | 99億7,600万円 | 83億4,500万円 | 1.20倍 | — |
出典:観光庁「令和9年度 観光庁関係予算概算要求概要」より作成。計数は端数処理の関係で合計と一致しない場合がある
出典:観光庁「令和9年度 観光庁関係予算概算要求概要」より作成
伸び率で目を引くのは(2)国内交流・アウトバウンド拡大の2.44倍である。もっとも絶対額は5億円から12億2,000万円への増加であり、増分は7億2,000万円で、(1)の増分3億5,400万円の約2倍、いずれも数億円規模にとどまる。倍率の大きさは、母数が小さかったことの裏返しでもある。
宿泊事業者にとって直接の関心は(3)観光地・観光産業の強靱化だろう。1.63倍の11億8,700万円で、ここに「観光地経営人材・宿泊人材の育成」が明記されている。規模としては一般財源全体の12%にすぎないが、観光庁の予算科目のなかで「宿泊人材」という言葉が名指しで置かれている数少ない領域であり、伸び率も一般財源の柱のなかで2番目に高い。人材確保に投資余地を探している施設にとっては、追う価値のある系統である。
加えて(2)に含まれる「観光を軸とした関係人口創出・二地域居住促進」「多様な旅行需要に対応した需要創出」「国内教育旅行のプログラム開発の促進」は、長期滞在・平日需要・団体需要という、インバウンドとは別の稼働源に関わる。地方の宿にとっては、インバウンド一本足からの分散を国が資金面で後押しする流れと読める。
宿に届く事業を5分類で棚卸しする
それでは、宿泊施設が実際に申請しうる事業はどこにあるのか。令和8年度に公募が行われた観光庁事業を、宿泊事業者から見た用途で5分類に整理した。金額条件は公表されている範囲で記載し、公表がないものは「公募要領による」としている。
| 分類 | 事業名(令和8年度の公募実績) | 財源 | 補助率/上限 | 申請主体 |
|---|---|---|---|---|
| ① 施設改修・再生 | 廃屋撤去・再生による地方温泉地等のまちづくり支援事業 | 令和8年度当初 | 1次支援 2/3 2次支援 撤去・減築 2/3、コア周辺事業 2/3(上限1億円)、その他周辺事業 1/2 総額上限6億円 | エリア再生計画に基づく協議会等 |
| ② 省人化・生産性向上 | 観光地・観光産業における省力化投資補助事業 | 令和7年度補正 | 1/2、上限1,000万円(1施設あたり) | 旅館業法第3条第1項の許可を受けた宿泊事業者(住宅宿泊事業者を除く) |
| ② 省人化・生産性向上 | 地域一体となった観光産業の効率化支援事業 | 令和7年度補正 | 公募要領による | 複数事業者による共同体 |
| ③ 人材 | 観光地経営の高度化事業(人材育成補助金) | 令和7年度補正 | 公募要領による | 宿泊事業者ほか |
| ③ 人材 | 観光地・観光産業における人材育成等推進事業 | 一般財源(3)※柱全体で11.87億円 | 公募要領による | 地域協議会・事業者 |
| ④ 多言語・受入環境 | MICE施設の受入環境整備事業 | 令和8年度当初 | 公募要領による | MICE施設運営者(宴会場を持つ宿泊施設を含む) |
| ④ 多言語・受入環境 | 多様な食習慣受入環境整備事業(ハラル・ベジタリアン対応等) | — | 公募要領による | 自治体・DMO連携が前提 |
| ⑤ オーバーツーリズム対策 | オーバーツーリズムの未然防止・抑制に向けた取組(混雑の見える化、入域管理、手ぶら観光、パークアンドライド等) | 旅客税財源 | 公募要領による | 自治体・地域協議会が主体(宿は協議会構成員として参画) |
| (参考)災害復興 | 能登半島地震からの復興に向けた観光再生支援事業 | 令和8年度当初 | 公募要領による | 被災地の宿泊施設等 |
出典:観光庁「公募情報」(2026年)、各事業の特設サイト、観光庁「令和9年度 観光庁関係予算概算要求概要」より作成
この棚卸しから、実務上きわめて重要な事実が浮かび上がる。宿泊事業者が申請主体となる主要3事業——省力化投資補助事業、地域一体となった観光産業の効率化支援事業(地域内の共同事業体等として申請)、観光地経営の高度化事業——は、いずれも令和8年度の当初予算ではなく「令和7年度補正予算」を財源としているという点だ。
つまり、概算要求や当初予算だけを追っていると、宿に最も近い資金の動きを取り逃がす。補正予算は例年11〜12月に編成され、年明けから春にかけて公募が立ち上がる。宿泊事業者にとっての「予算カレンダー」は、8月の概算要求ではなく、秋の補正編成と年度末の公募開始のほうが本番である。
一方、単独申請ではなく協議会・自治体・DMO経由となる事業(①の廃屋撤去、⑤のオーバーツーリズム対策、④の多様な食習慣対応)については、公募が始まってから動いても間に合わない。エリア再生計画の策定や協議会の組成そのものが要件になっているためである。こちらは公募の1年前から地元自治体・観光協会との座組みを作っておく類の準備を要する。
1施設あたりに均すと — 旅館業98,338施設に対する予算密度
予算の規模感を自社の目線に引き寄せるため、施設数で割ってみる。厚生労働省「衛生行政報告例」によれば、令和6年度末時点の旅館業の営業施設数は全国98,338施設(前年度比+4,863施設、+5.2%)。内訳はホテル・旅館営業52,946施設、簡易宿所営業44,901施設である。
出典:観光庁「令和9年度 観光庁関係予算概算要求概要」、厚生労働省「衛生行政報告例」(令和6年度末)よりホテルバンク編集部作成。旅客税財源の観光庁執行分は令和8年度の配分比率35.9%を令和9年度要求額1,800億円に適用した推計値(約647億円)
一般財源99億7,600万円を旅館業98,338施設で割ると、1施設あたり約10万円。旅客税財源のうち観光庁執行分を前年度比率から約647億円と見積もって同じ母数で割ると、約66万円である。合計しても1施設あたり年間76万円程度にしかならない。簡易宿所を除いてホテル・旅館営業52,946施設に絞れば、それぞれ約19万円と約122万円で、合計約141万円になる。
この数字が意味するのは、観光庁予算は全施設に薄く配られる性質のものではない、ということである。実際には自治体・DMO・協議会を経由する事業が大半を占め、直接交付される補助事業も公募・審査を経て採択された施設に集中する。省力化投資補助事業の上限1,000万円という金額は、1施設あたりの予算密度76万円の13倍にあたる。取りに行った施設とそうでない施設で、受け取る額は桁で変わる構造だ。
裏を返せば、申請にかかる手間——事業計画の作成、見積取得、実績報告——を固定費と見なしたとき、その固定費を上回るリターンが見込めるかどうかが判断基準になる。上限1,000万円・補助率1/2の事業であれば、投資額2,000万円まではフルに補助率が効く。次節でこの点を数字にする。
投資判断に効く論点 — 補助率・上限・自己負担の相場感
観光庁系の補助事業で確認できる補助率は、大きく2つの水準に分かれる。
| 補助率 | 自己負担比率 | 該当しやすい領域 |
|---|---|---|
| 2/3 | 33.3% | 政策的優先度が高く、民間単独では成立しにくい領域。廃屋の撤去・減築、エリア再生計画の策定、廃屋調査・構造調査・アスベスト調査など |
| 1/2 | 50.0% | 設備投資型の標準水準。省力化投資(自動チェックイン機、スマートロック、PMS、配膳ロボット、清掃支援設備等)、周辺施設整備 |
出典:観光庁「廃屋撤去・再生による地方温泉地等のまちづくり支援事業」特設サイト、「観光地・観光産業における省力化投資補助事業」特設サイトより作成
ここで見落とされやすいのが、補助率と上限額の相互作用である。補助率1/2・上限1,000万円の事業では、投資額が2,000万円を超えた瞬間から上限が効き始め、実効補助率が下がっていく。
出典:観光庁「観光地・観光産業における省力化投資補助事業」の補助率1/2・上限1,000万円の条件をもとにホテルバンク編集部が試算
| 投資額 | 補助額 | 自己負担額 | 実効補助率 |
|---|---|---|---|
| 1,000万円 | 500万円 | 500万円 | 50.0% |
| 2,000万円 | 1,000万円 | 1,000万円 | 50.0%(上限到達点) |
| 3,000万円 | 1,000万円 | 2,000万円 | 33.3% |
| 5,000万円 | 1,000万円 | 4,000万円 | 20.0% |
| 1億円 | 1,000万円 | 9,000万円 | 10.0% |
出典:補助率1/2・上限1,000万円の条件をもとにホテルバンク編集部が試算
したがって投資計画の側で押さえるべき論点は明快である。上限額を補助率で割った額(補助率1/2なら上限額の2倍)が、補助率をフルに享受できる投資額の上限になる。省力化投資補助事業なら2,000万円、廃屋撤去・再生事業の総額上限6億円・補助率2/3なら9億円がその分岐点にあたる。これを超える投資を計画する場合、超過分は全額自己負担と同義になるため、工期を分割して複数年度にまたがらせるか、財源の異なる制度を組み合わせるかの検討が必要になる。
補助率と上限額の組み合わせを変えると、分岐点は次のように動く。太字の青は補助率をフルに享受できている領域である。
| 投資額 | 補助率1/2 上限1,000万円 省力化投資補助事業 |
補助率2/3 上限1億円 廃屋撤去・再生のコア周辺事業 |
補助率2/3 上限6億円 廃屋撤去・再生事業の総額上限 |
|---|---|---|---|
| 1,000万円 | 50.0% | 66.7% | 66.7% |
| 2,000万円 | 50.0% | 66.7% | 66.7% |
| 5,000万円 | 20.0% | 66.7% | 66.7% |
| 1億円 | 10.0% | 66.7% | 66.7% |
| 1.5億円 | 6.7% | 66.7% | 66.7% |
| 3億円 | 3.3% | 33.3% | 66.7% |
| 9億円 | 1.1% | 11.1% | 66.7% |
| 12億円 | 0.8% | 8.3% | 50.0% |
出典:観光庁「観光地・観光産業における省力化投資補助事業」「廃屋撤去・再生による地方温泉地等のまちづくり支援事業」の補助率・上限額をもとにホテルバンク編集部が試算。対象経費の範囲、事業区分ごとに異なる補助率(その他周辺事業1/2等)の組み合わせ、消費税は考慮していない機械計算
加えて、補助金の実務では次の3点が資金計画に効いてくる。
| 論点 | 内容 |
|---|---|
| つなぎ資金 | 補助金は原則として事業完了・実績報告・確定検査を経た後の精算払い。工事代金は先に全額支払う必要があり、補助額相当の運転資金を一時的に手当てする前提で計画を組む |
| 消費税の扱い | 補助対象経費は税抜で算定されるのが一般的で、消費税分は自己負担になる。投資額1億円なら消費税1,000万円が別途必要という前提で資金繰りを見る |
| 申請・報告の内部コスト | 事業計画の作成、相見積の取得、進捗報告、実績報告、処分制限期間中の財産管理。担当者の工数を固定費として見積もり、補助額との見合いで採否を判断する |
出典:ホテルバンク編集部作成
なお省力化投資補助事業について、客室規模別に何室あれば投資回収が成立するかを試算した記事を別途公開している。具体的な投資額と回収年数の関係は省力化投資補助金、ホテルの3年回収ラインは68室→34室を参照されたい。
概算要求から公募までのタイムライン
最後に、この1,905億円がいつ、どのような形で公募として現れるのかを整理する。
| 時期 | 段階 | 宿泊事業者側の動き |
|---|---|---|
| 2026年8月28日 | 概算要求の公表(本稿の対象) | 柱と規模感の把握。一般財源は柱別内訳が判明、旅客税財源は総額のみ |
| 2026年秋 | 令和8年度補正予算の編成 | 宿泊事業者が申請主体となる大型事業はここから出る可能性が高い。前年は省力化投資・効率化支援・人材育成の3事業が補正由来 |
| 2026年12月 | 政府予算案の閣議決定/観光立国推進閣僚会議による旅客税財源の使途決定 | 1,800億円の具体的な事業と省庁別配分がここで初めて判明する |
| 2027年3月 | 令和9年度予算の成立 | 補正由来事業の公募が先行して立ち上がる時期。前年は3月27日に省力化投資補助事業の公募が開始 |
| 2027年4〜7月 | 当初予算事業の公募開始 | 前年は廃屋撤去・再生事業が7月1日公募開始、締切は2027年2月26日の随時受付 |
| 2027年6〜9月 | 交付決定 | 着工はここから。設備の発注・工事契約は交付決定後が原則 |
出典:観光庁「公募情報」(2026年)の実績日付をもとにホテルバンク編集部作成。令和9年度の日程は前年実績からの推定であり、確定したものではない
実務上の含意は2つある。ひとつは、交付決定が年度の半ばになるため、設備投資の稼働は早くても2027年秋以降になること。繁忙期に間に合わせたい設備は、補助金を待つか自己資金で先行するかの判断が要る。もうひとつは、12月の閣僚会議決定までは1,800億円の中身が分からないため、旅客税財源を当てにした計画は年内に確定できないことである。
一方で、令和9年度の要求内容から方向性は読める。旅客税財源の令和8年度事業の例示として挙げられているのは、オーバーツーリズムの未然防止・抑制をはじめとする受入環境整備、DMOへの総合的な支援、国際競争力の高いスノーリゾートの形成促進、文化資源を活用したインバウンド創出、国立公園のインバウンドに向けた環境整備、そして廃屋撤去・再生による地方温泉地等のまちづくり支援である。これらは令和9年度も継続的に扱われる蓋然性が高い系統といえる。
まとめ
令和9年度の観光庁概算要求1,905億4,200万円は、確かに過去最大である。しかしその内実を財源と執行経路で分解すると、宿泊事業者から見える景色は総額の印象とはかなり異なる。
第一に、増分のほぼ全てが国際観光旅客税財源であり、その1,800億円は延べ6,000万人の課税出国を前提にした数字である。出国者総数ベースで+10%から+23%の増加を織り込んだ計算であり、需要前提が下振れすれば歳出枠も12月の政府案で調整されうる。
第二に、旅客税財源のうち観光庁が執行するのは前年度実績で35.9%にとどまる。残る64.1%は入管、財務省、外務省、文化庁、環境省、宮内庁が執行し、空港の出入国手続や国立公園・文化財の環境整備に向かう。観光地全体の受入環境を底上げする投資であり、中長期には宿泊需要に効くが、補助事業の交付先として手を挙げる領域ではない。
第三に、内訳が概算要求の時点で判明している一般財源は99億7,600万円と、総額の5.2%である。そのなかで宿泊人材の育成を含む「観光地・観光産業の強靱化」は11億8,700万円、1.63倍。金額は小さいが、名指しで宿泊人材が置かれた数少ない系統である。
第四に、宿泊事業者が申請主体となる主要3事業は、令和8年度の当初予算ではなく令和7年度補正予算を財源としていた。概算要求だけを追うと、宿に最も近い資金の動きを取り逃がす。秋の補正予算編成と、年度末から春にかけての公募開始のほうが実務上の本番である。
第五に、補助率は1/2が標準、政策的優先度の高い領域で2/3。上限額を補助率で割った額(補助率1/2なら上限額の2倍)が、補助率をフルに享受できる投資額の分岐点になる。加えて精算払いに伴うつなぎ資金、税抜算定による消費税の自己負担、申請・報告の内部工数を織り込んだうえで採否を判断したい。
予算は12月の政府案で姿を変える。それまでの数か月は、自社がどの分類の事業を狙うのか、協議会経由が必要なら誰と組むのかを固める期間にあてるのが合理的だろう。
あわせて読みたい
- 観光庁予算、令和9年度概算要求は1,905億円 — 宿泊事業者が押さえる事業ラインと申請逆算
- 省力化投資補助金、ホテルの3年回収ラインは68室→34室 — 30/100/200室で試算
- 観光庁2026年度予算1,383億円の使い道 — 地方分散の理想とADR2.5倍格差の現実
- 燃油・出国税の値上げで動く海外断念層 — 2026年夏、国内リゾートのアップサイド
- 10万円超は1,291施設・3.1万室 — 高付加価値旅行者の県別受け皿マップ
- 宿泊税の実効税率、那須町1.05%・盛岡市3.65% — 10月1日開始2自治体を実勢ADRで逆算
参考資料・出典一覧
■ データソース
観光庁「令和9年度 観光庁関係予算概算要求概要」(令和8年8月)と同資料に収録された「国際観光旅客税の使途に関する基本方針等について」(令和7年12月26日一部変更)、観光庁「公募情報(2026年)」および各事業の特設サイト、日本政府観光局(JNTO)の訪日外客数・出国日本人数(2019年・2024年・2025年)、厚生労働省「衛生行政報告例」の旅館業施設数(令和6年度末)。
■ 試算前提
令和9年度の旅客税財源のうち観光庁執行分(約647億円)は、令和8年度の執行官庁別配分に占める観光庁の比率35.9%を要求額1,800億円に機械的に当てはめた推計値。課税対象6,000万人は要求額を新税率3,000円で除した値で、課税ベース比率は令和6・7年度の見込み額を当時の税率1,000円で除した人数と暦年の出国者総数の比(85〜88%)から置いた。1施設あたりの予算密度は予算額を施設数で単純に除した値であり、実際の配分額ではない。実効補助率は補助率と上限額のみから計算し、対象経費の範囲や消費税の扱いは含めていない。
■ 限界・留意点
概算要求は確定額ではなく、12月の政府予算案と国会審議を経て変動しうる。旅客税財源1,800億円の具体的な事業と省庁別配分は要求時点で未決定のため、内訳はすべて令和8年度の配分実績で代用した。令和8年度の旅客税財源は予算総額1,300億円で、事業別配分の合計は端数処理の関係で1,302億円となる。事業名・補助率・申請主体は令和8年度の公募実績に基づくもので、令和9年度に同じ条件で公募される保証はない。申請にあたっては各事業の公募要領を確認されたい。
■ 一次資料(観光庁・政府)
- 観光庁「令和9年度 観光庁関係予算概算要求概要」(令和8年8月)
- 観光庁「予算・税制」ページ
- 観光立国推進閣僚会議「国際観光旅客税の使途に関する基本方針等について」(令和3年12月24日決定、令和7年12月26日一部変更)※上記概算要求概要の参考資料に収録
- 観光立国推進基本計画(第5次)(令和8年3月27日閣議決定)※同上
- 観光庁「公募情報(2026年)」
- 観光庁「【令和7年度補正予算】観光地・観光産業における省力化投資補助事業に係る申請受付期間のお知らせ」
- 観光庁「令和8年度『廃屋撤去・再生による地方温泉地等のまちづくり支援事業』に係る事務局公募について」
- 観光地・観光産業における省力化投資補助事業 特設サイト(補助率1/2・上限1,000万円)
- 観光庁「訪日外国人旅行者数・出国日本人数」
■ 政府統計
- 日本政府観光局(JNTO)「訪日外客数(2025年12月推計値)」
- 厚生労働省「衛生行政報告例」旅館業数(令和6年度末:98,338施設)
- 財務省「国際観光旅客税の概要」
- 税関「国際観光旅客税」(非課税対象の範囲)
■ 調査レポート・報道