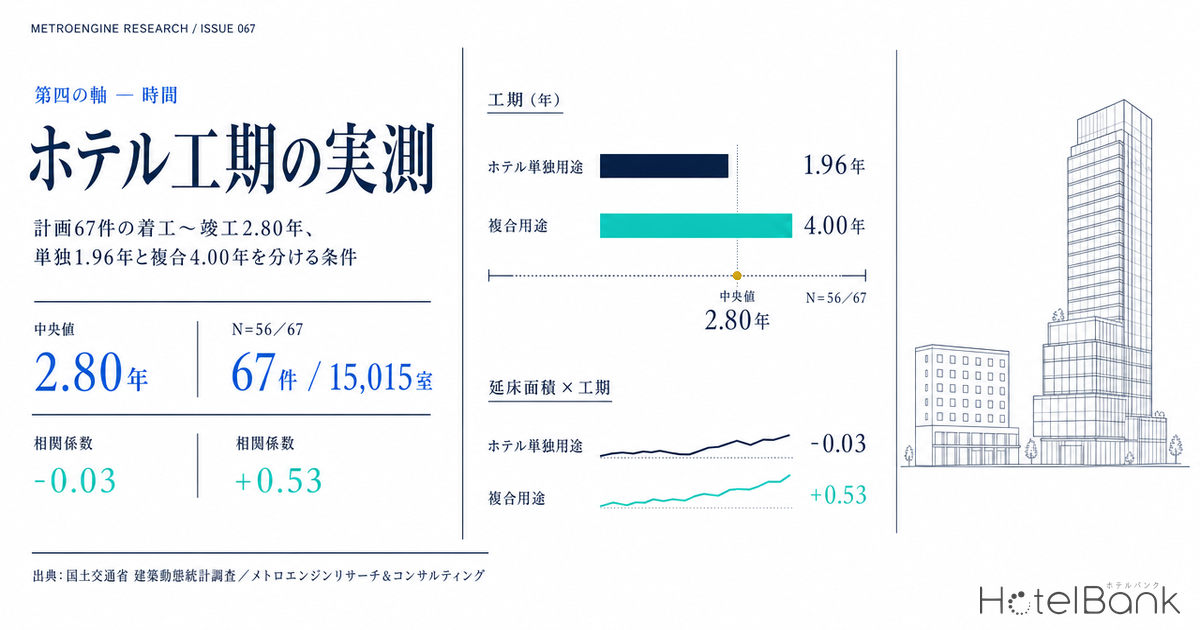
ホテル開発をめぐる議論は、ほとんどが「どこに」「何室」「いくらで」という三つの軸で語られてきた。当サイトでもこれまで、海浜幕張の1,000室級供給、名古屋リニア前夜の開発パイプライン、仙台駅周辺の価格帯空白、金沢のラグジュアリー不在といったテーマを扱ってきたが、いずれも供給量・立地・価格帯が主題である。本稿が扱うのはそのいずれでもない、第四の軸——「時間」である。着工から竣工まで、ホテルは何年かかるのか。その年数は何によって決まるのか。そして工期が1年伸びると、事業者はいくら払うことになるのか。国土交通省「建築動態統計調査」に基づく計画ホテル67件・15,015室を実測し、開発の時間軸そのものを定量化した。
本記事における指標の定義
- 工期:着工日から竣工予定日までの期間(年)。1年=365.25日で換算。着工日または竣工日のいずれかが欠測している案件は集計から除外している。
- 計画データ:国土交通省「建築動態統計調査」の建築確認申請情報に由来する計画・建設中のホテル案件。確認申請は一般に開業の1〜2年以上前に行われるため、将来年次の件数は今後の申請追加により増加する。現時点での確定パイプラインの下限値として参照されたい。
- ホテル単独用途/複合用途:主要用途の記載を分解し、ホテル・駐車場以外の用途(事務所・商業・住宅・ホール等)を含むものを複合用途、含まないものをホテル単独用途と分類した。客室数を括弧書きした表記(例「ホテル(126室)」)は括弧内を除去して判定している。
- ADR(平均客室単価):各施設が予約サイト(OTA等)上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):本稿でOCCに言及する箇所は、工期コスト試算の前提として置いた想定稼働率(80%・通年ベース)であり、実測値ではない。
- データ出典:国土交通省「建築動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成/メトロエンジンリサーチ&コンサルティング
- — 着工から竣工までの工期は中央値2.80年(N=56/67件)。四分位範囲1.91〜4.02年、最短1.00年から最長8.25年まで8倍以上に開く。
- — 最大の説明変数は用途構成。ホテル単独用途1.96年に対し複合用途4.00年で、両者はほとんど別の分布を描く。
- — 客室数は工期を説明しない(相関 r=-0.03)。効くのは延床面積(対数 r=+0.53)と階数(r=+0.37)である。
- — 工期1年の実質負担は約3.4億円=建設費の約10%。大半は建中金利ではなく開業後ろ倒しの機会費用が占める。
- — 2027年竣工分は複合用途が6割超(単独1,234室/複合1,982室)に反転し、着地する客室の性格が入れ替わる。
工期中央値は2.80年 — ただし分布は1.0年から8.25年まで開いている
まず母集団を確定させる。メトロエンジンリサーチ&コンサルティングが把握する範囲で、国土交通省「建築動態統計調査」に由来する計画・建設中のホテル案件は67件・15,015室である。客室数はこの67件すべてに記録されている。一方で、着工日と竣工予定日の両方が揃っているのは67件中56件にとどまる。残る11件は着工日が未記録の案件で、これらは工期の集計対象から外している。以降で「工期」を語るときの母集団は、このN=56である。67件全体の中央値として読まないでいただきたい。
その56件で計算した着工から竣工までの期間は、中央値2.80年、平均3.15年。最短は1.00年、最長は8.25年で、四分位範囲は1.91年〜4.02年だった。「ホテルの工期はおおむね3年」という業界の体感値は、中央値としてはおおむね正しい。しかし本稿が注目したいのは中央値そのものではなく、1.0年から8.25年へと8倍以上に開いた分布の幅のほうである。この幅がどこから生まれるのかが分かれば、個別案件の着地時期をより高い確度で読めるようになる。
分布を用途別に塗り分けると、答えの半分がすでに見えてしまう。ホテル単独用途の案件は工期2.5年未満に22件(31件中)が集中し、複合用途の案件は3.0年以上に20件(25件中)が集中する。両者が重なるのは2.0〜3.0年のごく狭い帯だけで、実質的にはほとんど別々の分布を描いている。ホテル単独用途の中央値は1.96年、複合用途は4.00年——同じ「ホテルを建てる」という行為でありながら、着地までの時間は倍以上違う。
母集団の但し書き:工期を計算できたのは67件中56件(着工日欠測11件を除外)。欠測11件は京都市東山区53室、美濃加茂市120室、富良野市200室、陸前高田市134室、小谷村159室、小松市171室、大阪市中央区223室、富士吉田市54室、丹波篠山市105室、江東区285室、久御山町224室で、いずれも竣工予定日は記録されている。欠測の11件を無視して「67件の中央値」と表現することは避けている。
工期を伸ばすのは客室数ではない — 延床面積と用途の複合度が効く
直感的には「大きなホテルほど時間がかかる」と考えたくなる。ところが実測すると、この直感は成立しない。客室数と工期の相関係数は -0.03(N=56)。統計的にはほぼ無相関である。客室数帯別に工期中央値を並べても、99室以下が3.92年、100〜199室が2.74年、200〜299室が3.25年、300室以上が2.87年と、単調な関係はまったく現れない。
一方、延床面積の対数と工期の相関係数は +0.53(N=54)、階数との相関は +0.37(N=55)である。延床面積帯別に中央値を並べると、5,000㎡未満が1.54年、5,000㎡以上2万㎡未満が2.18年、2万㎡以上10万㎡未満が3.41年、10万㎡以上が4.00年と、きれいに単調増加する。客室数は工期を説明しないが、建物のボリュームは説明する。
この二枚のグラフの対比が、本稿の中心的な発見である。250室のホテルを建てることと、250室のホテルを含む延床10万㎡の複合ビルを建てることは、時間の観点ではまったく別の事業だ。客室数だけを見て「うちの計画は中規模だから3年で建つ」と読むと、実務では外す。
散布図にすると構造がさらにはっきりする。青(ホテル単独用途)は左下、すなわち延床が小さく工期も短い領域に固まる。濃紺(複合用途)は右上に広がり、延床10万㎡を超える再開発案件では工期4年前後が標準になる。円の大きさ(客室数)はこの分布とほとんど関係していない——単独用途側にも380室級の大きな円があり、複合用途側にも70室級の小さな円がある。
| 区分 | 件数 | 工期中央値 | 工期平均 | 中央客室数 | 中央延床 | 中央階数 |
|---|---|---|---|---|---|---|
| ホテル単独用途 | 31 | 1.96年 | 2.34年 | 180室 | 5,954㎡ | 12階 |
| 複合用途 | 25 | 4.00年 | 4.15年 | 217室 | 82,662㎡ | 26階 |
| 階数 9階以下 | 9 | 2.46年 | 3.10年 | — | 10,804㎡ | — |
| 階数 10〜19階 | 28 | 2.03年 | 2.43年 | — | 7,430㎡ | — |
| 階数 20階以上 | 18 | 4.15年 | 4.33年 | — | 113,754㎡ | — |
階数の内訳にも一つ興味深い点がある。9階以下(中央値2.46年)よりも10〜19階(2.03年)のほうが工期中央値が短い。9階以下の層には山間部や郊外の小規模案件が混じっており、都市部の10〜19階建て宿泊特化型ホテルのほうが標準化された工程で速く建つ、という構図が読み取れる。20階以上になると4.15年へ跳ね上がるが、この層の中央延床は113,754㎡と桁が変わっており、高さそのものより事業のボリュームが効いていると考えるのが自然だろう。
最短1.00年と最長8.25年 — 両端の案件が示す工期の型
分布の両端に位置する案件を、データに記録されているとおりの所在地・事業者名で並べる。推測でホテル名やブランド名を補うことはしない。
| 所在地 | 客室 | 階数 | 延床 | 工期 | 主要用途/建築種別 | 事業者(記録どおり) |
|---|---|---|---|---|---|---|
| 埼玉県熊谷市筑波1-179-1 | 257室 | 14階 | 4,030㎡ | 1.00年 | ホテル(257室)/新築 | アパホーム(株)、アパマンション(株) |
| 千葉県八街市大谷流112 | 50室 | 5階 | 5,670㎡ | 1.04年 | ホテル(50室)/新築 | (株)八街未来都市 |
| 北海道札幌市北区北6条西6-3-1 | 168室 | 11階 | 2,800㎡ | 1.16年 | ホテル/新築 | アパホーム株式会社、アパマンション株式会社 |
| 埼玉県本庄市駅南1-2 | 121室 | 9階 | 2,275㎡ | 1.16年 | ビジネスホテル(121室)/新築 | ABホテル株式会社 |
| 千葉県浦安市千鳥15-9 | 126室 | 13階 | 7,130㎡ | 1.49年 | ホテル(126室)/新築 | 第一リアルター(株) |
短工期側は例外なくホテル単独用途・新築である。延床2,275〜7,130㎡、階数5〜14階、客室50〜257室と規模には幅があるが、いずれも単一用途の宿泊特化型で、1年から1年半で竣工に到達している。熊谷の257室案件が延床4,030㎡でちょうど1.00年というのは、標準化された設計と工程管理が到達しうる下限の水準を示す実例といえる。同じ事業体が複数案件で1.0〜1.5年を安定して出している点は、工期が「読める」開発モデルが実在することの証左でもある。
| 所在地 | 客室 | 階数 | 延床 | 工期 | 主要用途 | 事業者(記録どおり) |
|---|---|---|---|---|---|---|
| 岡山県岡山市北区野田屋町1丁目2,3 | 300室 | 12階 | 40,400㎡ | 7.75年 | 住宅・ホテル・店舗 | 野田屋町地区市街地再開発準備組合 |
| 東京都中央区日本橋一丁目30〜32番 | 197室 | 39階 | 368,700㎡ | 6.67年 | 商業店舗・事務所・ホテル・共同住宅等 | 日本橋1丁目中地区市街地再開発組合ほか |
| 兵庫県神戸市中央区雲井通5丁目6 | 70室 | 32階 | 12,000㎡ | 5.58年 | ホテル、オフィス、商業機能、観光機能、バスターミナル、図書館 | 雲井通5丁目再開発株式会社 |
| 北海道札幌市中央区北3条西3丁目1-44 | 172室 | 20階 | 33,546㎡ | 5.57年 | 事務所、銀行店舗、飲食店、物販店、診療所、ホテル等 | ヒューリック株式会社 |
| 広島県広島市南区松原町2-37 | 380室 | 20階 | 113,754㎡ | 4.98年 | 商業、ホテル、駐車場 | 西日本旅客鉄道株式会社ほか |
長工期側は、市街地再開発事業と交通結節点の一体開発にほぼ集約される。神戸・雲井通5丁目のようにバスターミナルと図書館を内包する案件、広島駅南口のように商業と駐車場を抱える案件では、ホテルは巨大な複合施設の一構成要素にすぎない。ホテル部分だけを取り出して工程を短縮することは構造的にできないため、全体の竣工に引きずられる。これは事業者の巧拙の話ではなく、事業スキームが規定する時間である。なお本データにはホテル単独用途でも8.25年という長期案件が1件含まれるが、山間部の3階建て・60室という特殊な条件下の案件であり、その背景を本データから特定することはできない。
供給はいつ着地するか — 2027年に構図が入れ替わる
工期が読めれば、供給の着地時期の確度が上がる。67件・15,015室を竣工予定年で並べ、用途別に積み上げたのが次のグラフである。
2025年5,304室、2026年4,967室、2027年3,216室、2028年1,428室、2029年100室。数字だけを見ると2027年以降に急減しているように見えるが、これは確認申請ベースのデータが持つ構造的な性質であり、供給が消えることを意味しない。確認申請は通常、開業の1〜2年以上前に行われる。2028年や2029年に竣工する案件の多くは、まだ申請されていないだけである。ここに示された将来年次の数字は、あくまで現時点で確定しているパイプラインの下限値だ。
より意味があるのは構成比の変化のほうである。2025年竣工分では単独2,590室・複合2,714室、2026年は単独3,481室・複合1,486室と単独用途が7割を占める。ところが2027年竣工分では単独1,234室に対し複合1,982室と、複合用途が逆転して6割超を占める。工期の長い複合用途案件は早い時期に着工しており、その分だけ後年に着地するためだ。2027年以降に開業する客室は、市街地再開発や駅一体開発に組み込まれたものの比率が高くなる——これは立地の質、館内共用部の水準、そして周辺のオフィス・商業需要との連動という点で、単独用途ホテルとは異なる競争条件が持ち込まれることを意味する。
地理的な分布を見ると、東京都が17件3,546室と突出し、千葉県5件2,164室、北海道8件1,740室、神奈川県5件1,087室、大阪府4件1,042室が続く。三大都市圏(東京・大阪・京都・神奈川・愛知・千葉・埼玉・兵庫)が43件9,788室、それ以外が24件5,227室で、件数では約6:4の構成だ。ただし工期中央値は三大都市圏2.87年、それ以外2.80年とほとんど差がない。工期を決めるのは都市の規模ではなく、あくまで個別案件の用途構成とボリュームである。
都道府県単位で見ると差は出る。埼玉県は3件767室すべてがホテル単独用途で工期中央値1.16年と全国で最も短い。対照的に大阪府は4.22年、兵庫県は5.58年、岡山県は4.92年と長い。京都府は5件737室がすべてホテル単独用途でありながら工期中央値3.29年と、単独用途の全国中央値1.96年を大きく上回る。この背景を本データから特定することはできないが、単独用途であっても地域ごとに工期の水準が異なりうることは、事業計画上の含意として押さえておく価値がある。
工期1年の値段 — 政策金利1.00%環境での簡易試算
時間はコストである。日本銀行は2026年6月の金融政策決定会合で政策金利を0.75%から1.00%へ引き上げ、7月会合ではこれを据え置いた。1995年以来の水準であり、開発事業の建設中金利(建中金利)は明確に無視できない項目になった。ここで、工期が1年伸びたときに何が起きるかを簡易試算してみたい。前提を明示した概算であり、個別案件の投資判断に直接用いられるものではない点を先に断っておく。なお金利1.0%という水準そのものが開発採算の閾値をどこまで押し上げるかは、金利1.0%時代のホテル開発採算の閾値分析で別途検証している。
試算の前提:①モデル案件は本データのホテル単独用途の中央値である延床5,954㎡(1,801坪)・180室。②建設費は国土交通省「建築着工統計調査」に基づく2025年の全構造平均195.2万円/坪を採用し、建設費総額35.2億円。土地費は地域差が大きいため除外。③借入比率70%、工事進捗に応じた段階実行を想定し平均借入残高は借入額の60%。④開業後のADRは、メトロエンジンリサーチ&コンサルティングによる東京都ビジネスホテルの推定成約ADR(2025年12月〜2026年6月の中央値¥14,900、N=899〜924施設)を参照し¥15,000、OCC80%、GOP率40%(宿泊特化型の保守値)を想定。
| 調達金利(想定) | 工期+0.5年 | 工期+1.0年 | 工期+2.0年 | +1.0年の1室あたり |
|---|---|---|---|---|
| 年1.5% | 約1,100万円 | 約2,200万円 | 約4,400万円 | 約12万円 |
| 年2.0%(政策金利1.00%+スプレッド1.00%) | 約1,500万円 | 約3,000万円 | 約5,900万円 | 約16万円 |
| 年2.5% | 約1,800万円 | 約3,700万円 | 約7,400万円 | 約21万円 |
| 年3.0% | 約2,200万円 | 約4,400万円 | 約8,900万円 | 約25万円 |
建中金利だけを見れば、工期1年の追加負担は年2.0%想定で約3,000万円、1室あたり約16万円である。建設費35.2億円に対して0.8%程度であり、単体では致命的な数字には見えない。しかし工期の延長が同時にもたらすもう一つの効果——開業時期の後ろ倒し——を加えると景色が変わる。
モデル案件の客室売上はADR¥15,000×OCC80%(通年ベースの試算前提・実測値ではない)×365日×180室で年7.9億円、GOP率40%を掛けると年3.2億円。開業が1年後ろにずれるということは、この年3.2億円の獲得開始時期が1年遅れることを意味する。無限に続く収益ストリームを1年後ろにずらしたときの現在価値の目減りは、割引率5%前後を想定すると概ね1年分のGOPに相当する。建中金利と合わせると、工期1年の実質的な負担は約3.4億円、建設費の約10%に達する。
建中金利 — 約3,000万円/年
政策金利1.00%+スプレッド1.00%を想定。建設費の0.8%程度で、単体では吸収可能な水準。ただし金利が3.0%に上振れすると約4,400万円まで拡大する。
開業後ろ倒しの機会費用 — 約3.2億円/年
GOP年3.2億円の獲得開始が1年遅れる影響。建中金利の10倍のオーダーであり、工期管理の経済価値はここに集中している。
合計 — 建設費の約10%
工期1年の実質負担は約3.4億円。逆に言えば、工期を確実に短縮できる設計・発注の工夫には、建設費の1割に相当する投資余地がある。
この試算が示す実務的な含意は明快である。工期短縮への投資は、建中金利の節約ではなく開業前倒しによるキャッシュフロー獲得のために行う価値がある。標準化された設計、単一用途への絞り込み、施工者との早期の合意形成——ホテル単独用途案件が1.96年で建ち、複合用途案件が4.00年かかるという差は、この2.04年分の時間価値として定量化できる。複合用途を選ぶ判断には立地の希少性や共用部の質といった別の合理性があるが、その意思決定を行う際に、時間の対価がいくらかを把握しておくことには意味があるはずだ。
工期1年の負担はどこまで振れるか — 3シナリオと2軸の換算
前節の試算は、調達金利2.0%・工期延長1年という単一の組み合わせに基づく点推定である。実務では調達条件も延びうる年数も幅を持つため、本文でここまでに置いた前提(建設費35.2億円、借入比率70%、平均借入残高率60%、ADR¥15,000・OCC80%(通年ベースの試算前提)・GOP率40%による年GOP3.2億円、割引率5%前後)をそのまま金利と工期延長年数について換算したのが以下である。新しい実測値や将来予測を持ち込むものではなく、既に示した前提の単位換算にすぎない点をあらかじめ断っておく。
| シナリオ | 調達金利 | 工期延長 | 建中金利 | 機会費用 | 実質負担 合計 | 対建設費 | 1室あたり |
|---|---|---|---|---|---|---|---|
| 悲観 | 3.0% | +2.04年 | 約9,000万円 | 約6.4億円 | 約7.34億円 | 20.8% | 約408万円 |
| 調達金利3.0%、単独用途想定から複合用途相当(+2.04年)まで工期が伸びた場合 | |||||||
| 中位 | 2.0% | +1.00年 | 約3,000万円 | 約3.2億円 | 約3.45億円 | 9.8% | 約192万円 |
| 本文の基準想定(政策金利1.00%+スプレッド1.00%)で工期が1年延びた場合 | |||||||
| 楽観 | 1.5% | +0.50年 | 約1,100万円 | 約1.6億円 | 約1.69億円 | 4.8% | 約94万円 |
| 調達金利1.5%、工期の延びが半年にとどまった場合 | |||||||
中位ケースの約3.45億円は前節で示した「工期1年で約3.4億円」と一致する。振れ幅の大きさが分かるのは両端で、楽観ケース(金利1.5%・延長0.5年)の約1.69億円に対し、悲観ケース(金利3.0%・延長2.04年)は約7.34億円と4倍以上に開く。負担額を動かしているのは主に工期延長年数であって金利ではない——同じ延長1年でも金利1.0%と3.0%の差は約0.3億円にとどまるのに対し、金利2.0%のまま延長が0.5年から2.04年に伸びると約1.7億円から約7.0億円へ拡大する。
| 調達金利\工期延長 | +0.5年 | +1.0年 | +1.5年 | +2.0年 | +2.04年 単独→複合の実測差 |
|---|---|---|---|---|---|
| 1.0%(政策金利水準) | 約1.65億円 4.7% | 約3.30億円 9.4% | 約4.95億円 14.1% | 約6.60億円 18.8% | 約6.73億円 19.1% |
| 1.5% | 約1.69億円 4.8% | 約3.38億円 9.6% | 約5.06億円 14.4% | 約6.75億円 19.2% | 約6.89億円 19.6% |
| 2.0%(本文の基準想定) | 約1.72億円 4.9% | 約3.45億円 9.8% | 約5.17億円 14.7% | 約6.90億円 19.6% | 約7.04億円 20.0% |
| 2.5% | 約1.76億円 5.0% | 約3.52億円 10.0% | 約5.28億円 15.0% | 約7.05億円 20.0% | 約7.19億円 20.4% |
| 3.0% | 約1.80億円 5.1% | 約3.60億円 10.2% | 約5.40億円 15.3% | 約7.19億円 20.4% | 約7.34億円 20.8% |
このグリッドが示す実務的な含意は、ホテル単独用途と複合用途を分ける2.04年という実測差が、モデル案件では約7.04億円——建設費の約20%——の時間コストに換算されるということである。複合用途を選ぶ判断には立地の希少性、共用部の水準、周辺用途との相乗といった別の合理性があり、この金額はそれらを否定するものではない。ただし意思決定の場に「時間の対価はいくらか」という数字が置かれているかどうかで、設計・発注・工程の詰め方に振り向けられる資源の水準は変わる。逆に読めば、工期を確実に1年縮められる設計・発注の工夫には約3.4億円、複合を単独に組み替えられるなら約7.0億円の投資余地があるという見立てになる。
「工期が短くなっている」という読み違い — 打ち切りバイアスに注意
本データを着工年別に集計すると、興味深い——しかし危険な——パターンが現れる。着工年別の工期中央値は2020年着工が5.27年、2022年着工が3.67年、2024年着工が1.96年、2025年着工が1.74年と、新しい着工年ほど短くなっているように見えるのだ。
この数字を「工期が短縮している」と読むのは誤りである。理由は二つある。第一に用途構成の変化。2020〜2022年着工の21件のうち17件が複合用途であるのに対し、2023〜2026年着工の34件では26件がホテル単独用途である。もともと工期の性格が違う案件群を比べているにすぎない。第二に打ち切りバイアス。本データに記録されている竣工予定年は2029年までであり、2024年以降に着工した長工期案件(竣工2030年以降)は、そもそも観測範囲の外側に出てしまう。近年着工の案件群からは、構造的に長工期案件が抜け落ちる。用途別に分けても単独用途は2023年以前着工2.78年→2024年以降1.74年、複合用途は4.08年→3.10年と短くなって見えるが、後者はN=6と標本が小さく、打ち切りの影響も同様に受けている。
むしろ足元の環境は、工期を伸ばす方向に働く要因のほうが多い。建設業には2024年4月から時間外労働の上限規制(原則月45時間・年360時間)が適用されており、国土交通省も白書のなかでこの制約を取り上げている。労働時間の総量が制約されれば、同じ工事量に対して人員増か工期延長かのいずれかで対応せざるをえない。加えて建設費の上昇も続いている。国土交通省「建築着工統計調査」ベースのホテル建築費は2022年の138万円/坪から2024年に195.0万円/坪へと2年で約41%上昇し、2025年も全構造平均195.2万円/坪(S造240.5万円、RC造202.6万円)と高い水準にある。この建設費上昇が2027-2029年の新規供給そのものをどう痩せさせつつあるかは、建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップで地域別に追っている。
この環境下では、着工そのものが見送られるケースも出ている。帝国ホテルは2026年3月27日、東京・内幸町のタワー館の解体工事着工時期を見直し、2030年度末頃の着工を目指すと発表した。当初は2024年度からの第I期でタワー館を地上46階の建物に建て替える計画だったが、建築費の高騰など物価動向を理由にスケジュールが見直された形である。JR九州は2025年9月26日、博多駅南側の線路上空に地上12階・地下1階の複合施設を建設する「博多駅空中都市プロジェクト」の計画中止を発表した。当初435億円と見込んでいた建設費が約2倍に膨らむ見通しとなったことに加え、線路上空という施工条件のため列車が走らない夜間帯にしか工事ができず、人件費が膨らむことが理由に挙げられている。これは工期の制約が事業成立性そのものを左右した典型例といえる。こうした中止・延期がどの程度の広がりで起きているかについては、計画凍結が招く供給空白期が個別案件を追って整理している。
つまり本データが示す2.80年という中央値は、あくまで着工にこぎつけた案件の実測値である。着工前段階で時間軸が引き伸ばされ、あるいは事業自体が組み替えられているケースは、この分布には現れない。工期を読むという作業は、着工後の工程管理だけでなく、着工までにどれだけの時間を要するかという企画段階の見積もりと不可分である。
まとめ — 時間軸を読むための4つの指針
| 論点 | 実測値 | 実務上の読み方 |
|---|---|---|
| 標準的な工期 | 中央値2.80年(N=56/67件) | 「おおむね3年」という体感値は中央値としては妥当。ただし四分位範囲1.91〜4.02年の幅を前提に置く |
| 用途構成 | 単独1.96年/複合4.00年 | 最大の説明変数。企画段階で単独か複合かが決まれば、着地時期の見通しは大きく絞れる |
| 規模の指標 | 客室数 r=-0.03/延床(対数) r=+0.53 | 客室数ではなく延床面積で見る。250室の単独ホテルと250室を含む10万㎡複合ビルは別物 |
| 時間の対価 | 工期+1年で約3.4億円(建設費の約10%) | 大半は建中金利ではなく開業後ろ倒しの機会費用。工期短縮への投資余地はここから逆算する |
供給量・立地・価格帯という従来の三軸に、時間という第四の軸を加えることで、開発パイプラインの読み方は一段精緻になる。2027年竣工分で複合用途が6割超を占めるという構成比の変化は、単純な室数の増減からは見えてこない。いつ、どういう性格の客室が市場に着地するのか——その見通しを持つことが、既存施設の中期的なポジショニングにも、新規開発の投資判断にも効いてくる。工期を読むことは、競争環境が変わるタイミングを読むことでもある。
⚠ 将来年次のパイプラインに関する注意:本記事の計画データは調査時点での建築確認申請ベースです。確認申請は一般に開業の1〜2年以上前に行われるため、2027年以降の件数・客室数は今後の申請追加により増加する見込みであり、現時点での確定パイプラインの下限値として参照してください。また竣工予定日は計画時点のものであり、実際の竣工時期および開業時期とは異なる場合があります。本データには開業日(opening_date)が記録されている案件が67件中0件であるため、竣工から開業までのリードタイムは本稿では分析していません。
あわせて読みたい
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- 建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線
- 名古屋リニア前夜の開発パイプライン2026-2033
- 【投資分析】仙台駅周辺ホテル供給パイプライン
- 千葉県ホテル投資2026-2028マップ — 浦安/成田/幕張/木更津/房総5エリア徹底分析
- 宇都宮中心部・300室ホテル計画の供給吸収余地|LRT延伸と業務需要で読む
- 計画凍結が招く供給空白期 — 中止・延期されたホテル開発と投資家含意
- 日銀6月利上げ会合直前 — ホテル開発採算が成立する金利1.0%時代の事業性閾値分析
参考資料・出典一覧
■ データソース
国土交通省「建築動態統計調査」に由来する計画・建設中のホテル案件67件・15,015室(メトロエンジンリサーチ&コンサルティング集計)。うち着工日と竣工予定日の双方が記録されている56件を工期集計の母集団とした。開業後の収益前提に用いたADRは、同社の推定成約ADR(東京都・ビジネスホテル、2025年12月〜2026年6月、N=899〜924施設、月次中央値¥14,900)。建設費の坪単価は国土交通省「建築着工統計調査」ベースの2025年全構造平均195.2万円/坪。
■ 試算前提
工期は着工日から竣工予定日までの期間(1年=365.25日で換算)。工期コスト試算のモデル案件は本データのホテル単独用途の中央値である延床5,954㎡(1,801坪)・180室で、建設費総額35.2億円(土地費は地域差が大きいため除外)、借入比率70%・工事進捗に応じた段階実行を想定した平均借入残高率60%、開業後はADR¥15,000・OCC80%(通年ベースの試算前提)・GOP率40%(宿泊特化型の保守値)。開業後ろ倒しの機会費用は、割引率5%前後を想定した場合に無限期間の収益ストリームを1年繰り延べた現在価値の目減りが概ね1年分のGOPに相当することによる。3シナリオおよび2軸グリッドは、これら本文記載の前提を調達金利と工期延長年数について換算したものであり、将来の工期・金利を予測するものではない。
■ 限界・留意点
計画データは調査時点の建築確認申請ベースであり、確認申請は一般に開業の1〜2年以上前に行われるため、将来年次の件数・客室数は今後の申請追加により増加する(現時点での確定パイプラインの下限値)。竣工予定日は計画時点の値で、実際の竣工・開業時期とは異なる場合がある。着工年別に見た工期の短縮は、用途構成の変化と打ち切りバイアス(竣工予定2030年以降の長工期案件が観測範囲外に出ること)の影響を受けるため、趨勢として読むことはできない。工期を算出できない11件は集計から除外しており、67件全体の中央値ではない。推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 計画・建設中ホテル案件データ(67件15,015室、工期集計N=56)、推定成約ADR(東京都ビジネスホテル、N=899〜924施設)、工期コスト試算
■ 政府統計・公的データ
- 国土交通省「建築動態統計調査(建築着工統計調査)」 — 計画ホテル案件の建築確認申請情報、構造別建築費坪単価
- e-Stat「建築着工統計調査」
- 国土交通省「国土交通白書」— 建設業の担い手確保と時間外労働上限規制
■ 金利・金融政策
■ 個別案件のプレスリリース・報道