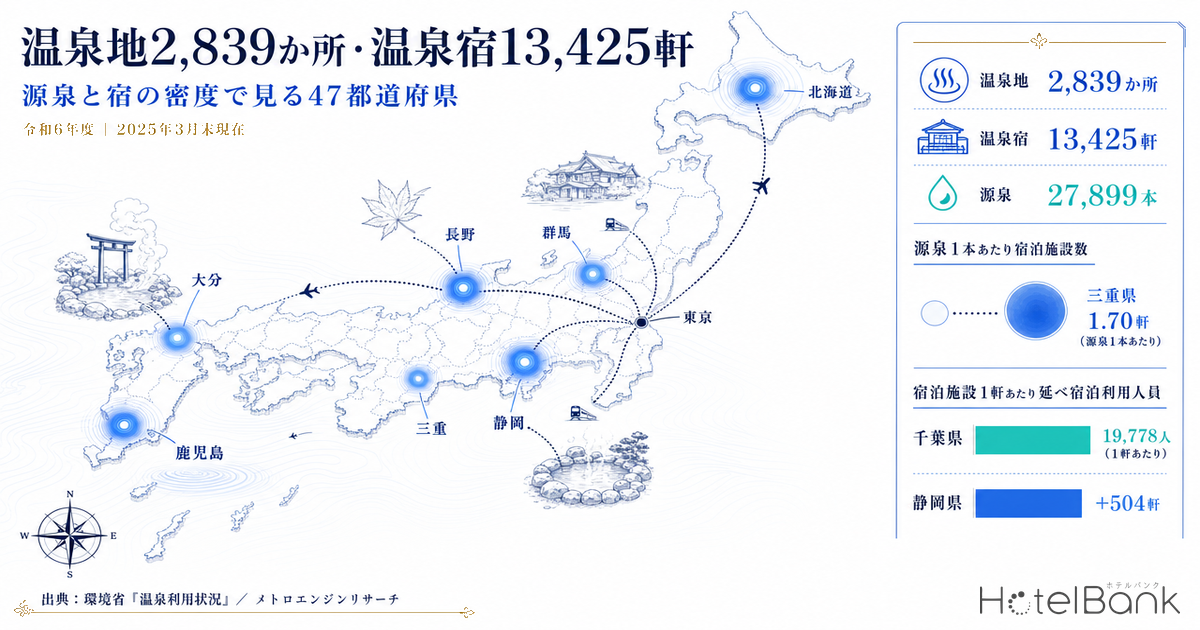
環境省が公表する「温泉利用状況」は、日本の温泉ストックを都道府県単位で数え上げた唯一の全数統計である。最新の令和6年度版(2025年3月末現在)によると、全国の温泉地は2,839か所、源泉総数は27,899本、温泉を利用する宿泊施設は13,425軒だった。温泉地の数は5年で95か所減った一方、宿泊施設は501軒増え、年度延べ宿泊利用人員は7,659万人から1億2,541万人へと1.6倍に伸びている。本稿では公式PDFから都道府県別の数値を起こし、「源泉1本あたり宿泊施設数」「宿泊施設1軒あたり延べ宿泊利用人員」という2つの密度指標で47都道府県を比較したうえで、統計上の温泉宿の数とメトロエンジンリサーチがOTA等で観測している施設数の差を数える。
本記事における指標の定義
- 温泉地数:環境省「温泉利用状況」の定義により、宿泊施設のある場所を計上したもの。日帰り施設のみの場所は含まれない。
- 源泉総数:利用源泉(自噴・動力)と未利用源泉(自噴・動力)の合計。
- 温泉利用の宿泊施設数:温泉を利用している宿泊施設の数。ホテル・旅館・民宿等を含む。
- 年度延べ宿泊利用人員:当該年度に温泉利用の宿泊施設へ宿泊した延べ人数。環境省は「参考数値」と注記している。
- 基準日:令和6年度=2025年3月末現在(延べ宿泊利用人員は2024年4月〜2025年3月の年度合計)。
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- データ出典:環境省「温泉利用状況」(令和2年度〜令和6年度)/メトロエンジンリサーチ
- — 温泉地2,839か所・源泉27,899本・温泉利用の宿泊施設13,425軒(令和6年度・2025年3月末現在)。温泉地は5年で95か所減る一方、宿泊施設は501軒増えた。
- — 1温泉地あたりの宿泊施設数は4.40軒→4.73軒。場所としての温泉地は集約されつつ、残った温泉地に宿泊機能が集まる構図にある。
- — 源泉の約4割(11,032本)は未利用。鹿児島県0.11軒・大分県0.18軒・青森県0.20軒は源泉1本あたり宿泊施設数が全国平均0.48軒を大きく下回り、宿泊機能を載せる余地が大きい。
- — 統計上の温泉宿がOTA等の可視在庫を上回るのは静岡県(+504軒)と大分県(+101軒)。既存施設のオンライン露出に伸びしろがある。
- — 旅館カテゴリの推定成約ADRは9月比で最大+30.5%(石川県)まで秋に立ち上がる。ただし北海道は−3.7%で、秋の繁忙は全国一律ではない。
全国の温泉ストック — 温泉地2,839か所・源泉27,899本・宿泊施設13,425軒
令和6年度(2025年3月末現在)の全国計は、温泉地2,839か所、源泉総数27,899本、温泉利用の宿泊施設13,425軒、収容定員1,324,805人。年度延べ宿泊利用人員は1億2,541万4,300人だった。前年度からの増減は温泉地が−18か所、源泉が−21本と小幅な減少である一方、宿泊施設は+246軒、延べ宿泊利用人員は+470万8,332人と、いずれも増加している。
源泉27,899本の内訳は、現に利用されている源泉が16,868本、未利用源泉が11,032本。つまり源泉のおよそ4割は現在利用されていない状態にある。この未利用分は、湯量・泉質・立地の条件が整えば新たな宿泊機能を載せられる余地でもあり、温泉地の供給ポテンシャルを測るうえで重要な母数になる。もっとも、未利用源泉を宿泊機能に載せられるかは湯量だけで決まらない。自家源泉・引湯・集中管理という権利形態の違いが取得価格と運営自由度をどう変えるかは、源泉は誰のものかで整理している。
| 年度 | 基準日 | 温泉地数 | 源泉総数 | 温泉利用の 宿泊施設数 | 収容定員 | 年度延べ 宿泊利用人員 | 1温泉地あたり 宿泊施設数 |
|---|---|---|---|---|---|---|---|
| 令和2年度 | 2021年3月末 | 2,934 | 27,969 | 12,924 | 1,313,024 | 76,592,711 | 4.40軒 |
| 令和3年度 | 2022年3月末 | 2,894 | 27,915 | 12,909 | 1,316,694 | 78,038,804 | 4.46軒 |
| 令和4年度 | 2023年3月末 | 2,879 | 27,932 | 12,999 | 1,330,203 | 109,857,625 | 4.52軒 |
| 令和5年度 | 2024年3月末 | 2,857 | 27,920 | 13,179 | 1,326,618 | 120,705,968 | 4.61軒 |
| 令和6年度 | 2025年3月末 | 2,839 | 27,899 | 13,425 | 1,324,805 | 125,414,300 | 4.73軒 |
出典:環境省「温泉利用状況」(令和2年度〜令和6年度)よりホテルバンク編集部作成。各年度は当該年度版PDFの公表値。※令和4年度の年度延べ宿泊利用人員は翌年度版で108,872,804人に改訂されている。
出典:環境省「温泉利用状況」よりホテルバンク編集部作成
5年間の動きを整理すると、温泉地数は2,934→2,839か所(−95か所、−3.2%)と一貫して減少する一方、温泉利用の宿泊施設数は12,924→13,425軒(+501軒、+3.9%)と増えている。結果として1温泉地あたりの宿泊施設数は4.40軒から4.73軒へと厚みを増した。場所としての温泉地は集約されつつ、残った温泉地に宿泊機能が集まる構図である。
出典:環境省「温泉利用状況」よりホテルバンク編集部作成
年度延べ宿泊利用人員は令和2年度の7,659万人から令和6年度の1億2,541万人へ、5年で+63.7%。行動制限下だった令和2・3年度からの回復局面を含むとはいえ、直近の令和5年度→令和6年度でも+3.9%と伸びは続いている。宿泊施設1軒あたりに換算すると5,926人から9,342人へ増加しており、1軒が受け止める宿泊需要は5年で1.58倍になった計算になる。
都道府県別ランキング上位15 — 2つの密度指標で見る温泉地の性格
温泉地数の上位は北海道226か所、長野県193か所、新潟県135か所、福島県122か所、青森県120か所と続く。ただし温泉地の数だけでは、その県の温泉が「宿泊事業としてどれだけ機能しているか」は分からない。そこで2つの密度指標を置く。ひとつは源泉1本あたり宿泊施設数(=源泉というインフラが何軒の宿を支えているか)、もうひとつは宿泊施設1軒あたり年度延べ宿泊利用人員(=1軒がどれだけの宿泊需要を受け止めているか)である。
| 順位 | 都道府県 | 温泉地数 | 源泉総数 | うち利用 | うち未利用 | 宿泊施設数 | 年度延べ 宿泊利用人員 | 源泉1本あたり 宿泊施設数 | 1軒あたり 延べ宿泊利用人員 |
|---|---|---|---|---|---|---|---|---|---|
| 1 | 北海道 | 226 | 2,249 | 1,284 | 965 | 740 | 13,579,988 | 0.33軒 | 18,351人 |
| 2 | 長野県 | 193 | 955 | 636 | 319 | 998 | 7,081,036 | 1.05軒 | 7,095人 |
| 3 | 新潟県 | 135 | 536 | 365 | 171 | 490 | 3,539,773 | 0.91軒 | 7,224人 |
| 4 | 福島県 | 122 | 799 | 418 | 381 | 474 | 3,622,686 | 0.59軒 | 7,643人 |
| 5 | 青森県 | 120 | 1,089 | 550 | 539 | 216 | 1,453,144 | 0.20軒 | 6,728人 |
| 6 | 静岡県 | 118 | 2,185 | 1,163 | 1,022 | 2,397 | 10,576,818 | 1.10軒 | 4,413人 |
| 7 | 秋田県 | 104 | 616 | 376 | 240 | 203 | 1,441,551 | 0.33軒 | 7,101人 |
| 8 | 群馬県 | 98 | 459 | 363 | 96 | 631 | 5,925,649 | 1.37軒 | 9,391人 |
| 9 | 千葉県 | 95 | 144 | 141 | 3 | 188 | 3,718,331 | 1.31軒 | 19,778人 |
| 10 | 鹿児島県 | 87 | 2,735 | 1,202 | 1,533 | 311 | 2,136,463 | 0.11軒 | 6,870人 |
| 11 | 岩手県 | 81 | 393 | 226 | 167 | 227 | 1,839,235 | 0.58軒 | 8,102人 |
| 12 | 兵庫県 | 78 | 443 | 262 | 181 | 322 | 4,742,639 | 0.73軒 | 14,729人 |
| 13 | 三重県 | 74 | 214 | 162 | 52 | 363 | 2,788,134 | 1.70軒 | 7,681人 |
| 14 | 山形県 | 67 | 412 | 263 | 149 | 252 | 1,950,757 | 0.61軒 | 7,741人 |
| 15 | 栃木県 | 66 | 633 | 445 | 188 | 414 | 4,296,081 | 0.65軒 | 10,377人 |
| — | 全国計 | 2,839 | 27,899 | 16,868 | 11,032 | 13,425 | 125,414,300 | 0.48軒 | 9,342人 |
出典:環境省「温泉利用状況」(令和6年度)よりホテルバンク編集部作成。※源泉の利用・未利用の内訳合計は原表どおり記載しており、全国計では源泉総数と1本の差がある。
出典:環境省「温泉利用状況」(令和6年度)よりホテルバンク編集部作成(円の大きさ=温泉利用の宿泊施設数)
散布図に置くと、上位15県はおおむね3つのグループに分かれる。
①源泉あたりの宿泊機能が厚い県——三重県は源泉214本に対して宿泊施設363軒で源泉1本あたり1.70軒と全国最高水準。群馬県1.37軒、千葉県1.31軒、静岡県1.10軒、長野県1.05軒が続く。限られた源泉を複数の宿で分け合う、集約度の高い温泉地運営が成立している。
②1軒あたりの集客規模が大きい県——千葉県は宿泊施設1軒あたり19,778人、北海道18,351人、兵庫県14,729人と、全国平均の9,342人を大きく上回る。大型の温泉ホテルが需要を受け止める構造で、収容定員も千葉県53,809人・北海道124,348人と厚い。
③源泉ストックが宿泊機能を上回る県——鹿児島県は源泉2,735本に対して宿泊施設311軒(源泉1本あたり0.11軒)、大分県は源泉5,094本に対して914軒(同0.18軒)、青森県は1,089本に対して216軒(同0.20軒)。全国平均0.48軒の半分以下であり、源泉というインフラに対して宿泊機能を載せる余地が大きいグループといえる。とりわけ鹿児島県は未利用源泉が1,533本と全国最多クラスで、温泉地の伸びしろが数字に表れている。
温泉地は減り、宿は増える — 1温泉地あたりの厚みが増す5年間
ここまでの数字を時系列で重ねると、日本の温泉ストックには一貫した方向性が読み取れる。温泉地(宿泊施設のある場所)は5年で95か所減った。同じ期間に源泉総数は27,969本から27,899本へ70本の減少にとどまり、ほぼ横ばいである。にもかかわらず宿泊施設数は501軒増えた。
| 指標 | 令和2年度 | 令和4年度 | 令和6年度 | 5年間の変化 |
|---|---|---|---|---|
| 1温泉地あたり宿泊施設数 | 4.40軒 | 4.52軒 | 4.73軒 | +0.33軒(+7.4%) |
| 源泉1本あたり宿泊施設数 | 0.462軒 | 0.465軒 | 0.481軒 | +0.019軒(+4.1%) |
| 宿泊施設1軒あたり収容定員 | 101.6人 | 102.3人 | 98.7人 | −2.9人(−2.8%) |
| 宿泊施設1軒あたり延べ宿泊利用人員 | 5,926人 | 8,451人 | 9,342人 | +3,416人(+57.6%) |
出典:環境省「温泉利用状況」(令和2年度・令和4年度・令和6年度)よりホテルバンク編集部算出
注目したいのは、1軒あたり収容定員が101.6人から98.7人へわずかに下がっている点である。宿泊施設数が増えながら平均規模が小さくなっているということは、新たに温泉利用施設としてカウントされているのが比較的小規模な宿である可能性を示す。一方で1軒あたりの延べ宿泊利用人員は+57.6%と大きく伸びており、規模を大きくせずに稼働と回転で需要を受け止める構造へと移っていることがうかがえる。小規模でも温泉という付加価値を持つ宿にとっては、単価設計の自由度が広がる局面といえる。温泉という表記が単価にどれだけ効くかは、都市型ホテルの温浴付帯23.5%でも推定ADRの差として確認できる。
宿泊施設数が増えた背景には、既存施設の温泉利用開始(源泉の新規利用・引湯)や、温泉付き施設の新規開業・リブランドが含まれる。源泉総数がほぼ横ばいのまま利用源泉が16,960本から16,868本へ推移していることを踏まえると、既存の源泉インフラを組み替えながら宿泊機能を積み増している——というのが5年間の全体像に近い。
統計上の温泉宿とOTA等で見える宿の差 — 静岡は504軒、大分は101軒の開き
ここからは公的統計と自社データを突き合わせる。環境省の「温泉利用の宿泊施設数」は温泉を利用している宿だけを数えた全数値であるのに対し、メトロエンジンリサーチがOTA等で価格を観測できる施設数は温泉の有無を問わない全業態の合計である。したがって通常は後者が大きくなる。それにもかかわらず前者が後者を上回る県は、温泉宿という一業態だけでOTA等の可視在庫を超えていることになり、掲載されていない温泉宿のストックが構造的に厚いと読める。
| 都道府県 | 温泉地数 | 温泉利用の 宿泊施設数 (環境省) | OTA等で観測 できた施設数 (全業態・2026年7月) | 差(環境省−観測) | 比率 |
|---|---|---|---|---|---|
| 静岡県 | 118 | 2,397 | 1,893 | +504 | 1.27 |
| 青森県 | 120 | 216 | 262 | -46 | 0.82 |
| 群馬県 | 98 | 631 | 790 | -159 | 0.80 |
| 秋田県 | 104 | 203 | 256 | -53 | 0.79 |
| 福島県 | 122 | 474 | 620 | -146 | 0.77 |
| 新潟県 | 135 | 490 | 722 | -232 | 0.68 |
| 山形県 | 67 | 252 | 374 | -122 | 0.67 |
| 岩手県 | 81 | 227 | 360 | -133 | 0.63 |
| 三重県 | 74 | 363 | 613 | -250 | 0.59 |
| 栃木県 | 66 | 414 | 810 | -396 | 0.51 |
| 長野県 | 193 | 998 | 2,101 | -1,103 | 0.47 |
| 鹿児島県 | 87 | 311 | 770 | -459 | 0.40 |
| 北海道 | 226 | 740 | 2,142 | -1,402 | 0.35 |
| 兵庫県 | 78 | 322 | 1,211 | -889 | 0.27 |
| 千葉県 | 95 | 188 | 1,134 | -946 | 0.17 |
出典:環境省「温泉利用状況」(令和6年度・2025年3月末現在)/メトロエンジンリサーチ(2026年7月にOTA等で価格を観測できた施設数、全業態)よりホテルバンク編集部作成
出典:環境省「温泉利用状況」/メトロエンジンリサーチ よりホテルバンク編集部作成
比率が1.00を超えたのは静岡県(2,397軒 対 1,893軒、差+504軒/比率1.27)と大分県(914軒 対 813軒、差+101軒/比率1.12)の2県だった。静岡県は温泉地118か所・源泉2,185本という全国有数のストックを持ち、熱海・伊東・伊豆半島に小規模な旅館・民宿が濃密に分布する。大分県は源泉5,094本と全国の18%を占める最大の温泉県で、別府・由布院を中心に温泉宿が集積している。いずれも温泉宿の裾野がOTA等の可視在庫より広い県といえる。
比率0.7以上には青森県0.82、群馬県0.80、秋田県0.79、福島県0.77が並ぶ。これらの県では、OTA等で観測できる宿泊施設のうち相当部分が温泉宿である計算になり、県全体の宿泊供給が温泉に強く依存した構造であることを示している。逆に千葉県0.17、山梨県0.18、兵庫県0.27、北海道0.35は、温泉宿以外の宿泊供給(都市型ホテル、リゾートホテル、コンドミニアム等)が厚い。
この差分は「掲載されていない宿がある」という事実の指摘にとどまらない。温泉地としての集客資産は統計上のストックの大きさに支えられている一方、オンラインで比較・予約できる在庫はその一部である。掲載チャネルを持たない温泉宿が多い県ほど、既存施設のオンライン化と、可視化された市場での単価設計に伸びしろがあると読むことができる。とくに静岡県・大分県のように差が大きい県では、地域全体の露出量が増えることで温泉地としての検索需要そのものを押し上げる余地も見込める。
※両者は母集団の定義が異なる(環境省=温泉利用施設のみの全数、当社=温泉の有無を問わない全業態のうち当該月にOTA等で価格を観測できた施設)。比率は施設の一対一対応を示すものではなく、県ごとの供給構造の違いを測る目安として用いている。
秋の温泉需要期に向けて — 旅館単価は9月から11月に最大30%上がる
ここまでのストック分析を、これから迎える秋の需要期に接続する。メトロエンジンリサーチの旅館カテゴリ推定成約ADRを見ると、温泉地を抱える県の多くで9月から11月にかけて明確な単価の立ち上がりがある。2025年の実績(確定値)で9月と11月を比べると、石川県+30.5%、青森県+29.3%、福島県+24.9%、山梨県+22.6%、山形県+22.3%と、20%を超える県が並ぶ。主要温泉地の秋の実勢価格を前年比で追った秋の温泉地・旅館価格2026も、箱根・草津・由布院の具体的な水準を押さえるうえで参考になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(大分県・旅館カテゴリ。推定成約ADRの母数は月により変動し N=246〜323施設/月。確定値の月は N=296〜323、2026年8月以降の推定値の月は掲載スナップショットの母数が縮み N=246〜314)
源泉数日本一の大分県を例にとると、旅館カテゴリの推定成約ADRは2025年9月の約¥17,100から11月に約¥19,800、12月には約¥21,500へと上昇した。9月比で+25.8%である。同じ形は2024年にも見られ、年間のピークは秋から初冬にかけて訪れる。紅葉、味覚、そして気温低下による温泉そのものの訴求力上昇が重なる時期であり、温泉宿にとっては年間で最も価格弾力性が働きやすい局面といえる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(各県・旅館カテゴリ、2025年実績。N=72〜501施設/県)
興味深いのは北海道だけが−3.7%と逆の動きを示す点である。北海道の旅館単価のピークは冬(1月〜2月)と夏(8月)にあり、秋は端境期にあたる。「秋=温泉の繁忙期」は全国一律ではなく、県ごとの需要カレンダーに従う——これは供給側が価格戦略を組むうえで押さえておきたい前提になる。
ストック側の数字と重ねると、供給側の含意は次のように整理できる。第一に、源泉1本あたりの宿泊施設数が全国平均を下回る鹿児島県(0.11軒)・大分県(0.18軒)・青森県(0.20軒)・秋田県(0.33軒)といった県では、源泉というインフラに対して宿泊機能を載せる余地が残っている。第二に、これらの県のうち青森県(秋の単価上昇+29.3%)、福島県(+24.9%)、山形県(+22.3%)、秋田県(+14.0%)は秋の需要期に明確な単価上昇が観測されており、供給を増やしても単価が受け止められる時間帯が存在する。第三に、静岡県・大分県のように統計上の温泉宿がOTA等の可視在庫を上回る県では、既存施設のオンライン露出を高めることが、新規開発を伴わずに秋の需要を取り込む最短経路になりうる。
宿向け:このテーマに効くプラン名のヒント
旅館 × 温泉で公開されているプラン名(N=385)に多い訴求要素 ——
温泉露天 90%会席コース 28%2食付 25%素泊まり 23%朝食付 20%ビュッフェ 11%貸切風呂 9%
実際の名前の例(匿名化):
- 【5%OFF+ポイント2倍】【大型セール】★オンライン決済限定★【手作り朝食バイキング付/天然温泉大浴場完備】
- 【冬の釣りと温泉旅:期間限定】名物「淡路島3年とらふぐ会席」夕食はお部屋・朝食はバイキング
- 【5%OFF】【大型セール】別邸【美悠】温泉露天風呂付きスイート/夕食:基本懐石/朝食:和定食<部屋食>
※公開プラン名の集計にもとづく傾向で、命名が販売を生む因果を示すものではありません。市場×命名の深掘りは命名ベンチマーク/イベント記事をご参照ください。
⚠ 将来日程のADRに関する注意:本記事のADRのうち2026年8月以降の月は、調査時点でOTA等に掲載されている販売価格から推定した値であり、チェックイン日に近づくにつれて変動します。確定値(2026年7月以前)とは基準が異なるため、両者を直接比較した前年同月比は算出していません。
まとめ
令和6年度(2025年3月末現在)の温泉ストックは、温泉地2,839か所・源泉27,899本・温泉利用の宿泊施設13,425軒・年度延べ宿泊利用人員1億2,541万人。温泉地は5年で95か所減った一方、宿泊施設は501軒増え、1温泉地あたりの宿泊施設数は4.40軒から4.73軒へ厚みを増した。宿泊施設1軒あたりの延べ宿泊利用人員は5,926人から9,342人へと1.58倍になっている。
密度指標で見ると、三重県(源泉1本あたり1.70軒)や群馬県(1.37軒)のように限られた源泉に宿泊機能が集積した県がある一方、鹿児島県(0.11軒)・大分県(0.18軒)・青森県(0.20軒)のように源泉ストックに対して宿泊機能を載せる余地が大きい県もある。統計上の温泉宿とOTA等で観測できる施設数の比較では、静岡県(差+504軒)と大分県(差+101軒)で温泉宿の裾野が可視在庫を上回っていた。
秋の需要期には旅館カテゴリの推定成約ADRが9月比で最大+30.5%(石川県)まで立ち上がる。源泉ストックの余力と秋の単価上昇が重なる県は、供給側にとって取り組みがいのある時間帯を持っている。数字はいずれも「これから積める」方向を指している。
あわせて読みたい
- 旅館業98,338施設、客室が純減した県は30 — 許可7,720件・廃止2,817件のネット供給
- ズワイガニ解禁11月6日で宿単価3.2倍 — 日本海6県・港町別の11〜1月データ
- 立山黒部の紅葉期2026、宿の受け皿は富山市街8,519室 — 立山駅10km圏は542室
- 栃木のホテル単価、市町で3.6倍差 — 那須2.0万円と宇都宮7,300円の4層構造
- 秋祭りが埋めるのは何泊か — 川越1泊・京都1泊・佐賀7泊、2026年10月の在庫比較
- 源泉は誰のものか — 自家源泉・引湯・集中管理で分かれる旅館取得のバリュエーション
- 秋の温泉地・旅館価格2026 — 箱根・草津・由布院を前年比で読む紅葉シーズンの実勢
- 都市型ホテルの温浴付帯23.5% — 温泉表記ありは推定ADR+54%、東京は9.7%に伸びしろ
- 入湯税150円が動き出した — 会津若松350円・伊豆300円、温泉地に生まれる再整備の原資
参考資料・出典一覧
- 環境省「温泉利用状況等について(温泉の保護と利用)」 — 都道府県別温泉利用状況の一次資料ページ
- 環境省「令和6年度温泉利用状況」(令和7年3月末現在・PDF)
- 環境省「令和5年度温泉利用状況」(令和6年3月末現在・PDF)
- 環境省「令和4年度温泉利用状況」(令和5年3月末現在・PDF)
- 環境省「令和3年度温泉利用状況」(令和4年3月末現在・PDF) — 令和2年度計を併載
- 観光経済新聞「【にっぽんの温泉特集】最新の『温泉利用状況』 温泉地数は2839カ所 前年から18カ所減少」
- メトロエンジンリサーチ — 旅館カテゴリの推定成約ADR(都道府県別月次)、OTA等で価格を観測できた施設数(都道府県別・2026年7月)、公開プラン名の集計
■ データソース
温泉地数・源泉総数・利用/未利用源泉数・温泉利用の宿泊施設数・収容定員・年度延べ宿泊利用人員は、環境省「温泉利用状況」の令和3〜6年度版PDFから都道府県別の原表数値を抽出したもの(令和2年度計は令和3年度版に併載)。旅館カテゴリの推定成約ADRおよびOTA等で価格を観測できた施設数は、メトロエンジンリサーチの月次集計を用いた。
■ 試算前提
2つの密度指標は原表の実数から算出した。源泉1本あたり宿泊施設数=温泉利用の宿泊施設数÷源泉総数(利用・未利用の合計)。宿泊施設1軒あたり年度延べ宿泊利用人員=年度延べ宿泊利用人員÷温泉利用の宿泊施設数。年度基準日は令和6年度=2025年3月末現在(延べ宿泊利用人員は2024年4月〜2025年3月の年度合計)。秋の単価変化率は各県・旅館カテゴリの2025年9月と11月の推定成約ADRの比で、いずれも確定値の月どうしを比較している。
■ 限界・留意点
環境省統計と当社観測値は母集団の定義が異なる(前者=温泉利用施設のみの全数、後者=温泉の有無を問わない全業態のうち当該月に価格を観測できた施設)。両者の比率は施設の一対一対応ではなく、県ごとの供給構造の違いを測る目安である。年度延べ宿泊利用人員は環境省が「参考数値」と注記しており、令和4年度値は翌年度版で改訂されている。源泉の利用・未利用の内訳合計は原表どおり記載しているため、全国計では源泉総数と1本の差がある。推定成約ADRは推定値であり各施設の実際の成約価格・会計数値とは異なる。2026年8月以降の月は調査時点の掲載水準に基づく推定で、確定値とは基準が異なるため直接比較していない。