ホテル供給の話は、ほとんどが「足し算」で語られてきた。今年は何軒開業する、何室増える、どのエリアに供給圧がかかる——。しかし市場に存在する客室の総数は、開業だけでは決まらない。同じ年に、廃業・用途転換・承継断念によって市場から退出する施設がある。増えた分から減った分を引いた「ネット供給」こそが、既存ストックの希少性を決める。
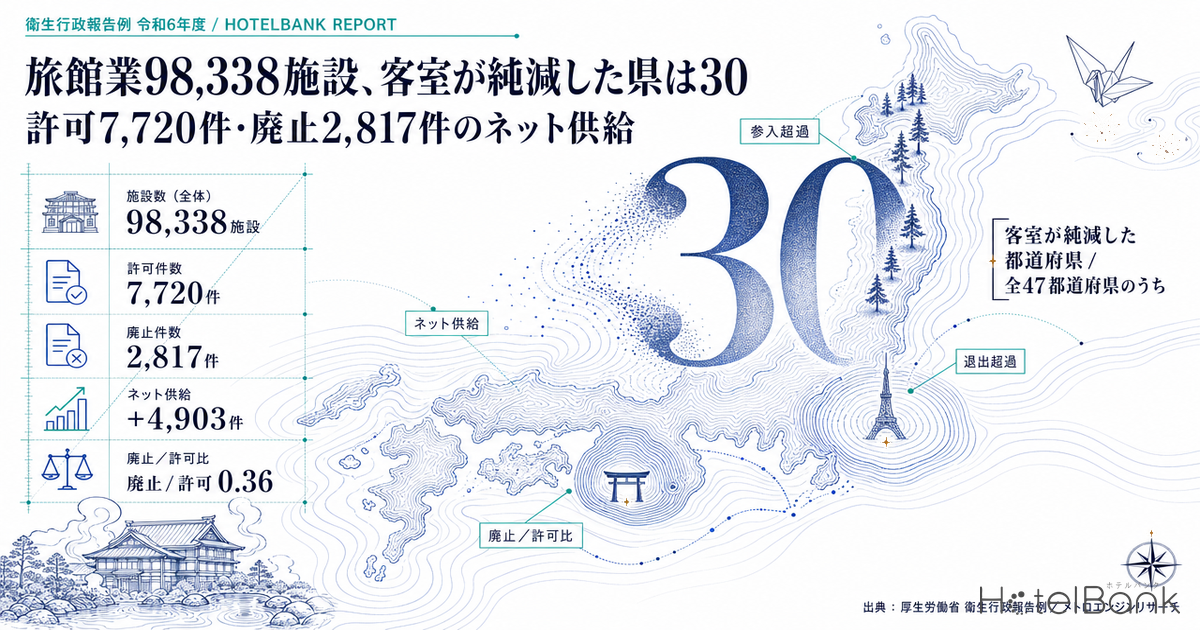
厚生労働省「衛生行政報告例」は、この引き算を数えられる唯一の全数統計である。令和6年度(2024年度)末の旅館業施設数は98,338施設。同年度中に新たに7,720件の営業許可が下り、2,817件が営業を廃止した。ネットは+4,903件。許可1件に対して廃止は0.36件——5年前は0.96件だった。本稿は、この「減る側」を都道府県別に同じ精度で数え、投資判断に翻訳する。
本記事における指標の定義
- 旅館業の施設数・客室数:厚生労働省「衛生行政報告例」に基づく、旅館業法上の営業許可ベースの数値。各年度末(3月31日)現在。旅館・ホテル営業・簡易宿所営業・下宿営業の3区分の合計を「旅館業 計」と呼ぶ。客室数が公表されているのは旅館・ホテル営業のみ。
- 営業許可件数・営業廃止件数:同統計の年度中フロー。同統計では3区分を合算した旅館業全体の件数として公表されており、区分別の内訳は公表されていない。区分別の増減は年度末ストックの差分から算出している。
- ネット供給:営業許可件数 − 営業廃止件数。本記事の独自の呼称で、統計上の公表値ではない。
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- データ出典:厚生労働省「衛生行政報告例」/メトロエンジンリサーチ&コンサルティング
- — ネット+4,903件(許可7,720件−廃止2,817件)。廃止/許可比は令和2年度の0.96から0.36へ。反転は許可増より廃止の45%減が効いている。
- — 施設数は+3.7%に対し客室数は+0.3%。1施設あたり34.8室→33.7室。増えているのは軒数であって室数ではない。
- — 客室ベースでは30県が純減(−11,229室)、増加は17都道府県(+16,467室)に集中。件数だけを見ると供給圧を安全側に読み違える。
- — 営業許可98,338施設に対しOTA掲載を確認できるのは27,162施設(施設ベース27.6%・客室ベース71.1%)。差の大半は小規模施設である。
- — 廃止/許可比とADR前年同期比の相関は−0.24(N=24)。供給が減った県で単価が上がるという関係は数字の上では確認できない。
既刊は「増える側」だけを数えてきた — 本稿の位置づけ
HotelBankがこれまで公開してきた供給系の記事は、いずれも増加側の計測である。新規開業ホテルの供給圧ランキング2026-2027は既存ストック比で新規供給を測り、主要20商圏の15年供給曲線は客室ストックの積み上がりを追った。県別の宿泊供給は分母で入れ替わるは分母の取り方を論じたが、やはり「いま何室あるか」の話だった。
減る側を扱った記事もあるが、対象が異なる。ゼロゼロ融資×旅館倒産89件は倒産という財務イベントを主題にしている。一方、営業許可の廃止2,817件のうち倒産に至るケースは一部にすぎない。大半は自主的な廃業、承継の断念、住宅・介護施設等への用途転換、あるいは営業種別の切り替えである。母集団が別物であり、本稿は倒産統計では捉えられない退出の全体像を扱う。
もうひとつ強調しておきたい。本稿は廃業を「失敗」として描かない。承継・転用・集約は市場の新陳代謝であり、投資家にとってはむしろ取得機会と希少性の源泉である。数えるのは事実であり、評価ではない。
許可7,720件・廃止2,817件 — 5年でひっくり返った収支
まず全国の流量を見る。令和2年度(2020年度)は許可5,365件に対して廃止5,130件、ネットはわずか+235件だった。市場に入る施設と出る施設がほぼ拮抗していた状態である。そこから廃止は5年連続で減り続け、許可は令和4年度を底に増加に転じた。令和6年度は許可7,720件・廃止2,817件、ネット+4,903件。5年間で収支が完全に逆転している。
注意深く読むべきは、この反転が「許可が増えた」ことより「廃止が減った」ことによって起きている点である。許可は5,365件→7,720件で1.44倍だが、廃止は5,130件→2,817件へ45%減った。コロナ期に集中した退出が一巡し、残った事業者が事業を継続できる需要環境になったと読める。裏を返せば、退出のペースは今後再び上がりうる。廃止の減少は構造ではなく循環である可能性を、投資家は織り込んでおいたほうがよい。
| 年度 | 営業許可 | 営業廃止 | ネット | 廃止/許可 | 旅館業 計(年度末) |
|---|---|---|---|---|---|
| 令和2年度(2020) | 5,365 | 5,130 | +235 | 0.96 | 89,159 |
| 令和3年度(2021) | 4,391 | 3,898 | +493 | 0.89 | 89,715 |
| 令和4年度(2022) | 4,739 | 3,751 | +988 | 0.79 | 90,705 |
| 令和5年度(2023) | 6,514 | 3,528 | +2,986 | 0.54 | 93,475 |
| 令和6年度(2024) | 7,720 | 2,817 | +4,903 | 0.36 | 98,338 |
施設は+3.7%、客室は+0.3% — 増えているのは「軒数」であって「室数」ではない
ここが本稿の核心である。令和6年度末の旅館・ホテル営業は52,946施設で前年度比+1,908施設(+3.7%)。ところが客室数は1,782,232室で+5,238室、伸び率にして+0.3%にとどまる。1施設あたり客室数は34.8室から33.7室へ低下した。
この乖離は制度に由来する。平成30年6月15日施行の改正旅館業法により、「ホテル営業」(最低10室)と「旅館営業」(最低5室)の営業種別が「旅館・ホテル営業」に統合され、最低客室数の基準そのものが撤廃された。1室からでも旅館・ホテル営業の許可が取得できる。町家一棟貸し、小規模ヴィラ、区分所有型の宿——従来なら簡易宿所か、そもそも制度の外にあった小規模在庫が、いま「旅館・ホテル営業」として統計に載っている。
長期で見ると構造がはっきりする。旅館・ホテル営業の施設数は1980年度の85,265施設をピークに減り続け、2017年度に49,024施設で底を打った。一方で客室数は増え続け、令和6年度の1,782,232室は統計上の既往最高である。1980年度の1,142,137室の1.56倍。施設が3分の2近く減りながら客室は1.5倍になった——これが「大型化」の40年だった。
その大型化が、直近2年で止まった。1施設あたり客室数は令和4年度の35.2室をピークに、34.8室(令和5年度)、33.7室(令和6年度)と2年続けて下がっている。市場に入ってくる新しい在庫の平均サイズが小さくなっているということだ。開発投資の観点では、軒数のカウントだけを見て「供給過多」と判断すると実態を見誤る。客室ベースで数え直す必要がある。
都道府県別の許可と廃止 — 45度線の下と上
フローを都道府県に分解する。横軸に営業許可件数、縦軸に営業廃止件数を取り、45度線(許可=廃止、ネットゼロ)を引いた。線より下は参入超過、上は退出超過である。
45度線の上、すなわち廃止が許可を上回った県は9つある。福島県(許可45・廃止101)、岩手県(19・49)、徳島県(36・56)、青森県(49・66)、富山県(21・26)、山形県(21・24)、三重県(77・83)、和歌山県(136・144)、奈良県(52・53)。東北と紀伊半島に偏っている。
逆側の極には東京都がある。許可1,589件に対して廃止113件、ネット+1,476件。全国のネット増(+4,903件)の30.1%を東京都だけで説明する。次いで沖縄県(524・57、ネット+467)、北海道(525・209、+316)、静岡県(321・102、+219)、山梨県(257・41、+216)と続く。
客室で数え直すと30県が純減 — 全国の増加は17県に集中している
件数から客室に単位を変えると、風景が変わる。旅館・ホテル営業の客室数を前年度と比較すると、増えたのは17都道府県(合計+16,467室)、減ったのは30県(合計−11,229室)である。差し引き+5,238室が全国の純増分だが、その内訳は全国的な増加ではなく、17の市場への集中である。
増加側の顔ぶれは、件数ベースとは一致しない。客室増の最大は大阪府で+5,463室、施設数はわずか+70施設である。1施設あたり78室——大型のホテル開発が効いている。次が東京都の+4,189室だが、施設数は+1,436施設。増加分を割ると1施設あたり2.9室にしかならない。同じ「参入が多い市場」でも、大阪と東京では入ってくる在庫の形が全く違う。この東京の供給が23区のどこに厚く積み上がっているかは、東京23区ホテル供給圧2026が既存ストック比で区別に測っている。
沖縄県も東京型である。施設+460に対して客室+1,295室、1施設あたり2.8室。宮崎県は逆に施設+1で客室+1,296室と、単一の大型案件が数字を作っている。件数ランキングだけを見て市場を比較すると、この差が消えてしまう。
減少側で目を引くのは千葉県だ。施設数は−6にすぎないのに客室は−2,421室。大型施設の退出が客室ストックを一気に削っている。熊本県(施設−27・客室−1,971室)、大分県(−9・−1,654室)も同様の構図である。1件の廃止が数百室を持ち去る市場では、件数ベースのネット供給は安全側に見えすぎる。
長野県は対照的だ。施設は+78と増えているのに客室は−391室。小規模施設の参入と中規模施設の退出が同時に進み、軒数は増えて室数は減った。既存ストックを保有する立場からは、競合の「数」は増えても「収容力」は減っているという状態である。
都道府県別 ネット供給一覧(令和6年度)
| 都道府県 | 営業許可 | 営業廃止 | ネット(件) | Δ旅館・ホテル施設 | Δ簡易宿所施設 | Δ客室数 | 客室数(年度末) | 旅館業 計 |
|---|---|---|---|---|---|---|---|---|
| 東京都 | 1,589 | 113 | +1,476 | +1,436 | +39 | +4,189 | 212,888 | 7,122 |
| 沖縄県 | 524 | 57 | +467 | +460 | +5 | +1,295 | 67,747 | 7,612 |
| 北海道 | 525 | 209 | +316 | +29 | +285 | +645 | 122,333 | 6,357 |
| 静岡県 | 321 | 102 | +219 | -3 | +223 | +25 | 68,174 | 4,556 |
| 山梨県 | 257 | 41 | +216 | -3 | +215 | -15 | 27,243 | 3,412 |
| 長野県 | 452 | 244 | +208 | +78 | +130 | -391 | 63,280 | 7,022 |
| 京都府 | 291 | 101 | +190 | -9 | +195 | -188 | 50,075 | 4,657 |
| 千葉県 | 251 | 79 | +172 | -6 | +178 | -2,421 | 59,041 | 2,767 |
| 栃木県 | 193 | 37 | +156 | +12 | +144 | -132 | 36,556 | 2,317 |
| 福岡県 | 200 | 47 | +153 | +116 | +37 | +438 | 64,550 | 1,716 |
| 鹿児島県 | 213 | 61 | +152 | +5 | +147 | -733 | 27,134 | 2,480 |
| 香川県 | 160 | 15 | +145 | +4 | +141 | +249 | 13,926 | 1,144 |
| 神奈川県 | 201 | 65 | +136 | +11 | +125 | -68 | 58,662 | 2,428 |
| 岐阜県 | 133 | 29 | +104 | -3 | +107 | +241 | 26,692 | 1,913 |
| 大阪府 | 155 | 60 | +95 | +70 | +26 | +5,463 | 128,519 | 2,425 |
| 岡山県 | 96 | 12 | +84 | +45 | +39 | +588 | 22,170 | 1,145 |
| 熊本県 | 145 | 64 | +81 | -27 | +91 | -1,971 | 26,969 | 1,816 |
| 広島県 | 120 | 41 | +79 | +22 | +57 | +511 | 33,151 | 1,482 |
| 兵庫県 | 151 | 83 | +68 | -19 | +90 | -45 | 46,733 | 2,421 |
| 長崎県 | 110 | 46 | +64 | -34 | +98 | +670 | 22,815 | 2,065 |
| 群馬県 | 107 | 50 | +57 | -4 | +63 | -1 | 29,680 | 2,047 |
| 島根県 | 72 | 17 | +55 | +2 | +53 | -32 | 10,921 | 890 |
| 滋賀県 | 94 | 44 | +50 | -8 | +59 | +76 | 15,319 | 1,018 |
| 石川県 | 85 | 38 | +47 | -12 | +57 | -291 | 29,201 | 1,535 |
| 新潟県 | 108 | 66 | +42 | +9 | +32 | -169 | 43,524 | 2,215 |
| 宮崎県 | 58 | 17 | +41 | +1 | +39 | +1,296 | 16,971 | 938 |
| 茨城県 | 60 | 30 | +30 | +2 | +27 | +350 | 28,727 | 1,165 |
| 愛知県 | 75 | 51 | +24 | +12 | +11 | -140 | 68,339 | 1,380 |
| 愛媛県 | 56 | 35 | +21 | -6 | +27 | +200 | 17,664 | 950 |
| 埼玉県 | 44 | 24 | +20 | +9 | +12 | +86 | 26,762 | 846 |
| 福井県 | 78 | 58 | +20 | -15 | +36 | -142 | 15,746 | 1,421 |
| 山口県 | 56 | 40 | +16 | -23 | +39 | -320 | 17,499 | 797 |
| 高知県 | 47 | 31 | +16 | -5 | +21 | -139 | 10,017 | 830 |
| 秋田県 | 30 | 22 | +8 | -6 | +17 | -64 | 15,302 | 817 |
| 鳥取県 | 29 | 21 | +8 | -2 | +9 | -36 | 9,682 | 772 |
| 佐賀県 | 23 | 16 | +7 | -2 | +9 | -53 | 9,389 | 524 |
| 大分県 | 100 | 96 | +4 | -9 | +20 | -1,654 | 23,590 | 1,993 |
| 宮城県 | 55 | 53 | +2 | -22 | +26 | -396 | 33,423 | 1,016 |
| 奈良県 | 52 | 53 | -1 | +1 | -2 | -7 | 10,426 | 789 |
| 山形県 | 21 | 24 | -3 | -10 | +9 | -241 | 18,918 | 1,007 |
| 富山県 | 21 | 26 | -5 | -9 | +4 | +145 | 15,216 | 586 |
| 三重県 | 77 | 83 | -6 | -17 | +11 | -568 | 30,013 | 1,564 |
| 和歌山県 | 136 | 144 | -8 | -60 | +51 | -206 | 16,665 | 1,458 |
| 青森県 | 49 | 66 | -17 | -1 | -14 | -15 | 19,137 | 1,055 |
| 徳島県 | 36 | 56 | -20 | -31 | +11 | -259 | 9,438 | 721 |
| 岩手県 | 19 | 49 | -30 | -30 | +0 | -304 | 20,836 | 1,012 |
| 福島県 | 45 | 101 | -56 | -40 | -7 | -228 | 41,169 | 2,135 |
許可98,338施設に対し、販売が確認できるのは27,162施設 — 定義差そのものを読む
ここで社内データと突き合わせる。メトロエンジンリサーチが2026年時点で追跡する国内施設のうち、OTA上で稼働が確認できるのは27,162施設・1,267,377室である。一方、営業許可ベースの旅館業は98,338施設、うち旅館・ホテル営業の客室は1,782,232室。
両者は母集団の定義が違う。どちらかが正しいという話ではない。差そのものが分析材料になる。
| 観点 | 営業許可ベース | OTA掲載ベース |
|---|---|---|
| 出典 | 衛生行政報告例 | メトロエンジンリサーチ |
| 時点 | 2025年3月末 | 2026年 |
| 施設数 | 98,338 | 27,162 |
| 客室数 | 1,782,232 | 1,267,377 |
| 施設ベース比率 | 100% | 27.6% |
| 客室ベース比率 | 100% | 71.1% |
施設ベースでは3割弱しか重ならないのに、客室ベースでは7割が重なる。つまり統計に載っていて市場で売られていない施設は、その大半が小規模である。理由は複数ありうる。許可は保持しているが通年では販売していない施設、季節営業のみの施設、企業や団体の保養所として運営され一般販売しない施設、下宿営業のように性質上OTAに載らない施設、そしてオンライン販売チャネルを使わず電話・直販のみで営業する小規模旅館。どれか一つに帰することはできない。
投資実務への含意は明確だ。エリアの競合客室数を「OTAに出ている在庫」だけで測ると、客室ベースで3割弱を取りこぼす。逆に許可統計だけを見て競合数を数えると、実際には市場に出てこない在庫を競合としてカウントしてしまう。両方を持って初めて、競合環境の上限と下限が挟める。
なお、社内データ側の新規開業は2026年で1,252件を確認しているが、これはOTA掲載が確認できた時点でのカウントであり、掲載は開業の数ヶ月前からしか出ない。直近以降の月は今後の掲載反映により増加する。カテゴリ別では貸別荘が596件と最も多く、都道府県別では北海道120件、沖縄県82件、静岡県76件、東京都75件、京都府67件、長野県55件の順。小規模・分散型の在庫が新規供給の主流になっているという点で、営業許可統計が示す1施設あたり客室数の低下と方向は一致している。
廃止が多い県で単価は伸びていないのか — 相関は弱い
退出超過の県では既存ストックの希少性が上がり、単価が押し上げられる——理屈としてはありうる。実際にそうなっているかを確認した。24都道府県について、直近12ヶ月(2025年8月〜2026年7月)と前年同期の推定成約ADRを比較し、令和6年度の「廃止/許可」比と並べた。
相関係数は−0.24(N=24)。符号は「廃止が多い県ほどADRの伸びが小さい」方向だが、係数の絶対値は小さく、説明力はほとんどない。群で平均しても、退出超過群(廃止/許可≥1.0、9県)が+5.0%、参入超過群(同0.40以下、12県)が+6.1%と、差は1.1ポイントにとどまる。
つまり供給が減った県で単価が上がる、という関係は数字の上では確認できない。むしろ参入が集中している県のほうがADRの伸びは大きい。沖縄県(+14.5%、廃止/許可0.11)、福岡県(+10.9%、0.23)、北海道(+9.8%、0.40)——需要が伸びている市場に供給が集まり、同時に単価も伸びている、という順序のほうが素直に読める。
廃止/許可比が高い側でも、宮城県(0.96)+9.2%、山形県(1.14)+8.2%、青森県(1.35)+7.4%と高い伸びを示す県がある。廃止の多さは単価の弱さと直結しない。この節の結論は「相関は弱く、因果を読み取るべきではない」である。供給の増減とADRは、いずれも需要という第三の変数に引かれて動いている可能性が高い。
| 都道府県 | 営業許可 | 営業廃止 | 廃止/許可 | ADR 前年同期 | ADR 直近12ヶ月 | 前年同期比 | 対象施設数(中央値) |
|---|---|---|---|---|---|---|---|
| 岩手県 | 19 | 49 | 2.58 | ¥6,961 | ¥7,204 | +3.5% | 253 |
| 福島県 | 45 | 101 | 2.24 | ¥7,320 | ¥7,513 | +2.6% | 444 |
| 徳島県 | 36 | 56 | 1.56 | ¥6,049 | ¥6,456 | +6.7% | 141 |
| 青森県 | 49 | 66 | 1.35 | ¥7,296 | ¥7,838 | +7.4% | 184 |
| 富山県 | 21 | 26 | 1.24 | ¥7,378 | ¥7,569 | +2.6% | 161 |
| 山形県 | 21 | 24 | 1.14 | ¥8,952 | ¥9,687 | +8.2% | 294 |
| 三重県 | 77 | 83 | 1.08 | ¥11,346 | ¥11,712 | +3.2% | 372 |
| 和歌山県 | 136 | 144 | 1.06 | ¥9,190 | ¥9,720 | +5.8% | 223 |
| 奈良県 | 52 | 53 | 1.02 | ¥12,641 | ¥13,277 | +5.0% | 136 |
| 宮城県 | 55 | 53 | 0.96 | ¥8,467 | ¥9,249 | +9.2% | 294 |
| 大分県 | 100 | 96 | 0.96 | ¥14,332 | ¥14,909 | +4.0% | 457 |
| 長野県 | 452 | 244 | 0.54 | ¥11,087 | ¥12,082 | +9.0% | 836 |
| 北海道 | 525 | 209 | 0.40 | ¥9,235 | ¥10,137 | +9.8% | 918 |
| 大阪府 | 155 | 60 | 0.39 | ¥10,718 | ¥10,724 | +0.1% | 646 |
| 京都府 | 291 | 101 | 0.35 | ¥15,869 | ¥16,570 | +4.4% | 585 |
| 静岡県 | 321 | 102 | 0.32 | ¥12,878 | ¥13,558 | +5.3% | 851 |
| 千葉県 | 251 | 79 | 0.32 | ¥9,634 | ¥10,186 | +5.7% | 422 |
| 鹿児島県 | 213 | 61 | 0.29 | ¥6,655 | ¥6,848 | +2.9% | 314 |
| 福岡県 | 200 | 47 | 0.23 | ¥10,622 | ¥11,781 | +10.9% | 460 |
| 栃木県 | 193 | 37 | 0.19 | ¥10,780 | ¥10,594 | -1.7% | 401 |
| 山梨県 | 257 | 41 | 0.16 | ¥11,067 | ¥11,774 | +6.4% | 297 |
| 沖縄県 | 524 | 57 | 0.11 | ¥10,301 | ¥11,793 | +14.5% | 495 |
| 香川県 | 160 | 15 | 0.09 | ¥7,539 | ¥8,140 | +8.0% | 155 |
| 東京都 | 1,589 | 113 | 0.07 | ¥13,651 | ¥14,631 | +7.2% | 1144 |
取得・開発の判断軸に翻訳する
ここまでの数字を、意思決定の言葉に置き換える。ネット供給は「市場の温度」ではなく「既存ストックの相対価値がどちらに動いているか」を示す指標である。
① 客室が純減した30県 — 希少性が積み上がる市場
千葉県−2,421室、熊本県−1,971室、大分県−1,654室のように、少数の大型施設の退出で客室ストックが削られている市場。既存物件を保有・取得する側から見れば、供給側から競合が減っている状態である。ただし需要も同時に縮小していないかを、稼働と単価で必ず併読する必要がある。
② 参入超過だが小型中心の市場 — 競合の「形」を見る
東京都は施設+1,436に対し客室+4,189室、沖縄県は+460施設に対し+1,295室。いずれも増加分の1施設あたりは3室前後。中〜大型のホテルにとって直接の競合になるとは限らず、むしろ多人数・長期滞在需要を吸う別レイヤーの在庫が厚くなっている。競合数ではなく客室規模帯で競合を定義し直すべき市場である。
③ 大阪型 — 客室ベースで供給圧が立つ市場
大阪府は施設+70で客室+5,463室。1施設あたり78室と、従来型の中〜大型ホテル開発が続いている。この形の市場では新規供給が既存ストックと同じ需要層を取りに来るため、客室ベースの供給圧を既存ストック比で測る従来の手法が有効である。
実務上のチェック順序としては、(1) 対象エリアの客室ベース増減の符号、(2) その増減が何施設で起きたか(1件あたりの室数)、(3) 許可ベースとOTA掲載ベースの乖離幅、の3点を押さえると、供給環境の解像度が一段上がる。件数だけ、あるいは新規開業だけを見ていると、いずれも見落とす。
もうひとつ。廃止2,817件という水準は、令和2年度の5,130件から45%減った「低い」水準である。事業承継の期限、施設の老朽化、経営者の高齢化といった構造要因が消えたわけではない。相続税路線価が迫る宿の資本再編で触れたように、承継コストと収益力の分岐は今後も続く。2026年に閉館した宿の事例が示すとおり、退出は個別の事情で起きる。ネット供給が現在プラスであることは、将来もプラスであることを保証しない。
ネット供給の感度 — 許可と廃止のどちらが効くか
本稿の実測値はネット+4,903件だが、これは「廃止2,817件」という直近5年で最も低い退出水準を前提にした一点である。退出が循環的に戻った場合に何が起きるかを、記事中の実績値のみを入力として機械的に置き換えた。予測ではなく、前提を明示した感度分析である。
| シナリオ | 営業許可 | 営業廃止 | ネット供給 | 廃止/許可 | 前提 |
|---|---|---|---|---|---|
| 悲観 | 6,514 | 5,130 | +1,384 | 0.79 | 許可が令和5年度水準へ反落し、廃止がコロナ期(令和2年度)水準へ回帰 |
| 中位 | 7,720 | 2,817 | +4,903 | 0.36 | 令和6年度の実績値を横置き(=本稿の実測値) |
| 楽観 | 8,926 | 2,817 | +6,109 | 0.32 | 許可が直近増分(+1,206件/年)で伸び、廃止は令和6年度水準を維持 |
| 廃止\許可 | 6,500 | 7,000 | 7,720 | 8,400 | 8,900 |
|---|---|---|---|---|---|
| 2,817 | +3,683 | +4,183 | +4,903 | +5,583 | +6,083 |
| 3,500 | +3,000 | +3,500 | +4,220 | +4,900 | +5,400 |
| 4,000 | +2,500 | +3,000 | +3,720 | +4,400 | +4,900 |
| 4,600 | +1,900 | +2,400 | +3,120 | +3,800 | +4,300 |
| 5,130 | +1,370 | +1,870 | +2,590 | +3,270 | +3,770 |
集計方法と出典
本稿の一次データは、厚生労働省「衛生行政報告例」令和6年度(2024年度)年度報の第8表「旅館・ホテル営業の施設数・客室数及び簡易宿所・下宿営業の施設数・許可・廃止・処分件数,都道府県-指定都市-中核市(再掲)別」、および付表-1「興行場・旅館業・公衆浴場・理容-美容所・クリーニング業数,年次別」である。e-Statで公開されている原表(CSV)を直接取得し、都道府県別に集計した。年度別の比較には令和4年度・令和5年度の同表、令和2年度・令和3年度の同統計データベース(統計表ID 0004027008・0004048183)を用いている。
時系列の接続について。平成30年6月15日施行の旅館業法改正により「ホテル営業」と「旅館営業」の営業種別が「旅館・ホテル営業」に統合された。このため平成29年度(2017年度)以前の「旅館・ホテル営業」は、統計原表の注記に従い「ホテル営業」と「旅館営業」の合計値として接続している。同改正では最低客室数の基準(ホテル営業10室・旅館営業5室)も撤廃されており、施設数の推移を読む際にはこの制度変更を考慮する必要がある。
営業許可件数・営業廃止件数は、原表上、旅館・ホテル営業・簡易宿所営業・下宿営業を合算した旅館業全体の件数として公表されており、営業種別ごとの内訳は公表されていない。本稿で示した営業種別ごとの増減は、年度末ストックの前年度差から算出した派生値である。また平成22年度は東日本大震災の影響により宮城県・福島県の一部が集計から除かれている旨が原表に注記されており、当該年度の水準を単純比較する際は留意されたい。
推定成約ADRはメトロエンジンリサーチ&コンサルティングの集計による。実績が確定した月のみを用い、将来月の推定値は使用していない。対象施設数が系列中央値の60%を下回る月は薄いサンプルとして除外した。
⚠ 数値の年度表記について:本記事の施設数・客室数・許可件数・廃止件数はすべて令和6年度(2024年度)の数値であり、年度末の基準日は2025年3月31日、許可・廃止件数は2024年4月〜2025年3月の年度中フローです。令和7年度(2025年度)分は本稿執筆時点で未公表です。
あわせて読みたい
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- 県別の宿泊供給は分母で入れ替わる — 簡易宿所44,901施設で京都21位→5位
- ゼロゼロ融資×旅館倒産89件 — 黒字廃業の地理マップと2026年4-9月最終ピーク
- 2026年に閉館した宿はどこか — ホテル立山ほか3施設316室と、延期された1,149室
- 客室ストックはコロナ前を超えたか — 主要20商圏の15年供給曲線で読む参入余地
- 相続税路線価が迫る宿の資本再編 — 急騰リゾートと成熟温泉地、承継コストと収益力の分岐
- 東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%、港区は室数首位でも4.5%
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ2026
参考資料・出典一覧
■ 政府統計(一次資料)
- e-Stat「令和6年度衛生行政報告例 年度報」統計表一覧(厚生労働省) — 第8表・付表-1の原表(CSV)を取得
- 厚生労働省「衛生行政報告例」統計調査ページ
- 衆議院「旅館業法の一部を改正する法律」(平成29年法律第84号)
- e-Gov 法令検索「旅館業法」(昭和23年法律第138号)
- 東京都保健医療局「改正旅館業法の概要」(平成30年3月28日) — 営業種別統合・最低客室数撤廃の内容
■ データソース
厚生労働省「衛生行政報告例」令和2年度〜令和6年度 年度報(第8表・付表-1)の原表を都道府県別に再集計。推定成約ADRはメトロエンジンリサーチ&コンサルティングの集計値で、実績が確定した月のみを使用(対象24都道府県・N=24、直近12ヶ月=2025年8月〜2026年7月)。
■ 試算前提
ネット供給=営業許可件数−営業廃止件数(本記事の呼称であり統計上の公表値ではない)。営業種別ごとの増減は年度末ストックの前年度差から算出した派生値。3シナリオおよび感度表は本稿掲載の実績値のみを入力とし、悲観=許可6,514件(令和5年度)・廃止5,130件(令和2年度)、中位=令和6年度実績の横置き、楽観=許可に直近増分+1,206件を上乗せ・廃止は令和6年度水準を仮定した。
■ 限界・留意点
許可・廃止件数は旅館業3区分の合算で、区分別内訳は公表されていない。客室数の公表は旅館・ホテル営業のみ。平成30年6月15日施行の旅館業法改正で営業種別が統合され最低客室数基準が撤廃されたため、平成29年度以前とは接続処理を要する。平成22年度は東日本大震災の影響で宮城県・福島県の一部が集計から除かれている。3シナリオ・感度表は前提を機械的に置き換えたものであり将来予測ではない。廃止/許可比とADRの相関は−0.24と弱く、因果関係を示すものではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(24都道府県・実績確定月)、OTA掲載確認ベースの施設数・客室数(2026年・27,162施設/1,267,377室)、2026年新規開業1,252件のカテゴリ別・都道府県別内訳