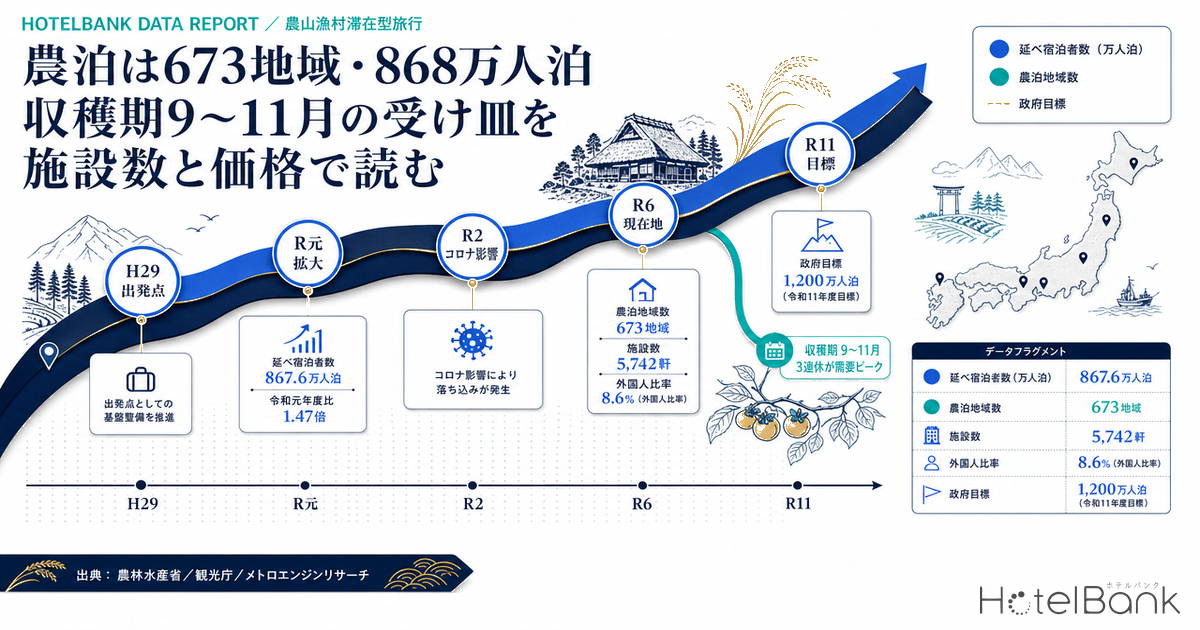
農林水産省が公表する「農泊をめぐる状況について」(令和8年2月3日時点)によれば、農山漁村滞在型旅行「農泊」に取り組む地域は令和6年度末で673地域、延べ宿泊者数は867.6万人泊に達した。観光立国推進基本計画が掲げた令和7年度700万人泊という水準を、令和6年度の実績が先行して上回った格好である。次の照準は食料・農業・農村基本計画が定める令和11年度1,200万人泊だ。本稿では、この公的統計に自社の宿泊在庫・価格データを重ね、農泊の受け皿がどこに、どのくらいの規模で存在し、収穫期にあたる9〜11月にどう動いているのかを数字で整理する。
- — 673地域・867.6万人泊(令和6年度)。観光立国推進基本計画が令和7年度に置いた700万人泊を先行して上回り、次の照準は令和11年度の1,200万人泊・売上額2,200億円。
- — 受け皿は5,742軒、1地域あたり平均8.5軒。農泊地域数の多い上位10県には民宿・ペンション・貸別荘・旅館などが4,784軒あり、長野県だけで1,448軒を占める。
- — 稼働には余力がある。2025年年間確定値の客室稼働率は旅館38.2%・簡易宿所29.6%で、ビジネスホテル75.3%・シティホテル74.1%とは水準が異なる。
- — 収穫期は同じリードタイムで需要が立つ。LT87時点の稼働率は長野県で6月13日64.7%→10月10日75.6%(+10.9pt)、岐阜県は+14.9pt。掲載平均価格も同時に上振れした。
- — 業態で価格設計の幅が違う。2025年の年内変動幅は長野県で旅館21.0%・貸別荘26.2%に対し民宿6.8%・ペンション11.2%。小規模宿には季節連動の余地が残る。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:OTA等に掲載されている全プランの平均額(2名1室利用時・1室あたり料金・税込、素泊まりから食事付きまでを含む)。ADRとは基準が異なるため、両者を直接比較しないでください。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。
- 人泊:延べ宿泊者数の単位。1人が1泊すると1人泊。農林水産省・観光庁の統計はこの単位で、1人あたりの数値です。本記事の掲載価格・ADRは1室あたりの金額であり、単位が異なります。
- データ出典:メトロエンジンリサーチ、農林水産省、観光庁
673地域・868万人泊 — 農泊はコロナ前の1.5倍に到達した
農林水産省の資料は、農泊地域の延べ宿泊者数を年度ごとに追跡している。平成29年度の190.3万人泊(206地域)から始まり、令和元年度に589.2万人泊(515地域)まで拡大。令和2年度に390.6万人泊へ落ち込んだのち、令和4年度610.8万人泊、令和5年度794.2万人泊、そして令和6年度は867.6万人泊(673地域)となった。令和元年度との比較で1.47倍、平成29年度比では4.6倍である。
内訳を見ると、令和6年度の日本人延べ宿泊者数は792.7万人泊、外国人延べ宿泊者数は74.8万人泊。外国人比率は8.6%で、令和元年度の6.4%を上回った。訪日需要が三大都市圏に厚く分布するなかで、農山漁村側にも実際の宿泊が積み上がっていることを示す数字だ。
出典:農林水産省「農泊をめぐる状況について」(令和8年2月3日時点)/同「農泊地域における令和6年度実績調査」(令和7年10月実施)よりホテルバンク編集部作成
規模感を確認しておきたい。観光庁「宿泊旅行統計調査」の令和7年(2025年)年間確定値では、全国の延べ宿泊者数は6億6,111万人泊(前年比+0.3%)、うち外国人が1億7,992万人泊(同+9.4%)である。農泊地域の867.6万人泊は、この全国値のおよそ1.3%にあたる。集計期間が年度と暦年で異なるため厳密な構成比ではないが、農泊が全国の宿泊需要のなかで占める位置はこの桁で捉えておくのが妥当だろう。
700万人泊は通過点、視野は令和11年度1,200万人泊へ
農泊には性格の異なる2つの目標値が置かれている。ひとつは観光立国推進基本計画(令和5年3月31日閣議決定)に記された「農泊地域での年間延べ宿泊者数を令和7年度までに700万人泊」。農泊推進実行計画(計画期間 令和5〜7年度)でも同じ700万人泊が掲げられ、訪日外国人旅行者の割合10%が併記されている。もうひとつは食料・農業・農村基本計画(令和7年4月11日閣議決定)の「令和11年度までに延べ宿泊者数1,200万人泊、売上額2,200億円」である。
令和6年度実績の867.6万人泊は前者の水準をすでに超えており、売上高は1,598億円が計上されている。後者の1,200万人泊に対しては、令和6年度からおよそ38%の伸びしろが残っている計算になる。年度・出典が異なる目標であるため、単一の達成率で評価するのではなく、それぞれの計画期間と対応させて読むのが適切だ。
| 項目 | 令和6年度実績 | 目標値 | 目標年度・根拠 |
|---|---|---|---|
| 延べ宿泊者数 | 867.6万人泊 | 700万人泊 | 令和7年度/観光立国推進基本計画(令和5年3月31日閣議決定) |
| 延べ宿泊者数 | 867.6万人泊 | 1,200万人泊 | 令和11年度/食料・農業・農村基本計画(令和7年4月11日閣議決定) |
| 売上高 | 1,598億円 | 2,200億円 | 令和11年度/食料・農業・農村基本計画 |
| 訪日外国人旅行者の割合 | 8.6% | 10% | 令和7年度/農泊推進実行計画 |
| 農泊地域数 | 673地域 | — | 令和6年度末時点 |
| 農泊地域の宿泊施設数 | 5,742軒 | — | 令和6年度末時点 |
出典:農林水産省「農泊をめぐる状況について」(令和8年2月3日時点)よりホテルバンク編集部作成
この5,742軒という宿泊施設数を673地域で割ると、1地域あたり平均8.5軒。延べ宿泊者数を施設数で割れば1軒あたり年間およそ1,511人泊、1日あたりに直すと約4.1人泊となる。小規模な受け皿が広く薄く分散しているのが農泊の構造だ。裏を返せば、1地域・1施設あたりの積み上げ余地が大きいということでもある。
この1,200万人泊という水準を、地域数と1地域あたりの延べ宿泊者数に分けて眺めておく。令和6年度は673地域で867.6万人泊、1地域あたりに直すと年間12,891人泊である。地域数を横に増やす経路と、1地域あたりの積み上げを厚くする経路の組み合わせを恒等式で並べたのが次の表だ。あくまで算術上の分解であり、いずれの組み合わせが実現するかを示すものではない。
| 農泊地域数 | 12,891人泊/地域(令和6年度実績) | 14,500人泊/地域 | 16,000人泊/地域 |
|---|---|---|---|
| 673地域 | 867.6万人泊(実績) | 975.9万人泊 | 1,076.8万人泊 |
| 750地域 | 966.8万人泊 | 1,087.5万人泊 | 1,200.0万人泊 |
| 850地域 | 1,095.7万人泊 | 1,232.5万人泊 | 1,360.0万人泊 |
延べ宿泊者数=農泊地域数×1地域あたり年間延べ宿泊者数という恒等式に基づく算術上の分解であり、将来予測でも目標達成の見通しでもありません。網掛けは令和6年度実績(673地域・12,891人泊/地域・867.6万人泊)、太字は令和11年度目標1,200万人泊とちょうど一致する組み合わせ。出典:農林水産省「農泊をめぐる状況について」(令和8年2月3日時点)よりホテルバンク編集部作成
受け皿はどこにあるか — 新潟・宮城が26地域で最多
673地域を都道府県別に見ると、新潟県と宮城県が各26地域で並び、熊本県24、長野県23、鹿児島県23、岐阜県22、千葉県21、静岡県21、三重県20、岡山県19と続く。ブロック別では関東(茨城・栃木・群馬・埼玉・千葉・東京・神奈川・山梨・長野・静岡)が136地域で最も厚く、中国四国101、九州100、東北92、北陸65、近畿59、北海道55、東海50、沖縄15という構成である。米どころ・畜産地帯・果樹産地が上位に並ぶ一方、首都圏近郊の千葉・静岡も同水準で入っている点が特徴的だ。
出典:農林水産省「農泊をめぐる状況について」(令和8年2月3日時点、農泊地域数は令和6年度末)よりホテルバンク編集部作成
では、これらの県には実際にどのような宿泊施設が存在しているのか。メトロエンジンリサーチが把握する範囲で、稼働が確認できる施設を業態別に集計した。農泊の受け皿になりやすい民宿・ペンション・農家民宿・貸別荘・コテージ・ロッジ、そして旅館を抜き出したのが次の表である。
| 都道府県 | 農泊地域数 | 民宿 | ペンション | 農家民宿 | 貸別荘 | コテージ | ロッジ | 旅館 | 小計 |
|---|---|---|---|---|---|---|---|---|---|
| 長野県 | 23 | 150 | 461 | 11 | 31 | 62 | 125 | 608 | 1,448 |
| 静岡県 | 21 | 169 | 202 | 0 | 46 | 14 | 7 | 524 | 962 |
| 新潟県 | 26 | 65 | 78 | 6 | 4 | 2 | 70 | 288 | 513 |
| 鹿児島県 | 23 | 112 | 20 | 7 | 16 | 19 | 5 | 94 | 273 |
| 千葉県 | 21 | 73 | 53 | 0 | 22 | 14 | 6 | 134 | 302 |
| 岐阜県 | 22 | 36 | 24 | 2 | 11 | 12 | 12 | 281 | 378 |
| 熊本県 | 24 | 23 | 33 | 3 | 5 | 3 | 2 | 237 | 306 |
| 三重県 | 20 | 47 | 12 | 2 | 5 | 4 | 2 | 237 | 309 |
| 宮城県 | 26 | 18 | 21 | 1 | 3 | 4 | 1 | 137 | 185 |
| 岡山県 | 19 | 11 | 12 | 1 | 7 | 8 | 1 | 68 | 108 |
農泊地域数は農林水産省(令和6年度末)。施設数はメトロエンジンリサーチ(2026年8月時点で稼働が確認できる施設、N=4,784軒)。出典:農林水産省「農泊をめぐる状況について」/メトロエンジンリサーチよりホテルバンク編集部作成
長野県が民宿150軒・ペンション461軒・旅館608軒と突出し、上記7業態の合計で1,448軒を数える。静岡県962軒、新潟県513軒、岐阜県378軒がこれに続く。一方で「農家民宿」として分類される施設は全国でも128軒(343室)にとどまり、上位県でも二桁に届くのは長野県の11軒のみだ。農泊の宿泊機能の大半は、農家民宿という業態名ではなく、民宿・ペンション・旅館・貸別荘といった既存の枠組みの中で担われていることがわかる。
全国ベースでは、民宿1,829軒(14,582室)、ペンション1,911軒(15,265室)、貸別荘825軒(2,205室)、コテージ405軒(3,698室)、ロッジ397軒(5,077室)、農家民宿128軒(343室)で、これらの小規模業態の合計は5,495軒・41,170室。旅館は7,753軒・179,897室である。農林水産省が示す農泊地域の宿泊施設5,742軒とは母集団が異なる(農泊地域内にはホテルも含まれ、逆にOTA等に掲載されていない施設は当社の集計に入らない)ため直接の比較はできないが、農泊が依拠する小規模宿泊業態の全国規模はこの水準にある。
受け皿には余力がある — 旅館38.2%・簡易宿所29.6%という稼働水準
観光庁「宿泊旅行統計調査」の令和7年(2025年)年間確定値によれば、全国の客室稼働率は61.6%。施設タイプ別ではビジネスホテル75.3%、シティホテル74.1%、リゾートホテル56.9%に対し、旅館は38.2%、簡易宿所は29.6%である。民宿・ペンション・貸別荘・農家民宿の多くは簡易宿所営業として運営されており、農泊の受け皿となる業態は、都市型ホテルに比べて客室に大きな余力を残していることになる。業態ごとに需要の構成がどう違うかは、シティホテル宿泊の45.9%は訪日客 — 業態別インバウンド比率と旅館の+3.7%でも業態別に整理している。
| 施設タイプ | 客室稼働率 | 農泊との関係 |
|---|---|---|
| ビジネスホテル | 75.3% | 都市部中心 |
| シティホテル | 74.1% | 都市部中心 |
| 全体 | 61.6% | — |
| リゾートホテル | 56.9% | 農泊地域にも立地 |
| 旅館 | 38.2% | 農泊の主要な受け皿 |
| 簡易宿所 | 29.6% | 民宿・ペンション・貸別荘等が該当 |
出典:観光庁「宿泊旅行統計調査」(2025年・年間値(確定値)、2026年7月6日公表)よりホテルバンク編集部作成
令和11年度1,200万人泊という目標に対して、既存施設の受け入れ余力がこの水準にあることは重要な前提である。新規の大型供給を積み増さずとも、既存の農山漁村の宿が稼働日数を積み上げていく余地は残されている。
収穫期9〜11月の価格帯 — 民宿・ペンションは1室2万円前後、貸別荘は5〜7万円台
収穫期にあたる2026年9〜11月について、農泊地域数の多い県の掲載価格を業態別に集計した。以下はいずれも2名1室利用時の1室あたり料金(税込・全プラン平均)であり、1人あたりの金額ではない点に留意されたい。
| 都道府県 | 民宿 | ペンション | 旅館 | 貸別荘 | コテージ |
|---|---|---|---|---|---|
| 長野県 | ¥20,215〜20,909 n=76〜108 | ¥23,052〜23,263 n=229〜331 | ¥33,379〜34,748 n=459〜541 | ¥68,793〜69,732 n=246〜292 | ¥36,331〜37,243 n=80〜104 |
| 静岡県 | ¥19,725〜20,585 n=85〜139 | ¥25,211〜26,291 n=132〜174 | ¥44,961〜48,324 n=408〜483 | ¥51,018〜53,087 n=317〜366 | ¥43,855〜45,558 n=36〜48 |
| 新潟県 | ¥16,417〜17,043 n=40〜55 | ¥19,640〜20,299 n=25〜34 | ¥36,296〜37,306 n=207〜239 | ¥50,892〜56,981 n=26〜29 | 参考値 n=12〜13 |
| 千葉県 | ¥18,292〜19,997 n=37〜52 | ¥18,322〜19,632 n=24〜44 | ¥37,702〜40,276 n=97〜127 | ¥60,334〜64,927 n=251〜341 | ¥40,782〜42,862 n=48〜61 |
| 岐阜県 | ¥19,857〜23,306 n=31〜41 | ¥25,487〜26,552 n=15〜19 | ¥36,624〜40,782 n=208〜244 | ¥40,047〜48,462 n=78〜89 | ¥30,772〜35,612 n=20〜27 |
| 熊本県 | ¥21,765〜22,546 n=17〜21 | ¥23,510〜24,071 n=28〜38 | ¥43,867〜46,334 n=204〜237 | ¥26,639〜27,053 n=80〜97 | ¥26,713〜27,359 n=18〜21 |
| 鹿児島県 | ¥12,769〜13,706 n=64〜80 | ¥17,552〜18,486 n=17 | ¥35,222〜37,282 n=77〜82 | ¥29,011〜31,976 n=129〜157 | ¥20,307〜24,870 n=37〜44 |
| 宮城県 | ¥20,162〜20,239 n=18〜21 | 参考値 n=8〜11 | ¥35,010〜37,216 n=102〜115 | ¥46,217〜47,081 n=67〜73 | 参考値 n=10 |
2026年9月・10月・11月の月次掲載価格の下限〜上限。nは各月に価格が観測された施設数の範囲。n<15のセルは「参考値」として数値を表示していません。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
民宿は鹿児島県の1室¥12,800〜13,700から岐阜県の¥19,900〜23,300まで、ペンションは鹿児島県¥17,600〜18,500から岐阜県¥25,500〜26,600までの幅に収まる。2名利用を前提に単純に1人あたりへ割り戻せば、おおむね¥6,400〜13,300のレンジとなり、農林水産省が示す農泊地域の平均宿泊費13,196円/人泊(令和6年度)と近い水準帯に位置する。ただし農林水産省の数値は農泊地域における実際の宿泊費であり、本記事の掲載価格は販売価格の平均であるため、基準が異なる点は補足しておきたい。
一方、貸別荘は長野県で1棟¥68,800〜69,700、千葉県で¥60,300〜64,900と、民宿・ペンションの3倍前後の価格帯を形成している。貸別荘・コテージは1棟単位での販売が中心のため、2名利用時の表示価格でも実質的には棟あたりの料金である。グループ・多世代での農山漁村滞在という需要に対しては、この業態が価格面での上限を担っていることになる。収穫期に産地側の宿がどこまで単価を立てられるかは、ワイン産地に泊まる秋2026 — 甲州・信州・空知余市・置賜、収穫期の宿泊単価と受け皿で産地別に掘り下げている。
| 都道府県 | 9月 ADR | 10月 ADR | 11月 ADR | ADR算定施設数 | 掲載価格(9月) |
|---|---|---|---|---|---|
| 岐阜県 | ¥13,232 | ¥14,812 | ¥14,829 | 324〜371 | ¥28,523 |
| 長野県 | ¥13,807 | ¥14,329 | ¥14,024 | 700〜794 | ¥29,334 |
| 静岡県 | ¥13,484 | ¥13,262 | ¥13,872 | 745〜847 | ¥33,235 |
| 熊本県 | ¥13,254 | ¥13,061 | ¥13,455 | 353〜392 | ¥25,881 |
| 三重県 | ¥12,638 | ¥12,445 | ¥12,752 | 307〜347 | ¥30,543 |
| 新潟県 | ¥12,056 | ¥12,168 | ¥12,129 | 357〜404 | ¥23,686 |
| 千葉県 | ¥12,016 | ¥11,906 | ¥12,157 | 365〜405 | ¥34,489 |
| 宮城県 | ¥11,892 | ¥12,074 | ¥11,821 | 270〜288 | ¥25,897 |
| 岡山県 | ¥11,347 | ¥11,596 | ¥11,644 | 171〜184 | ¥22,155 |
| 鹿児島県 | ¥9,523 | ¥9,566 | ¥9,606 | 288〜306 | ¥17,898 |
ADRは全業態を対象とした推定成約単価(税抜相当)の中央値。掲載価格は全プラン平均(1室2名・税込)で基準が異なります。2026年9〜11月は調査時点の掲載水準に基づく推定値。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
県単位のADR(推定成約単価)で見ると、収穫期の水準は岐阜県¥13,200〜14,800、長野県¥13,800〜14,300が上位、鹿児島県は¥9,500〜9,600と幅がある。ここには農泊以外の施設も含まれるため農泊単体の単価ではないが、農泊地域が集中する県の市場水準として把握しておく価値がある。
収穫期の在庫消化 — 同じリードタイムで比べると10月・11月の連休が突出
収穫期に実需要がどれだけ立っているのかを確かめるには、単月の平均値ではなく「同じリードタイムでどこまで在庫が消化されているか」を比べるのが有効だ。ここでは農泊地域数が多い6県について、土曜チェックイン5日程を選び、いずれもLT87(チェックイン87日前)時点の稼働率(OTA掲載在庫ベース・推定)を並べた。比較対象は端境期にあたる6月13日・7月11日、収穫期の9月12日・10月10日・11月21日である。なお2026年のスポーツの日は10月12日、勤労感謝の日は11月23日にあたり、10月10日・11月21日はいずれも3連休の初日となる。
各チェックイン日のLT87時点における稼働率(OTA掲載在庫ベース・推定)。長野県は総客室数36,061〜38,757室・観測1,173〜1,366施設、新潟県は20,834〜25,529室・443〜509施設。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
6県すべてで、10月10日と11月21日の3連休初日がそれぞれの県の上位に来る。長野県は6月13日の64.7%に対し10月10日が75.6%(+10.9pt)、岐阜県は6月13日66.1%に対し10月10日81.0%(+14.9pt)、新潟県は6月13日81.7%に対し10月10日87.6%(+5.9pt)である。宮城県は9月12日85.2%・10月10日85.6%と収穫期の2日程がともに高い水準に達した。鹿児島県は全体の水準が47〜61%と他県より低いものの、11月21日の60.9%が5日程中で最も高い。
同時に、同じLT87時点の掲載平均価格も収穫期に上振れしている。長野県は6月13日¥31,200に対し11月21日¥35,100、静岡県は¥35,200に対し¥42,200、岐阜県は¥33,300に対し¥37,100である。在庫消化と価格が同じ方向に動いており、収穫期の3連休は農山漁村エリアにおいて需要と単価の双方が立ちやすい時間帯だといえる。
| 都道府県 | 6/13(端境期) | 7/11(端境期) | 9/12 | 10/10(3連休) | 11/21(3連休) |
|---|---|---|---|---|---|
| 長野県 | 64.7% ¥31,221 | — | 69.1% ¥30,806 | 75.6% ¥34,221 | 71.1% ¥35,117 |
| 新潟県 | 81.7% ¥27,949 | — | 74.6% ¥26,273 | 87.6% ¥33,705 | 71.5% ¥27,827 |
| 静岡県 | 66.8% ¥35,212 | 67.2% ¥37,362 | 66.4% ¥34,040 | 77.6% ¥41,831 | 72.3% ¥42,194 |
| 岐阜県 | 66.1% ¥33,266 | 61.3% ¥31,618 | 69.8% ¥30,934 | 81.0% ¥38,126 | 76.3% ¥37,110 |
| 宮城県 | 70.3% ¥29,140 | 68.7% ¥28,860 | 85.2% ¥34,292 | 85.6% ¥38,004 | 80.3% ¥35,498 |
| 鹿児島県 | 47.5% ¥23,504 | 49.2% ¥23,508 | 49.3% ¥21,035 | 55.5% ¥22,485 | 60.9% ¥25,336 |
上段=LT87時点の稼働率(OTA掲載在庫ベース・推定)、下段=同時点の掲載平均価格(1室2名・税込)。長野県・新潟県の7月11日は同時点の観測施設数が県内施設の2割前後にとどまるため掲載していません。稼働率はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
リードタイム全体の動きも確認しておきたい。長野県の4日程についてLT90から現在までの推移を追うと、10月10日は観測開始時点ですでに75.9%と高い位置から始まり、LT45で82.8%に達している。対して9月12日はLT90で69.6%、LT45で74.4%、端境期の6月13日はLT90で65.4%から始まりLT30を過ぎてようやく74.1%に到達した。収穫期の連休は早い段階から在庫が動き出す構図が見てとれる。連休と平日で予約の進み方が入れ替わる秋特有の構造については、秋の予約リードタイム逆転|連休はリゾート先行・平日は都市型が先に埋まるが詳しく分析している。
長野県・全施設カテゴリ。LT(リードタイム)=チェックイン日までの日数で、右へ行くほどチェックイン日に近づく。稼働率はOTA掲載在庫ベースの推定値。母数は長野県の1,218〜1,366施設(日程により変動)で、各リードタイム時点でOTA上に価格が観測された施設のみを集計しています。チェックイン日に近づくほど観測施設数は減少します。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
小規模宿の価格設計に残された伸びしろ
ここまでで、収穫期には需要が立ち、掲載価格も上振れすることが確認できた。では業態別ではどうか。基準が揃った過去実績で見るため、2025年(実績ベース)の月次掲載価格を年平均=100として指数化し、長野県の4業態について並べたのが次のグラフである。
2025年1〜12月の月次掲載価格を年平均=100として指数化(1室2名・税込・全プラン平均)。観測施設数は民宿89〜136軒、ペンション259〜353軒、旅館498〜557軒、貸別荘131〜224軒。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
年内の最高月と最低月の開きを取ると、長野県では旅館が21.0%(3月 約¥28,000→8月 約¥33,800)、貸別荘が26.2%(6月 約¥56,700→8月 約¥71,500)と大きく振れる一方、民宿はわずか6.8%(3月 約¥17,900→12月 約¥19,100)、ペンションは11.2%にとどまる。静岡県でも民宿7.5%に対し旅館24.0%、貸別荘47.5%と同様の傾向が出ている。新潟県は民宿11.6%・ペンション13.6%に対し旅館13.9%とやや接近するが、貸別荘は67.9%と大きく振れた。
| 都道府県 | 民宿 | ペンション | 旅館 | 貸別荘 |
|---|---|---|---|---|
| 長野県 | +6.8% | +11.2% | +21.0% | +26.2% |
| 静岡県 | +7.5% | +20.4% | +24.0% | +47.5% |
| 新潟県 | +11.6% | +13.6% | +13.9% | +67.9% |
| 岐阜県 | +22.1% | +9.0% | +19.7% | +29.8% |
2025年1〜12月の月次掲載価格における最高月と最低月の差(%)。新潟県の貸別荘は観測施設数13〜25軒と少ないため参考値。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
民宿・ペンションは通年でほぼ一定の価格を掲げている。ここには、収穫期のように需要が明確に立つ時期の単価を積み増す余地がある。農林水産省が令和11年度に向けて延べ宿泊者数1,200万人泊と売上額2,200億円を並べて設定していることを踏まえると、宿泊者数を伸ばす経路と、1人泊あたりの単価を高める経路の両方が想定されているとみるのが自然だ。旅館や貸別荘がすでに実践している季節連動型の価格設計は、小規模宿にとっても現実的な収益機会になりうる。
加えて、農林水産省の実績調査によれば、農泊地域のうちオンライン予約サイトへの日本語での登録に対応しているのは62%、外国語対応を整備している地域は56%である。Wi-Fiは72%、洋式トイレは76%まで整備が進んだ。予約導線と多言語対応が進めば、いま観測できていない在庫が市場に可視化される。訪日外国人比率8.6%を10%へ、さらにその先へ引き上げていく道筋も、この延長線上にある。
市町村で見ると — 笛吹市58〜69軒、小浜市27〜32軒
農林水産省の資料に事例として登場する農泊地域について、当該市町村の宿泊在庫を市区町村単位で確認した。ただし市町村レベルでは観測施設数が一桁になるケースが多く、鳥取県八頭町、三重県大紀町、北海道美唄市、奈良県明日香村、徳島県美馬市はいずれも価格が観測できた施設が10軒未満のため、数値の掲載は見送っている。10軒以上が確認できた6市について整理したのが次の表である。
| 市町村 | 全施設数 | 客室数 | 主な構成 | 掲載価格(9〜11月) | 観測施設数 |
|---|---|---|---|---|---|
| 山梨県笛吹市 | 50 | 2,168 | 旅館35・ホテル10 | ¥37,514〜38,272 | 58〜69 |
| 京都府南丹市 | 13 | 88 | 民宿・農家民宿3、ゲストハウス2 | ¥43,299〜48,199 | 24〜28 |
| 福井県小浜市 | 21 | 314 | 旅館9、民宿・農家民宿8 | ¥27,123〜30,059 | 27〜32 |
| 長野県佐久市 | 18 | 1,021 | ホテル7、旅館4 | ¥14,567〜15,707 | 18〜20 |
| 栃木県大田原市 | 6 | 146 | 旅館3、ホテル2 | ¥13,796〜17,079 | 12〜13 |
| 福井県鯖江市 | 9 | 618 | ホテル5、旅館3 | ¥13,883〜14,640 | 11 |
全施設数・客室数はメトロエンジンリサーチが把握する範囲で稼働が確認できる施設。掲載価格は2026年9〜11月の月次値の下限〜上限(1室2名・税込・全プラン平均)で、市町村内の全業態を含みます。観測施設数は各月に価格が観測された施設数の範囲で、施設マスターの数と一致しません。出典:農林水産省「農泊をめぐる状況について」(事例地域)/メトロエンジンリサーチ、ホテルバンク編集部より作成
笛吹市は石和温泉を抱えるため旅館35軒・客室2,168室と規模が大きく、掲載価格も¥37,500〜38,300と高い。対照的に南丹市(美山町のかやぶきの里を含む)は全13軒・88室と小規模で、民宿・農家民宿3軒とゲストハウス2軒が中心。それでも掲載価格は¥43,300〜48,200と高い水準にあり、1棟貸しや少人数向けの宿が価格帯を押し上げている構図がうかがえる。小浜市は旅館9軒・民宿等8軒とバランスの取れた構成で、価格帯は¥27,100〜30,100だ。
同じ「農泊地域」でも、温泉旅館を核とする市町村と、農家民宿・古民家を核とする市町村では受け皿の性格がまったく異なる。都道府県単位の平均値だけでは見えないこの差は、農泊を市場として捉えるうえで押さえておきたい点である。
まとめ — 数字で見た農泊の現在地
本稿で確認した内容を整理する。第一に、農泊は673地域・5,742軒・延べ867.6万人泊(令和6年度)という規模に達し、観光立国推進基本計画が令和7年度に置いた700万人泊を先行して上回った。全国の延べ宿泊者数6億6,111万人泊(2025年)に対する比率は1%台であり、次の照準は令和11年度の1,200万人泊・売上額2,200億円である。
第二に、受け皿の分布には明確な地域差がある。新潟・宮城が各26地域で最多、以下熊本24、長野23、鹿児島23と続く。当社データで見ると、これらの県には民宿・ペンション・貸別荘・旅館などが上位10県で4,784軒存在し、長野県だけで1,448軒を占める。全国では民宿1,829軒・ペンション1,911軒・貸別荘825軒などが農泊の宿泊機能を実質的に担っている。
第三に、収穫期の9〜11月には実際に需要が立っている。同じリードタイム(LT87)で比較すると、10月10日と11月21日の3連休は6県すべてで上位に入り、長野県は端境期比+10.9pt、岐阜県は+14.9ptとなった。掲載平均価格も同時に上振れしており、需要と単価が同じ方向に動いている。
第四に、業態別の価格設計には差がある。旅館は年内で21.0%(長野県)、貸別荘は26.2%の幅で価格を動かしているのに対し、民宿は6.8%、ペンションは11.2%と変動が小さい。需要が明確に立つ時期の単価を積み増すことは、宿泊者数と売上額を並べて設定した政府目標とも整合する、現実的な収益機会だといえる。旅館業界の稼働率が38.2%、簡易宿所が29.6%という水準にあることも踏まえれば、農泊の受け皿には客室と単価の両面で伸びしろが残されている。
⚠ 将来日程のADR・掲載価格に関する注意:本記事の2026年9〜11月のADR・掲載価格・稼働率は、調査時点(2026年8月27日)でOTA等に公開されている販売在庫・価格に基づく推定であり、チェックイン日に近づくにつれて新規プランの追加や価格調整により変動します。現時点の水準がそのまま実現するとは限らない点にご留意ください。
関連記事
- ワイン産地に泊まる秋2026 — 甲州・信州・空知余市・置賜、収穫期の宿泊単価と受け皿
- 簡易宿所29.6%が映す低価格帯の成長余地|2025年確定値と供給構造
- 2026年新規開業の主役は「1棟貸し・貸別荘」— 自炊×連泊適性で選ぶ宿
- 地方インバウンドは客室61.7%・宿泊33.7% — 1.3億人泊目標に年16.5%成長
- 2026年の新規開業1,242件・33,749室 — 件数の47%は貸別荘、客室の42%はビジネスホテル
- シティホテル宿泊の45.9%は訪日客 — 業態別インバウンド比率と旅館の+3.7%
- 秋の予約リードタイム逆転|連休はリゾート先行・平日は都市型が先に埋まる
- 山の玄関口15か所の宿泊単価 — 秋がピークの山、冬がピークの山
- 秋の温泉地・旅館価格2026 — 箱根・草津・由布院を前年比で読む紅葉シーズンの実勢
参考資料・出典一覧
■ 政府統計・公的資料
- 農林水産省「農泊をめぐる状況について」(農村振興局都市農村交流課、令和8年2月3日時点) — 農泊地域数、延べ宿泊者数の推移、目標値、宿泊施設数、受入環境整備状況
- 農林水産省「農泊地域における令和6年度実績調査」(令和7年10月実施) — 上記資料に収録
- 観光庁「宿泊旅行統計調査(2025年(令和7年)年間値(確定値))」(2026年7月6日公表) — 延べ宿泊者数6億6,111万人泊、施設タイプ別客室稼働率
- 観光庁「宿泊旅行統計調査」
- 観光立国推進基本計画(令和5年3月31日閣議決定) — 令和7年度700万人泊目標
- 食料・農業・農村基本計画(令和7年4月11日閣議決定) — 令和11年度1,200万人泊・2,200億円目標
- 農泊推進実行計画(計画期間 令和5〜7年度) — 訪日外国人旅行者割合10%目標
■ 市場データ
- メトロエンジンリサーチ — 業態別施設数・客室数、月次掲載価格、推定成約ADR、ブッキングカーブおよび稼働率(OTA掲載在庫ベース・推定)
■ データソース
農林水産省「農泊をめぐる状況について」(令和8年2月3日時点/農泊地域数・延べ宿泊者数・売上額・宿泊施設数は令和6年度実績)、観光庁「宿泊旅行統計調査」2025年(令和7年)年間値・確定値(2026年7月6日公表)、およびメトロエンジンリサーチが収集するOTA掲載在庫・価格データ(業態別の施設数・客室数は稼働が確認できる施設、価格は2025年1〜12月の実績および2026年9〜11月の調査時点掲載水準、在庫消化はリードタイム別の掲載在庫)。
■ 試算前提
掲載価格は2名1室利用時の1室あたり全プラン平均(税込)、ADRは最安プラン水準に業態別の補正係数を適用した推定成約単価(税抜相当)の中央値。稼働率はOTA上で販売される在庫の消化状況に基づく推定値。1地域あたり軒数(8.5軒)・1軒あたり年間人泊(約1,511人泊)は令和6年度の実績値を単純除算したもの。到達経路の分解表は「延べ宿泊者数=農泊地域数×1地域あたり年間延べ宿泊者数」という恒等式に基づく算術整理であり、将来予測ではありません。
■ 限界・留意点
農林水産省・観光庁の統計は「人泊」(1人1泊)単位、本記事の掲載価格・ADRは「1室あたり」単位で、単位が異なるため直接比較できません。農泊地域の実績は年度、観光庁の全国値は暦年で集計期間が異なります。当社データの県・市町村単位の集計には農泊以外の施設も含まれ、農泊単体の単価・稼働ではありません。観測施設数が15軒未満のセルは「参考値」として数値を掲載していません。2026年9〜11月の価格・稼働率は調査時点(2026年8月27日)の掲載在庫に基づく推定であり、チェックイン日までに変動します。