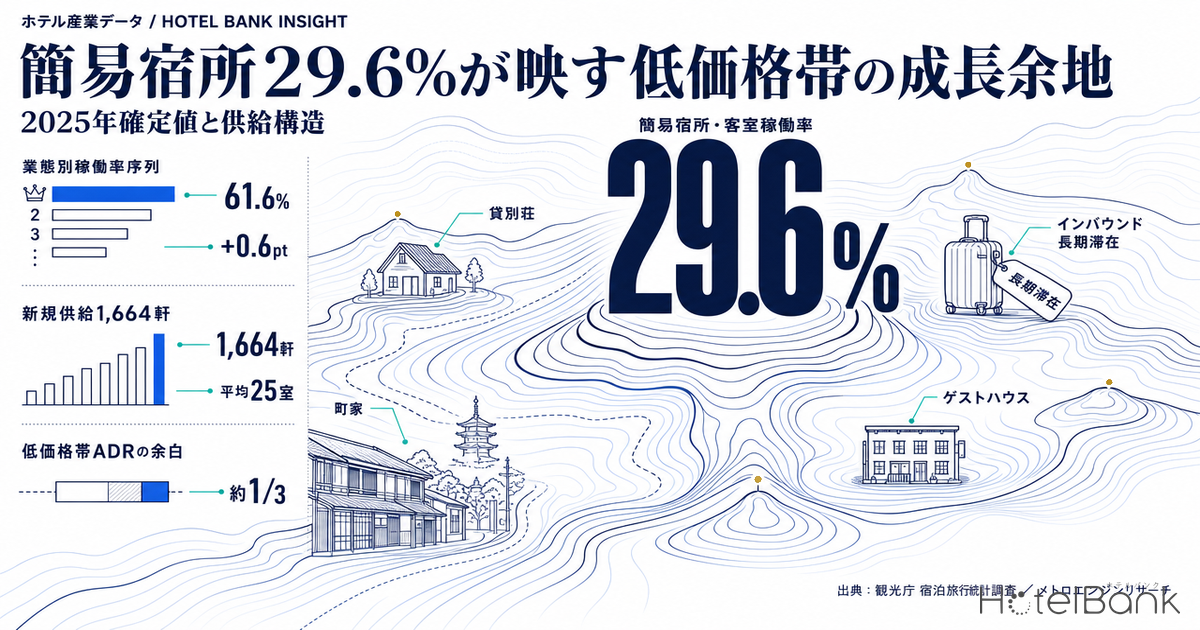
観光庁が2026年7月に公表した「宿泊旅行統計調査」2025年年間確定値では、全国の客室稼働率が61.6%となり、業態別に明確な序列が浮かび上がった。ビジネスホテル75.3%、シティホテル74.1%が牽引する一方、簡易宿所は29.6%と最も低い水準にとどまる。本稿では、この簡易宿所・ゲストハウス層の29.6%という数字を「弱さ」ではなく「成長余地」として捉え直し、供給構造と反転の芽を定量的に読み解く。
本記事における指標の定義
- 客室稼働率(OCC):本記事の稼働率はすべて観光庁「宿泊旅行統計調査」の公表値(販売可能な客室数に対する実際に利用された客室数の割合)。当社推定値ではなく政府統計の公式値を用いています。
- ADR(推定成約ADR):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、実際の成約価格・会計数値とは異なります。本記事ではADRは補助指標として扱います。
- 層化基準の変更:宿泊旅行統計調査は2026年1月調査分から、標本の層化基準を「従業者数」から「客室数」へ変更しました。2026年以降の数値は過去と単純比較できない点にご留意ください(後述)。
- データ出典:観光庁「宿泊旅行統計調査」/メトロエンジンリサーチ
- — 簡易宿所の客室稼働率は2025年確定値29.6%で業態別最低だが、前年比+0.6ptと最小の改善幅で、需要回復の恩恵がまだ及んでいない「伸びしろ」領域。
- — 2025年の新規稼働は1,664施設・平均25室、最多は貸別荘706軒。小規模・分散型フォーマットの旺盛な参入が「率」の平均を押し下げる構造要因。
- — 低価格帯(カプセル)の推定成約ADRは東京¥5,000〜7,000とビジネスホテルの約1/3水準。付加価値設計次第で伸ばせる単価アップサイドが残る。
- — 長期滞在・グループ需要・インバウンドの滞在長期化がこの層と構造的に相性がよく、29.6%は成長余地と読み替えられる。
- — 2026年1月調査分からの層化基準変更(従業者数→客室数)で数値の連続性が一度リセットされ、率の高低だけでは市場を読めなくなる。
2025年確定値が映す業態別の稼働率序列 — 簡易宿所29.6%の位置
2025年の全国客室稼働率61.6%は、前年の59.6%から2.0ポイント改善した。外国人延べ宿泊者数の増加が全体を押し上げた形だが、その恩恵の受け止め方は業態によって大きく異なる。稼働率の高い順に、ビジネスホテル75.3%、シティホテル74.1%、リゾートホテル56.9%、旅館38.2%、そして簡易宿所29.6%が並ぶ。この61.6%が速報値からどう修正され、業態ごとにどれだけ振れたかは観光庁2025年確定値61.6%の業態別対比で詳しく検証している。
注目したいのは前年からの改善幅である。リゾートホテルは+2.8ポイント、旅館は+2.1ポイント、シティホテルは+1.8ポイントと軒並み回復を進めたのに対し、簡易宿所の改善は+0.6ポイントにとどまった。全業態が上向くなかで、簡易宿所層だけが回復の波に十分に乗り切れていない。言い換えれば、需要回復の恩恵がまだ本格的に及んでいない「伸びしろの大きい領域」がここに残されているといえる。
出典:観光庁「宿泊旅行統計調査」(2024年・2025年確定値)よりホテルバンク編集部作成
| 施設タイプ | 2024年確定値 | 2025年確定値 | 前年差 |
|---|---|---|---|
| 全体 | 59.6% | 61.6% | +2.0pt |
| ビジネスホテル | 73.7% | 75.3% | +1.6pt |
| シティホテル | 72.3% | 74.1% | +1.8pt |
| リゾートホテル | 54.1% | 56.9% | +2.8pt |
| 旅館 | 36.1% | 38.2% | +2.1pt |
| 簡易宿所 | 29.0% | 29.6% | +0.6pt |
なぜ簡易宿所層は改善が緩やかなのか — 母数の希薄化という構造
簡易宿所の稼働率が低位で推移する背景には、需要の弱さだけでは説明できない構造的な要因がある。第一に、母数の希薄化だ。簡易宿所・ゲストハウス層は、少ない客室数の小規模施設が数多く開業する市場であり、施設数が増えるほど、統計上の平均稼働率は分母の拡大によって下がりやすい。旺盛な参入が続く市場では、需要が伸びても稼働率という「率」の指標には反映されにくいという性質がある。
第二に、販売チャネルの特性がある。簡易宿所・ゲストハウス層は、OTA以外にも直販・現地予約・グループ一括手配など多様な経路で客室が埋まるケースがあり、宿泊実態と統計上の稼働が必ずしも一致しない。歴史的にみても、簡易宿所の客室稼働率は2015年27.1%、2016年25.0%と、もともと20%台後半を中心に推移してきた領域であり、29.6%はむしろその長期レンジの上限に近い。つまり「低い」のは異常値ではなく、この業態の構造的な特徴なのである。
供給構造から読む — 小規模・多店舗化する低価格帯
供給側のデータは、この層の性格をより鮮明に示す。メトロエンジンリサーチが把握する範囲で、2025年に新たにOTA上で稼働が確認された施設は1,664軒、平均客室数はわずか25室だった。カテゴリ別の内訳をみると、最多は貸別荘706軒。これにゲストハウス115軒、コテージ107軒、ホステル92軒、町家26軒、民宿25軒、グランピング21軒が続く。ビジネスホテル262軒、リゾートホテル99軒、シティホテル24軒といった従来型ホテルを、簡易宿所・分散型宿泊のフォーマットが大きく上回っている。
新規供給の重心が小規模・低価格帯へ明確にシフトしていることが読み取れる。これらの多くは1棟貸しや少室運営で、1施設あたりの客室数が少ない。結果として、施設数ベースでは市場に厚みが加わる一方、稼働率という「率」の平均は押し下げられやすい。29.6%という数字は、需要の乏しさを示すものというより、供給の裾野が急速に広がっている市場の過渡的な姿と捉えるのが妥当だろう。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=1,664施設)
価格帯の余白 — 低価格帯の実勢単価にみる収益機会
稼働率の低さと表裏の関係にあるのが、単価の余白である。補助指標として低価格帯に近いカプセル業態の推定成約ADRをみると、2026年上半期の東京はおおむね¥5,000〜¥7,000、大阪は¥3,800〜¥5,700、京都は¥4,200〜¥5,600の水準にある。同時期の東京のビジネスホテルが¥11,900〜¥17,800であることと比べると、低価格帯の単価はその3分の1前後にとどまる。
この単価差は、裏を返せば付加価値の設計次第で伸ばせる「アップサイド」でもある。長期滞在向けの週次・月次プラン、グループ一棟貸し、体験付き宿泊など、客室単価と稼働の両面を引き上げる余地が残されている。稼働率が低いことは需要天井が低いことを意味せず、価格と商品設計の工夫がまだ市場に十分行き渡っていないポテンシャル領域と読むことができる。
出典:メトロエンジンリサーチ
反転の芽 — 長期滞在・グループ需要の受け皿として
簡易宿所・ゲストハウス層が持つ最大のポテンシャルは、ホテルが取り込みにくい需要の受け皿になれる点にある。ファミリー、友人グループ、そして数泊以上の長期滞在は、客室数と設備の制約からホテルでは対応しづらい領域だ。1棟貸しや共有キッチン、フレキシブルな滞在日数といった簡易宿所ならではのフォーマットは、こうした需要と構造的に相性がよい。
インバウンドの滞在長期化も追い風となる。訪日客の増加を背景に、簡易宿所の平均泊数は近年伸びる傾向にあり、1回あたりの滞在が長くなるほど、長期滞在に強いこの業態の稼働は積み上がりやすい。地方分散が進む訪日需要のなかで、都市部の高稼働ホテルからあふれた宿泊者や、地域体験を求める旅行者の受け皿として、簡易宿所・ゲストハウス層が担える役割は今後さらに広がると考えられる。29.6%という現在地は、これらの需要をまだ十分に取り込む前の水準であり、反転の余地は大きい。訪日需要そのものの底入れとADRの連動については、外国人宿泊が底入れ反転した2026年春の分析も参考になる。
2026年1月の層化基準変更をどう読むか
ここで重要な注意点がある。宿泊旅行統計調査は2026年1月調査分から、標本を抽出する際の層化基準を「従業者数」から「客室数」へ変更した。統計精度の向上を目的とした改定だが、これにより2026年以降の数値は、2025年までの数値と単純には比較できない。とりわけ簡易宿所のような小規模施設は、抽出設計の変更による影響を受けやすい。この層化基準変更が統計値に与える影響については、従業者数から客室数への変更をデータで読み解いた分析が背景を掘り下げている。
実際、2026年1月分の第1次速報では簡易宿所の稼働率が21.0%と示されたが、第1次速報は従業者10人未満の施設を集計対象から外しているため、年間確定値の29.6%とは母集団が異なる。前年同月比や月次の変化を論じる際は、この定義変更を織り込む必要がある。数字の上下だけを追うのではなく、母集団と集計方法の連続性を確認したうえで解釈することが、2026年以降の宿泊統計を読むうえでの前提となる。
まとめ
2025年確定値が示した簡易宿所29.6%という数字は、業態別で最も低い水準ではあるものの、需要の乏しさを示すものではない。母数の希薄化を伴う旺盛な新規供給、多様な販売チャネル、そして長期滞在・グループ需要への構造的な適合性を踏まえれば、この層は回復の恩恵をこれから受け止めていく「成長余地の大きい領域」と位置づけられる。低価格帯の単価には付加価値設計の余白が残り、インバウンドの滞在長期化は追い風となる。2026年の層化基準変更で数字の連続性が一度リセットされる今こそ、率の高低だけでなく供給構造と需要の質から市場を読み直す好機といえるだろう。
あわせて読みたい
- 観光庁2025年確定値61.6% — 速報からの修正幅を業態別に対比
- 観光庁の宿泊統計の層化基準変更(従業者数→客室数)をデータで読み解く
- 外国人宿泊が底入れ反転した2026年春 — 都道府県別ADRとの連動
- 観光庁3月OCC 60.3% — 宿泊市場「量より質」転換の臨界点
- 客室稼働率と定員稼働率の差で読む2026夏の家族・グループ回帰
参考資料・出典一覧
■ 政府統計
- 観光庁「宿泊旅行統計調査(2025年年間値・確定値ほか)」報道発表
- 観光庁「宿泊旅行統計調査(2024年・年間値・確定値)」PDF
- 観光庁「宿泊旅行統計調査」トップページ
- e-Stat「宿泊旅行統計調査」(統計ID: 0003313904ほか、簡易宿所 客室稼働率の長期推移)
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 新規供給(OTA掲載確認ベース、N=1,664施設)、カプセル業態の推定成約ADR
■ 参考