
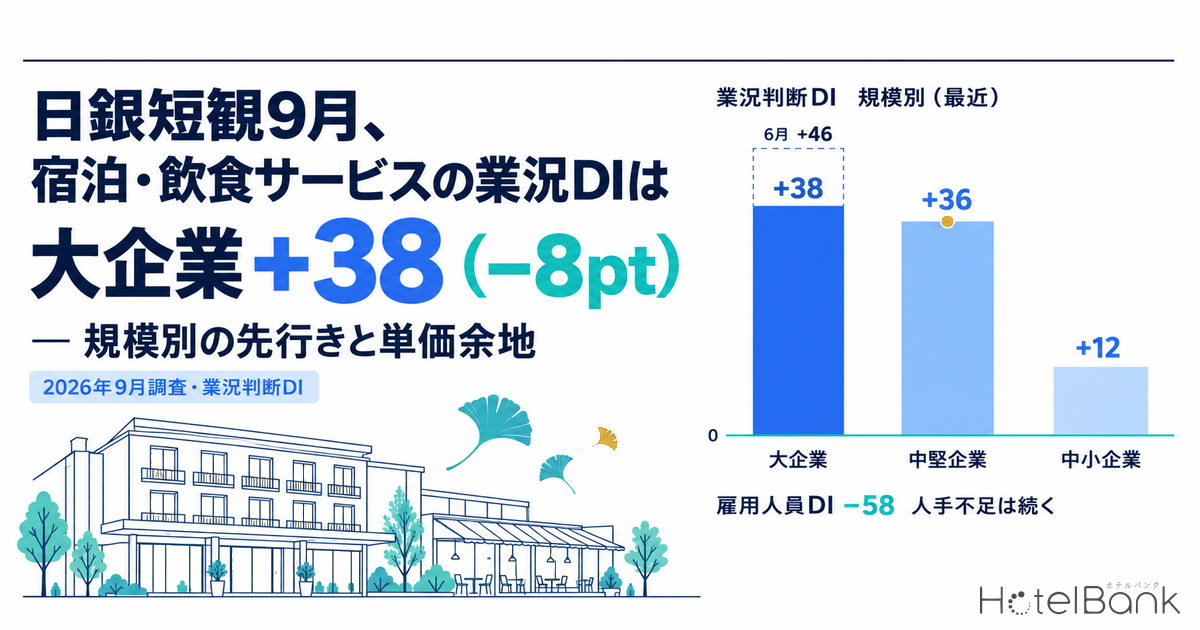
日本銀行が2026年10月1日に公表した短観(2026年9月調査・第210回)の業種別計数を見ると、「宿泊・飲食サービス」の業況判断DIは大企業で+38と、6月調査の+46から8ポイント下がった。一方で中堅企業は+33から+36へ3ポイント上がり、中小企業は+18から+12へ6ポイント下がるという具合に、規模によって向きがそろっていない。先行き(12月)は大企業+34・中堅+25・中小+18で、9月時点の水準からそれぞれ−4・−11・+6ポイントと、これも一様ではない。大和総研は同日付のレポートで、大企業・非製造業(+35、−2ポイント)の低下要因として、燃料費や人件費などのコスト増を背景に「宿泊・飲食サービス」や「小売」など個人消費に関連する業種の悪化を挙げている。本稿では、この業種のDI4本(業況・雇用人員・販売価格・仕入価格)を日本銀行の原表どおりに規模別で並べ、2019年3月調査以降の推移の中に置いたうえで、メトロエンジンリサーチの2026年7〜9月の推定成約ADR・推定稼働率、e-Statの宿泊料CPIと突き合わせる。DIは「良い」と答えた社数の割合から「悪い」の割合を引いた構成比であり、売上や単価の水準ではない。その性質を踏まえ、「DIが下がった」事実と「単価がどう動いたか」を分けて読む。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
- — 大企業+38(−8pt):2026年9月調査の宿泊・飲食サービス業況判断DIは大企業+46→+38、中堅+33→+36、中小+18→+12と規模で向きが分かれた。いずれも6月時点の先行き見通しは上回った。
- — 雇用人員DI−58:全規模の不足超幅は2023年12月の−75から縮んだが、非製造業平均より14ポイント深く、先行きは−61へ再び広がる見通し。
- — 販売価格DI43・仕入価格DI82:差は39ポイント。先行きは販売+56・仕入+83で差は27ポイントまで縮み、単価転嫁の余地が残る局面と読める。
- — 9月の推定成約ADRは12都道府県中11で前年超え:7月は9、8月は10が前年割れか横ばいだった状態から切り替わった(9月全体N=7,219施設)。大阪−32.4%は2025年万博の裏年要因。
- — DIは社数構成比で水準ではない:宿泊と飲食の合算、母集団は資本金2千万円以上。予約サイト掲載施設ベースの当社データとは母集団の違いを分けて読む。
宿泊・飲食サービスの業況判断DI — 大企業+38、中堅+36、中小+12で向きがそろわない
まずは9月調査の原表を規模別に並べる。下表は短観(概要)計表1と全容の判断項目から、宿泊・飲食サービスの4つのDIについて「6月調査の最近」「9月調査の最近」「変化幅」「12月の先行き」を抜き出したものである。比較対象として、非製造業全体と全産業の業況判断DIも添えた。
| 判断項目/規模 | 2026年6月調査 最近 | 2026年9月調査 最近 | 変化幅 | 先行き (2026年12月) | 先行き−最近 |
|---|---|---|---|---|---|
| 業況判断DI(「良い」−「悪い」)宿泊・飲食サービス | |||||
| 大企業 | +46 | +38 | −8 | +34 | −4 |
| 中堅企業 | +33 | +36 | +3 | +25 | −11 |
| 中小企業 | +18 | +12 | −6 | +18 | +6 |
| 全規模合計 | +25 | +21 | −4 | +21 | 0 |
| (参考)非製造業・大企業 | +37 | +35 | −2 | +30 | −5 |
| (参考)非製造業・中小企業 | +15 | +15 | 0 | +10 | −5 |
| 雇用人員判断DI(「過剰」−「不足」)宿泊・飲食サービス | |||||
| 大企業 | −54 | −54 | 0 | −54 | 0 |
| 中堅企業 | −54 | −58 | −4 | −60 | −2 |
| 中小企業 | −58 | −59 | −1 | −62 | −3 |
| 全規模合計 | −57 | −58 | −1 | −61 | −3 |
| 販売価格判断DI(「上昇」−「下落」)宿泊・飲食サービス | |||||
| 大企業 | +42 | +42 | 0 | +54 | +12 |
| 中堅企業 | +48 | +39 | −9 | +48 | +9 |
| 中小企業 | +45 | +44 | −1 | +59 | +15 |
| 全規模合計 | +46 | +43 | −3 | +56 | +13 |
| 仕入価格判断DI(「上昇」−「下落」)宿泊・飲食サービス | |||||
| 大企業 | +71 | +67 | −4 | +83 | +16 |
| 中堅企業 | +82 | +83 | +1 | +82 | −1 |
| 中小企業 | +90 | +83 | −7 | +83 | 0 |
| 全規模合計 | +86 | +82 | −4 | +83 | +1 |
出典:日本銀行「短観(2026年9月調査)」概要・全容(2026年10月1日公表)、時系列統計データ検索サイトよりホテルバンク編集部作成。単位は%ポイント
最初に押さえておきたいのは、9月の実績がいずれの規模でも6月時点の先行き見通しを上回っていたことである。6月調査で企業が見込んでいた9月の業況は大企業+34・中堅+22・中小+7だったのに対し、実績は+38・+36・+12と、それぞれ4・14・5ポイント上振れした。つまり「6月から下がった」と「3か月前に自分たちが見込んだよりは良かった」が同時に成り立つ。大企業の−8ポイントは非製造業全体(−2ポイント)より大きいものの、水準としては非製造業の+35を3ポイント上回ったままであり、非製造業12業種の中でも建設(+56)・不動産(+52)・情報サービス(+51)・物品賃貸(+46)・対事業所サービス(+39)に次ぐ6番目の位置を保っている。
次に、この+38という値を2019年以降の推移の中に置く。下の折れ線は日本銀行の時系列統計データ検索サイトから取得した2019年3月調査から2026年9月調査までの31四半期で、新型コロナ前の2019年は大企業で+9〜+17、全規模では−8〜+1の範囲にあった。2020年6月調査の−91(大企業)を底に、2023年6月調査で+36へ戻り、2024年3月と9月の+52を頂点にしたあと、2025年9月・12月には+26・+25まで下がっている。2026年に入ってからは3月+34、6月+46、9月+38という往復であり、直近の低下は2024年の高原から見れば2度目の調整局面にあたる。中小企業は2024年12月の+27が高く、以降は+10〜+19のレンジで推移し、9月の+12はそのレンジの下寄りに位置する。
出典:日本銀行 時系列統計データ検索サイト(短観・判断項目D.I.、宿泊・飲食サービス、実績)よりホテルバンク編集部作成。2019年3月調査〜2026年9月調査、%ポイント。2025年12月調査以降は調査対象企業見直し後の新ベース
雇用人員判断DIは全規模−58 — 2023年12月の−75から縮んだが、非製造業平均より14ポイント深い
業況判断と同じ時間軸で雇用人員判断DIを見ると、宿泊・飲食サービスの景況感がどこで支えられ、どこで制約を受けているかが浮かぶ。雇用人員判断DIは「過剰」から「不足」を引いた値で、全規模合計は2026年9月調査で−58(6月−57)、先行きは−61である。規模別では大企業−54(6月比0)、中堅−58(−4)、中小−59(−1)と、中堅・中小で人手が足りないと答える企業の割合がわずかに増えた。非製造業全体の全規模は−44、全産業は−38なので、宿泊・飲食サービスはそれより14〜20ポイント深い位置にある。
ただし、時系列で見れば不足超幅はピークを過ぎている。2020年6月調査では+27と、休業・需要消失により「過剰」と答える企業が多数派に転じたが、2022年以降は急速にマイナス方向へ振れ、2023年12月調査の−75が直近の最深値だった。そこから2024年を通じて−65〜−70、2025年は−57〜−62、2026年は−57〜−58と、およそ17ポイント分縮んでいる。宿泊・飲食サービスの企業が人手の面で余裕を持てるようになったわけではないが、「採れない」から「確保の目途が立ち始めた」へと回答分布が動いた、と読むのが素直である。宿泊業の人手不足感が他産業と比べてどの水準まで下がってきたかは、宿泊業の人手不足感38.5%まで低下、生産性は全産業比79.6%で47都道府県別に整理している。先行き−61はその流れが足踏みする見通しを示しており、冬の繁忙期を前に再び採用側の見方が厳しくなる、という企業側の読みがにじむ。
出典:日本銀行 時系列統計データ検索サイト(短観・雇用人員判断D.I.、宿泊・飲食サービス、実績)よりホテルバンク編集部作成。2019年3月調査〜2026年9月調査、「過剰」−「不足」・%ポイント
販売価格DI43と仕入価格DI82の差は39ポイント — 先行きは27ポイントまで縮む見通し
宿泊・飲食サービスの収益構造を短観で見るなら、販売価格判断DIと仕入価格判断DIの差、いわば企業レベルの交易条件が最も情報量が多い。全規模合計で9月調査の販売価格DIは+43(6月+46)、仕入価格DIは+82(6月+86)で、その差は39ポイントである。2019年3月調査の時点では販売+11に対して仕入+44で差は33ポイントだった。コロナ禍で販売価格DIは一時−28(2020年6月)まで沈み、2022年3月調査では仕入+62に対し販売+4と差が58ポイントまで開いた。これが直近7年で最も仕入側に偏った局面である。
その後は販売価格DIが2022年6月の+28から2023年6月の+48まで一気に上がり、2024年3月調査で差は27ポイントまで縮んだ。2025年以降は販売が+39〜+53、仕入が+80〜+86で推移し、差は31〜42ポイントの範囲を往復している。9月調査の39ポイントはこのレンジの中ほどで、6月の40ポイントからほぼ横ばいだ。注目したいのは先行きで、販売価格DIは+56(最近比+13)、仕入価格DIは+83(+1)と見込まれ、差は27ポイントへ縮む。これは2024年3月(27ポイント)以来の狭さであり、企業側が「仕入は高止まりするが、販売価格はこれから上げる」と答えていることを意味する。規模別では中小企業の先行き販売価格DIが+59(最近比+15)と最も強気で、大企業+54(+12)、中堅+48(+9)が続く。
出典:日本銀行 時系列統計データ検索サイト(短観・販売価格判断D.I./仕入価格判断D.I.、宿泊・飲食サービス、全規模合計、実績)よりホテルバンク編集部作成。棒は仕入価格DI−販売価格DI(ポイント)
この「販売価格DIが仕入価格DIに追いつく局面」は、宿泊業にとって単価の成長余地として整理できる。2022年6月から2023年6月にかけて販売価格DIが+28から+48へ上がった第一波では、その後の2023年夏に宿泊料CPIが前年比2桁の伸び(2023年7月+15.1%、8月+18.1%)を示した。先行きの+56が実現するかどうかは、12月調査(12月中旬公表予定)の「最近」で確認することになる。
当社データとの突き合わせ — 2026年7〜9月の推定成約ADRは9月に12都道府県中11で前年超え
短観の回答期間(8月26日〜9月30日)に重なる7〜9月について、メトロエンジンリサーチの推定成約ADR(確定月同士の比較)を主要12都道府県×業態で並べた。全体(全業態の中央値)で見ると、7月は12都道府県中9、8月は10で前年同月を下回るか横ばいだったのに対し、9月は11で前年を上回った。短観の回答が集まった時期に、単価の前年比は下から上へ切り替わっていたことになる。
| 都道府県 | 全体 7月 | 全体 8月 | 全体 9月 | 9月ADR (全体) | ビジネス 9月 | シティ 9月 | 旅館 9月 | N(9月全体) |
|---|---|---|---|---|---|---|---|---|
| 東京 | -4.8% | -9.2% | +1.9% | ¥13,700 | +2.2% | -10.3% | +9.3% | 1,139 |
| 神奈川 | -7.9% | -7.5% | +5.6% | ¥14,200 | +6.5% | +15.8% | +2.4% | 579 |
| 千葉 | -4.2% | -4.1% | +8.8% | ¥10,700 | +3.9% | +9.3% | +9.7% | 424 |
| 愛知 | -3.3% | -5.5% | +45.9% | ¥12,400 | +53.2% | +53.7% | +1.6% | 505 |
| 石川 | -3.3% | -8.8% | +13.6% | ¥12,400 | +20.5% | — | -0.7% | 242 |
| 長野 | +0.3% | -0.3% | +3.7% | ¥11,800 | +11.6% | — | +4.7% | 818 |
| 京都 | -12.8% | -8.4% | +1.1% | ¥14,200 | -2.4% | -14.6% | +6.1% | 604 |
| 大阪 | -30.7% | -32.7% | -32.4% | ¥9,300 | -34.0% | -21.8% | -1.5% | 655 |
| 広島 | -0.6% | +4.4% | +14.6% | ¥9,600 | +12.1% | +18.9% | +12.1% | 301 |
| 福岡 | -0.0% | -2.1% | +9.8% | ¥11,600 | +9.9% | +21.9% | -4.9% | 477 |
| 北海道 | +1.4% | -5.1% | +4.5% | ¥11,500 | +8.9% | +0.1% | -0.2% | 960 |
| 沖縄 | +7.1% | +2.7% | +10.0% | ¥12,000 | +9.4% | — | — | 515 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。推定成約ADRの前年同月比(2026年各月 vs 2025年同月、いずれも確定月)。業態別はサンプル20施設未満の組み合わせを「—」とした。9月全体のN合計=7,219施設
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。2026年9月の推定成約ADR(全業態中央値)前年同月比、N=7,219施設(12都道府県合計)
9月の前年比が大きい順に並べると、愛知+45.9%(N=505)、広島+14.6%(N=301)、石川+13.6%(N=242)、沖縄+10.0%(N=515)、福岡+9.8%(N=477)、千葉+8.8%(N=424)、神奈川+5.6%(N=579)、北海道+4.5%(N=960)、長野+3.7%(N=818)、東京+1.9%(N=1,139)、京都+1.1%(N=604)となり、唯一の前年割れが大阪−32.4%(N=655)である。愛知の突出は、9月19日から10月4日にかけて愛知・名古屋で開かれた第20回アジア競技大会の影響と見るのが自然で、ビジネス+53.2%・シティ+53.7%と業態を問わず上がっている(大会前の需給見通しは2026年アジア競技大会・愛知の宿泊需給を参照)。大阪は2025年4〜10月の大阪・関西万博の裏年にあたり、7月−30.7%、8月−32.7%、9月−32.4%と3か月を通じて3割前後の下落が続く。万博期の水準を基準にすれば低いが、単価は2025年を「例外年」とした上で読む必要がある。
業態別に目を向けると、旅館の前年比は9月に東京+9.3%(N=55)、千葉+9.7%(N=130)、広島+12.1%(N=69)、京都+6.1%(N=197)、長野+4.7%(N=510)と、多くの地域でプラス圏にある。シティホテルは東京−10.3%(N=110)、京都−14.6%(N=61)、大阪−21.8%(N=97)と大都市で前年を下回り、福岡+21.9%(N=43)、広島+18.9%(N=31)、神奈川+15.8%(N=42)とそれ以外では上がっている。大都市シティホテルは2025年の訪日需要ピーク時に単価を大きく上げた分、2026年は前年の壁が高い。短観の大企業(資本金10億円以上)には大都市のシティホテル運営企業が多く含まれると考えられ、大企業DIの−8ポイントと大都市シティの前年割れは方向が合う。
推定稼働率(OTA掲載在庫ベース)も併記しておく。下表は7〜9月の各月について、都道府県ごとの全業態・ビジネスホテル・旅館の推定稼働率で、いずれもリードタイム45日から1日までの残室観測に基づく。この指標は2026年3月から収集を始めたため前年同月比は示せない。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
| 都道府県 | 全体 7月 | 全体 8月 | 全体 9月 | 対象(9月・全体) | ビジネス 9月 | 対象 | 旅館 9月 | 対象 |
|---|---|---|---|---|---|---|---|---|
| 東京 | 91.1% | 88.2% | 89.8% | 805施設/104,583室 | 90.3% | 539施設/78,439室 | 91.6% | 19施設/561室 |
| 愛知 | 81.7% | 82.5% | 90.4% | 328施設/33,635室 | 91.4% | 172施設/25,672室 | 83.5% | 77施設/1,610室 |
| 千葉 | 79.7% | 84.3% | 83.5% | 314施設/23,165室 | 85.1% | 85施設/10,199室 | 71.1% | 60施設/1,662室 |
| 長野 | 86.9% | 92.5% | 88.4% | 507施設/18,893室 | 91.2% | 75施設/6,922室 | 86.1% | 199施設/4,867室 |
| 京都 | 81.0% | 80.7% | 84.0% | 566施設/31,989室 | 84.8% | 190施設/19,644室 | 85.9% | 81施設/1,554室 |
| 大阪 | 81.7% | 80.8% | 80.4% | 410施設/59,647室 | 80.0% | 285施設/47,820室 | 82.1% | 21施設/417室 |
| 福岡 | 88.4% | 89.6% | 88.3% | 381施設/28,935室 | 90.0% | 175施設/22,893室 | 72.6% | 52施設/950室 |
| 北海道 | 89.9% | 89.6% | 90.3% | 679施設/53,149室 | 92.8% | 222施設/25,913室 | 88.1% | 164施設/7,210室 |
| 沖縄 | 89.3% | 85.5% | 86.7% | 708施設/36,220室 | 86.7% | 134施設/12,582室 | — | — |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。稼働率(OTA掲載在庫ベース・推定)、月平均。対象施設数/客室数は主要予約サイト掲載ベース。10施設未満の組み合わせは「—」
9月の全体では北海道90.3%(対象679施設/客室53,149室、主要予約サイト掲載ベース)、愛知90.4%(328施設/33,635室)、東京89.8%(805施設/104,583室)が9割前後で、大阪80.4%(410施設/59,647室)、千葉83.5%(314施設/23,165室)、京都84.0%(566施設/31,989室)がそれに続く。愛知は7月81.7%・8月82.5%から9月に8ポイント近く上がっており、アジア競技大会の期間が単価と稼働の両方に表れている。大阪は単価が3割下がった一方で稼働は8割を保っており、量を取りにいく価格設定が機能している地域と読める。
宿泊料CPIは2026年9月172.1で前年比+5.7% — 8月の−0.2%から再加速
公的統計の側から単価を確認する。総務省の消費者物価指数(全国・2020年=100)のうち「宿泊料」は、2026年9月に172.1となり、前年同月の162.9から+5.7%上がった。7月は169.1(前年比+2.0%)、8月は181.1(−0.2%)と、夏の2か月は伸びが鈍っていたが、9月に再び5%台へ戻っている。下の重ね描きは2024年・2025年・2026年の月別指数で、8月のピークが年々高くなる形と、2026年8月だけが前年とほぼ同水準に並んだことが見てとれる。
出典:総務省「消費者物価指数」(e-Stat 統計表ID 0003427113、全国・宿泊料・2020年=100)よりホテルバンク編集部作成。2026年9月分まで
短観の販売価格DI(全規模)が9月調査で+43、先行き+56であることと、宿泊料CPIの9月+5.7%は矛盾しない。CPIは実際に支払われた価格の指数であり、DIは「上げた」と答えた企業の割合の差である。宿泊料CPIと推定成約ADRの伸び率が長期でどの程度乖離してきたかは、宿泊料CPIは3年で+25.6%、実勢の成約単価は+10.9% — 14.7pt乖離を分解が扱っている。両者を並べると、2026年夏は「上げたと答える企業は依然多数派だが、前年の高い水準に対する伸び率は一時的に縮んだ」局面であり、9月にその伸びが戻った、という整理になる。
読み方 — DIは社数構成比、宿泊と飲食の合算、母集団は資本金2千万円以上
ここまでの数字を並べると、「短観のDIは下がったのに、当社のADRは9月に前年超えが多い」という一見した食い違いが残る。どちらが正しいかではなく、差が生まれる理由を3つに分解しておく。
第一に、DIは水準ではなく社数構成比の差である。業況判断DIが+46から+38へ下がるとは、「良い」と答えた企業の割合から「悪い」の割合を引いた値が8ポイント縮んだことを意味し、売上や単価が8%下がったことを意味しない。「良い」が「さほど良くない」へ移っただけでもDIは下がる。単価が前年比でプラスでも、前年より伸びが小さければ「良い」と答えにくい企業は増える。2026年夏の宿泊料CPIが+2.0%・−0.2%と鈍った時期が回答期間の直前にあたることは、DIの低下と整合的である。
第二に、短観の「宿泊・飲食サービス」は宿泊業と飲食サービス業の合算で、社数では飲食の比重が大きい。食材・光熱費・人件費の上昇は飲食業の仕入価格DIをより強く押し上げる。仕入価格DI+82という数字には飲食側の原材料コストが色濃く反映されている一方、当社の推定成約ADRは宿泊の客室単価だけを見ている。大和総研が低下要因に「燃料費や人件費などのコスト増」を挙げているのも、合算業種としての読みである。
第三に、母集団が異なる。短観の調査対象は資本金2千万円以上の民間企業で、宿泊・飲食サービスの回答企業はチェーン運営会社や中堅以上の旅館・ホテル事業者が中心になる。当社の推定成約ADRは主要予約サイトに掲載された施設を母集団とし、2026年9月の全体では12都道府県で7,219施設が対象で、資本金の小さい個人経営の旅館・民宿やビジネスホテル単館も含む。短観の中小企業(資本金2千万円以上1億円未満)のDIが+12と最も低いのに対し、当社データで旅館の前年比が多くの地域でプラスなのは、矛盾というより母集団の違いの表れである。小規模施設は前年の単価上昇幅が大都市シティホテルより小さく、2026年に前年を上回りやすい。
観光庁「宿泊旅行統計調査」の2026年8月(第1次速報)では延べ宿泊者数が6,268万人泊で前年同月比−6.7%(日本人−5.8%、外国人−10.3%)、客室稼働率は64.4%だった。JNTOの9月の訪日外客数は310万3,700人(前年同月比−5.0%)で、台風による欠航や中東情勢に伴う航空運賃の上昇が理由として挙げられている。量の前年割れが続く中で単価が9月に戻ったのは、各施設が稼働より単価を優先する配分を選び始めたことを示唆する。短観の先行き販売価格DI+56はその方向を企業自身が言語化した数字といえる。
まとめ — 12月調査までに確認したい3点
短観9月調査の宿泊・飲食サービスは、大企業+38(−8ポイント)、中堅+36(+3ポイント)、中小+12(−6ポイント)と規模で向きが分かれ、いずれも6月時点の先行き見通しは上回った。雇用人員判断DIは全規模−58で、2023年12月の−75から縮んだものの非製造業平均より14ポイント深い。販売価格DIと仕入価格DIの差は39ポイントで、先行きは27ポイントと2024年3月以来の狭さが見込まれている。当社の推定成約ADRは9月に12都道府県中11で前年を上回り、宿泊料CPIも+5.7%へ戻った。
運営者・投資家が12月調査(12月中旬公表予定)までに見ておきたいのは次の3点である。ひとつは、先行き販売価格DI+56が「最近」として実現するか。実現すれば、仕入価格の高止まりを単価で吸収する局面が2024年前半以来に戻る。ふたつめは、大都市シティホテルの前年比がいつ底を打つか。東京−10.3%、京都−14.6%、大阪−21.8%は2025年の高い基準に対する反動であり、2026年10月以降は比較対象の水準が下がる。みっつめは、雇用人員判断DIの先行き−61が示す冬の採用環境で、人員計画を前提にした販売客室数の設定が単価戦略の前提になる。DIの低下を宿泊業への評価として読むのではなく、「単価を上げると答えた企業が増える局面の入口」として読むのが、この9月調査の使い方だろう。
よくある質問
Q. 短観の業況判断DIが下がると、ホテルの売上も下がっているのですか。
A. 直接には結びつきません。DIは「良い」と答えた企業の割合から「悪い」の割合を引いた社数構成比で、売上や単価の水準・変化率ではありません。2026年9月調査では宿泊・飲食サービスの大企業DIが8ポイント下がりましたが、同じ9月の推定成約ADRは12都道府県中11で前年を上回っています。
Q. 短観の「宿泊・飲食サービス」に、小規模な旅館や個人経営の宿は含まれますか。
A. 短観の調査対象は資本金2千万円以上の民間企業で、中小企業区分は資本金2千万円以上1億円未満です。資本金がそれ未満の個人経営の宿は対象に含まれません。また宿泊業と飲食サービス業が合算されているため、業種別の数値を宿泊業単独の景況感として読むことはできません。
Q. 次の短観はいつ公表されますか。
A. 短観は3・6・9・12月の年4回調査で、12月調査は例年12月中旬に公表されます。9月調査で示された先行き(大企業+34、中堅+25、中小+18、販売価格DI+56)が「最近」としてどう実現したかを確認できます。
あわせて読みたい
- 2026年7月の延べ宿泊者数は−3.5%、ADRは−4.4% — 47都道府県を量×単価の4象限で分類
- 過去のホテル料金の検証手順|東京ビジネスホテル2025年9月は前年比+9.4%、4つの公表値で突き合わせ
- 過去のホテル料金を調べる手順 — e-Statの引き方と月次ADRの読み方、金沢市24か月の実例
- 那須町・盛岡市の宿泊税が10/1開始|100〜3,000円の6段階と200円定額、1人1泊単価の2〜3%
- 宿泊料CPIは3年で+25.6%、実勢の成約単価は+10.9% — 14.7pt乖離を分解
- 宿泊料CPI 2025年基準改定で前年比が最大1.6pt下振れ — 自館ADRとの併用法
- 宿泊業の人手不足感38.5%まで低下、生産性は全産業比79.6% — 1人あたり客室数2.02室の47都道府県マップ
- 2026年アジア競技大会・愛知の宿泊需給 — 名古屋圏に広がる需要波及を読む
- ホテル・宿泊業向け貸出は4.1兆円 — 設備資金61%、運転資金は5年で25%減(日銀2026)
参考資料・出典一覧
■ データソース
日本銀行「全国企業短期経済観測調査(短観)」2026年9月調査の概要・全容と時系列統計データ検索サイト(宿泊・飲食サービス、2019年3月調査〜2026年9月調査)、総務省「消費者物価指数」(宿泊料、2020年=100)、観光庁「宿泊旅行統計調査」、JNTO「訪日外客数」。推定成約ADR・推定稼働率はメトロエンジンリサーチ(主要予約サイト掲載施設ベース)。
■ 試算前提
短観のDIは原表の値をそのまま用い、推計・補間はしていない。推定成約ADRは都道府県×業態の施設中央値で、前年同月比は確定月同士(2026年7〜9月 vs 2025年同月)の比較。推定稼働率はリードタイム45日から1日までの残室観測に基づく月平均で、2026年3月以降の収集のため前年比は示していない。
■ 限界・留意点
DIは「良い」−「悪い」などの社数構成比で、売上や単価の水準ではない。短観の業種区分は宿泊業と飲食サービス業の合算で、母集団は資本金2千万円以上の企業である。当社データは予約サイト掲載施設の推定値であり、各施設の実際の成約価格・稼働率とは異なる。両者の差は母集団と指標定義の違いとして読む。
- 日本銀行「短観(概要)—2026年9月—」(2026年10月1日公表、第210回 全国企業短期経済観測調査)
- 日本銀行「短観(全容)2026年9月」判断項目 a.業況/g.雇用人員/l.販売価格/m.仕入価格
- 日本銀行「短観(要旨)(2026年9月)」調査対象企業数・回答期間
- 日本銀行「短観(要旨)(2026年3月)」— 計表の計数は2026年3月の調査対象企業見直し後の新ベースである旨の注記
- 日本銀行 時系列統計データ検索サイト(短観・判断項目D.I.、宿泊・飲食サービス、2019年3月調査〜2026年9月調査)
- 日本銀行「短観の解説」(調査対象企業の範囲・規模区分)
- 大和総研「2026年9月日銀短観」(中村華奈子、2026年10月1日)
- 総務省「消費者物価指数」(e-Stat 統計表ID 0003427113、全国・宿泊料・2020年=100、2026年9月分まで)
- 観光庁「宿泊旅行統計調査(2026年8月・第1次速報)」(2026年9月30日公表)
- 日本政府観光局(JNTO)「訪日外客数(2026年9月推計値)」(2026年10月21日)
- 愛知県観光サイト Aichi Now「第20回アジア競技大会(2026/愛知・名古屋)」開催期間 2026年9月19日〜10月4日
- メトロエンジンリサーチ — 推定成約ADR(都道府県×業態、2025年7月〜2026年9月、確定月)、稼働率(OTA掲載在庫ベース・推定、2026年7〜9月、リードタイム45日以内の観測)