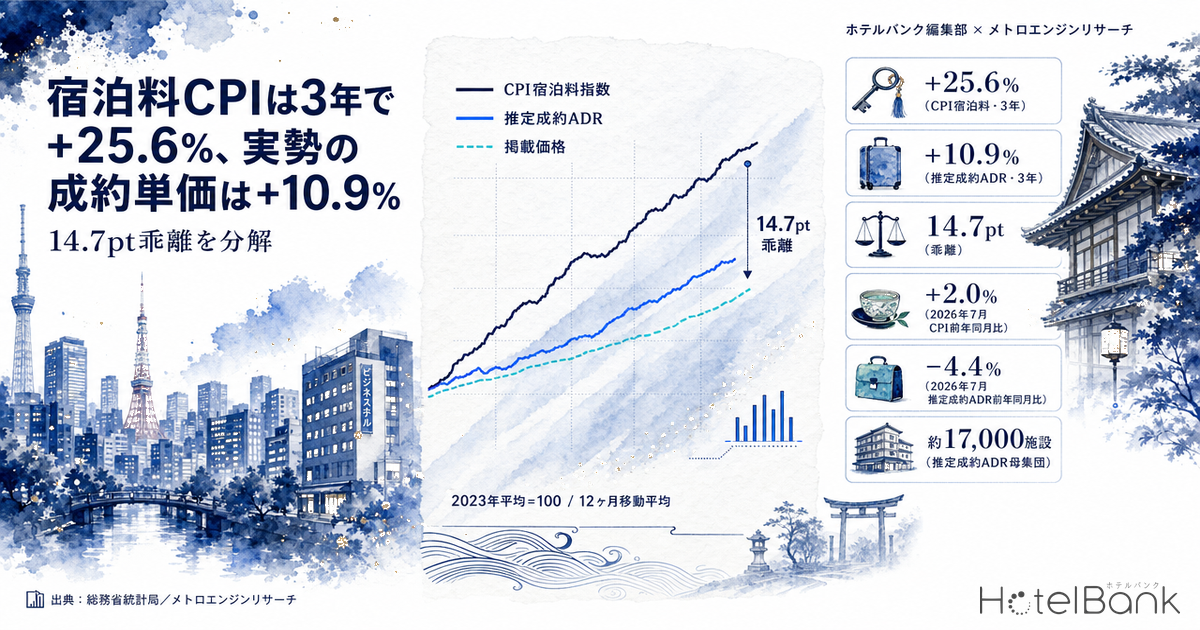
総務省が毎月公表する消費者物価指数(CPI)の「宿泊料」は、2026年7月時点で2023年平均を25.6%上回る水準にある(12ヶ月移動平均・2023年平均=100で換算)。一方、メトロエンジンリサーチが同じ期間に全国約17,000施設から集計した推定成約ADRは、同じ基準で110.9。その差は14.7ポイントに開いている。政府統計とホテルの現場感覚がずれる、という声はここ数年繰り返し聞かれてきたが、本稿ではその乖離を月次で可視化し、どこから生まれているのかを分解する。
本記事における指標の定義
- ADR(推定成約ADR):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格(全プラン平均):OTA等に掲載されている全プランの平均価格。2名1室利用時の1室あたり料金(税込)。素泊まりから食事付きまでを含みます。
- CPI宿泊料指数:総務省統計局「消費者物価指数」の中分類「宿泊料」(2020年基準、2020年平均=100)。本記事では比較のため2023年平均=100に再基準化しています。
- データ出典:メトロエンジンリサーチ/総務省統計局「消費者物価指数」
- — 14.7ポイント — 2023年平均を100とすると2026年7月のCPI宿泊料指数は125.6、実勢の推定成約ADRは110.9。乖離は2024年を通じて積み上がり、13〜15ptで高止まりしている。
- — うち約5.9ポイントは基準年の取り方で説明がつく。全国旅行支援が押し下げた2023年前半を起点から外すと、年率換算の乖離は5.1pt/年から3.2pt/年へ縮む。
- — 業態構成のシフトで説明できるのは0.9ポイントだけ。旅館の構成比は43.1%→40.2%へ下がったが、乖離の主因ではない。
- — 残る約7.9ポイントは採用銘柄の固定(旅館=2食付き/ホテル=朝食付き)・約400施設の固定パネル・宿泊日2ヶ月前という単一観測時点の複合で、公開データでは分離できない。
- — 2026年7月は掲載価格+4.5%に対し推定成約ADRが−4.4%と方向が割れた。CPIの前年比を自社の値上げ余地の根拠には使えない。
CPI宿泊料指数は2026年7月に前年同月比+2.0%、実勢の成約単価は−4.4%
まず直近の数字を並べておきたい。2026年7月のCPI宿泊料指数は169.1で、前年同月比+2.0%。同じ月のメトロエンジンリサーチの全国掲載価格(全プラン平均)は前年同月比+4.5%だが、推定成約ADRは−4.4%とマイナスに転じている。3つの指標が別々の方向を向いているように見える月である。
上場REITが開示する実績も参考になる。インヴィンシブル投資法人が公表した2026年7月の国内ホテル101物件のADRは15,100円で前年同月比−1.0%、稼働率は86.3%(2026年7月時点・国内101物件の月次集計、前年同月比+1.9pt)。ジャパン・ホテル・リート投資法人が開示する変動賃料等導入29ホテル合計では、2026年7月のADRが21,806円で前年同月比+0.1%、客室稼働率83.1%(2026年7月時点、29ホテル合計の月次集計)で前年同月比+4.0ptだった。いずれも「稼働は上がったが単価はほぼ横ばい」という姿で、CPIが示す+2.0%より、当社の推定成約ADRが示す減速のほうに近い。
出典:メトロエンジンリサーチ、総務省統計局「消費者物価指数」よりホテルバンク編集部作成(推定成約ADR:全国47都道府県の月次値を対象施設数で加重、N=15,793〜17,209施設/月)
2025年半ばから年末にかけては、CPIと当社データはおおむね似た方向を向いていた。乖離が目立つのは2026年に入ってからである。2026年2月以降、掲載価格は前年同月比+8〜10%を維持する一方、推定成約ADRの伸びは急速に減速し、6月・7月にはマイナスに沈んだ。掲載されている値札は上がり続けているが、実際に売れている水準はついてきていない——という構図が、この2本の線の開きに表れている。
3年で開いた14.7ポイント — 指数化して重ねる
単月の前年同月比は振れが大きいため、季節性を落とした12ヶ月移動平均で3系列を重ねる。2023年平均を100とすると、2026年7月時点でCPIは125.6、掲載価格は120.1、推定成約ADRは110.9。CPIと推定成約ADRの差は14.7ポイントである。
出典:メトロエンジンリサーチ、総務省統計局「消費者物価指数」よりホテルバンク編集部作成(12ヶ月移動平均、2023年平均=100)
注目したいのは開き方の推移である。2024年12月時点の差は8.4ポイント、2025年10月には13.8ポイントまで拡大し、その後は13〜15ポイントの帯で高止まりしている。つまり乖離は一度きりの段差ではなく、2024年を通じて継続的に積み上がり、そのまま縮まっていない。
| 時点(12ヶ月移動平均) | CPI宿泊料 | 掲載価格 | 推定成約ADR | CPIとの差 |
|---|---|---|---|---|
| 2023年12月(基準) | 100.0 | 100.0 | 100.0 | — |
| 2024年12月 | 114.7 | 106.5 | 106.3 | −8.4pt |
| 2025年12月 | 122.5 | 115.1 | 109.3 | −13.2pt |
| 2026年7月 | 125.6 | 120.1 | 110.9 | −14.7pt |
出典:メトロエンジンリサーチ、総務省統計局「消費者物価指数」よりホテルバンク編集部作成
もっとも、指数の水準そのものは基準年の取り方に強く依存する。2023年を基準にすると、CPI側には無視できないゆがみが入る。次節で最初にその話をする。
乖離要因の分解① 基準年のゆがみ — 全国旅行支援が2023年前半を押し下げた
2022年10月に始まった全国旅行支援は、対象施設の宿泊料金を割り引く仕組みだったため、消費者が実際に支払う価格を捉えるCPIの宿泊料指数を直接押し下げた。総務省統計局は政策影響を除いた参考推計値を作成しており、2023年前半の宿泊料指数が支援策によって押し下げられていたことを示している。
これは基準年としては厄介な性質である。2023年1月のCPI宿泊料指数は110.8、同年8月は157.3。わずか7ヶ月で40%以上動いている。実勢の宿泊単価がこの短期間にそれほど動いたわけではなく、支援策の剥落と季節性が重なった結果である。
出典:総務省統計局「消費者物価指数」(2020年基準、2020年平均=100)よりホテルバンク編集部作成
年次オーバーレイで見ると、2023年だけが1〜3月に大きく凹んでいることがわかる。2024年以降は8月がピーク、6月と1月が谷という同じ形を繰り返しており、季節パターン自体は安定している。つまり2023年を100に置く限り、CPI側の伸び率はある程度上振れて出る。この点を割り引いても14.7ポイントの差が残るかどうかが問題であり、以下の要因はいずれも基準年とは独立に効いている。
乖離要因の分解② 業態構成のシフトは0.9ポイントしか説明しない
「安い業態の比率が増えたから平均が下がって見えるのでは」という説明はよく聞く。実際に検証すると、この効果は思ったより小さい。1〜7月で揃えた2023年と2026年の推定成約ADRを業態別に比較する。
出典:メトロエンジンリサーチ(1〜7月平均どうしの比較、2026年のN=ビジネス7,434/シティ1,106/リゾート1,576/旅館6,788施設)
| 業態 | 2023年1〜7月 | 2026年1〜7月 | 変化率 | 構成比 2023→2026 |
|---|---|---|---|---|
| ビジネスホテル | ¥7,100 | ¥8,700 | +22.8% | 42.1% → 44.0% |
| シティホテル | ¥10,600 | ¥13,200 | +25.2% | 6.4% → 6.5% |
| リゾートホテル | ¥14,400 | ¥16,500 | +14.6% | 8.4% → 9.3% |
| 旅館 | ¥13,600 | ¥14,700 | +8.2% | 43.1% → 40.2% |
出典:メトロエンジンリサーチ(推定成約ADR、2名1室・税抜相当)
4業態を2023年の構成比で固定して2026年の価格を当てはめると+14.1%、実際の構成比で計算すると+13.1%。差し引き0.9ポイントが構成シフトによる押し下げ分である。旅館の構成比が43.1%から40.2%へ、ビジネスホテルが42.1%から44.0%へ動いてはいるが、乖離14.7ポイントの説明としては桁が足りない。
むしろ目を引くのは、旅館の推定成約ADRが3年で+8.2%にとどまっている点である。ビジネスホテル・シティホテルが20%超の伸びを示すなかで、旅館だけが明確に鈍い。そしてCPI宿泊料指数は、旅館については「和室・1泊2食付き」を代表銘柄として採用している。この点は次の要因につながる。
乖離要因の分解③ 銘柄が固定されている — 「洋室・朝食付き」と「最安プラン」の距離
CPI宿泊料指数が採用する銘柄は、旅館が「和室・1泊2食付き」、ホテルが「洋室・1泊朝食付き」に固定されている。一方、当社の推定成約ADRは各施設の最安プラン水準を起点にしており、実態としては素泊まりが基準になることが多い。この条件差は、水準にも変化率にも効いてくる。
同一ホテル内で素泊まりプランと朝食付きプランの両方が販売されているケースだけを取り出して差額を測ると(ペアード比較)、全国加重平均で+9.1%、金額にして約2,000円の上乗せとなる(N=18,788ペア、2026年5〜8月)。食事条件を揃えていない指標どうしを水準比較すること自体に、この程度の系統差が含まれる。この上乗せ幅が都道府県・業態でどこまで振れるかは、朝食プレミアム全国47都道府県で細かく分解している。
加えて、価格改定は食事付きプランと素泊まりプランで同じ速度では進まない。原材料費・人件費の上昇は食事付きプランにより強く転嫁されるため、「2食付き」「朝食付き」を固定銘柄とする指標のほうが上振れしやすい構造がある。
乖離要因の分解④ 約400施設の固定パネルと、年1,700軒超の新規参入
CPI宿泊料指数の対象は全国約400宿泊施設である(2020年基準)。2015年基準では全国320施設・採用価格数640件だったから、2020年基準で施設数・価格数ともに大きく拡張された。それでも、母集団としては固定されたパネルであることに変わりはない。
OTA等の掲載で稼働が確認できるのは約27,000施設・約126万室(メトロエンジンリサーチ、2026年7月時点の掲載確認ベース)。このうち推定成約ADRの算出対象となる検証済み業態は月あたり約17,000施設(2023年1月〜2026年7月の月次で15,793〜17,209施設)である。
そして市場には毎年新しい施設が入ってくる。当社が把握する範囲で、OTA等での掲載が確認できた新規開業は2024年が1,975施設、2025年が1,741施設。固定パネル方式の指標は、この流入を設計上取り込まない。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=2024年1,975施設/2025年1,741施設)。※掲載は開業の数ヶ月前から出るため、直近以降の集計は今後の掲載で増加する可能性があります
ここで一つ、直感に反する事実がある。新規参入の中身は「高単価の大型ホテル」ではない。2024年の新規開業1,975施設のうち最多は貸別荘の837施設、次いでビジネスホテル215施設、ゲストハウス180施設。2025年も貸別荘747施設が最多である。平均客室数は2024年が20室、2025年が24室。100室以上に絞っても、2024年・2025年ともに上位50件のうち37件がビジネスホテルだった。同じ供給を客室数ベースで数え直すと像が変わる点については、2026年の新規開業1,242件・33,749室が件数と室数の対比で整理している。
つまり、新規供給は市場平均を押し上げる方向ではなく、むしろ小規模・低単価側に厚みを加える方向に働いている。「新規高単価開業が実勢平均を押し上げ、CPIがそれを取り逃している」という仮説は、少なくとも施設数ベースでは支持されない。固定パネルの問題は「高い新顔を見落とすこと」ではなく、「市場の裾野が入れ替わっていること自体を見ないこと」にある。
乖離要因の分解⑤ 価格を「宿泊日の2ヶ月前」で固定する設計
2020年基準のCPI宿泊料指数は、宿泊日の2ヶ月前に購入する価格を採用している。2017年のアンケート調査と2018年度の旅行会社ヒアリングに基づき、消費者が最も多く購入する時期として設定されたものだ。設計として合理的である一方、宿泊日が近づいてからの価格の動きは、定義上まったく反映されない。
この「その後の動き」がどれくらいあるかは、リードタイム別の掲載価格を追えば見える。2026年7月チェックイン分について、主要エリアのリードタイム(LT)別の掲載価格平均を並べる。
出典:メトロエンジンリサーチ(2026年7月チェックイン分、掲載価格・全プラン平均、LT0=チェックイン当日)
| エリア | LT60(CPI採用時点) | LT7 | LT0 | LT60→LT0 |
|---|---|---|---|---|
| 東京都 | ¥24,500 | ¥24,200 | ¥21,700 | −11.3% |
| 大阪府 | ¥16,200 | ¥14,700 | ¥12,800 | −20.8% |
| 京都府 | ¥26,900 | ¥24,400 | ¥21,200 | −21.3% |
| 北海道 | ¥26,900 | ¥28,000 | ¥23,400 | −13.1% |
| 沖縄県 | ¥32,200 | ¥30,700 | ¥24,700 | −23.5% |
出典:メトロエンジンリサーチ(2026年7月チェックイン分)
LT60からLT0にかけて、掲載価格の平均は東京で11.3%、大阪で20.8%、京都で21.3%、沖縄で23.5%低下する。北海道はLT30〜LT7にかけて一度持ち直したうえで、当日に向けて13.1%下がる。この動き幅は、CPIの設計では観測範囲の外にある。実際に値札が動かされるタイミングそのものは、値上げは何日前に起きるかで12,821施設の価格改定分布として観測している。
ただし解釈には注意が必要だ。LT0の掲載価格は「残っている在庫の価格」であり、成約した価格の平均ではない。高単価の部屋が先に売れて安い在庫が残れば平均は下がるし、逆もありうる。ここで言えるのは、CPIが1点で固定している時点の後にも価格分布は動き続けており、その動きが指数に入らない、ということまでである。
14.7ポイントを積み上げ直す — 定量化できる分と、できない分
ここまでの5要因のうち、公開データで金額・ポイントに落とせるものは限られている。定量化できる分とできない分を分けて、14.7ポイントを積み上げ直しておきたい。まず、基準年の取り方がどれだけ効いているかを、起点を動かして測る。
| 起点 | 期間 | CPI宿泊料 | 推定成約ADR | 差 | 年率換算の差 |
|---|---|---|---|---|---|
| 2023年12月 | 31ヶ月 | +25.6% | +10.9% | 14.7pt | 5.1pt/年 |
| 2024年12月 | 19ヶ月 | +9.5% | +4.3% | 5.2pt | 3.2pt/年 |
| 2025年12月 | 7ヶ月 | +2.5% | +1.5% | 1.1pt | 1.9pt/年 |
出典:メトロエンジンリサーチ、総務省統計局「消費者物価指数」よりホテルバンク編集部作成(本文の12ヶ月移動平均系列を各起点=100に再基準化し、年率換算は幾何平均)
全国旅行支援の影響が残る2023年前半を起点から外すだけで、年率換算の乖離は5.1ポイント/年から3.2ポイント/年へ落ちる。直近7ヶ月に限れば1.9ポイント/年である。乖離そのものは13〜15ポイントの帯で高止まりしているが、新たに開く速度は鈍っている——水準の話と変化の話を分けて読む必要がある。
この関係を使うと、基準年に2023年前半を含めることの寄与を反実仮想で測れる。2024年12月以降のペース(CPI +5.9%/年、推定成約ADR +2.7%/年)が31ヶ月間続いていたとすれば、2026年7月の乖離は8.8ポイントにとどまった計算になる。実績の14.7ポイントとの差、約5.9ポイントが「2023年前半を起点に含めたこと」から生じている分である。
| 要因 | 14.7ptへの寄与 | 定量化の可否と根拠 |
|---|---|---|
| ① 基準年に2023年前半(全国旅行支援の剥落期)を含めること | 約5.9pt | 可。2024年12月以降のペースを31ヶ月に延長した反実仮想との差 |
| ② 業態構成のシフト | 0.9pt | 可。2023年構成比で固定すると+14.1%、実構成比では+13.1% |
| ③④⑤ 採用銘柄の固定・約400施設の固定パネル・宿泊日2ヶ月前という単一観測時点 | 約7.9pt(残差) | 不可。公開情報では相互に分離できない。水準差の手がかりは食事条件差+9.1%(N=18,788ペア)とLT60→LT0の−11.3〜−23.5% |
出典:メトロエンジンリサーチ、総務省統計局「消費者物価指数」よりホテルバンク編集部作成。※①は12ヶ月移動平均ベースの反実仮想、②は2023年1〜7月と2026年1〜7月の比較で、推計期間と集計単位が異なります。厳密な加法分解ではなく、桁感を示すための概算としてお読みください。残差は③④⑤の複合であり、未知の要因を含みます。
読み取れることは2つある。第一に、乖離の4割弱(約6.8ポイント)は基準年の取り方と業態構成という「測り方の外側」の事情で説明でき、残る約7.9ポイントがCPIの調査設計そのものに由来する。第二に、その残差は分解しようとしても公開データでは要因ごとに切り分けられない。だからこそ、CPIの前年比をそのまま実勢の代理変数として使うのではなく、目的に応じて指標を選ぶ、という次節の話になる。
設計の違いを並べる — どちらが正しいかではなく、何を測っているか
ここまでの要因を、調査設計の違いとして整理する。
| 項目 | CPI宿泊料指数(2020年基準) | メトロエンジンリサーチ |
|---|---|---|
| 対象施設 | 全国約400施設(固定パネル) | OTA等の掲載で稼働確認できる約27,000施設、うちADR算出対象は月約17,000施設 |
| 採用銘柄 | 旅館=和室・1泊2食付き/ホテル=洋室・1泊朝食付き | 全プラン(掲載価格)/最安プラン起点(推定成約ADR) |
| 価格の観測時点 | 宿泊日の2ヶ月前(1点固定) | LT90〜LT0を継続観測 |
| 極端値の扱い | 一般的な料金に対し極端に高い/セールで極端に安いプランは除外 | 中央値ベースで集計(外れ値の影響を抑制) |
| 新規開業の反映 | 基準改定時に見直し | 掲載確認後、随時(年1,700〜2,000施設) |
| ウェイト | 家計調査に基づく国内世帯の支出構成 | 施設数ベース(訪日客の需要も価格に反映される) |
| 公表ラグ | 約1ヶ月 | 確定月は翌月、先行月は掲載スナップショットで観測 |
| 採用価格数 | 月100万件強(2020年基準) | 月次の集計対象は施設×日次の全観測 |
出典:総務省統計局「2020年基準 旅行サービスに係る価格指数について」(令和3年6月7日)、メトロエンジンリサーチよりホテルバンク編集部作成
この表を見れば、両者が「同じものを違う精度で測っている」のではないことがわかる。CPIは国内世帯が支払う宿泊料の物価変動を、定義を固定して長期に接続することを目的とする指標である。銘柄と観測時点を固定するのは精度の妥協ではなく、時系列の比較可能性を守るための設計思想だ。一方で当社データは、いま市場で何がいくらで売られ、いくらで成約していそうかを、母集団の入れ替わりごと捉えにいく。目的が違えば答えも違う。
もう一点、見落とされがちな差がある。CPIのウェイトは家計調査に基づくため、訪日外国人の宿泊支出は原理的に含まれない。訪日客が集中するエリア・業態で単価が動いても、その分の重みはCPIには入らない。インバウンド比率の高い市場を論じるとき、この差は無視できない大きさになる。
投資家・行政・ホテル経営者、それぞれが見るべき指標
結論として、3者は違う指標を見るべきである。
| 立場 | 主に見るべき指標 | 理由 |
|---|---|---|
| 投資家・アナリスト | REIT開示の物件別ADR・RevPAR/推定成約ADR | 収益に直結するのは成約単価×稼働。CPIは家計の物価であり、事業者の収益指標ではない |
| 行政・政策担当 | CPI宿泊料指数+観光庁「宿泊旅行統計調査」 | 国内世帯の負担感と、定義が固定された長期時系列が必要。ただし政策効果(旅行支援等)の反映を織り込んで読む |
| ホテル経営者・RM担当 | 自社実績+商圏の推定成約ADR/リードタイム別の残室と価格 | 意思決定の単位は自施設の商圏と日付。全国平均やCPIの前年比は自社の価格改定判断には粒度が粗すぎる |
| 共通 | 複数指標の方向が割れた月をシグナルとして扱う | 2026年6〜7月のように掲載価格がプラス・成約単価がマイナスの局面は、値札と成約の乖離が広がっているサイン |
出典:ホテルバンク編集部作成
とりわけホテル経営者にとって重要なのは、CPIの前年比を自社の値上げ余地の根拠にしないことだ。CPI宿泊料指数が前年同月比+2.0%であることは、あなたの商圏の同グレード施設が2%値上げできたことを意味しない。2026年7月の推定成約ADRが全国で前年同月比−4.4%だったことも同様に、個別施設の判断材料としてはそのままでは使えない。必要なのは、自施設が競合している数十軒の、対象日付における実勢である。
逆に、投資家が事業計画のADR前提を置くとき、CPI宿泊料指数の伸びをそのままトップライン成長の代理変数にすると、3年で14.7ポイント分の過大評価につながりうる。上場REITが開示する物件別実績は、この検算に最も適した公開データである。
まとめ
CPI宿泊料指数と実勢の推定成約ADRは、2023年平均を基準にすると2026年7月時点で14.7ポイント開いている。この差は、業態構成のシフト(0.9ポイント)ではほとんど説明できず、基準年に含まれる全国旅行支援の影響、固定された採用銘柄(旅館は2食付き・ホテルは朝食付き)、約400施設という固定パネル、宿泊日2ヶ月前という単一観測時点、そして家計調査ベースのウェイトという設計上の性質の積み重ねから生じている。
どちらかが誤っているのではない。CPIは国内世帯の支払う宿泊料の物価を長期に接続するために作られており、その目的に対しては適切に設計されている。ただし、その設計はホテル事業の収益動向を測るためのものではない。政府統計を実勢データで補完して読む——という当たり前の作業を、宿泊分野では特に丁寧にやる必要がある。2026年6〜7月に掲載価格と成約単価の方向が割れたことは、その必要性を示す直近の例である。
あわせて読みたい
- 朝食プレミアム全国47都道府県 — ビジネス中央値9.9%・シティ14.45%、業態をまたぐと順位は入れ替わる
- 千葉県のシティ/ビジネスホテル 推定成約ADRの確定月YoY分析
- 宿泊施設の76.8%は独立系、客室では42.5% — 全国27,248軒のチェーン化率2026
- OTA等2媒体の宿泊料金差、7割は0円 — 同一条件9,030ペア実測【2026】
- 訪日客7月344万人、通年着地は4,172万〜4,279万人 — 残り5か月の必要ペース
- 2026年の新規開業1,242件・33,749室 — 件数の47%は貸別荘、客室の42%はビジネスホテル
- 値上げは何日前に起きるか — 12,821施設で見た価格改定のリードタイム分布
- ホテル新規供給はADRを下げるか — 47都道府県を検証、効くのは1.3万室未満の県だけ
参考資料・出典一覧
■ データソース
CPI宿泊料指数は総務省統計局「消費者物価指数」の中分類「宿泊料」(2020年基準)月次系列を、本記事の比較のため2023年平均=100に再基準化して使用。実勢側は全国47都道府県の月次集計(掲載価格=全プラン平均、推定成約ADR=最安プラン水準に業態別補正係数を適用、2023年1月〜2026年7月・月あたりN=15,793〜17,209施設)。業態別比較は2026年でN=ビジネス7,434/シティ1,106/リゾート1,576/旅館6,788施設。食事条件差は同一施設内の素泊まり・朝食付きペアード比較(N=18,788ペア、2026年5〜8月)。リードタイム別価格は2026年7月チェックイン分。REIT実績は各投資法人の月次開示。
■ 試算前提
3系列はいずれも季節性を落とすため12ヶ月移動平均で比較し、指数は起点月=100に再基準化。年率換算は幾何平均(複利)。「起点を変えたときの乖離」は同一系列を各起点で割り直したもので、再集計ではない。基準年寄与の約5.9ポイントは、2024年12月以降の年率ペース(CPI +5.9%/年、推定成約ADR +2.7%/年)が31ヶ月継続した場合の反実仮想(乖離8.8ポイント)と実績14.7ポイントの差として算出。業態構成シフトの0.9ポイントは、2023年の構成比で固定した場合(+14.1%)と実構成比(+13.1%)の差。
■ 限界・留意点
推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なります(REIT開示実績との照合で誤差中央値は約7%)。CPIと推定成約ADRは母集団・採用銘柄・観測時点・ウェイトのすべてが異なるため、水準の直接比較はできず、本記事は変化率の比較に限定しています。乖離の内訳は推計期間と集計単位が異なる値を並べた概算であり、厳密な加法分解ではありません。残差の約7.9ポイントは採用銘柄・固定パネル・観測時点の複合で、未知の要因を含みます。リードタイム別の掲載価格は「残っている在庫の価格」であり、成約価格の平均ではありません。REIT実績は各投資法人の開示範囲(変動賃料等導入物件など)に依存し、市場全体を代表しません。
■ 政府統計
- 総務省統計局「消費者物価指数(CPI)」(e-Stat 統計表ID: 0003427113、中分類「宿泊料」全国・月次、2020年基準)
- 総務省統計局 物価統計室「2020年基準 旅行サービスに係る価格指数について」(令和3年6月7日) — 宿泊料の採用銘柄・対象施設数・価格収集時期の一次資料
- 総務省統計局「小売物価統計調査 用語の解説」
- 総務省「2020年基準 消費者物価指数 全国 2023年12月分及び2023年平均」 — 全国旅行支援の影響を除いた参考推計値
- 観光庁「宿泊旅行統計調査」
■ REIT開示
- インヴィンシブル投資法人「2026年7月度 月次運営状況」(国内ホテル101物件)
- ジャパン・ホテル・リート投資法人「ホテル運営実績」 — 変動賃料等導入29ホテル合計の月次実績(2026年7月分、2026年8月26日現在)
■ 市場データ
- メトロエンジンリサーチ — 全国47都道府県の月次ADR(掲載価格・推定成約ADR、2023年1月〜2026年7月)、リードタイム別掲載価格、食事タイプ別ペアード比較、新規開業データ
- メトロエンジンリサーチ&コンサルティング — 新規開業集計(OTA掲載確認ベース)