
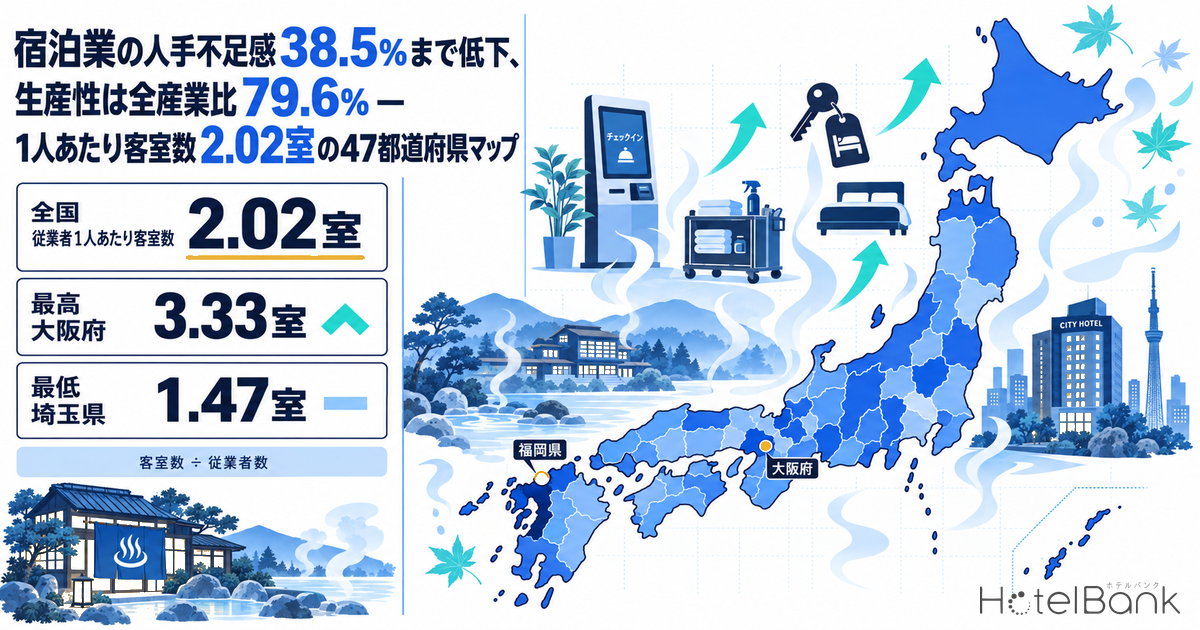
賃上げの議論は、これまで「単価をいくら上げれば人件費を吸収できるか」という分子の話に集中してきた。だが労働生産性の式には分母がある。従業者1人が何室を受け持てるか、という運営設計の側だ。本稿では財務省「法人企業統計調査」と総務省・経済産業省「経済センサス」、そしてメトロエンジンリサーチが把握する全国の客室ストックを突き合わせ、宿泊業の生産性を分母側から数値化する。
本記事における指標の定義
- 労働生産性(従業者1人あたり付加価値):付加価値額 ÷ (期中平均従業員数+期中平均役員数)。財務省「法人企業統計調査」の年度値から算出。同調査は資本金1,000万円以上の法人を対象とした標本調査であり、宿泊業は標本規模が小さいため年度間の振れが大きい点に留意。
- 従業者1人あたり客室数:都道府県内の客室ストック ÷ 宿泊業の従業者数。客室ストックはメトロエンジンリサーチが把握する運営中施設(2026年9月時点・N=27,162施設)、従業者数は令和3年(2021年6月)経済センサス‐活動調査の産業中分類「75 宿泊業」。両者は調査時点と対象範囲が異なるため、絶対水準ではなく都道府県間の相対比較の指標として用いる。
- 最低賃金:厚生労働省「令和8年度 地域別最低賃金 答申状況」(2026年9月3日公表)の答申された改定額。発効は2026年10月1日〜12月2日で都道府県ごとに異なり、答申公示後の異議申出等により変更の可能性がある。
- データ出典:メトロエンジンリサーチ(客室ストック)/財務省・総務省・経済産業省・厚生労働省(公的統計)
- — 宿泊業の1人あたり付加価値は603万円、全産業比79.6%(2025年度)。2014年度以降で最も高い水準に回復した。
- — 従業者1人あたり客室数は全国2.02室。平成28年経済センサスの直接集計値2.08室/人とほぼ一致し、水準の妥当性が確認できる。
- — 都道府県差は1.47室〜3.33室の2.3倍。101室以上の客室シェアとの相関は+0.63、最低賃金との相関は+0.14でほぼ無相関。
- — 施設数の75.0%は50室以下、客室数の59.2%は101室以上。規模帯によって有効な打ち手がまったく異なる。
- — 2026年10月からの最低賃金は全国加重平均1,177円(+56円)。賃上げ吸収は単価だけでなく、1人が受け持つ客室数の設計でも動かせる。
労働生産性を分母から見る — 「従業者1人あたり客室数」という運営効率の代理指標
労働生産性は、付加価値額を従業者数で割った値として定義される。宿泊業に限って言えば、この式は次のように分解できる。
従業者1人あたり付加価値 = (客室数 ÷ 従業者数) × 365 × 稼働率 × ADR × 付加価値率
※宿泊部門のみを対象とした簡略式で、料飲・宴会などその他収入は含まない。右側3項(稼働率・ADR・付加価値率)は需要と価格の側、左端の(客室数 ÷ 従業者数)は運営設計の側にあたる。
右側の3項は、既報「最低賃金2026で人件費は1室年9,600円増 — 旅館は2.3倍、必要ADR転嫁率を47都道府県で試算」で扱った領域である。本稿はそこには立ち入らず、左端の項、すなわち1人の従業者が何室を受け持っているかだけを扱う。この比率は運営フローの設計そのものを映すため、価格改定を伴わずに動かせる数少ない変数でもある。
帝国データバンクの「人手不足に対する企業の動向調査(2026年4月)」によれば、旅館・ホテルで非正社員の人手不足を感じる企業の割合は38.5%となり、2022年2月以来4年2カ月ぶりに3割台まで低下した。同社はその背景として、DXやスポットワークの普及による生産性向上を挙げている。人材の確保環境が和らいだいまは、分母側の設計を見直す好機と読める。
宿泊業の1人あたり付加価値は603万円 — 全産業比79.6%と2014年度以降で最も高い水準
財務省「法人企業統計調査」から、宿泊業と全産業(金融業・保険業を除く)の従業者1人あたり付加価値を年度ベースで並べたのが次のグラフである。2025年度の宿泊業は603万円、全産業は758万円で、その比率は79.6%に達した。2019年度の63.1%、2020年度の37.4%と比べると、回復の幅は大きい。
出典:財務省「法人企業統計調査(時系列データ)」よりホテルバンク編集部作成
数値を年度ごとに追うと、水準の切り替わりは2023年度から2024年度にかけて起きている。2023年度の宿泊業は409万円、全産業比59.4%だったが、2024年度に561万円・77.3%へ跳ね上がり、2025年度はさらに603万円・79.6%まで伸びた。訪日需要の回復と単価上昇が付加価値額を押し上げた一方、従業者数はコロナ前の水準まで戻っていない。分子が伸び、分母が抑えられた結果として比率が改善した構図である。
| 年度 | 宿泊業(万円/人) | 全産業(万円/人) | 全産業比 |
|---|---|---|---|
| 2018年度 | 474 | 647 | 73.3% |
| 2019年度 | 400 | 633 | 63.1% |
| 2021年度 | 246 | 641 | 38.4% |
| 2023年度 | 409 | 688 | 59.4% |
| 2024年度 | 561 | 726 | 77.3% |
| 2025年度 | 603 | 758 | 79.6% |
出典:財務省「法人企業統計調査(時系列データ)」よりホテルバンク編集部作成。付加価値額 ÷(期中平均従業員数+期中平均役員数)
ただし、この数値をそのまま業界の実力値として読むことはできない。法人企業統計は標本調査であり、宿泊業の期中平均従業員数は2024年度73.1万人から2025年度54.8万人へと大きく動いている。標本の入れ替わりによる振れを含むため、単年度の水準ではなく複数年の方向感で読むのが妥当である。方向感としては、2018年度の73.3%を上回り、2014年度以降で最も高い比率に到達したという点が確認できる。
全国の従業者1人あたり客室数は2.02室 — 公的統計の直接集計値ともほぼ一致
次に、分母側の実測に移る。メトロエンジンリサーチが把握する運営中の宿泊施設は27,162施設・1,266,919室(2026年9月時点)。これを令和3年経済センサス‐活動調査の宿泊業従業者数625,912人(45,072事業所)で割ると、従業者1人あたり2.02室となる。
この比率が妥当かどうかは、公的統計の内部でも検算できる。平成28年経済センサス‐活動調査は「751 旅館,ホテル」について客室数と従業者数を直接集計しており、991,925室 ÷ 476,731人 = 2.08室/人である。調査年も対象範囲も異なる2つの経路が、ほぼ同じ水準に着地している。母集団の差を踏まえてもなお、2.0室前後という水準は宿泊業の運営実態を捉えた値と見てよい。
なお、宿泊業の従業者数は2016年の678,833人から2021年の625,912人へ7.8%減少している(いずれも経済センサス、産業中分類75)。同じ期間に客室ストックは都市部を中心に積み上がっており、分母が縮んだぶん、1人あたりの受け持ち室数は構造的に増える方向にある。
客室ストックの75%は50室以下の施設 — ただし客室数の59%は101室以上に集中
規模帯ごとに全国の客室ストックを整理すると、施設数と客室数でまったく異なる姿が現れる。50室以下の施設は20,377軒で全体の75.0%を占めるが、そこに属する客室は299,254室・全体の23.6%にとどまる。逆に201室以上の施設は1,234軒・4.5%にすぎないが、380,939室・30.1%の客室を抱える。
出典:メトロエンジンリサーチ(OTA掲載確認ベース、N=27,162施設・1,266,919室、2026年9月時点)、ホテルバンク編集部より作成
| 規模帯 | 施設数 | 施設シェア | 客室数 | 客室シェア | 1施設平均 |
|---|---|---|---|---|---|
| 〜50室 | 20,377 | 75.0% | 299,254 | 23.6% | 14.7室 |
| 51〜100室 | 2,956 | 10.9% | 217,558 | 17.2% | 73.6室 |
| 101〜200室 | 2,595 | 9.6% | 369,168 | 29.1% | 142.3室 |
| 201室〜 | 1,234 | 4.5% | 380,939 | 30.1% | 308.7室 |
出典:メトロエンジンリサーチ(OTA掲載確認ベース、N=27,162施設)、ホテルバンク編集部より作成
業態別に見ると分布はさらに分かれる。ビジネスホテルは644,066室のうち201室以上が204,322室、101〜200室が256,964室と、大型・中型が中心である。一方で旅館は179,897室のうち116,703室(64.9%)が50室以下に属する。シティホテルは176,313室のうち99,822室が201室以上に集中し、リゾートホテルは94,357室が4つの規模帯に比較的均等に散らばる。同じ「宿泊業」でも、分母の設計余地は業態によって別物である(業態別内訳はいずれもメトロエンジンリサーチ、N=27,162施設・1,266,919室、2026年9月時点)。
大規模客室シェアが高い都道府県ほど1人あたり客室数が大きい(相関係数+0.63)
「規模が大きいほど1人あたり客室数を伸ばしやすい」という仮説は、施設単位の従業者数が公表されていない以上、施設ごとに直接検証することはできない。ここで推計値を置いて断定するのは避け、都道府県を単位とした公表統計の範囲で検証する。
47都道府県について、101室以上の施設が占める客室シェアと、従業者1人あたり客室数の相関を取ると+0.63となった。201室以上のシェアに限れば+0.68、50室以下のシェアとは−0.56である。大規模客室シェアの四分位で並べ直すと、次のとおり単調に近い関係が現れる。
横軸の%は各四分位に属する都道府県の「101室以上が占める客室シェア」の中央値。出典:メトロエンジンリサーチ(客室ストック)/総務省・経済産業省「令和3年経済センサス‐活動調査」(宿泊業従業者数)よりホテルバンク編集部作成。N=47都道府県
大規模客室シェアが最も低い11県(中央値36.7%)の合算値は1.78室/人、最も高い12都道府県(同68.0%)では2.30室/人と、29%の開きがある。第2四分位が1.76室/人とわずかに下振れしており厳密な単調増加ではないが、上位四分位の跳ね上がりははっきりしている。
ただしこの関係を「規模の効果」だけに帰することはできない。大規模客室シェアが高い都道府県は都市型のビジネスホテル・シティホテルが中心で、2食提供を前提としない業態構成でもある。規模と業態は同じ方向に効いており、公表統計の範囲では両者を分離できない。読み取れるのは「規模と業態の組み合わせが分母側の水準を大きく左右している」という事実までである。
最低賃金 × 1人あたり客室数 — 47都道府県を4象限に分ける
2026年9月3日、厚生労働省は全47都道府県の地域別最低賃金の答申額を公表した。全国加重平均は1,177円で、前年度の1,121円から56円の引き上げとなる。発効は2026年10月1日から12月2日にかけて順次である。この答申額を横軸に、従業者1人あたり客室数を縦軸に取り、それぞれの中央値(1,108円/1.88室)で区切ったのが次のマップである。
出典:厚生労働省「令和8年度 地域別最低賃金 答申状況」(2026年9月3日)/メトロエンジンリサーチ(客室ストック)/総務省・経済産業省「令和3年経済センサス‐活動調査」よりホテルバンク編集部作成。N=47都道府県
右上の象限には大阪府(1,231円・3.33室)、福岡県(1,114円・3.06室)、愛知県(1,195円・2.55室)、京都府(1,180円・2.31室)など、都市型大型ホテルが集積する12都道府県が入る。賃金水準は高いが、1人が受け持つ客室数もすでに大きく、賃上げの吸収余地を運営効率の側で確保できている構造といえる。
一方、左下および右下の象限にあたる23県は、分母側にまとまった伸びしろを残している。特に神奈川県(1,279円・1.59室)、埼玉県(1,196円・1.47室)、兵庫県(1,172円・1.54室)のように賃金水準が中央値を上回りながら1人あたり客室数が中央値を下回るエリアでは、運営設計の見直しがそのまま生産性の押し上げにつながりやすい。
| 象限 | 都道府県(最低賃金・従業者1人あたり客室数) |
|---|---|
| 高賃金 × 高1人あたり客室数 12都道府県 | 大阪府(1,231円・3.33室) / 福岡県(1,114円・3.06室) / 愛知県(1,195円・2.55室) / 京都府(1,180円・2.31室) / 北海道(1,131円・2.26室) / 広島県(1,141円・2.26室) / 富山県(1,119円・2.25室) / 東京都(1,280円・2.09室) / 千葉県(1,195円・1.97室) / 石川県(1,113円・1.95室) / 新潟県(1,108円・1.94室) / 群馬県(1,120円・1.92室) |
| 標準賃金 × 高1人あたり客室数 12県 | 香川県(1,092円・2.53室) / 宮城県(1,098円・2.36室) / 岡山県(1,104円・2.32室) / 沖縄県(1,086円・2.19室) / 宮崎県(1,085円・2.12室) / 愛媛県(1,093円・2.12室) / 青森県(1,090円・2.05室) / 徳島県(1,103円・1.99室) / 長崎県(1,087円・1.96室) / 鹿児島県(1,090円・1.89室) / 秋田県(1,090円・1.88室) / 大分県(1,096円・1.88室) |
| 高賃金 × 伸びしろ大 12県 | 長野県(1,117円・1.80室) / 三重県(1,143円・1.79室) / 岐阜県(1,121円・1.78室) / 栃木県(1,125円・1.72室) / 茨城県(1,136円・1.67室) / 福井県(1,112円・1.64室) / 静岡県(1,154円・1.61室) / 神奈川県(1,279円・1.59室) / 山梨県(1,113円・1.59室) / 兵庫県(1,172円・1.54室) / 滋賀県(1,136円・1.53室) / 埼玉県(1,196円・1.47室) |
| 標準賃金 × 伸びしろ大 11県 | 山口県(1,101円・1.82室) / 岩手県(1,090円・1.80室) / 鳥取県(1,090円・1.80室) / 高知県(1,086円・1.76室) / 山形県(1,092円・1.75室) / 佐賀県(1,095円・1.75室) / 熊本県(1,092円・1.74室) / 和歌山県(1,101円・1.73室) / 福島県(1,094円・1.71室) / 島根県(1,092円・1.65室) / 奈良県(1,107円・1.55室) |
出典:厚生労働省「令和8年度 地域別最低賃金 答申状況」/メトロエンジンリサーチ/総務省・経済産業省「令和3年経済センサス‐活動調査」よりホテルバンク編集部作成
なお、最低賃金と従業者1人あたり客室数の相関は+0.14とほぼ無相関である。賃金の高い地域が自動的に運営効率も高い、という関係にはなっていない。両者が独立に決まるからこそ、4象限に分けて読む意味がある。
分母側に効く投資 — セルフチェックイン、清掃動線、連泊化
従業者1人あたり客室数を押し上げる投資は、大きく3つに整理できる。いずれも既存の客室ストックを前提に、運営フローの側だけを組み替えるアプローチである。
第一に、フロント業務の省人化である。セルフチェックイン端末やスマートロックは、深夜帯・早朝帯の常時配置を薄くできる。前掲のとおり50室以下の施設が全国の75.0%を占めており、この規模帯ではフロント要員が固定費として重く乗る。1人あたり客室数の水準が低い規模帯ほど、削減できる時間帯当たりの効き幅は大きい。
第二に、清掃動線の再設計である。清掃は宿泊業の労働投入の中で最大の塊であり、客室配置・リネン庫の位置・チェックアウト時刻の設計によって1人あたりの処理室数が変わる。同じ客室数でも、動線が短いほど分母は小さくできる。101〜200室帯(2,595施設・369,168室)は、フロア単位でチームを組める規模でありながら中央集約のスケールメリットも取りやすく、この投資が最も効きやすいレンジといえる。
第三に、連泊化である。連泊は清掃の発生回数そのものを減らす。2泊3日の滞在を2組の1泊で埋める場合と比べ、フル清掃は1回で済み、チェックイン・チェックアウトの応対も半分になる。連泊プランの実勢価格については「「ホテル暮らし 北九州」の実勢は30泊24.6万円 — 小倉・黒崎のビジネスホテル連泊プラン18施設を集計」で18施設の集計を示している。単価は下がっても、1室あたりの労働投入が同時に下がるため、生産性の式では分母の縮小として効く。
この3つはいずれも、客室単価の改定を伴わずに実行できる。価格側の対応と組み合わせれば、賃上げの吸収余地はさらに広がる。従業員の居住環境と採用圏の関係については「ホテル従業員寮は利回りを0.66pt動かす — 客室1室あたりの働き手はニセコ0.17人・名古屋11.2人」で別途整理している。
まとめ
宿泊業の従業者1人あたり付加価値は2025年度に603万円、全産業比79.6%と2014年度以降で最も高い水準に達した。分子側の回復は着実に進んでいる。そのうえで分母側を見ると、全国の従業者1人あたり客室数は2.02室、都道府県別では1.47室から3.33室まで2.3倍の開きがある。
この開きの相当部分は、客室ストックの規模構成と業態構成で説明できる。101室以上の客室シェアと1人あたり客室数の相関は+0.63、大規模客室シェア上位四分位と下位四分位の差は29%だった。一方、最低賃金との相関は+0.14とほぼ無関係である。つまり賃上げの負担は地域で決まるが、それを受け止める運営効率は地域ではなく設計で決まるということになる。
2026年10月からの改定額は全国加重平均で1,177円。分子側の価格設計はすでに各社が取り組んでいる領域であり、これから差がつくのは、同じ客室数をより少ない工程で回す設計の側だろう。50室以下に施設数の75.0%が、101室以上に客室数の59.2%が集まるという構造は、規模帯ごとにまったく異なる打ち手が必要であることを示している。
あわせて読みたい
- 最低賃金2026で人件費は1室年9,600円増 — 旅館は2.3倍、必要ADR転嫁率を47都道府県で試算
- 最低賃金2026一覧|28都道府県が答申確定、千葉・愛知1,195円 — 10月発効日と宿の単価設計
- 旅館・ホテルの人手不足が3年連続改善へ 供給制約が緩み稼働に生まれる伸びしろ
- ホテル従業員寮は利回りを0.66pt動かす — 客室1室あたりの働き手はニセコ0.17人・名古屋11.2人
- 「ホテル暮らし 北九州」の実勢は30泊24.6万円 — 小倉・黒崎のビジネスホテル連泊プラン18施設を集計
- ホテル建物の特別償却15〜25%、賃上げ5%が条件 — 経営強化税制E類型を試算
- 10月1日、カスハラ対応が全事業主の義務に — 宿泊業が取りにいける定着率のアップサイド
参考資料・出典一覧
■ データソース
労働生産性は財務省「法人企業統計調査」の年度時系列(付加価値額 ÷ 期中平均従業員数+役員数)。従業者数は総務省・経済産業省「経済センサス‐活動調査」産業中分類75「宿泊業」(令和3年=2021年6月時点、全国45,072事業所・625,912人)。客室ストックはメトロエンジンリサーチが把握する運営中施設(OTA掲載確認ベース、N=27,162施設・1,266,919室、2026年9月時点)。最低賃金は厚生労働省「令和8年度 地域別最低賃金 答申状況」(2026年9月3日公表)の答申額。
■ 試算前提
従業者1人あたり客室数=都道府県内の客室ストック ÷ 宿泊業従業者数。分子(2026年9月時点)と分母(2021年6月時点)は調査時点も対象範囲も異なるため、絶対水準ではなく都道府県間の相対比較に用いる。規模帯は〜50室/51〜100室/101〜200室/201室〜の4区分。四分位は「101室以上が占める客室シェア」で47都道府県を並べ替え、各群の合算値(客室数合計 ÷ 従業者数合計)で算出。4象限の区切りは最低賃金・1人あたり客室数それぞれの中央値(1,108円/1.88室)。相関係数はピアソン積率相関、N=47都道府県。
■ 限界・留意点
法人企業統計は資本金1,000万円以上の法人を対象とした標本調査で、宿泊業は標本規模が小さく年度間の振れが大きい(期中平均従業員数は2024年度73.1万人→2025年度54.8万人)。単年度の水準ではなく複数年の方向感で読む必要がある。経済センサスの従業者数は宿泊業全体(産業中分類75)で、旅館・ホテル以外の簡易宿所等を含む。施設単位の従業者数は公表されていないため、規模と1人あたり客室数の関係は都道府県単位の相関にとどまり、規模の効果と業態構成の効果を分離することはできない。最低賃金は答申額であり、異議申出等により変更の可能性がある。
■ 公的統計
- 厚生労働省「令和8年度 地域別最低賃金 答申状況」(2026年9月3日公表)
- 財務省「法人企業統計調査 時系列データ(金融業、保険業以外の業種)」(e-Stat 統計表ID: 0003060791)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 産業(中分類)別民営事業所数、従業者数」(e-Stat 統計表ID: 0004005684)
- 総務省・経済産業省「平成28年経済センサス‐活動調査 産業(中分類)別民営事業所数、従業者数」(e-Stat 統計表ID: 0003218646)
- 総務省・経済産業省「平成28年経済センサス‐活動調査 旅館,ホテル及び簡易宿所(小分類)別民営事業所数,従業者数,売上(収入)金額,収容人員及び客室数」(e-Stat 統計表ID: 0003215481)
- e-Stat 政府統計の総合窓口
■ 民間調査
- 帝国データバンク「人手不足に対する企業の動向調査(2026年4月)」(2026年5月19日)
- メトロエンジンリサーチ — 全国の運営中宿泊施設の客室ストック(OTA掲載確認ベース、N=27,162施設・1,266,919室、2026年9月時点)