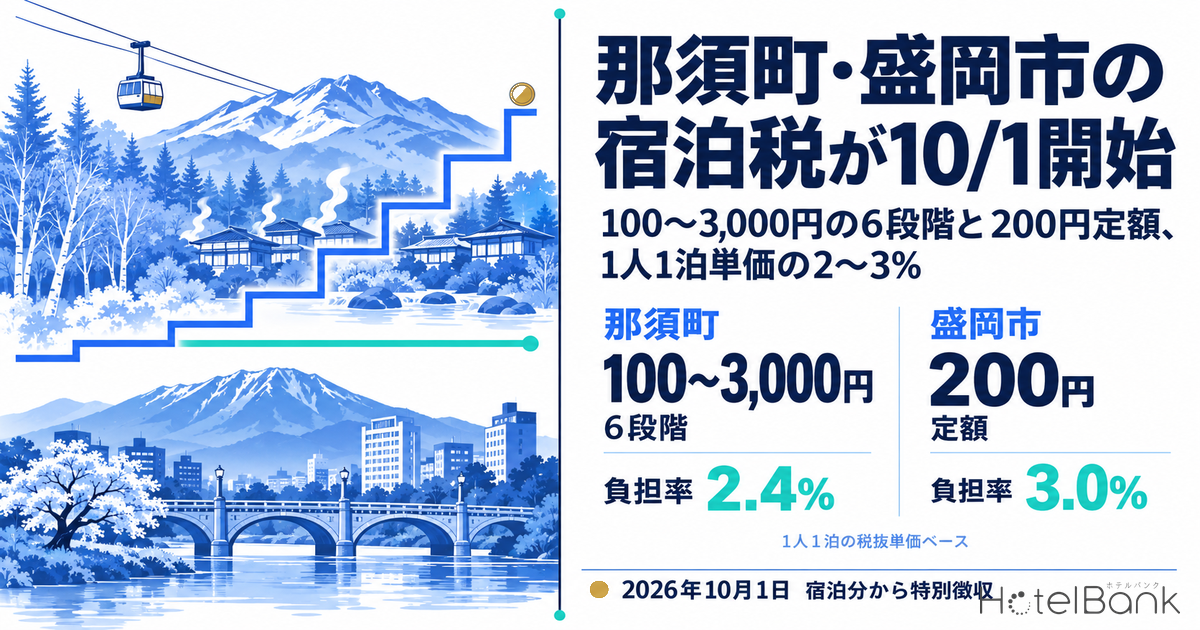
栃木県那須町と岩手県盛岡市で、2026年10月1日(木)の宿泊分から宿泊税の特別徴収が始まった。那須町は1人1泊の宿泊料金に応じて100円から3,000円までの6段階、盛岡市は料金にかかわらず1人1泊200円の定額で、免税点はどちらも設けていない。本稿では両条例の一次情報を税額・免除・申告期限まで引いたうえで、メトロエンジンリサーチの掲載価格(1室2名利用・税込)を1人1泊の税抜単価に割り戻し、価格帯ごとに「税額÷単価」の実質負担率がどう階段を描くかを試算する。さらに同じ県内で宿泊税のない日光市・那須塩原市・花巻市・八幡平市と並べ、7月に先行して導入した熊本市・宮崎市の施行後の単価も確認したうえで、フロント・PMS・OTA掲載の実務チェックリストで締める。
本記事における指標の定義
- 掲載価格(全プラン平均):各施設がOTA等で公開する販売価格の平均値。2名1室利用時の1室あたり料金(税込)で、素泊まりから食事付きまで全プランを含む。エリア単位は対象施設の中央値。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 1人1泊の税抜単価(本稿の換算値):掲載価格(1室2名・税込)÷2÷1.1。宿泊税の課税標準である「食事・消費税等を除いた宿泊料金」に近づけるための近似であり、各施設の実際の課税標準とは異なる。換算過程は本文で説明する。
- 価格の表記:本文中の価格は原則¥100単位に丸めて表記し、表・グラフおよび税額計算の基準となる中央値は丸め前の値を掲載している。
- データ出典:メトロエンジンリサーチ(国内約27,000施設・約126万室のOTA掲載を追跡)。条例の内容は那須町・盛岡市・熊本市・宮崎市の公式資料。
- — 那須町・盛岡市とも2026年10月1日の宿泊分から課税。那須町は1人1泊100〜3,000円の6段階、盛岡市は200円定額で、免税点はどちらも設けていない。
- — 那須町の課税免除は12歳未満と学校主催の修学旅行等(大学を除く)。盛岡市は条例に免除の条文がなく、生徒・子どもも1人200円の対象になる。
- — 2026年9月の掲載価格を1人1泊の税抜単価に割り戻すと、中央値の施設の負担率は那須町2.4%・1.1%(N=109施設)、盛岡市3.0%・4.9%(N=32施設、いずれも上限側・下限側)。
- — 那須町の負担率は1万円の直前1.0%から直後3.0%へ跳ねる。上限側と下限側で段が変わる約30施設は、素泊まり部分の切り分けが税額を左右する。
- — 7月に先行した熊本市中央区・宮崎市の推定成約ADRは、2026年7〜8月に前年同月比−0.8〜−4.6%で、200円分の上振れは観測されなかった。
那須町は6段階・盛岡市は定額200円 — 両条例の一次情報
まずは制度の中身を一次情報で押さえておきたい。那須町は「宿泊税の導入について」(町公式ページ)で、令和8年10月1日から課税する旨と、1人1泊の宿泊料金に応じた6段階の税額を公表している。課税標準となる宿泊料金は「いわゆる素泊まり料金とそれにかかるサービス料等」で、食事代や消費税は含まない。課税免除は12歳未満の宿泊者と、学校教育法第1条に定める学校(大学を除く)が主催する修学旅行等の参加者・引率者に限られ、免税点は設けていない。申告納入は毎月分を翌月末日までに行い、一定の要件を満たす事業者は年4回の特例申告を選べる。初年度に限っては、2026年10月から2027年2月までの5か月分をまとめて2027年3月31日までに申告できる経過措置があり、こちらは別途申請が必要とされている。
一方で盛岡市は、盛岡市宿泊税条例(令和7年条例第47号、2025年12月24日公布)第4条で「宿泊者1人1泊につき、200円」の定額を定め、同条例施行規則(2026年3月27日公布)附則で施行日を令和8年10月1日と確定した。制度概要には「免税点は設けないものとする」と明記され、条例本文に課税免除の条文はない。つまり修学旅行の生徒も12歳未満の子どもも、宿泊料金が発生していれば1人200円の課税対象になる。申告納入は条例第10条で「毎月末日までに前月分」とされ、直近12か月の納入額が施設ごとに120万円以下などの要件を満たして市長の承認を受けた場合に、3か月ごと(12〜2月分を3月末、3〜5月分を6月末、6〜8月分を9月末、9〜11月分を12月末)の申告に切り替えられる。帳簿は宿泊年月日・宿泊者数・課税対象者数・税額を記載して5年間保存する義務があり、違反には罰則規定も置かれている。
| 項目 | 那須町 | 盛岡市 | 熊本市(参考) | 宮崎市(参考) |
|---|---|---|---|---|
| 課税開始 | 2026年10月1日宿泊分〜 | 2026年10月1日宿泊分〜 | 2026年7月1日チェックイン分〜 | 2026年7月1日〜(施行規則附則) |
| 税額(1人1泊) | 1万円未満100円/1万〜2万円未満300円/2万〜3万円未満500円/3万〜5万円未満800円/5万〜10万円未満1,500円/10万円以上3,000円 | 200円定額 | 200円定額 | 200円定額 |
| 免税点 | なし | なし(制度概要に明記) | なし(市公式ページに明記) | なし |
| 課税免除 | 12歳未満/学校主催の修学旅行等の参加者・引率者(大学除く) | 条文なし(年齢・修学旅行とも課税) | 原則なし(外交官等の相互主義による免除のみ) | なし |
| 課税標準の宿泊料金 | 素泊まり料金+サービス料等(食事・消費税を除く) | 宿泊の対価から飲食・遊興・客室以外の施設利用・消費税等を除いた額(規則第2条) | 宿泊料金が発生する宿泊すべて | 飲食・施設利用・消費税等を除いた額(規則第3条) |
| 申告納入期限 | 毎月分を翌月末日まで(要件を満たせば年4回)。初年度は10〜2月分を2027年3月31日までにまとめる特例あり(要申請) | 毎月末日までに前月分(承認を受ければ3か月ごと) | 翌月末日まで(承認で四半期ごと) | 条例・規則に基づき毎月。承認で四半期ごと(初年度は要件を緩和) |
| 課税対象施設 | 旅館業法の許可施設+住宅宿泊事業の届出住宅 | 同左(下宿営業を除く) | 同左 | 同左 |
出典:那須町「宿泊税の導入について」、盛岡市宿泊税条例(令和7年条例第47号)・同施行規則・制度概要、熊本市「宿泊税の概要」、宮崎市宿泊税条例施行規則(宮崎市規則第6号)よりホテルバンク編集部作成
ここで事業者が押さえておきたいのは、同じ「10月1日開始・免税点なし」でも、那須町は料金帯の判定と免除確認という2つの作業が発生し、盛岡市は人数のカウントだけで税額が確定するという運用の違いである。那須町では修学旅行の免除に学校発行の証明書が必要で、施設側に5年間の保存義務がある。盛岡市では免除がない代わりに、宿泊料金を「飲食・遊興・客室以外の施設利用」と切り分けて帳簿に残す必要はなく、帳簿の必須記載は宿泊年月日・宿泊者数・課税対象者数・税額の4点に絞られる。段階制が繁忙期に、定額制が閑散期に負担率を高めるという両制度の設計上の性格は、施行前に宿泊税10/1施行の那須町・盛岡市 — 段階制と定額200円、実勢単価に乗る比率はどう違うかで整理している。
1室2名の掲載価格を1人1泊の税抜単価へ — 換算の手順
メトロエンジンリサーチの掲載価格は「1室2名利用時の1室あたり料金(税込)」で集計している。宿泊税の課税標準は「1人1泊」かつ「食事・消費税を除く宿泊料金」なので、そのままでは比べられない。本稿では次の3段階で割り戻した。第1に、1室料金を2で割って1人あたり税込料金にする。那須町のFAQも、1室単位の料金設定では「室料を宿泊人数で割って1人あたりの料金を求める」としており、この扱いと整合する。第2に、1.1で割って消費税相当分を除く。第3に、食事代の切り分けである。全プラン平均には朝夕食付きのプランが混ざるため、その値を課税標準とみなすと税額の段が高めに出る。そこで素泊まりに近い水準として各施設の最安プラン価格を併用し、「全プラン平均÷2÷1.1」を上限側、「最安プラン÷2÷1.1」を下限側として2本の帯で示す。
この換算を2026年9月の掲載価格が観測できた那須町の109施設と盛岡市の32施設に当てると、1人1泊の税抜単価の中央値は那須町が上限側¥12,700・下限側¥9,245、盛岡市が上限側¥6,638・下限側¥4,098となった。那須町の中央値施設は上限側で見ると「1万〜2万円未満=300円」、下限側で見ると「1万円未満=100円」に落ちる。つまり町内の標準的な施設は、素泊まり部分と食事部分をどう切り分けて申告するかによって税額が3倍変わる1万円の境界をまたいで営業していることになる。盛岡市は定額なので判定作業はないが、中央値の単価が低い分だけ税額の重みは相対的に大きくなる。
実質負担率の階段 — 那須町は1万円の直前と直後で1.0%から3.0%へ
税額を1人1泊の税抜単価で割った実質負担率を価格帯ごとに描くと、那須町は典型的なのこぎり型になる。1万円未満の段は税額100円で、9,999円の宿泊でも負担率は1.0%にとどまるが、1万円に達した瞬間に300円へ跳ね、負担率は3.0%になる。そこから料金が上がるほど率は下がり、2万円の直前で1.5%、2万円で500円に上がって2.5%、3万円で800円に上がって2.67%、5万円で1,500円へ上がって3.0%、10万円で3,000円へ上がって3.0%と、各段の入口で2.5〜3.0%、出口で1.5〜1.7%の間を往復する。言い換えると、那須町の制度は料金帯によらず負担率をおおむね1.5〜3.0%の幅に収めるよう設計されているといえる。
一方で盛岡市の200円定額は、料金が上がるほど負担率が単調に下がる双曲線を描く。5,000円の宿泊で4.0%、1万円で2.0%、2万円で1.0%、4万円で0.5%である。盛岡市の32施設の中央値(上限側¥6,638)では3.0%、素泊まりに近い下限側(¥4,098)では4.9%となり、那須町の中央値施設に那須町の階段を当てた2.4%(上限側)・1.1%(下限側)より重い。定額方式は低単価のビジネスホテルほど率が高く、階層方式は高単価の宿ほど金額が大きい、という性格の違いがそのまま数字に出ている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
那須町109施設・盛岡市32施設はどの段にいるか
価格帯別の分布を見ると、那須町では上限側の換算で「1万〜2万円未満(300円)」が57施設と最も多く、「1万円未満(100円)」が32施設、「2万〜3万円未満(500円)」が14施設、「3万〜5万円未満(800円)」が5施設、「5万〜10万円未満(1,500円)」が1施設で、10万円以上の段に入る施設は観測されなかった。下限側(最安プラン基準)では1万円未満が60施設と過半になり、300円の段は42施設へ減る。この差分の約30施設が、素泊まり部分の切り分けによって100円と300円のどちらになるかが変わる「境界上の施設」とみてよい。那須町の施設構成はペンション74軒・貸別荘58軒・コテージ28軒・旅館27軒・リゾートホテル23軒・グランピング10軒(2026年9月、掲載価格が観測できた施設)とペンション・貸別荘の比重が大きく、1棟貸しや1室料金の設定が多い。1棟貸しで定員6名を4名で使う場合など、「室料÷人数」の人数をどう扱うかを予約時点で確定しておくことが、申告の手戻りを減らす第一歩になる。
盛岡市は上限側で1万円未満が23施設、1万〜2万円未満が6施設、2万円以上が3施設、下限側では30施設が1万円未満に入る。市内の構成はビジネスホテル23軒・旅館11軒・シティホテル7軒で、定額200円が単価に対して重く効くのはビジネスホテルの平日料金である。たとえば1人1泊税抜5,000円の素泊まりに200円が乗れば4.0%で、消費税を含めた支払総額に対しても3.5%強に相当する。もっとも、盛岡市の2026年9月の掲載価格は前年同月比+18.1%(¥14,900→¥17,600、N=46施設)、推定成約ADRも+7.5%(¥7,550→¥8,116、N=41施設)と上昇基調にあり、需要の強い局面での導入になった点は事業者にとって追い風といえる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 1人1泊の税抜単価 | 那須町の税額 | 負担率(段の入口〜出口) | 那須町 上限側 | 那須町 下限側 | 盛岡市 上限側 | 盛岡市 下限側 |
|---|---|---|---|---|---|---|
| 1万円未満 | ¥100 | — 〜 1.0% | 32 | 60 | 23 | 30 |
| 1万〜2万円未満 | ¥300 | 3.0% 〜 1.5% | 57 | 42 | 6 | 1 |
| 2万〜3万円未満 | ¥500 | 2.5% 〜 1.7% | 14 | 5 | 2 | 1 |
| 3万〜5万円未満 | ¥800 | 2.7% 〜 1.6% | 5 | 2 | 1 | 0 |
| 5万〜10万円未満 | ¥1,500 | 3.0% 〜 1.5% | 1 | 0 | 0 | 0 |
| 10万円以上 | ¥3,000 | 3.0% 〜 — | 0 | 0 | 0 | 0 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年9月の掲載価格が観測できた那須町109施設・盛岡市32施設。上限側=全プラン平均÷2÷1.1、下限側=最安プラン÷2÷1.1。盛岡市の税額は段によらず200円)
県内の非課税自治体と並べる — 日光・那須塩原、花巻・八幡平との運用差
宿泊税は市町村単位で導入されるため、同じ観光圏の中で課税・非課税の境界ができる。栃木県では那須町が課税、隣接する那須塩原市(塩原温泉・板室温泉)と日光市(鬼怒川・日光・奥日光)が非課税で、岩手県では盛岡市が課税、花巻市(花巻温泉郷)と八幡平市(安比高原・八幡平温泉郷)が非課税である。2026年9月の掲載価格(全プラン平均・1室2名)は、那須町¥36,500(N=261施設)に対して日光市¥32,600(N=238)、那須塩原市¥32,700(N=103)、盛岡市¥17,600(N=46)に対して花巻市¥37,500(N=33)、八幡平市¥27,300(N=47)だった。推定成約ADRでは那須町¥18,900、日光市¥17,600、那須塩原市¥12,000、盛岡市¥8,116、花巻市¥14,100、八幡平市¥11,000である。
ここで「課税の有無が集客に有利か不利か」を論じる材料は、まだない。那須町の階層税額を推定成約ADRの1人分(¥18,900÷2÷1.1≒¥8,600、100円の段)に当てれば負担率は約1.2%、盛岡市の200円をADRの1人分(¥8,116÷2÷1.1≒¥3,700)に当てれば約5.4%で、いずれも前年同月比の価格変動(那須町の掲載価格+9.6%、盛岡市+18.1%)より小さい。なお、施行前の9月上旬に2026年10月分の先行掲載ADRで同じ逆算を行った宿泊税の実効税率、那須町1.05%・盛岡市3.65%|10月1日開始2自治体を実勢ADRで逆算は、断面となる月と価格基準が本稿と異なるため、数値は直接接続しない。むしろ事業者が押さえるべきは、境界をまたいで複数施設を運営する場合や、OTAで同一エリアとして比較される場合の運用差である。具体的には、(1)税込・税別の表示ルールが施設ごとに変わると同じ検索結果の中で見え方が揃わないこと、(2)那須町の施設では修学旅行の免除証明の受領と保存が必要だが那須塩原市・日光市の施設には発生しないこと、(3)団体・教育旅行の見積書で「宿泊税は別途(1人1泊○円)」の記載有無が自治体で変わること、の3点が実務の差になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 自治体 | 宿泊税 | 掲載価格 2026年9月 | 前年同月比 | 推定成約ADR 2026年9月 | 前年同月比 | N(掲載/ADR) |
|---|---|---|---|---|---|---|
| 栃木県 那須町 | 課税(10/1〜) | ¥36,471 | +9.6% | ¥18,882 | -7.4% | 261 / 53 |
| 栃木県 日光市 | 非課税 | ¥32,598 | -4.2% | ¥17,620 | -3.7% | 238 / 121 |
| 栃木県 那須塩原市 | 非課税 | ¥32,728 | +5.9% | ¥12,005 | -4.9% | 103 / 71 |
| 岩手県 盛岡市 | 課税(10/1〜) | ¥17,582 | +18.1% | ¥8,116 | +7.5% | 46 / 41 |
| 岩手県 花巻市 | 非課税 | ¥37,491 | +9.8% | ¥14,145 | +0.2% | 33 / 29 |
| 岩手県 八幡平市 | 非課税 | ¥27,321 | +24.1% | ¥10,965 | -0.5% | 47 / 14 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(掲載価格=1室2名・税込・全プラン平均の中央値、ADR=推定成約単価・税抜相当の中央値)
先行導入地の熊本市・宮崎市 — 7月施行後の単価に転嫁は観測されたか
同じ定額200円を2026年7月1日から課税している熊本市と宮崎市は、盛岡市にとって3か月先行する参照例になる。熊本市は「令和8年7月1日のチェックインから宿泊税が課税されます」、宮崎市は施行規則附則で「令和8年7月1日から施行する」と定めている。両市のホテルが集積する熊本市中央区(推定成約ADRの対象N=55〜60施設)と宮崎市(同N=54〜59施設)の推定成約ADRを前年同月と比べると、熊本市中央区は7月が¥7,994(前年同月比−4.6%)、8月が¥8,799(−0.8%)、宮崎市は7月が¥7,240(−4.2%)、8月が¥7,642(−2.8%)だった。200円は両市の1人あたりADR(¥3,300〜¥4,000)の5〜6%に相当するが、7〜8月の確定ADRにその幅の上振れは見られない。同じ期間の鹿児島県(7月−2.5%、8月−6.1%)、大分県(−9.4%、−4.1%)、福岡県(0.0%、−2.1%)も弱含みで、熊本・宮崎の動きは九州全体の需要局面の範囲に収まっている。
9月は熊本市中央区が¥10,400(+21.1%)、宮崎市が¥8,968(+23.8%)と大きく上がったが、鹿児島県+4.4%、福岡県+9.8%、大分県+5.7%と近隣も同時に上向いており、上げ幅も税額の5〜6%をはるかに超えるため、宿泊税の転嫁として読むのは無理がある。掲載価格で見ても宮崎市は課税前の4〜6月に前年同月比+11〜13%で推移しており、7月以降に傾きが変わった形跡はない。ここから言えるのは、両市の事業者は少なくとも7〜8月の時点で「200円分を本体価格に上乗せする」という動きを集団としては取っておらず、精算時に別途徴収する外税運用が主流だったとみられる、という事実までである。熊本市を5行政区の合成値で見て、鹿児島市・大分市と並べた施行月の検証は宿泊税200円、施行後の実勢単価を検証 — 熊本市・宮崎市は非課税市と同じ動きが詳しい。全国の宿泊料CPI(2020年=100)も2026年7月169.1(前年同月比+2.0%)、8月181.1(−0.2%)と横ばい圏で、宿泊税の有無で単価の軌道が分かれる局面ではなかった。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
10月1日以降の実務チェックリスト — OTA表示・PMS・領収書・免除・申告
最後に、両自治体の施設が施行後の最初の申告(那須町は11月末、盛岡市も11月末が原則)までに確認しておきたい項目を整理する。すでに運用を始めている施設も、初回申告の前に突き合わせておくと手戻りが減る。
| 領域 | 確認項目 | 那須町 | 盛岡市 |
|---|---|---|---|
| OTA掲載 | プラン説明・注意事項に「宿泊税は別途、現地精算」と税額を明記しているか。1室料金のプランでは「室料÷人数」で段を判定する旨を書いているか | 6段の表を記載。1棟貸し・1室料金は人数割りの扱いを明記 | 「1人1泊200円」を記載 |
| PMS・レジ | 宿泊税を消費税の課税対象外の別科目として設定し、素泊まり料金と食事・サービス料を分離集計できるか。12歳未満・免除者の人数を別カウントできるか | 料金帯判定ロジック+免除フラグが必要 | 人数×200円の自動計算で足りる |
| 領収書・請求書 | 宿泊税を「宿泊税(1人1泊○円×人数)」として本体と分けて記載しているか。消費税の課税対象外である旨の表示 | 段ごとの単価を明記 | 200円×人数を明記 |
| 団体・修学旅行 | 見積書・契約書に宿泊税の扱いを明記しているか。免除対象の確認書類の受領フロー | 学校発行の証明書を受領し5年間保存。部活動・クラブ活動の合宿は免除対象外 | 免除なし。生徒・引率者も課税対象として見積りに含める |
| 帳簿・保存 | 宿泊年月日・宿泊者数・課税対象者数・税額を施設ごとに記録しているか | 免除者数と証明書の紐付けも記録 | 帳簿5年・書類2年の保存義務(条例第13条) |
| 申告納入 | 初回申告の期限と方法(eLTAX等)を確認したか。特例申告の要件に該当するか | 毎月分を翌月末まで。初年度は10〜2月分を2027年3月31日まで(要申請) | 毎月末日までに前月分。120万円以下等の要件で3か月ごとに変更可(要承認) |
| 届出 | 特別徴収義務者の申告書を提出済みか。町外・市外に本社がある場合の納税管理人 | 町の指定番号を取得 | 営業開始の前日までに施設ごとに申告(条例第7条) |
出典:那須町・盛岡市の公式資料よりホテルバンク編集部作成。各施設の適用は所管の税務課に確認を
とくに那須町の施設では、OTAの食事付きプランを「素泊まり+食事」に分解して課税標準を決める作業が毎日の精算に入ってくる。プランごとに素泊まり相当額をマスター登録しておけば、PMS側で段の判定を自動化でき、境界上の施設でも申告額を安定させられる。盛岡市の施設では計算は単純な分、修学旅行や合宿の見積りで「免除なし」を明記しておくことが、教育旅行の受注時の認識違いを避ける近道になる。
まとめ — 単価の2〜3%を「運用の差」として設計する
那須町の6段階と盛岡市の200円定額は、1人1泊の税抜単価に対しておおむね1.5〜3.0%(那須町)、中央値で3.0〜4.9%(盛岡市)の負担率に相当する。那須町の標準的な施設は100円と300円の境界である1万円をまたいでおり、素泊まり部分の切り分けが申告額を左右する。県内で非課税の日光市・那須塩原市・花巻市・八幡平市との間で生じるのは価格競争というより、表示・免除・見積りの運用差であり、先行する熊本市・宮崎市では7〜8月の確定ADRに税額分の転嫁は観測されなかった。初回申告までにOTA表示・PMS・領収書・免除確認・申告スケジュールの5点を突き合わせておけば、宿泊税は負担の議論ではなく観光財源としての使途(那須町は観光インフラ、盛岡市はMICE誘致や観光DX等)に目を向ける余地が生まれる。
よくある質問
Q. 那須町と盛岡市の宿泊税はいつから始まりましたか。
A. どちらも2026年10月1日(木)の宿泊分から課税されています。熊本市と宮崎市は2026年7月1日から始まっています。
Q. 那須町で1室3万円の部屋に2名で泊まると税額はいくらですか。
A. 那須町の税額は1人1泊の宿泊料金(食事・消費税を除く)で判定します。1室3万円(税込・素泊まり)なら1人あたり約1万3,600円で「1万〜2万円未満」の段に入り、1人300円、2名で600円です。食事付きの場合は食事代を除いた額で判定します。
Q. 修学旅行や子どもは課税されますか。
A. 那須町では12歳未満と、学校主催の修学旅行等の参加者・引率者(大学を除く)が課税免除です。盛岡市・熊本市・宮崎市には年齢や修学旅行の免除規定がなく、宿泊料金が発生すれば課税対象です。
Q. 宿泊税に消費税はかかりますか。
A. 宿泊税は消費税の課税対象外です。領収書では本体料金と分けて記載します。
あわせて読みたい
- 宿泊税、鎌倉300円・岡山/倉敷200円が9月議会へ — 実効負担率と全国65自治体一覧
- 入湯税+宿泊税、1万円未満の温泉宿は単価の7.2% — 温泉地19市町村を価格帯別に試算
- 東京の宿泊税は1泊100円か200円・1万円未満は非課税|2027年4月から3%、ホテルのタイプ別目安
- ホテル1泊13,600円の手取りは10,000円 — 税・手数料の積み上げとチャネル別比較2026
- 修学旅行の受け入れ供給2026|100室以上の宿は9都道府県で2,230軒
- 宿泊税10/1施行の那須町・盛岡市 — 段階制と定額200円、実勢単価に乗る比率はどう違うか
- 宿泊税の実効税率、那須町1.05%・盛岡市3.65%|10月1日開始2自治体を実勢ADRで逆算
- 宿泊税200円、施行後の実勢単価を検証 — 熊本市・宮崎市は非課税市と同じ動き
- 岩手県ホテル市場2026|29市町村で2.2倍開く単価構造と盛岡市宿泊税10月施行
- 栃木のホテル単価、市町で3.6倍差 — 那須2.0万円と宇都宮7,300円の4層構造
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの掲載価格(1室2名利用・税込、全プラン平均および最安プラン)と推定成約ADR(税抜相当)。対象期間は2025年1月〜2026年9月。実質負担率の試算は、2026年9月の掲載価格が観測できた那須町109施設・盛岡市32施設を対象とした。税額・免税点・課税免除・申告期限は那須町・盛岡市・熊本市・宮崎市の公式資料による。
■ 試算前提
1人1泊の税抜単価=掲載価格(1室2名・税込)÷2÷1.1。全プラン平均を使った値を上限側、最安プランを使った値を下限側とした。実質負担率=税額÷1人1泊の税抜単価。税額は那須町が6段階(100〜3,000円)、盛岡市が定額200円。エリアの値は対象施設の中央値。
■ 限界・留意点
換算値は課税標準(食事・消費税等を除いた宿泊料金)への近似であり、食事代の切り分けは施設・プランごとに異なるため、各施設の実際の税額とは一致しない。推定成約ADRは推定値で、各施設の成約価格・会計数値とは異なる。熊本市・宮崎市の施行後の単価は前年同月比の観察であり、宿泊税との因果関係を示すものではない。個別の適用は所管の税務課への確認が必要。
- 那須町「宿泊税の導入について」(税額・課税免除・申告期限・FAQ)
- 盛岡市宿泊税条例(令和7年条例第47号、2025年12月24日公布)
- 盛岡市宿泊税条例施行規則(2026年3月27日公布、施行日・宿泊料金の定義・特例要件)
- 盛岡市「盛岡市における宿泊税の制度概要」
- 熊本市「宿泊税の概要」(2026年7月1日課税開始、免税点・課税免除なし)
- 宮崎市宿泊税条例施行規則(宮崎市規則第6号、2026年7月1日施行)
- 総務省「那須町宿泊税の新設に係る同意」資料
- 総務省「宮崎市宿泊税の新設に係る同意」資料
- 熊本日日新聞「熊本市の宿泊税 2026年7月1日の新設決定 総務相が同意 1人1泊200円」
- 訪日ラボ「栃木県で初、那須町が宿泊税導入へ 2026年10月からの徴収を目指す」(2025年6月20日)
- e-Stat「消費者物価指数」宿泊料・全国(統計ID: 0003427113)
- メトロエンジンリサーチ — 掲載価格(1室2名・税込・全プラン平均/最安プラン)、推定成約ADR。那須町・盛岡市・日光市・那須塩原市・花巻市・八幡平市・熊本市中央区・宮崎市および九州各県、2025年1月〜2026年9月