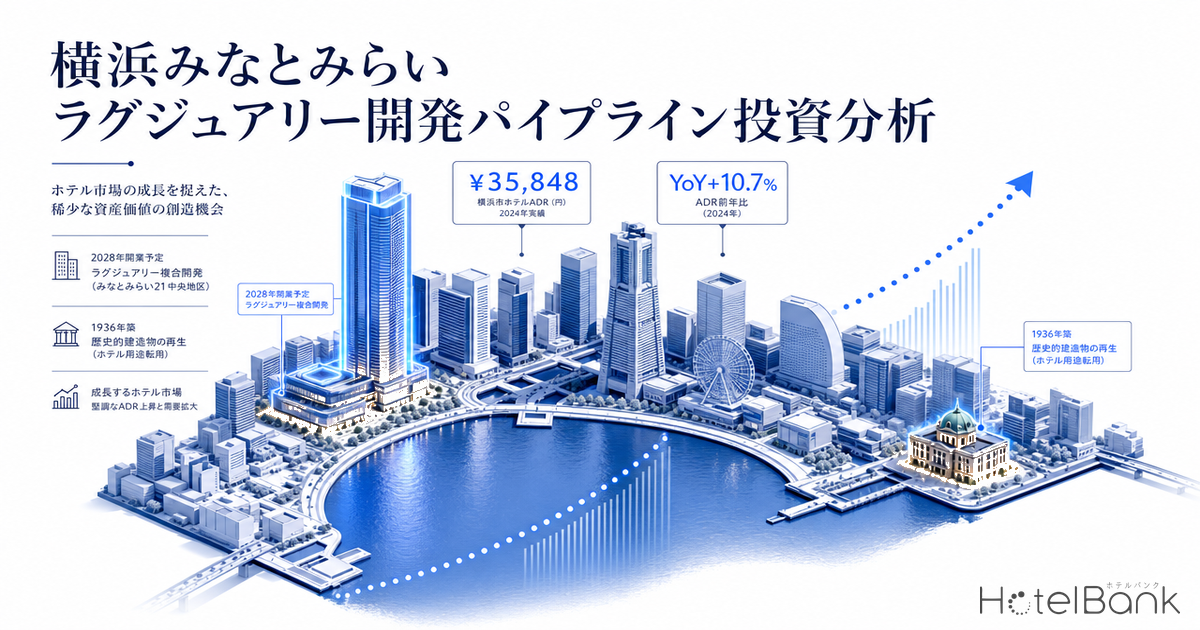
横浜みなとみらい21(MM21)は、2020年以降のラグジュアリー集積に加え、2027年から2028年にかけて2件の象徴的なホテル開発が控える。本稿では、この開発パイプラインを起点に、区別ADRの価格階層、観光・業務・居住が重なる複合立地の定量化、そして東京都心との価格差から見える伸びしろを、デベロッパー・REIT投資家の視点でマッピングする。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けること、および1名利用の予約も2名料金で集計されることから、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 西区ADRは¥35,800(2026年6月・N=9)で東京都平均¥31,700を約13%上回り、横浜ベイエリアが価格面で都心と肩を並べる市場に育っている。
- — 圏内2km実勢では¥60,000超のフルラグジュアリー層が既に成立(ウェスティン¥71,100〜)。区平均との差が、上位グレードの厚みが薄い「伸びしろ」を示す。
- — 2027年MARITIME HOTEL(52室・歴史的建造物)と2028年フォーシーズンズ複合(水族館併設)の性格が異なる2件が価格階層の最上段を厚くする。
- — 半径1km圏内就業15.7万人(業務系36%)+居住人口は2040年も+7.7%増見込みで、平日・週末の二輪需要が稼働の安定性を支える。
- — 神奈川県の2026年新規開業は23軒と薄く、ラグジュアリー帯の供給は全国的にも限定的。供給希少性がパイプライン2件の価格規律を支える。
エグゼクティブサマリー — 価格階層の上が薄い「伸びしろ市場」に、象徴的パイプラインが重なる
横浜西区のラグジュアリー帯は、すでにウェスティンホテル横浜(¥71,100)、ヒルトン横浜(¥66,400)、横浜ベイシェラトン(¥64,200)といった¥60,000超の施設群を擁し、東京都心(東京都全体¥31,700)を大きく上回る上限価格を実現している。一方で区別の平均ADRを見ると、西区¥35,800・中区¥29,300・神奈川区¥22,500と、坂を下りるように価格階層が連なる。最上位の実勢価格と区平均の差が大きいこと自体が、上位グレードの厚みがまだ薄く、積み増しの余地が残ることを示している。
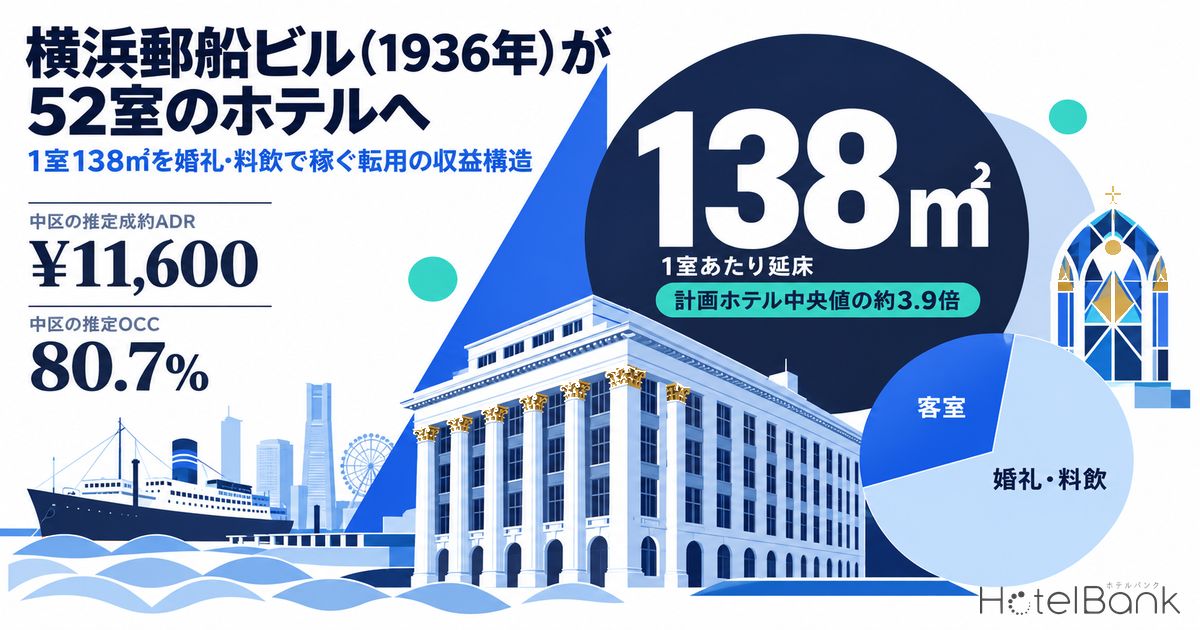
ここに、2027年1月末のTHE MARITIME HOTEL YOKOHAMA BAY(横浜郵船ビル転用・52室・全室38㎡以上)と、2028年9月の横浜フォーシーズンズ複合(HARBOR EDGE PROJECT・水族館併設)という、性格の異なる2件が加わる。前者は歴史的建造物の希少性、後者はグローバルラグジュアリーブランドの集客力という、それぞれ別軸の価値で価格階層の最上段を厚くする方向に働く。観光・業務・居住が重なる複合立地(圏内就業15.7万人、居住人口は2040年も増加見込み)が、平日・週末双方の需要を下支えする構造も、投資妙味を高める要因といえる。
価格階層 — 西区¥35,800を頂点に区別ADRが連なり、東京都心を上回る上限を形成
神奈川県内の主要区別ADR(2026年6月、2名1室・全プラン平均)を見ると、みなとみらい・横浜駅西口を擁する西区が¥35,800(前年同月比+3.2%、N=9)で頭一つ抜けている。関内・山下町・元町を含む中区は¥29,300(同+10.7%、N=41)、横浜駅東口側の神奈川区は¥22,500(同+32.3%、N=6)と続く。注目すべきは、東京都全体の同月ADRが¥31,700である点だ。西区は東京都平均を約13%上回り、横浜のベイエリアが価格面で都心と肩を並べる、あるいは凌ぐ市場へと育っていることが読み取れる。
神奈川区の前年同月比+32.3%、中区+10.7%という二桁の伸びは、横浜全体のADR水準が底上げ局面にあることを示す。西区はすでに高い水準にあるため伸び率こそ+3.2%と緩やかだが、これは天井に達したというより、上位グレードの供給が増えれば平均がさらに引き上がる余地を残した状態と捉えられる。区別の階段状の価格構造の最上段を、今回のパイプライン2件が厚くする位置づけになる。
圏内ラグジュアリー実勢 — ¥60,000超の上限価格はすでに成立、パイプラインが厚みを加える
MM21中心部から半径2km圏内の主要施設について、直近6ヶ月の公開価格平均(2名1室)を集計すると、価格帯は明確に二層化している。最上位はウェスティンホテル横浜¥71,100、ヒルトン横浜¥66,400、横浜ベイシェラトン¥64,200、横浜ベイホテル東急¥61,700、ヨコハマグランドインターコンチネンタル¥56,800と、¥56,000〜¥71,000のフルラグジュアリー層が形成されている。続いてハイアット リージェンシー 横浜¥50,500、三井ガーデンホテル横浜みなとみらいプレミア¥43,200、OMO7横浜¥40,600といったアッパーアッパーミドル層が控える。
この実勢価格分布は、横浜ベイエリアに¥60,000超の宿泊需要が現に存在することを裏付ける。すでに高単価層が成立している市場に、歴史的建造物の希少性を持つMARITIME HOTEL、グローバルブランドのフォーシーズンズが加わることで、最上段の選択肢が増え、市場全体の価格帯がさらに上方へ広がるアップサイドが期待できる。なお、ハイアット系の言及にあたり、日本ハイアットによれば、ハイアット リージェンシー 横浜は2020年5月開業・315室であり、国内では9ブランド・22ホテル(計5,066室)を運営している(出典: 日本ハイアット 株式会社「報道資料 2026年4月」)。なお、ハイアット系ラグジュアリーがREIT投資家からどう評価されているかは、JHRによるハイアットリージェンシー東京1,260億円取得の分析が参考になる。
開発パイプライン — 性格の異なる2件が価格階層の最上段を厚くする
MM21および関内ベイエリアで進行する2件のパイプラインは、いずれもラグジュアリー帯に位置づけられるが、その価値の源泉は対照的だ。両者を整理する。
| 項目 | ① 横浜フォーシーズンズ複合 (HARBOR EDGE PROJECT) | ② THE MARITIME HOTEL YOKOHAMA BAY |
|---|---|---|
| 立地 | MM21中央地区62街区 | 横浜郵船ビル(海岸通) |
| 開業予定 | 2028年9月(ホテル開業予定) | 2027年1月末 |
| 事業者・運営 | 事業予定者BMD62(ベルジャヤ/丸紅/大和ハウス工業)、フォーシーズンズ誘致 | Plan・Do・See(運営) |
| 建物・構成 | 地上14階・地下2階/ホテル+ホテルレジデンス+水族館+商業 | 1936年竣工の歴史的建造物を転用/52室・宴会場・チャペル |
| 客室の特徴 | 上層階にスパ・プール・フィットネス併設 | 全室38㎡以上・7タイプ |
| 価値の源泉 | グローバルブランド集客+水族館による滞在動機 | 歴史的建造物の希少性+客船文化のストーリー |
フォーシーズンズ複合は、水族館という非宿泊者も呼び込む集客装置を内包し、ホテルレジデンスを組み合わせる点で、面的な需要喚起と長期居住需要の双方を取り込む構造を持つ。MARITIME HOTELは、関東大震災後の1936年に再建された16本の列柱を持つ歴史的建造物を52室の小規模ラグジュアリーへ転用する希少な事例であり、全室38㎡以上という客室規模からも、単価訴求型のポジショニングが見て取れる。この2件は競合というより、横浜ベイエリアのラグジュアリー帯に「規模×ブランド」と「希少性×ストーリー」という2つの異なる入口を増やす関係にあると考えられる。
複合立地の定量化 — 観光・業務・居住が重なる、平日と週末の両輪需要
MM21代表座標(みなとみらい駅周辺)を中心に、就業と居住の双方を定量化すると、このエリアが単なる観光地でも単なるオフィス街でもない、複合立地であることが明確になる。半径1km圏内の就業環境は、事業所4,380・従業者156,886人を数え、うち業務系(オフィス系)就業者は56,515人、業務系比率は36.0%にのぼる(出典: 総務省・経済産業省 経済センサス・活動調査)。これは平日のビジネス需要・MICE需要の厚い基盤を意味する。
一方、半径1.5km圏内の居住人口は2025年で72,130人。多くの都市部が人口減局面に入るなか、このエリアは2040年に75,117人へと+7.7%増加する見込みで、生産年齢人口(働く世代)比率は72.0%と高い。タワーマンション供給を背景にした職住近接の街として成熟しつつあり、レジャー・記念日・帰省・長期滞在といった週末・非ビジネス需要の地元基盤も厚い。なお本データは国勢調査ベースの居住人口であり、観光来訪者や通過人口は含まない点に留意されたい。
業務(平日)と居住・観光(週末)の二輪が回るこの構造は、ホテル運営における曜日別の需要谷を埋めやすく、稼働の安定性という点でラグジュアリー投資の前提を強くする。みなとみらい駅周辺の公示地価が375万円/㎡、横浜市西区商業地が前年比+11.03%(出典: 国土交通省 不動産情報ライブラリ/公示地価)という地価上昇も、この複合立地の評価が市場で進行していることの裏返しといえる。
居住メッシュで見るみなとみらい — 高層住宅に厚い居住と、重なる業務集積
居住メッシュを人口規模で塗り分けると、みなとみらいは高層住宅群に居住が厚く連担し、2040年に向けても人口が増える側にある(半径1.5km圏で居住+7.7%、高齢化17.6%と都心並みに若い)。さらに同エリアの半径1km圏には従業者約15.7万人・オフィス比率36.0%という業務集積が重なる。すなわち平日は業務(就業者)、週末は観光と居住——二つの需要源が同じ街区に同居しており、本稿が指摘する『観光・業務・居住が重なる複合立地』が地理データの上でも裏付けられる。情報カードに居住人口・高齢比・2040年増減を併記した。
ポジショニング — 規模×単価マップで見る、上位グレードの伸びしろ
圏内主要施設を客室数(横軸)×公開価格平均(縦軸)でマッピングすると、横浜ベイエリアのラグジュアリー供給がどこに集中し、どこに余白があるかが浮かび上がる。300〜600室規模の大型ラグジュアリー(ウェスティン・ヒルトン・ベイシェラトン等)は手厚い一方、客室数を絞り単価でストーリーを語る小規模ラグジュアリー帯(おおむね50〜120室×¥60,000超)は相対的に薄い。MARITIME HOTEL(52室)が狙うのは、まさにこの小規模×高単価の余白である。
充実 大規模フルラグジュアリー
300〜600室 × ¥56k〜¥71k
ウェスティン・ヒルトン・ベイシェラトン・インターコンチネンタル等が集積。ブランド・規模ともに厚い領域。
伸びしろ 小規模ブティック・ラグジュアリー
50〜120室 × ¥60k+
希少性・ストーリー訴求の余白。MARITIME HOTEL(52室)が先行参入する位置づけ。
機会 複合・滞在体験型
大規模 × ¥70k+ × 集客装置併設
水族館・レジデンス併設のフォーシーズンズ複合が新たに切り拓く領域。
新規供給バランス — 神奈川県23軒の薄い供給が、上位帯の希少性を支える
供給サイドを見ると、メトロエンジンリサーチが把握する範囲(OTA掲載確認ベース)で、2026年の神奈川県の新規開業は23軒。北海道70軒、京都府53軒、沖縄県52軒、東京都50軒と比べると、神奈川県の新規供給は相対的に少ない。さらに全国の新規開業はカテゴリ別で貸別荘・ビジネスホテル・ゲストハウスが上位を占め、ラグジュアリー帯の新規供給は全国的にも限定的だ。
横浜の新規供給が薄いこと、とりわけラグジュアリー帯の供給が全国的に限定的であることは、今回のパイプライン2件の希少性を高める。加えて、近年の建設費上昇は新規供給そのものを抑制する方向に働くため、既存・進行中プロジェクトの競争環境はむしろ緩和されやすい。供給が緩やかに増える局面では、上位グレードの価格規律が保たれやすく、投資回収の前提が安定する点もアップサイド要因として挙げられる。上位価格帯の供給空白がパイプラインの妙味を高める構図は、仙台駅周辺の供給パイプライン分析でも同様の論点として掘り下げている。
投資判断の視点 — デベロッパー・REIT投資家へのインプリケーション
本稿のデータを総合すると、横浜MM21・関内ベイエリアは、ラグジュアリー投資の成長余地を以下の4点で説明できる。
| 観点 | データ | 投資インプリケーション |
|---|---|---|
| 価格階層の余白 | 西区¥35,800(区平均)に対し最上位実勢¥71,100。東京都平均¥31,700を西区が約13%上回る | 上位グレードの厚みが薄く、ブランド・希少性で平均を引き上げる伸びしろ |
| 複合立地 | 就業15.7万人(業務系36%)/居住7.2万人(2040年+7.7%) | 平日ビジネス+週末レジャーの二輪で稼働の安定性が高い |
| 供給の希少性 | 神奈川県の新規開業23軒、ラグジュアリー帯は全国的に限定的 | パイプライン2件の希少性が高く、価格規律を保ちやすい |
| パイプラインの多様性 | 規模×ブランド(フォーシーズンズ)と希少性×ストーリー(MARITIME) | 異なる入口でラグジュアリー需要の裾野を広げる |
とりわけREIT投資家の視点では、横浜ベイエリアにラグジュアリー帯の優良物件が増えることは、ポートフォリオに東京偏重からの地理的分散と、観光・業務・居住の需要源泉の多様化をもたらす。東京側のラグジュアリー競合環境については、ウォルドーフ・アストリア東京日本橋の競合マップと供給インパクトを併せて読むと、首都圏全体の力学が見えてくる。デベロッパーにとっては、小規模ブティック・ラグジュアリー帯(50〜120室×¥60,000超)の余白が、希少な歴史的建造物や水際立地を活かしたリポジショニング・新規開発の機会領域として残されている。成長余地 という観点で、横浜は今後数年、首都圏ラグジュアリーの注目エリアであり続けると考えられる。
※本稿の価格・立地分析は公開データに基づく市場観察であり、個別の投資判断にあたっては詳細なフィージビリティ・スタディが必要です。パイプライン2件の開業時期・構成は事業者発表時点の予定であり、変更の可能性があります。
⚠ ADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日や市況により変動します。実際の成約価格とは異なる点にご留意ください。
あわせて読みたい
参考資料・出典一覧
■ データソース
区別・圏内ADRはOTA公開価格の集計(メトロエンジンリサーチ&コンサルティング、2026年6月時点、各施設とも観測日数30日以上)。就業・居住人口は経済センサスおよび国土数値情報250mメッシュ推計、地価は国土交通省 不動産情報ライブラリ(公示地価)に基づく。パイプライン2件の事実は事業者発表・公的観光情報・報道に拠る。
■ 試算前提
ADRは2名1室・全プラン平均(税込・素泊まり〜食事付きを含む)の公開価格平均で、成約ADRより平均+25〜30%上振れする構造を持つ。圏内施設は中心座標から半径2km、就業は半径1km、居住は半径1.5kmで切り出し、施設規模×公開価格でポジショニングを評価した。
■ 限界・留意点
公開価格は成約価格と乖離し、市況・チェックイン日で変動する。居住人口は国勢調査ベースで観光来訪・通過人口を含まない。新規開業数はOTA掲載確認ベースのため直近月は今後増加しうる。パイプライン2件の開業時期・構成は事業者発表時点の予定であり、個別投資判断には詳細なフィージビリティ・スタディを要する。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(区別ADR・圏内施設価格、N=各施設30日以上)、圏内施設集計(半径2km・151施設)
■ 政府統計・公的データ
- 総務省・経済産業省「経済センサス・活動調査」(圏内就業・事業所数)
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」(圏内居住人口)
- 国土交通省 不動産情報ライブラリ — 公示地価(みなとみらい駅周辺・西区商業地)
■ ハイアット
- 日本ハイアット 株式会社「報道資料 2026年4月」
■ ニュース・プレスリリース(パイプライン事実確認)
出典: 日本ハイアット 株式会社「報道資料 2026年4月」