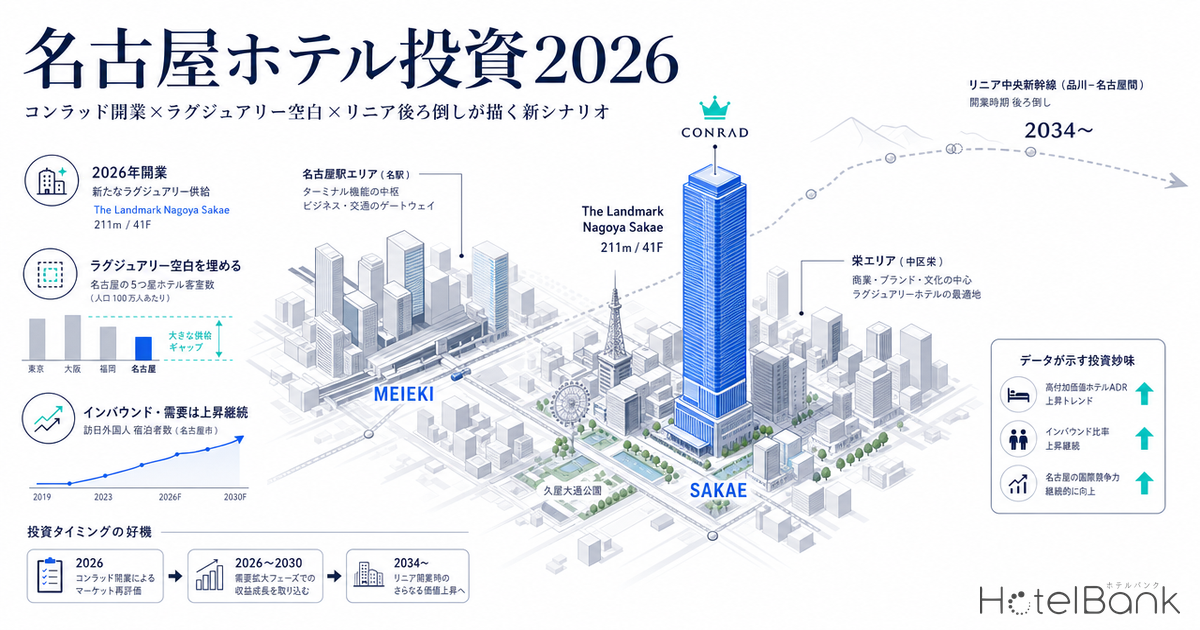
名古屋ホテル市場は転換点を迎えている。愛知県のADR(平均客室単価)は2026年4月時点で前年同月比+25%上昇し、過去最高水準で推移している。一方、栄エリアでは2026年6月にザ・ランドマーク名古屋栄(高さ211m・栄地区最高層)が開業、7月31日にはコンラッド名古屋(170室)が愛知県初のラグジュアリーホテルとして開業する。しかしリニア中央新幹線の2027年開業はJR東海により断念され「2034年以降」に後ろ倒し、名鉄名古屋駅5,400億円再開発プロジェクトも建設費高騰により2025年末で事業中断となった。本稿では公開価格データ(メトロエンジンリサーチ)、公示地価2026、観光庁宿泊統計、複数REIT月次運営実績を統合し、名古屋ホテル投資の現在地と次の投資窓を分析する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- RevPAR(販売可能客室1室あたり収益):ADR × OCC で算出。
- データ出典:メトロエンジンリサーチ&コンサルティング
エグゼクティブサマリー — 第三のラグジュアリーマーケット候補とリスク要因の同時発生
名古屋市は東京・大阪・京都に次ぐ第4の都市圏として宿泊需要の拡大が続いてきたが、2026年に2つの構造変化が同時に進行する。第一に、ザ・ランドマーク名古屋栄(2026年3月竣工・6月11日商業開業)の竣工と、その最上層に開業するコンラッド名古屋(2026年7月31日・170室)の進出により、ラグジュアリー帯の供給が初めて加わる。第二に、エスパシオ ナゴヤキャッスル(2025年10月開業・100室・旧ナゴヤキャッスル跡地)など、上位グレードの新規開業が連続している。一方で、これまで名古屋市の中長期の需要押し上げ要因とされてきたリニア中央新幹線2027年開業は、JR東海が2024年3月に2027年開業を断念し「2034年以降」へ後ろ倒しが確定。さらに名鉄名古屋駅5,400億円再開発も2025年末に事業中断が公表されており、名古屋の再開発時計は一時的に止まっている。この「ラグジュアリー供給増 × インフラ起爆剤の遅延」という非対称な状況が、当面の投資シナリオを再定義する。
市場動向 — 愛知県ADRが過去24ヶ月で構造的に+30%上昇
愛知県の月次ADRは2024年4月時点で¥22,000であったが、2026年5月時点では¥31,800と、24ヶ月で+44%の構造的上昇を見せている。前年同月比で見ると、2025年は通年で+5〜+24%の幅で安定的に伸び、2026年に入ると毎月+25〜+46%の急上昇局面に転じた。これは東京(同期間+8%)・大阪(同+22%)と比較しても突出した伸び率であり、京都の高ADR水準(¥48,000台)には及ばないものの、価格帯としてはようやく大阪に並びつつある。なお、4都市の平日ADRに焦点を当てたビジネス需要の動向は東京・名古屋・大阪・福岡の平日ADR徹底分析で可視化しており、本稿の月次ADRと併せて読むと需要構造の理解が深まる。
注目すべきは伸び率の加速だ。愛知県のADRは2025年通年で前年比+13%程度であったが、2026年に入ってからは+25%〜+46%と一段ギアが上がっている。これは東京・大阪が同時期に伸び率を縮小させているのとは対照的な動きであり、名古屋市の構造的な需要拡大、特にインバウンド回復後の地方分散効果と中京圏の製造業景気回復によるビジネス需要が背景にあると考えられる。一方で、ラグジュアリー帯の供給がコンラッド・エスパシオの開業前で限定的であったため、既存上位グレードへの需要集中が単価を押し上げた可能性もある。
立地分析 — 栄駅商業地+5.1%・名駅+5.0%、地価は再開発停滞でも上昇継続
栄エリア(名古屋市中区)の商業地公示地価は2026年に+5.12%と堅調に上昇した。中区内の最高価格地点は栄3-5-1の1,210万円/㎡で、栄地区が中区の最高価格エリアとなっている。一方、名駅エリア(名古屋市中村区)は商業地+5.01%、全用途平均+4.73%と県内トップの上昇率を維持。最高価格地点は中村区名駅4丁目のミッドランドスクエア付近で、愛知県全体の最高価格地点となっている。日本経済新聞によると2026年公示地価で愛知県商業地は+3.2%上昇に留まり、上昇率は前年(+5.0%)から減速しており、「名古屋の再開発停滞で減速感」と報じられている。
| 中心駅 | 栄駅(東山線・名城線) |
| 圏内施設数 | 132施設 |
| 圏内総客室数 | 20,687室 |
| 商業地地価2026 | +5.12% |
| 最高価格地点 | 栄3-5-1 / 1,210万円/㎡ |
| 主要ランドマーク | ザ・ランドマーク名古屋栄(211m) |
| 中心駅 | 名古屋駅(東海道新幹線等) |
| 圏内施設数 | 174施設 |
| 圏内総客室数 | 20,852室 |
| 商業地地価2026 | +5.01% |
| 最高価格地点 | 中村区名駅4丁目 |
| 主要計画 | 名鉄再開発(中断中) |
地価上昇率としては前年から減速したものの、絶対水準では栄・名駅ともに引き続き県内トップクラスを維持。栄ではザ・ランドマーク名古屋栄の竣工(2026年3月31日)が地価を下支えし、名駅では名鉄名古屋駅再開発の中断にもかかわらず、JR東海の名古屋駅周辺整備計画と既存テナント需要の堅調さで上昇を継続している。
競合動向 — グレード別供給はミドル〜エコノミー帯に集中、上位帯は寡占的
栄・名駅両エリアの主要施設をADR順に並べると、上位グレードはマリオットアソシア・ヒルトン・名古屋観光ホテル・ザ ロイヤルパークホテル アイコニック名古屋など限られたプレイヤーに集中している。特に¥80,000以上の価格帯はマリオットアソシア(¥79,400)が唯一であり、コンラッド名古屋(170室・2026年7月31日開業)が同帯の二番手として参入する構図となる。コンラッドを含む2026年開業のラグジュアリーホテルが投資家視点でどのような市場インパクトを持つかは、2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析で詳しく検証している。
| 主要施設 | 客室数 | ADR | グレード | 所在 |
|---|---|---|---|---|
| 名古屋マリオットアソシアホテル | 765 | ¥79,400 | ラグジュアリー | 名駅 |
| ヒルトン名古屋 | 460 | ¥61,600 | ラグジュアリー | 栄/名駅中間 |
| 名古屋観光ホテル | 369 | ¥60,200 | ラグジュアリー | 栄 |
| ザ ロイヤルパークホテル アイコニック 名古屋 | 246 | ¥57,900 | ラグジュアリー | 名駅 |
| 名古屋東急ホテル | 564 | ¥49,500 | ラグジュアリー | 栄 |
| 名古屋JRゲートタワーホテル | 350 | ¥48,600 | アッパーミドル | 名駅 |
| 名鉄グランドホテル | 241 | ¥43,200 | ミドル | 名駅 |
| コートヤード・バイ・マリオット名古屋 | 360 | ¥42,300 | アッパーミドル | 名駅 |
| 三井ガーデンホテル名古屋プレミア | 295 | ¥36,700 | ラグジュアリー | 名駅 |
| コンラッド名古屋 2026年7月開業 | 170 | ¥80k〜120k(予測) | ラグジュアリー | 栄(ランドマーク) |
注目すべきは、ラグジュアリー帯の物件が大規模物件(マリオット765室、東急564室、ヒルトン460室)に偏っており、200室前後の中規模ラグジュアリーは名古屋観光ホテル・アイコニック名古屋・三井ガーデンプレミア程度に限られている点である。コンラッド名古屋の170室という規模は、この空白帯に明確に着地する。さらにエスパシオ ナゴヤキャッスル(2025年10月開業・100室・旧ナゴヤキャッスル跡地)が名古屋城西側で1施設70㎡平均・全100室+クラブラウンジという超ハイエンド構成で開業しており、名古屋のラグジュアリー帯は2025年〜2026年の2年間で実質的に2施設+2ブランド(コンラッド+エスパシオ)増となる。
ポジショニング分析 — 客室規模×ADR分布で見る空白セグメント
栄・名駅両エリアの主要27施設について、客室数(X軸)×ADR(Y軸)でプロットすると、3つのゾーンが浮かび上がる。第一に、200〜400室・ADR¥15,000〜¥25,000のミドル〜エコノミー帯に施設が密集する「メインストリーム」ゾーン。第二に、ADR¥40,000〜¥80,000の上位帯に8施設が散在する「ラグジュアリー寡占」ゾーン。第三に、ADR¥80,000〜¥120,000・100〜250室の中規模ラグジュアリー帯がほぼ空白となっている。
密集 埋まっている領域
ADR¥15k〜¥25k × 200〜400室
アパ・ルートイン・東急REI・名鉄イン等が密集。ビジネス需要中心。新規参入は差別化困難。
WS① 中規模アッパーミドル
ADR¥40k〜¥60k × 200〜350室
JRゲートタワー・コートヤード等が薄く分布。栄エリアでは特に不足傾向。リブランド余地あり。
WS② 中規模ラグジュアリー
ADR¥80k〜¥120k × 100〜250室
マリオット(765室・大規模)以外実質空白。コンラッド名古屋がここに着地。エスパシオも100室で参入。
コンラッド名古屋の170室・予測ADR¥80,000〜¥120,000は、現在の名古屋市場で実質的に空白だったWS②に着地する。これにより、名古屋初のヒルトン系ラグジュアリーブランドとして、東京(コンラッド東京・愛宕)・大阪(コンラッド大阪)に続く第三都市での確立を目指すことになる。マリオット系(マリオットアソシア・コートヤード)が名駅エリアに先行している中、ヒルトン系(既存:ヒルトン名古屋/新規:コンラッド名古屋)は栄エリアでのプレゼンス強化となり、エリア間の競争が新たな段階に入る。隣接する関西圏のラグジュアリー需給バランスについては関西ラグジュアリーホテル需給の転換点 — DBJ推計とOTA実勢で読む2026が参考になり、京阪神市場の動向と比較することで名古屋の相対ポジションが明確になる。
投資シナリオ試算 — コンラッド・ザ・ランドマーク・将来の名鉄再開発
名古屋市の主要再開発・新規開業案件を前提とした、3つの投資シナリオの粗利回り試算を以下に示す。なお、ザ・ランドマーク名古屋栄は三菱地所等の事業者構成で既に開発が完了しており、ここでは単独取得の対象ではないが、市場インパクトの定量化を目的にシミュレートする。
| 項目 | A. コンラッド名古屋 確定 | B. ザ・ランドマーク高層複合 参考 | C. 名鉄名古屋駅再開発 中断 |
|---|---|---|---|
| 客室数 | 170室 | 複合(オフィス+商業+ホテル) | 1,000室規模(計画) |
| 開業時期 | 2026年7月31日 | 2026年3月竣工 | 2033年→延期 |
| 想定ADR | ¥85,000〜120,000 | ¥30,000〜60,000帯混在 | ¥40,000〜70,000(計画値) |
| 初年度OCC想定 | 55〜65% | 既存施設併設 | 未稼働 |
| 初年度RevPAR(中位) | ¥56,000 | 既存施設活用 | N/A |
| 初年度売上(目安) | 約34億円 | 複合棟全体で算定 | 未着工 |
| 建設費単価 | 坪200〜300万円 | 複合棟全体で約300〜400万円/坪 | 2025年中断時点で大幅上振れ |
| 主要リスク | 立ち上げOCC・MICE需要 | テナント競合・複合運営 | 事業再開時期不透明 |
A. コンラッド名古屋(確定情報ベース)
客室170室・ADR¥85,000〜¥120,000・OCC初年度55〜65%を前提とすると、初年度売上は約34億円規模となる。ヒルトン系ラグジュアリーブランドとして、ヒルトン名古屋(460室・既存)との販売チャネル統合およびヒルトン・オナーズ会員基盤の活用により、立ち上げ期のOCC底上げが期待できる。一方、名古屋市の宿泊統計データとして観光庁の最新の客室稼働率(シティホテル)は2024年通年で72.4%であり、ラグジュアリー帯はこれより高めに推移する見込み。MICE需要については、ザ・ランドマーク名古屋栄の宴会場・会議室と連携することで企業MICE・国際会議の取り込みが見込まれる。
B. ザ・ランドマーク名古屋栄(市場インパクト)
三菱地所・日本郵政不動産・明治安田生命保険・中日新聞社の事業候補者グループによる開発で、地上41階・地下4階・延床面積約11万㎡・高さ211m。2022年7月着工、2026年3月31日竣工、6月11日に商業施設「HAERA」開業、7月31日にコンラッド名古屋開業という段階開業。栄エリア初のTOHOシネマズ進出も含む文化・交流複合拠点として、栄エリア全体の集客力底上げに寄与する。エリア内既存ホテルへの波及効果としては、商業・MICE機能強化による滞在時間延長・宿泊単価上昇が期待できる。
C. 名鉄名古屋駅再開発(中断中の将来オプション)
当初計画は2026年度解体着工・2027年度新築着工・2033年度1期竣工・2040年代前半全体竣工であったが、2025年末に名鉄が事業中断を発表。中断理由は建設費高騰と建設期間延長(当初想定を大幅に上回る見込み)、技能労働者確保の困難。名鉄百貨店本店は予定通り閉店したが、名鉄グランドホテルは閉鎖を撤回し営業継続となった。約9,890坪の敷地・延床約157,300坪規模で、商業+オフィス+ホテル+鉄道駅+バスターミナル一体型としての計画値は維持されている。リニア名古屋駅開業(2034年以降)と歩調を合わせる形で、2030年代前半に事業計画見直しが行われる可能性が高く、その時点で投資参加の窓が再度開く見込みである。
マクロ環境 — リニア後ろ倒し・建設費高騰の二重制約
名古屋ホテル投資を巡る最大の前提変化は、リニア中央新幹線の開業時期である。JR東海は2024年3月に2027年開業を断念し、2034年以降への後ろ倒しを公表。静岡工区の着工目処が立たないことに加え、計18工区で2027年に間に合わない見通しが明らかになった。最新報道では2035年(令和17年)以降との見方も出ている。この遅延により、当初想定されていた「東京-名古屋40分・出張需要+25%」「京都経由観光需要+15%」というシナリオは2030年代後半まで先送りとなる。なお現在の新幹線駅とホテルADRの関係性については、新幹線15駅×ホテルADR:駅直結プレミアムは本当にあるのかで名古屋駅含む15駅を比較しており、リニア前提を外した現時点の駅前ホテル価値を検証する材料となる。
建設費の上振れも投資判断を圧迫している。国土交通省「建築着工統計」によると、2024年のホテル建築費は全構造平均で約195万円/坪、RC造で173.6万円/坪となっており、2022年(約138万円/坪)からわずか2年で+41%上昇。さらにJLLの2025年日本ホテル投資市場レポートによると、APAC平均6.6%に対して日本の新規供給率は1.5〜1.7%と大幅に下回っており、建設費高騰が新規開発の参入障壁を高めている構図が確認される。名鉄再開発の中断はこの構造の象徴的事例であり、開発主体の経営体力が問われる局面となっている。
REITポートフォリオ — 名古屋物件の最新運営実績
主要7REITのうち、インヴィンシブル投資法人(8963)が名古屋にホテルマイステイズ名古屋錦・栄の2物件を保有している。両物件の直近運営実績は以下の通り。
| 物件 | OCC | ADR(成約ベース) | RevPAR |
|---|---|---|---|
| ホテルマイステイズ名古屋錦 | 92.6% | ¥11,654 | ¥10,791 |
| ホテルマイステイズ名古屋栄 | 68.1% | ¥10,907 | ¥7,433 |
| インヴィンシブル全体(91物件) | 87.6% | ¥14,529 | ¥12,721 |
インヴィンシブル投資法人全体(91物件・MHM運営)のGOP実績は2024年12月期で38.9%(コロナ前2019年は39.8%)。これは安定運営期の既存物件の数値であり、新規開業の初年度では一般的に+30%程度を保守値として設定するのが業界通例である。なお、名古屋のラグジュアリー帯(コンラッド・エスパシオ等)が新たに加わることで、REIT組入れ候補となるラグジュアリー資産のプール拡大が見込まれ、中長期では森トラスト・リート(8961)やジャパン・ホテル・リート(8985)等の上位帯ポートフォリオへの組入れ余地が生まれる可能性がある。
感度分析 — ADR・OCC前提の振れに対するシナリオ耐性
コンラッド名古屋を前提としたベースケース(ADR¥100,000・OCC60%)に対し、ADR-10%・OCC-5pt・両方下振れの3パターンで売上感度を試算する。
| シナリオ | ADR | OCC | RevPAR | 年間売上(目安) | 変動率 |
|---|---|---|---|---|---|
| ベースケース | ¥100,000 | 60.0% | ¥60,000 | 37.2億円 | — |
| ADR-10% | ¥90,000 | 60.0% | ¥54,000 | 33.5億円 | -10.0% |
| OCC-5pt | ¥100,000 | 55.0% | ¥55,000 | 34.1億円 | -8.3% |
| 両方下振れ | ¥90,000 | 55.0% | ¥49,500 | 30.7億円 | -17.4% |
ADRとOCCがそれぞれ単独で下振れした場合、年間売上は8〜10%減に留まり、現金収支は黒字を維持できる水準にある。両方が同時に下振れした最悪シナリオでも-17.4%に収まり、コンラッド全体の運営費の30%程度に相当するGOPバッファが確保される計算となる。リニア後ろ倒しによる出張需要の伸びが当初想定より緩やかになっても、インバウンド回復・ラグジュアリー需要の構造的拡大が下支えとなる見込み。
結論 — 名古屋は第三のラグジュアリー候補、ただし投資窓は2026〜2028年と2030年代の二段構え
第一に、名古屋市は2026年に第三のラグジュアリーマーケット候補として実質的なスタート地点に立つ。コンラッド名古屋(170室・栄)の開業に加え、エスパシオ ナゴヤキャッスル(100室・名古屋城西側)の先行開業、既存マリオット・ヒルトン・東急・観光ホテル等の上位プレイヤーが構成する¥50,000〜¥80,000帯の充実、これらが揃うことでラグジュアリー〜アッパーミドル帯の選択肢が東京・大阪・京都に次ぐ規模に到達する。
第二に、ADR上昇のモメンタムは2026年も継続する見込みである。愛知県のADRは過去24ヶ月で+44%上昇し、2026年5月時点で¥31,800と前年比+30.9%の水準にある。栄エリアは現状の¥35,000帯から、コンラッド・ザ・ランドマーク開業効果で¥40,000帯への上方修正が予想される。ただし、これは公開価格ベースの平均であり、成約ベースADRは公開価格より-25〜-30%下に位置する点には留意が必要。
第三に、投資窓のタイミングは二段構えとなる。第一段階(2026〜2028年)はコンラッド・エスパシオ等の新規ラグジュアリー資産の安定運営期入り、ADR・OCCのリプライス、Cap Rate圧縮の機会。第二段階(2030年代前半)はリニア中央新幹線の開業時期確定、名鉄名古屋駅再開発の事業再開、これらが揃った時点での再開発参加・REIT組入れの機会となる。リニア後ろ倒しと名鉄中断は短期的にはマイナス材料だが、中長期では「過熱を抑えた段階的な需給調整」として機能する側面もある。
第四に、リスク要因として、①リニア開業の更なる遅延(2035年以降の可能性)、②建設費高騰の継続による新規開発の遅延、③MICE需要の競合都市(東京・大阪・京都・福岡)との分散、④インバウンド需要の地政学的変動が挙げられる。これらは名古屋固有のリスクではなく日本ホテル市場全般のリスクではあるが、リニア依存度の高い名古屋シナリオでは特に①の影響が大きい。投資判断にあたっては、リニア開業に過度に依存しない収支前提でストレステストを行うことが推奨される。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。なお、本稿は簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
あわせて読みたい
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- マンダリン オリエンタル瀬戸内が変える地方ラグジュアリー市場|香川ADR+17%の背景と開業インパクト試算
- 東京・名古屋・大阪・福岡の平日ADR徹底分析|ビジネス需要の戻り具合を可視化
- 新幹線15駅×ホテルADR:駅直結プレミアムは本当にあるのか
- マリオットvsハイアット日本展開戦略をデータで対比、122軒15ブランドと22軒7ブランド、地方の次の外資進出候補は
- 外資ブランドへのリブランド戦略:新築開業より早く・安いブランド化の構造
- 2026年に開業する3軒の競合圏先取り|帝国ホテル京都・浜松マリオット・ヒルトン高山リゾート
- 【2025年9月最新】再開発と国際ブランド進出が牽引する都市型ホテル市場:名古屋市の新規開業施設
- 関西ラグジュアリーホテル需給の転換点 — DBJ推計とOTA実勢で読む2026
- 大阪万博のホテルADRへの影響|REIT・OTA等データで検証
- 栄生3km圏のホテル市場:供給と価格における現状と展望
参考資料・出典一覧
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(愛知県606施設、東京1,777施設、大阪860施設、京都1,486施設・2026年4月時点)、ポジショニング分析(栄+名駅 N=27施設)
■ 政府統計・公的データ
- 観光庁「宿泊旅行統計調査」
- e-Stat「宿泊旅行統計調査・客室稼働率」(統計ID: 0003313904)
- 国土交通省「建築着工統計」(2024年ホテル建築費全構造平均195万円/坪、RC造173.6万円/坪)
- 名古屋市「地価公示(住宅地・商業地平均価格)」
- 愛知県「地価情報(地価調査・地価公示)」
- 日本経済新聞「【公示地価2026】愛知県の商業地3.2%上昇に鈍化 名古屋の再開発停滞で減速感」
■ プロジェクト公式リリース
- 三菱地所「ザ・ランドマーク名古屋栄誕生」(2026年3月17日)
- 日本経済新聞「ザ・ランドマーク名古屋栄が完成し報道公開 高さ211メートルで栄地区最高」
- ヒルトン公式「名古屋・栄に『コンラッド名古屋』2026年開業予定」
- 「コンラッド名古屋が2026年7月31日開業へ」(170室、ヒルトン最上級ラグジュアリー)
- トラベルボイス「エスパシオ ナゴヤキャッスル開業」(旧ナゴヤキャッスル跡地・100室)
■ 再開発・インフラ動向
- 日本経済新聞「JR東海、2027年のリニア開業断念 静岡着工メド立たず」
- 東京新聞「リニア開業見通し…計18工区で2027年に間に合わないと判明」
- 「名鉄再開発、5400億円プロジェクトが立ち止まった意味」(2025年末事業中断)
- ITmedia「名鉄名古屋駅、5400億円投じ再開発へ『4線化』でどう変わる?」
■ REIT・業界レポート
- インヴィンシブル投資法人(8963)月次運営実績(2026年3月)
- JLL「2025年日本ホテル投資市場」(建設費高騰で新規供給率1.5〜1.7%)
- ホテルマイステイズ名古屋錦・栄 物件別実績(インヴィンシブル投資法人開示資料)