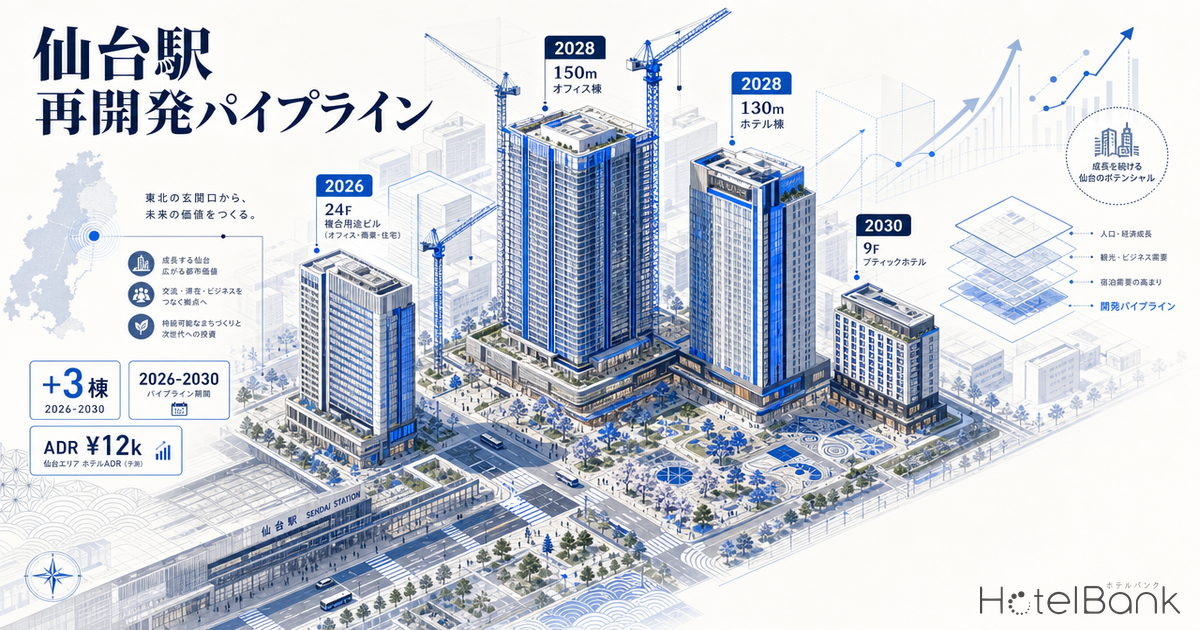
仙台駅周辺では複数のホテル開発案件が同時進行している。一方で、旧さくら野百貨店跡地の150m級ツインタワー計画が建築費高騰により2025年11月に白紙化されるなど、計画変更の動きも続いている。本稿では、仙台駅周辺1.5km圏のホテル供給パイプラインを「開業確定」「着工確定」「計画見直し中」の3層に整理し、内部観測データから価格帯別の競合密度・ホワイトスペースを特定。新規参入における事業フィージビリティを逆算的に評価する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- GOP(営業粗利益):売上高から運営費用を差し引いた施設運営段階の利益。GOP率=GOP÷売上高。
- 表面利回り/IRR:表面利回り=年間GOP÷総事業費(土地+建築費)。IRRは事業期間全体のキャッシュフローに対する内部収益率。
- 分析対象エリア:JR仙台駅を中心とした半径1.5km圏(青葉区中央・宮城野区榴岡・若林区連坊小路周辺)。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — ¥40k超はウェスティン1強(292室・ADR¥59,300)。ADR¥40k〜¥55k×中規模は該当0施設のホワイトスペースが明確に存在する。
- — 2026年4〜5月の確定供給は173室(メトロポリタン ベース56室+KOKO HOTEL Central117室)にとどまり、既存ストックへの純増は各価格帯+2〜3%と軽微。
- — 大型2案件(旧さくら野跡地・一番町三丁目北街区)は建設費高騰で白紙化・1年超遅延。¥40k+帯への追加供給は今後5年間で実質ゼロの見通し。
- — WS①直撃のアッパーミドル中規模開発(120室・ADR¥45k想定)の表面利回りは7.4〜8.3%。ストレス時(ADR-10%/OCC-5pt)でも約6.0%を確保。
- — 宮城県ADRは前年同月比プラス基調(集計時点)で需要は底堅く、供給空白期に重なる中規模アッパーミドル参入の事業性が成立する。
エグゼクティブサマリー — 駅前1.5km圏に82施設・13,011室、ウェスティン以外の¥40k+帯は事実上空白
メトロエンジンリサーチが追跡する仙台駅周辺1.5km圏のホテルを集計すると、運営中の対象施設は82施設・総客室数13,011室(直近6ヶ月で30日以上の販売観測がある施設)。直近6ヶ月(2025年11月〜2026年4月)の平均ADRは¥19,800前後で推移しており、価格帯別の分布を分析すると、ビジネスホテル帯(¥10k〜¥25k)に施設の85%が密集している一方、¥40k超のフルサービス〜ラグジュアリー帯はウェスティンホテル仙台(ADR¥59,300・292室)の1施設のみが存在し、ADR¥40k〜¥55kのアッパーミドル中規模帯は事実上の空白となっている。
パイプラインの内訳を見ると、2026年4月に「ホテルメトロポリタン ベース仙台」(56室・JR東日本系)と「KOKO HOTEL 仙台駅前 Central」(117室・ポラリス系)の2施設が開業確定。一方、(仮称)一番町三丁目七番地区第一種市街地再開発事業(地上24階135m、上層階ホテル)は2026年着工・2030年竣工を目指し1年以上の遅延が確定。そして旧さくら野百貨店跡地のツインタワー(オフィス150m+ホテル130m)はPPIHが2025年11月に再開発を断念し、解体工事のみが2027年6月完了予定で進行している。
マクロ環境 — 宮城県ADRは前年同月比+5.8%、駅前競合の販売速度は加速
マクロ環境を確認すると、メトロエンジンリサーチが集計する宮城県全体の月次ADR推移では、2025年4月の¥27,059から2026年4月の¥28,638へと前年同月比+5.8%の上昇を記録している。エリアのOCC(推定稼働率)も2026年4月時点で36.6%へと高まっており、駅前を中心とした需給逼迫が観測されている。
出典:メトロエンジンリサーチ&コンサルティング(N=388〜442施設、宮城県全体)
建設費高騰の影響は全国レベルで深刻化している。国土交通省 建築着工統計によると、全国のホテル建築費の坪単価は2022年の¥138.3万円から2024年には¥195.0万円へと2年間で+41%上昇。JLLが2025年12月に公表した日本ホテル投資市場動向では、東京・大阪・京都・福岡の主要都市の新規供給率は2%前後に抑制され、現在計画中の新規開発案件はADRが高く料飲・宴会収益も見込めるフルサービスホテル中心となっている。仙台駅前で観測される計画見直しの動きは、こうした全国的な構造変化と整合する。建設費高騰が全国の新規供給をどの程度縮退させるかは、建設費高騰でホテル新規供給が縮退する2027-2029年で詳しく分析している。
パイプライン分析 — 開業確定2件・着工待ち1件・見直し中1件のタイムライン
仙台駅周辺で公表されているホテル開発案件を時系列で整理する。せんだい都心再構築プロジェクトの一環として、仙台市は容積率最大2倍緩和や駐車場台数の低減、再開発補助金の上限引き上げ(総事業費の25%)といった支援策で都心の機能集積を後押ししている。だが資材費・人件費の上昇は仙台駅前の主要案件にも影響を与えており、当初計画通りに進む案件と見直しを迫られる案件が混在する局面となっている。
| 案件名 | 規模 | 客室数 | スケジュール | ステータス |
|---|---|---|---|---|
| ホテルメトロポリタン ベース仙台 JR東日本系・駅西口 |
地上9階 延床約2,860㎡ |
56 | 2026年4月23日 開業 |
開業確定 |
| KOKO HOTEL 仙台駅前 Central ポラリス・HD系・駅西口徒歩7分 |
宿泊特化型 | 117 | 2026年5月1日 グランドオープン |
開業確定 |
| 一番町三丁目北街区 第一種市街地再開発・上層階ホテル |
地上24階135m 延床約42,700㎡ |
未公表 | 2026年着工 2030年竣工 |
着工準備 |
| 旧さくら野百貨店跡地 PPIH取得・駅前一等地 |
当初計画 オフィス150m+ホテル130m |
白紙 | 解体2025年11月着手 2027年6月完了予定 |
計画見直し |
出典:各社プレスリリース、河北新報、日経新聞、都市商業研究所、メトロエンジンリサーチ&コンサルティング作成
出典:各社プレスリリースよりメトロエンジンリサーチ&コンサルティング作成
確定供給は2026年に集中する。ホテルメトロポリタン ベース仙台(56室・4月23日)とKOKO HOTEL 仙台駅前 Central(117室・5月1日)の合計173室が、約2週間という短期間に投入される。両施設とも宿泊特化型・ミドル価格帯を志向するが、メトロエンジンリサーチで把握する販売価格水準ではホテルメトロポリタン ベース仙台のADRが¥35,600前後(観測初期値)、KOKO HOTEL CentralのADRが¥14,500前後と差別化が見られる。一番町三丁目北街区は当初2024年度内の組合設立を目指していたが、建築費高騰により再開発組合の設立が1年以上遅れている。竣工は早くて2030年であり、駅前供給インパクトは2030年代以降に持ち越される構図となる。
立地分析 — 仙台駅周辺の地価動向と再開発の前提条件
立地条件を確認すると、宮城県全体の2025年公示地価は前年比+6.6%と上昇基調を継続。仙台市青葉区中央1丁目(駅西口・百貨店跡地周辺)は前年比0〜+3%の上昇を維持しており、東北6県内では最高水準の地価を保つ。仙台市内で駅圏内にある駅で最も高価格なのはあおば通駅周辺で、住宅地最高地点は1㎡あたり¥207万9,461と公表されている。地価上昇局面でホテル開発の採算がどこまで成立するかについては、2026年公示地価とホテル開発採算性が採算成立地価の上限を逆算している。
仙台駅前のさくら野百貨店跡地が「東北最高路線価の一等地」であるにもかかわらず、PPIH(パン・パシフィック・インターナショナルHD)が当初計画した複合タワーの再開発を断念したという事実は、地価の高さと建築費高騰の組み合わせが投資回収を困難にしていることを示している。当初の計画は2024年度着工・2027年度竣工で、高さ約150mのオフィス棟と高さ約130mのホテル棟からなるツインタワー構想だった。資材価格・人件費の上昇により事業採算性の確保が困難となり、PPIHは2025年11月に再開発断念を表明、現在は解体工事のみが進行している状態となっている。
出典:各社プレスリリース等よりメトロエンジンリサーチ&コンサルティング作成(座標は概略)
ポジショニング分析 — ¥40k〜¥55k×中規模はウェスティン1強、新規参入余地が明確
仙台駅周辺1.5km圏の82施設について、客室数(X軸)×ADR(Y軸)×レビュー件数(バブルサイズ)でポジショニングマッピングを行った。明確な空白ゾーンが2つ浮かび上がる。
出典:メトロエンジンリサーチ&コンサルティング(N=82施設、観測日数30日以上) ■青ゾーン=WS① ■赤ゾーン=WS②
密集埋まっている領域
¥10k〜¥25k × 100〜300室
58施設が密集。アパ・東横INN・ドーミーイン・KOKO HOTEL等のチェーン系ビジネスホテルがコモディティ化。新規参入は差別化困難。
WS①アッパーミドル中規模
¥40k〜¥55k × 80〜150室
該当0施設。一番町三丁目北街区がここを狙えば供給空白に直接アクセス可能。フルサービス志向の差別化が成立する余地が大きい。
WS②ブティック・ラグジュアリー
¥60k+ × 50〜100室
ウェスティン仙台(292室・¥59,300)以外は空白。コンパクトな高級ブティックホテル業態のポテンシャルがある。
ウェスティンホテル仙台(292室・ADR¥59,300)は当該エリアにおける唯一のラグジュアリー帯施設であり、直近6ヶ月も公開ADR平均¥59,300という高水準を維持しており、価格プレミアムを保ったまま安定的に販売が続いている。新規開業の「ホテルメトロポリタン ベース仙台」(56室・ADR¥35,600)は¥25k〜¥40kのアッパーミドル小規模帯にポジションを取り、駅前の数少ない宿泊特化フルサービス層を狙う形となっている。
価格帯別供給圧力 — 新規173室はミドル帯に集中、上位帯への波及は限定的
2026年4〜5月に確定している173室(ホテルメトロポリタン ベース+KOKO HOTEL Central)が既存価格帯にもたらす供給圧力を分解する。価格帯別の既存ストックに対する新規追加比率を見ると、ミドル帯(¥25k〜¥40k)は56室の追加で既存合計2,478室に対し+2.3%、エコノミー帯(¥10k〜¥15k)は117室の追加で既存合計4,580室に対し+2.6%の純増となる。いずれも需給に大きなインパクトを与える規模ではないが、ミドル帯(メトロポリタン ベース)はターゲット顧客層が限定的なため、競合各社のADR維持余地は当面確保される構図と評価できる。
出典:メトロエンジンリサーチ&コンサルティング(N=82施設)
一方で、ウェスティンホテル仙台が独占するラグジュアリー帯(¥40k+)には今後5年以内に追加供給がない見通しとなっている。一番町三丁目北街区の竣工が2030年以降にずれ込み、旧さくら野百貨店跡地が当面更地化することにより、駅前の中・上位価格帯ではむしろ既存施設の収益機会が拡大する局面にある。インバウンド需要の地方分散と東京・京都・大阪の客室不足を背景に、首都圏からのスピルオーバー需要が仙台に流入する可能性は今後拡大していくと考えられる。全国でも中止・延期が相次ぐホテル開発が供給空白を生む構図については、計画凍結が招く供給空白期が投資家視点で整理している。
開発シナリオ試算 — WS①を狙う中規模アッパーミドル開発の事業性
仙台駅前で新規ホテル開発を検討する場合のシナリオ試算を提示する。ホワイトスペース①(ADR¥40k〜¥55k × 80〜150室)を直接狙う中規模アッパーミドルホテルを想定。建築費は国土交通省 建築着工統計の2024年RC造実績¥173.6万円/坪を基準に、ホテル用途プレミアム+仙台駅前の高地価条件を加味して¥220〜¥260万円/坪をレンジとして採用する。建設期間中のインフレ織込み(Turner & Townsend予測の年+5%水準)を考慮すると、2027年着工・2030年竣工想定では中間時点まで複利で約15%の追加上昇となる。
| パラメータ | A. ミドル (参考) |
B. アッパーミドル 推奨 |
C. ハイエンド (参考) |
|---|---|---|---|
| 客室数 | 150室 | 120室 | 80室 |
| 1室面積 | 22㎡ | 32㎡ | 42㎡ |
| ADR想定 | ¥25,000 | ¥45,000 | ¥65,000 |
| 想定稼働率 | 78% | 72% | 65% |
| 年間売上 | ¥10.7億 | ¥14.2億 | ¥12.3億 |
| GOP率想定 | 35% | 30% | 22% |
| GOP | ¥3.7億 | ¥4.3億 | ¥2.7億 |
| 建設費坪単価 | ¥220万 | ¥240万 | ¥310万 |
| 建設費(2024実勢) | ¥33億 | ¥40億 | ¥34億 |
| 建設費(2027着工・インフレ後) | ¥38億 | ¥46億 | ¥39億 |
| 土地取得想定 | ¥10億 | ¥12億 | ¥8億 |
| 表面利回り(2024実勢) | 8.6% | 8.3% | 6.4% |
| 表面利回り(インフレ後) | 7.7% | 7.4% | 5.7% |
出典:建設費根拠=国土交通省 建築着工統計(2024年RC造実績)・Turner & Townsend「International Construction Market Survey 2025」、GOP率=REIT開示実績(インヴィンシブル投資法人MHM運営91物件 38.9%等)、メトロエンジンリサーチ&コンサルティング作成
表面利回りで見ると、シナリオB(アッパーミドル中規模・WS①直撃)が7.4〜8.3%と最も合理的なレンジに収まる。シナリオCのハイエンド(ウェスティン対抗)は高額な建設コストに対し稼働率前提が保守的になり、利回りが5.7〜6.4%と低水準になる。シナリオA(既存ミドル帯)は利回り自体は高いが、既存58施設のミドル帯に新規参入する形となるため、ADR・稼働率の競合圧力が懸念される。一番町三丁目北街区のような複合再開発(オフィス・商業・ホテル)では、ホテル単体採算ではなくテナントミックスでの収益最適化が成立するため、本試算とは別の評価軸が必要となる点に留意したい。
シナリオB(推奨)の信頼区間 — 楽観・中位・悲観
WS①を直撃するアッパーミドル中規模開発(120室・総事業費¥58億・GOP率30%想定)について、ADRと稼働率の上下を織り込んだ3シナリオの信頼区間を提示する。中位(基準)は本文シナリオBと同一前提。
| 前提 | 悲観 | 中位(基準) | 楽観 |
|---|---|---|---|
| ADR想定 | ¥40,500 -10% | ¥45,000 | ¥49,500 +10% |
| 想定稼働率 | 67% -5pt | 72% | 76% +4pt |
| 年間売上 | ¥11.7億 | ¥14.2億 | ¥16.5億 |
| GOP(率30%) | ¥3.5億 | ¥4.3億 | ¥5.0億 |
| 表面利回り(インフレ後) | 約6.0% | 約7.4% | 約8.5% |
出典:メトロエンジンリサーチ&コンサルティング作成(GOP率=REIT開示実績参照、建設費=国土交通省 建築着工統計)
ADR×稼働率 2軸 表面利回り感度グリッド
シナリオB(120室・総事業費¥58億・GOP率30%)の表面利回り(インフレ後)を、ADR(横軸)×想定稼働率(縦軸)の2軸で示す。青枠が基準ケース(ADR¥45k×72%=約7.4%)。
| 稼働率\ADR | ¥40k | ¥42k | ¥45k | ¥47k | ¥50k |
|---|---|---|---|---|---|
| 80% | 7.2% | 7.7% | 8.2% | 8.6% | 9.1% |
| 76% | 6.9% | 7.3% | 7.7% | 8.2% | 8.6% |
| 72% | 6.5% | 6.9% | 7.3% | 7.7% | 8.2% |
| 68% | 6.2% | 6.5% | 6.9% | 7.3% | 7.7% |
| 64% | 5.8% | 6.2% | 6.5% | 6.9% | 7.2% |
出典:メトロエンジンリサーチ&コンサルティング作成(緑=8%以上/黄=6〜7%台/赤=6%未満)
投資判断サマリー — 出口戦略とリスク要因
仙台駅前のホテル開発における投資判断を整理する。需要側のポジティブ要因として、メトロエンジンリサーチが追跡する宮城県全体のADRは前年同月比+5.8%の上昇基調を維持し、駅前1.5km圏のホワイトスペース帯(¥40k〜¥55k)に未充足需要が存在する。供給側では建築費高騰により大型計画が次々と見直されており、当面の供給圧力は2026年確定の173室のみという軽微な水準にとどまる。一方リスク要因として、出口戦略における買い手はJ-REITが中心となるが、地方都市での中規模アッパーミドル業態に対するREIT各社の選好は限定的であり、買い手プールの厚みには注意が必要となる。
| リスク要因 | 影響度 | 緩和策 |
|---|---|---|
| 建設費追加上昇 2027年着工までに+15〜20% | 高 | 設計GMP契約による価格固定、容積率上乗せでROI改善 |
| 稼働率前提の未達 アッパーミドル72%想定 | 中 | 既存ウェスティンが¥59,300の高ADRを維持し需要の底堅さを示唆、レベニュー設計次第 |
| 出口買い手の厚み 地方アッパーミドル業態のREIT選好 | 中 | ブランド契約(外資マネジメント)でREIT適格性向上 |
| 新規供給インパクト 2030年一番町三丁目北街区 | 低 | 5年先送りリスク、複合再開発のため宿泊単体規模も限定的 |
出典:メトロエンジンリサーチ&コンサルティング作成
感度分析として、シナリオB(アッパーミドル中規模)でADR -10%・稼働率 -5pt の保守ケースを試算すると、年間売上は¥14.2億から¥11.7億へと低下し、GOPは¥3.5億、表面利回り(インフレ後ベース)は約6.0%に低下する。これでもエコノミー・ビジネス帯のIRR想定(5〜6%レンジ)と同等の水準を維持できる計算となるため、ストレスシナリオ下での下振れリスクは限定的と評価できる。せんだい都心再構築プロジェクトの容積率2倍緩和や駐車場台数低減等の支援策を組み合わせれば、収益性をさらに底上げできる余地もある。
本試算は簡易レベルのフィージビリティ・スタディであり、実際の投資判断には設計GMP契約条件・テナントミックス・PM/AM契約条件・出口想定キャップレート等の詳細評価が必要となる点には留意していただきたい。本稿の目的は、仙台駅周辺1.5km圏における供給パイプラインと価格帯別ホワイトスペースを定量化し、投資判断の出発点となる事業フィージビリティの初期評価を提示することにある。
本稿のデータについて:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。また、新規開業ホテル(ホテルメトロポリタン ベース仙台・KOKO HOTEL 仙台駅前 Central)のADRは観測初期段階の値であり、開業後の予約状況によって変動余地が大きい点にご留意ください。建設費坪単価・GOP率・想定稼働率は本稿著者の推計値であり、実際のフィージビリティ・スタディとは異なる前提を含みます。
まとめ
仙台駅周辺1.5km圏のホテル供給パイプラインを分析すると、2026年4〜5月に確定する173室の追加供給は限定的なインパクトにとどまる一方、旧さくら野百貨店跡地・一番町三丁目北街区という大型2案件はいずれも建築費高騰により計画見直しまたは遅延を余儀なくされている。直近5年で見れば、ウェスティンホテル仙台が独占する¥40k超のアッパーミドル〜ラグジュアリー帯への追加供給は事実上ゼロという状態が続く。仙台市内の宿泊需要が前年同月比+5.8%で堅調に推移するなか、ADR¥40k〜¥55k×中規模というホワイトスペースに対する新規参入余地は明確に存在する。インバウンドの地方分散・首都圏スピルオーバーを取り込む立地として、仙台駅前は今後5年の中規模アッパーミドル開発における有力候補エリアの一つとして位置づけられる。
あわせて読みたい
- 新規開業・供給カテゴリ — 全国の開業動向
- 投資・開発カテゴリ — REIT・開発プロジェクト分析
- エリア・施設分析カテゴリ — 地域別深掘り分析
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- 計画凍結が招く供給空白期 — 中止・延期されたホテル開発と投資家含意
- 2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算
- 2026年新規就航路線が地方空港隣接ホテルに与える直接効果|神戸・仙台・那覇・中部のADR推移
- 退場リスク県マップ — 東北・中国地方の中規模旅館に集中する圧力
- 地方政令市「2軍」5都市のホテル投資ポテンシャル
- 三陸沿岸×震災15年 — 復興後の宿泊投資ホワイトスペース
参考資料・出典一覧
■ データソース
ホテル価格・客室数・ポジショニングはメトロエンジンリサーチ&コンサルティングのOTA公開価格集計(2026年5月時点スナップショット、仙台駅1.5km圏 N=82施設/宮城県全体は約420施設・月間3,300〜4,200泊観測)。地価・建築費・再開発計画は国土交通省・仙台市・宮城県・各社プレスリリースの公表値に基づく。
■ 試算前提
開発シナリオの建築費は坪単価¥220〜310万円(国土交通省 建築着工統計2024年RC造実績にホテル用途・仙台駅前の高地価プレミアムを加味)、2027年着工までのインフレを年+5%複利で織込み。GOP率はREIT開示実績(インヴィンシブル投資法人MHM運営91物件38.9%等)を参照した推計値。表面利回り=年間GOP÷総事業費(土地+建築費)。
■ 限界・留意点
ADRはOTA公開販売価格の平均であり実成約価格とは異なる(REIT開示との照合では成約ADRより+25〜30%高い傾向)。月次集計値は施設の出入りや再集計により事後に変動し得るため、本稿の数値は2026年5月時点の観測スナップショットである。事業性試算は簡易フィージビリティであり、実際の投資判断には設計GMP契約・テナントミックス・PM/AM契約・出口キャップレート等の個別精査を要する。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(N=82施設、宮城県全体N=388〜442施設)、ポジショニング分析、ADR月次トレンド
■ 政府統計・自治体資料
■ 業界レポート
■ プレスリリース・報道