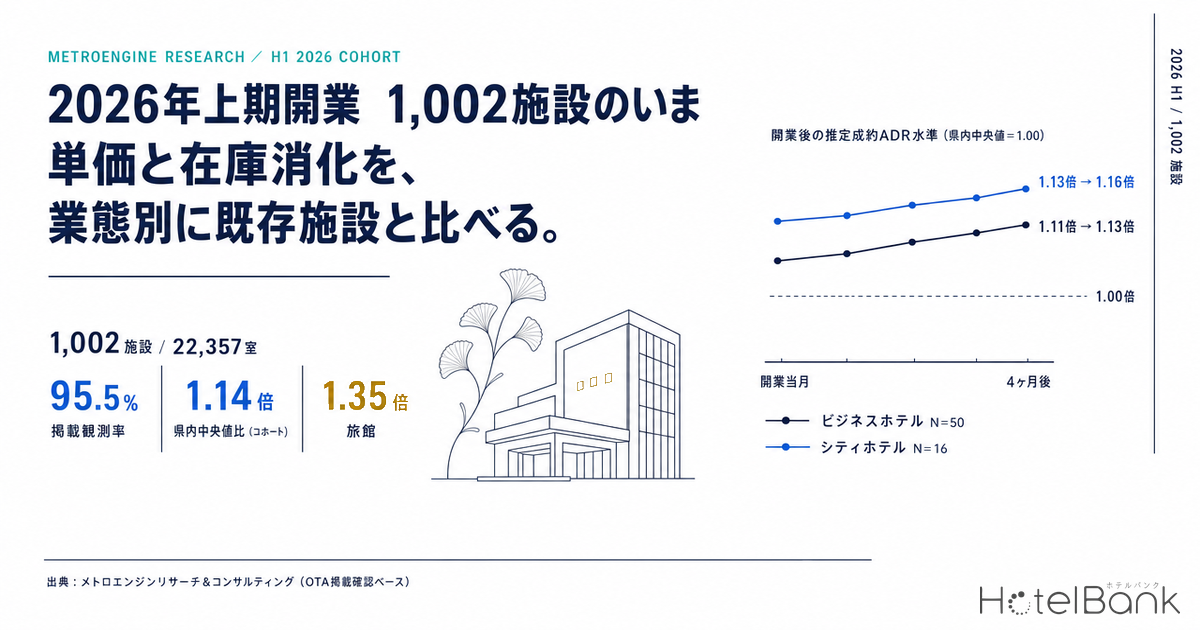
2026年1〜6月に、国内で1,002の宿泊施設が新たにOTA上で確認できるようになった。客室数の合計は22,357室。ただしその内訳は「ホテルが1,000軒建った」という話ではまったくない。半数以上は1〜2室の貸別荘であり、客室数の6割強は73軒の大型施設に集中している。本稿では、この上期開業コホートを業態別に分解し、開業からおよそ半年が経った時点で、単価水準と秋の在庫消化が既存施設とどう並ぶのかを定量的に追う。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別ADR実績との照合で誤差中央値は6.6%(税抜相当)。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格=OTA上で公開されている全プランの平均(2名1室利用時・1室あたり料金・税込)。推定成約ADRとは基準が異なるため、本文では明示的に区別しています。
- LT(リードタイム)=チェックイン日までの日数。LT0=当日。
- 残室率=対象施設群の残室数合計 ÷ 総客室数合計(室ベース)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- データ出典=メトロエンジンリサーチ(OTA掲載確認ベース)
- — 1,002施設・22,357室が2026年上期に新たにOTA上で確認できた。施設数の54.1%は貸別荘・コテージ、客室数の63.3%は100室以上の73軒に集中する二層構造。
- — 業態が確認できる933施設のうち95.5%で価格の掲載が観測でき、掲載開始は中央値で開業当月、74.0%が開業翌月までに販売可能な状態になっている。
- — 推定成約ADRは所在県・同業態の中央値の1.14倍(N=183施設)。旅館1.35倍・シティホテル1.19倍に対しリゾートホテルは1.05倍で、業態差が大きい。
- — 倍率が1.6倍以上の施設が48件、0.9倍未満が63件。新規開業が一様に高価格帯で入ってくるわけではなく、上位帯と中〜下位帯が同時に生まれている。
- — 9月19日チェックインのLT45残室率は、ビジネスホテルが42.8%(既存45.0%)とほぼ重なる一方、旅館は50.4%(既存31.6%)で18.8ポイント高い。
上期1,002施設 — 施設数の過半は貸別荘、客室数の6割は73軒に集中
まずコホートの姿を確認する。2026年1〜6月に開業が確認できた施設は1,002件、月別では1月237件、2月158件、3月186件、4月189件、5月139件、6月93件だった。1月が突出しているのは、年始を区切りとして登録される小規模施設が多いためで、実際に1月開業237件のうち174件が貸別荘・コテージである(うち貸別荘単独で164件)。
業態別に見ると、貸別荘504件とコテージ38件で542件、全体の54.1%を占める。次いでビジネスホテル101件、ゲストハウス59件、ホステル50件、町家33件、リゾートホテル30件、旅館28件、シティホテル27件と続く。業態区分が未整備の施設が69件あり、これらは単価集計の対象外となる。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=1,002施設)
※開業月はOTA掲載確認ベースのため、直近の月ほど今後の掲載確認で件数が増加する可能性があります。
| 業態 | 1月 | 2月 | 3月 | 4月 | 5月 | 6月 | 計 | 客室計 |
|---|---|---|---|---|---|---|---|---|
| 貸別荘・コテージ | 174 | 84 | 78 | 85 | 80 | 41 | 542 | 1,207 |
| ビジネスホテル | 7 | 20 | 20 | 23 | 19 | 12 | 101 | 8,964 |
| ゲストハウス | 8 | 11 | 19 | 10 | 8 | 3 | 59 | 227 |
| ホステル | 5 | 9 | 20 | 8 | 4 | 4 | 50 | 723 |
| 町家 | 19 | 4 | 4 | 6 | 0 | 0 | 33 | 56 |
| リゾートホテル | 5 | 2 | 5 | 11 | 4 | 3 | 30 | 3,030 |
| 旅館 | 4 | 7 | 8 | 3 | 2 | 4 | 28 | 400 |
| シティホテル | 2 | 3 | 5 | 9 | 4 | 4 | 27 | 3,935 |
| 民宿 | 3 | 1 | 8 | 2 | 1 | 1 | 16 | 74 |
| 業態未設定 | 3 | 8 | 11 | 22 | 10 | 15 | 69 | 3,080 |
| 合計(その他業態47件を含む) | 237 | 158 | 186 | 189 | 139 | 93 | 1,002 | 22,357 |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=1,002施設)
客室規模の分布はさらに極端である。1室のみの施設が545件、2〜9室が194件と、9室以下で739件(73.8%)を占める。一方で100室以上の施設は73件しかないが、この73件だけで14,143室、コホート全体22,357室の63.3%にあたる。つまり「施設数のコホート」と「客室数のコホート」はまったく別の顔を持っている。業態を混ぜた平均値がほとんど意味を持たないのは、この構造による。
| 開業 | 施設名 | 所在 | 客室数 |
|---|---|---|---|
| 2026年1月 | ザ ロイヤルパークホテル 舞浜リゾート東京ベイ | 千葉県 | 750 |
| 2026年6月 | アパホテル〈さいたま新都心駅西〉 | 埼玉県 | 389 |
| 2026年4月 | キャノピー by ヒルトン沖縄宮古島リゾート | 沖縄県 | 306 |
| 2026年6月 | KOKO HOTEL Premier 東京ベイ幕張 | 千葉県 | 301 |
| 2026年4月 | センタラライフなんばホテル大阪 | 大阪府 | 300 |
| 2026年3月 | ホテルメトロポリタン大井町トラックス | 東京都 | 285 |
| 2026年4月 | 東横INN浜松駅南口 | 静岡県 | 284 |
| 2026年4月 | OMO7横浜 by 星野リゾート | 神奈川県 | 276 |
| 2026年1月 | ザ ロイヤルパークホテル アイコニック 那覇 | 沖縄県 | 257 |
| 2026年4月 | スガタ ホテル 大阪心斎橋 シリーズ by マリオット | 大阪府 | 256 |
出典:メトロエンジンリサーチ&コンサルティング(客室数上位10施設、OTA掲載確認ベース)
地域別では、北海道96件、沖縄県62件、東京都61件、静岡県61件、京都府58件、長野県45件、山梨県41件が上位に並ぶ。北海道・長野・山梨・静岡が上位に来るのは貸別荘の集中によるもので、客室数ベースでは大阪府2,050室、沖縄県1,699室、東京都1,452室、千葉県1,440室と、都市部・リゾート拠点の大型施設が前に出る。同じコホートでも、数える単位を変えると地図がまったく変わる。
開業した施設は、いつ市場に「現れる」のか — 掲載観測率95.5%、中央値は開業当月
新規開業を語るうえで最初に確かめるべきは、開業した施設が実際に販売の場に出ているかどうかである。業態区分が確認できる933施設のうち、891施設(95.5%)で価格の掲載が観測できた。市場に出た施設のほとんどは、開業後まもなく販売可能な状態になっていると言える。
掲載が始まるタイミングも早い。開業月と初回の掲載観測月の差を取ると、中央値は0ヶ月、つまり開業当月である。開業月より前から掲載が確認できた「先行掲載」が82施設(9.2%)、開業当月が393施設、翌月までを含めると659施設(74.0%)に達する。一方で3ヶ月以上遅れて掲載が確認された施設も136施設あり、こちらは主に貸別荘・コテージなど小規模型が中心である。
出典:メトロエンジンリサーチ&コンサルティング(掲載観測のあった891施設)
ここで一点、コホートの読み方に注意が必要である。1,002施設のうち161施設(16.1%)は、2026年より前の2024〜2025年にも3ヶ月以上の掲載観測を持っている。運営者の交代、ブランド変更、施設情報の再登録などにより、実態としては既存施設の「再スタート」であるケースが含まれるということだ。業態別では貸別荘124件が大半を占め、ビジネスホテル10件、町家7件と続く。純粋な新築供給とリブランドを完全に切り分けることは公開情報では難しく、本稿の数値は「2026年上期に新しい姿でOTA市場に現れた施設群」として読んでいただきたい。
推定成約ADRは県内中央値の1.14倍 — ただし業態でばらつきは大きい
次に単価水準を見る。推定成約ADRの算出対象となるのは、検証済みの5業態(ビジネスホテル・シティホテル・リゾートホテル・旅館・カプセルホテル)である。この条件を満たし、かつ同じ都道府県・同じ業態の推定成約ADR(既存施設を含む市場全体の中央値)と2026年7月時点で比較可能だったコホート施設は183件あった。
結果は、コホート施設の推定成約ADRが所在県・同業態の中央値の1.14倍(施設ごとに算出した倍率の中央値)である。業態別では、ビジネスホテルが1.13倍(N=99)、シティホテルが1.19倍(N=26)、リゾートホテルが1.05倍(N=30)、旅館が1.35倍(N=27)となった。絶対水準で見ると、コホート施設の推定成約ADR中央値はビジネスホテル¥8,200、シティホテル¥17,500、リゾートホテル¥15,800、旅館¥18,000。対応する所在県・同業態の中央値はそれぞれ¥7,700、¥12,600、¥16,300、¥13,100である。
出典:メトロエンジンリサーチ&コンサルティング(2026年7月・推定成約ADR、N=182施設/カプセルホテル1件は表示対象外)
※本文中の倍率は施設ごとに算出した倍率の中央値であり、上図の両群の中央値の比とは一致しません。
もっとも、中央値だけを見ると実態を取り違える。倍率の分布を取ると、県内中央値の1.6倍以上が48施設ある一方で、0.9倍を下回る施設も63施設ある。新規開業が一様に「高い価格帯で入ってくる」わけではなく、上位価格帯を狙う施設群と、既存市場の中〜下位価格帯に位置する施設群が同時に生まれているというのが正確な描写である。とくに旅館は四分位で見ると下位25%が0.74倍、上位25%が2.72倍と振れ幅が極めて大きく、少数の高価格帯施設が中央値を押し上げている。
出典:メトロエンジンリサーチ&コンサルティング(2026年7月時点、N=183施設)
時間軸で追うとどうか。開業月を起点として、経過月ごとに「所在県・同業態の中央値に対する倍率」を、開業月から5ヶ月目まで連続して観測できた施設だけで揃えて比較した。ビジネスホテル(N=50施設)は開業当月1.11倍、1ヶ月後1.13倍、2ヶ月後1.13倍、3ヶ月後1.14倍、4ヶ月後1.13倍と、開業直後から一貫して県内中央値を1割強上回る水準で推移している。シティホテル(N=16施設)も1.13倍→1.10倍→1.09倍→1.14倍→1.16倍と、ほぼ横ばいかわずかな上向きだった。
出典:メトロエンジンリサーチ&コンサルティング(開業〜4ヶ月目を連続観測できた施設のみ/ビジネスホテルN=50、シティホテルN=16)
宿泊特化型の新規開業は、開業直後から市場中央値を上回る位置に入り、そこから半年近く水準を維持している。設備の新しさ、立地選定、そして開業時点でのプライシング設計が、価格の入り口を決めているということだろう。「開業後にじわじわ値上げしていく」というプロセスではなく、「最初から狙った位置に入る」プロセスとして立ち上がっているのが、上期コホートのビジネスホテル・シティホテルの姿である。開業後の単価がどこまで動くのかという同じ論点は、新規開業ホテルの単価はいつ立ち上がるか — 2025年開業91施設のランプアップ分析でも別コホートを対象に追っている。
秋の在庫消化 — 9月連休のLT別残室率を新規と既存で並べる
単価の次は在庫である。2026年9月19日(土)は敬老の日を含む三連休の初日にあたり、秋の需要を見るうえで代表性の高い日付である。この日をチェックイン日として、上期開業コホートと既存施設の残室率をLT別に比較した。
比較にあたっては、OTA上に総客室数の30%以上を出している施設のみを集計対象とした。OTAへの在庫配分を絞っている施設を混ぜると、残室率が施設の販売状況ではなく在庫配分方針を映してしまうためである。また、LT85からLT45までのすべての観測点が揃っている施設のみを使い、観測母集団が途中で入れ替わることによる見かけ上の増減を排除した。観測の最新日は2026年8月8日である。
出典:メトロエンジンリサーチ&コンサルティング(2026年9月19日チェックイン、2026年8月8日までの観測)
ビジネスホテルの結果は、ほとんど重なると言っていい。新規開業31施設・2,664室ではLT85で残室率66.4%、LT65で56.7%、LT45で42.8%。同じ条件の既存施設130施設・39,352室ではLT85で66.4%、LT65で56.6%、LT45で45.0%だった。差はLT45時点で2.2ポイントで、しかも新規側がわずかに先行している。開業から半年を経た宿泊特化型は、予約の進み方において既存施設と見分けがつかない段階に達している。
リゾートホテルも近い。新規6施設・922室がLT85で48.2%→LT45で34.4%、既存40施設・8,076室が49.3%→39.6%と、こちらも新規側がやや先行する形になった。ただし新規側はN=6と母数が小さく、個別施設の影響を受けやすい点は留意が必要である。
一方、旅館とシティホテルは異なる位置にある。新規旅館10施設・242室はLT85で68.6%、LT45で50.4%。同条件の既存旅館48施設・5,335室は46.3%→31.6%で、新規側の残室率が一貫して18〜22ポイント高い。新規シティホテル14施設・2,533室はLT85で48.4%、LT45で39.6%、既存29施設・11,144室は37.3%→31.1%で、こちらも新規側が8〜11ポイント高い。
| 業態 | 区分 | 施設数 | 総客室数 | LT85 残室率 | LT65 残室率 | LT45 残室率 |
|---|---|---|---|---|---|---|
| ビジネスホテル | 上期開業 | 31 | 2,664 | 66.4% | 56.7% | 42.8% |
| 既存 | 130 | 39,352 | 66.4% | 56.6% | 45.0% | |
| シティホテル | 上期開業 | 14 | 2,533 | 48.4% | 44.5% | 39.6% |
| 既存 | 29 | 11,144 | 37.3% | 33.1% | 31.1% | |
| リゾートホテル | 上期開業 | 6 | 922 | 48.2% | 48.6% | 34.4% |
| 既存 | 40 | 8,076 | 49.3% | 46.1% | 39.6% | |
| 旅館 | 上期開業 | 10 | 242 | 68.6% | 57.4% | 50.4% |
| 既存 | 48 | 5,335 | 46.3% | 42.8% | 31.6% |
出典:メトロエンジンリサーチ&コンサルティング(2026年9月19日チェックイン/OTA公開枠が総客室の30%以上の施設に限定/LT85〜LT45の全観測点が揃う施設のみ)
この差をどう読むか。旅館とシティホテルでは、新規開業施設は既存施設よりも予約の積み上がりが後ろに寄っている。認知が形成される途上にあること、価格帯が相対的に上位に設定されていること、そして口コミの蓄積がまだ薄いことが、リードタイムの長い予約層の獲得速度に影響していると考えられる。逆に言えば、これらの施設群にとって直前2〜4週間の需要をどう取り込むかは、成長プロセスの中で伸びしろの大きい領域である。前掲のとおり、新規旅館の推定成約ADRは県内中央値の1.35倍と高い位置にあり、その価格帯を維持しながら予約タイミングを前に寄せていく余地がある。
なお、9月19日のチェックインは本稿執筆時点(2026年8月8日)から42日先である。ここで示したのは完売の確定ではなく、あくまでLT45時点までの途中経過だ。この先LT30、LT14と進むにつれて数値は動く。とくに直前需要の比重が高い都市部のビジネスホテル・シティホテルでは、残室率がこの後に大きく変化する可能性がある。秋の連休と平日で予約が入るタイミングがどう違うかは、秋の予約リードタイム逆転|連休はリゾート先行・平日は都市型が先に埋まるも参考になる。
貸別荘・ゲストハウス — 小規模型は消化の立ち上がりに幅がある
コホートの過半を占める小規模型についても、同じ日付・同じ条件で在庫消化を比較した。こちらは客室数が1〜数室と小さいため、施設単位ではなくグループ合計の室ベースで集計している。
| 業態 | 区分 | 施設数 | 総客室数 | LT60 残室率 | LT45 残室率 |
|---|---|---|---|---|---|
| 貸別荘 | 上期開業 | 46 | 128 | 75% | 68% |
| 既存 | 78 | 349 | 63% | 58% | |
| ホステル | 上期開業 | 9 | 139 | 78% | 68% |
| 既存 | 26 | 547 | 60% | 51% | |
| ゲストハウス | 上期開業 | 14 | 43 | 49% | 37% |
| 既存 | 28 | 321 | 57% | 50% | |
| コテージ | 上期開業 | 5 | 173 | 82% | 74% |
| 既存 | 36 | 411 | 58% | 51% |
出典:メトロエンジンリサーチ&コンサルティング(2026年9月19日チェックイン/OTA公開枠が総客室の30%以上/LT60・LT45の観測点が揃う施設のみ)
貸別荘・ホステル・コテージでは、上期開業コホートの残室率が既存施設より10〜24ポイント高い。一方でゲストハウスだけは逆で、新規14施設のLT45残室率37%に対して既存28施設は50%と、新規側が先行している。ゲストハウスは1施設あたりの客室数が中央値3室と極めて小さく、少数の予約で残室率が大きく動くため、この差は特定施設の動きを反映している可能性がある。
貸別荘については、そもそも掲載価格の水準が業態内で大きく分かれる。上期開業504施設のうち、2026年7月に掲載価格が観測できた459施設の中央値は約¥42,600(2名1室・全プラン平均・税込)だが、これは1棟貸しで定員が大きい施設が多く含まれるためで、2名利用時の1室単価としては比較の解釈に注意が必要である。参考までに、同じ2026年7月の掲載価格中央値は、コテージ約¥32,500(N=33)、町家約¥51,900(N=33)、ホステル約¥25,700(N=50)、ゲストハウス約¥16,800(N=47)だった。1〜2室規模の施設がコホートの過半を占めるに至った構造については、改正旅館業法6/15施行『1室営業解禁』— 小規模町家・古民家・ヴィラ業態への構造シフトが新規開業データから背景を掘り下げている。
残室率を室数に置き換える — 同じ「ポイント差」でも規模で意味が変わる
本記事の指標の定義では、残室率=対象施設群の残室数合計 ÷ 総客室数合計(室ベース)である。この式を移項すれば、推定残室数=総客室数 × 残室率 となる。ここから先は新しい観測を持ち込むものではなく、前掲の表3に載せた施設数・総客室数・残室率だけを使った単位換算である(将来日程の予測ではない)。
| 業態 | 総客室数 | LT85 推定残室数 | LT85 既存率との差 | LT65 推定残室数 | LT65 既存率との差 | LT45 推定残室数 | LT45 既存率との差 |
|---|---|---|---|---|---|---|---|
| ビジネスホテル | 2,664 | 1,769 | ±0 | 1,510 | +2 | 1,140 | −59 |
| シティホテル | 2,533 | 1,226 | +281 | 1,127 | +289 | 1,003 | +215 |
| リゾートホテル | 922 | 444 | −11 | 448 | +23 | 317 | −48 |
| 旅館 | 242 | 166 | +54 | 139 | +35 | 122 | +46 |
換算すると、比率で見たときと順位が入れ替わる。旅館は残室率で既存施設より18.8ポイント高いが、対象が242室と小さいため室数の差は46室にとどまる。一方でシティホテルはポイント差が8.5ポイントと旅館の半分以下でありながら、2,533室という規模を通すと差は215室と約4.7倍になる。ビジネスホテルはLT85・LT65では既存とほぼ同数で、LT45で59室ぶん先行している。
下のグリッドは、この換算を総客室数と残室率の組み合わせに広げたものである。縦軸の5水準(242室・922室・2,533室・2,664室・5,335室)も横軸の5水準(31.1%・39.6%・45.0%・50.4%・68.6%)も、すべて表3に実在する値をそのまま使っており、レンジの外側への外挿は行っていない。
| 総客室数 \ 残室率 | 31.1% | 39.6% | 45.0% | 50.4% | 68.6% |
|---|---|---|---|---|---|
| 242室 | 75 | 96 | 109 | 122 | 166 |
| 922室 | 287 | 365 | 415 | 465 | 632 |
| 2,533室 | 788 | 1,003 | 1,140 | 1,277 | 1,738 |
| 2,664室 | 829 | 1,055 | 1,199 | 1,343 | 1,828 |
| 5,335室 | 1,659 | 2,113 | 2,401 | 2,689 | 3,660 |
グリッドが示すのは、残室率という比率だけを横並びにすると規模の違いが見えなくなるということである。たとえば残室率39.6%という同じ値でも、242室の旅館群では96室、2,533室のシティホテル群では1,003室と、意味する在庫の量は10倍以上異なる。逆に、旅館群が残室率を50.4%から31.1%まで下げても動く室数は47室で、シティホテル群が同じ50.4%から45.0%へ5.4ポイント動かしたときの137室に届かない。予約の進み方を業態間で比べるときは、ポイント差と室数差の両方を見る必要があるというのが、本記事の業態別比較に対する実務上の読み方である。
まとめ — 「1,002施設」を一つの数字で語らない
2026年上期の開業コホートを追って見えてきたのは、業態ごとに立ち上がりのかたちがはっきり違うという事実である。整理すると次のようになる。
第一に、供給の実体は二層構造である。施設数の54.1%は貸別荘・コテージで、客室数の63.3%は100室以上の73施設に集中する。「開業件数」で供給圧力を論じても、「客室数」で論じても、それぞれ別の市場の話になる。業態を混ぜた平均値は、この二層構造を覆い隠してしまう。
第二に、市場への現れ方は速い。業態が確認できる933施設のうち95.5%で価格の掲載が観測でき、掲載開始は中央値で開業当月、74.0%が開業翌月までに販売可能な状態になっている。開業してから市場に出るまでの時間差は、少なくともOTA上ではほとんど生じていない。
第三に、単価は「入り口で決まる」傾向が見える。宿泊特化型のビジネスホテルは開業当月から所在県・同業態の中央値の1.11倍で入り、4ヶ月後も1.13倍と水準を保っている。開業後に段階的に引き上げるというより、最初から狙った価格帯に位置づけて立ち上がるプロセスが主流になっている。
第四に、在庫消化のペースは業態で分かれる。ビジネスホテルとリゾートホテルの新規開業施設は、9月連休のLT45時点で既存施設とほぼ同じか、わずかに先行する位置にある。一方で旅館とシティホテルの新規開業施設は残室率が8〜22ポイント高く、予約の積み上がりが後ろに寄っている。単価水準が高く設定されている業態ほど、リードタイムの長い予約層の獲得には時間がかかる — この関係は、開業計画を立てる際の予約カーブ想定に直接効いてくる。
秋の需要期はこれからが本番であり、LT30以降の動きを追うことで、上期コホートの立ち上がりはさらに解像度高く見えてくるはずである。
⚠ 将来日程のデータに関する注意:本記事で扱う2026年9月19日チェックインの残室率は、2026年8月8日までの観測に基づく途中経過であり、チェックイン日に近づくにつれて変動します。完売の確定を示すものではありません。また推定成約ADRのうち当月以降の値は、調査時点でOTAに掲載されている販売価格に基づく推定であり、今後の価格調整・プラン追加によって変動します。
⚠ データ範囲について:本記事の集計は主要OTAへの掲載および公開情報に基づくもので、全数調査ではありません。メトロエンジンリサーチは国内約168,000施設を追跡し、うちOTA上で稼働が確認できる約27,000施設・約126万室を分析対象としています。OTA未掲載の旅館・民宿・簡易宿所は含まれません。また開業日は掲載確認ベースであり、直近以降の月は今後の掲載確認で件数が増加する可能性があります。
あわせて読みたい
- 新規開業ホテルの単価はいつ立ち上がるか — 2025年開業91施設のランプアップ分析
- 【2027年】データで読む国内ホテル業界トレンド|単価・インバウンド・新規供給
- 山梨のお盆、旅館だけ直前2週間の上積みが薄い — 8/13〜8/16のブッキングカーブを業態別に比較
- 9月末に出張需要は立つのか — 上半期末3営業日を出張5都市で検証
- 2026年9月開業ホテル34軒の供給ショック — シルバーウィーク5連休と地方政令市のADR耐性
- 改正旅館業法6/15施行『1室営業解禁』— 小規模町家・古民家・ヴィラ業態への構造シフトを554軒新規開業データで読み解く
- 秋の予約リードタイム逆転|連休はリゾート先行・平日は都市型が先に埋まる
- 長崎県の新規供給は2026年23軒・521室で前年の2.6倍 — それでもビジネスホテルの推定成約ADRは確定7ヶ月連続で前年超
参考資料・出典一覧
■ データソース
開業施設の母集団は、2026年1〜6月にOTA上で新たに掲載が確認できた1,002施設(客室数合計22,357室)。業態・客室数・所在地・開業月は掲載確認ベースの施設マスターから取得している。推定成約ADRは2026年7月時点の値で、OTA公開の最安プラン水準に業態別の補正係数を適用した推定値(上場ホテルREITの物件別ADR実績との照合で誤差中央値6.6%・税抜相当)。所在県・同業態の中央値は、同月・同一都道府県・同一業態のエリア集計値を用いた。残室推移は2026年9月19日チェックインについて2026年8月8日までに観測されたOTA掲載残室数と総客室数から算出している。
■ 試算前提
単価の比較対象となるのは推定成約ADRの算出条件を満たす5業態(ビジネスホテル・シティホテル・リゾートホテル・旅館・カプセルホテル)で、所在県・同業態の中央値と突き合わせられた183施設。本文の倍率は施設ごとに算出した倍率の中央値であり、両群の中央値の比とは一致しない。残室率の比較では、在庫配分方針の影響を除くためOTA上に総客室数の30%以上を出している施設に限り、かつLT85〜LT45(小規模型はLT60・LT45)の観測点が揃う施設のみを使って母集団を固定している。「残室率を室数に置き換える」の章は、指標の定義(残室率=残室数合計÷総客室数合計)を移項した推定残室数=総客室数×残室率という単位換算のみで構成しており、縦軸・横軸とも本文の表3に実在する水準だけを用いている。将来の予約状況を予測したものではない。
■ 限界・留意点
開業月はOTA掲載確認ベースであるため、直近の月ほど今後の掲載確認で件数が増加する可能性がある。1,002施設のうち161施設(16.1%)は2024〜2025年にも3ヶ月以上の掲載観測を持ち、運営者交代・ブランド変更・再登録による「再スタート」が含まれる。純粋な新築供給とリブランドの切り分けは公開情報では困難である。2026年9月19日チェックインの残室率は執筆時点までの途中経過であり、完売の確定を示すものではない。リゾートホテルの上期開業コホートはN=6、ゲストハウスはN=14と母数が小さく、個別施設の動きの影響を受けやすい。客室数上位施設の室数など一部の施設属性は各施設の公式発表を優先しており、掲載確認ベースの内部データと数室単位で異なる場合がある。集計は主要OTAへの掲載および公開情報に基づくもので、全数調査ではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 新規開業施設(OTA掲載確認ベース、2026年上期 N=1,002施設)、推定成約ADR(2026年7月、N=183施設)、残室推移(2026年9月19日チェックイン、2026年8月8日までの観測)
■ 参考(新規開業情報)
■ 政府統計