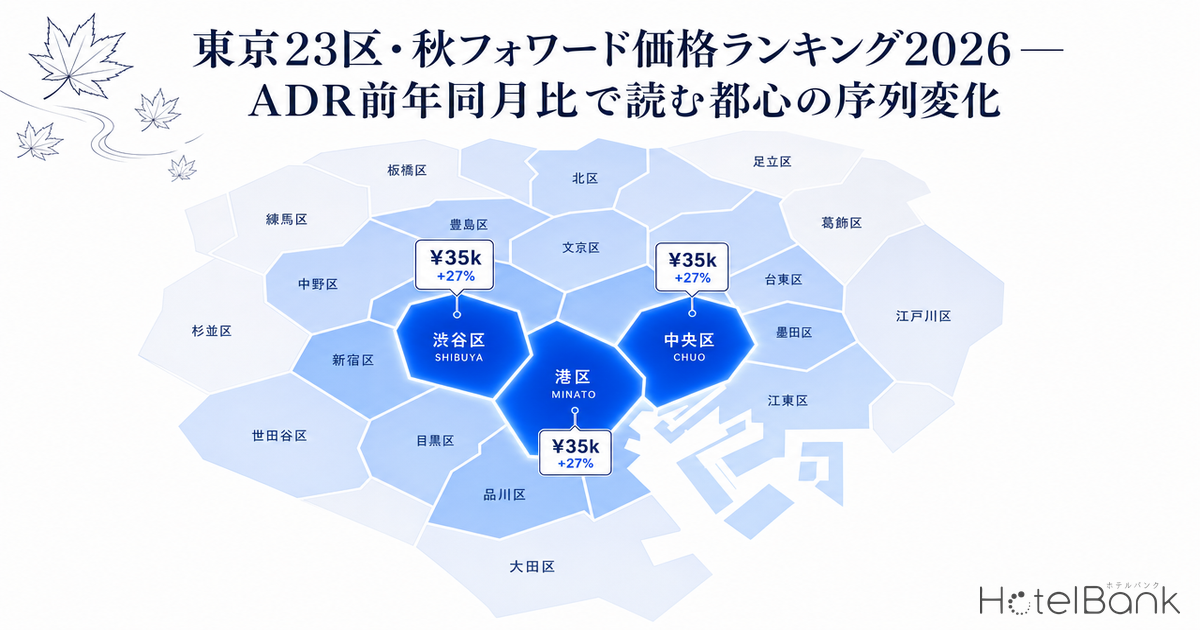
2026年の秋商戦を前に、東京23区のホテル価格はどこまで序列を組み替えたのか。メトロエンジンリサーチが継続収集するOTA等の公開価格データから、9〜11月の推定成約ADR(settled-ADR推定値)を区単位で集計し、前年同月比で読み解いた。都心中央部の一強構造は続くのか、それとも城東・城北の伸びが序列を揺らすのか——フォワード(将来日程)の価格からその輪郭を描く。
本記事における指標の定義
- ADR(推定成約ADR):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。Jalan・楽天の2OTAアンサンブルにより求め、上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。エリア(区)単位のADRは対象施設の中央値(区内の標準的な施設の水準)です。
- 前年同月比(YoY):2026年の各月の推定成約ADRを前年(2025年)の同月と比較した変化率。季節性の影響を避けるため、前月比ではなく前年同月比で統一しています。
- N:各区・各月で推定成約ADRの算出に用いた施設数。区単位はサンプルが小さいため、対象3ヶ月のNの中央値の6割(N=11.4)を下回る区は「参考値」として区別しています。
- データ出典:メトロエンジンリサーチ
- — 都心中央部の一強構造は継続。千代田・中央・港の推定成約ADRが23区上位を占め、秋商戦でも序列の頂点は動かない。
- — 城東・湾岸がYoYで急伸。前年同月比の伸び率では墨田・江東など城東エリアが都心中央を上回り、「序列の底上げ」が進む。
- — 需要ピークは10月に集中。9〜11月の月内変化では紅葉シーズン前半の10月に推定成約ADRがピークをつける区が多い。
- — 区単位はN=施設数で参考値を峻別。対象3ヶ月のN中央値の6割(N=11.4)を下回る区は参考値として区別し、統計的安定性を担保。
都心中央部の一強と、城東の急伸——秋の23区序列
2026年10月時点のフォワード推定成約ADRを区別に並べると、序列の頂点は渋谷区(約¥35,300、N=29)で、2位の港区(約¥22,600、N=121)以下を1万円以上引き離す突出した水準となった。中央区(約¥22,300、N=146)、墨田区(約¥21,100)、新宿区(約¥20,800)、千代田区(約¥20,300)、江東区(約¥20,100)が¥2万台前半で続き、ここまでが都心中央部と湾岸・城東の主力ゾーンを形成する。
一方で、区単位はサンプル数(N)が小さくなりやすい。本記事では対象3ヶ月のN中央値の6割(N=11.4)を閾値とし、これを下回る区は「参考値」として扱う。以下の棒グラフは、3ヶ月すべてでNが閾値以上を満たした14区に絞って推定成約ADRの水準を示したものである。母数の大きい台東区(N=159)・中央区(N=146)・港区(N=121)は水準の信頼性が特に高い。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
渋谷区の突出は、再開発で相次いだ高価格帯のシティ・ラグジュアリー施設が集積した結果と考えられる。エリア中央値がここまで上がるのは、区内の標準的な施設そのものが上位グレードへ移行していることを映している。対照的に、台東区は母数こそ最多の159施設ながら中央値は約¥18,100と、宿泊特化型・エコノミー帯の厚みが価格の重心を押し下げている。同じ「都心」でも、供給の質的構成によって序列がくっきり分かれているのが秋の東京23区の姿である。こうした区ごとの供給構成の違いは、東京23区ビジネスホテルの供給拡大と需給バランス分析でエリア別に詳しく掘り下げている。
前年同月比で見える序列の揺らぎ——伸びるのは湾岸と城東
水準の序列だけを見れば都心中央部の優位は揺るがない。しかし前年同月比(YoY)に視点を移すと、序列を押し上げつつある区が浮かび上がる。2026年10月の推定成約ADRを前年同月と比べると、Nガードを満たした14区の中で最も伸びたのは江東区(+27.6%)、次いで渋谷区(+26.9%)、品川区(+26.3%)、江戸川区(+24.3%)、墨田区(+24.2%)と続いた。湾岸・城東エリアが上位を占める構図である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ここで注目したいのは、水準の序列と伸び率の序列がずれている点である。水準トップ級の中央区(+6.9%、N=146)や千代田区(+11.0%、N=79)といった老舗ビジネス・シティホテルの集積区は、すでに高い価格帯にあるため前年比の伸びは相対的に緩やかだった。一方、江東区・墨田区・江戸川区といった湾岸・城東は、絶対水準ではまだ都心中央部に及ばないものの、二桁後半の伸びで差を詰めつつある。序列の底上げが進んでいるのは、こうした「これから」のエリアだといえる。
この背景には、都心中央部の価格が高騰した結果、宿泊需要の一部が周辺区へと押し出されている構造がある。観光庁「宿泊旅行統計調査」によれば、東京都の延べ宿泊者数に占める外国人比率は2026年1月時点で56.2%と高水準を維持しており、旺盛なインバウンド需要が都心の価格を押し上げる一方で、相対的に割安な城東・城北エリアへ需要が波及している。伸び率上位の区は、その受け皿として単価を引き上げている格好である。外国人宿泊の底入れとADR水準の連動については、外国人宿泊が底入れ反転した2026年春の都道府県別ADR分析も参考になる。
9月・10月・11月の月内変化——秋の需要ピークはどこか
秋の3ヶ月は一様ではない。残暑の長期化により紅葉シーズンが後ろ倒しになりやすい2026年は、需要のピークがどの月に立つかが区ごとに分かれる。主要5区について、前年(2025年)と当年(2026年)の月内推移を重ねたのが次のグラフである。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
渋谷区は10月に約¥35,300でピークをつけ、11月にはわずかに軟化する。都心中央部の港区・新宿区も10月に強く、秋商戦のヤマ場が10月に集中する傾向を示す。対して江東区は9月から10月にかけて大きく水準を切り上げており、湾岸エリアがイベント・レジャー需要を取り込んで秋口から立ち上がる様子がうかがえる。中央区は11月にかけてなだらかに上昇し、婚礼・ビジネス需要の秋の厚みを反映している。
いずれの区でも2026年の曲線が2025年を上回って推移しており、秋全体としての底上げは共通している。そのうえで月内のピーク位置には区ごとの需要特性が表れる。渋谷・新宿が10月型、中央が11月型、江東が9〜10月型という違いは、宿泊施設が販売計画を組むうえでのリードタイム設計に直結する論点である。
23区フォワード価格ランキング(2026年秋)
以下は、2026年10月のフォワード推定成約ADRを基準に23区を並べたランキングである。9月・11月の水準、当該区のN、10月の前年同月比を併記した。網掛けの区はNが閾値(N=11.4)を下回る参考値であり、序列の解釈には注意を要する。
| 順位 | 区 | 9月 ADR | 10月 ADR | 11月 ADR | N(10月) | 10月YoY |
|---|---|---|---|---|---|---|
| 1 | 渋谷区 | ¥26,149 | ¥35,329 | ¥34,742 | 29 | +26.9% |
| 2 | 世田谷区 参考 | ¥22,963 | ¥23,208 | ¥21,276 | 5 | +8.7% |
| 3 | 港区 | ¥17,222 | ¥22,571 | ¥22,112 | 121 | +15.2% |
| 4 | 中央区 | ¥17,635 | ¥22,301 | ¥22,682 | 146 | +6.9% |
| 5 | 墨田区 | ¥16,059 | ¥21,102 | ¥21,127 | 26 | +24.2% |
| 6 | 新宿区 | ¥15,738 | ¥20,770 | ¥21,561 | 85 | +21.8% |
| 7 | 千代田区 | ¥16,085 | ¥20,343 | ¥20,332 | 79 | +11.0% |
| 8 | 江東区 | ¥16,342 | ¥20,140 | ¥19,404 | 37 | +27.6% |
| 9 | 荒川区 参考 | ¥13,287 | ¥19,784 | ¥21,720 | 9 | +26.1% |
| 10 | 目黒区 参考 | ¥16,808 | ¥19,460 | ¥19,126 | 9 | +20.0% |
| 11 | 台東区 | ¥14,608 | ¥18,074 | ¥19,187 | 159 | +14.4% |
| 12 | 品川区 | ¥13,992 | ¥17,007 | ¥16,450 | 32 | +26.3% |
| 13 | 豊島区 | ¥13,432 | ¥15,733 | ¥17,338 | 55 | +21.1% |
| 14 | 文京区 | ¥14,693 | ¥15,618 | ¥16,661 | 14 | +12.4% |
| 15 | 大田区 | ¥12,625 | ¥15,143 | ¥15,558 | 53 | +14.0% |
| 16 | 江戸川区 | ¥11,688 | ¥14,220 | ¥14,338 | 16 | +24.3% |
| 17 | 足立区 参考 | ¥10,990 | ¥13,286 | ¥12,910 | 5 | +28.4% |
| 18 | 杉並区 参考 | ¥12,938 | ¥13,179 | ¥13,136 | 6 | +26.3% |
| 19 | 北区 | ¥11,127 | ¥12,675 | ¥13,085 | 19 | +17.3% |
| 20 | 葛飾区 参考 | ¥9,099 | ¥11,000 | ¥12,168 | 6 | +18.7% |
| 21 | 練馬区 参考 | ¥10,449 | ¥10,201 | ¥10,962 | 1 | +26.9% |
| 22 | 板橋区 参考 | ¥11,188 | ¥7,003 | ¥8,045 | 1 | +9.8% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。ADRは推定成約ADR(税抜相当)。網掛け=参考値(N<11.4)。
ランキングを俯瞰すると、上位は渋谷・港・中央・墨田・新宿・千代田・江東と、都心中央部と湾岸・城東の主力が拮抗する。中位には台東・品川・豊島・文京・大田といった宿泊特化やビジネス集積の区が並び、下位は北区・江戸川・葛飾など城北・城東の外縁区が続く。母数の小さい世田谷・目黒・荒川・杉並・足立などは参考値の扱いだが、いずれも前年比では二桁の伸びを示しており、区全体としての価格上昇圧力の広がりを裏づけている。ビジネス需要そのものの戻り具合は、東京・名古屋・大阪・福岡の平日ADR分析で都市横断的に検証している。
まとめ——「序列の頂点」より「序列の底上げ」を読む秋
2026年秋の東京23区は、渋谷・港・中央を頂点とする水準の序列が維持される一方で、前年同月比の伸びでは江東・品川・墨田・江戸川といった湾岸・城東が上位を占めた。水準の頂点は動かずとも、序列の底が確実に押し上げられている——これが秋のフォワード価格から読める最大の変化である。都心中央部の高騰が需要を周辺区へ押し出し、その受け皿となった区が単価を引き上げている構造は、供給計画・価格設定の双方で示唆に富む。
ただし本記事のADRはあくまで調査時点のOTA公開価格に基づく推定成約ADRであり、フォワード(将来日程)である9〜11月の数値はチェックイン日に近づくにつれて変動しうる点に留意が必要である。序列の「向き」を読む材料としては有効だが、確定値ではないことを前提に活用されたい。
⚠ 将来日程のADRに関する注意:本記事の9〜11月の推定成約ADRは、調査時点でOTA等に公開されている販売価格をもとに算出した推定値であり、チェックイン日に近づくにつれて新規プランの追加や価格調整で変動します。現時点で高く設定されている価格が直前値下げで下落する可能性、逆に需要集中で上振れする可能性の双方がある点にご留意ください。また区単位はサンプル数が小さく、Nが小さい区の数値は幅を持って解釈する必要があります。
あわせて読みたい
- 観光庁2026年1月速報深掘り|外国人比率50%超え定着の東京と日本人需要が薄まる地殻変動
- 残暑長期化×紅葉『後ろ倒し』2026 — 9月予約は早いが10月後半が穴になる需要シフト
- 東京23区のビジネスホテルを徹底分析|エリアごとに多様化する供給拡大と需給バランス
- 東京23区の新規開業施設|観光都市・ビジネス都市・カルチャー都市が交わる宿泊市場
- 外国人宿泊が底入れ反転した2026年春 — 都道府県別ADRとの連動を読む
- 東京・名古屋・大阪・福岡の平日ADR徹底分析|ビジネス需要の戻り具合を可視化
- 宿泊市場動向の記事一覧はこちら
参考資料・出典一覧
- メトロエンジンリサーチ — 東京23区 区別 推定成約ADR(対象月2025-09〜2026-11、Nを併記)
- 観光庁「宿泊旅行統計調査」(東京都 外国人比率・延べ宿泊者数)
- HotelBank「観光庁2026年1月速報深掘り|外国人比率50%超え定着の東京」
- HotelBank「残暑長期化×紅葉『後ろ倒し』2026」
- 東京商工リサーチ「ホテル業界 稼働率が高水準、客室単価は過去最高が続出」