岡山駅の1日あたり乗降客数は約13.7万人、静岡駅は約12.6万人、姫路駅は約12.0万人。三駅とも「1日10万人台の駅」という点では同じ規模である。ところが半径1km圏内の客室ストックを数えると、岡山6,304室、姫路5,007室、静岡4,103室と5割以上の開きがある。乗降客1万人あたりに換算すれば460室・419室・324室。同じ規模の人流を受け止める客室の厚みが、駅によってこれだけ違う。
ホテル供給の厚み・薄さは通常「市区町村の客室数」で語られる。しかし宿泊需要が実際に発生するのは行政区界ではなく、駅である。本稿では駅の乗降客数を分母、駅半径1km圏の客室ストックを分子に置いた供給密度指標「乗降客1万人あたり客室数」を全国主要43駅で算出し、まだ客室ストックが積み上がっていない立地、すなわち開発余地の残る立地を定量的に可視化する。
本記事における指標の定義
- 乗降客1万人あたり客室数(供給密度):駅を中心とする半径1km圏内の客室数を、同じく半径1km圏内に立地する全鉄道駅の1日あたり乗降客数の合計(1万人単位)で割った値。値が小さいほど人流に対して客室ストックが薄く、開発余地が大きいことを示す。
- 乗降客数:国土交通省「国土数値情報(駅別乗降客数)」の2023年度(令和5年度)値。1日あたりの乗降合計。乗換旅客は各駅で計上されるため、複数路線が集まるターミナルでは実人数より大きくなる。
- 客室数:メトロエンジンリサーチが把握する範囲で、各年末時点に開業済み・かつ閉館前であった宿泊施設の客室数合計(半径1km圏)。開業年が判明している施設に限定して集計している。
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)で、2025年8月〜2026年7月の月次平均。駅ではなく駅の所在する区・市を単位としている。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ(駅別乗降客数)
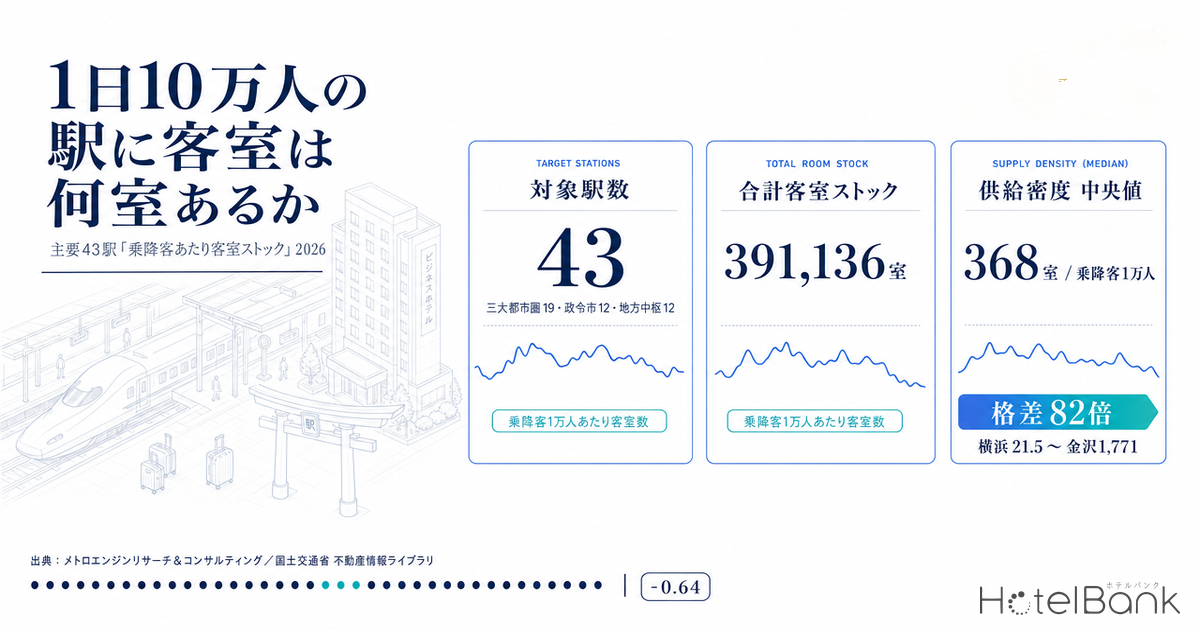
- — 主要43駅の供給密度(乗降客1万人あたり客室数・半径1km圏)の中央値は368室。最も薄い横浜駅21.5室と最も厚い金沢駅1,771室で約82倍の開きがある。
- — 区分別の中央値は三大都市圏100.0室・政令市401.6室・地方中枢837.5室。人流の大きい駅ほど、その人流に対する客室ストックは薄い。
- — 5年間のストック推移は同じ「薄い駅」でも二分される。東京+0.6%・横浜+4.8%が横ばいの一方、渋谷+20.3%・大宮+16.6%は積み上がっている。
- — 供給密度(対数)と推定成約ADRの相関は-0.64(N=43駅)。最薄10駅のADR中央値は約14,000円、最厚13駅は約7,300円。
- — 確定パイプライン(30室以上)は75件・15,356室。全量が駅前に着地しても横浜駅圏の密度は21.5→25.9室にとどまり、43駅中央値368室には遠い。
指標の設計 — なぜ「駅」を分母に置くのか
市区町村単位の客室数は、行政界という需要とは無関係な線で切られている。たとえば新宿区と渋谷区の境界は宿泊者の行動を規定しないし、政令指定都市の行政区は面積も人口も不揃いだ。一方で駅は、鉄道で移動する宿泊者が必ず通過する物理的な結節点であり、「駅から歩ける距離に泊まりたい」という選好はビジネス客・観光客を問わず極めて強い。したがって供給の厚みを測るなら、行政界ではなく駅を基準にするのが素直である。
本稿の分子は、駅を中心とする半径1km圏内の客室数とした。徒歩10分強に相当する距離で、キャリーケースを引いて歩ける実用的な圏域である。分母は同じ半径1km圏内にある全鉄道駅の1日あたり乗降客数の合計を用いた。分子と分母で同じ圏域を使うことで、地下鉄・私鉄が並走する都心部でも「その円の中でどれだけの人が乗り降りし、どれだけの客室が用意されているか」を一貫して比較できる。
ただし二点、読み方に留意が必要だ。第一に、半径1km圏という定義上、駅間が近い都心部では圏域が重なる。東京駅の円と新橋駅の円は有楽町付近で一部重なり、大阪・梅田と新大阪のように離れた駅同士では重ならない。したがって各駅の数値は独立した「取り分」ではなく、その地点を中心とした密度の測定値として読む必要がある。第二に、乗降客数は乗換旅客を各駅で計上する定義であるため、複数路線が集まるターミナルでは実人数より数値が膨らむ。新宿・東京・渋谷といった巨大ターミナルの密度が低く出るのは、この定義の影響も含んでいる。
43駅ランキング — 中央値368室、格差は82倍
43駅の供給密度の中央値は乗降客1万人あたり368室だった。最も薄いのは横浜駅の21.5室、最も厚いのは金沢駅の1,771室で、その差は約82倍に達する。43駅を合計すると客室391,136室に対し1日あたり乗降客2,864万人で、加重平均では136.6室となる。中央値368室と加重平均136.6室が大きく離れるのは、乗降客の多い巨大ターミナルほど密度が低いという構造を反映している。
グループ別の中央値を取ると、三大都市圏が100.0室、政令市が401.6室、地方中枢が837.5室と、都市規模が小さくなるほど密度は高くなる。これは直感に反するようでいて、実は当然の結果でもある。地方中枢都市では鉄道の分担率が低く自動車移動が主体であるため乗降客数という分母が小さくなる一方、県庁所在地としての出張需要・県外からの来訪需要は人口規模以上に大きく、駅前にビジネスホテルが集積するからだ。
逆に言えば、三大都市圏の巨大ターミナルは鉄道分担率が高いために分母が極端に大きくなり、密度としては薄く出る。しかしその薄さは「通勤客が分母を膨らませているだけ」と切り捨てられるものでもない。横浜駅の21.5室、渋谷駅の23.3室という水準は、同じ三大都市圏の品川駅217.7室、上野駅117.7室と比べても一桁違う。同じ首都圏、同じ通勤ターミナルという条件のもとで、なお10倍近い開きがあるという事実は検討に値する。
| # | 駅 | 区分 | 乗降客/日 | 客室数 | 室/万人 | 2021→2026 増減 | 推定成約ADR |
|---|---|---|---|---|---|---|---|
| 1 | 横浜 | 三大都市圏 | 2,007,822 | 4,308 | 22 | +197室 (+4.8%) | ¥19,569 |
| 2 | 渋谷 | 三大都市圏 | 2,140,744 | 4,981 | 23 | +840室 (+20.3%) | ¥25,142 |
| 3 | 池袋 | 三大都市圏 | 2,355,728 | 8,088 | 34 | +488室 (+6.4%) | ¥12,503 |
| 4 | 東京 | 三大都市圏 | 2,651,190 | 9,870 | 37 | +59室 (+0.6%) | ¥16,435 |
| 5 | 大宮 | 三大都市圏 | 660,537 | 3,359 | 51 | +479室 (+16.6%) | ¥9,878 |
| 6 | 新宿 | 三大都市圏 | 3,705,920 | 22,160 | 60 | +1,038室 (+4.9%) | ¥16,132 |
| 7 | 天王寺 | 三大都市圏 | 739,574 | 5,044 | 68 | -238室 (-4.5%) | ¥9,409 |
| 8 | 錦糸町 | 三大都市圏 | 380,076 | 3,302 | 87 | +242室 (+7.9%) | ¥15,552 |
| 9 | 大阪・梅田 | 三大都市圏 | 2,127,440 | 20,508 | 96 | +2,127室 (+11.6%) | ¥11,865 |
| 10 | 川崎 | 三大都市圏 | 513,867 | 5,140 | 100 | +156室 (+3.1%) | ¥9,380 |
| 11 | 新橋 | 三大都市圏 | 1,513,163 | 15,174 | 100 | +804室 (+5.6%) | ¥17,772 |
| 12 | 千葉 | 三大都市圏 | 295,533 | 2,976 | 101 | -207室 (-6.5%) | ¥9,744 |
| 13 | 三宮 | 政令市 | 727,824 | 7,747 | 106 | +55室 (+0.7%) | ¥11,666 |
| 14 | 名古屋 | 三大都市圏 | 1,197,851 | 13,651 | 114 | -207室 (-1.5%) | ¥10,436 |
| 15 | 上野 | 三大都市圏 | 985,846 | 11,606 | 118 | +1,109室 (+10.6%) | ¥14,478 |
| 16 | 新大阪 | 三大都市圏 | 581,023 | 10,014 | 172 | -987室 (-9.0%) | ¥9,608 |
| 17 | 品川 | 三大都市圏 | 897,372 | 19,539 | 218 | -665室 (-3.3%) | ¥17,772 |
| 18 | 札幌 | 政令市 | 501,470 | 11,878 | 237 | +813室 (+7.3%) | ¥14,584 |
| 19 | 仙台 | 政令市 | 431,608 | 12,420 | 288 | +900室 (+7.8%) | ¥9,647 |
| 20 | 静岡 | 政令市 | 126,473 | 4,103 | 324 | -182室 (-4.2%) | ¥8,240 |
| 21 | 天神 | 政令市 | 437,643 | 15,523 | 355 | +766室 (+5.2%) | ¥16,087 |
| 22 | 難波 | 三大都市圏 | 889,901 | 32,726 | 368 | +5,426室 (+19.9%) | ¥12,776 |
| 23 | 小倉 | 政令市 | 125,870 | 5,002 | 397 | +206室 (+4.3%) | ¥8,277 |
| 24 | 京都 | 三大都市圏 | 633,148 | 25,660 | 405 | +772室 (+3.1%) | ¥15,735 |
| 25 | 熊本 | 政令市 | 41,292 | 1,676 | 406 | +347室 (+26.1%) | ¥8,139 |
| 26 | 栄(名古屋) | 三大都市圏 | 359,468 | 14,960 | 416 | +284室 (+1.9%) | ¥9,678 |
| 27 | 姫路 | 地方中枢 | 119,644 | 5,007 | 418 | +2室 (+0.0%) | ¥7,058 |
| 28 | 博多 | 政令市 | 522,601 | 22,407 | 429 | +1,233室 (+5.8%) | ¥14,273 |
| 29 | 岡山 | 政令市 | 137,097 | 6,304 | 460 | +407室 (+6.9%) | ¥7,897 |
| 30 | 広島 | 政令市 | 178,256 | 8,526 | 478 | +429室 (+5.3%) | ¥9,404 |
| 31 | 鹿児島中央 | 地方中枢 | 51,769 | 2,497 | 482 | +130室 (+5.5%) | ¥6,819 |
| 32 | 宇都宮 | 地方中枢 | 80,516 | 4,093 | 508 | +464室 (+12.8%) | ¥7,349 |
| 33 | 浜松 | 政令市 | 87,295 | 4,720 | 541 | +221室 (+4.9%) | ¥7,341 |
| 34 | 高松 | 地方中枢 | 39,897 | 2,757 | 691 | +307室 (+12.5%) | ¥8,326 |
| 35 | 長野 | 地方中枢 | 49,267 | 3,481 | 707 | -129室 (-3.6%) | ¥11,096 |
| 36 | 富山 | 地方中枢 | 61,159 | 4,945 | 808 | +673室 (+15.8%) | ¥6,905 |
| 37 | 長崎 | 地方中枢 | 44,826 | 3,884 | 866 | +417室 (+12.0%) | ¥10,107 |
| 38 | 新潟 | 政令市 | 66,376 | 6,205 | 935 | +985室 (+18.9%) | ¥6,828 |
| 39 | 秋田 | 地方中枢 | 19,660 | 1,952 | 993 | +214室 (+12.3%) | ¥7,458 |
| 40 | 盛岡 | 地方中枢 | 42,178 | 4,526 | 1,073 | +386室 (+9.3%) | ¥7,256 |
| 41 | 松山市(伊予鉄) | 地方中枢 | 37,048 | 5,151 | 1,390 | +514室 (+11.1%) | ¥9,942 |
| 42 | 大分 | 地方中枢 | 33,898 | 5,627 | 1,660 | +62室 (+1.1%) | ¥6,954 |
| 43 | 金沢※ | 地方中枢 | 43,137 | 7,639 | 1,771 | -92室 (-1.2%) | ¥10,279 |
供給密度マップ — 円の大きさが客室ストック
43駅の位置と客室ストックを地図上に重ねた。円の大きさは半径1km圏の客室数、色は供給密度の帯を示す。破線の円は集計圏域である半径1kmの実寸である。首都圏や大阪の中心部では複数の円が接近し、圏域が部分的に重なっていることが視覚的にも確認できる。
薄い駅は増えているのか — 6年間のストック推移
供給密度が薄いという事実だけでは、それが「開発余地」なのか「単に増えていないだけ」なのかは判断できない。そこで供給密度の下位6駅と上位6駅について、2021年から2026年までの客室ストック推移を2021年=100として指数化した。
結果は駅ごとにはっきり分かれた。最も薄い横浜駅は5年間で4,111室から4,308室へ197室(+4.8%)の増加にとどまる。東京駅に至っては9,811室から9,870室へ59室、率にして+0.6%とほぼ横ばいである。1日あたり265万人という国内最大級の人流を抱えながら、駅から徒歩圏の客室ストックはこの5年間ほとんど動いていない。一方で同じく密度下位の渋谷駅は4,141室から4,981室へ840室(+20.3%)、大宮駅も2,880室から3,359室へ479室(+16.6%)と、明確に積み上がっている。
つまり「薄い駅」は一枚岩ではない。渋谷・大宮のように再開発とともにストックが積み上がりつつある駅と、東京・横浜・池袋のようにこの5年ほとんど動いていない駅が併存している。前者は需要の厚みが供給を引き寄せている状態であり、後者は用地取得の難易度やオフィス・商業との用途競合によって宿泊用途への土地配分が進みにくい状態にあると考えられる。後者こそが、中長期の視点では最も大きなポテンシャルを残した立地といえる。渋谷駅圏でストックが積み上がった背景にある個別案件の事業構造は、渋谷ハンズ跡地ホテル再開発の投資ケース分析で具体的に検証している。
他方、供給密度が厚い側の駅も一様ではない。新潟駅は5,220室から6,205室へ985室(+18.9%)、松山市駅は4,637室から5,151室へ514室(+11.1%)と、すでに密度の高い立地でさらに積み増しが進んでいる。金沢駅は7,731室から7,639室へ92室の微減で、北陸新幹線開業後に積み上がったストックが一巡した局面と読める。
供給密度と推定成約ADRのクロス — 薄い駅は高い
供給が薄い立地では単価が高くなるのか。43駅を供給密度で4分位に分け、各グループの推定成約ADR(駅所在の区・市単位、2025年8月〜2026年7月の月次平均)の中央値を比較した。
結果は単調である。供給密度が最も薄い10駅の推定成約ADR中央値は約14,000円、第2四分位が約11,100円、第3四分位が約9,500円、最も厚い13駅は約7,300円だった。密度の対数と推定成約ADRの相関係数は-0.64(N=43)で、供給が薄い立地ほど単価が高いという関係が数値的にも確認できる。
この関係を素朴に「供給が薄いから値段が上がる」と因果として読むのは早計である。都心の高地価エリアでは土地コストが高いため、そもそも客室単価の高い業態でなければ事業として成立しにくく、結果として客室数は積み上がりにくい。逆に地方中枢都市の駅前では土地コストが低いためビジネスホテルが多数成立し、客室数が積み上がるとともに単価競争も起きる。密度と単価は、土地コストという共通の要因を介して結びついていると見るべきだろう。宿泊用途がオフィス・住宅と用地を奪い合う局面で、どの単価水準なら地価に見合うのかという逆算については、ホテルかマンションか — 用地競合の事業性逆算とADR成立地価マップが詳しい。
それでも、この散布図は事業機会の地図として読む価値がある。図の左上、すなわち供給が薄く単価が高い領域にある駅は、需要の受け皿が相対的に少ないまま高い単価が成立している立地である。渋谷駅(23.3室・約25,100円)、新橋駅(100.3室・約17,800円)、東京駅(37.2室・約16,400円)、新宿駅(59.8室・約16,100円)などがこの領域に位置する。土地取得のハードルは高いものの、成立させられれば単価面のアップサイドは大きい。
今後の供給パイプライン — どこまで埋まるか
今後の供給がどの立地に向かうかを、建築確認申請ベースの計画データから確認する。客室数30室以上の計画は全国で75件・15,356室が把握できた。年別の内訳は下図のとおりである。
| 自治体 | 件数 | 客室数 |
|---|---|---|
| 札幌市 | 6件 | 1,487室 |
| 千代田区 | 4件 | 628室 |
| 京都市 | 4件 | 513室 |
| 大阪市 | 4件 | 1,042室 |
| 渋谷区 | 3件 | 461室 |
| 横浜市 | 3件 | 890室 |
| 台東区 | 3件 | 242室 |
| 岡山市 | 2件 | 490室 |
| 豊島区 | 2件 | 656室 |
| 名古屋市 | 2件 | 270室 |
| 港区 | 2件 | 417室 |
| 広島市 | 2件 | 538室 |
| 宇都宮市 | 1件 | 300室 |
| 墨田区 | 1件 | 45室 |
ここで重要なのは、この数値が「今後の供給の上限」ではなく「現時点での確定パイプラインの下限値」だという点である。建築確認申請は通常、開業の1〜2年前に行われる。したがって2028年・2029年の件数が少なく見えるのは計画が枯れているからではなく、まだ申請されていない計画が今後追加されるからにすぎない。※調査時点での確認申請ベースであり、今後の申請追加により件数・客室数は増加する見込みである。逆に、申請済みの計画が必ず開業に至るとも限らない(中止・延期が供給に与える影響は計画凍結が招く供給空白期で整理している)。
自治体別に見ると、札幌市6件1,487室、千代田区4件628室、京都市4件513室、大阪市4件1,042室、渋谷区3件461室、横浜市3件890室が上位に並ぶ。供給密度が最も薄い横浜駅圏を含む横浜市、次いで薄い渋谷駅圏を含む渋谷区、東京駅圏を含む千代田区がいずれも上位に入っている点は注目に値する。密度の薄い立地に対して、確定パイプラインの側は反応し始めている。
ただしその規模感は冷静に見る必要がある。横浜市の890室は市全域の計画であり、そのすべてが横浜駅半径1km圏に立地するわけではない。仮に全量が駅前に立地したとしても、横浜駅圏の密度は21.5室から26.0室程度に上がるにとどまり、43駅中央値の368室には遠く及ばない。密度の薄い巨大ターミナルにおいては、確定パイプラインを織り込んでもなお、相当量の開発余地が残されている構図である。
| 駅(該当自治体の計画) | 現ストック | 現在の密度 | 悲観 着地率30% | 中位 着地率60% | 楽観 着地率100% |
|---|---|---|---|---|---|
| 横浜駅 横浜市 計画890室 | 4,308室 | 21.5室 | 22.8室 (+1.3) | 24.1室 (+2.7) | 25.9室 (+4.4) |
| 渋谷駅 渋谷区 計画461室 | 4,981室 | 23.3室 | 23.9室 (+0.6) | 24.6室 (+1.3) | 25.4室 (+2.2) |
| 東京駅 千代田区 計画628室 | 9,870室 | 37.2室 | 37.9室 (+0.7) | 38.6室 (+1.4) | 39.6室 (+2.4) |
| 客室ストック増分\乗降客数 | -10% | -5% | 基準 | +5% | +10% |
|---|---|---|---|---|---|
| 現状 | 23.8 | 22.6 | 21.5 | 20.4 | 19.5 |
| +500室 (+12%) | 26.6 | 25.2 | 23.9 | 22.8 | 21.8 |
| +1,000室 (+23%) | 29.4 | 27.8 | 26.4 | 25.2 | 24.0 |
| +2,000室 (+46%) | 34.9 | 33.1 | 31.4 | 29.9 | 28.6 |
| +4,000室 (+93%) | 46.0 | 43.6 | 41.4 | 39.4 | 37.6 |
まとめ — 三つのポテンシャル・タイプ
43駅の供給密度と6年推移、単価、パイプラインを重ねると、開発余地の性格は三つに分類できる。
① 大人流・低密度・低成長
東京・横浜・池袋
1日200万人超の人流に対し密度21〜37室。5年間の増加は+0.6〜+6.4%にとどまる。用途競合が厳しく用地取得の難易度は高いが、需要の絶対量という観点では最大のポテンシャルを残す。単価も約12,500〜19,600円と高水準。
② 低密度・高成長
渋谷・大宮
密度23〜51室と薄いまま、5年で+20.3%・+16.6%とストックが積み上がっている。再開発が需要を可視化し供給を引き寄せている段階。渋谷の推定成約ADRは約25,100円と43駅中で最も高く、単価面の裏付けも厚い。
③ 中密度・準ターミナル
三宮・名古屋・千葉・川崎
密度100〜114室と中間帯。乗降客30万〜120万人規模でありながら大都市圏ターミナルほどの用地競合はない。単価は約9,400〜11,700円。規模と実現可能性のバランスが取りやすい帯。
最後に、本指標の使い方について一言添えておきたい。乗降客1万人あたり客室数は、あくまで人流と客室ストックの比を測る単一指標であり、宿泊需要そのものを測っているわけではない。乗降客の大半が通勤・通学客である駅と、観光・出張客の比率が高い駅では、同じ密度でも意味が異なる。実際の投資判断にあたっては、当該エリアの稼働率、宿泊者の目的構成、周辺の観光資源やMICE施設の有無といった需要側の変数を重ねて評価する必要がある。本稿はその出発点として、まず「どこに客室が積み上がっていないか」を全国横断で並べたものである。
あわせて読みたい
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- ホテルかマンションか — 用地競合の事業性逆算とADR成立地価マップ
- 計画凍結が招く供給空白期 — 中止・延期されたホテル開発と投資家含意
- 横浜みなとみらいのラグジュアリー開発パイプライン投資分析 — 価格階層と複合立地が示す伸びしろ
- 渋谷ハンズ跡地ホテル再開発の投資ケース分析 — ヒューリック「ザ・ゲートホテル」展開の事業性
- 東京駅周辺 超高層ラグジュアリーホテル開発と都心三極化(東京駅・品川・名古屋)
- 大宮・さいたま新都心のMICE投資余地|アリーナ休館と新幹線6方向結節で読む首都圏北ゲート
- 【投資分析】仙台駅周辺ホテル供給パイプライン — ¥40k+帯にウェスティン1強の空白、再開発白紙と価格帯別新規参入余地
参考資料・出典一覧
■ データソース
分子(客室ストック)はメトロエンジンリサーチ&コンサルティングが把握する各年末時点の開業済み・閉館前施設の客室数合計で、駅座標を中心とする半径1km圏を集計単位とした(開業年が判明している施設に限定、OTA掲載確認ベース)。分母(乗降客数)は国土交通省「国土数値情報(駅別乗降客数)」2023年度(令和5年度)値の1日あたり乗降合計を、同じ半径1km圏内に立地する全鉄道駅について合算した。推定成約ADRは駅所在の区・市を単位とする対象施設の中央値で、2025年8月〜2026年7月の月次系列。計画中ホテルは国土交通省「建築動態統計調査」の建築確認申請データから客室30室以上を抽出(75件・15,356室)。
■ 試算前提
供給密度=半径1km圏客室数 ÷(半径1km圏 1日あたり乗降客数 ÷ 10,000)。表1のシナリオは、該当自治体の計画客室数のうち駅半径1km圏に着地する割合を悲観30%・中位60%・楽観100%と置き、上式にそのまま代入した算術値である。表2の2軸感度も同式に客室増分と乗降客数の変動率を代入したもので、いずれも新たな需要予測・成約実績の推定を含まない。推定成約ADRは各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用した推定値で、上場ホテルREITの物件別開示実績との照合による誤差中央値は約7%。
■ 限界・留意点
(1) 半径1km圏という定義上、駅間が近い都心部では圏域が重なるため、各駅の数値は独立した「取り分」ではなく地点ごとの密度の測定値として読む必要がある。(2) 乗降客数は乗換旅客を各駅で計上する定義のため、複数路線が集まるターミナルでは実人数より大きく出る。(3) 供給密度は人流と客室ストックの比であり、宿泊需要そのもの・稼働率・宿泊者の目的構成を測るものではない。通勤通学主体の駅と観光出張主体の駅では同じ密度でも意味が異なる。(4) 密度と推定成約ADRの相関(-0.64)は土地コストという共通要因を介した関係であり、因果を示すものではない。(5) 計画中ホテルは調査時点の確認申請ベースであり、今後の申請追加で増加する一方、申請済み計画が必ず開業に至るとも限らない。(6) 金沢駅のみ2023年度値に集計方式の変更とみられる不連続が確認されたため2022年度値を採用している。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 半径1km圏の客室ストック時系列(各年末時点、開業年が判明している施設に限定)、推定成約ADR(N=43駅の所在区・市、2025年8月〜2026年7月)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 駅別乗降客数(2023年度/令和5年度)
- 国土数値情報「駅別乗降客数データ」(S12)製品仕様
- 国土交通省「建築動態統計調査」(計画中ホテルの建築確認申請データ)
- 観光庁「宿泊旅行統計調査」
- JNTO(日本政府観光局)「訪日外客統計」
■ 参考