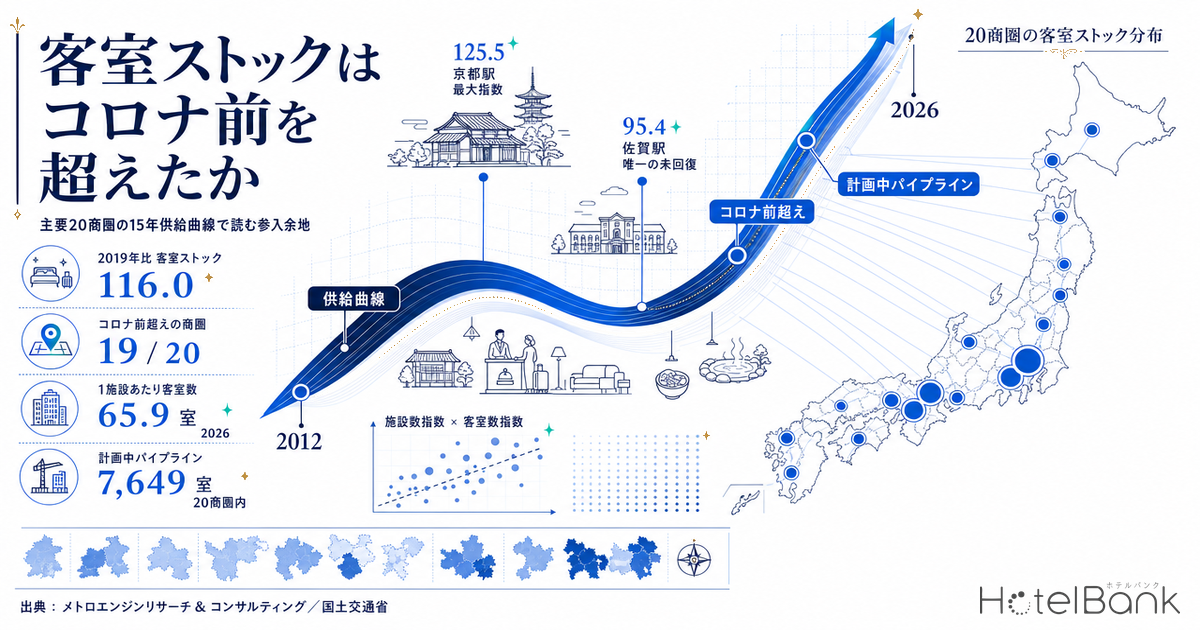
「客室ストックはコロナ前を超えたのか」——ホテル投資の入口で必ず問われるこの問いに、全国主要20商圏の15年分の供給曲線から答えを出す。結論から言えば、20商圏のうち19商圏が2019年の客室ストックを回復・超過している。ただし回復の中身は商圏ごとにまったく異なり、施設数だけが増えて客室数が戻らない商圏、逆に建築計画が集中して今後さらに積み上がる商圏へと、供給の地図は明確に分かれつつある。
本記事における指標の定義
- 客室ストック:各年末時点で開業済みかつ閉館前の宿泊施設について、商圏(中心駅などの基準点から半径10km圏)内の客室数を合計した値。2026年は調査時点(2026年8月7日)の値。
- 客室ストック指数:2019年の客室ストックを100としたときの2026年時点の水準。100を上回ればコロナ前超え。
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値であり、2025年8月〜2026年7月の12ヶ月平均値を用いています。
- 計画中パイプライン:国土交通省「建築動態統計調査」に基づく、宿泊用途を含む建築計画のうち客室数が把握できる案件。本記事では客室数50室以上の案件を集計対象としている。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省
- — 20商圏合計の客室ストックは2019年比 116.0。19商圏がコロナ前を超え、未回復は佐賀駅商圏(95.4)のみ。
- — 積み上げの主因は需要空白期にも止まらなかった供給パイプラインの慣性。京都駅商圏は2019年から2022年にかけても指数が上昇し続けた。
- — 施設数指数 121.4 が客室数指数を5.4ポイント上回り、1施設あたり客室数は83.4室(2012年)から 65.9室(2026年)へ縮小。
- — 計画中パイプラインは20商圏で37件 7,649室。うち10商圏はゼロで、東京駅商圏だけで14件2,812室と偏在する。
- — 佐賀駅商圏はストック縮小・パイプラインゼロながら推定成約ADR ¥9,874 と同規模帯の中核市を上回り、供給余地の検討起点になりうる。
20商圏の2019年比 客室ストック指数 — 未回復は佐賀のみ
まず全体像を確認する。対象は三大都市圏の主要駅商圏(東京駅・横浜駅・大阪駅/梅田・京都駅・三宮駅・名古屋駅)に、地方中核市の中心駅商圏(札幌・仙台・盛岡・新潟・宇都宮・金沢・静岡・岡山・広島・高松・松山・熊本・鹿児島中央・佐賀)を加えた計20商圏。いずれも中心駅(熊本のみ市中心部の辛島町周辺)を基準点とした半径10km圏で、開業・閉館の履歴から各年末時点の客室ストックを積み上げている。
20商圏を合計した客室ストックは、2012年の399,613室から2019年に605,599室、2026年時点で702,578室へ拡大した。2019年比の指数は116.0、2012年比では175.8である。インバウンド急拡大期にあたる2012年から2019年にかけて7年で約1.5倍に膨らんだストックが、コロナ禍を挟んでもなお積み上がり続けたことになる。
個別に見ると、最も伸びたのは京都駅商圏で指数125.5。2012年比では279.3と、15年で客室ストックが2.8倍近くに膨らんだ計算になる。次いで金沢駅(123.9)、横浜駅(122.4)、熊本市中心部(121.6)、札幌駅(121.5)、広島駅(121.0)が続く。北陸新幹線開業や都市再開発を背景に、地方中核市でも2割超の積み増しが起きている商圏は少なくない。
一方、指数が100を下回ったのは佐賀駅商圏(95.4)だけである。同商圏の客室ストックは2012年の2,864室から2018年の2,887室でピークを打ち、2019年に2,743室、2026年時点で2,617室まで縮小した。2012年比では-8.6%、2019年比では-4.6%のマイナスである。20商圏のなかで唯一、コロナ前の客室ストックを回復していない商圏となっている。
| # | 商圏(基準点) | 地域 | 2019年 客室 | 2026年 客室 | 指数 2019=100 | 指数 2012=100 | 施設数指数 2019=100 | 1施設あたり客室 2019→2026 | ADR 推定成約 | 計画中 |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 京都駅 | 近畿 | 61,110 | 76,702 | 125.5 | 279.3 | 120.8 | 20.3 → 21.1 | ¥15,735 | 513室 |
| 2 | 金沢駅 | 北陸信越 | 13,897 | 17,215 | 123.9 | 170.9 | 132.6 | 49.3 → 46.0 | ¥10,279 | — |
| 3 | 横浜駅 | 首都圏 | 25,776 | 31,540 | 122.4 | 152.5 | 112.8 | 110.2 → 119.5 | ¥19,569 | 890室 |
| 4 | 熊本市中心部 | 九州 | 9,719 | 11,820 | 121.6 | 131.1 | 129.1 | 72.5 → 68.3 | ¥8,479 | — |
| 5 | 札幌駅 | 北海道 | 32,888 | 39,973 | 121.5 | 154.1 | 131.2 | 112.6 → 104.4 | ¥14,584 | 882室 |
| 6 | 広島駅 | 中国 | 17,114 | 20,708 | 121.0 | 157.3 | 125.3 | 77.4 → 74.8 | ¥9,404 | 380室 |
| 7 | 宇都宮駅 | 北関東 | 6,027 | 7,265 | 120.5 | 138.6 | 119.7 | 79.3 → 79.8 | ¥7,349 | 300室 |
| 8 | 大阪駅(梅田) | 近畿 | 117,930 | 138,590 | 117.5 | 228.2 | 112.1 | 78.7 → 82.5 | ¥11,865 | 1042室 |
| 9 | 松山駅 | 四国 | 8,225 | 9,517 | 115.7 | 131.3 | 120.3 | 59.6 → 57.3 | ¥9,942 | — |
| 10 | 高松駅 | 四国 | 6,254 | 7,187 | 114.9 | 131.6 | 132.3 | 48.1 → 41.8 | ¥8,326 | — |
| 11 | 東京駅 | 首都圏 | 200,601 | 226,322 | 112.8 | 175.3 | 132.5 | 116.6 → 99.2 | ¥16,435 | 2812室 |
| 12 | 新潟駅 | 北陸信越 | 8,113 | 9,077 | 111.9 | 124.6 | 100.0 | 102.7 → 114.9 | ¥6,828 | — |
| 13 | 鹿児島中央駅 | 九州 | 8,949 | 10,009 | 111.8 | 121.5 | 135.4 | 109.1 → 90.2 | ¥6,819 | — |
| 14 | 静岡駅 | 中部 | 4,414 | 4,930 | 111.7 | 142.0 | 116.4 | 60.5 → 58.0 | ¥8,240 | — |
| 15 | 仙台駅 | 東北 | 15,683 | 17,323 | 110.5 | 127.1 | 106.6 | 103.9 → 107.6 | ¥9,647 | — |
| 16 | 盛岡駅 | 東北 | 5,546 | 6,107 | 110.1 | 124.9 | 103.4 | 94.0 → 100.1 | ¥7,256 | — |
| 17 | 名古屋駅 | 中部 | 38,387 | 42,062 | 109.6 | 156.9 | 112.7 | 118.5 → 115.2 | ¥10,436 | 270室 |
| 18 | 三宮駅 | 近畿 | 13,703 | 14,615 | 106.7 | 139.8 | 107.0 | 96.5 → 96.2 | ¥12,189 | 70室 |
| 19 | 岡山駅 | 中国 | 8,520 | 8,999 | 105.6 | 114.9 | 107.8 | 83.5 → 81.8 | ¥7,897 | 490室 |
| 20 | 佐賀駅 | 九州 | 2,743 | 2,617 | 95.4 | 91.4 | 117.8 | 61.0 → 49.4 | ¥9,874 | — |
15年の供給曲線 — 「V字回復」ではなく「止まらない積み上げ」
指数のスナップショットだけでは、回復の経路が見えない。そこで代表的な6商圏について、2012年から2026年までの15年間の推移を2019年=100で描いた。
曲線から読み取れるのは、多くの商圏で客室ストックが2020〜2021年にほとんど落ち込んでいないという事実である。宿泊需要は蒸発したが、建物としての客室は消えなかった。むしろ、コロナ前に着工していた案件が2020〜2022年にかけて順次竣工したため、需要が底にあった時期にストックは増え続けている。京都駅商圏がその典型で、2019年から2022年にかけても指数は上昇を続けた。
つまり、いま観測されている「コロナ前超え」は需要回復に呼応した新規投資の結果というより、需要空白期にも止まらなかった供給パイプラインの慣性が大きい。ここに2023年以降のインバウンド回復期の新規開業が上乗せされ、現在の水準に至っている。
対照的に佐賀駅商圏の曲線は2018年をピークに一貫した右肩下がりで、2021年に一段下げたあとも2019年の水準には戻っていない。地方中核市のなかでも、供給側の慣性が働かず、退出が積み上げを上回った商圏が存在することを示している。
施設数は増え、客室数は戻らない — 逆行が大きい8商圏
20商圏合計で見ると、2019年比の客室ストック指数が116.0であるのに対し、施設数の指数は121.4と客室数を5.4ポイント上回る。結果として1施設あたりの客室数は2012年の83.4室、2019年の68.9室から、2026年には65.9室まで低下した。
散布図で対角線より下に位置するのが「施設は増えたが客室は追いついていない」商圏である。乖離が最も大きいのは鹿児島中央駅商圏で、施設数指数135.4に対し客室数指数は111.8、その差は+23.6ポイントに達する。1施設あたり客室数は2019年の109.1室から2026年は90.2室へと縮んだ。次いで佐賀駅(+22.4pt)、東京駅(+19.7pt)、高松駅(+17.4pt)と続く。
| 商圏 | 施設数指数 2019=100 | 客室数指数 2019=100 | 乖離 | 1施設あたり客室 2012年 | 2019年 | 2026年 |
|---|---|---|---|---|---|---|
| 鹿児島中央駅 | 135.4 | 111.8 | +23.6pt | 111.3 | 109.1 | 90.2 |
| 佐賀駅 | 117.8 | 95.4 | +22.4pt | 71.6 | 61.0 | 49.4 |
| 東京駅 | 132.5 | 112.8 | +19.7pt | 141.9 | 116.6 | 99.2 |
| 高松駅 | 132.3 | 114.9 | +17.4pt | 60.7 | 48.1 | 41.8 |
| 札幌駅 | 131.2 | 121.5 | +9.7pt | 123.5 | 112.6 | 104.4 |
| 金沢駅 | 132.6 | 123.9 | +8.7pt | 67.2 | 49.3 | 46.0 |
| 熊本市中心部 | 129.1 | 121.6 | +7.5pt | 69.4 | 72.5 | 68.3 |
| 静岡駅 | 116.4 | 111.7 | +4.7pt | 57.9 | 60.5 | 58.0 |
この逆行が何を意味するかは、慎重に読む必要がある。ひとつには、客室数の少ない小規模施設が新たに市場へ加わったこと。もうひとつは、客室数の多い既存施設が閉館・休館したことである。本データは施設単位の開業・閉館履歴からストックを積み上げているため、この2つの要因を完全には切り分けられない。
ただし外部の統計は後者の存在を示唆している。帝国データバンクの調査によれば、2025年の宿泊業の倒産は89件で前年の78件から2年連続の増加、休廃業・解散178件と合わせて年間267件が市場から退出した。地域別では三大都市圏を除く「地方」が75.3%を占め、コロナ禍前の2019年(77.2%)に迫る高水準となっている。老朽化した設備への再投資が難しい中小施設の退出が、地方商圏の客室ストックを削っている構図がうかがえる。
計画中パイプライン — 10商圏はゼロ、戻る客室は偏在する
では今後2〜4年で客室はどこに積み増されるのか。国土交通省「建築動態統計調査」に基づく計画中案件を重ねると、供給の偏りはさらに鮮明になる。
調査時点で把握できる全国の計画中案件(客室数50室以上)は67件・15,015室。このうち今回の20商圏に該当するのは37件・7,649室で、残る30件・7,366室は20商圏の外側に分散している。20商圏内の内訳は東京駅商圏が14件2,812室と最大で、大阪駅(梅田)1,042室、横浜駅890室、札幌駅882室、京都駅513室が続く。
注目すべきは、20商圏のうち10商圏で計画中案件がゼロだという点である。該当するのは金沢・熊本・松山・高松・新潟・鹿児島中央・静岡・仙台・盛岡・佐賀の各商圏。いずれも地方中核市であり、仙台・金沢・熊本・松山といった、2019年比では客室ストックが1割から2割増えている商圏も含まれる。すなわち、これらの商圏の「コロナ前超え」はすでに完了した積み上げの結果であって、今後上乗せされる確定パイプラインは現時点で見当たらない。計画中案件がゼロという状態が価格帯別にどんな空白を生むかは、仙台駅周辺ホテル供給パイプライン分析が仙台を例に掘り下げている。
現ストックに対する比率で見ると、パイプラインの厚みが最も大きいのは岡山駅商圏で5.4%(2件490室)、次いで宇都宮駅商圏4.1%(1件300室)。三大都市圏は絶対量こそ大きいものの、東京駅商圏で1.2%、大阪駅(梅田)で0.8%、京都駅で0.7%と、既存ストックの規模に対する比率は限定的である。既存ストックが大きいほど、同じ室数の新規供給が需給に与えるインパクトは小さくなる。
なお、この計画中データは確認申請・着工ベースであり、対象案件の着工から完成予定までの期間は中央値で約2.8年(四分位範囲1.9〜4.1年)ある。したがって2028年以降の年次件数は構造的に過少カウントとなり、今後の申請追加で増加していく。現時点の数字は「確定した供給の下限値」として読むべきものである。同時に、建設費の高騰が地方の中小規模案件の採算を圧迫している状況も、パイプラインの薄さの背景として無視できない。建設費と人材の制約が2027年以降の新規開業をどこまで押し下げるかは、建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップで詳しく分析している。
ストックの厚みと単価から見る参入余地
供給の薄さは、それだけでは参入余地を意味しない。需要が弱いから供給が細っている可能性があるからだ。そこで客室ストック指数(2019年=100)を横軸、推定成約ADRを縦軸に取り、20商圏をマッピングした。
左上の象限、すなわち「客室ストックの積み上がりが相対的に小さく、かつ単価が中央値を上回る」商圏には、佐賀駅・三宮駅・名古屋駅・東京駅が位置する。このうち東京駅と名古屋駅は絶対的なストック規模が大きく、計画中案件も存在するため、指数の低さは分母の大きさに起因する面が強い。
特徴的なのは佐賀駅商圏である。客室ストック指数は20商圏で唯一100を下回る95.4、計画中パイプラインはゼロ。にもかかわらず推定成約ADRは¥9,874(N=33施設)で、岡山(¥7,897)・高松(¥8,326)・静岡(¥8,240)・宇都宮(¥7,349)・盛岡(¥7,256)・鹿児島(¥6,819)・新潟(¥6,828)といった同規模帯の地方中核市を上回る。客室ストックが縮小するなかで、残った施設が相応の単価を取れている状態が観測されている。
松山駅商圏(指数115.7・ADR ¥9,942・パイプラインゼロ)、金沢駅商圏(指数123.9・ADR ¥10,279・パイプラインゼロ)も、単価が中央値を上回りながら確定した新規供給がない商圏として挙げられる。ただし金沢は2019年比で2割超の積み増しをすでに終えており、佐賀・松山とは局面が異なる。金沢・熊本・高松の実勢単価がどこまでブランド誘致の閾値に届くかは、地方二次都市の外資ブランド分岐点で検証している。
供給余地 ストック薄・単価上位
佐賀駅/松山駅
客室ストックの積み上がりが小さく、確定パイプラインもゼロ。単価は同規模帯の中核市を上回る水準で推移している。
供給進行 ストック厚・パイプラインあり
札幌駅/横浜駅/岡山駅/宇都宮駅
札幌・横浜・宇都宮は2019年比で2割前後、岡山は+5.6%の積み増しがあり、さらに現ストックの2〜5%台にあたる計画が控える。需給の追加吸収力が論点になる。
要精査 ストック薄・単価下位
盛岡駅/新潟駅/鹿児島中央駅/静岡駅
供給は薄いが単価も中央値を下回る。ストックの薄さが需要の弱さの裏返しである可能性を、個別に検証する必要がある。
20商圏の現況客室ストック — 地図で見る供給の重心
最後に、20商圏の2026年時点の客室ストックを地図上に配置した。円の大きさが客室数、色が2019年比の指数水準を示す。
地図が示すのは、客室ストックの重心が依然として東京・大阪・京都の三大都市圏に極端に偏っているという当たり前の事実である。東京駅商圏だけで226,322室と、20商圏合計702,578室の約3分の1を占める。大阪駅(梅田)138,590室、京都駅76,702室を加えた3商圏で、20商圏の6割を超える。
これに対し三大都市圏以外の14商圏は、最大の札幌駅商圏(39,973室)から最小の佐賀駅商圏(2,617室)までのレンジに収まり、多くは5,000〜21,000室の帯にある。同じ「1商圏」でも、100室の新規供給が持つ意味は東京駅商圏では0.04%、佐賀駅商圏では3.8%と、約87倍の差がある。参入余地を論じる際に、指数だけでなく絶対量を併記すべき理由がここにある。
データの範囲と限界について:本記事の客室ストックは、メトロエンジンリサーチ&コンサルティングが把握する範囲での施設の開業・閉館履歴に基づく集計であり、全数調査ではありません。主要OTAに掲載されていない施設は含まれません。また、開業のOTA掲載は実際の開業から数ヶ月遅れる場合があるため、2026年の客室ストックは今後の掲載反映により増加する可能性があります(下限値としてお読みください)。客室数の減少については、閉業・休館によるものと、事務所・住宅などへの用途転換によるものを区別できません。計画中パイプラインは国土交通省「建築動態統計調査」の確認申請ベースであり、申請追加により今後件数・客室数は増加する見込みです。
参入規模別のストック押し上げ率 — 同じ室数でも商圏で桁が変わる
ここまでの指数と絶対量を、参入検討の単位に置き換えておく。本文で用いた「100室の新規供給が東京駅商圏では0.04%、佐賀駅商圏では3.8%」という比較は、ストック押し上げ率=新規供給室数 ÷ その商圏の2026年客室ストックという定義そのものの単位換算である。予測ではなく、すでに掲げた数値の割り算にすぎない。以下の2表は、この定義に本文中の実在の室数だけを入れて展開したものである。
| 参入規模 | 佐賀駅 2,617室/¥9,874 | 松山駅 9,517室/¥9,942 | 金沢駅 17,215室/¥10,279 | 規模の根拠 |
|---|---|---|---|---|
| 小規模(70室) | 2.67% | 0.74% | 0.41% | 三宮駅商圏の計画中案件と同規模 |
| 中規模(300室) | 11.46% | 3.15% | 1.74% | 宇都宮駅商圏の計画中案件と同規模 |
| 大規模(490室) | 18.72% | 5.15% | 2.85% | 岡山駅商圏の計画中案件と同規模 |
単価が20商圏の中央値(¥9,760)を上回りながら確定パイプラインがゼロの3商圏を並べると、同じ規模の参入でもインパクトは大きく分かれる。岡山駅商圏と同規模の490室を投じた場合、金沢駅商圏では現ストックの2.85%、松山駅商圏では5.15%にとどまるのに対し、佐賀駅商圏では18.72%に達する。佐賀は最小規模の70室でも2.67%で、20商圏で最も厚い岡山駅商圏のパイプライン比率5.4%の半分近くを一件で占めることになる。
| 新規供給室数 | 佐賀駅 2,617室 | 高松駅 7,187室 | 金沢駅 17,215室 | 札幌駅 39,973室 | 東京駅 226,322室 |
|---|---|---|---|---|---|
| 70室(三宮駅) | 2.67% | 0.97% | 0.41% | 0.18% | 0.03% |
| 100室(本文の設例) | 3.82% | 1.39% | 0.58% | 0.25% | 0.04% |
| 300室(宇都宮駅) | 11.46% | 4.17% | 1.74% | 0.75% | 0.13% |
| 490室(岡山駅) | 18.72% | 6.82% | 2.85% | 1.23% | 0.22% |
| 890室(横浜駅) | 34.01% | 12.38% | 5.17% | 2.23% | 0.39% |
25セルのうち5セルが、20商圏で最も厚い岡山駅商圏のパイプライン比率5.4%を上回る。その全てが佐賀駅・高松駅という1万室未満の商圏に集中し、金沢駅商圏以上の規模では890室を投じても5.4%に届かない。逆に東京駅商圏では最大の890室でも0.39%と、既存ストックの1%にすら届かない。佐賀駅商圏の100室(3.82%)と東京駅商圏の100室(0.04%)の差は、本文で触れた約87倍にあたる。これが「指数だけでなく絶対量を併記すべき」と述べた理由の定量的な裏づけである。
含意は二つある。第一に、ストックの薄い商圏では中規模の一件が需給を動かしうるため、参入判断は商圏全体の指数ではなく自案件の規模との相対比で見る必要がある。第二に、押し上げ率が大きいということは裏を返せば競合の参入も同じインパクトを持つということであり、薄い商圏ほど先行者利益と後発リスクが同時に大きい。
まとめ
全国主要20商圏の15年間の供給曲線を追った結果、19商圏が2019年の客室ストックを超え、20商圏合計では指数116.0に達していることが確認できた。「客室ストックはコロナ前を超えたか」という問いへの答えは、マクロには「超えた」である。
しかしその内訳を開くと、3つの層が見えてくる。第一に、需要空白期にも止まらなかった供給パイプラインの慣性が積み上げの主因であり、需要回復に呼応した新規投資はその上乗せ分にすぎないこと。第二に、施設数の伸びが客室数の伸びを5.4ポイント上回り、1施設あたり客室数が83.4室(2012年)から65.9室(2026年)へ縮んだこと。第三に、今後の確定パイプラインが三大都市圏と一部の中核市に集中し、20商圏のうち10商圏では計画中案件が観測されないことである。
参入を検討する立場からすれば、「コロナ前を超えたかどうか」は入口の問いでしかない。重要なのは、その商圏でストックがどう積み上がり、誰が退出し、今後どれだけ確定的に積み増されるのか——そして残った施設がどの単価で回っているのか、である。佐賀駅商圏のように、ストックが縮むなかで単価が同規模帯の上位にある商圏は、供給余地を検討する出発点になりうる。ただし、その薄さが需要の弱さの裏返しでないかどうかは、商圏単位のさらに細かい検証を要する。
あわせて読みたい
- 地方中核都市の新規供給吸収余地 — GW2026完売観測率×新規開業で読む8市マップ
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 【投資分析】仙台駅周辺ホテル供給パイプライン — 価格帯別新規参入余地
- 地方二次都市の外資ブランド分岐点 — 金沢・熊本・高松の実勢ADRで検証
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州のADR・供給・利回りを徹底比較
- 2026年開業582軒で読み解く最適規模戦略|30室高ADRと300室規模効率の二極化
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- 2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算
- ホテル建設コスト比較 — 工法別単価・耐用年数・IRR成立境界線分析
参考資料・出典一覧
■ データソース
客室ストックは、メトロエンジンリサーチ&コンサルティングが保有する宿泊施設の開業・閉館履歴から、20商圏それぞれの基準点(原則として中心駅、熊本のみ市中心部の辛島町周辺)を中心とする半径10km圏について各年末時点の客室数・施設数を積み上げたもの(2012〜2026年、2026年は2026年8月7日時点)。推定成約ADRは各商圏の中心市区を対象とした2025年8月〜2026年7月の12ヶ月平均(対象施設数は商圏により31〜167施設)。計画中パイプラインは国土交通省「建築動態統計調査」の確認申請・着工ベースで、客室数50室以上の案件を集計対象とした(全国67件15,015室、うち20商圏内37件7,649室)。宿泊業の倒産・休廃業件数は帝国データバンク公表値。
■ 試算前提
客室ストック指数は2019年(および2012年)の客室ストックを100とした比率、施設数指数は同じ基準年の施設数を100とした比率。乖離は施設数指数から客室数指数を差し引いたポイント差。ストック押し上げ率は「新規供給室数 ÷ その商圏の2026年客室ストック」という定義に基づく単位換算であり、参入規模の3水準(70室・300室・490室)と感度表の縦横の値はいずれも本文に実在する計画中案件の室数・客室ストックのみを用いている。開業確率・工期・需要吸収力は織り込んでおらず、将来の需給を予測するものではない。ADRの中央値(¥9,760)および客室ストック指数の中央値(113.9)は20商圏の単純中央値。
■ 限界・留意点
本集計は主要OTAに掲載された施設と公表建築計画に基づく範囲であり、全数調査ではない。OTA掲載は実際の開業から数ヶ月遅れる場合があるため、2026年の客室ストックは今後の掲載反映により増加する可能性があり、下限値として読む必要がある。客室数の減少については、閉業・休館によるものと事務所・住宅などへの用途転換によるものを区別できない。計画中パイプラインは確認申請・着工ベースで、対象案件の着工から完成予定までの期間は中央値で約2.8年(四分位範囲1.9〜4.1年)あるため、2028年以降は構造的に過少カウントとなる。集計対象は客室数50室以上の案件に限られ、それ未満の小規模案件は含まれない。推定成約ADRは推定値であり各施設の実際の成約価格・会計数値とは異なる(上場ホテルREITの物件別開示との照合で誤差中央値は約7%)。商圏は半径10km圏の円で定義しており行政区域とは一致しない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 商圏別客室ストック時系列(2012〜2026年、20商圏×半径10km圏)、推定成約ADR(2025年8月〜2026年7月)
■ 政府統計・公的データ
- 国土交通省「建築動態統計調査」 — 計画中パイプライン(確認申請ベース、67件15,015室)
- 観光庁「宿泊旅行統計調査」
■ 業界レポート・ニュース