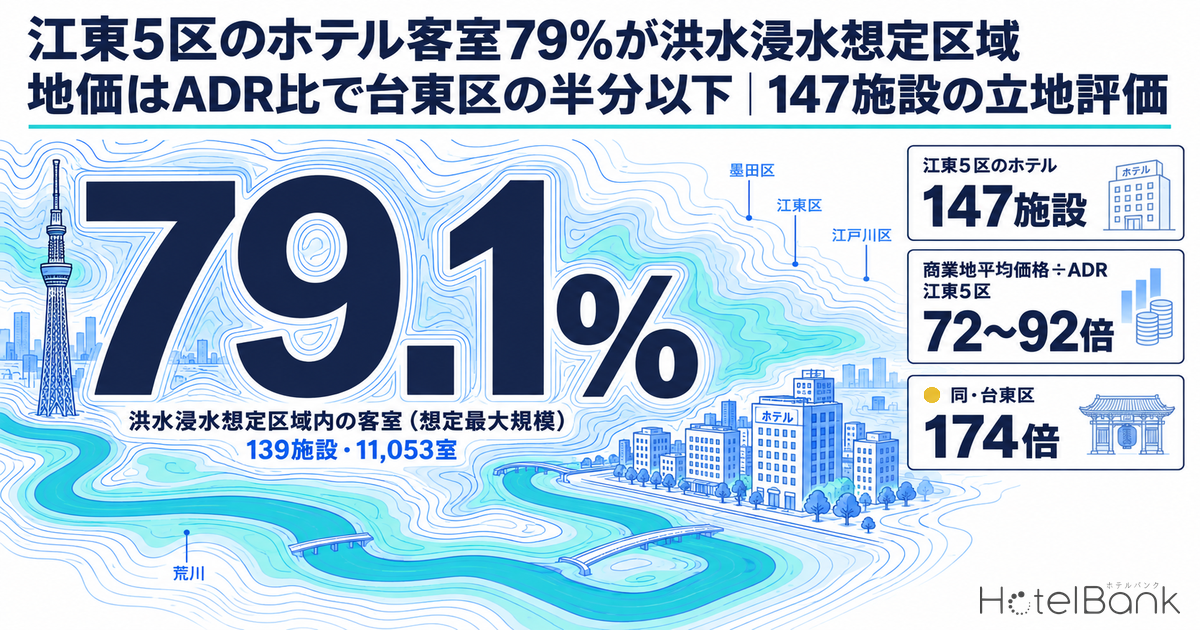
東京の東部低地帯に並ぶ墨田区・江東区・足立区・葛飾区・江戸川区、いわゆる「江東5区」は、東京スカイツリーや両国、豊洲・有明の臨海部を抱え、都心に近い割に用地が確保しやすい宿泊立地として見られてきた。一方で5区は2018年に共同で「江東5区大規模水害ハザードマップ」を公表し、荒川・江戸川が氾濫した場合に区域のほぼ全域が浸水しうることを示している。本稿では、メトロエンジンリサーチの施設データで5区に営業中のホテル147施設・13,970室を抽出し、推定成約ADR・地価公示・用途地域・駅乗降客数と、国土交通省の洪水・高潮浸水想定区域を1枚に重ねて、投資の立地評価として何が言えるかを定量化した。
本記事における指標の定義
- ADR(平均客室単価):各施設が主要予約サイト上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)で、本稿では2025年9月〜2026年8月の12か月の月次値を単純平均しました。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。主要予約サイト上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- 浸水想定:国土交通省 不動産情報ライブラリが提供する洪水浸水想定区域(想定最大規模)と高潮浸水想定区域の面データに、各施設の代表座標(1点)を重ねて判定しました。建物の地盤高・床の高さ・止水設備の有無は考慮していません。
- データ出典:メトロエンジンリサーチ&コンサルティング(施設・ADR・OCC)、国土交通省 不動産情報ライブラリ(浸水想定・用途地域・地価公示地点・駅別乗降客数)、東京都財務局(地価公示 区別平均)。
- — 79.1%:5区のホテル147施設・13,970室のうち139施設・11,053室が洪水浸水想定区域(想定最大規模)に入る。区域外の客室は江東区の臨海埋立地にほぼ限られる。
- — 53.4%:高潮では91施設・7,456室が浸水深3m以上の区域にある。洪水では大半が3m未満の墨田区も、高潮では38施設・2,452室が3m以上となる。
- — 約1万5,400円:墨田区の推定成約ADR(2025年9月〜2026年8月平均)は東京都全体・台東区を上回る。江戸川区は前年同期比+15.6%と伸びが最も大きい。
- — 72〜92倍:令和8年地価公示の商業地平均価格÷推定成約ADRは台東区174倍の4〜5割、中央区597倍の1〜2割にとどまり、1室あたり土地代は年間客室売上の1.5〜1.9年分。
- — 悲観でも2.2〜2.8年:容積率400%・ADR−10%・OCC75%(通年)の悲観シナリオでも5区は台東区の中位3.6年を下回る。ただし錦糸町駅前の最高価格地点では中位の前提でも4.3年となり、土地の軽さは区平均水準での話である。
5区の供給構造 — 147施設・13,970室、客室の47%が江東区
メトロエンジンリサーチが追跡するうち稼働が確認できる約27,000施設の施設データから、2026年9月23日時点で営業中の5区のホテル等を抽出すると、147施設・13,970室となった。区別では墨田区が59施設と最も多いものの、客室数では江東区が6,551室(5区合計の46.9%)と突出する。江東区は1施設あたり平均168室で、有明・潮見など臨海部に数百室規模の大型施設が集まる構造であるのに対し、墨田区は平均62室・中央値24室と、両国・錦糸町・押上周辺にホステルやゲストハウスを含む小規模施設が密集している。
江戸川区は24施設・2,415室で、1施設あたり平均101室と中規模のビジネスホテルが西葛西・葛西・船堀・小岩の駅前に分散する。足立区(11施設・498室)と葛飾区(14施設・840室)は施設数・客室数とも少なく、北千住・綾瀬・新小岩・金町など乗換駅の周辺に限られる。業態では客室ベースでビジネスホテルが7,653室(54.8%)、シティホテルが3,699室(26.5%)で、この2業態で8割を占める。
| 区 | 施設数 | 客室数 | 客室シェア | 1施設平均 | 主な集積地 |
|---|---|---|---|---|---|
| 墨田区 | 59 | 3,666 | 26.2% | 62室 | 両国・錦糸町・押上 |
| 江東区 | 39 | 6,551 | 46.9% | 168室 | 有明・潮見・亀戸・東陽町 |
| 足立区 | 11 | 498 | 3.6% | 45室 | 北千住・綾瀬・西新井 |
| 葛飾区 | 14 | 840 | 6.0% | 60室 | 新小岩・綾瀬周辺・金町 |
| 江戸川区 | 24 | 2,415 | 17.3% | 101室 | 西葛西・葛西・船堀・小岩 |
| 5区計 | 147 | 13,970 | 100% | 95室 | — |
出典:メトロエンジンリサーチ&コンサルティング(施設データ、N=147施設)
推定成約ADR — 墨田区は約1万5,400円で東京都全体を上回る
2025年9月〜2026年8月の12か月について、区単位の推定成約ADRを平均すると、墨田区が約1万5,400円(前年同期比+4.9%)で5区の首位となり、東京都全体の約1万4,500円、宿泊需要の厚い台東区の約1万4,400円をも上回った。江東区は約1万4,200円(同+8.5%)で東京都全体とほぼ同水準である。一方、江戸川区は約1万2,000円、足立区は約1万600円、葛飾区は約9,000円と、北東部・東部の住宅系立地ほど単価帯は下がる。
伸び率では江戸川区が+15.6%と5区で最も大きく、対象施設数(月17〜18施設)が限られる点は割り引く必要があるものの、2025年11〜12月と2026年3〜4月は前年同月を2桁上回り、1〜2月も+9%前後の伸びとなった。臨海部のイベント需要と、都心・舞浜方面へのアクセスを持つ東西線沿線の宿泊特化型に単価改善の余地が広がっていることを示す動きといえる。足立区(N=5〜6)と葛飾区(N=6〜8)はサンプルが小さく、数値は方向感として読むのが妥当だろう。
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADR、2025年9月〜2026年8月の月次中央値の12か月平均)
| エリア | 2025年9月〜2026年8月 | 前年同期(2024年9月〜2025年8月) | 前年同期比 | 対象施設数(月次) |
|---|---|---|---|---|
| 墨田区 | ¥15,380 | ¥14,662 | +4.9% | 29〜31 |
| 江東区 | ¥14,178 | ¥13,069 | +8.5% | 39〜42 |
| 江戸川区 | ¥11,958 | ¥10,348 | +15.6% | 17〜18 |
| 足立区 | ¥10,605 | ¥10,336 | +2.6% | 5〜6 |
| 葛飾区 | ¥8,983 | ¥8,684 | +3.4% | 6〜8 |
| (参考)東京都 | ¥14,531 | ¥13,723 | +5.9% | 1,067〜1,145 |
| (参考)台東区 | ¥14,403 | ¥13,822 | +4.2% | 161〜177 |
| (参考)中央区 | ¥19,082 | ¥17,429 | +9.5% | 148〜152 |
出典:メトロエンジンリサーチ&コンサルティング
月次で見ると、墨田区・江東区とも3〜4月の桜・春休みと10〜11月の秋の行楽期に山ができる季節パターンは2025年・2026年で共通している。2026年4月は墨田区が約1万9,500円、江東区が約1万8,100円と、いずれも前年同月を6〜10%上回る最高値を付けた。他方で2026年6〜8月は墨田区が前年同月を下回っており、夏場の単価形成は春・秋ほど強くない。年間の単価は春と秋のピーク月の取り込み方で差がつく立地である。
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADR、確定月のみ。墨田区N=28〜31、江東区N=39〜42)
稼働(推定)— 主要3区は東京都全体と同水準
2026年6〜8月の推定OCCを見ると、江東区は3か月平均90.9%、墨田区は88.5%、江戸川区は88.1%で、東京都全体(89.9%)とほぼ同じ水準にある。単価が都心より抑えめであっても、在庫の消化速度では遜色がないことが読み取れる。臨海部の大型施設を擁する江東区が3区のうち最も高く、展示会・コンサートといった会場需要が稼働を下支えしていると考えられる。足立区・葛飾区は主要予約サイトで追跡できる施設が4〜6施設と少なく、推定値が安定しないため本表から除いた。
| エリア | 6月 | 7月 | 8月 | 3か月平均 | 対象施設/客室 |
|---|---|---|---|---|---|
| 墨田区 | 88.9% | 89.2% | 87.3% | 88.5% | 24〜26施設/3,126〜3,181室 |
| 江東区 | 91.1% | 91.7% | 89.8% | 90.9% | 27施設/7,557室 |
| 江戸川区 | 88.2% | 89.9% | 86.2% | 88.1% | 11〜12施設/1,001〜1,008室 |
| (参考)東京都 | 90.5% | 91.1% | 88.2% | 89.9% | 780〜804施設/約10.3万〜10.4万室 |
出典:メトロエンジンリサーチ&コンサルティング(稼働率=OTA掲載在庫ベース・推定。対象施設・客室は主要予約サイト掲載ベースで、施設データの集計とは母集団が異なる)
地価 — 商業地は江東+15.6%・墨田+15.0%、それでもADR比は都心の数分の一
東京都財務局が公表した令和8年地価公示(2026年1月1日時点)の区別平均によれば、商業地の対前年変動率は江東区+15.6%、墨田区+15.0%と、区部全域の+13.8%を上回った。葛飾区も+11.1%と2桁上昇で、足立区+8.5%・江戸川区+8.7%は区部の中では上昇率が小さい部類に入る。商業地の平均価格は江東区が約131万円/㎡、墨田区が約120万円/㎡、江戸川区・足立区が約85万円/㎡、葛飾区が約72万円/㎡である。
立地評価で重要なのは、地価の絶対水準ではなく「その土地で売れる客室単価に対して地価がどれだけ重いか」である。商業地平均価格を推定成約ADRで割った倍率を並べると、5区は72〜92倍に収まり、台東区の174倍、品川区の192倍、新宿区・港区の約380〜400倍、中央区の597倍とは桁が違う。墨田区は台東区よりADRが高いにもかかわらず、商業地平均価格は台東区(約251万円/㎡)の半分以下にとどまる。単価に対する土地コストの軽さこそ、5区がホテル用地として評価される根拠である。
出典:東京都財務局「令和8年地価公示価格(東京都分)」、メトロエンジンリサーチ&コンサルティング(推定成約ADR)より作成
| 区 | 住宅地 平均価格 | 住宅地 変動率 | 商業地 平均価格 | 商業地 変動率 | 商業地価格÷ADR |
|---|---|---|---|---|---|
| 墨田区 | 613,300 | +13.2% | 1,203,900 | +15.0% | 78倍 |
| 江東区 | 661,500 | +11.9% | 1,310,300 | +15.6% | 92倍 |
| 足立区 | 410,800 | +6.3% | 847,300 | +8.5% | 80倍 |
| 葛飾区 | 387,500 | +5.6% | 720,100 | +11.1% | 80倍 |
| 江戸川区 | 441,100 | +5.7% | 857,400 | +8.7% | 72倍 |
| (参考)台東区 | 1,320,800 | +14.2% | 2,512,900 | +19.1% | 174倍 |
| (参考)区部全域 | 856,400 | +9.0% | 4,015,100 | +13.8% | — |
出典:東京都財務局「令和8年地価公示価格(東京都分)の概要」、メトロエンジンリサーチ&コンサルティングより作成
地点別に見ると、各区の商業地の最高価格地点はいずれも駅前に位置する。国土交通省 不動産情報ライブラリの地価公示地点では、墨田区は錦糸町駅150m地点が323万円/㎡(前年比+19.6%)、江東区は豊洲駅80m地点が300万円/㎡(同+17.2%)、足立区は北千住駅190m地点が625万円/㎡(同+23.8%)、葛飾区は新小岩駅200m地点が198万円/㎡(同+11.2%)、江戸川区は西葛西駅前地点が218万円/㎡(同+8.5%)であった。区平均と最高地点の差は大きく、同じ区でも駅前の一等地と駅から数百m離れた近隣商業地域とでは、1室あたりの土地コストが2〜3倍変わりうる。
用途地域と駅 — 客室の51%が商業地域、乗換駅の集客力が単価を支える
147施設の代表座標を国土交通省の用途地域データに重ねると、客室ベースで商業地域が7,117室(50.9%)、準工業地域が2,958室(21.2%)、近隣商業地域が1,587室(11.4%)、工業専用地域が1,742室(12.5%)となった。墨田・葛飾・江戸川・足立の4区では客室の過半が商業地域に立地する一方、江東区は準工業地域と臨海部の工業系用途地域に客室の7割近くが集まり、区によって供給の成り立ちが異なる。
| 区 | 商業地域 | 近隣商業地域 | 準工業地域 | 工業専用地域 | 住居系 |
|---|---|---|---|---|---|
| 墨田区 | 3,112 | 483 | 71 | 0 | 0 |
| 江東区 | 1,441 | 342 | 2,764 | 1,742 | 262 |
| 足立区 | 257 | 163 | 67 | 0 | 11 |
| 葛飾区 | 770 | 5 | 6 | 0 | 59 |
| 江戸川区 | 1,537 | 594 | 50 | 0 | 205 |
| 5区計 | 7,117 | 1,587 | 2,958 | 1,742 | 537 |
出典:国土交通省 不動産情報ライブラリ(用途地域)、メトロエンジンリサーチ&コンサルティングより作成(江戸川区の1施設29室は判定不能のため除外)
なお、建築基準法上、工業専用地域ではホテル・旅館を新築できない(別表第二)。工業専用地域と判定された1,742室は、有明の大型2施設(912室・830室)を代表座標1点で判定した結果である。敷地の用途地域や地区計画の扱いは個別に確かめる必要があり、工業専用地域を新規用地の候補として数えることはできない。
需要の入口となる駅の側では、国土数値情報の駅別乗降客数(事業者ごとの値を駅名単位で合算)で2023年の値を2019年と比べると、押上が103.8%、国際展示場が113.9%とコロナ前を上回った。東京スカイツリーと臨海部の大規模会場という観光・イベント目的の駅が先に戻った形である。一方、北千住(86.6%)、錦糸町(89.5%)、豊洲(91.9%)など通勤比重の大きい乗換駅は9割前後の回復にとどまる。宿泊需要の観点では、通勤客の戻りよりも観光・イベント客の厚みが単価を左右するため、押上・両国・有明といった目的地型の駅勢圏に立地価値が生まれやすい。
出典:国土交通省 国土数値情報「駅別乗降客数」(不動産情報ライブラリ経由)よりメトロエンジンリサーチ&コンサルティング作成。事業者ごとの値を駅名単位で合算しており、乗換客を含み事業者により集計定義が異なる
江東5区大規模水害ハザードマップが示す前提
江東5区と江東5区広域避難推進協議会は2018年(平成30年)8月、荒川と江戸川の洪水浸水想定区域図を重ね合わせた「江東5区大規模水害ハザードマップ」を公表した。前提となる降雨はいずれも想定最大規模で、荒川は荒川流域の3日間総雨量632mm、江戸川は利根川流域の3日間総雨量491mmである。マップは、5区の浸水想定区域に約250万人が暮らしていること、浸水が2週間以上続き電気・ガス・水道・トイレ等が使えなくなる可能性がある区域が広がることを示している。
このため5区は、氾濫の72時間前(3日前)に共同検討を開始し、48時間前に自主的広域避難情報、24時間前に広域避難指示(2018年の計画策定時の名称は「広域避難勧告」)を発令して、区外への早めの避難を呼びかける段階的な計画を持つ。さらにマップの裏面では、中心気圧930hPa以下の猛烈な台風が接近した場合には高潮によって5区のほぼ全域が浸水するおそれがあるとして、東京都の高潮浸水想定区域図(室戸台風級910hPaを想定)も併記している。ホテル投資の立地評価では、この「浸水深」と「浸水継続時間」、そして「広域避難が先行する運用」の3点が前提条件になる。
浸水深
荒川・江戸川の想定最大規模降雨で、5区の広い範囲が0.5m以上、北部・東部の一部は3〜5m以上の浸水を想定。建物1〜2階の用途配置と設備の置き場所に直結する。
浸水継続時間
ゼロメートル地帯では排水に時間がかかり、2週間以上浸水が続く区域がある。営業再開までの期間と、その間の収益の扱いを事業計画で見込む必要がある。
広域避難の運用
氾濫の72時間前から段階的に区外避難を呼びかける。ホテル側は宿泊客の案内、予約の扱い、従業員の安全確保の手順を前もって決めておける。
出典:江東5区広域避難推進協議会「江東5区大規模水害ハザードマップ」(平成30年8月初版)、江東区・江戸川区ウェブサイトより作成
施設立地の重ね合わせ — 139施設が洪水浸水想定区域、3m以上は49施設
国土交通省 不動産情報ライブラリの洪水浸水想定区域(想定最大規模)に147施設の代表座標を重ねると、139施設・11,053室(客室の79.1%)が区域内に入った。関係する河川は荒川が135施設と大半を占め、中川・隅田川・旧中川・利根川・江戸川が続く。浸水深別では0.5〜3.0m未満が79施設・6,598室と最も多く、3.0〜5.0m未満が45施設・3,206室、5.0〜10.0m未満が4施設・163室で、3m以上の区域に位置するのは合わせて49施設・3,369室(客室の24.1%)である。
区別の姿ははっきり分かれる。墨田区・足立区・葛飾区は全施設が区域内にあり、なかでも葛飾区は14施設中13施設、足立区は11施設中9施設が3m以上の区域に立地する。江戸川区も24施設中23施設が区域内で、3m以上は13施設・1,503室と客室の6割を超える。これに対し江東区は、有明・潮見など盛土された臨海埋立地にある7施設・2,888室が区域外となり、区域内の客室比率は55.9%にとどまる。5区の中で浸水想定区域外にまとまった客室を持つのは、実質的に江東区の臨海部だけである。
出典:国土交通省 不動産情報ライブラリ(洪水浸水想定区域・想定最大規模)、メトロエンジンリサーチ&コンサルティングより作成(N=147施設・13,970室)
| 区 | 洪水 区域内 | 客室比率 | 洪水 3m以上 | 高潮 区域内 | 高潮 3m以上 |
|---|---|---|---|---|---|
| 墨田区 | 59施設・3,666室 | 100% | 9施設・191室 | 59施設・3,666室 | 38施設・2,452室 |
| 江東区 | 32施設・3,663室 | 55.9% | 5施設・429室 | 33施設・4,434室 | 22施設・2,251室 |
| 足立区 | 11施設・498室 | 100% | 9施設・453室 | 5施設・154室 | 2施設・90室 |
| 葛飾区 | 14施設・840室 | 100% | 13施設・793室 | 14施設・840室 | 12施設・788室 |
| 江戸川区 | 23施設・2,386室 | 98.8% | 13施設・1,503室 | 24施設・2,415室 | 17施設・1,875室 |
| 5区計 | 139施設・11,053室 | 79.1% | 49施設・3,369室 | 135施設・11,509室 | 91施設・7,456室 |
出典:国土交通省 不動産情報ライブラリ(洪水浸水想定区域〈想定最大規模〉・高潮浸水想定区域)、メトロエンジンリサーチ&コンサルティングより作成
高潮では構図が変わる。東京湾に面した江東・江戸川区と隅田川沿いの墨田区の3区で3m以上の区域に入る客室が多く、5区計では91施設・7,456室(客室の53.4%)が高潮の3m以上区域にある。洪水では大半が3m未満だった墨田区の施設も、高潮では38施設・2,452室が3m以上の区域に入る。逆に内陸の足立区は高潮の区域内が5施設にとどまる。洪水と高潮で「深い区域」の分布が異なるため、候補地の評価では両方の想定を個別に確認することが欠かせない。
下の地図は、147施設を洪水の浸水深ランクで色分けし(円の大きさは客室数)、令和8年地価公示の商業地地点(四角)を重ねたものである。浸水深の深い区域が荒川と中川にはさまれた葛飾区・江戸川区北部と足立区に広がり、臨海部の大型施設群だけが区域外に抜けている様子がわかる。
出典:国土交通省 不動産情報ライブラリ(洪水浸水想定区域・地価公示)、メトロエンジンリサーチ&コンサルティングより作成
投資判断への示唆 — 土地コストの軽さを浸水対策仕様で守る
ここまでの数値を投資の言葉に置き換えると、5区は「単価の割に土地が軽い」立地である。宿泊特化型を想定し、1室あたり延床30㎡・容積率500%を使い切ると仮定すれば、1室あたりの敷地は6㎡となる。これに商業地平均価格を掛けた1室あたり土地代と、推定成約ADR×稼働率80%(通年の仮定値)×365日で求めた1室あたり年間客室売上を比べると、土地代は5区で年間客室売上の1.5〜1.9年分に収まる。同じ前提で台東区は3.6年分、中央区は12.3年分であり、5区は単価当たりの土地負担が際立って軽い。
| 区 | 1室あたり土地代 | 1室あたり年間客室売上(OCC80%・通年の仮定値) | 土地代÷売上(基本) | ADR−10% | OCC75%(通年) |
|---|---|---|---|---|---|
| 江戸川区 | 514万円 | 349万円 | 1.47年 | 1.64年 | 1.57年 |
| 墨田区 | 722万円 | 449万円 | 1.61年 | 1.79年 | 1.72年 |
| 足立区 | 508万円 | 310万円 | 1.64年 | 1.82年 | 1.75年 |
| 葛飾区 | 432万円 | 262万円 | 1.65年 | 1.83年 | 1.76年 |
| 江東区 | 786万円 | 414万円 | 1.90年 | 2.11年 | 2.03年 |
| (参考)台東区 | 1,508万円 | 421万円 | 3.59年 | 3.98年 | 3.82年 |
| (参考)中央区 | 6,831万円 | 557万円 | 12.26年 | 13.62年 | 13.08年 |
出典:東京都財務局「令和8年地価公示価格(東京都分)」、メトロエンジンリサーチ&コンサルティング(推定成約ADR)より作成。延床30㎡/室・容積率500%・OCC80%(通年)は本稿の仮定
上の表は容積率・ADR・稼働率をひとつずつ動かした感度であるため、条件が同時に振れた場合も確かめておく。楽観(容積率600%・ADR+10%・OCC85%)、中位(本表の基本前提)、悲観(容積率400%・ADR−10%・OCC75%、いずれも通年)の3シナリオで土地代÷年間客室売上を並べると、5区は悲観でも2.18〜2.81年に収まり、台東区の中位3.59年を下回った。区平均の地価で見る限り、5区の「単価に対する土地の軽さ」は前提を悲観側に振っても崩れない。
| 区 | 楽観(容積率600%・ADR+10%・OCC85%〈通年〉) | 中位(容積率500%・OCC80%〈通年〉) | 悲観(容積率400%・ADR−10%・OCC75%〈通年〉) |
|---|---|---|---|
| 江戸川区 | 1.05年 | 1.47年 | 2.18年 |
| 墨田区 | 1.15年 | 1.61年 | 2.38年 |
| 足立区 | 1.17年 | 1.64年 | 2.43年 |
| 葛飾区 | 1.17年 | 1.65年 | 2.44年 |
| 江東区 | 1.35年 | 1.90年 | 2.81年 |
| (参考)台東区 | 2.56年 | 3.59年 | 5.31年 |
| (参考)中央区 | 8.74年 | 12.26年 | 18.16年 |
出典:東京都財務局「令和8年地価公示価格(東京都分)」、メトロエンジンリサーチ&コンサルティング(推定成約ADR、2025年9月〜2026年8月平均)より作成。延床30㎡/室、OCCは通年の仮定値
一方、同じ区の中でも敷地の地価と使える容積率によって結論は大きく変わる。墨田区(推定成約ADR 1万5,380円・OCC80%〈通年〉)について、土地単価と容積率の2軸で土地代÷年間客室売上を並べた。区平均の地価なら容積率300%でも2.7年と台東区平均の中位(3.6年)より軽いが、錦糸町駅150m地点(323万円/㎡)では容積率500%で4.3年となり、台東区平均と同じ水準に下げるには容積率600%が必要になる。駅前の一等地を選ぶ場合、「5区は土地が軽い」という区平均の前提はそのまま使えない。
| 土地単価 | 容積率300% | 400% | 500% | 600% |
|---|---|---|---|---|
| 区平均(商業地)(120.4万円/㎡) | 2.7年 | 2.0年 | 1.6年 | 1.3年 |
| 両国駅310m地点(154.0万円/㎡) | 3.4年 | 2.6年 | 2.1年 | 1.7年 |
| 200万円/㎡(200.0万円/㎡) | 4.5年 | 3.3年 | 2.7年 | 2.2年 |
| 台東区の区平均相当(251.3万円/㎡) | 5.6年 | 4.2年 | 3.4年 | 2.8年 |
| 錦糸町駅150m地点(区内最高)(323.0万円/㎡) | 7.2年 | 5.4年 | 4.3年 | 3.6年 |
出典:国土交通省 不動産情報ライブラリ(令和8年地価公示地点)、東京都財務局「令和8年地価公示価格(東京都分)」、メトロエンジンリサーチ&コンサルティング(推定成約ADR)より作成。延床30㎡/室、OCC80%(通年)は本稿の仮定
この試算は区の平均地価を使った概算であり、駅前の最高地点では土地代が2〜3倍になるほか、前面道路幅員による容積率の制限でも1室あたり土地代は変わる(詳細は前面道路4mで容積率600%が240%にを参照)。建築費も上昇を続けており、国土交通省 建築着工統計に基づく2025年のホテル建築費は全構造平均195.2万円/坪、S造240.5万円/坪と過去最高水準にある。建築費が総事業費の大半を占める以上、土地の軽さだけで利回りが決まるわけではない点には留意したい。
そのうえで、浸水想定を事業計画に織り込む方法は具体的である。第一に、受変電設備・非常用発電機・給水ポンプを想定浸水深より上の階に置くこと。設備を上げる費用の規模感は、大阪・伊勢湾の高潮区域を扱った別稿で1室3万〜25万円と試算しており、1室あたり土地代の差に比べれば小さい。第二に、1階をロビーや駐車場など浸水しても復旧しやすい用途に割り当て、客室と機械室を上層に集めること。第三に、浸水継続2週間を想定した営業休止期間を収支計画と保険(火災保険の水災補償)に反映し、広域避難の段階ごとの宿泊客対応手順を運営委託契約に書き込むことである。水災等地の違いが保険料と借入条件に及ぼす影響については、ホテル火災保険の水災等地で年101万円差で試算している。
区域外の立地を選ぶ
江東区臨海部の盛土地盤は洪水想定の区域外で、客室の大型化にも向く。ただし高潮では一部が区域に入るため、両方の想定を確認する。
3m未満の区域で仕様を整える
墨田区の両国・錦糸町・押上は洪水想定が主に0.5〜3m未満。設備の上階化と1階用途の工夫で、高いADRと軽い地価を両取りしやすい。
3m以上の区域は運営計画で補う
葛飾・江戸川・足立で多い3m以上の区域では、設備配置に加えて休業期間を見込んだ収支と保険設計を前提に、割安な土地コストを生かす。
公共側の備えも進む。東京都は「TOKYO強靭化プロジェクト」で2040年代までに総事業規模15兆円を投じ、高潮対策では2100年までの海面上昇(最大約60cm)への対応を、浸水対策では気候変動に伴う降雨量1.1倍への対応を掲げている。堤防や排水設備の整備が進めば、5区の立地評価はさらに改善する余地がある。加えて、5区は区外避難の受け皿として浸水しない地域の親戚・知人宅やホテルなどを挙げており、周辺区・周辺県の宿泊施設にとっては災害時の受け入れ協力という新たな役割も生まれている。
なお、メトロエンジンリサーチが集計するJ-REIT保有ホテル(2026年9月21日時点)のうち、5区内に所在を確認できたのは4物件(3施設。亀戸のホテル440室はP1・P2の2物件で構成)・657室(取得価格合計126億6,900万円)で、いずれもインヴィンシブル投資法人(8963)の保有である。調査時点の確認申請ベース(国土交通省「建築物動態統計調査」)では、墨田区の両国・押上や足立区の西新井で2028年竣工予定のホテル新築計画も確認できる(※今後の申請追加で件数は増える見込みであり、現時点で確認できる計画の下限値)。5区は上場リートの保有がまだ限られる一方、宿泊特化型の新規計画は続いている市場といえる。
よくある質問
Q. 江東5区のホテルは、どのくらいが浸水想定区域にありますか?
A. メトロエンジンリサーチの施設データで2026年9月23日時点に営業中の147施設・13,970室のうち、139施設・11,053室(客室の79.1%)が荒川・江戸川等の洪水浸水想定区域(想定最大規模)に入ります。浸水深3m以上の区域にあるのは49施設・3,369室です。区域外の客室は主に江東区の臨海埋立地にあります。
Q. 江東5区で推定成約ADRが最も高い区はどこですか?
A. 2025年9月〜2026年8月の12か月平均では墨田区が約1万5,400円で最も高く、東京都全体(約1万4,500円)や台東区(約1万4,400円)を上回りました。江東区は約1万4,200円、江戸川区は約1万2,000円で、江戸川区は前年同期比+15.6%と伸びが最も大きくなりました。
Q. 江東5区の地価は客室単価に比べて割安ですか?
A. 令和8年地価公示の商業地平均価格を推定成約ADRで割った倍率は、5区で72〜92倍でした。台東区の174倍、中央区の597倍と比べると、単価に対する土地コストは大幅に軽い水準です。
Q. 浸水想定区域の土地でホテルを計画する際、何を確認すべきですか?
A. 洪水と高潮の両方の想定浸水深、浸水継続時間(5区では2週間以上の区域あり)、広域避難の発令段階を確認します。そのうえで受変電設備や非常用発電機を想定浸水深より上に置く設計、浸水しても復旧しやすい1階用途、休業期間を見込んだ収支計画と水災補償を事業計画に織り込むことが有効です。
集計方法と出典
施設は、メトロエンジンリサーチが追跡するうち稼働が確認できる約27,000施設の施設データから、所在区が墨田区・江東区・足立区・葛飾区・江戸川区で、2026年9月23日時点に営業中の147施設(13,970室)を抽出した。推定成約ADRは区単位の月次値(対象施設の中央値)を2025年9月〜2026年8月の12か月で単純平均し、前年同期(2024年9月〜2025年8月)と比較した。推定OCCは2026年6〜8月の区単位の月次推定値を用いた。
浸水想定・用途地域・地価公示地点・駅別乗降客数は、国土交通省 不動産情報ライブラリが提供する面・点データを取得し、各施設の代表座標(1点)が含まれる区域で判定した。洪水の浸水深は国土数値情報の浸水深ランク(0.5m未満/0.5〜3.0m未満/3.0〜5.0m未満/5.0〜10.0m未満)に従った。代表座標による判定のため、敷地の一部だけが区域にかかる施設や、盛土・止水板など建物側の対策は反映されない。想定最大規模の洪水は、1,000年に1回程度の確率で発生する降雨を前提とした想定であり、発生頻度の高い規模の洪水とは浸水範囲が異なる。区別の地価は東京都財務局が公表する令和8年地価公示の区別平均価格・平均変動率を用いた。
※本稿の試算は立地の比較を目的とした簡易なものであり、実際の投資判断には個別敷地の地盤高・前面道路・建築計画・保険条件を踏まえた詳細なフィージビリティ・スタディが必要です。
あわせて読みたい
- 高潮浸水想定区域の客室は大阪で81%・3府県12万室 — 受変電設備を上げる1室3万〜25万円
- ホテル火災保険の水災等地で年101万円差 — PMLがLTVと利回りを動かす
- 東京湾岸のホテル用地、杭延長4.7倍差 — 支持層深度が生む1室66万円の建設原価
- 帰宅困難者受入ホテルの整備補助は国2/3・都1/3|100室モデルの自己負担は1室年1,600〜18,300円
- 前面道路4mで容積率600%が240%に — 商業地974地点で検証、1室あたり土地コスト2.5倍
- ホテル1室あたりの延床は13〜196㎡ — 同じ5,000㎡が25室にも305室にもなる
- ホテル立地評価の第4軸「災害リスク」を定量化する — 全国8商圏のハザード×ADR×防災Capex
- 東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%、港区は室数首位でも4.5%
- 商業地の取引価格は公示地価の0.86倍、上位25%で1.19倍 — ホテル用地単価の置き方を10商圏394件で検証
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングの施設データ(2026年9月23日時点・営業中147施設・13,970室)、推定成約ADR(区単位の月次中央値、2024年9月〜2026年8月)、推定OCC(OTA掲載在庫ベース、2026年6〜8月)。国土交通省 不動産情報ライブラリの洪水・高潮浸水想定区域、用途地域、令和8年地価公示地点、駅別乗降客数。東京都財務局「令和8年地価公示価格(東京都分)」の区別平均価格・変動率。
■ 試算前提
宿泊特化型を想定し、1室あたり延床30㎡・容積率500%(1室あたり敷地6㎡)。土地単価は令和8年地価公示の区別商業地平均価格、年間客室売上は推定成約ADR(2025年9月〜2026年8月平均)×OCC80%(通年の仮定値)×365日。3シナリオは楽観=容積率600%・ADR+10%・OCC85%、悲観=容積率400%・ADR−10%・OCC75%。建築費・取得諸費用・税金・運営費は含まない。
■ 限界・留意点
浸水想定と用途地域は施設の代表座標1点で判定しており、地盤高・止水設備や、敷地の一部だけが区域にかかる場合は反映していない。推定成約ADRは推定値で、足立区(N=5〜6)・葛飾区(N=6〜8)は対象施設が少ない。推定OCCの2026年6月は6月10日以降の21日分。区平均地価と駅前の最高価格地点には2〜3倍の差があるため、個別敷地の評価には地点の価格を用いる必要がある。J-REIT保有物件は2026年9月21日時点。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 施設データ(N=147施設)、推定成約ADR、推定OCC、J-REIT保有物件データ
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 洪水浸水想定区域(想定最大規模)・高潮浸水想定区域・用途地域・地価公示・駅別乗降客数
- 国土交通省 国土数値情報「洪水浸水想定区域データ」(浸水深ランクコード)
- 東京都財務局「令和8年地価公示価格(東京都分)」(2026年3月17日公表)
- 東京都「令和8年 地価公示価格(東京都分)の概要」
- 国土交通省「建築着工統計調査」
- 国土交通省「建築物動態統計調査」(ホテル新築計画・確認申請ベース)よりメトロエンジンリサーチ&コンサルティング作成
■ 防災計画・自治体資料
- 江東5区広域避難推進協議会「江東5区大規模水害ハザードマップ」(平成30年8月初版)
- 江東区「江東5区大規模水害ハザードマップ・江東5区大規模水害広域避難計画について」
- 江戸川区「江東5区大規模水害対策協議会」
- 江戸川区「江戸川区の避難の情報」(自主的広域避難情報・広域避難指示)
- 墨田区「大規模水害対策」
- 東京都政策企画局「TOKYO強靭化プロジェクト」
■ REIT