
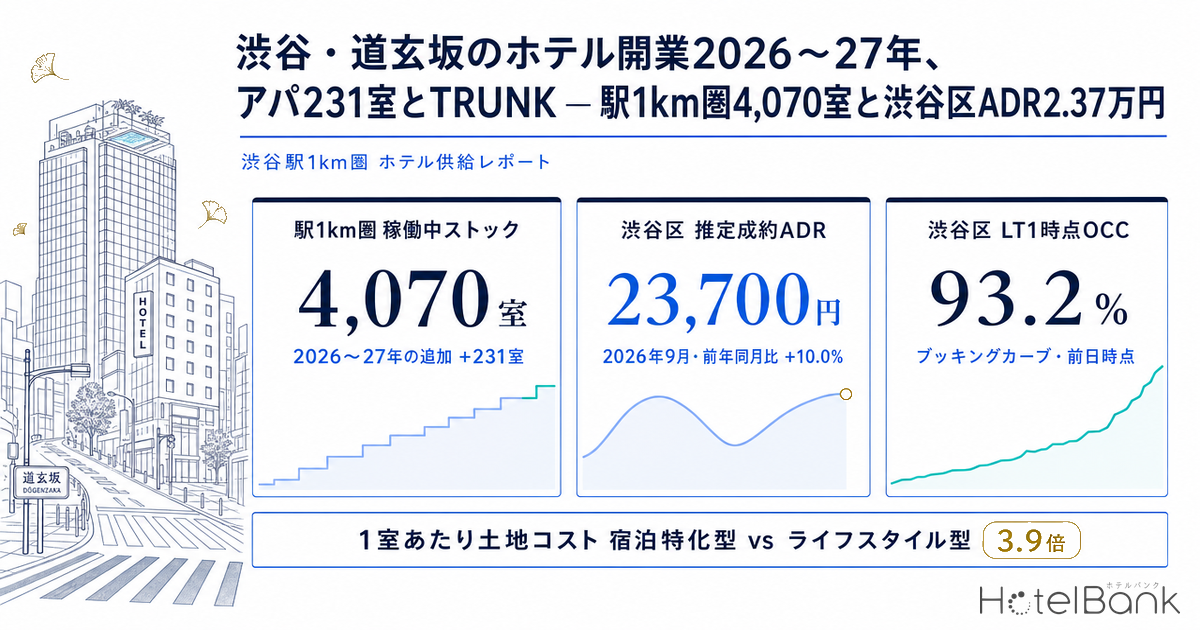
渋谷駅から道玄坂を登る一本の坂に、2026年から2027年にかけて価格帯の両端が同時に加わる。国土交通省「建築物動態統計調査」の建築計画では、道玄坂二丁目10番にアパホーム・アパマンションが発注した231室の宿泊特化型ホテル(アパホテル〈渋谷駅前〉、竣工予定2026年10月31日)が立ち上がり、その坂上側の道玄坂二丁目南地区では三菱地所が進める再開発ビルに「TRUNK(HOTEL) DOGENZAKA(仮称)」が2027年夏の開業を予定している。本稿では、渋谷駅半径1,000m圏の客室ストック(稼働中28軒・4,070室)、渋谷区の推定成約ADR(2026年9月 23,700円・前年同月比+10.0%)、道玄坂の公示地価(2,030万〜2,700万円/㎡)を重ね、都心で宿泊特化型・ライフスタイル型の用地を探すデベロッパーと、渋谷の収益不動産を持つファンドに向けて「同じ坂に入る2つの価格帯」の経済性を読み解く。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
本記事の客室ストックは、指定地点(北緯35.6580度・東経139.7016度)から半径1,000m圏内にある客室数10室以上の宿泊施設(レジャーホテルを除く)を対象とし、「稼働中」は直近3か月(2026年8月〜2026年10月)に主要予約サイトで販売価格が確認できた施設を指す(2026年10月20日時点、メトロエンジンリサーチ集計)。 ブッキングカーブ=チェックイン日に向けた主要予約サイト掲載残室数の推移。LT(リードタイム)=チェックイン日までの日数(LT1=前日)。本稿のカーブとOCCはリードタイム45日以内の観測点のみを用いる。
結論を先に置くと、渋谷駅1km圏の客室ストックはこの10年で3,037室(2017年)から4,755室(2026年・開業予定を含む掲載ベース)へ57%増えたが、その増分の中身は「5万〜10万円帯のライフスタイル型」と「2.5万〜5万円帯のミドル」に集中している。200室超の大型で掲載価格4万円未満の宿泊特化型はゼロであり、100〜200室で10万円超の施設も長期滞在型の1軒のみだった。アパホテル〈渋谷駅前〉の231室とTRUNK(HOTEL) DOGENZAKAの計画は、この空白の両端にそれぞれ入る。土地コストを1室あたりに引き直すと、両者の差は建設費ではなく「1室が背負う敷地面積」から生まれる。以下、供給パイプライン、既存ストック、ポジショニング、ADRと予約進度、地価と立地、1室あたりコストの順に見ていく。
- — +231室:アパホテル〈渋谷駅前〉(竣工予定2026年10月31日・2026年内開業予定)は駅1km圏の稼働中4,070室の+5.7%。2027年夏にTRUNK(HOTEL) DOGENZAKA(計画120〜130室)が続く。
- — 2つの空白:圏内に「200室超×掲載価格4万円未満」はゼロ、「100〜200室×10万円超」は長期滞在型1軒のみ。2案件はこの両端に入る。
- — ¥23,657:渋谷区の推定成約ADR(2026年9月・N=33施設)は前年同月比+10.0%で、東京都全体(13,660円)の1.7倍。
- — 1室あたり土地コスト 約3,950万円 vs 約1億5,200万円:地価2,030万円/㎡で引き直すと3.9倍差。差は建設費ではなく1室が背負う敷地面積から生じる。
- — 総投資利回り7%台:宿泊特化型231室モデル(ADR23,700円・稼働率85%(通年)・GOP率50%の仮定)。感度は5.1〜9.7%、ライフスタイル型は単独取得で2%台・権利床なら8%台。
供給パイプライン — 同じ坂に宿泊特化231室とライフスタイル型120〜130室
まず、渋谷駅1km圏で確認できる2026年以降のホテル計画を整理する。国土交通省「建築物動態統計調査」をもとにした当社の建築計画データでは、渋谷区道玄坂二丁目10番の案件が「ホテル・新築・15階・延床3,596.5㎡・231室・着工2024年11月1日・竣工予定2026年10月31日・発注者アパホーム株式会社/アパマンション株式会社」として登録されている。当社の施設マスターではこの案件をアパホテル〈渋谷駅前〉として捕捉しており、開業時期は2026年内開業予定(当社データ)である。アパグループの公式ニュースリリースでは本稿執筆時点で開業日を確認できなかったため、確定日としては記さない。なお同圏には既存のアパホテル〈渋谷道玄坂上〉があり、2025年4月3日に南棟74室を開業して既存棟173室と合わせ2棟247室となった(トラベルWatch 2025年4月4日)。既存棟の稼働が好調だったことを受けて隣地に増築し、さらに駅前側で2棟目を立ち上げる流れは、都心一等地を宿泊特化型で面として押さえていくアパの成長戦略をよく示している。
坂を登った先の道玄坂二丁目南地区では、三菱地所が事業協力者として参画する第一種市街地再開発事業(施行者:道玄坂二丁目南地区市街地再開発組合、区域約0.8ha、延べ面積約87,095㎡、事業費約767億円)が2024年1月16日に着工し、竣工は2027年2月末を予定する。オフィス棟は地上30階、ホテル棟は地上11階・地下2階で、ホテル棟には「TRUNK(HOTEL) DOGENZAKA(仮称)」が出店し2027年夏の開業予定と報じられている(fashion-press 2024年1月19日、東京都都市整備局)。客室数は、運営するテイクアンドギヴ・ニーズが2022年5月に計画を公表した時点で120〜130室、客室面積28〜120㎡、想定客室単価5万〜30万円とされ(fashionsnap 2022年5月18日)、当社の建築計画データでも「道玄坂2-38・130室・ホテル棟11階」として登録されている。本稿ではこれを計画値(報道ベース)として扱う。なお同ブランドが東京以外で初めて手がける札幌の案件については、TRUNK(HOTEL) SAPPORO 107室の採算で料飲・スパ型の収益構造を試算している。
この2件以外にも圏内には計画が続く。相鉄アーバンクリエイツはJR渋谷駅徒歩6分の約660㎡の用地を2026年3月30日付で取得し、コロンビア・ワークスの新ブランド「NOCTIS」として11階建て31室のライフスタイルホテルを2027年12月の完成目標で開発する(神奈川新聞 2026年4月10日)。東急百貨店本店跡地(道玄坂二丁目24番)の「Shibuya Upper West Project」は2025年3月11日に起工し、2029年度竣工予定で「The House Collective」ブランドのホテルと賃貸レジデンス、Bunkamuraザ・ミュージアムが入る(東急 2025年3月12日。客室数は未公表)。つまり道玄坂周辺のパイプラインは、2026年の宿泊特化型231室を皮切りに、2027年のブティック型2件、2029年度の小規模ラグジュアリーへと、年を追って価格帯が上がっていく構成になっている。ハンズ渋谷店跡地でヒューリックが進めるホテル再開発の事業性は、渋谷ハンズ跡地ホテル再開発の投資ケース分析で検証している。
| 案件 | 所在 | 規模 | 時期 | 価格帯の位置づけ |
|---|---|---|---|---|
| アパホテル〈渋谷駅前〉 | 道玄坂二丁目10番 | 231室・15階・延床3,596.5㎡ | 竣工予定2026年10月31日・2026年内開業予定(当社データ) | 宿泊特化型(効率価格帯) |
| TRUNK(HOTEL) DOGENZAKA(仮称) | 道玄坂二丁目南地区再開発・ホテル棟11階 | 120〜130室(2022年5月公表の計画値) | 竣工2027年2月末・開業2027年夏予定 | ブティック・ラグジュアリー(想定単価5万〜30万円) |
| NOCTIS(相鉄アーバンクリエイツ×コロンビア・ワークス) | JR渋谷駅徒歩6分・敷地約660㎡ | 31室・11階 | 2027年12月完成目標 | 小規模ライフスタイル型 |
| Shibuya Upper West Project(The House Collective) | 道玄坂二丁目24番(東急百貨店本店跡地) | 客室数未公表 | 2029年度竣工予定 | 小規模ラグジュアリー+賃貸レジデンス |
本グラフはOTA掲載確認ベースの集計です。OTA事前掲載は全体の約19%にとどまり、半数以上が開業後の掲載のため、直近以降の月・年は今後の掲載で軒数が増加する可能性があります。確認申請ベースの建築計画パイプライン(国土交通省「建築物動態統計調査」)と併せて参照することを推奨します。
年次推移を見ると、2017年の20軒3,037室から2019年の27軒3,579室へ伸びたあと、2020〜2021年は3,633室で横ばいだった。2023年にホテルインディゴ東京渋谷(272室、PPIHの「道玄坂通」内)が加わって3,989室、2024年にはlyf渋谷東京(200室)、ハイアット ハウス 東京 渋谷(126室)、HOTEL GRAPHY渋谷(114室)が重なって4,440室へと1年で451室増えた。2026年はアパホテル〈渋谷駅前〉の231室にVADE HOTEL SHIBUYA(74室)などを加えた4,755室で、2023年比では+19%になる。2024年の増分がライフスタイル型と長期滞在型の組み合わせだったのに対し、2026年の増分の7割を宿泊特化型が占める点が、今回の供給の性格をよく表している。
駅1km圏の既存ストック — 大型6軒で43%、2000年代と2020年代が厚い
次に、新規供給が入っていく既存ストックの構造を確認する。半径1,000m圏で客室数10室以上の宿泊施設は掲載ベースで40軒5,233室あり、このうち直近3か月(2026年8〜10月)に主要予約サイトで販売価格が確認できた稼働中の施設は28軒4,070室だった。区分別ではビジネスホテルが14軒1,805室と稼働中客室の44%を占め、デラックスホテル4軒1,092室(27%)、シティホテル4軒733室(18%)が続く。規模別では201室以上の6軒だけで1,753室(43%)に達し、渋谷エクセルホテル東急(408室)、セルリアンタワー東急ホテル(403室)、ホテルインディゴ東京渋谷(272室)、sequence MIYASHITA PARK(240室)、渋谷東急REIホテル(225室)、渋谷東武ホテル(205室)がその6軒である。
| 区分 | 掲載 | 稼働中 | 稼働中客室の構成比 |
|---|---|---|---|
| ビジネスホテル | 18軒 / 2,428室 | 14軒 / 1,805室 | 44.3% |
| デラックスホテル | 4軒 / 1,092室 | 4軒 / 1,092室 | 26.8% |
| シティホテル | 6軒 / 817室 | 4軒 / 733室 | 18.0% |
| カプセルホテル | 7軒 / 596室 | 3軒 / 252室 | 6.2% |
| ホステル | 4軒 / 289室 | 2軒 / 177室 | 4.3% |
| ドミトリー | 1軒 / 11室 | 1軒 / 11室 | 0.3% |
| 規模階級 | 稼働中軒数 | 稼働中客室 | 構成比 |
|---|---|---|---|
| 50室以下 | 3軒 | 36室 | 0.9% |
| 51〜100室 | 6軒 | 366室 | 9.0% |
| 101〜200室 | 13軒 | 1,915室 | 47.1% |
| 201室以上 | 6軒 | 1,753室 | 43.1% |
開業年代で見ると、稼働中の客室は2000年代開業の5軒1,261室(セルリアンタワー東急ホテル、渋谷エクセルホテル東急、JR東日本ホテルメッツ渋谷など)と2020年代開業の9軒1,205室がほぼ同じ厚みを持ち、2010年代の9軒1,009室がそれに続く。1970〜90年代開業は5軒595室にとどまるため、圏内のストックは比較的若い。開業から20年を超える2000年代組が改装期を迎える一方、2020年代組はライフスタイル型と長期滞在型が中心で、商品としての鮮度が高い。宿泊特化型の新築が2026年に加わることは、この若いストックの中で「新築・大型・効率価格帯」という組み合わせが久しぶりに供給されることを意味する。
ポジショニング — 200室超×4万円未満と、100〜200室×10万円超が空いている
では、圏内の施設は客室規模と価格の平面上でどこに集まっているのか。稼働中28軒のうち、2025年10月〜2026年9月の12か月で掲載価格(全プラン平均・2名1室・税込)が10か月以上観測できた25軒をプロットした。掲載価格帯で分けると、10万円以上が3軒544室(セルリアンタワー東急ホテル、ハイアット ハウス 東京 渋谷、TRUNK HOTEL)、5万〜10万円が10軒1,842室、2.5万〜5万円が11軒1,531室、2.5万円未満が1軒72室という分布になる。
図から読める空白は2つある。1つ目は、横軸200室超・縦軸4万円未満の領域(WS①)で、圏内の200室以上の7軒はいずれも掲載価格4万円以上であり、大型かつ効率価格帯の宿泊特化型は存在しない。既存のアパホテル〈渋谷道玄坂上〉(173室、掲載価格平均31,200円)はこの価格帯にあるが規模は200室未満で、アパホテル〈渋谷駅前〉の231室はこの空白にちょうど入る。2つ目は、100〜200室で掲載価格10万円超の領域(WS②)で、該当するのは長期滞在型のハイアット ハウス 東京 渋谷(126室、2024年2月26日開業)1軒だけである(200室超ではセルリアンタワー東急ホテル403室が10万円超にある)。TRUNK(HOTEL) DOGENZAKAの120〜130室・想定単価5万〜30万円は、この領域に初めてフルサービスのブティック型を持ち込む計画になる。既存のTRUNK HOTEL(15室)が小規模で掲載価格15万円超を実現してきた実績を、同じブランドが8倍以上の規模で再現できるかが、WS②の需要の深さを測る試金石になるだろう。
密集5万〜10万円 × 100〜250室
ホテルインディゴ東京渋谷、sequence MIYASHITA PARK、lyf渋谷東京、all day place shibuyaなど、100〜250室は6軒1,053室(272室のホテルインディゴ東京渋谷を含めると7軒1,325室、5万〜10万円帯全体では10軒1,842室)。2018年以降の新規供給が集中した帯で、差別化はデザインと館内機能の勝負になる。
WS①200室超 × 4万円未満
該当なし。アパホテル〈渋谷駅前〉231室がこの帯に入る。渋谷区ビジネスホテルの推定成約ADRは直近12か月平均23,700円で、効率価格帯の需要は区全体の稼働の土台になっている。
WS②100〜200室 × 10万円超
長期滞在型1軒のみ。TRUNK(HOTEL) DOGENZAKA(120〜130室)がフルサービス型として初めて入る。再開発の権利床で成立する領域であり、単独取得で狙うには1室あたりの土地コストが大きい(後述)。
| 施設名 | 区分 | 客室数 | 開業年 | 駅距離 | 掲載価格(12か月平均) |
|---|---|---|---|---|---|
| 渋谷エクセルホテル東急 | シティホテル | 408 | 2000 | 186m | ¥68,503 |
| セルリアンタワー東急ホテル | デラックスホテル | 403 | 2001 | 261m | ¥131,757 |
| ホテルインディゴ東京渋谷 | デラックスホテル | 272 | 2023 | 451m | ¥96,870 |
| sequence MIYASHITA PARK | デラックスホテル | 240 | 2020 | 590m | ¥66,720 |
| 渋谷東急REIホテル | ビジネスホテル | 225 | 1979 | 246m | ¥40,226 |
| 渋谷東武ホテル | シティホテル | 205 | 2016 | 629m | ¥43,165 |
| lyf渋谷東京(ライフ渋谷東京) | ビジネスホテル | 200 | 2024 | 587m | ¥61,904 |
| JR東日本ホテルメッツ 渋谷 | ビジネスホテル | 195 | 2001 | 326m | ¥40,190 |
| SHIBUYA STREAM HOTEL | デラックスホテル | 177 | 2018 | 127m | ¥96,107 |
| アパホテル〈渋谷道玄坂上〉 | ビジネスホテル | 173 | 2012 | 631m | ¥31,176 |
| all day place shibuya | ビジネスホテル | 160 | 2022 | 407m | ¥73,020 |
| 東急ステイ渋谷 新南口 | ビジネスホテル | 150 | 2003 | 476m | ¥52,678 |
| ドーミーインPREMIUM渋谷神宮前 | ビジネスホテル | 136 | 2012 | 853m | ¥43,992 |
| サクラ・フルール青山 | ビジネスホテル | 133 | 1986 | 415m | ¥26,753 |
| ハイアットハウス東京渋谷 | 長期滞在型(当社区分:ホステル) | 126 | 2024 | 168m | ¥117,881 |
| 東急ステイ渋谷 | ビジネスホテル | 126 | 1999 | 777m | ¥69,529 |
| ザ・ミレニアルズ渋谷 | カプセルホテル | 120 | 2018 | 509m | ¥29,965 |
| HOTEL GRAPHY渋谷 | ビジネスホテル | 114 | 2024 | 710m | ¥38,057 |
| 渋谷グランベルホテル | シティホテル | 105 | 2006 | 208m | ¥48,335 |
| BookTeaBed 渋谷 | カプセルホテル | 72 | 2023 | 621m | ¥15,169 |
| ザ・ワンファイブ東京渋谷 | ビジネスホテル | 72 | 2018 | 700m | ¥27,586 |
| COMMUN 渋谷 | カプセルホテル | 60 | 2015 | 377m | — |
| EN HOTEL Shibuya Elastic | ビジネスホテル | 58 | 1994 | 631m | ¥67,773 |
| 渋谷クレストンホテル | ビジネスホテル | 53 | 1990 | 856m | ¥42,758 |
| ターンテーブルホステル | ホステル | 51 | 2018 | 827m | ¥70,334 |
| TRUNK HOTEL | シティホテル | 15 | 2017 | 724m | ¥152,282 |
| 渋谷文化進化STAY | ドミトリー | 11 | 2024 | 132m | — |
| illi Hotels Lume Shibuya | ビジネスホテル | 10 | 2026 | 495m | — |
渋谷区の推定成約ADR — 9月23,700円、前年同月比+10.0%
価格面では、渋谷区の推定成約ADR(検証済み区分の中央値)は2026年9月に23,700円となり、前年同月の21,500円から+10.0%伸びた(N=33施設)。2026年7月は22,000円(+9.2%)、8月は20,600円(+8.0%)で、夏場を通じて前年を1割近く上回る水準が続いている。1〜9月の平均でも24,400円と前年同期の21,900円から+11.4%で、2025年通年の23,600円をすでに上回る。東京都全体の推定成約ADRは2026年9月で13,700円(N=1,139施設)であるため、渋谷区はその1.7倍の水準にある。区分別では、ビジネスホテルの推定成約ADRが2026年9月に22,800円(前年同月比+5.9%、N=27施設)で、直近12か月平均は23,700円だった。
季節性を重ねて見ると、渋谷区は3〜5月と10〜12月に山があり、1月と6〜8月が谷になる二山型である。2026年は3月28,500円、4月30,400円と春の山が前年(24,700円、26,700円)より一段高く、夏の谷も前年より高い位置で推移した。10〜12月は調査時点の掲載水準に基づく推定で、10月33,900円、11月34,800円、12月29,600円と前年秋の27,844〜30,000円を上回る水準が掲載されているが、これはチェックイン日に近づくにつれて変動する途中経過であり、確定月とは区別して読む必要がある。アパホテル〈渋谷駅前〉が2026年内に開業するとすれば、年間で最も単価が高い秋の山に重なるタイミングであり、立ち上がりの時期としては追い風になる。
ブッキングカーブ — 渋谷区は45日前64.7%から前日93.2%へ、宿泊特化型は直前の伸びが大きい
需要の埋まり方も確認しておきたい。2026年10月のチェックイン日について、リードタイム45日前から前日までの稼働率(主要予約サイト掲載在庫ベース・推定)を月平均で並べた。渋谷区全体(対象21施設/3,938室)は45日前の64.7%から30日前70.6%、14日前78.8%、7日前83.0%と進み、前日には93.2%に達する。渋谷区のビジネスホテル(対象13施設/2,582室)は45日前56.4%とやや低い位置から出発するが、14日前75.0%、7日前79.9%、前日92.3%と直前2週間で17ポイント積み上げる。シティホテル・デラックスホテルは渋谷区単独では対象施設数が足りないため東京都全体で見ると、シティホテル(対象52施設/15,988室)は45日前76.1%、デラックスホテル(対象22施設/3,928室)は72.6%から始まり、いずれも前日94.4%で収束する。
この形の違いは、2つの価格帯の運用の違いをそのまま映している。上位区分は45日前の時点で7割台に達しており、早期に単価の高い予約を確保して直前は残室を絞る運用になる。宿泊特化型は45日前の時点では5割台だが、14日前から前日にかけての傾きが最も急で、直前需要を広く受け止めて前日には上位区分と同じ9割台に到達する。同じ坂に入る2つの新規供給は、同じ日の需要を奪い合うというより、予約の時間軸の異なる層を分け合う関係にあると読める。なお、45日より前の観測点は掲載枠が積まれる前の状態を含むため本稿では用いていない。
立地と地価 — 道玄坂二丁目は商業地域・容積率800%、公示地価は+5.5〜+8.0%
用地の条件に移る。国土交通省 不動産情報ライブラリの用途地域データでは、アパホテル〈渋谷駅前〉の建築地(道玄坂二丁目10番)は商業地域・容積率800%・建蔽率80%にあたり、渋谷駅直近の街区は容積率1000%になる。公示地価(2026年1月1日時点)は、道玄坂二丁目36番10(渋谷5-14)が2,700万円/㎡(前年比+5.5%)、道玄坂二丁目213番(渋谷5-12)が2,030万円/㎡(+8.0%)、宇田川町77番14(渋谷5-22)が3,530万円/㎡(+5.4%)で、坂を下った道玄坂一丁目16番18(渋谷5-1)は775万円/㎡(+13.5%)と水準が3分の1になる代わりに上昇率が高い。桜丘町15番6(渋谷5-13)の+29.0%、円山町31番1(渋谷5-18)の+16.7%のように、駅前再開発の周縁部ほど伸び率が大きい構図が続いている。2026年7月1日時点の都道府県地価調査でも道玄坂二丁目213番は2,100万円/㎡(+8.2%)で、年央にかけて上昇が途切れていない。
| 用途地域 | 商業地域 |
| 容積率/建蔽率 | 800%/80% |
| 駅直近街区の容積率 | 1000% |
| 周辺就業者数(半径1km) | 243,735人(事業所12,796) |
| 地点番号 | 所在地 | 公示地価(2026年) | 前年比 |
|---|---|---|---|
| 渋谷5-22 | 宇田川町77番14外 | 3,530万円 | +5.4% |
| 渋谷5-14 | 道玄坂2丁目36番10 | 2,700万円 | +5.5% |
| 渋谷5-12 | 道玄坂2丁目213番 | 2,030万円 | +8.0% |
| 渋谷5-28 | 宇田川町86番7 | 1,980万円 | +7.6% |
| 渋谷5-5 | 渋谷1丁目16番1外 | 1,560万円 | +5.4% |
| 渋谷5-31 | 渋谷3丁目8番1 | 1,250万円 | (新規地点) |
| 渋谷5-2 | 神南1丁目39番3 | 784万円 | +11.0% |
| 渋谷5-1 | 道玄坂1丁目16番18 | 775万円 | +13.5% |
| 渋谷5-13 | 桜丘町15番6外 | 445万円 | +29.0% |
| 渋谷5-18 | 円山町31番1外 | 231万円 | +16.7% |
駅の集客力も用地評価の前提になる。国土数値情報の駅別乗降客数では、渋谷駅の2023年度の1日あたり乗降客数は東横線が1,036,352人、山手線が628,118人、井の頭線が285,759人、銀座線が179,645人で、2020年度の底(東横線732,759人、山手線444,300人)から3年で東横線は+41%、山手線は+41%回復した。2019年度の水準(東横線1,381,618人、山手線741,712人)に対しては東横線が75%、山手線が85%の戻りであり、2024年度以降の数値が出れば、さらに積み上がる余地がある。半径1km圏の就業者数は243,735人、事業所数12,796で、オフィス系就業者の比率は39.2%と、ビジネス需要の土台も厚い。
1室あたりの土地コスト — 宿泊特化型は約4,000万円、ライフスタイル型は約1.5億円
ここからが本稿の核心で、同じ道玄坂で2つの価格帯の経済性がどう分かれるかを、1室あたりに引き直して試算する。宿泊特化型の前提には建築計画の実数を使う。延床3,596.5㎡÷231室=15.6㎡/室で、容積率800%を使い切る前提なら必要敷地は約450㎡、1室あたりの敷地は1.95㎡になる。ライフスタイル型は客室面積28〜120㎡にルーフトッププールやレストランを備える計画から、1室あたり延床60㎡を基準ケースとし(90㎡を上限ケース)、同じ容積率800%なら1室あたり敷地は7.5㎡(上限ケース11.3㎡)になる。地価を道玄坂二丁目の公示地点2,030万円/㎡で置くと、1室が背負う土地コストは宿泊特化型で約3,950万円、ライフスタイル型で約1億5,200万円(上限ケース約2億2,800万円)と、3.9倍の開きになる(地価水準が一段高い銀座で同じ手法を用いた試算は、銀座のホテル計画16敷地・地価5,250万円時代の必要ADRを参照)。
| 項目 | 宿泊特化型 延床15.6㎡/室(建築計画の実数) | ライフスタイル型 延床60㎡/室(基準ケース) | ライフスタイル型 延床90㎡/室(上限ケース) |
|---|---|---|---|
| 1室あたり敷地(容積率800%) | 1.95㎡ | 7.5㎡ | 11.3㎡ |
| 土地コスト/室(地価775万円/㎡・道玄坂一丁目) | 約1,510万円 | 約5,810万円 | 約8,720万円 |
| 土地コスト/室(地価2,030万円/㎡・道玄坂二丁目213番) | 約3,950万円 | 約1億5,200万円 | 約2億2,800万円 |
| 土地コスト/室(地価2,700万円/㎡・道玄坂二丁目36番10) | 約5,260万円 | 約2億300万円 | 約3億400万円 |
| 建設コスト/室(2025年着工統計 S造240.5万円/坪・ラグジュアリーは本稿の仮定310〜350万円/坪(HOTELISM目安250〜350万円/坪の上位)) | 約1,130万円 | 約5,600万〜6,400万円 | 約8,400万〜9,500万円 |
| 土地+建設/室(地価2,030万円/㎡) | 約5,100万円 | 約2億1,000万円 | 約3億1,500万円 |
| 参考:J-REIT保有物件の1室あたり取得価格(圏内) | ザ・ワンファイブ東京渋谷 72室・取得価格¥3,700百万円 → 約5,140万円/室(いちごホテルリート投資法人、2020年2月24日取得) | ||
この表が示すのは、建設費の差(1室あたり約1,100万円と約6,000万円)よりも土地の差(約4,000万円と約1.5億円)の方が大きい、という道玄坂の構造である。宿泊特化型は土地と建設を合わせて1室約5,100万円で、これは圏内でいちごホテルリート投資法人が2020年に取得したザ・ワンファイブ東京渋谷(72室)の1室あたり取得価格約5,140万円とほぼ同じ水準にある。新築原価がREIT取得単価と並ぶことは、宿泊特化型であれば道玄坂二丁目の地価でも出口が描けることを意味し、アパが駅前側で2棟目を立ち上げる判断の合理性を裏付ける。一方でライフスタイル型は、単独取得で1室2億円を超える原価を想定単価5万〜30万円の客室で回収する必要があり、再開発の権利変換で土地を取得する枠組みの中でこそ成立しやすい。道玄坂で2027年夏に加わるTRUNK(HOTEL) DOGENZAKAが再開発ビル内の計画であることは、この経済性の帰結と読むことができる。
収益面を簡単に置くと、宿泊特化型231室モデルは、渋谷区ビジネスホテルの推定成約ADR直近12か月平均23,700円に稼働率85%(本稿の仮定・通年)を仮定すると年間客室売上は約17億円、GOP率50%(本稿の仮定)でGOPは約8.5億円になり、土地+建設約118億円(1室5,100万円×231室)に対する総投資利回りは7%台になる。地価を2,700万円/㎡に置き換えると投資額は約148億円、利回りは5%台後半に下がる。ライフスタイル型125室モデルは、想定単価の中位を60,000円、稼働率80%(本稿の仮定・通年)、GOP率30%(フルサービスの目安10〜30%の上限)で置くと年間客室売上約21.9億円、GOP約6.6億円に対し、単独取得なら投資額約263億円(1室2.1億円×125室)で利回りは2%台にとどまるが、権利床として土地コストを圧縮できれば建設費約6,000万円×125室=約75億円に対する利回りは8%台に跳ね上がる。ライフスタイル型の投資機会は、用地を買う入口ではなく再開発に参画する入口にある、というのが道玄坂の示唆である。
点推定の7%台がどこまで動くかを、前提をずらして確かめておく。宿泊特化型231室モデルについて、悲観・中位・楽観の3シナリオと、推定成約ADR(±20%)×稼働率(75〜95%)の2軸で総投資利回りを引き直した(投資額は地価2,030万円/㎡で置いた約118億円で固定)。
| シナリオ | 推定成約ADR | 稼働率(通年・仮定) | GOP率(仮定) | 年間客室売上 | GOP | 総投資利回り | 前提 |
|---|---|---|---|---|---|---|---|
| 悲観 | ¥21,330 | 80% | 45% | 約14.4億円 | 約6.5億円 | 5.5% | ADR−10%・稼働率80%(通年)・GOP率45% |
| 中位 | ¥23,700 | 85% | 50% | 約17.0億円 | 約8.5億円 | 7.2% | 本文の基準ケース |
| 楽観 | ¥26,070 | 90% | 52% | 約19.8億円 | 約10.3億円 | 8.7% | ADR+10%・稼働率90%(通年)・GOP率52% |
| 推定成約ADR \ 稼働率 | 75% | 80% | 85% | 90% | 95% |
|---|---|---|---|---|---|
| ¥18,960(−20%) | 5.1% | 5.4% | 5.8% | 6.1% | 6.4% |
| ¥21,330(−10%) | 5.7% | 6.1% | 6.5% | 6.9% | 7.3% |
| ¥23,700(基準) | 6.4% | 6.8% | 7.2% | 7.6% | 8.1% |
| ¥26,070(+10%) | 7.0% | 7.5% | 7.9% | 8.4% | 8.9% |
| ¥28,440(+20%) | 7.6% | 8.1% | 8.7% | 9.2% | 9.7% |
2軸の表(稼働率は通年の仮定)では、総投資利回りは5.1%(ADR−20%・稼働率75%)から9.7%(ADR+20%・稼働率95%)まで動く。基準ADRのまま稼働率が75%に下がっても6.4%、稼働率85%(通年)のままADRが1割下がっても6.5%で、6%を割るのはADRが2割下がり稼働率が85%以下にとどまる場合と、ADRが1割下がり稼働率が75%まで落ちる場合に限られる。地価を2,700万円/㎡に置いた投資額約148億円では同じ表が一律に約2割低くなり、道玄坂二丁目の中での地価水準の差は、ADRが2割動くのと同じ程度に利回りを動かす。
投資判断の示唆 — 両端を分けるのは価格帯ではなく土地の背負い方
最後に、想定読者ごとに整理する。都心で宿泊特化型の用地を探すデベロッパーにとって、渋谷駅1km圏は200室超×効率価格帯の空白が残り、1室あたりの土地コストが4,000万円前後に収まる限り新築原価がREIT取得単価と並ぶ。渋谷区の推定成約ADRが前年同月比+10.0%で伸び、ビジネスホテルの直前2週間の予約の伸びが17ポイントと厚い現状は、この価格帯の需要が広く深いことを示している。ライフスタイル型の用地を探す場合は、単独取得で1室1.5億円超の土地を背負う構造を前提に、再開発への参画や既存ビルのコンバージョンといった土地コストを圧縮できる入口を優先する判断になる。渋谷の収益不動産を持つファンドにとっては、2026年の+231室が稼働中客室の5.7%にあたり、2027年の計画分(120〜130室+31室)を合わせても+9〜10%の範囲に収まることから、供給の増加は吸収可能な規模であり、むしろ公示地価が年+5〜8%で上昇し続ける中で保有物件の含み益が積み上がる局面と位置づけられる。
| 要因 | 現状 | 読み方 |
|---|---|---|
| 供給 | 2026年+231室(稼働中の+5.7%)、2027年に120〜130室+31室の計画 | 2024年の+451室を吸収した実績があり、段階的な追加は需要の伸び(推定成約ADR+10.0%)の範囲内 |
| 地価 | 道玄坂二丁目の公示地価2,030万〜2,700万円/㎡、前年比+5.5〜+8.0% | 宿泊特化型の1室あたり土地コストは約4,000万円で、REIT取得単価と同水準。保有側には含み益の積み上がり |
| 建設費 | 2025年 S造240.5万円/坪(国交省 建築着工統計) | 1室あたりでは土地差の方が大きい。建設費の上昇は新規供給の抑制要因となり既存の競争環境を緩やかにするアップサイド |
| 需要の時間軸 | 宿泊特化型は直前2週間で+17pt、上位区分は45日前で7割台 | 価格帯の両端は予約の時間軸が異なり、同じ日の需要を奪い合う関係にはなりにくい |
まとめ
渋谷駅1km圏の客室ストックは稼働中28軒4,070室、掲載ベースで40軒5,233室であり、この10年で57%増えた増分はライフスタイル型とミドル帯に集中してきた。2026年内に開業予定のアパホテル〈渋谷駅前〉231室は「200室超×4万円未満」の空白に、2027年夏開業予定のTRUNK(HOTEL) DOGENZAKA(計画120〜130室)は「100〜200室×10万円超」の空白に、それぞれ入る。渋谷区の推定成約ADRは2026年9月で23,700円(前年同月比+10.0%)、10月チェックインの稼働率は45日前64.7%から前日93.2%へ進み、需要は供給の追加を吸収する厚みを保っている。同じ坂に並ぶ2つの価格帯を分けるのは建設費ではなく、1室が背負う敷地面積である。宿泊特化型は1室約1.95㎡・土地コスト約4,000万円で新築原価がREIT取得単価と並び、ライフスタイル型は1室7.5㎡・約1.5億円の土地を再開発の枠組みで引き受けることで成立する。道玄坂の2026〜2027年は、この2つの入口の違いを同じ場所で観察できる、都心ホテル用地の判断材料として貴重な局面になるだろう。
⚠ 将来日程のADRに関する注意:本記事の2026年10〜12月の推定成約ADRは調査時点で主要予約サイトに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。
出典: 日本ハイアット 株式会社「報道資料 2026年4月」(ハイアット ハウス 東京 渋谷:2024年2月26日開業・126室)
あわせて読みたい
- 渋谷ハンズ跡地ホテル再開発の投資ケース分析 — ヒューリック「ザ・ゲートホテル」展開の事業性
- TRUNK(HOTEL) SAPPORO 107室の採算 — 大通で推定ADR3万円超は2施設、料飲・スパ型の試算
- アパホテル山形駅前237室、2028年3月開業 — 駅1km圏2,398室に+9.9%、平日は観測の9割が残室0
- 銀座のホテル計画16敷地・延べ10.7万㎡|地価5,250万円時代の必要ADRを試算
- ホテル1室あたりの延床は13〜196㎡ — 同じ5,000㎡が25室にも305室にもなる
- ホテルの容積率緩和で100室が151〜168室に — 国交省+300%・東京・大阪・仙台の条件比較
- 2027年開業予定ホテル34件・5,028室の一覧 — 都道府県別と200室超の全案件
- ホテル建設の工期、単独棟は中央値24か月・複合ビルは49か月 — 2029年開業の逆算表
- 小田急サザンタワー375室が2028年春まで休止 — 新宿南口1km圏の客室4.1%が抜ける全館改装の投資論点
参考資料・出典一覧
■ データソース
客室ストック・掲載価格・推定成約ADR・ブッキングカーブはメトロエンジンリサーチ(主要予約サイトの公開価格・在庫の継続追跡)。建築計画は国土交通省「建築物動態統計調査」、地価・用途地域・駅別乗降客数は国土交通省 不動産情報ライブラリ/国土数値情報、就業者数は経済センサス-活動調査(2021年)、個別案件の規模・時期は各社発表と報道による。
■ 試算前提
1室あたり敷地=1室あたり延床÷容積率800%(宿泊特化型は建築計画の実数15.6㎡/室、ライフスタイル型は60㎡/室を基準・90㎡/室を上限)。土地コスト=1室あたり敷地×公示地価(775万/2,030万/2,700万円/㎡の3水準)。建設費はS造240.5万円/坪(2025年建築着工統計)、ラグジュアリーは310〜350万円/坪(本稿の仮定)。収益は推定成約ADR×稼働率×客室数×365日、稼働率85%(ライフスタイル型80%)・GOP率50%(同30%)はいずれも本稿の仮定(通年)。
■ 限界・留意点
推定成約ADRとブッキングカーブの稼働率は主要予約サイトの販売在庫に基づく推定で、各施設の実績値とは異なる。2026年10〜12月のADRは調査時点の掲載水準に基づく途中経過。TRUNK(HOTEL) DOGENZAKAの室数・単価は2022年5月公表の計画値で、変更の可能性がある。土地・建設コストと利回りは簡易試算であり、税金・設計費・開業費・金融費用・権利変換の条件は含まない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 渋谷駅半径1,000m圏の客室ストック(掲載40軒5,233室/稼働中28軒4,070室、2026年10月20日時点)、渋谷区の推定成約ADR(N=26〜35施設/月)、ブッキングカーブ(渋谷区 対象21施設/3,938室ほか)、施設別掲載価格(N=25施設)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年1月1日)・都道府県地価調査(2026年7月1日)・用途地域・駅別乗降客数(国土数値情報 S12)
- 国土交通省「建築着工統計」(2025年 構造別坪単価)/国土交通省「建築物動態統計調査」(建築計画:道玄坂二丁目10番・道玄坂二丁目38番ほか)
- 東京都都市整備局「道玄坂二丁目南地区第一種市街地再開発事業」(区域約0.8ha・延べ面積約87,095㎡・事業費約767億円)
- 総務省・経済産業省「経済センサス-活動調査」(2021年、半径1km圏の事業所数・従業者数)
■ REIT・業界レポート
- いちごホテルリート投資法人 ポートフォリオ(ザ・ワンファイブ東京渋谷:取得価格3,700百万円・72室・2020年2月24日取得)
- HOTELISM「ホテル建設費の目安」
- 日本ハイアット 株式会社「報道資料 2026年4月」
■ ニュース・プレスリリース
- 「トランクホテル ドウゲンザカ」渋谷道玄坂に – 道玄坂二丁目南地区の再開発、商業施設含むビル2棟誕生(fashion-press、2024年1月19日)
- TRUNK(HOTEL) DOGENZAKA(仮称)の計画発表 — 120〜130室・想定単価5万〜30万円(fashionsnap、2022年5月18日)
- アパホテル〈渋谷道玄坂上〉南棟74室開業、2棟で247室に(トラベルWatch、2025年4月4日)
- 渋谷駅近くにホテル 相鉄アーバンクリエイツ、27年12月の完成目指す(神奈川新聞、2026年4月10日)
- Shibuya Upper West Project 起工(東急、2025年3月12日)
- PPIH「渋谷区道玄坂二丁目開発計画」施設名称「道玄坂通」に決定、ホテルインディゴ東京渋谷が開業(PPIH)