
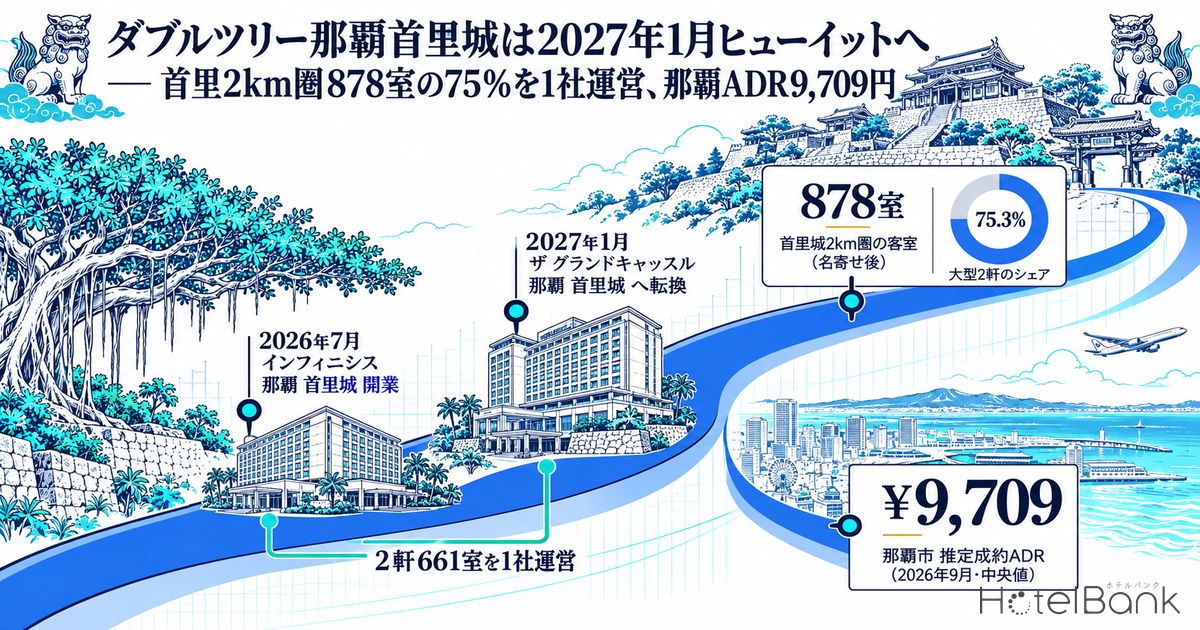
那覇市首里山川町の「ダブルツリーbyヒルトン那覇首里城」(333室)は、Oneリート投資法人が2026年3月に取得した時点の開示で「現行オペレーター契約は2026年12月に終了」と示され、コアグローバルマネジメント株式会社は2027年1月1日から「ザ グランドキャッスル 那覇 首里城 by ヒューイットリゾート」として運営を始めると発表した。同社は2026年7月31日に、旧ノボテル沖縄那覇(那覇市松川40、328室)を「インフィニシス 那覇 首里城 by ヒューイットリゾート」としてリブランド開業したばかりで、首里城から2km圏の大型ホテル2軒661室が1社の運営に集約される。本稿では、2軒の転換タイムラインを一次資料で確認したうえで、首里圏の客室ストックを名寄せして棚卸しし、那覇市の推定成約ADRとREIT開示の利回り・スケジュールから、外資フラッグから国内リゾートブランドへの転換が何を変えるのかを読み解く。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
本記事の客室ストックは、首里城から半径2,000m圏内にある客室数10室以上の宿泊施設(レジャーホテルを除く)を対象とし、「稼働中」は直近3か月(2026年8月〜2026年10月)に主要予約サイトで販売価格が確認できた施設を指す(2026年10月20日時点、メトロエンジンリサーチ集計)。名称が異なる同一施設は名寄せして集計した。
- — 661室:首里城2km圏の大型2軒(333室+328室)が2027年1月以降コアグローバルマネジメント1社の運営となり、名寄せ後878室の75.3%を占める。
- — ¥9,709:那覇市の推定成約ADR(中央値、2026年9月、N=144)は前年同月比+8.6%。ダブルツリー那覇首里城は同月18,879円で市中央値の1.94倍。
- — 104.6億円・鑑定NOI利回り8.3%:Oneリートの取得条件。12億円の改修後も総投資額ベースで7.4%(償却後5.5%)を開示し、2027年5月リブランド開業・2029年1月巡航稼働を予定。
- — 客室増ゼロ:2km圏の客室は2019年以降837室で横ばい(開業年判明分)。用途地域の制約もあり、2件の転換は供給増ではなく運営の集約として読む。
- — NOI感応度:総投資額116.6億円に対しNOI利回りが±1pt振れると年間NOIは約7.5億〜9.8億円。開示値から逆算した還元利回り7.5%なら価値は総投資額の85〜112%。
結論先出し — 首里の大型2軒は「外資フラッグの退出」ではなく「国内運営会社への集約」として読む
まず結論を述べると、首里城圏で起きているのは供給の増減ではなく、同じ建物・同じ客室数のまま運営主体とブランドが切り替わる「運営の集約」である。首里城から半径2km圏の宿泊施設を名寄せすると9施設878室で、このうち2027年1月以降にコアグローバルマネジメント(以下CGM)が運営する2軒661室が75.3%を占める。稼働中5軒798室に絞れば82.8%に達し、首里圏の大型客室はほぼ1社の営業網に乗ることになる。
一方で、価格面の土台は上向きである。那覇市の推定成約ADR(中央値)は2026年9月が9,709円で前年同月比+8.6%、沖縄県全体は12,040円で同+10.0%だった(メトロエンジンリサーチ、N=144/515施設)。ダブルツリーbyヒルトン那覇首里城の同月の推定成約ADRは18,879円と那覇市中央値の1.94倍で、前年同月(16,824円)から+12.2%伸びていた。ヒルトンの10年間の運営で築いた価格ポジションが、2027年の転換後の出発点になる。
そして所有の側では、Oneリート投資法人がこの物件を取得価格104億6,000万円・鑑定NOI利回り8.3%で取得し、12億円のリノベーションを前提に「2027年5月リブランド開業・2029年1月巡航稼働」というスケジュールを開示している。首里城正殿が2026年11月22日に完成式を迎え、11月23日から公開される需要材料と、転換の時期が重なる点も見逃せない。
2軒の転換タイムライン — 一次資料で確認できる事実だけを並べる
本稿で扱う2軒は、いずれも「建物はそのまま、運営会社とブランドだけが変わる」転換である。確認できた一次資料を時系列で整理すると次のようになる。1973年開業のグランドキャッスル(旧ホテル日航那覇グランドキャッスル)は2016年にダブルツリーbyヒルトンとしてリブランド開業し、ヒルトン「会社概要」(2026年8月25日更新)の国内37軒表には「沖縄 No.32・333室・宴会場10・レストラン4・2016年」と記載されている。日刊工業新聞の2016年7月の報道によれば、当時の所有者は琉球ホテルリゾート那覇で、ヒルトンは所有施設を受託運営する形で参画した。
| 時点 | ダブルツリーbyヒルトン那覇首里城(首里山川町1-132-1) | インフィニシス 那覇 首里城(松川40) | 出典 |
|---|---|---|---|
| 1973年8月/1974年 | 竣工(S造・SRC造・RC造、地下1階付22階建)。グランドキャッスルとして開業 | 沖縄都ホテルとして開業(1974年) | Oneリート第25期決算説明資料/メトロエンジンリサーチ |
| 2016年 | ダブルツリーbyヒルトンとしてリブランド開業(333室) | — | ヒルトン「会社概要」(2026年8月25日更新) |
| 2018年9月 | — | 都ホテルを改修し、ノボテル沖縄那覇(328室)として開業 | 琉球新報 2018年8月8日・9月14日 |
| 2026年3月 | Oneリートが取得(取得価格10,460百万円、スポンサーブリッジ経由、売主はMホスピタリティR合同会社) | — | Oneリート第25期決算説明資料/琉球新報 2026年4月25日 |
| 2026年6月 | CGMが新名称「ザ グランドキャッスル 那覇 首里城 by ヒューイットリゾート」と2027年1月1日の運営開始を発表 | CGMが新名称「インフィニシス 那覇 首里城」と7月31日の運営開始を発表。アコーは7月末で運営終了 | PR TIMES(琉球新報掲載)2026年6月22日/琉球新報 2026年6月6日・16日 |
| 2026年7月31日 | — | リブランド開業(328室、インフィニティプール、レストラン3・ラウンジ2) | PR TIMES 2026年7月31日 |
| 2026年12月 | 現行オペレーター(ヒルトン・ワールドワイド・マネージ・リミテッド)の契約終了。年内はグランドキャッスルダイニングで12月31日までの催事を告知 | — | Oneリート第25期決算説明資料/PR TIMES 2026年9月24日 |
| 2027年1月1日 | CGMが運営開始(新名称)。約4ヶ月のリノベーションを経て5月にリブランド開業予定 | 2027年に館内改装、屋内ウォーターパーク新設予定 | PR TIMES 2026年6月22日/Oneリート第25期決算説明資料 |
| 2029年1月 | 巡航稼働予定(REIT想定) | — | Oneリート第25期決算説明資料 |
ここで注意したいのは、インフィニシス側の建物所有者と契約形態は公表されていない点である。琉球新報は「新たな所有者および運営会社のもとで営業を継続する」と報じているが、所有者名は出ていない。ダブルツリー側はOneリートが「賃料形態=GOP連動、オペレーター=ヒルトン・ワールドワイド・マネージ・リミテッド」と開示しており、2027年以降はCGMがオペレーターとして入る。REITの開示は賃料形態までで、CGMとの契約条件そのものは記載がないため、本稿も公表範囲を超えて推定しない。
ヒルトンの側から見ると、2016年から10年にわたる運営期間の終了であり、同社の国内ポートフォリオは資料時点で9ブランド・37軒、沖縄県内は7ホテル・1,997室(37軒表の当社集計)である。2026年にはキャノピーbyヒルトン沖縄宮古島リゾート(306室)が開業しており、沖縄でのブランド展開はリゾート地へ軸足を広げている(出典: ヒルトン「会社概要」2026年8月25日更新)。那覇市内では2012年開業のダブルツリーbyヒルトン那覇(225室)が引き続き営業する。
首里城2km圏の客室ストック — 名寄せ後は9施設878室、2軒で75%
次に、首里圏の客室を棚卸しする。首里城を中心とする半径2,000m圏の掲載ストックは12軒1,846室だが、ダブルツリーと新名称のザ グランドキャッスル、旧沖縄都ホテル・ノボテル沖縄那覇とインフィニシスは、それぞれ同じ建物の掲載である。名称が異なる同一施設を名寄せすると9施設878室になり、転換する2軒661室が75.3%を占める。半径1,000m圏ではダブルツリー(333室)のほかに18室のホステルがあるだけで、首里城の至近に立つ大型ホテルは事実上1軒である。
| 施設(名寄せ後) | 客室数 | 区分 | 開業年 | 首里城から | 2027年1月以降の運営 |
|---|---|---|---|---|---|
| ダブルツリーbyヒルトン那覇首里城 → ザ グランドキャッスル 那覇 首里城 | 333 | シティ/リゾート | 1973 | 0.9km | CGM(ヒューイットリゾート) |
| ノボテル沖縄那覇 → インフィニシス 那覇 首里城 | 328 | リゾート | 1974(2018改修) | 1.3km | CGM(ヒューイットリゾート) |
| 沖縄ホテル | 78 | シティ | 1941 | 1.9km | 独立系 |
| Mr.KINJO inn こども病院前 | 36 | ホステル | 2018 | 1.7km | — |
| コスモスなはシティ | 28 | ホステル | 2019 | 1.8km | — |
| Cozy ステイ in 那覇 | 23 | ホステル | 不明 | 1.3km | — |
| 琉華ホテル那覇 | 20 | ビジネス | 2018 | 1.7km | — |
| Mr.KINJO in HAIBISU 首里 | 18 | ホステル | 不明 | 0.7km | — |
| ビジネスホテルうえず荘 | 14 | ビジネス | 1974 | 1.0km | — |
| 合計(名寄せ後) | 878 | うち稼働中5軒798室(2026年8〜10月に販売価格を確認)。転換2軒661室=全体の75.3%、稼働中の82.8% | |||
年次でさかのぼると、この圏域の客室は2017年の732室から2018年の809室(都ホテル改修によるノボテル開業とホステル・ビジネスホテル各1軒の開業)へ増えたあと、2019年以降は837室で横ばいが続いている(開業年が確認できない2施設41室は推移に含めない)。2026年の2件の転換は客室数を1室も増やしていない。首里圏は観光需要の核である首里城に隣接しながら、後述する用途地域の制約もあって新規の大型供給が入りにくく、既存の大型2軒の価値が相対的に高まりやすい構造にある。
那覇市の推定成約ADRと首里立地の価格帯 — 市中央値9,709円、首里の大型ホテルはその約2倍
価格の土台を確認しておきたい。那覇市の推定成約ADR(中央値)は、2025年9月の8,942円から2026年9月の9,709円へ前年同月比+8.6%で上昇した。年間の山は2026年2月の14,216円で、プロ野球キャンプと修学旅行・卒業旅行が重なる2月に、那覇市のビジネスホテル主体の価格帯が1万4,000円台まで押し上げられている。2024年9月(7,730円)からの2年間では+25.6%であり、沖縄県全体(2026年9月12,040円、前年同月比+10.0%)と同じ方向で動いている。
首里立地の2軒はこの市中央値をどの程度上回るのか。ダブルツリーbyヒルトン那覇首里城の推定成約ADRは2026年9月が18,879円で那覇市中央値の1.94倍、2026年2月は25,078円(前年同月20,294円、+23.6%)、2026年8月は21,337円(同20,703円、+3.1%)だった。2025年1月から2026年9月までの21ヶ月すべてで市中央値の1.7倍以上を保っており、宴会場10室・レストラン4店舗を備えたフルサービス型の価格ポジションが安定している。7月31日に転換したインフィニシスは2026年9月の推定成約ADRが10,066円で、転換直後の月から那覇市中央値(9,709円)を上回る水準で始動した。
首里城正殿の完成式(11月22日)と公開初日(11月23日)を含む連休の掲載価格も見ておく。2026年10月19日時点の掲載価格(2名1室・税込)は、11月21日(土)がダブルツリー52,000円・インフィニシス30,700円、22日(日)が34,600円・28,500円、23日(月・祝)が31,400円・22,000円であった。土曜日に2軒の価格差が最も開き、週明けに向けて縮む形である。これらは将来日程の掲載価格であり、チェックイン日に近づくにつれて変動する点に留意が必要だ。首里城公開に伴う那覇全体の需要動向は、別稿「首里城復元で高まる那覇・首里の宿泊需要」で扱っており、本稿では主題としない。
参考までに、那覇市の稼働率(OTA掲載在庫ベース・推定)は2026年9月が87.8%(対象179施設/客室15,059、主要予約サイト掲載ベース)で、ビジネスホテルが87.7%(対象76施設/客室9,421)、リゾートホテルが89.6%(対象17施設/客室2,298)だった。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なるが、那覇市内の需給は9月時点で引き締まった状態にある。
所有と契約 — Oneリートの開示で読む取得価格・利回り・リノベーション計画
ダブルツリーbyヒルトン那覇首里城の所有側は、Oneリート投資法人(資産運用会社:みずほリートマネジメント)の開示が最も詳しい。同投資法人は2026年3月にホテル5物件・オフィス1物件を取得価格合計299億4,600万円・平均鑑定利回り6.16%で取得し、そのうち本物件が104億6,000万円(鑑定評価額115億円)で最大である。1室あたりの取得単価は約3,141万円で、同投資法人のホテル7物件の加重平均(約3,091万円、別稿「Oneリートのホテル7物件は1室平均3,091万円」)とほぼ同水準にある。
| 項目 | 開示内容 |
|---|---|
| 取得価格/鑑定評価額 | 10,460百万円/11,500百万円(価格時点2026年1月1日) |
| 客室数/延床面積 | 333室/27,934.89㎡(1室あたり延床約83.9㎡) |
| 鑑定NOI利回り/償却後 | 8.3%/6.1%(取得価格ベース) |
| リノベーション前提の利回り | 7.4%/5.5%(取得価格+資本的支出見込額12億円ベース) |
| 賃料形態/現オペレーター | GOP連動/ヒルトン・ワールドワイド・マネージ・リミテッド(契約終了2026年12月) |
| 次期オペレーター | コアグローバルマネジメント(2027年1月から、ヒューイットリゾートブランド) |
| スケジュール | リノベーション約4ヶ月 → 2027年5月リブランド開業 → 2029年1月巡航稼働予定(工期により変更の可能性ありと注記) |
| 改修対象 | エントランス・フロント・ロビー・レストラン・プール等 |
| 鑑定(DCF法)の指数前提 | 1年目を100として、ADRは4年目119、RevPARは4年目124、客室稼働率は2年目90→4年目104 |
注目したいのは、REITが「鑑定NOI利回り8.3%」を取得価格ベースで開示し、12億円の資本的支出を加えた後でも7.4%を見込んでいる点である。同じ3月取得分のクインテッサホテル福岡博多(4.55%)や札幌すすきの(5.05%)と比べて高い利回りで取得できたのは、築53年の建物で運営者の切り替えを伴う「アップサイド追求投資」として位置づけられているからで、REIT自身が「収益性の改善余地の大きいホテル」と説明している。鑑定のDCF前提では、リノベーション年にあたる2年目の稼働率指数が90へ下がり、RevPAR指数も96へ一旦沈んだあと、3年目117・4年目124へ回復する形になっている。
12億円の改修費は1室あたり約360万円で、取得価格と合わせた総投資額は116億6,000万円、1室あたり約3,501万円になる。国土交通省の建築着工統計で2025年のホテル建築費が全構造平均217.4万円/坪(S造240.5万円/坪)と高止まりするなかで、333室の大型フルサービスホテルを新築する選択肢と比べれば、既存建物の運営者切替と部分改修で単価を引き上げる方が資本効率の観点で合理的といえる。首里圏で新たな大型供給が入りにくい立地条件も、この判断を支えている。
ブランド転換で変わるもの — 送客網・ロイヤルティ費用・料率の一般論
外資フラッグから国内ブランドへ看板を替えると、オーナーと運営会社の損益には何が起きるのか。個社の契約条件は公表されていないため、ここでは一般論を出典付きで整理する。ヒルトンは米国の年次報告書(Form 10-K、2023年度)で、フランチャイズ契約では「客室総収入の一定割合に基づくロイヤルティ」、運営受託契約では「総営業収入の一定割合の基本運営報酬」と「営業利益に基づくインセンティブ報酬」を受け取り、これとは別にマーケティング・予約システム・品質保証に充てる「プログラム料」を売上または利用量に応じて毎月徴収すると説明している。会員プログラムのヒルトン・オナーズは2億6,000万人以上の会員を持つ(出典: ヒルトン「会社概要」2026年8月25日更新)。
こうした費用の総額は、HVSが米国市場を対象に毎年公表する「U.S. Hotel Franchise Fee Guide」が目安になる。2025年版の内容を伝えたHotels誌によれば、フランチャイズ費用の合計はエコノミー系で客室売上の9.6%、ハイエンド系で12.9%、フルサービス型の中央値は12.5%であった。日本の個別契約がこの水準にあるとは限らず、あくまで米国フランチャイズ市場の相場として参照するにとどめる。
| 項目 | 外資フラッグ(運営受託・フランチャイズ) | 国内運営会社ブランド(本件の開示範囲) |
|---|---|---|
| 送客網 | グローバルの会員プログラム(ヒルトン・オナーズ2億6,000万人以上)と自社予約チャネル | 台湾・タイ・米国等の団体送客、2025年11月からのTV・WEB CM、那覇市内の既存運営ホテル(ヒューイットリゾート那覇)との連携(Oneリート開示) |
| ブランド関連費用 | ロイヤルティ+プログラム料(マーケティング・予約・品質保証)を売上連動で負担(Hilton 10-K)。米国相場は客室売上の9.6〜12.9%(HVS 2025年版、Hotels誌報道) | 契約条件は非公表。REIT開示上の賃料形態はGOP連動 |
| 運営の自由度 | ブランド基準に沿った客室・サービス仕様 | 「立地特性や建物条件に応じた柔軟なコンセプト設計とコスト管理」(Oneリート開示のCGM説明) |
| 改装の判断 | ブランド基準に基づく改装サイクル | オーナー(REIT)主導の12億円リノベーション、2027年5月開業予定 |
整理すると、外資フラッグはグローバル送客網と会員基盤を売上連動の費用で買う仕組みであり、国内運営会社ブランドはその費用を運営側の営業力と企画の自由度に置き換える仕組みである。どちらが優れているかではなく、物件の需要構成に合うかどうかで選ぶものだ。Oneリートは本物件のオペレーター選定について「複数のオペレーターを比較・検討」し、築古ホテルの再生実績、大型バンケットの運営実績、那覇市内での既存運営によるスケールメリットの3点でCGMを選んだと開示している。プロスポーツ団体や学生団体の宿泊需要に応える宴会場とプールを持つ本物件では、団体送客に強い運営会社の営業網が収益機会として評価されたと読める。
高台立地の確認 — 用途地域・ハザード・地価を国交省データで照合
投資の前提として立地条件を確認する。国土交通省の不動産情報ライブラリ(2026年10月20日照会)で2軒の敷地周辺を照合すると、ダブルツリー(首里山川町)の施設座標が属する用途地域は第一種低層住居専用地域(容積率100%・建蔽率50%)で、周囲250m以内には第二種住居地域と近隣商業地域(容積率200%)が点在する。インフィニシス(松川40)も同じく第一種低層住居専用地域に属し、周囲に第二種住居地域・準住居地域・第一種中高層住居専用地域が並ぶ。両建物とも現行の用途地域指定より前に建てられた高層の大型建築(ダブルツリーは地下1階付22階建、インフィニシスは15階建)であり、同規模の建物を同じ場所に新築することは現行規制のもとでは容易ではない。既存の大型客室が希少性を持つ根拠はここにある。
| ダブルツリー(首里山川町) | 第一種低層住居専用地域 100%/50% |
| インフィニシス(松川40) | 第一種低層住居専用地域 100%/50% |
| 周囲250m以内 | 第二種住居・近隣商業(200%)等が混在 |
| 津波・高潮の想定区域 | 両敷地とも区域外 |
| 洪水(想定最大規模) | 両敷地とも区域外(安里川の区域は約220m下方) |
| 土砂災害警戒区域 | 敷地は区域外、周辺斜面に指定あり(約80m/約170m) |
ハザード面では、津波浸水想定と高潮浸水想定の区域は2軒の敷地周辺に設定がなく、安里川の洪水浸水想定区域(想定最大規模)もダブルツリーの座標から約220m下った低地にとどまる。沿岸部の那覇市内で海抜の低い立地が多いなか、首里の高台は水害に対する優位性を持つ。一方で高台の裏返しとして、ダブルツリーの座標から約80m、インフィニシスから約170mの斜面に土砂災害警戒区域が指定されている。敷地そのものは区域外だが、周辺道路や擁壁の維持は運営上の確認事項になる。
地価は、国土交通省の2026年地価公示で首里山川町の住宅地標準地が11.8万円/㎡(前年比+2.6%)、首里石嶺町の住宅地3地点が14.6万〜16.8万円/㎡(同+3.1〜+5.7%)、商業地の首里儀保町が23.5万円/㎡(同+6.8%)である。那覇市中心部の商業地に比べれば穏やかな水準で、土地代の重さより既存建物の活用価値が投資判断を左右する立地といえる。
2軒661室を1社が運営する集約効果 — 首里圏で起きる3つのシナリオ
最後に、2軒661室が同じ運営会社の下に入ることで首里圏に何が起きるかを、公表情報の範囲でシナリオとして描く。CGMはOneリートの開示によれば2026年1月時点で31物件4,388室を運営し、ヒューイットリゾートは函館・那須・北軽井沢・那覇の4物件を展開する。同社のプレスリリース(2026年6月)では国内35施設としており、那覇市内には安里のヒューイットリゾート那覇が既にある。首里の2軒が加わることで、那覇市内で同一運営会社が3軒を営業する形になる。
① 団体・宴会の受け皿を2軒で分担
宴会場10室・大型プールを持つグランドキャッスル側で団体・ブライダル・スポーツ合宿を受け、インフィニティプールと2027年の屋内ウォーターパークを持つインフィニシス側でファミリー・レジャーを受ける。同一営業組織が需要を振り分けられる点が、別々のフラッグで競っていた時期との最大の違いになる。
② 改装期間の需要移転
グランドキャッスルのリノベーション(2027年1月〜約4ヶ月)で販売客室が絞られる期間、1.3km先のインフィニシス328室が受け皿になる。REITの鑑定前提では改装年の稼働率指数が90へ下がるが、同一運営であれば予約を系列内で移す余地がある。
③ 価格帯の再設計
2026年9月の推定成約ADRは首里の2軒で18,879円と10,066円、那覇市中央値は9,709円。REITはグランドキャッスル側でADR指数119(4年目)を前提にしており、首里城公開後の需要を背景に2軒で異なる価格帯を持つ構成が成立しやすい。
このシナリオを数値で置き直すと、グランドキャッスル側の総投資額116億6,000万円に対し、REIT開示の償却後鑑定NOI利回り5.5%(リノベーション前提)は年間約6億4,000万円の償却後NOIに相当する。1室あたりでは年約193万円で、2029年1月の巡航稼働を想定したものだ。本稿のこの数値は開示された利回りを総投資額に乗じただけの簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要である。
この簡易試算は1点の利回りに依存しているため、振れ幅も確認しておく。下表は、総投資額116億6,000万円に対するNOI利回りを開示値の7.4%を中位として±1pt動かした3シナリオと、NOI利回りと還元利回りの2軸で想定価値が総投資額をどの程度上回るか(下回るか)を示したものである。中位では年間NOIが約8億6,000万円、1室あたり約259万円で、開示値から逆算した還元利回り7.5%を当てると想定価値は総投資額とほぼ同水準(99%)になる。NOI利回りが1pt下振れすると想定価値は総投資額の85%まで下がる一方、1pt上振れすれば112%となる。利回りの振れは主に改装後のADRと稼働の回復速度で決まり、鑑定前提のRevPAR指数124(4年目)をどこまで実現できるかが分かれ目になる。
| シナリオ | NOI利回り | 償却後(参考) | 年間NOI | 1室あたりNOI | 還元利回り7.5%での価値(総投資額比) | 想定する状況 |
|---|---|---|---|---|---|---|
| 悲観 | 6.4% | 4.5% | 746百万円 | 224万円 | 9,950百万円(85%) | 改装工期の後ずれや巡航稼働の遅れで、RevPAR指数が鑑定前提(4年目124)に届かない |
| 中位 | 7.4% | 5.5% | 863百万円 | 259万円 | 11,505百万円(99%) | Oneリート開示の改修後NOI利回り(取得価格+資本的支出見込額ベース) |
| 楽観 | 8.4% | 6.5% | 979百万円 | 294万円 | 13,059百万円(112%) | 首里城公開後の需要と2軒一体運営で、ADRが鑑定前提(4年目指数119)を上回る |
| NOI利回り\還元利回り | 6.5% | 7.0% | 7.5% | 8.0% | 8.5% |
|---|---|---|---|---|---|
| NOI利回り 6.4% | 98% | 91% | 85% | 80% | 75% |
| NOI利回り 6.9% | 106% | 99% | 92% | 86% | 81% |
| NOI利回り 7.4% | 114% | 106% | 99% | 92% | 87% |
| NOI利回り 7.9% | 122% | 113% | 105% | 99% | 93% |
| NOI利回り 8.4% | 129% | 120% | 112% | 105% | 99% |
リスク要因としては、工期の変更によるリブランド開業時期の後ずれ(REIT自身が注記)、改装中の稼働低下、那覇市内のビジネスホテル供給との価格競合、航空座席の増減が挙げられる。2026年冬ダイヤでは那覇の国際線座席が1日242席増える見通しで(別稿「冬ダイヤ2026の増便を座席数に換算」)、首里城公開と合わせて需要側の材料は揃いつつある。供給側では那覇・旭橋で既存ビル2棟342室の再生が進んでおり(別稿「那覇・旭橋で既存ビル2棟342室を再生」)、新築に頼らない客室供給が那覇市の潮流になっている。
まとめ — 看板が変わっても客室は増えない、だから運営の集約が効く
首里城圏で2026年7月と2027年1月に起きる2件のリブランドは、客室を1室も増やさずに、2km圏の大型客室661室(名寄せ後878室の75.3%)を1社の運営に集約する転換である。那覇市の推定成約ADRは2026年9月に9,709円(前年同月比+8.6%)まで上がり、首里の大型ホテルはその約2倍の価格帯を10年のヒルトン運営で確立してきた。Oneリートは取得価格104億6,000万円・鑑定NOI利回り8.3%でこの物件を取得し、12億円の改修と運営者切替で4年目のRevPAR指数124を見込む。
外資フラッグから国内ブランドへの転換は、グローバル送客網を売上連動の費用で買う仕組みから、運営会社の営業力と企画の自由度で稼ぐ仕組みへの切り替えである。首里城正殿の公開、国際線の増便、用途地域による供給制約という3つの条件が重なる首里圏は、その転換の成否を測る分かりやすい事例になる。2027年5月のリブランド開業と2029年1月の巡航稼働という開示スケジュールに沿って、那覇市中央値との価格差と2軒の稼働の推移を継続して追いたい。
⚠ 将来日程の価格に関する注意:本記事で2026年10月以降の月および11月連休の価格に言及した箇所は、調査時点(2026年10月19〜20日)でOTAに公開されている販売価格に基づく推定・掲載水準であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前の調整で下落する可能性がある点にご留意ください。
あわせて読みたい
- 首里城復元で高まる那覇・首里の宿泊需要 — 供給とADR階層の成長余地
- Oneリートのホテル7物件は1室平均3,091万円 — ADR上位都市ほど高く買う資産入替とGOP連動賃料
- 那覇・旭橋で既存ビル2棟342室を再生 — 1km圏1.49万室、新築に頼らない供給と那覇市ADR1.03万円
- 日和ホテルFlex博多157室の看板替え — 改装で埋める単価差と回収4.5年
- 【取材】「コートヤード・バイ・マリオット神戸」開業、リブランドの背景とは
- 冬ダイヤ2026の増便を座席数に換算 — 成田1日592席・那覇242席
- 既存ホテルの外資ブランド転換、1室原価は新築の7分の1 — 札幌15施設の実測ADR
- REIT取得後のホテル単価は2年目に動く — 46物件で市場比+12.8pt
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングが継続追跡するOTA公開価格・販売在庫データ(推定成約ADR、OTA掲載在庫ベースの推定稼働率、首里城半径2,000m圏の客室ストック)を軸に、Oneリート投資法人の決算説明資料、ヒルトン「会社概要」(2026年8月25日更新)、国土交通省の不動産情報ライブラリ・地価公示・建築着工統計、各社プレスリリースと報道を組み合わせた。
■ 試算前提
推定成約ADRは最安プラン水準に業態別の補正係数を適用した1室あたり推定単価(税抜相当)で、エリア値は対象施設の中央値。客室ストックは客室数10室以上・レジャーホテルを除き、名称が異なる同一建物を1施設として集計した(2026年10月20日時点)。3シナリオと感応度表の年間NOIは、総投資額116億6,000万円(取得価格104億6,000万円+資本的支出見込額12億円)にNOI利回りを乗じた簡易試算で、中位はOneリート開示の7.4%、悲観・楽観は±1ptの仮定値。還元利回り7.5%は鑑定NOI(取得価格×8.3%)を鑑定評価額115億円で割った逆算値。NOI=不動産賃貸収益から運営費用を差し引いた純収益、GOP=ホテルの営業総利益、RevPAR=販売可能客室1室あたりの客室売上。
■ 限界・留意点
推定成約ADRと稼働率は推定値で、各施設の実際の成約価格・会計数値とは異なる。11月連休の価格は調査時点の掲載価格で、チェックイン日に近づくにつれて変動する。シナリオと感応度は開示利回りを機械的に動かした試算で、改装工期、非公表の運営契約条件、資本的支出の増減、金利と還元利回りの変化は織り込んでいない。個別の投資判断には物件ごとの詳細な調査が必要である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(那覇市N=128〜144施設/月、沖縄県N=427〜515施設/月)、施設別推定成約ADR、首里城半径2,000m圏の客室ストック(名寄せ後N=9施設)、那覇市の稼働率(OTA掲載在庫ベース・推定、対象179施設/客室15,059)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 用途地域、洪水浸水想定区域(想定最大規模)、津波浸水想定、高潮浸水想定区域、土砂災害警戒区域(2026年10月20日照会)
- 国土交通省 地価公示(2026年)首里山川町・首里石嶺町・首里儀保町の標準地
- 国土交通省「建築着工統計」 — 2025年ホテル建築費(全構造平均217.4万円/坪、S造240.5万円/坪)
- 首里城正殿 復元完成式(2026年11月22日)・一般公開(11月23日)に関する報道(トラベルWatch)
■ REIT・企業開示
- Oneリート投資法人「2026年2月期(第25期)決算説明資料」 — 2026年3月取得物件の概要(p.14〜21)、ホテルオペレーター選定、取得物件一覧
- Oneリート投資法人 ポートフォリオ一覧(2026年9月30日現在)
- Hilton Worldwide Holdings Inc. Form 10-K(2023年度) — フランチャイズ・運営受託の報酬構造、プログラム料
- ヒルトン「会社概要」(2026年8月25日更新) — 国内9ブランド37軒表、沖縄県内7ホテル、ヒルトン・オナーズ会員数
- HVS「U.S. Hotel Franchise Fee Guide 2025年版」の内容を伝えるHotels誌記事
■ ニュース・プレスリリース
- コアグローバルマネジメント「ザ グランドキャッスル 那覇 首里城 by ヒューイットリゾート」2027年1月1日運営開始(PR TIMES、琉球新報掲載、2026年6月22日)
- コアグローバルマネジメント「インフィニシス 那覇 首里城 by ヒューイットリゾート」2026年7月31日運営開始(PR TIMES、琉球新報掲載、2026年6月22日)
- 「インフィニシス 那覇 首里城 by ヒューイットリゾート」本日開業(PR TIMES、2026年7月31日)
- 琉球ホテルリゾート那覇「グランドキャッスルダイニング」秋冬ビュッフェ(2026年10月1日〜12月31日)(PR TIMES、2026年9月24日)
- 琉球新報「ダブルツリー首里 104億円で売却 東京の投資法人が取得」(2026年4月25日)
- Traicy「ダブルツリーby那覇首里城、ヒューイットにリブランドへ Oneリート、ホテル5軒取得」(2026年4月25日)
- 琉球新報「ノボテル那覇、運営変更へ アコー来月終了、営業継続」(2026年6月6日)
- 琉球新報「ノボテル沖縄那覇、コアグローバル社が運営へ 休業なく、雇用継続 8月から」(2026年6月16日)
- 琉球新報「ノボテル沖縄完成 旧・都ホテル 11日プレオープン」(2018年8月8日)
- ニュースイッチ(日刊工業新聞)「ダブルツリーbyヒルトン那覇首里城」受託運営に関する報道(2016年7月7日)
出典: ヒルトン「会社概要」(2026年8月25日更新)