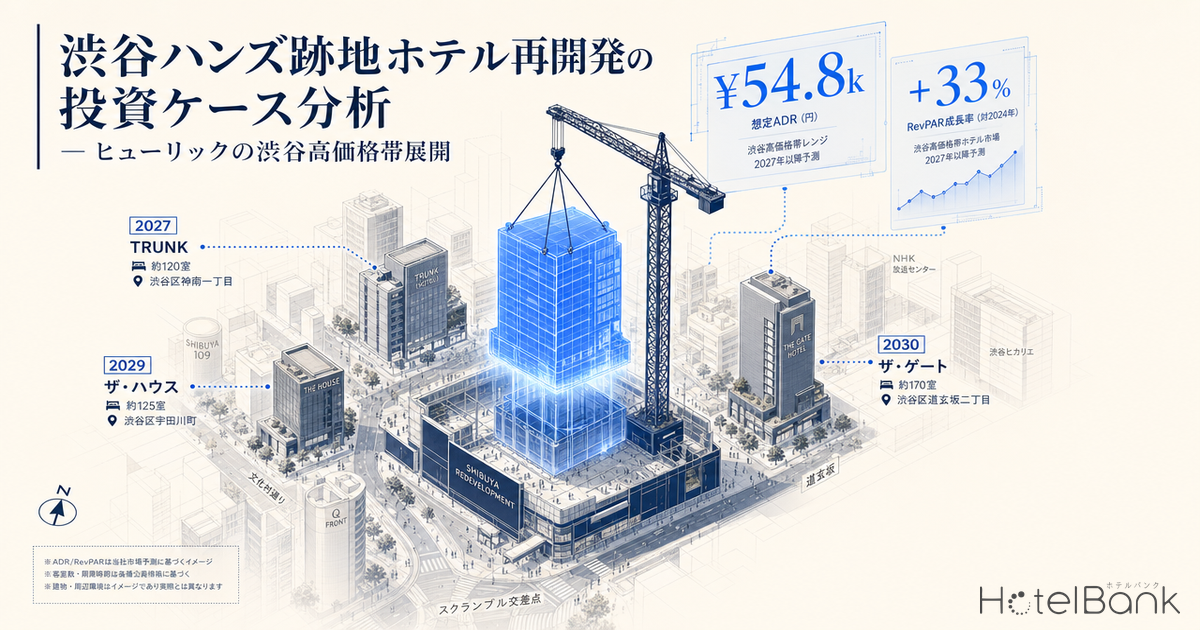
2026年11月のハンズ渋谷店閉店を受け、ヒューリックが同店跡地(西渋谷東急ビル、敷地約1,800㎡)に高価格帯ホテル「ザ・ゲートホテル」を開発し、2030年以降に開業する方針が報じられた。同社は2013年に土地建物を取得して以降、再開発を検討してきた。2033年頃までにグループのホテル運営規模を「11棟・約1,700室」に拡大する計画の中核を担う案件となる。本記事では、メトロエンジンリサーチが追跡する渋谷駅半径1km圏内のホテル29施設・4,195室の公開価格データ、既存「ザ・ゲートホテル」8物件のADR実績、そして競合となる「TRUNK(HOTEL)道玄坂」(2027年)、「ザ・ハウス・コレクティブ」(東急本店跡地、2027年度)の開発計画を踏まえ、本投資ケースの事業性を多角的に検証する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示の成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- 分析対象:渋谷駅半径1km圏内のメトロエンジンリサーチ追跡施設(N=29、4,195室、2026年4月時点)。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — ヒューリックがハンズ渋谷店跡地(敷地約1,800㎡)に高価格帯ホテル「ザ・ゲートホテル」を2030年以降開業予定。2033年までに11棟・約1,700室体制を目指す。
- — 渋谷区ADRは¥54,900(東京23区平均の1.49倍)。半径1km圏29施設のうちラグジュアリー帯6施設1,218室(29.0%)がすでに集積し、本案件はこのレンジを狙う。
- — 競合は「TRUNK(HOTEL)道玄坂」(2027年)、「ザ・ハウス・コレクティブ」(東急本店跡地、2027年度)など。2027〜2030年代に渋谷ラグジュアリー帯は2〜3割増床と見込まれ需給バランスが鍵。
- — 既存「ザ・ゲートホテル」8物件のうち東京エリア(雷門・京橋・両国)平均ADRは約¥39,000。渋谷案件は立地プレミアムを乗せて¥100,000超のラグジュアリー帯へのアップシフトが想定される。
- — 試算(180室・ADR ¥110,000・稼働80%)で年間客室売上57.8億円。REIT平均(NHR・JHR)の稼働85〜88%、ADR ¥21〜25kと対比し、ラグジュアリー単価×中位稼働の収益モデルが妥当性を持つ。
渋谷ホテル市場のADRと需給構造 — 高価格帯の集積が進む
渋谷区のADRは2026年4月時点で¥54,900であり、東京23区全体(¥36,800)の約1.49倍に達する。中央区(¥69,400)、千代田区(¥59,000)、港区(¥55,300)に次ぐ第4位の水準であり、これらの上位区はいずれも訪日客需要が集中するエリアと一致する。前年同月比は-7.2%とマイナスだが、これは2025年4月の桜・万博需要の異常値(¥59,100)の反動であり、トレンドとしての高水準を維持していると評価できる。
出典:メトロエンジンリサーチ&コンサルティング作成
渋谷駅半径1km圏内に絞ると、ADRが取得可能な29施設・4,195室のうち、ADR ¥100,000超のラグジュアリー層が6施設・1,218室(客室数ベース29.0%)を占める。セルリアンタワー東急ホテル(403室、ADR ¥145,700)、ホテルインディゴ東京渋谷(272室、2023年9月開業、ADR ¥109,900)、SHIBUYA STREAM HOTEL(177室、ADR ¥109,200)、ハイアットハウス東京渋谷(126室、ADR ¥140,700)など、複数のグローバルブランドが既に高単価帯で稼働している。
出典:メトロエンジンリサーチ&コンサルティング作成(N=29施設、2026年4月)
注目すべきは、渋谷区のADR推移である。2024年4月の¥53,000から2026年4月の¥54,900まで、季節変動を伴いながら高水準を維持している。特に2025年10月以降、ADR ¥50,000台が安定して継続し、繁忙月の10〜12月および3〜4月にはADR ¥55,000〜¥60,000台に到達する構造が定着した。これは2019年以前の渋谷ADR水準(一般的にビジネスホテル中心で¥20,000台が中心)と比べて根本的に異なる需給構造への移行を示唆する。
出典:メトロエンジンリサーチ&コンサルティング作成(渋谷区 N=27施設)
インバウンド需要の高付加価値化 — 「モノ消費から体験消費へ」の構造変化
JNTO(日本政府観光局)の発表によれば、2025年の訪日外国人旅行者数は4,268万人(前年比+15.8%)と過去最高を更新し、旅行消費額は9兆4,559億円(同+16.4%)に達した。1人当たり旅行支出は約22.9万円と高水準を維持し、宿泊・飲食・交通といったサービス消費が全体の7割以上を占める。買い物中心の「モノ消費」から滞在・体験型の「コト消費」へのシフトが定着しつつあり、宿泊単価の上昇余地を支える構造要因となっている。
渋谷区は、東京都内のインバウンド訪問先として2年連続で1位(観光庁・東京都産業労働局調査)を占めるエリアであり、原宿・表参道・代々木公園を含む広域回遊圏の中心に位置する。今回のハンズ渋谷店跡地は宇田川町に立地し、宇田川町23-3地点の2025年公示地価は3,350万円/㎡と渋谷区内最高値を記録した。同町平均でも2,595万円/㎡(坪単価約8,578万円)に達する、都内屈指の商業地である。
西武渋谷店が2026年9月末で閉店するなど、渋谷では従来型の大型百貨店・物販施設の縮小と、訪日需要を捉えるホテルへの用途転換が並走している。同じ「モノ消費」基幹施設の代表だったハンズ渋谷店がホテル開発に振り替えられること自体が、渋谷というエリアの収益構造シフトを象徴する事例といえる。
競合開発の集中 — 2027〜2030年代の渋谷ラグジュアリー再編
渋谷駅周辺では、本案件を含む大型ラグジュアリーホテル開発が2027年から2030年代にかけて集中している。三菱地所が2027年に道玄坂二丁目南地区の再開発として竣工させる「TRUNK(HOTEL)DOGENZAKA(仮称)」は、テイクアンドギヴ・ニーズが運営する120〜130室規模のラグジュアリーブティックホテルで、ルーフトッププール・スパ・ルーフトップレストランを備える計画である。既存のTRUNK HOTEL(神宮前)はメトロエンジンリサーチの集計ベースでADR ¥168,700(N=15室、限定的サンプル)と渋谷エリア最高水準にあり、道玄坂版も同等の超高単価ポジショニングが想定される。
東急などが東急百貨店本店跡地で進める「渋谷アッパー・ウエスト・プロジェクト」では、香港スワイヤー・ホテルズの「ザ・ハウス・コレクティブ」が日本初進出する。北京・香港・成都・上海に展開する同ブランドは「コンテンポラリー・ラグジュアリー」を掲げる小規模高単価業態で、2027年度の竣工が予定されている(一部報道では2029年度の表記もある)。Snøhetta(スノヘッタ)がデザインアーキテクトを務める高層複合ビルの中層部に出店する計画である。
| 案件名 | 事業主/運営 | 所在地 | 客室数 | 開業予定 |
|---|---|---|---|---|
| TRUNK(HOTEL)DOGENZAKA | 三菱地所/T&G | 道玄坂二丁目 | 120-130室 | 2027年 |
| ザ・ハウス・コレクティブ | 東急他/スワイヤー | 東急本店跡地 | 非公表 | 2027〜2029年度 |
| ザ・ゲートホテル渋谷(本案件) | ヒューリック | 宇田川町(ハンズ跡地) | 非公表 | 2030年以降 |
出典:各社プレスリリース、報道資料よりメトロエンジンリサーチ&コンサルティング作成
渋谷駅1km圏の主要ラグジュアリー〜アッパーミッドホテルと本案件(ハンズ跡地)の位置関係。出典:メトロエンジンリサーチ&コンサルティング作成
渋谷駅徒歩圏に2027〜2030年で3件のラグジュアリー級ホテルが集中開業する構図となるが、それでも本案件は3件中最後の開業となる見込みで、需給の織り込み余地は相対的に大きい。先行2案件の市場反応を確認したうえで、業態・価格設定・客室構成を最適化できる「ファストフォロワー」のポジションといえる。2026年に全国で相次ぐラグジュアリー新規供給が各エリアに与える市場インパクトは、2026年開業ラグジュアリー6軒の投資家視点分析も参考になる。一方で先行2案件が想定以上の供給インパクトを生んだ場合、本案件の初年度稼働率に下方圧力がかかる可能性も否定できない。
ヒューリック「ザ・ゲートホテル」の運営実績 — 既存8物件のADR分析
本案件の事業性を評価する上で重要なのが、ヒューリックグループが運営する既存「ザ・ゲートホテル」シリーズ8物件の収益実績である。メトロエンジンリサーチが2026年4月〜6月のデータを集計したところ、ADR上位は京都高瀬川(¥105,900)と東京汐留(¥104,300)であり、これら2拠点が事実上のフラッグシップとして機能していることが分かる。福岡(¥87,200、2025年4月開業)と大阪(¥85,000、2026年6月開業予定)の新規開業店も、開業初期からADR ¥85,000台で立ち上がっており、ブランド価値が市場に浸透していることを示している。
出典:メトロエンジンリサーチ&コンサルティング作成(2026年4-6月販売価格平均)
渋谷エリアの既存ラグジュアリー6施設の平均ADRは¥119,200であり、ザ・ゲートホテルの京都・東京フラッグシップ水準(¥104,000〜106,000)よりさらに高い。仮に本案件が既存ゲートホテルの最上位フォーマット(京都・東京)に沿った業態で立ち上がる場合、立地プレミアムを加味してADR ¥110,000〜¥130,000のレンジが視野に入る。客室規模は既存物件の111〜223室、平均約160室から類推して、敷地1,800㎡・低層商業併用の構造で150〜200室規模が現実的と見られる。
2030年以降の開業を起点に、立ち上がり3年で稼働率80%(同上)、ADR ¥110,000で運営できた場合の単純試算では、客室180室を仮定すると年間客室売上は約57.8億円(180室×¥110,000×0.80×365日)となる。同規模・同立地のシティホテル/ラグジュアリーは一般的にGOP率30〜40%が見込まれるレンジであり、商業低層部の賃料収入を加えれば、宇田川町商業地の地代・建設コストを償還できる経済性が形成される。ただしこれは2030年以降の市場前提に基づく単純試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要である。
ヒューリックの拡大戦略 — 「ザ・ゲート」と「ふふ」の二軸ポートフォリオ
ヒューリックホテルマネジメントは現在、東京(汐留、雷門、両国)、京都高瀬川、横浜(2025年2月)、福岡(2025年4月)、札幌(2025年12月)と「ザ・ゲートホテル」を全国展開している。これに2026年6月に大阪、5月にサウスゲートホテル沖縄が加わり、グループ全体ではホテル・旅館を含めて20施設前後を運営する。日本経済新聞の報道(2026年5月28日)によれば、同社は2033年頃までに「11棟・約1,700室」体制へ拡大する計画で、本渋谷案件はその中核を担う。
1棟あたり平均約155室となる規模感は、既存「ザ・ゲートホテル」の中央値(雷門134室〜大阪223室)とおおむね合致する。ヒューリック西浦会長は別途、ホテル・旅館事業に「数百億円」を投下する方針を表明しており(日本経済新聞2024年)、本案件のような自社所有地の高度活用がその主要な投下先となる。2013年に取得した土地建物を13年以上保有した後の再開発という長期保有・最適タイミング転換のスタイルは、ヒューリックの不動産ポートフォリオ戦略の典型といえる。
REITベンチマークから読み取る業界収益水準
REIT月次データから業界の収益水準を確認すると、東京都心を中心とするフルサービス・アッパーミドル業態を多く保有する日本ホテル&レジデンシャル投資法人は、2026年4月時点で稼働率88.6%・ADR ¥25,400・RevPAR ¥22,000(運営20物件平均)を記録している。同様に都心ホテル中心のジャパン・ホテル・リート投資法人は同月の稼働率85.8%・ADR ¥21,100・RevPAR ¥18,100(8物件平均)と高稼働を維持している。
これらREIT開示の成約ADRは、OTA上の公開価格平均よりも構造的に低く出る(成約後に消える高単価プランが平均を押し下げない一方で、OTAは売れ残った高価格帯プランが残るため平均が上振れする)。実証的にはOTA公開価格は成約ADRより+25〜30%高い水準で推移するため、本案件で目指すべき成約ADRレンジは¥85,000〜¥100,000台と読み替えるのが現実的であろう。それでもREIT保有の既存ラグジュアリー物件と並ぶ、上位レンジを狙える事業性は十分に確保される。
渋谷ラグジュアリー帯のホワイトスペースとリスク要因
渋谷駅1km圏内のADR ¥100,000超のラグジュアリー6施設の合計は1,218室であり、ホテル全体4,195室に対して29.0%のシェアを持つ。一方でADR ¥50,000〜¥100,000のアッパーミッド帯(7施設・1,280室、平均ADR ¥66,600)と、ADR ¥25,000〜¥50,000のミドル帯(10施設・1,164室、平均ADR ¥45,100)はいずれも約1,200室前後で拮抗している。本案件がADR ¥110,000〜¥130,000のラグジュアリー帯に投入されれば、客室1,400室規模で33%強のシェア再編が生じる計算となる。ラグジュアリー帯のホワイトスペースが投資余地に転じる構造については、名古屋ホテル投資2026 — ラグジュアリー空白の分析が示唆に富む。
出典:メトロエンジンリサーチ&コンサルティング作成(渋谷駅1km圏内、N=20施設)
リスク要因は主に4点にまとめられる。第一に、2027年TRUNK道玄坂・東急本店跡地スワイヤー、加えて2025年12月開業の続きで進行する周辺再開発が、開業時期にラグジュアリー客室数の急増を生む点である。第二に、2030年以降という長期スパンの中で為替・金利・建設費がどう推移するかは現時点で不確実性が高い。建設費は国土交通省「建築着工統計」によると2022年以降、年10%超の単価上昇が継続しており、本案件の建設工事フェーズ(2027〜2029年想定)でもインフレ圧力が継続する見通しである。 建設費高騰が再開発計画の白紙化・供給縮退を招く動きについては、仙台駅周辺ホテル供給パイプライン分析でも同様の構造を確認できる。第三に、訪日インバウンドが2030年時点でも継続的な拡大を維持できるかは、地政学リスクや為替水準次第である。第四に、商業低層部のテナント誘致がエリア小売縮小トレンドの逆風を受ける可能性がある。
これらリスクを織り込んでもなお、宇田川町という都内屈指の商業地に、ヒューリックが既に所有する1,800㎡規模の自社用地を活用できる点、そして「ザ・ゲートホテル」というADR ¥85,000〜¥105,000台で稼働実績のある自社ブランドを投入できる点は、本案件の事業性を支える堅実な前提といえる。2030年以降という長期開業スケジュールは、先行する2027年TRUNK・スワイヤーの市場吸収状況を確認したうえで、業態・規模・価格を最適化できる戦略的余地を提供する。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTA等に公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。また本案件の開業は2030年以降であり、本記事の試算値はあくまで現時点の市場前提に基づく概算です。実際の事業性は2030年時点の需給・コスト構造により大きく変動します。
まとめ
渋谷ハンズ跡地のヒューリック「ザ・ゲートホテル」開発は、(1) 渋谷ADR ¥54,900という東京内第4位の高単価エリア立地、(2) 1km圏内ラグジュアリー6施設・1,218室の既存集積、(3) インバウンド消費9.5兆円・1人当たり22.9万円という高付加価値需要、(4) ヒューリック既存ザ・ゲート8物件の堅調なADR実績(東京・京都で¥104,000〜106,000)、(5) 2013年取得済み土地という低コスト基盤、という5つの要素が重なる、事業性の確度が高い投資案件である。2030年以降という開業タイミングは、先行する2027年競合2案件(TRUNK道玄坂・スワイヤー)の市場反応を観察した上で意思決定できる戦略的アップサイドも提供する。建設費インフレと2030年時点の需給シフトは要注視だが、ヒューリックの長期保有モデルと自社ブランド投入は、本案件のリスク調整後リターンを支える基本構造として機能すると評価できる。
あわせて読みたい
- 【投資分析】仙台駅周辺ホテル供給パイプライン — ¥40k+帯にウェスティン1強の空白、再開発白紙と価格帯別新規参入余地
- ジャングリア沖縄10ヶ月後の北部リゾート市場 — オフィシャル4ホテル+新規3開業の投資インパクト
- 名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しが描く新シナリオ
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州のADR・供給・利回りを徹底比較
- 東急ステイ × メルキュール広島が示すダブルブランド戦略 — 中規模都市の新しい開業フォーマット
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングが追跡する渋谷駅半径1km圏内のホテル29施設・4,195室の公開価格データ(2026年4月時点)、東京23区別ADR集計(2024-04〜2026-04、25ヶ月時系列)、業態別マトリクス(ラグジュアリー/シティ/ビジネス)、訪日客統計(観光庁・JNTO)、J-REIT月次運営実績(NHR・JHR各IR開示)。
■ 試算前提
客室数150〜200室(敷地1,800㎡・低層商業併用構造から類推)、ADR ¥110,000(渋谷駅1km圏ラグジュアリー帯6施設の中央値レンジ)、稼働率80%(2026年4月時点・エリア集計)(立ち上がり3年想定)。年間客室売上=室数×ADR×稼働率×365日。RevPAR=ADR×稼働率。GOP・運営費は除外(粗利水準の上限見積もり)。
■ 限界・留意点
(1) ADRはOTA公開価格の平均であり、REIT開示の成約ADRより平均+25〜30%高い傾向がある(事業者間契約・FIT直販プランは含まず)。(2) 室数・客単価・開業時期はヒューリック未開示推定値であり、実計画と乖離する可能性がある。(3) 2027〜2030年代の競合開発タイミング・供給量は計画ベースで、遅延・規模変更リスクを織り込まない。(4) シナリオは中位ケースの単点試算であり、楽観・悲観の感応度分析は別途実施が必要。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 渋谷駅1km圏内ホテル29施設・4,195室のOTA公開価格データ(2024年4月〜2026年4月)、ザ・ゲートホテル既存8物件のADR実績
■ 政府統計・公的データ
- JNTO(日本政府観光局)訪日外客統計 — 2025年訪日客数4,268万人、消費額9兆4,559億円
- 観光庁「宿泊旅行統計調査」
- 渋谷区宇田川町 公示地価データ(2025年) — 宇田川町23-3地点3,350万円/㎡、町平均2,595万円/㎡
- e-Stat「建築着工統計」(統計ID: 0003114490)— 建設費坪単価2022年→2024年で+41%上昇
■ REIT月次運営実績
- 日本ホテル&レジデンシャル投資法人(3472)月次運営実績 2026年4月 — 稼働率88.6%、ADR ¥25,400、RevPAR ¥22,000
- ジャパン・ホテル・リート投資法人(8985)月次運営実績 2026年4月 — 稼働率85.8%、ADR ¥21,100、RevPAR ¥18,100
■ ニュース・プレスリリース
- 「渋谷ハンズ跡地にヒューリックがホテル 訪日客照準に再開発」日本経済新聞 2026年5月28日
- 「ハンズ渋谷店、11月に閉店 48年の歴史に幕」日本経済新聞 2026年5月
- 三菱地所「TRUNK(HOTEL) DOGENZAKA(仮称)」出店決定 プレスリリース
- スワイヤー・ホテルズ「ザ・ハウス・コレクティブ」日本初進出プレスリリース
- ヒューリックホテルマネジメント ホテル一覧
- 出典: 日本ハイアット 株式会社「報道資料 2026年4月」(ハイアット ハウス 東京 渋谷の客室数等)
- 「ヒューリック西浦会長『ホテル・旅館、倍増に数百億円』」日本経済新聞 2024年