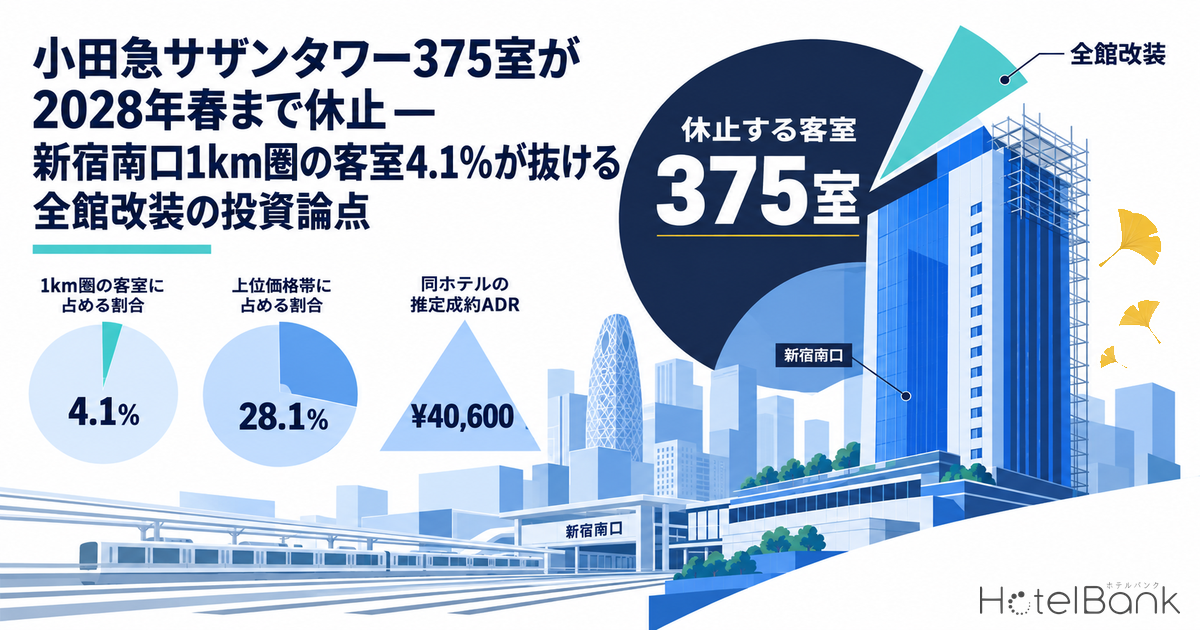
小田急電鉄とホテル小田急サザンタワーが2025年12月16日に公表したリニューアル計画に沿って、小田急ホテルセンチュリーサザンタワー(東京都渋谷区代々木2丁目・375室)は2026年9月末で宿泊営業を休止し、客室階の全面改装に入った。再開は2028年春で、客室は2室増の377室になる。同ホテルを中心とする半径1km圏の客室ストックは9,117室あり、その4.1%が約18か月にわたって市場から抜ける計算だ。本稿では、公表された改装スペックを起点に、休止中に止まる客室売上の規模、周辺への需要の振り替わり、全館休止という進め方が成り立つ条件、再開時に狙える価格帯を、エリアの推定成約ADRとブッキングカーブから読み解く。
既刊との関係を先に整理しておきたい。改装中に止まる客室を金額に直す一般モデルは「実質Capexは1室300万円→398万円」とした既刊で、同じ新宿でも看板を掛け替えるリブランドは「ノーテッドコレクション新宿207室」で扱った。本稿はこれらの一般論を繰り返さず、実在する大型シティホテルが全館の客室を止めて再投資する事例に、周辺の実データを当てはめる点に絞る。なお改装の投資額は公表されておらず、本稿でも推定しない。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。区・都単位でのみ用い、個別施設の稼働率は算出していません。売上試算に使う稼働率は仮定値で、基準の77.2%は観光庁「宿泊旅行統計調査」2025年確定値の東京都シティホテルの客室稼働率です。
- ブッキングカーブ/LT(リードタイム):ブッキングカーブ=チェックイン日に向けた残室数の推移。LT=チェックイン日までの日数(LT1=前日)。本稿はLT45〜LT1のみを用いています。
- 1km圏の客室ストック:小田急ホテルセンチュリーサザンタワー(北緯35.6864度・東経139.7005度、新宿駅南口側)を中心とする半径1kmに立地し、開業年が分かる宿泊施設について、各年末時点(2026年は調査時点)で開業済み・営業終了前の軒数と客室数を数えたもの。同一地点・同一客室数の登録は1施設にまとめています。カプセルホテルはユニット数を客室数として数えています。同ホテルは2026年の40軒・9,117室に含めており、改装による一時休止は反映していません。メトロエンジンリサーチが把握する範囲の集計で、全数調査ではありません。
- 推定成約ADRの対象施設数:2025年10月〜2026年9月の各月で渋谷区29〜34施設、新宿区84〜101施設。2026年6月に掲載価格の集計軒数が渋谷区69→104軒、新宿区187→239軒に広がりましたが、推定成約ADRの対象施設数はこの前後で大きく変わっていません。2026年10月以降は調査時点の掲載水準に基づく推定のため、本稿の前年比較には用いていません。
- データ出典:メトロエンジンリサーチ&コンサルティング、国土交通省 不動産情報ライブラリ、観光庁「宿泊旅行統計調査」、総務省・経済産業省 経済センサス
- — 375室が約18か月止まる:宿泊は2026年9月末で休止し、2028年春に377室でグランドオープンする。レストラン・ラウンジは2027年4月から同年秋まで、宴会場・会議室は2027年4月から2028年春までと、止める時期を機能ごとにずらしている。
- — 1km圏の4.1%、上位価格帯では28.1%:半径1kmの客室は2017年8,969室→2026年9,117室と+1.7%の横ばい。推定成約ADR4万円以上の4施設1,336室に限ると、休止する375室は28.1%を占める。
- — 止まる客室売上は43億〜83億円の幅:推定成約ADR¥40,600・稼働率77.2%(観光庁2025年通年の東京都シティホテル実績を置いた仮定値)の基準ケースで約64億円。再開後に単価の上昇だけで埋めるには、+20%で7.5年、+30%で5.0年かかる計算になる。
- — 休止直後の稼働率は都全体と同じ幅の上昇:前日時点の稼働率(推定)は9月から10月1〜6日にかけて渋谷区+5.3pt、新宿区+4.6pt、東京都+5.1pt。区単位では休止に固有の押し上げは見分けられない。
- — 上位帯は早く売り切るより単価を保つ:1.5km圏34施設では、宿泊日の7日以上前に残室0へ達した日の割合が、3万円以上の施設で平均4.1%、2万円未満で18.8%だった。
公表された改装計画 — 客室を先に止め、料飲と宴会は半年遅らせる
まずは公表事実を確認する。リリースによれば、同ホテルは1998年4月11日に「国内外のビジネス利用を主眼に」開業した。足元ではインバウンドをはじめ国内外のレジャー利用が増えており、今回の改装はその客層の広がりに客室の造りを合わせるものと位置づけられている。客室は22〜35階、フロント・ロビー・レストラン・ラウンジは20階にあり、改装後の総客室数は現在より2室多い377室(ダブル134室・ツイン243室)で、段差の少ないアクセシブルルーム4室が新たに加わる。
| 項目 | 内容 |
|---|---|
| 発表 | 2025年12月16日(株式会社ホテル小田急サザンタワー、小田急電鉄株式会社) |
| 所在地・開業 | 東京都渋谷区代々木2丁目2番1号・1998年4月11日開業 |
| 客室数 | 375室 → 377室(ダブル134室・ツイン243室)、アクセシブルルーム4室を新設 |
| 客室の休止 | 2026年10月〜2028年春(宿泊は2026年9月末まで) |
| レストラン・ラウンジの休止 | 2027年4月〜2027年秋(先行して再開) |
| 宴会場・会議室の休止 | 2027年4月〜2028年春 |
| 客室の主な改装内容 | バスルームを一新しトイレ・洗面を独立、窓の遮熱・断熱性能を強化、天井に空気清浄機を組み込み、置き型家具を抑えて荷物を広げられるスペースを確保 |
| 共用部 | フロントの手荷物バックヤードを拡張、ラウンジの客席を拡大、レストランの客席レイアウトを刷新 |
| 設計・施工 | 設計:大成建設・乃村工藝社設計共同体/施工:大成建設 |
| 工事中も営業する店舗 | 19階「有楽町かきだ」 |
| 投資額 | 非公表 |
この日程で目を引くのは、止める順番である。客室は2026年10月から約18か月止まるのに対し、レストランとラウンジは2027年3月まで営業を続け、同年秋には客室より先に戻ってくる。宿泊を伴わない料飲の売上を長く残し、客室階の工事が終盤に入る時期に街との接点を先に開け直す段取りといえる。一方で客室の工事範囲は、水回りの配置変更、窓、天井設備と各室の設備系統に及んでおり、全室を同じ仕様へ一度に切り替える内容になっている。
客層の変化は口コミにも表れている。ホテルバンク編集部が集計した同ホテルの宿泊者口コミ1,658件(直近24か月、2026年10月上旬時点)のうち、日本語以外で書かれたものは1,440件(86.9%)を占めた。言及の多い要素は「駅からの近さ」が523件(言及率31.5%)、「客室からの眺望」が504件(同30.4%)で、立地と眺めという動かせない強みが評価の中心にある。改装はこの強みを残したまま、トイレ・洗面の独立や荷物スペースといった複数名・長めの滞在に効く部分へ投資を寄せる構成と読める。
立地の評価 — 商業地域・容積率600%、1km圏の商業地地価は4年で+21.5%
次に、再投資の土台になる立地を見ておく。同ホテルは新宿駅南口のサザンテラスに面し、所在地は渋谷区だが、商圏としては新宿駅の南側と西新宿、新宿三丁目にまたがる。下の地図は、同ホテルを中心とする半径1km圏の宿泊施設39軒(同ホテルを除く)と、その外側1.5kmまでの施設、そして確認できた新規計画の位置を示したものである。
用途地域と建築規制
所在地は商業地域・容積率600%・建蔽率80%。1km圏には容積率800〜1,100%の商業地域が連なり、宿泊・商業・業務が重なる高度利用地にあたる。
地価公示(2026年)
1km圏の商業地16地点の中央値は946.5万円/㎡で、2022年の779万円/㎡から+21.5%。最寄りの代々木2丁目の地点は1,110万円/㎡(前年比+4.7%)。
周辺の就業人口
半径1kmに事業所10,294・従業者299,387人。うちオフィス系は95,385人(31.9%)で、平日の業務需要と週末のレジャー需要が同じ商圏に重なる。
地価の上昇は、同じ場所に新しく宿泊施設を建てるハードルが年々上がっていることを意味する。裏返せば、開業から28年を経た既存建物に再投資して商品を作り直す選択は、土地を新たに仕込む必要がない分だけ有利な位置から始められる。この「新規参入が増えにくい立地で既存ストックを磨く」という構図は、次に見る供給の推移にもはっきり表れている。
1km圏の供給 — 9年でほぼ横ばい、増えたのは1.0〜1.5kmの外周だった
同ホテルから半径1kmの客室ストックは、2017年の29軒・8,969室から2026年の40軒・9,117室へ、9年間で148室(+1.7%)しか増えていない。2018年以降に開業した15軒・795室に対し、営業を終えた施設が4軒・647室あり、出入りがほぼ相殺されたためである。対照的に、半径を1.5kmへ広げると同じ期間に77軒・16,194室から125軒・19,971室へと+23.3%増えており、増加分のほとんどは歌舞伎町・東新宿側の外周(1.0〜1.5km帯で7,225室→10,854室)で生じた。
| 業態 | 施設数 | 客室数 | 構成比 |
|---|---|---|---|
| ビジネスホテル | 18 | 4,296 | 47.1% |
| デラックスホテル | 4 | 2,420 | 26.5% |
| シティホテル(同ホテル375室を含む) | 3 | 1,097 | 12.0% |
| カプセルホテル(ユニット数) | 5 | 1,006 | 11.0% |
| その他(ホステル・アパートメント型等) | 8 | 259 | 2.8% |
| レジャーホテル | 2 | 39 | 0.4% |
| 合計 | 40 | 9,117 | 100.0% |
| うち休止する同ホテル | 1 | 375 | 4.1% |
| 休止期間中の実質ストック | 39 | 8,742 | — |
375室は全体の4.1%だが、フルサービス型に近いシティホテルとデラックスホテルの計7軒・3,517室に絞ると10.7%にあたる。休止期間中の実質ストック8,742室は、2014年末の8,779室とほぼ同じ水準まで戻ることになる。供給が積み上がらない商圏で、1軒の全館休止がストックを12年前の水準に押し戻すという点が、この事例の供給面での重みである。
同じ1km圏には先行例がある。パーク ハイアット 東京は2024年5月から全館を休止して改修に入り、19か月後の2025年12月9日に営業を再開した。客室数は177室から171室へと絞り、広い客室を増やしている。室数を2室増やしながら複数名利用に寄せる今回の計画とは方向が異なるものの、西新宿から南口にかけての上位ホテルが、相次いで「止めて作り直す」再投資を選んでいる点は共通している。
出典: 日本ハイアット 株式会社「報道資料 2026年4月」
保有の面でも、この商圏は機関投資家の持ち分が厚い。上場ホテルREIT7法人(いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A))の保有関係マスター(N=300物件、2026年10月5日時点)で照合すると、1km圏では森トラストリートが保有するホテルサンルートプラザ新宿(624室、取得価格¥32,500百万円、固定賃料)と、JHRが保有するハイアット リージェンシー 東京(REIT開示ベース712室、日本ハイアットの報道資料では746室。取得価格¥126,000百万円)の2物件が該当した。後者の取得の経緯は「JHRハイアットリージェンシー東京1,260億円取得」で詳しく扱っている。
では、休止の間に周辺で新しい供給は出てくるのだろうか。建築計画の届出から拾える1km圏の案件を並べると、休止期間中(2028年春まで)に完成を予定するのは新宿一丁目・二丁目の3件で、いずれも同ホテルから約0.9km離れた新宿御苑寄りにある。南口の至近で大きな計画が完成するのは2029年以降になる見込みだ。
| 所在 | 用途 | 階数 | 延床面積 | 完成予定 | 同ホテルから |
|---|---|---|---|---|---|
| 新宿区新宿一丁目6 | ホテル | 14階 | 5,045.63㎡ | 2027年6月 | 約0.9km |
| 新宿区新宿一丁目7 | ホテル | 14階 | 1,110.65㎡ | 2027年6月 | 約0.9km |
| 新宿区新宿二丁目19 | ホテル | 12階 | 4,217.04㎡ | 2028年3〜5月 | 約0.9km |
| 渋谷区代々木一丁目60 | ホテル | 14階 | 5,350㎡ | 2029年3月 | 約0.1km |
| 新宿区新宿三丁目34(建替え) | 店舗・ホテル(158室) | 16階 | 14,088㎡ | 2029年5月 | 約0.5km |
| 新宿区新宿三丁目18 | ホテル・物販店舗 | 12階 | 8,658.38㎡ | 2029年9月 | 約0.7km |
| 新宿区新宿四丁目4 | 事務所・ホテル・飲食店 | 13階 | 9,999.8㎡ | 2030年3月 | 約0.5km |
| 新宿区新宿五丁目11 | ホテル・物販店舗 | 13階 | 4,540㎡ | 記載なし | 約0.9km |
| 新宿駅西南口地区 南街区(渋谷区代々木二丁目) | 店舗・事務所・宿泊施設等 | 37階 | 約150,000㎡ | 未定(事業者発表) | 約0.3km |
つまり、同ホテルが2028年春に戻る時点では、至近の大型計画はまだ完成していない公算が大きい。客室数が判明している計画は建替えの1件(158室)にとどまり、延床面積から見ても休止中の375室を埋める規模の供給は、この期間の1km圏には見当たらない。東京全体の2029年以降の計画は「2029年以降に完成するホテル計画43件」で整理している。
単価の位置 — 同ホテルは渋谷区中央値の1.6倍、1km圏の上位4施設に入る
止まる売上の大きさを測るには、まず単価の水準を押さえる必要がある。2025年10月〜2026年9月の12か月平均で、同ホテルの推定成約ADRは¥40,600だった。所在する渋谷区の中央値¥25,400の約1.6倍、隣接する新宿区の中央値¥16,100の約2.5倍にあたる。前の12か月と比べた伸びは同ホテルが+7.2%、渋谷区が+13.0%、新宿区が+7.8%で、エリア全体が上がる中で同ホテルも水準を切り上げてきたことが分かる。
月別に見ると、同ホテルの推定成約ADRは2025年10月の¥50,100が最も高く、2026年8月の¥29,600が最も低い。秋と春に山があり夏に谷が来る形は区の中央値と同じだが、山の高さが違う。10〜11月と3〜5月は4万円台半ばから5万円に届き、6〜8月は3万円台半ばから3万円を割る水準まで下がる。休止が始まった10月は直近12か月で最も単価が高かった月にあたり、再開を予定する春は2番目の山と重なる。繁忙期に戻れば新しい客室の単価を高い位置から売り出せるという意味で、「2028年春」という再開時期の設定は理にかなっているといえる。
1km圏の中での位置も確認しておきたい。推定成約ADRが12か月のうち10か月以上得られた19施設・5,235室(カプセルホテルを除く)を価格帯で分けると、次のようになる。
| 推定成約ADRの帯 | 施設数 | 客室数 | うち同ホテル | 休止中の客室数 |
|---|---|---|---|---|
| 4万円以上 | 4 | 1,336 | 375(28.1%) | 961 |
| 3万円以上4万円未満 | 2 | 830 | — | 830 |
| 1.5万円以上3万円未満 | 7 | 2,824 | — | 2,824 |
| 1.5万円未満 | 6 | 245 | — | 245 |
| 合計 | 19 | 5,235 | 375(7.2%) | 4,860 |
全体では4.1%にすぎない375室が、4万円以上の帯では28.1%を占める。この帯の客室は休止中に1,336室から961室へ減ることになり、同じ価格帯で泊まりたい需要にとっては選択肢が3割近く細る。需要の振り替わりが起きるとすれば、まずこの上位帯と、その一段上のデラックスホテルに向かうと考えるのが自然だろう。
止まる客室売上の規模 — 基準ケースで約64億円、仮定次第で43億〜83億円
ここからは仮定を置いた試算になる。客室の休止期間を2026年10月1日から2028年3月31日までの548日とすると、止まる客室は375室×548日=205,500室泊である。これに単価と稼働率を掛ければ、休止中に計上されない客室売上の規模感が出る。単価は同ホテルの推定成約ADR¥40,600を基準に前後3水準、稼働率は観光庁統計による東京都シティホテルの2025年実績77.2%を基準に、70%から90%まで動かした。
| ADRの仮定 | 稼働率70% | 77.2%(基準) | 85% | 90% |
|---|---|---|---|---|
| ¥30,000 | 43.2 | 47.6 | 52.4 | 55.5 |
| ¥35,000 | 50.3 | 55.5 | 61.1 | 64.7 |
| ¥40,600(同ホテルの推定成約ADR) | 58.4 | 64.4 | 70.9 | 75.1 |
| ¥45,000 | 64.7 | 71.4 | 78.6 | 83.2 |
基準ケースの約64億円は、1か月あたりに直すと約3.6億円、1日あたりでは約1,175万円になる。再開が1か月後ろへ動けば同じ額だけ止まる売上が積み上がる計算で、工期の確実さがそのまま投資採算に効く構造が見て取れる。全館を一度に止めれば工程の干渉が少なく、再開時期を読みやすいという利点はここに結びつく。
では、この約64億円は再開後にどう取り戻せるのか。改装後の377室が同じ稼働率で売れるとすると、年間の客室売上は基準ケースで約43.1億円になる。単価が上がった分だけ売上が増えると単純化すれば、止まった売上を埋めるのに必要な年数は単価の上昇率だけで決まる。
| 再開後のADR上昇率 | ADRの水準 | 年間の増収 | 埋めるまでの年数 |
|---|---|---|---|
| +10% | ¥44,700 | 約4.3億円 | 14.9年 |
| +20% | ¥48,700 | 約8.6億円 | 7.5年 |
| +30% | ¥52,800 | 約12.9億円 | 5.0年 |
| +40% | ¥56,800 | 約17.3億円 | 3.7年 |
年数が単価や稼働率の水準に左右されず、上昇率だけで決まる点がこの表の読みどころである。+20%なら7.5年、+30%なら5年で、止めた18か月分は売上の上で埋まる。工事費の回収はこれとは別に必要になるため、全館休止を伴う再投資では「再開後に単価を何%引き上げられるか」が採算の中心に座ることになる。上昇率の目安は、後段の価格帯ポジショニングであらためて確かめたい。
休止直後の周辺需給 — 稼働率の上昇幅は渋谷区・新宿区とも都全体と同じだった
375室が抜けた直後、周辺の埋まり方は変わったのだろうか。観測できるのはまだ休止後6日間だけだが、区単位のブッキングカーブを休止前の9月(シルバーウィークの4日間を除く26日)と休止後の10月1〜6日で比べた。対象は総客室の30%以上を主要予約サイトに掲載する施設で、渋谷区が20〜21施設/客室3,880〜3,938、新宿区が64〜70施設/客室8,049〜8,484、東京都が805〜884施設/客室103,476〜107,025(いずれも主要予約サイト掲載ベース)である。休止した同ホテルは休止の前後を通じてこの集計対象に入っておらず、対象施設の顔ぶれは休止によって変わっていない。
| エリア | LT45・9月 | LT45・10月1〜6日 | 差 | 前日・9月 | 前日・10月1〜6日 | 差 |
|---|---|---|---|---|---|---|
| 渋谷区 | 52.4% | 63.8% | +11.4pt | 86.3% | 91.6% | +5.3pt |
| 新宿区 | 54.7% | 65.9% | +11.2pt | 89.2% | 93.8% | +4.6pt |
| 東京都 | 53.3% | 60.0% | +6.7pt | 89.0% | 94.1% | +5.1pt |
宿泊前日の時点で比べると、稼働率は渋谷区が86.3%から91.6%へ、新宿区が89.2%から93.8%へ上がった。ただし東京都全体も89.0%から94.1%へ同じ幅で上がっており、秋の繁忙期に入った季節要因と切り分けることはできない。区という広い単位で見る限り、375室の休止に固有の押し上げは、この6日間のデータからは見分けられないというのが率直な読みである。
一方で、45日前の時点では両区の上がり幅が都全体より4.5〜4.7pt大きかった。10月の宿泊分は早い段階から渋谷・新宿で先に埋まり、直前には都全体が追いついた形になる。訪日客の秋の予約が都心で早く入る季節性とも重なるため、これを休止の影響と結論づける材料にはならないが、今後の月で同じ形が続くかどうかは観測する価値がある。なお10月7〜19日の宿泊分は14日前時点で渋谷区78.1%、新宿区82.2%、東京都82.6%(9月の同時点は68.4%、71.0%、72.3%)まで進んでいる。これは進行中の予約状況であり、確定値ではない。
数字の大きさも押さえておきたい。375室に稼働率77.2%を掛けると、1日あたり約290室の宿泊需要が行き先を探すことになる。これに対し、9月の宿泊前日に残っていた客室は新宿区の集計対象で平均897室、渋谷区で534室あった。平日であれば周辺が受け止められる量といえる。ところが連休の9月19〜20日は、新宿区の前日残室が166室と135室(稼働率98.0%、98.4%)まで細っていた。繁忙日には受け皿そのものが少なく、振り替わりは稼働率ではなく単価に表れやすい。周辺の運営者にとっては、週末と連休の上位客室タイプの価格を早めに見直しておくことが収益機会になると考えられる。
全館休止と分割施工 — 止まる売上は分割が小さく、全館休止は時間と品質を取りにいく型
客室改装には、全館を一度に止める方法のほかに、フロア単位で順に止める方法や、少数の客室を回していくローリングがある。既刊の一般モデルで置いた比率(フロア単位は同時に止める客室が全体の25%で工期1.5倍、ローリングは10%で工期2.5倍)を今回の375室・548日に当てはめると、止まる室泊と売上は次のように変わる。
| 進め方 | 同時に止める客室 | 工期 | 止まる室泊 | 止まる客室売上 | 客室工事の完了時期 |
|---|---|---|---|---|---|
| 全館休止(公表計画) | 375室 | 548日(約18か月) | 205,500 | 約64.4億円 | 2028年春 |
| フロア単位(仮定) | 約94室 | 822日(約27か月) | 約77,100 | 約24.2億円 | 2028年末ごろ |
| ローリング(仮定) | 約38室 | 1,370日(約45か月) | 約51,400 | 約16.1億円 | 2030年半ばごろ |
止まる売上だけを比べれば、分割施工のほうが40億〜48億円ほど小さい。分割施工には営業を続けながら工事をする分の割増(一般に工事費の1〜2割とされる)がかかるが、その割増がこの差と釣り合うのは、工事費が差額の5〜10倍に達する場合に限られる。つまり全館休止という選択は、止まる売上の小ささとは別の物差しで説明されるべきものだ。公表内容と周辺データからは、少なくとも3つの合理性が読み取れる。
工事の中身が全室の設備に及ぶ
トイレ・洗面の独立は水回りの配置変更を伴い、窓の遮熱・断熱強化と天井への空気清浄機の組み込みも全客室階に共通する。上下階で系統がつながる工事は、階ごとに営業を続けながら進めるより一度に止めたほうが工程を組みやすい。
4万円帯の商品を工事の隣で売らない
同ホテルの評価は眺望と静かさを含む客室体験に支えられている。営業中の工事は騒音と動線の制約を伴うため、単価の高い商品ほど、休止して評価を保ったまま新仕様に切り替える価値が大きい。
周辺の新規供給より先に戻れる
分割施工では客室工事の完了が2028年末〜2030年にずれ込む。1km圏で大型計画の完成が始まるのは2029年3月以降であり、全館休止なら377室すべてを新仕様に揃えた状態で、それより前に市場へ戻れる。
加えて、全室を同じ日に新仕様で売り出せば、価格の改定を一度で済ませられる。分割施工では改装済みと未改装の客室が長く混在し、同じ客室タイプ名で価格を分ける運用が続く。再開後の単価上昇率が採算の中心になることは前段で見たとおりで、価格を一斉に引き上げやすいという点も全館休止の利点に数えてよいだろう。
再開時の価格帯ポジショニング — 上位帯は早期完売より単価の維持で戦っている
最後に、2028年春の再開時にどの価格帯を狙えるかを考える。下の図は、同ホテルから1.5km圏にあり、9月1〜28日の28宿泊日すべてで在庫を観測できた34施設・6,410室について、推定成約ADR(12か月平均)と、宿泊日の7日以上前に残室が0室へ達した日の割合を重ねたものである。集計は主要予約サイトへの掲載枠が総客室の30%以上ある施設に限っている。
2万円未満:早く売り切る帯
23施設・4,387室。7日以上前に残室0へ達した日は平均18.8%。価格で選ばれ、早い段階で在庫がなくなる日が月に5日前後ある。
3万円以上:単価を保つ帯
7施設・1,402室。同じ割合は平均4.1%にとどまる。直前まで在庫を持ち、値を崩さずに売る運用が主流といえる。
同ホテルの現在地と再開時の目安
推定成約ADR¥40,600は上位帯の中ほど。+20%で¥48,700、+30%で¥52,800となり、1.5km圏で2023年に開業した上位施設の約5.0万円と並ぶ水準になる。
この分布が示すのは、新宿の上位帯では「早く満室にすること」が競争の軸になっていないという点である。3万円以上の7施設は、28日のうち7日以上前に売り切れた日が平均で1日程度しかない。再開後の同ホテルが取りにいくのは、早期完売ではなく、377室を直前まで高い単価で売り切る運営だと考えられる。段差の少ないアクセシブルルームや、トイレ・洗面を分けた複数名向けの造りは、1室あたりの利用人数と滞在日数を伸ばす方向に効くため、単価を支える材料になる。
上昇率の現実味も確かめておく。1km圏で推定成約ADRが最も高い施設は約7.6万円、1.5km圏では2023年開業の2施設が約5.0万円と約12.2万円の水準にある。改装後に5万円前後を目指すという想定は、圏内に先行例のある範囲に収まっている。前段の表でいえば+20〜30%、止まった売上を5〜7.5年で埋める水準が、周辺の価格分布から見た一つの目安になるだろう。
投資判断の整理 — 採算を動かす4つの変数
| 変数 | 本稿の観測値 | 採算への効き方 |
|---|---|---|
| 再開時期 | 2028年春(公表)。基準ケースで1か月あたり約3.6億円の客室売上が止まる | 工期が計画どおり進むほど有利。全館休止は工程を読みやすい |
| 再開後の単価 | 推定成約ADR¥40,600(直近12か月)。+20〜30%で¥48,700〜¥52,800 | 止まった売上を埋める年数は上昇率だけで決まる(+20%で7.5年) |
| 周辺の供給 | 1km圏は2017年比+1.7%。至近の大型計画の完成は2029年3月以降 | 再開時点で新築との競合が少なく、新仕様の価格を通しやすい |
| 需要の構成 | 口コミの86.9%が日本語以外。秋と春に単価の山 | 訪日需要の厚さが上位帯の単価を支える一方、為替や国際情勢への感応度は高い |
まとめ
ここまでを整理すると、今回の全館休止改装は「供給が増えない立地で、上位価格帯の既存ストックを一度止めて作り直す」再投資の典型といえる。1km圏の客室は9年で+1.7%しか増えておらず、休止する375室は4万円以上の帯の28.1%を占める。止まる客室売上は基準ケースで約64億円と小さくないが、再開後の単価を20〜30%引き上げられれば5〜7.5年で埋まる計算になり、その水準は圏内の先行例の範囲に収まっている。
周辺の運営者にとっては、2028年春までの約18か月が、上位帯の客室タイプで単価を取りにいける期間になる。休止直後の6日間では区単位の稼働率に固有の変化は見分けられなかったが、連休のように受け皿が細る日ほど振り替わりは価格に出やすい。同ホテルの側から見れば、至近の大型計画が完成する前に377室を新仕様で揃えて戻れるかどうか、そして再開時に5万円前後の単価を通せるかどうかが、この投資の成否を分ける論点になるだろう。当サイトでは今後も、休止期間中の周辺の予約進度と単価の動きを追っていきたい。
⚠ 進行中の予約状況と将来日程に関する注意:本記事の10月7日以降の宿泊分は調査時点(2026年10月6日)で主要予約サイトに掲載されている在庫にもとづく途中経過であり、チェックイン日に近づくにつれて変動します。2026年10月以降の推定成約ADRは調査時点の掲載水準に基づく推定のため、本記事の比較には用いていません。売上・回収年数の試算は仮定にもとづく簡易試算です。
よくある質問
Q. 小田急ホテルセンチュリーサザンタワーはいつまで休止しますか。
A. 宿泊は2026年9月末で休止しており、客室の再開は2028年春のグランドオープン時と公表されています。レストラン・ラウンジは2027年4月から休止し、同年秋に先行して再開する予定です。
Q. 改装後の客室数は何室ですか。
A. 現在の375室から2室増えて377室(ダブル134室・ツイン243室)になります。段差の少ないアクセシブルルームが4室新設されます。
Q. 改装の投資額はいくらですか。
A. 公表されていません。本記事でも投資額は推定しておらず、休止中に止まる客室売上の規模を仮定つきで試算するにとどめています。
関連記事
参考資料・出典一覧
■ データソース
推定成約ADRは各施設がOTA上で公開する最安プラン水準に業態別の補正係数を掛けた推定値(2025年10月〜2026年9月の確定月、渋谷区N=29〜34施設・新宿区N=84〜101施設、同ホテルは1施設の推定値)。稼働率は主要予約サイト掲載在庫の消化状況から推定したブッキングカーブ(LT45〜LT1、9月26宿泊日・10月1〜6日の6宿泊日)。1km圏・1.5km圏の客室ストックは開業年が分かる施設を各年末時点で数え、同一地点・同一客室数の重複登録を1施設にまとめた集計。改装計画は事業者のニュースリリース(2025年12月16日)、地価・用途地域は国土交通省 不動産情報ライブラリ、就業人口は経済センサス-活動調査(2021年)による。
■ 試算前提
休止期間は2026年10月1日〜2028年3月31日の548日(「2028年春」を年度末と置いた仮定)、止まる客室は375室×548日=205,500室泊。基準ケースは推定成約ADR¥40,600×稼働率77.2%(観光庁「宿泊旅行統計調査」2025年確定値の東京都シティホテル)で、ADR¥30,000〜¥45,000×稼働率70〜90%の2軸で感度を示した。回収年数は205,500室泊÷(377室×365日×ADR上昇率)で、稼働率は休止前後で同一と置いた。フロア単位・ローリングは既刊の一般モデルの比率(同時休止25%・工期1.5倍/10%・工期2.5倍)を機械的に当てはめた仮定である。
■ 限界・留意点
改装の投資額は非公表のため、工事費の回収や利回りは試算していない。料飲・宴会の売上と、休止中に発生しない変動費は含めていない。推定成約ADRは上場ホテルREITの開示実績との照合で誤差中央値約7%の推定値であり、同ホテルの実際の成約単価・会計数値とは異なる。休止後の稼働率は6宿泊日分の観測で、区単位では季節要因と休止の影響を切り分けられない。10月7日以降の宿泊分は調査時点(2026年10月6日)の途中経過である。客室ストックは当社が把握する範囲の集計で全数調査ではない。
■ 市場データ
| メトロエンジンリサーチ&コンサルティング — 推定成約ADR(渋谷区N=29〜35施設、新宿区N=84〜104施設)、1km圏・1.5km圏の客室ストック(N=45施設・137施設)、稼働率(OTA掲載在庫ベース・推定)とブッキングカーブ、在庫推移(N=34施設) |
| ホテルバンク編集部調べ — 宿泊者口コミの集計(N=1,658件、直近24か月) |
■ 事業者の公表資料
■ 政府統計・公的データ
| 観光庁「宿泊旅行統計調査」2025年(確定値)— 東京都・宿泊施設タイプ別客室稼働率 |
| 国土交通省 不動産情報ライブラリ — 地価公示(2022〜2026年)、用途地域 |
| 国土交通省「建築物動態統計調査」 — 宿泊施設を含む建築計画 |
| 総務省・経済産業省「経済センサス-活動調査」(2021年) — 事業所数・従業者数 |
■ REIT・業界資料
| 森トラストリート投資法人 ポートフォリオ一覧 |
| ジャパン・ホテル・リート投資法人 ポートフォリオ一覧 |
■ ニュース
| 「京王電鉄、新宿西口再開発の工期が未定に」(Impress Watch、2025年3月28日) |
| 「小田急ホテルセンチュリーサザンタワーが2026年秋から大規模改装へ 2028年春のグランドオープン目指す」(風傳媒日本語版) |