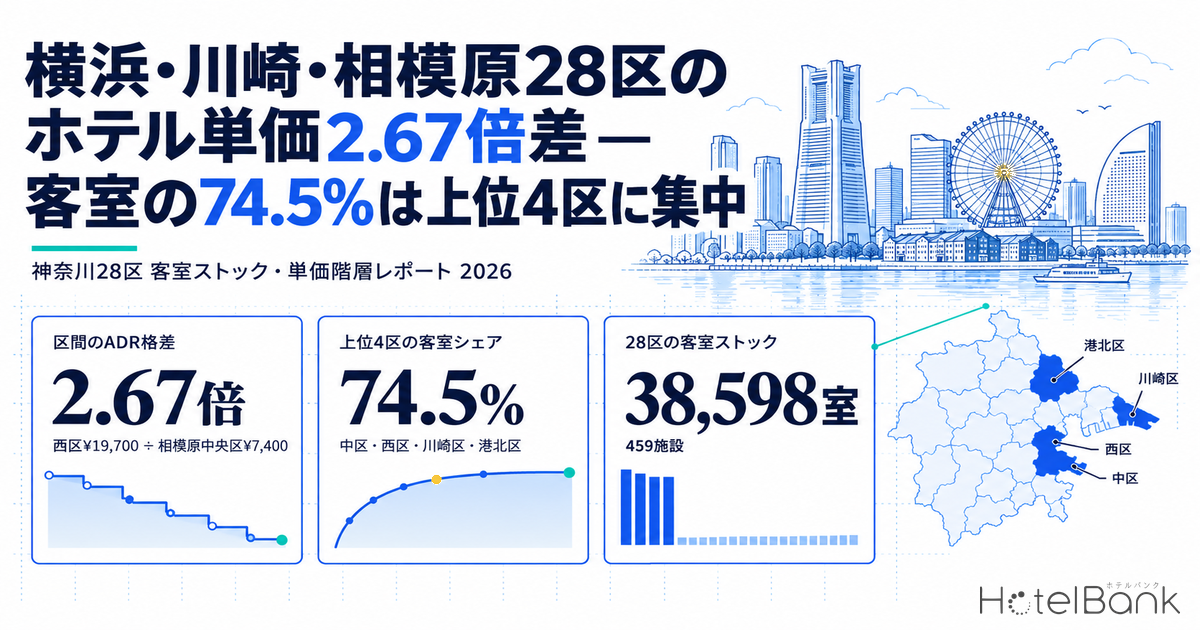
神奈川県のホテル市場は、県単位で見るとほとんど何も見えない。推定成約ADRは直近12ヶ月平均で¥14,100(前年同期比+6.0%)という穏当な数字に落ち着くが、この平均値の内側では、隣り合う区どうしで2.67倍の単価差が開いている。本稿が分析単位に置くのは「神奈川県」でも「横浜市」でもなく、政令指定都市3市の行政区――横浜市18区・川崎市7区・相模原市3区の計28区である。首都圏で出店エリアを選ぶ開発担当、郊外・準都心の中規模案件を見るファンドや地銀、既存物件の競合設定を見直すアセットマネージャーに向けて、28区の客室ストック・単価階層・地価・就業人口を同じ土俵に並べ、どこに出店余地が残っているかを定量化する。
既刊との線引きを先に述べておく。横浜みなとみらいのラグジュアリー開発パイプライン投資分析は、みなとみらい21地区×ラグジュアリー帯に限定した記事だった。本稿は28区の全価格帯を対象とし、みなとみらい(西区)と関内(中区)を28分の2として相対化する。東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%は東京都を対象にした記事で、本稿はその手法を隣県に適用した続編にあたる。23区との比較表は1つだけ置き、以降は神奈川28区の内部構造に絞る。また地方政令市「2軍」5都市のホテル投資ポテンシャルにはさいたま・千葉が入るが、横浜・川崎・相模原は入らない。首都圏の政令市3市を区単位で扱うのは本稿がはじめてになる。
本記事における指標の定義
- ADR(平均客室単価)=各施設が主要予約サイト上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。
- 掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
- 客室ストック=メトロエンジンリサーチが追跡する施設マスターのうち、住所が当該区に属する施設の客室数合計。全数調査ではありません。
- — 客室38,598室(459施設)のうち74.5%が上位4区に集中。残る24区は28区人口の85.7%を抱えながら客室シェアは25.5%にとどまる。
- — 区別の推定成約ADRは西区¥19,700から相模原市中央区¥7,400まで2.67倍。中区は客室の40.0%を持ちながら単価は第2層の¥11,600。
- — 地価を入れた1室あたり理論利回りは東神奈川6.63%・橋本5.57%が上位、川崎駅2.96%・武蔵小杉2.90%が下位。集積の厚さと新規開発の成立性は一致しない。
- — 94施設の分布は100〜400室×¥6,000〜13,000と300〜500室×¥28,000〜48,400の2塊。20〜60室×¥20,000〜30,000の帯がほぼ空いている。
- — 上場REITの保有は3投資法人・9物件・1,490室で中区・西区・川崎区のみ。残る25区に機関投資家の資本は入っていない。
客室の40.0%が中区1区に集まる — 28区は1つの市場ではない
まず供給の形から押さえる。28区に所在するホテル・旅館・簡易宿所等は459施設・38,598室。このうち横浜市中区だけで146施設・15,451室を占め、28区全体の40.0%にあたる。西区5,112室(13.2%)、川崎区4,608室(11.9%)、港北区3,588室(9.3%)が続き、上位4区の合計は28,759室――全体の74.5%に達する。
残る24区に配分されるのは9,839室で、人口では515.7万人(28区の85.7%)を抱えながら客室シェアは25.5%にとどまる。人口1万人あたりの客室数で見ると、上位4区が334.0室であるのに対し、残り24区は19.1室。同じ政令市の行政区でありながら、宿泊供給の密度は17倍以上開いている。
この偏りは東京23区と比べると一段と際立つ。23区の客室ストックは3,242施設・240,658室、人口981.9万人に対して人口1万人あたり245.1室。神奈川28区の64.1室は、その26.2%でしかない。集中度も異なる。23区では首位の港区でも全体の16.0%だが、神奈川では中区が40.0%を占める。客室シェアを二乗和したハーフィンダール指数(HHI)は23区が958、神奈川28区が2,068と、2倍以上の開きがある。
| 指標 | 神奈川28区 | 東京23区 | 倍率 |
|---|---|---|---|
| 人口 | 6,017,714人 | 9,818,564人 | 0.61倍 |
| 施設数 | 459施設 | 3,242施設 | 0.14倍 |
| 客室数 | 38,598室 | 240,658室 | 0.16倍 |
| 人口1万人あたり客室数 | 64.1室 | 245.1室 | 0.26倍 |
| 最上位区の客室シェア | 40.0%(中区) | 16.0%(港区) | 2.50倍 |
| 上位4区の客室シェア | 74.5% | 53.3% | 1.40倍 |
| HHI(客室シェア) | 2,068 | 958 | 2.16倍 |
ここから読めることは2つある。第一に、神奈川28区は「東京の縮小コピー」ではない。宿泊需要が中区・西区の観光・MICE軸と川崎区・港北区のビジネス軸という限られた核に押し込まれており、それ以外の区は、人口規模の割に宿泊機能を持っていない。第二に、この偏りは裏返せば未充足の余地でもある。20室未満/人口1万人という水準の区が16区あり、そこには合計323.8万人が居住しながら客室は2,129室しかない。
単価階層は3層 — 西区¥19,700、関内・新横浜¥11,600、郊外¥9,000前後
次に価格である。推定成約ADRを区単位で算出できるのは、サンプル施設数が安定して5施設以上ある10区。この10区で28区の客室ストックの90.8%(35,066室/38,598室)をカバーする。直近12ヶ月(2025年9月〜2026年8月)の平均は以下のとおりで、最上位の横浜市西区¥19,700と最下位の相模原市中央区¥7,400の間には2.67倍の差がある。
並びを見ると、階層は3つに分かれる。第1層は西区(¥19,700)と神奈川区(¥15,200)。西区はみなとみらい・横浜駅西口を抱え、フルサービスのシティホテルとラグジュアリー帯が集積する。神奈川区はサンプルが6施設と小さいものの、横浜駅の東側から新子安にかけて比較的新しい中価格帯が並ぶ。第2層は相模原市緑区(¥12,300)、中区(¥11,600)、港北区(¥11,600)。緑区は相模湖・藤野の温泉旅館が単価を押し上げる構造で、都市型の中区・港北区とは需要の中身が違う。第3層が鶴見区(¥10,100)以下で、川崎区¥9,400、高津区¥9,200、中原区¥9,100、相模原市中央区¥7,400と続く。
ここで目を引くのは中区の位置である。客室ストックでは40.0%を握る最大の集積地でありながら、推定成約ADRは¥11,600と第2層にとどまる。関内・伊勢佐木町一帯に宿泊特化型が57施設・8,633室と厚く積み上がっており、その水準が区全体の中央値を規定しているためだ。逆に西区は施設数こそ32と少ないが、シティホテル8施設・2,950室が中心で、区の単価水準を¥19,700まで引き上げている。「横浜」を1つのエリアとして競合設定している物件は、この時点で実態から乖離している可能性がある。関内の宿泊特化型とみなとみらいのフルサービスは、同じ市内にあっても別の価格帯の市場を見ている。
県全体の推移を年次で重ねると、2026年は8月まで一貫して前年を上回り、12ヶ月平均は¥14,100(前年同期¥13,300、+6.0%)。6〜7月に季節的な谷があり、11〜12月に山が来る形は3年とも共通している。神奈川は8月のレジャーピークよりも、秋から年末の需要期のほうが単価を取れる市場である点は、通年の事業計画を引く際の前提として押さえておきたい。なお県全域を箱根・みなとみらい・湘南・業務帯の4層に分けて秋の単価差を追ったのが神奈川ホテル市場2026で、本稿の28区分析はその都市部レイヤーを行政区まで割ったものにあたる。
| 区 | 人口 | 施設数 | 客室数 | 客室シェア | 人口1万人 あたり客室数 | 推定成約ADR | 対象施設数 |
|---|---|---|---|---|---|---|---|
| 横浜市中区 | 156,117 | 146 | 15,451 | 40.0% | 989.7 | ¥11,600 | 51 |
| 横浜市西区 | 107,740 | 32 | 5,112 | 13.2% | 474.5 | ¥19,700 | 17 |
| 川崎市川崎区 | 235,736 | 58 | 4,608 | 11.9% | 195.5 | ¥9,400 | 32 |
| 横浜市港北区 | 361,356 | 24 | 3,588 | 9.3% | 99.3 | ¥11,600 | 16 |
| 相模原市中央区 | 270,290 | 25 | 1,573 | 4.1% | 58.2 | ¥7,400 | 8 |
| 相模原市緑区 | 164,820 | 38 | 1,341 | 3.5% | 81.4 | ¥12,300 | 6 |
| 横浜市神奈川区 | 248,692 | 15 | 1,331 | 3.4% | 53.5 | ¥15,200 | 6 |
| 横浜市鶴見区 | 298,210 | 14 | 1,125 | 2.9% | 37.7 | ¥10,100 | 6 |
| 川崎市中原区 | 266,395 | 9 | 712 | 1.8% | 26.7 | ¥9,100 | 8 |
| 相模原市南区 | 279,089 | 15 | 625 | 1.6% | 22.4 | ¥8,600 | 3 |
| 川崎市幸区 | 177,078 | 5 | 551 | 1.4% | 31.1 | ¥12,700 | 3 |
| 横浜市都筑区 | 213,854 | 9 | 452 | 1.2% | 21.1 | ¥8,700 | 2 |
| 横浜市旭区 | 241,128 | 7 | 364 | 0.9% | 15.1 | ¥8,000 | 1 |
| 横浜市戸塚区 | 280,681 | 5 | 315 | 0.8% | 11.2 | ¥10,700 | 2 |
| 横浜市金沢区 | 191,055 | 9 | 257 | 0.7% | 13.5 | ¥11,600 | 3 |
| 川崎市高津区 | 233,365 | 3 | 225 | 0.6% | 9.6 | ¥9,200 | 5 |
| 横浜市南区 | 201,564 | 11 | 215 | 0.6% | 10.7 | ¥7,100 | 4 |
| 川崎市宮前区 | 234,660 | 7 | 166 | 0.4% | 7.1 | ¥5,400 | 1 |
| 川崎市麻生区 | 177,816 | 5 | 137 | 0.4% | 7.7 | ¥17,000 | 2 |
| 横浜市港南区 | 210,267 | 7 | 110 | 0.3% | 5.2 | ¥6,400 | 1 |
| 横浜市保土ケ谷区 | 202,969 | 3 | 95 | 0.2% | 4.7 | — | — |
| 川崎市多摩区 | 221,332 | 4 | 67 | 0.2% | 3.0 | ¥6,700 | 1 |
| 横浜市磯子区 | 164,806 | 3 | 63 | 0.2% | 3.8 | — | — |
| 横浜市緑区 | 180,837 | 3 | 60 | 0.2% | 3.3 | — | — |
| 横浜市青葉区 | 306,087 | 1 | 37 | 0.1% | 1.2 | ¥10,900 | 1 |
| 横浜市栄区 | 119,732 | 1 | 18 | 0.0% | 1.5 | — | — |
| 横浜市瀬谷区 | 121,242 | 0 | 0 | 0.0% | 0.0 | ¥3,600 | 1 |
| 横浜市泉区 | 150,796 | 0 | 0 | 0.0% | 0.0 | — | — |
需要はあるが客室がない — 就業5万人の武蔵小杉に712室
宿泊需要の裏づけとして、各区の中心駅から半径1kmの事業所数・従業者数を経済センサスから取り、区全体の客室ストックと並べる。両者は集計範囲が異なる(前者は駅1km圏、後者は区全域)ため直接の比率にはできないが、需要の源泉がどこに厚く、供給がどこに薄いかという対応関係は読み取れる。
右下の領域が空いている。武蔵小杉(中原区)は駅1km圏に2,874事業所・従業者49,585人を抱え、うちオフィス系が37.3%と28区でも屈指の業務集積だが、中原区全体の客室は712室、人口1万人あたり26.7室にとどまる。溝の口(高津区)は従業者31,467人に対し区全体で225室・9.6室。新百合ヶ丘(麻生区)は従業者20,747人に対し137室・7.7室。いずれも、区の人口は20万人台後半から30万人台に達している。
一方、左上に離れているのが関内(中区)と横浜駅(西区)で、従業者数では武蔵小杉の2.5〜3.3倍だが、客室密度は18〜37倍になる。業務集積の大きさと客室供給の厚みが、28区の中では比例していない。この乖離そのものが、開発担当にとっての一次スクリーニングのリストになる。
| 中心駅(区) | 事業所数 (駅1km圏) | 従業者数 (駅1km圏) | オフィス系比率 | 区の客室数 | 人口1万人 あたり客室数 |
|---|---|---|---|---|---|
| 横浜駅(西区) | 6,888 | 163,865 | 25.7% | 5,112 | 474.5 |
| 関内(中区) | 10,210 | 132,686 | 26.0% | 15,451 | 989.7 |
| 川崎駅(川崎区) | 4,685 | 92,239 | 24.0% | 4,608 | 195.5 |
| 新横浜(港北区) | 2,659 | 58,713 | 29.8% | 3,588 | 99.3 |
| 武蔵小杉(中原区) | 2,874 | 49,585 | 37.3% | 712 | 26.7 |
| 溝の口(高津区) | 2,379 | 31,467 | 14.4% | 225 | 9.6 |
| 鶴見(鶴見区) | 2,405 | 27,321 | 13.1% | 1,125 | 37.7 |
| 上大岡(港南区) | 1,851 | 21,029 | 11.3% | 110 | 5.2 |
| 新百合ヶ丘(麻生区) | 1,363 | 20,747 | 13.5% | 137 | 7.7 |
| 相模原(中央区) | 1,735 | 18,497 | 12.7% | 1,573 | 58.2 |
| 新杉田(磯子区) | 891 | 17,599 | 14.8% | 63 | 3.8 |
| たまプラーザ(青葉区) | 1,431 | 14,908 | 14.2% | 37 | 1.2 |
| センター北(都筑区) | 1,164 | 14,847 | 7.0% | 452 | 21.1 |
| 戸塚(戸塚区) | 770 | 14,144 | 42.4% | 315 | 11.2 |
立地と地価 — 川崎駅前は商業地¥359万/㎡、単価は¥9,400
出店余地の議論は、土地の値段を入れた瞬間に順位が入れ替わる。国土交通省 不動産情報ライブラリから各中心駅周辺の地価公示(商業地・2026年)を取り、区の推定成約ADRと並べたのが次の地図と表である。
| 横浜駅・みなとみらい・関内 | 商業地域 800% |
| 川崎駅・新横浜 | 商業地域 800% |
| 武蔵小杉・溝の口・鶴見・戸塚・上大岡 | 商業地域 600% |
| 東神奈川・相模大野 | 商業地域 500% |
| 橋本・相模原 | 商業地域 400% |
| たまプラーザ | 近隣商業 300% |
| 横浜市西区 | 86.3〜87.4% |
| 川崎市川崎区 | 80.2〜84.6% |
| 横浜市中区 | 76.5〜80.7% |
| 神奈川県・ビジネスホテル | 83.1〜85.2% |
地価の並びは、単価の並びと一致しない。川崎駅周辺の商業地は中央値¥359万/㎡(前年比+11.1%、公示地点n=5)で、みなとみらい・桜木町の¥375万/㎡に迫る水準にある。ところが川崎区の推定成約ADRは¥9,400で、西区の¥19,700の半分以下だ。武蔵小杉も同じ構図で、商業地¥261万/㎡(+11.1%)に対し中原区のADRは¥9,100。これらの土地は、ホテルではなく商業・オフィス・住宅の用途で値付けされている。需要があることと、ホテルとして土地を取り合えることは別の問題であるという、開発実務では当たり前の事実が、神奈川では特に鋭い形で現れる。
逆に、東神奈川(神奈川区)は商業地¥69.5万/㎡(+12.1%、公示地点n=1)に対し区のADRが¥15,200、橋本(相模原市緑区)は¥41.6万/㎡(+4.0%、同n=1)に対し¥12,300。地価の絶対水準が1桁小さいまま、単価は第1層・第2層に位置している。
1室あたり土地原価で測ると、東神奈川6.63%・川崎駅2.96%
地価と単価を1つの指標に落とす。客室1室あたりの土地原価は「商業地の地価中央値 × 1室あたり延床面積 ÷ 容積率」で概算できる。1室あたり延床面積は35.0㎡と置く。建設費は2段階で置く。
第1段階(2025年ベース):RC造ホテルの建築費を202.6万円/坪と置く(本稿の試算前提)。35.0㎡=10.59坪として1室あたり2,145万円。第2段階(建設期間のインフレ織込み):2028年開業を想定し施工中間時点を2027年とすると、Turner & Townsend の建設費予測(2026年+5.3%、2027年+5.0%)を複利で乗せて1室あたり2,372万円となる。以下の表は両方を併記した。
| 中心駅(区) | 商業地価 中央値/㎡ | 前年比 | 容積率 | 土地原価 /室 | 推定成約 ADR | 総投資 /室① | 利回り① | 総投資 /室② | 利回り② |
|---|---|---|---|---|---|---|---|---|---|
| 東神奈川(神奈川区) | ¥695,000 | 12.1% | 500% | 486万円 | ¥15,200 | 2,632万円 | 7.20% | 2,858万円 | 6.63% |
| みなとみらい/桜木町(西区) | ¥3,750,000 | 10.0% | 800% | 1,641万円 | ¥19,700 | 3,786万円 | 6.49% | 4,012万円 | 6.12% |
| 横浜駅(西区) | ¥4,220,000 | 8.6% | 800% | 1,846万円 | ¥19,700 | 3,991万円 | 6.15% | 4,218万円 | 5.82% |
| 橋本(相模原市緑区) | ¥416,000 | 4.0% | 400% | 364万円 | ¥12,300 | 2,509万円 | 6.08% | 2,736万円 | 5.57% |
| 関内・馬車道(中区) | ¥2,100,000 | 18.1% | 800% | 919万円 | ¥11,600 | 3,064万円 | 4.71% | 3,290万円 | 4.39% |
| 新横浜(港北区) | ¥2,105,000 | 10.5% | 800% | 921万円 | ¥11,600 | 3,066万円 | 4.70% | 3,293万円 | 4.38% |
| 鶴見(鶴見区) | ¥1,190,000 | 8.7% | 600% | 694万円 | ¥10,100 | 2,839万円 | 4.43% | 3,066万円 | 4.10% |
| 溝の口(高津区) | ¥1,000,000 | 11.6% | 600% | 583万円 | ¥9,200 | 2,728万円 | 4.21% | 2,955万円 | 3.89% |
| 川崎駅(川崎区) | ¥3,590,000 | 11.1% | 800% | 1,571万円 | ¥9,400 | 3,716万円 | 3.14% | 3,942万円 | 2.96% |
| 武蔵小杉(中原区) | ¥2,610,000 | 11.1% | 600% | 1,522万円 | ¥9,100 | 3,668万円 | 3.08% | 3,894万円 | 2.90% |
順位は次のようになる。東神奈川(神奈川区)6.63%、みなとみらい・桜木町(西区)6.12%、横浜駅(西区)5.82%、橋本(相模原市緑区)5.57%が上位。中位に関内(中区)4.39%、新横浜(港北区)4.38%、鶴見(鶴見区)4.10%、溝の口(高津区)3.89%。下位が川崎駅(川崎区)2.96%、武蔵小杉(中原区)2.90%となる。
ここに本稿の主張がある。客室ストックの厚い区と、いま新規に土地を取って建てたときの成立性が高い区は、神奈川では一致しない。中区・川崎区は既存の集積が大きいがゆえに単価の天井が低く、かつ地価が他用途に引っ張られて高い。対して神奈川区や相模原市緑区は、供給が薄く(人口1万人あたり53.5室・81.4室)、単価は第1層・第2層、地価は1桁小さい。みなとみらいと横浜駅は地価が高いものの、ADRが¥19,700と全区で最も高いためそれを吸収している。
WS① 準都心の低地価・中単価帯
東神奈川(神奈川区)/橋本(相模原市緑区)
地価¥42〜70万/㎡に対してADRは¥12,300〜15,200。1室あたり土地原価が364〜486万円に収まり、総投資に占める土地比率が13〜17%と小さい。建設費上昇局面でも成立余地が残る。
WS② 業務集積に対する供給不足帯
武蔵小杉(中原区)/溝の口(高津区)/新百合ヶ丘(麻生区)
従業者2〜5万人に対し区の客室は137〜712室。需要側の裏づけはあるが、武蔵小杉は地価が単価に見合わない。容積率600%の周縁部や既存建物の用途転換など、土地取得コストを抑える入り方が前提になる。
密集 既存集積で新規は不利
関内(中区)/川崎駅(川崎区)
28区の客室の52.0%がこの2区に集まる。単価は¥9,400〜11,600と第2〜3層で、地価は¥210〜359万/㎡。新築の理論利回りは2.96〜4.39%にとどまり、新規参入より既存物件の取得・再生のほうが検討しやすい領域。
感度も確認しておく。中位(本文の前提)に対して、ADRが10%高く取れた場合を楽観、ADRが10%低い場合・稼働率が5pt低い場合・その両方が起きた場合を悲観として、理論利回りを5ケースで置いたのが次の表である。
| 中心駅(区) | 楽観 ADR +10% | 中位 ベース | 悲観① ADR −10% | 悲観② 稼働率 −5pt | 悲観③ 両方 |
|---|---|---|---|---|---|
| 東神奈川(神奈川区) | 7.29% | 6.63% | 5.97% | 6.24% | 5.62% |
| みなとみらい/桜木町(西区) | 6.73% | 6.12% | 5.51% | 5.76% | 5.19% |
| 横浜駅(西区) | 6.40% | 5.82% | 5.24% | 5.48% | 4.93% |
| 橋本(相模原市緑区) | 6.13% | 5.57% | 5.01% | 5.24% | 4.72% |
| 関内・馬車道(中区) | 4.83% | 4.39% | 3.95% | 4.13% | 3.72% |
| 新横浜(港北区) | 4.82% | 4.38% | 3.94% | 4.12% | 3.71% |
| 鶴見(鶴見区) | 4.51% | 4.10% | 3.69% | 3.86% | 3.47% |
| 溝の口(高津区) | 4.28% | 3.89% | 3.50% | 3.66% | 3.29% |
| 川崎駅(川崎区) | 3.26% | 2.96% | 2.66% | 2.78% | 2.51% |
| 武蔵小杉(中原区) | 3.19% | 2.90% | 2.61% | 2.73% | 2.46% |
もう一段、東神奈川(神奈川区)を代表地点に置いて、ADRと稼働率の2軸で理論利回りを並べる。中位(ADR¥15,200・稼働率(前提)85.2%=2026年7〜8月の神奈川県ビジネスホテル実績水準)の6.63%を中心に、どこまで前提が崩れると水準が変わるかを見るための表である。
| 推定成約ADR\稼働率 | 75% | 80% | 85.2% | 88% | 91% |
|---|---|---|---|---|---|
| ¥12,200 | 4.67% | 4.98% | 5.31% | 5.48% | 5.67% |
| ¥13,700 | 5.26% | 5.61% | 5.97% | 6.17% | 6.38% |
| ¥15,200 | 5.84% | 6.23% | 6.63% | 6.85% | 7.08% |
| ¥16,800 | 6.42% | 6.85% | 7.30% | 7.54% | 7.79% |
| ¥18,300 | 7.01% | 7.47% | 7.96% | 8.22% | 8.50% |
上位4地点は両方のストレスがかかっても4.7〜5.6%を維持するが、川崎駅・武蔵小杉は2.5%前後まで低下する。建設費が年5%前後で上がり続ける前提に立つなら、地価の絶対水準が低い地点ほどストレス耐性が高いという、単純だが見落とされやすい構図が出てくる。なお建設費の上昇は新規供給そのものを抑制する効果も持つため、既に稼働している物件にとっては競争緩和という側面もある。
ポジショニング — 客室規模×ADRで空いているのは20〜60室×¥20,000〜30,000
区単位から施設単位に解像度を上げる。28区で60室以上を持ち、推定成約ADRを6ヶ月以上算出できた94施設を、客室数(横軸)と推定成約ADR(縦軸)で配置した。
分布ははっきりと2つの塊に分かれる。1つは客室100〜400室・ADR¥6,000〜13,000の帯で、94施設の大半がここに入る。関内・川崎・新横浜・相模原の宿泊特化型が形成する主戦場である。もう1つが300〜500室・ADR¥28,000〜48,400の帯で、みなとみらいと山下町のフルサービス大型施設が該当する。日本ハイアット株式会社「報道資料 2026年4月」によればハイアット リージェンシー 横浜は2020年5月開業・315室、ヒルトン「会社概要」(2026年8月25日更新)によればヒルトン横浜は2023年開業・339室で、いずれもこの上位帯に位置する。
間が薄い。20〜60室規模でADR¥20,000〜30,000という帯、すなわち小規模・高単価のブティック/ライフスタイル型が、28区にはほとんど存在しない。今回の94施設は60室以上を抽出条件にしているため小規模施設は母集団に含まれないが、区別の客室数と施設数の関係からも同じことが言える。西区の32施設・5,112室は1施設平均160室、中区の146施設・15,451室は平均106室で、いずれも「大型で中単価」か「小型で低単価」に寄っている。
この帯が空いている理由は、前節の土地原価と整合する。みなとみらい・関内で20〜60室の高単価施設を新築しようとすると、1室あたり土地原価が919〜1,641万円かかり、規模の経済が働かない。逆に東神奈川・橋本のような地価の低い地点では、¥20,000〜30,000のADRを取れるだけの需要の質がまだ検証されていない。この帯に入るなら、新築より既存建物のコンバージョンやリブランドのほうが現実的な入り口になるという読み方ができる。
機関投資家の保有は3区に集中 — 25区には1物件もない
上場ホテルREITの保有状況を見ると、28区内の保有物件は3投資法人・9物件・1,490室。所在は横浜市中区・西区と川崎市川崎区の3区に限られ、残る25区には1物件も存在しない。
| 投資法人 | 物件名 | 客室数 | 取得時期 | 取得価格 |
|---|---|---|---|---|
| インヴィンシブル投資法人 | アパホテル横浜関内 | 451室 | 2015年2月 | 8,350百万円 |
| インヴィンシブル投資法人 | ホテルマイステイズ横浜 | 194室 | 2014年7月 | 2,119百万円 |
| インヴィンシブル投資法人 | ホテルマイステイズ横浜関内 | 165室 | 2018年2月 | 5,326百万円 |
| インヴィンシブル投資法人 | フレックステイイン桜木町 | 70室 | 2019年7月 | 1,425百万円 |
| インヴィンシブル投資法人 | フレックステイイン川崎貝塚 | 64室 | 2015年7月 | 980百万円 |
| インヴィンシブル投資法人 | フレックステイイン川崎小川町 | 62室 | 2015年7月 | 906百万円 |
| いちごホテルリート投資法人 | HOTEL THE KNOT YOKOHAMA | 145室 | 2023年8月 | 4,800百万円 |
| いちごホテルリート投資法人 | カプセルプラス横浜 | 169室 | 2017年3月 | 1,490百万円 |
| ジャパン・ホテル・リート投資法人 | ホテルJALシティ関内 横浜 | 170室 | 2006年11月 | 4,000百万円 |
9物件のうち6物件は2019年以前の取得で、価格帯は宿泊特化型が中心。上場REITの資金は28区の中では関内・桜木町・川崎駅周辺という既存集積のなかで回っており、本稿がWS①として挙げた準都心の低地価帯には、まだ機関投資家の資本が入っていない。これは裏を返せば、その帯の物件がいま流動性の低い市場に置かれているということでもあり、取得側にとっては価格交渉の余地、出口を考える側にとっては論点になる。
新規供給の側も見ておく。28区の開業は2019年の13施設・3,459室をピークに、2021年5施設728室、2022年6施設1,060室、2023年10施設1,358室、2024年6施設732室、2025年9施設752室と、年間1,000室前後まで落ち着いている。2026年は3施設679室で、うち西区が228室。ヒルトン「会社概要」(2026年8月25日更新)に記載のヒルトン・ガーデン・イン横浜みなとみらい(228室)が2026年の開業として同資料に挙げられている。同資料にはコンラッド横浜(272室)が2027年開業予定として記載されており、みなとみらいの上位帯はもう一段厚くなる見通しにある。
ただし、直近以降の開業数は掲載確認ベースであるため、今後の掲載追加で増える可能性がある点には留意が必要だ。つまりここに挙げた2026年以降の数字は、現時点での確定パイプラインの下限値として読むべきものである。
まとめ — 28区を4つのグループに分けて競合設定をやり直す
本稿の分析から、神奈川28区は次の4グループに整理できる。
| グループ | 該当区 | 推定成約ADR | 特徴と投資上の含意 |
|---|---|---|---|
| A. 高単価・高密度 | 横浜市西区 | ¥19,700 | 28区で単価首位。地価も高いが単価がそれを吸収し、理論利回りは5.8〜6.1%。上位帯の新規供給が2026〜2027年に続くため、競合設定は区内のフルサービス同士で組む。 |
| B. 低単価・高密度 | 横浜市中区、川崎市川崎区 | ¥9,400〜11,600 | 28区の客室の52.0%。単価の天井が低く地価は他用途に引かれて高い。新築の理論利回りは3.0〜4.4%で、取得・再生のほうが検討しやすい。 |
| C. 中単価・低密度(出店余地) | 横浜市神奈川区、相模原市緑区、横浜市港北区 | ¥11,600〜15,200 | 人口1万人あたり客室数53.5〜99.3室。地価水準が1桁小さい地点があり、1室あたり土地原価が総投資の13〜17%に収まる。本稿の第一候補。 |
| D. 需要あり・供給薄 | 川崎市中原区・高津区・麻生区、横浜市戸塚区・港南区・青葉区ほか | ¥6,400〜10,700 | 駅1km圏の従業者1.4〜5.0万人に対し区の客室は37〜712室。土地取得コストを抑える入り方(用途転換・周縁部・借地)が前提。 |
既存物件のアセットマネジメントに引き付けるなら、示唆はもっと単純だ。「横浜市内」「川崎市内」という単位で競合を組んでいる物件は、いま2.67倍の単価差をまたいで比較している。関内の宿泊特化型にとっての競合はみなとみらいのシティホテルではなく、川崎区・鶴見区の同価格帯である。逆にみなとみらいの物件が参照すべきは、区内の上位帯と、東京都心のアッパーミドル帯だろう。区単位でADRを並べ直すだけで、レートショップの対象と料金の張り方は変わってくる。
開発側にとっては、28区が「東京の代替地」ではなく「東京と異なる密度と単価の構造を持つ別の市場」であることが出発点になる。人口1万人あたり客室数が東京23区の26.2%という水準は、単に供給が少ないという事実であって、需要が26.2%しかないことを意味しない。その差がどこまで埋まるかは、業務集積・地価・容積率という3つの制約が地点ごとにどう組み合わさるかで決まる。本稿の10地点スクリーニングは、その組み合わせを最初に絞り込むための道具として使ってほしい。
⚠ 将来日程のADRに関する注意:本記事のADRのうち2026年10月以降にあたる期間は、調査時点で公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。区別の分析に用いた推定成約ADRは、すべて2025年9月〜2026年8月の確定済み期間の集計値です。
あわせて読みたい
- 横浜みなとみらいのラグジュアリー開発パイプライン投資分析 — 価格階層と複合立地が示す伸びしろ
- 東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%、港区は室数首位でも4.5%
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州のADR・供給・利回りを徹底比較
- 立川・八王子・町田のホテル37軒4,160室 — 就業15万人・稼働94%でも単価は都平均の7割
- オフィス転用の分岐点ADRは5,500〜10,700円 — 横浜・名古屋・仙台・大阪を坪収益で判定
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- 神奈川ホテル市場2026 — 箱根・みなとみらい・湘南・業務帯の4層と秋に開く単価差
- GREEN×EXPO 2027開幕まで7か月半 — 上瀬谷会場5km圏の客室は1,172室
参考資料・出典一覧
■ データソース
客室ストックと施設数は当社が追跡する宿泊施設マスター(神奈川28区 N=459施設・38,598室)。推定成約ADRは主要予約サイトの公開価格に業態別補正を掛けた月次集計で、区別は対象10区・延べ155施設、施設単位の分布は60室以上かつ6ヶ月以上算出できた94施設。稼働率はOTA販売在庫に基づく推定値(2026年6〜8月)。地価・容積率は国土交通省 不動産情報ライブラリ、業務集積は総務省・経済産業省「経済センサス」の駅半径1km圏、人口は国土地理協会(2026年4月調査)。
■ 試算前提
1室あたり土地原価=商業地の地価公示中央値×1室あたり延床面積35.0㎡÷容積率。建設費はRC造202.6万円/坪(2025年ベース)=1室2,145万円と、2028年開業・施工中間2027年を想定してTurner & Townsendの建設費予測(2026年+5.3%、2027年+5.0%)を複利で織り込んだ1室2,372万円の2段階。理論利回り=ADR×稼働率×365日×GOP率40%÷総投資額(土地原価+建設費)で、稼働率は全地点一律85.2%(2026年7〜8月の神奈川県ビジネスホテル水準)。感度は楽観(ADR+10%)・中位・悲観(ADR−10%/稼働率−5pt/両方)の5ケース、および代表地点のADR×稼働率2軸で提示。
■ 限界・留意点
施設マスターは全数調査ではなく、掲載確認ベースのため直近の開業は今後増える可能性があります(本稿の2026年以降の数字は確定パイプラインの下限値)。推定成約ADRは推定値で、REIT開示実績との照合による誤差中央値は約7%、対象施設が5施設未満の区は参考値です。駅1km圏の業務集積と区全域の客室ストックは集計範囲が異なるため比率ではなく水準の対比として扱っています。利回り試算は土地・建設費・GOP率のみを置いた簡易計算で、取得諸費用・運転資金・FF&E更新・借入条件・開業費は含みません。2026年10月以降にあたる期間のADRは調査時点の掲載価格に基づく推定です。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 施設マスター(28区 N=459施設・38,598室)、推定成約ADR(対象10区・延べ155施設/主要94施設)、稼働率(OTA販売在庫に基づく推定値)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年・商業地)、用途地域・容積率
- 国土交通省「建築着工統計調査」 — ホテル建築費 構造別坪単価(参考)
- 総務省・経済産業省「経済センサス」 — 駅半径1km圏の事業所数・従業者数
- 一般財団法人 国土地理協会「2026年4月調査 市町村別 人口・世帯数(神奈川県)」
- 一般財団法人 国土地理協会「2026年4月調査 市町村別 人口・世帯数(東京都)」
■ REIT・企業開示
- インヴィンシブル投資法人 ポートフォリオ開示
- いちごホテルリート投資法人 ポートフォリオ開示
- ジャパン・ホテル・リート投資法人 ポートフォリオ開示
- Turner & Townsend — 建設費インフレ予測(2026年+5.3%、2027年+5.0%)
出典: 日本ハイアット 株式会社「報道資料 2026年4月」
出典: ヒルトン「会社概要」(2026年8月25日更新)