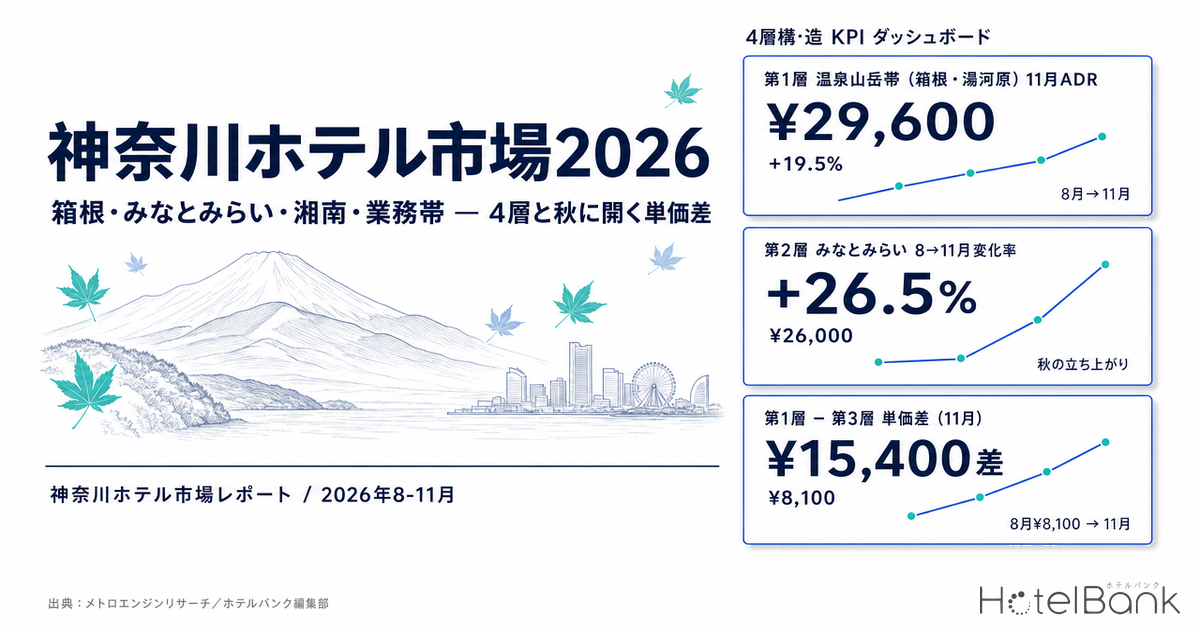
神奈川県の宿泊市場は、ひとつの県として平均を取ると実態が見えにくい。箱根の温泉旅館、みなとみらいの高層シティホテル、鎌倉・湘南の海辺の宿、そして横浜都心区と川崎の業務系ホテル——需要の源泉も、単価の水準も、季節の形もまったく異なる4つの市場が同居しているからだ。本稿では市区町村単位まで単価を分解し、2026年8月から11月にかけて各層がどう動くかを検証する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt程度の精度を確認済)。都道府県・市区町村レベルの集計値としてのみ用い、個別施設のOCCは算出していません。
- 掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込・全プラン平均)です。ADRとは基準が異なるため、両者を直接比較しないでください。
- データ出典:メトロエンジンリサーチ(2026年8月上旬時点の集計)
- — 県全体の推定成約ADRは2026年9月15,500円→11月16,300円と緩やかな上昇に見えるが、その内側では4つの層が正反対に動いている
- — 第1層の温泉山岳帯(箱根・湯河原)は8月24,700円→11月29,600円(+19.5%)。紅葉期の11月が年間ピークを作る
- — 第3層の海岸観光帯(鎌倉・湘南・三浦半島)だけが−14.6%の夏残り型。第1層との単価差は8月8,100円から11月15,400円へほぼ倍増する
- — 第2層みなとみらいは+26.5%、第4層の業務帯は+21.5%。業務帯は8月に谷を作る逆位相の市場で、土曜/平日比は1.57〜2.28倍と区で開く
- — 2026年7月の業態別推定OCCはビジネス87.7%・シティ88.2%に対しリゾート74.3%。上場REITの県内14物件は11物件が業務帯に集中している
県平均だけを見ると、神奈川の構造は消える
まず県全体の数字から確認する。神奈川県全体の推定成約ADRは、2026年9月が15,500円、10月が16,100円、11月が16,300円。前年同月比では9月+15.4%、10月+18.1%、11月+4.8%と、いずれも前年を上回る水準で推移している(N=479〜548施設)。数字だけを見れば「秋に向けて緩やかに上昇する市場」であり、それ以上の情報はない。
しかしながら、この県平均は箱根町の31,800円と藤沢市の10,300円を同じ器に入れて均した結果である。単価水準で3倍以上、季節の形にいたっては正反対の市場を平均すると、当然ながら「緩やかな上昇」という無難な線しか残らない。神奈川県で意味のある議論をするには、市区町村まで降りる必要がある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=442〜600施設/月)
データから浮かび上がる4つの層
県内49の市区町村について推定成約ADRの月次系列を取得し、水準と季節の形の両方でグルーピングすると、4つの層に分かれる。層の名前を先に決めて数字を当てはめたのではなく、8月から11月にかけての変化の向きが層ごとにきれいに割れた結果である。
| 層 | 代表エリア | 8月ADR | 11月ADR | 8→11月 | 対象施設数 |
|---|---|---|---|---|---|
| 第1層 温泉山岳帯 | 箱根町・湯河原町 | ¥24,700 | ¥29,600 | +19.5% | 199〜238 |
| 第2層 みなとみらい | 横浜市西区 | ¥20,600 | ¥26,000 | +26.5% | 16 |
| 第3層 海岸観光帯 | 鎌倉・藤沢・茅ヶ崎・平塚・横須賀・真鶴・小田原 | ¥16,600 | ¥14,200 | −14.6% | 75〜89 |
| 第4層 業務帯 | 横浜市中区・神奈川区・港北区・鶴見区/川崎市川崎区・幸区 | ¥10,600 | ¥12,900 | +21.5% | 100〜108 |
層のADRは対象市区町村の推定成約ADRを施設数で加重平均した値。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
第1層と第3層の差に注目してほしい。8月時点では24,700円と16,600円で、その差は8,100円。ところが11月には29,600円と14,200円になり、差は15,400円へとほぼ倍に開く。同じ神奈川県内、しかも直線距離では小田原から箱根まで20km程度しか離れていない場所で、秋の3ヶ月間に単価差が倍増する。これが県平均では完全に消えてしまう構造である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
紅葉型と夏残り型 — 秋の単価カーブは2つの形に割れる
市区町村ごとに8月から11月への変化率を並べると、プラス側とマイナス側にはっきり分かれる。プラス側の代表が箱根町(+20.2%)、マイナス側の代表が藤沢市(−20.6%)で、その振れ幅は40ポイントを超える。
紅葉型と呼べるのが、箱根町・湯河原町の温泉山岳帯である。箱根町は8月26,500円→9月26,100円→10月29,800円→11月31,800円と、10月から11月にかけて階段状に上がる。年間で見ても11月が最高値であり、紅葉シーズンが単価のピークを作る典型的な形だ。首都圏から小田原経由で2時間圏という近さが、日帰りが難しい紅葉の週末に一泊需要を引き寄せている。箱根の紅葉期の単価が全国の他の温泉地と比べてどの位置にあるかは、秋の温泉地・旅館価格2026 — 箱根・草津・由布院を前年比で読む紅葉シーズンの実勢で前年比とあわせて整理している。
一方で湯河原町は少し違う動きを見せる。8月18,900円→9月21,600円と9月に一段上がったあと、10月21,300円、11月21,700円とほぼ横ばいの高原状で推移する。箱根が「10〜11月に立ち上がる」のに対し、湯河原は「9月にひと足早く上がって秋いっぱい保つ」形だ。さらに年間最高値は11月ではなく1月(26,700円)で、正月需要が最大の山になっている。同じ温泉地でも単価カーブの設計は異なっており、湯河原には10〜11月の上げ幅にまだ伸びしろが残っている可能性がある。
対して夏残り型が、鎌倉・湘南・三浦半島の海岸観光帯である。藤沢市は8月12,900円が年間最高で、9月10,800円、10月10,300円、11月10,300円と夏を過ぎると水準を落とす。茅ヶ崎市(−12.9%)、横須賀市(−14.5%)、真鶴町(−23.0%)も同じ形だ。海水浴と花火を中心とした夏の需要が単価を押し上げ、秋には平常水準へ戻る。
鎌倉市はこの2つの中間に位置する。8月23,800円がピークである点は夏残り型だが、9月20,200円で底を打ったあと10月20,300円、11月21,200円と持ち直す。鎌倉は海だけでなく寺社と紅葉という秋の資産を持っており、それが9月以降の下支えになっていると読める。海岸観光帯のなかで唯一、秋に単価を戻せるエリアという位置づけだ。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
業務帯 — 8月の谷から秋に戻る、逆位相の市場
横浜都心区と川崎の業務帯は、リゾート地とは正反対の季節性を持つ。第4層の加重平均ADRは8月10,600円→9月12,100円→10月13,100円→11月12,900円と、夏に谷を作り秋に戻る。8月は法人出張が細り、レジャー需要も内陸の業務地には向かわないため、年間で最も弱い月になる。
個別に見ると、横浜市中区は8月10,300円から10月13,400円へ+30.7%(N=48〜51施設)。川崎区は8月10,400円から10月12,300円へ+18.0%(N=25〜28施設)。港北区は8月11,500円から11月13,900円へ+20.8%(N=14施設)。いずれも秋の平日需要が単価を押し戻す形だ。
そして第2層のみなとみらい(西区)は、業務帯と同じ逆位相を持ちながら水準がひと桁上にある。8月20,600円→11月26,000円で+26.5%、12月には27,100円まで伸びる。国際会議場・展示場・アリーナが集積し、秋から冬のMICEシーズンとイベント需要が重なるためだ。同じ横浜市内でありながら、西区と中区では11月時点で2倍以上の単価差がついている。
曜日パターン — 業務帯ほど土曜の跳ね上がりが大きい
業務帯の性格をもっとも端的に示すのが曜日別の価格である。2026年6〜7月の宿泊分について、横浜・川崎の各区に立地する施設の掲載価格(全プラン平均・税込)を曜日別に集計した。
| 区 | 施設数 | 月〜木平均 | 金 | 土 | 土/平日 |
|---|---|---|---|---|---|
| 横浜市西区 | 21 | ¥44,100 | ¥51,600 | ¥72,700 | 1.65倍 |
| 横浜市中区 | 85 | ¥23,900 | ¥29,600 | ¥46,000 | 1.93倍 |
| 横浜市神奈川区 | 9 | ¥27,600 | ¥31,600 | ¥49,300 | 1.79倍 |
| 横浜市港北区 | 22 | ¥21,500 | ¥22,100 | ¥38,200 | 1.78倍 |
| 横浜市鶴見区 | 7 | ¥12,800 | ¥14,300 | ¥29,200 | 2.28倍 |
| 川崎市川崎区 | 37 | ¥19,100 | ¥21,000 | ¥29,900 | 1.57倍 |
| 川崎市幸区 | 3 | ¥27,900 | ¥31,800 | ¥44,500 | 1.59倍 |
| 川崎市中原区 | 9 | ¥20,500 | ¥22,000 | ¥32,400 | 1.58倍 |
2026年6月1日〜7月31日チェックイン分の掲載価格(2名1室・1室あたり・税込・全プラン平均)を曜日別に集計。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
興味深いのは、土曜と平日の比率がエリアの性格を映し出している点だ。鶴見区の2.28倍、中区の1.93倍に対し、川崎区は1.57倍、幸区は1.59倍にとどまる。土日にレジャー需要が重なる横浜側ほど週末の上げ幅が大きく、純度の高い業務地ほど週末の伸びが穏やかになる。これは弱点ではなく、週末の値付けにアップサイドが残っているエリアがどこかを示すマップとして読める。
業態別の推定稼働率 — カプセル98%、リゾート74%
需給の実態を稼働率でも確認しておく。2026年7月宿泊分の神奈川県について、業態別に推定OCCを集計した結果が以下である。県全体(N=607施設・47,397室)の推定OCCは85.6%だった。
2026年7月宿泊分。OTA販売在庫に基づく推定値であり、施設全体の実稼働率とは異なります。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ビジネスホテル87.7%(N=201施設・26,385室)、シティホテル88.2%(N=42施設・8,161室)に対し、旅館80.8%(N=172施設・4,622室)、リゾートホテル74.3%(N=41施設・5,125室)と、業態間で14ポイント近い開きがある。カプセルホテルは97.7%(N=3施設・441室)と極端に高い。
ただしこの差は、単純な優劣ではない。旅館とリゾートホテルは平均価格が42,000〜47,000円と高く、ビジネスホテルの14,500円とは価格帯がまったく異なる。高単価帯ほど稼働率を100%に張り付かせない運用が合理的であり、そこには単価と稼働のバランスをどこに置くかという設計思想の違いが表れている。
2026年7月宿泊分の曜日別推定OCC。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
曜日別に見ると、業態ごとの需要構造がさらにはっきりする。ビジネスホテルは月曜81.8%から土曜93.7%まで11.9ポイントの振れにとどまるのに対し、リゾートホテルは月曜59.7%から土曜87.7%まで28.0ポイント動く。旅館も月曜77.6%→土曜92.0%で14.4ポイント。つまり業務帯のホテルは曜日をならして埋まり、リゾート・旅館は週末に集中する。神奈川という県のなかに、この2つの需要構造が並存している。
市区町村別ADRマップ
11月宿泊分の推定成約ADRを地図上に置くと、県西部の温泉山岳帯と横浜みなとみらいという2つの高単価の極、そして両者に挟まれた業務帯・海岸観光帯という構造が視覚的に確認できる。円の大きさは推定成約ADRの水準に対応している。
2026年11月宿泊分の推定成約ADR(対象施設数6以上の市区町村)。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
供給 — 2026年は横浜の大型と箱根の小規模が同時進行
メトロエンジンリサーチが把握する範囲で、2026年に神奈川県で開業(OTA掲載を確認)した宿泊施設は27件。このうち100室を超える大型案件は5件で、いずれも横浜または羽田周辺に集中している。
| 開業 | 施設名 | 客室数 | 区分 |
|---|---|---|---|
| 2026-07 | The HOTEL Well-hub Haneda | 186 | — |
| 2026-04 | THE DAY HOTEL ShinYokohama | 191 | — |
| 2026-04 | OMO7横浜 by 星野リゾート | 276 | シティホテル |
| 2026-04 | ヒルトン・ガーデン・イン横浜みなとみらい | 228 | シティホテル |
| 2026-02 | ふふ 城ヶ島 海風のしらべ | 34 | — |
| 2026-01 | OMO5横浜馬車道 by 星野リゾート | 175 | リゾートホテル |
| 2026-01〜07 | 箱根・湘南の貸別荘/小規模宿(16件の合計) | 約40 | 貸別荘ほか |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=27施設)
ここで押さえておくべきは、この一覧が全数調査ではない点だ。OTA掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載追加によって件数が増える。2026年後半以降の開業件数が少なく見えるのは、供給が細るのではなく観測のリードタイムによるものである。
数のうえで目立つのは、27件中16件が箱根・湘南エリアの1〜8室規模の貸別荘・小規模宿である点だ。第1層の温泉山岳帯では、大型ホテルではなく小口の宿泊在庫が継続的に積み上がっている。一方で横浜側は200室級の大型開業が短期間に集中しており、同じ県内で供給の性格が正反対に振れている。
先行きの建築計画についても確認した。国土交通省「建築動態統計調査」ベースで、神奈川県内の宿泊施設を含む建築計画は5件・計1,087室が把握できる。
| 完了予定 | 所在地 | 客室数 | 主要用途 |
|---|---|---|---|
| 2027-05 | 横浜市中区北仲通6丁目 | 272 | 共同住宅、ホテル、駐車場 |
| 2026-12 | 箱根町小涌谷 | 126 | ホテル |
| 2026-04 | 箱根町強羅 | 71 | ホテル |
| 2026-04 | 横浜市中区港町1丁目 | 280 | 事務所、大学、ホテル、商業、アリーナ等 |
| 2026-03 | 横浜市西区みなとみらい6丁目 | 338 | ホテル、プール、スパ、水族館、レストラン等 |
※調査時点での確認申請ベース。今後の申請追加により件数・客室数は増加する見込みであり、現時点での確定パイプラインの下限値として参照。出典:国土交通省「建築動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成
横浜市西区の338室、中区の280室・272室といった大型複合案件が並ぶ。第2層のみなとみらいで11月ADRが26,000円まで伸びている現状に、この規模の在庫が加わることになる。MICE・アリーナ需要と同時に供給も厚くなるため、西区の単価は今後、需要の伸びと供給の伸びの綱引きで決まることになるだろう。みなとみらいの開発パイプラインと価格階層の関係については、横浜みなとみらいのラグジュアリー開発パイプライン投資分析が個別案件まで踏み込んで検証している。
補足:上場REITから見た神奈川
参考までに、上場ホテルREITの保有物件からも神奈川の位置づけを確認しておく。保有関係マスター(2026年8月時点、国内302物件)で神奈川県内の物件を抽出すると、5つのREITが計14物件を保有している。
| REIT | 県内物件数 | 主な所在 |
|---|---|---|
| インヴィンシブル投資法人 | 7 | 横浜(関内・桜木町)、川崎、厚木 |
| ジャパン・ホテル・リート投資法人 | 3 | 横須賀、横浜関内、箱根強羅 |
| いちごホテルリート投資法人 | 2 | 横浜 |
| 日本ホテル&レジデンシャル投資法人 | 1 | 厚木 |
| 森トラストリート投資法人 | 1 | 小田原 |
出典:各REIT開示資料をもとにした保有関係マスター(2026年8月時点、国内302物件)よりホテルバンク編集部作成
14物件のうち11物件が第4層の業務帯(横浜・川崎・厚木)に立地している。第1層の温泉山岳帯に属する物件は箱根強羅の1件のみで、第3層の海岸観光帯も横須賀・小田原の2件にとどまる。単価水準がもっとも高い箱根・湯河原に上場REITの資本がほとんど入っていない一方、単価は低いが曜日をならして埋まる業務帯に集中している構図だ。キャッシュフローの安定性を重視する投資家の選好が素直に表れており、逆に言えば温泉山岳帯には機関投資家の資本がまだ入る余地が残っているとも読める(湯河原を含む温泉地の取得価格をADRと稼働から逆算した試算は温泉旅館の買収上限価格を逆算を参照)。
首都圏近接という条件が、単価カーブの形を決める
4層の違いを最終的に説明するのは、首都圏からの距離と交通手段である。
箱根・湯河原は、東京から特急・新幹線で1時間半から2時間。日帰りが物理的には可能でありながら、温泉と食事を目的にすると一泊が合理的になる微妙な距離にある。この「日帰りできそうでできない」位置取りが、週末と連休に一泊需要を集中させ、紅葉という強い季節の理由が加わる11月に単価のピークを作る。第1層が紅葉型になるのは、観光資源の魅力だけでなく、この距離条件が効いている。
鎌倉・藤沢・茅ヶ崎は逆に、東京から1時間圏で完全に日帰り可能である。だからこそ宿泊需要が立つのは、日帰りでは収まらない理由がある時期——つまり海水浴と花火の夏に限られやすい。第3層が夏残り型になり、秋には単価を戻しにくいのは、この近さの裏返しだ。鎌倉だけが秋に持ち直せるのは、寺社と紅葉という「夜まで滞在したい理由」を持つからである。
横浜・川崎の業務帯は、そもそも観光の距離条件とは別の論理で動く。需要の源泉は都心・京浜工業地帯の業務であり、夏季休暇で細り、秋の商談期に戻る。曜日でならして埋まる代わりに、単価の振れ幅は小さい。そしてみなとみらいだけが、業務需要にMICEとイベントという上乗せを持つため、同じ逆位相のまま水準をひと桁上に置くことができている。
神奈川県で単価戦略を考えるとき、県平均は判断材料にならない。自館がどの層にいて、その層の秋のカーブがどちらを向いているのかを確認するところから始まる。第1層なら10〜11月の上げ幅をどこまで取れるか、第3層なら秋に何を売るか、第4層なら週末の伸びしろをどう掘るか——問いは層ごとにまったく違う。
層ごとの稼働差は、室数に直すとどれだけの在庫か
ここまでの推定OCCは比率であり、層の規模を織り込んでいない。本記事の指標定義にある「推定OCC=エリア内の総客室数に対する販売済み客室数の割合」をそのまま移項すると、推定販売室数=対象客室数 × 推定OCC という単位換算になる。以下は将来の需要予測ではなく、本文にすでに掲載した客室数と推定OCCを室数に置き換えた換算表である。新しい観測や推計は加えていない。
| 業態 | 対象客室数 | 月曜 | 月平均 | 土曜 | 月→土 増分 |
|---|---|---|---|---|---|
| ビジネスホテル | 26,385室 | 81.8% / 21,583室 | 87.7% / 23,140室 | 93.7% / 24,723室 | +3,140室 |
| 旅館 | 4,622室 | 77.6% / 3,587室 | 80.8% / 3,735室 | 92.0% / 4,252室 | +665室 |
| リゾートホテル | 5,125室 | 59.7% / 3,060室 | 74.3% / 3,808室 | 87.7% / 4,495室 | +1,435室 |
客室数・推定OCCはいずれも本文掲載値。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
比率で見るとリゾートホテルの振れ幅が28.0ポイントと最も大きく、ビジネスホテルの11.9ポイントの2.4倍にあたる。ところが室数に直すと、月曜から土曜への増分はビジネスホテルが3,140室、リゾートホテルが1,435室で、絶対量ではビジネスホテルのほうが2.2倍多い。第4層の業務帯は曜日をならして埋まる市場だが、ストックが26,385室と大きいため、週末に動く客室数そのものは県内で最も多い。週末の値付けを見直す効果が金額として最も積み上がりやすいのは、振れ幅の大きいリゾートではなく規模の大きい業務帯という読み方になる。
| 対象客室数\推定OCC | 74.3% | 80.8% | 85.6% | 87.7% | 88.2% |
|---|---|---|---|---|---|
| カプセルホテル(441室) | 328室 | 356室 | 377室 | 387室 | 389室 |
| 旅館(4,622室) | 3,434室 | 3,735室 | 3,956室 | 4,053室 | 4,077室 |
| リゾートホテル(5,125室) | 3,808室 | 4,141室 | 4,387室 | 4,495室 | 4,520室 |
| シティホテル(8,161室) | 6,064室 | 6,594室 | 6,986室 | 7,157室 | 7,198室 |
| ビジネスホテル(26,385室) | 19,604室 | 21,319室 | 22,586室 | 23,140室 | 23,272室 |
縦軸は本文掲載の業態別対象客室数、横軸は本文掲載の推定OCC(リゾート74.3%・旅館80.8%・県全体85.6%・ビジネス87.7%・シティ88.2%、いずれも2026年7月宿泊分)。網かけは各業態の実測値の組み合わせ。予測ではなく定義に基づく単位換算。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
グリッドの読み方は単純で、稼働率を1ポイント動かしたときに何室の在庫が動くかは客室数に比例する。ビジネスホテルの26,385室では1ポイントが約264室、旅館の4,622室では約46室にあたる。同じ「稼働率を上げる」という施策でも、層によって動く在庫の絶対量は6倍以上違う。層ごとに問いが違うという本記事の結論は、比率だけでなく室数でも成り立っている。
まとめ
神奈川県の宿泊市場を市区町村単位で分解すると、単価水準と季節の形の両方で4つの層に分かれた。第1層の温泉山岳帯(箱根・湯河原)は8月24,700円から11月29,600円へ+19.5%、第2層のみなとみらいは20,600円から26,000円へ+26.5%、第4層の業務帯は10,600円から12,900円へ+21.5%と秋に向けて上がる一方、第3層の海岸観光帯だけが16,600円から14,200円へ−14.6%と逆を向く。
結果として第1層と第3層の単価差は、8月の8,100円から11月には15,400円へと倍近くに開く。県全体の推定成約ADRは9月15,500円→11月16,300円という緩やかな上昇にしか見えないが、その内側では層ごとに正反対の動きが起きている。秋の値付けを検討する際は、県平均ではなく自館の属する層のカーブを起点にすることが、そのまま収益機会につながる。
⚠ 将来日程のADRに関する注意:本記事の2026年8月以降のADRは、調査時点でOTA等に公開されている販売価格をもとに算出した推定値であり、チェックイン日に近づくにつれて変動します。プランの追加や価格調整によって水準が動く点にご留意ください。また、9〜12月の推定値は現時点の掲載水準に基づく推定であり、実績確定値ではありません。
あわせて読みたい
- 香川16市町の単価階層マップ2026 — 県内9.4倍差、秋の立ち上がりは層で5倍違う
- 神在月が動かす島根県ホテル市場 — 出雲・松江・石見・隠岐の4層ADR構造
- 山口DC2026、単価はもう動いている — 市町別の月次カーブと予約進度で読む10〜12月
- 新規開業ホテルの単価はいつ立ち上がるか — 2025年開業91施設のランプアップ分析
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
- 群馬県の宿泊市場2026 — 草津・伊香保・四万みなかみ・前橋高崎の4層で読む秋のADR階層
- 福島県の宿泊市場2026 — 会津・裏磐梯・いわき・郡山、4層構造で読む秋のADR階層と伸びしろ
- 秋の温泉地・旅館価格2026 — 箱根・草津・由布院を前年比で読む紅葉シーズンの実勢
- 横浜みなとみらいのラグジュアリー開発パイプライン投資分析 — 価格階層と複合立地が示す伸びしろ
- 温泉旅館の買収上限価格を逆算 — 湯河原・伊豆長岡・水上・草津のADR×OCC×利回り12%で見る投資妙味
参考資料・出典一覧
■ データソース
神奈川県内49市区町村の推定成約ADR月次系列(2024年1月〜2026年12月・エリア単位は対象施設の中央値)、業態別の推定稼働率と曜日別内訳(2026年6・7月宿泊分)、横浜市・川崎市8区の曜日別掲載価格(2026年6月1日〜7月31日チェックイン分)、新規開業データ(OTA掲載確認ベース)、建築計画データ、上場ホテルREITの保有関係マスター(2026年8月時点・国内302物件)。いずれもメトロエンジンリサーチ&コンサルティング集計。
■ 試算前提
層別ADRは対象市区町村の推定成約ADRを施設数で加重平均した値。8→11月の変化率は2026年8月と11月の推定成約ADRの比。「層ごとの稼働差は、室数に直すとどれだけの在庫か」の換算表は、本記事の指標定義(推定OCC=総客室数に対する販売済み客室数の割合)を移項した推定販売室数=対象客室数 × 推定OCC のみで作成しており、両軸とも本文掲載の実測値の範囲内で、将来の需要予測や新たな推計は含まない。
■ 限界・留意点
ADR・OCC はいずれもOTA公開在庫に基づく推定値であり、各施設の実際の成約価格・会計上の稼働率とは異なる。2026年8月以降の値は調査時点の掲載水準に基づく推定で、チェックイン日に近づくにつれ変動する。推定OCCは観測の積み上がりにより後日わずかに上振れするため、本記事の値は作成時点のスナップショットである。掲載価格とADRは基準が異なるため直接比較できない。新規開業はOTA掲載確認ベースであり全数調査ではなく、直近月ほど観測リードタイムにより件数が過少に出る。建築計画は確認申請ベースの下限値。
■ 市場データ
- メトロエンジンリサーチ — 市区町村別 推定成約ADR月次系列(2024年1月〜2026年12月)、業態別推定稼働率(2026年6・7月宿泊分)、曜日別掲載価格集計
- メトロエンジンリサーチ&コンサルティング — 新規開業データ(OTA掲載確認ベース、2025年49件・2026年27件)
■ 政府統計・公的データ
- 国土交通省「建築動態統計調査」(宿泊施設を含む建築計画、神奈川県分5件)
- 観光庁「宿泊旅行統計調査」
- 日本政府観光局(JNTO)「訪日外客統計」
■ REIT
- 各上場ホテルREIT開示資料をもとにした保有関係マスター(2026年8月時点、国内302物件)
■ 参考サイト