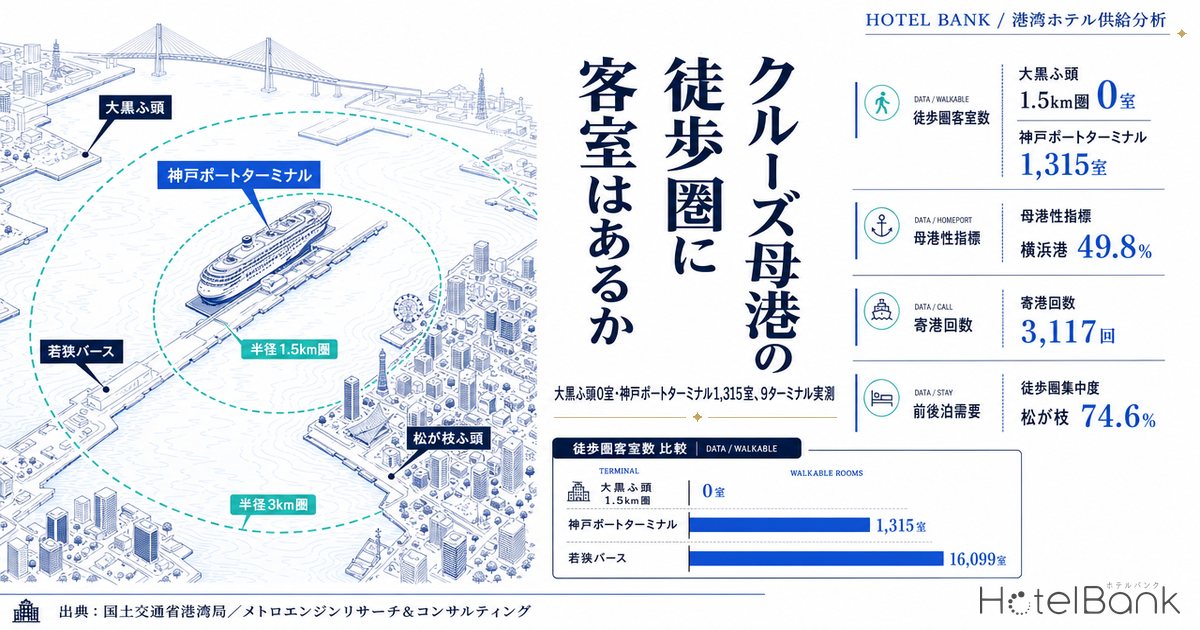
大型クルーズ船を受け入れる岸壁ほど、歩いて行けるホテルがない。横浜港でベイブリッジを通れない超大型船が着く大黒ふ頭客船ターミナルは、半径1.5km圏の宿泊施設が0施設0室。神戸港の大型船バースである神戸ポートターミナルは4施設1,315室にとどまる。一方で市街地に直結する大さん橋は54施設9,891室、那覇港の若狭バースは280施設16,099室を抱える。同じ「クルーズ寄港港湾」でも、岸壁単位で見ると宿泊の受け皿はまったく別物である。
本稿は、寄港回数のランキングを宿泊需要のランキングとして読まないところから出発する。乗客が船に戻るデイコール(通過寄港)では陸上宿泊はほとんど発生せず、宿泊が立つのは乗下船を伴うターンアラウンド(発着寄港)に限られる。この前提を置いたうえで、主要5港9ターミナルについて岸壁からの徒歩圏客室数・平日の需要基盤・価格水準を実測し、港湾隣接地の開発余地を定量化する。
既刊との線引き。ホテルバンクでは 寄港3,117回は過去最多 — クルーズ客は港町に泊まっているか、主要10港の受け皿を数える で、寄港上位10港の所在市単位の客室数を扱った。本稿は分析単位を市から岸壁(ターミナル)へ落とし、半径1.5km/3kmの実測に、周辺の就業・居住基盤と供給パイプラインを重ねる。施設近接型の供給分析としては 展示会場周辺のホテル供給を6会場で比較、Bプレミア11アリーナ、2km圏の客室数を実測 があるが、対象施設が異なる。交通結節点としては 地方空港20港の国際線圏、スマートIC事業中50箇所の10km圏 を扱ってきた。港湾を投資の切り口に据えた記事は本稿が初となる。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:OTA上で公開されている全プランの平均価格(2名1室利用時・1室あたり料金・税込)。素泊まりから食事付きまでを含むため、推定成約ADRより高い水準になります。ADRとは別指標として扱います。
- ターンアラウンド(発着寄港):乗客がその港で乗船・下船するクルーズ。乗船前泊・下船後泊が発生する。デイコール(通過寄港):航路の途中に寄る寄港で、乗客は日中に上陸し夕方に船へ戻るため陸上宿泊はほとんど発生しない。
- 母港性指標:2025年の港湾別寄港回数のうち、日本船社が運航するクルーズ船が占める割合。日本船社の運航船は日本発着が基本のため、発着港としての性格を外形的に測る代理指標として本稿で用いる(後述のとおり限界がある)。
- 徒歩圏集中度:ターミナルから半径1.5km圏の客室数を半径3km圏の客室数で除した値。岸壁のすぐそばに在庫が寄っているか、離れた市街地にあるかを見る本稿独自の比較指標。
- データ出典:寄港回数・旅客数=国土交通省港湾局/宿泊供給・価格=メトロエンジンリサーチ&コンサルティング/就業=総務省・経済産業省 経済センサス/居住人口=国土交通省 国土数値情報
- — 寄港3,117回のうち日本船社は765回(24.5%)。母港性指標が高いのは横浜港49.8%・神戸港30.3%の2港で、長崎港は2.0%と性格がまったく異なる。
- — 岸壁単位で見ると受け皿は非連続。大黒ふ頭客船ターミナル1.5km圏は0施設0室、神戸ポートターミナルは4施設1,315室。同じ港の別バース(新港ふ頭84施設16,122室・中突堤64施設7,436室)とは桁が違う。
- — 徒歩圏集中度は松が枝74.6%〜新港ふ頭66.5%〜若狭60.8%と高い港と、博多中央ふ頭17.9%・神戸ポートターミナル11.2%・那覇新港1.8%のように市街地へ離れる港に分かれる。
- — 乗客2,000名のターンアラウンドで前後泊率50%なら1晩500室。神戸ポートターミナル1.5km圏1,315室に対し38.0%、大さん橋9,891室に対し5.1%に相当する。
- — ターミナル圏の平日需要基盤は差が大きい。半径1.5km圏の従業者数は新港ふ頭206,282人・中突堤148,051人に対し、神戸ポートターミナルは17,418人。クルーズ単独ではなく平日基盤との組み合わせで見る必要がある。
寄港3,117回のうち、宿泊が立つのはどこか — デイコールとターンアラウンドを分ける
国土交通省港湾局が2026年2月20日に公表した「訪日クルーズ旅客数及びクルーズ船の寄港回数(2025年速報値)」によると、2025年に日本の港湾へ寄港したクルーズ船は3,117回で、前年比約1.3倍。2018年に記録した2,930回を上回り過去最多となった。内訳は外国船社が運航するクルーズ船が2,352回(前年比約1.2倍)、日本船社が運航するクルーズ船が765回(同約1.4倍)である。外国クルーズ船が寄港した港湾は93港にのぼる。訪日クルーズ旅客数は176.7万人(前年比約1.2倍)だった。
ここで押さえておきたいのは、寄港回数がそのまま宿泊需要にならないという点である。クルーズ船の寄港には性格の異なる2種類がある。航路の途中に立ち寄るデイコール(通過寄港)では、乗客は日中に上陸して観光し、夕方には船に戻って船内で眠る。陸上のホテルに宿泊する必然性はない。これに対しターンアラウンド(発着寄港)は乗客がその港で乗船・下船するため、乗船前夜と下船当夜に陸上で泊まる動機が生まれる。宿泊需要が立つのは後者である。
この2つを公表データから外形的に切り分ける手がかりが、日本船社が運航するクルーズ船の寄港回数だ。日本船社の運航船は日本発着が基本のため、日本船社の寄港が厚い港ほど発着港としての性格が強い。国土交通省の公表順位を整理すると、2025年の港湾別合計は博多港と横浜港が209回で並び、那覇港205回、長崎港198回、神戸港142回と続く。ところが日本船社に限ると首位は横浜港104回、続いてベラビスタマリーナ95回、神戸港43回となり、顔ぶれが入れ替わる。
出典:国土交通省港湾局「訪日クルーズ旅客数及びクルーズ船の寄港回数(2025年速報値)」(2026年2月20日公表)よりメトロエンジンリサーチ&コンサルティング作成(N=上位10港)
横浜港は2024年の第4位146回から2025年に209回へ伸び、博多港と並んで首位に立った。郵船クルーズが34年ぶりの新造客船「飛鳥III」を2025年7月に就航させ、母港を横浜港に置いたことが日本船社の寄港増(2024年69回→2025年104回)に効いている。商船三井クルーズの「MITSUI OCEAN FUJI」も2024年12月にデビューし、横浜・名古屋・神戸・博多・那覇を発着地としている。日本船社の寄港が前年比約1.4倍に伸びた背景には、この新造船2隻の投入がある。
母港性指標(寄港回数に占める日本船社の割合)で並べ替えると、港の性格の違いがはっきりする。
出典:国土交通省港湾局「2025年速報値」よりメトロエンジンリサーチ&コンサルティング作成(N=上位10港、全国平均は765÷3,117=24.5%)
| 港湾 | 合計 | 外国船社 | 日本船社 | 母港性指標 | 性格 |
|---|---|---|---|---|---|
| 博多港 | 209回 | 191回 | 18回 | 8.6% | 発着・通過の混在 |
| 横浜港 | 209回 | 105回 | 104回 | 49.8% | 発着港型 |
| 那覇港 | 205回 | 187回 | 18回 | 8.8% | 発着・通過の混在 |
| 長崎港 | 198回 | 194回 | 4回 | 2.0% | 通過寄港中心 |
| 神戸港 | 142回 | 99回 | 43回 | 30.3% | 発着港型 |
| 石垣港 | 130回 | 121回 | 9回 | 6.9% | 通過寄港中心 |
| 鹿児島港 | 129回 | 122回 | 7回 | 5.4% | 通過寄港中心 |
| 佐世保港 | 128回 | 122回 | 6回 | 4.7% | 通過寄港中心 |
| 広島港 | 106回 | 100回 | 6回 | 5.7% | 通過寄港中心 |
| 清水港 | 105回 | 99回 | 6回 | 5.7% | 通過寄港中心 |
寄港回数=国土交通省港湾局「訪日クルーズ旅客数及びクルーズ船の寄港回数(2025年速報値)」(2026年2月20日公表、別紙 図表7・図表8)。日本船社の回数は合計から外国船社を差し引いて算出。母港性指標=日本船社÷合計。N=10港
横浜港49.8%、神戸港30.3%の2港が全国平均24.5%を上回る。以下は那覇港8.8%、博多港8.6%、石垣港6.9%と1桁台にとどまり、長崎港は198回中194回が外国船社で母港性指標2.0%。長崎港は外国船社の寄港回数では194回で全国第1位だが、乗下船を伴う寄港はごく限られる。寄港回数のランキングと前後泊需要のランキングは、この時点で別物になる。
ただしこの指標には限界がある。日本船社の運航船もクルーズ途中の通過寄港を行うため、104回すべてがターンアラウンドではない。逆に外国船社でも、日本発着クルーズを設定すればターンアラウンドが立つ。国土交通省の集計によれば、主に航空機で来日して日本発のクルーズに乗る外国人旅客は2025年に過去最高の18.1万人となり、2019年の8.9万人から約2倍に増えた。この層は乗船前に必ず日本国内で宿泊する。母港性指標は「性格の向き」を測るための代理指標であり、ターンアラウンド回数そのものではない点に留意されたい。
母港の岸壁から徒歩圏に、客室はどれだけあるか — 9ターミナル実測
ここからが本稿の主題である。前後泊需要は「港がある市」ではなく「乗下船する岸壁」から発生する。スーツケースを持った乗客が歩けるのはせいぜい1〜1.5km、そこから外はタクシーかシャトルバスの世界になる。そこで主要5港について、実際に旅客船が着く9つのターミナルの座標を起点に、半径1.5kmと半径3kmの宿泊施設数・客室数を実測した。
| 港湾・ターミナル | バースの性格 | 1.5km圏 施設 | 1.5km圏 客室 | 3km圏 施設 | 3km圏 客室 | 徒歩圏集中度 |
|---|---|---|---|---|---|---|
| 横浜港 大さん橋国際客船ターミナル | 市街地直結の主力バース | 54 | 9,891 | 208 | 21,216 | 46.6% |
| 横浜港 新港ふ頭客船ターミナル | みなとみらい隣接 | 84 | 16,122 | 242 | 24,257 | 66.5% |
| 横浜港 大黒ふ頭客船ターミナル | ベイブリッジを通れない超大型船用 | 0 | 0 | 1 | 172 | 0.0% |
| 神戸港 中突堤旅客ターミナル | 三宮側・中小型船 | 64 | 7,436 | 146 | 15,583 | 47.7% |
| 神戸港 神戸ポートターミナル | ポートアイランド・大型船 | 4 | 1,315 | 87 | 11,712 | 11.2% |
| 博多港 中央ふ頭クルーズセンター | 中心部近接の主力バース | 157 | 7,725 | 667 | 43,263 | 17.9% |
| 那覇港 若狭バース | 中心部近接の主力バース | 280 | 16,099 | 539 | 26,487 | 60.8% |
| 那覇港 新港ふ頭 | 貨物ふ頭併用 | 26 | 382 | 399 | 21,138 | 1.8% |
| 長崎港 松が枝国際観光船ふ頭 | 中心部近接の主力バース | 106 | 6,048 | 160 | 8,107 | 74.6% |
施設数・客室数=メトロエンジンリサーチ&コンサルティング(ターミナル座標を中心とした半径圏内、運営中施設、2026年9月時点。N=9ターミナル。横浜港の3ターミナルは圏域が一部重なるため、9地点の単純合計は取らない)/徒歩圏集中度=1.5km圏客室数÷3km圏客室数
出典:メトロエンジンリサーチ&コンサルティング(N=9ターミナル、2026年9月時点)
最も分かりやすいのが横浜港である。同じ港のなかに性格の異なる3つのターミナルがある。新港ふ頭客船ターミナル(横浜ハンマーヘッド、2019年10月開業)は半径1.5km圏に84施設16,122室、大さん橋国際客船ターミナルは54施設9,891室。ところが、ベイブリッジをくぐれない超大型客船のために2019年に整備された大黒ふ頭客船ターミナルは、半径1.5km圏に宿泊施設が0施設0室、半径3kmまで広げても1施設172室にとどまる。徒歩圏の宿泊機能はこれから、という状態である。
神戸港も同じ構造を持つ。三宮側の中突堤旅客ターミナルは1.5km圏に64施設7,436室を抱えるが、ポートアイランドに立地し大型船を受ける神戸ポートターミナルは4施設1,315室。半径3kmまで広げると87施設11,712室になるため、徒歩圏集中度は11.2%と低い。神戸港の前後泊需要は現状、橋を渡った三宮側の在庫が受け止めている構図になる。
那覇港も同様で、中心部に近い若狭バースが280施設16,099室と全ターミナル中で最も厚いのに対し、貨物ふ頭を併用する新港ふ頭は1.5km圏26施設382室、徒歩圏集中度1.8%。一方、長崎港の松が枝国際観光船ふ頭は106施設6,048室で、徒歩圏集中度74.6%と9ターミナル中で最も高い。グラバー園・大浦天主堂という観光核と宿泊在庫が岸壁のすぐそばに集まっている。博多港の中央ふ頭クルーズセンターは1.5km圏157施設7,725室だが、3km圏が667施設43,263室と巨大なため集中度は17.9%。福岡市の宿泊在庫の中心が博多駅・天神側にあり、岸壁からは1〜3kmの帯にずれていることを示す。博多駅・天神側の供給動向は福岡・博多/天神の客室供給2026-2028で整理している。
出典:メトロエンジンリサーチ&コンサルティング(40室以上の運営中施設、2026年9月時点、N=70施設)
地図で見ると、横浜港の宿泊在庫はみなとみらい・関内・馬車道に密集し、大黒ふ頭側は湾を挟んで空白になっていることが分かる。超大型船が着く岸壁と、客室が集まっている場所が一致していない。これは需給の巧拙という話ではなく、まだ手がつけられていない立地という意味での成長余地である。
1隻のターンアラウンドが徒歩圏在庫に占める割合 — 前後泊室数の試算
徒歩圏の客室数が多いか少ないかは、単独の数字では判断できない。1回のターンアラウンドで何室の需要が立つのかと突き合わせる必要がある。ここでは乗客数と前後泊率を振った感度表を置く。前提は「前後泊する乗客は2名1室で泊まる」の1点のみで、実際の乗船者数・随伴者数・連泊行動は考慮していない簡易試算である。
| 乗客数 | 前後泊率20% | 同30% | 同50% | 同70% |
|---|---|---|---|---|
| 500名 | 50室 | 75室 | 125室 | 175室 |
| 1,000名 | 100室 | 150室 | 250室 | 350室 |
| 2,000名 | 200室 | 300室 | 500室 | 700室 |
| 3,000名 | 300室 | 450室 | 750室 | 1,050室 |
メトロエンジンリサーチ&コンサルティング試算。前後泊する乗客が2名1室で1泊する前提の単純計算であり、実際の乗船者数・同行構成・連泊行動は考慮していない
この室数を、各ターミナルの徒歩圏在庫と突き合わせる。乗客2,000名・前後泊率50%(=500室)というケースで見ると、神戸ポートターミナル1.5km圏1,315室に対しては38.0%、長崎・松が枝6,048室に対しては8.3%、博多・中央ふ頭7,725室に対しては6.5%、横浜・大さん橋9,891室に対しては5.1%、那覇・若狭16,099室に対しては3.1%となる。
出典:メトロエンジンリサーチ&コンサルティング(客室数はターミナル半径1.5km圏、2026年9月時点。前後泊室数は表3の試算値500室を用いた例示)
つまり同じ1隻でも、着く岸壁によって地元の在庫に対するインパクトが10倍以上変わる。神戸ポートターミナルのように徒歩圏の在庫が薄い岸壁では、1晩の発着が徒歩圏在庫の3〜4割に相当しうる。前後泊の受け皿としては、これから積み増す余地が大きい立地といえる。逆に若狭バースや大さん橋のように在庫が厚い岸壁では、クルーズ単独では市場全体を動かさない。そこでは「クルーズ需要を取りに行くプロダクト」(早朝チェックアウト対応、大型荷物の預かり、港への送客導線)で差をつける設計になる。
平日をどう埋めるか — ターミナル圏の就業・居住基盤
クルーズの発着は週に1〜2回である。横浜港の日本船社寄港は年104回、神戸港は43回にすぎない。港湾隣接地にホテルを置く投資判断では、残る360日近くをどの需要が埋めるのかが本題になる。そこで各ターミナル半径1,500m圏の事業所数・従業者数・オフィス系比率(経済センサス)と、居住人口(国土数値情報の250mメッシュ)を並べた。
| ターミナル | 事業所数 | 従業者数 | オフィス系比率 | 1.5km圏客室 | 集計状況 |
|---|---|---|---|---|---|
| 横浜・大さん橋国際客船ターミナル | 6,001 | 81,253人 | 26.0% | 9,891室 | 十分 |
| 横浜・新港ふ頭客船ターミナル | 9,751 | 206,282人 | 33.4% | 16,122室 | 十分 |
| 横浜・大黒ふ頭客船ターミナル | 259 | 4,258人 | 3.6% | 0室 | 参考値(境界小地域が僅少) |
| 神戸・中突堤旅客ターミナル | 11,882 | 148,051人 | 21.2% | 7,436室 | 十分 |
| 神戸・神戸ポートターミナル | 748 | 17,418人 | 9.4% | 1,315室 | 十分 |
| 博多・中央ふ頭クルーズセンター | 6,269 | 89,040人 | 24.8% | 7,725室 | 十分 |
| 那覇・若狭バース | 3,627 | 36,347人 | 29.0% | 16,099室 | 十分 |
| 那覇・新港ふ頭 | 93 | 1,559人 | 15.6% | 382室 | 参考値(境界小地域が僅少) |
| 長崎・松が枝国際観光船ふ頭 | 5,374 | 57,005人 | 24.6% | 6,048室 | 十分 |
就業=総務省・経済産業省「経済センサス-活動調査(2021年)」/境界=総務省「国勢調査2020 小地域」よりメトロエンジンリサーチ&コンサルティング集計(N=9地点、半径1,500m)。大黒ふ頭・那覇新港ふ頭は集計対象の小地域が1〜2件と少なく参考値。境界小地域が少ないことはデータ収録上の制約であり、就業がないことを意味しない
出典:総務省・経済産業省「経済センサス-活動調査(2021年)」よりメトロエンジンリサーチ&コンサルティング作成(N=7地点、集計が十分な地点のみ)
平日基盤が最も厚いのは新港ふ頭圏で、従業者206,282人・オフィス系比率33.4%。みなとみらいのオフィス集積がそのまま入る。中突堤圏も148,051人・21.2%と厚く、三宮の商業・業務集積を取り込む。博多・中央ふ頭圏89,040人・24.8%、大さん橋圏81,253人・26.0%、松が枝圏57,005人・24.6%、若狭圏36,347人・29.0%と続く。これに対し神戸ポートターミナル圏は17,418人・オフィス系比率9.4%と、ポートアイランドの性格を反映して業務系の厚みは限定的である。ここは平日をビジネス需要で埋める設計より、コンベンション・大学・スポーツ施設といったポートアイランドの施設群と組み合わせる設計のほうが噛み合う。
なお大黒ふ頭圏(事業所259・従業者4,258人)と那覇・新港ふ頭圏(事業所93・従業者1,559人)は、集計に用いた境界小地域がそれぞれ1件・2件しかない。これは統計の収録単位の問題であり、就業実態がこの水準であることを示すものではない。両地点については就業データを需要根拠には用いない。
居住人口の側も見ておく。半径1,500m圏の2025年推計人口は博多・中央ふ頭圏38,017人、松が枝圏32,437人、大さん橋圏22,069人、若狭圏21,145人、神戸ポートターミナル圏16,193人。2040年時点の見通しを2020年と比べると、大さん橋圏+5.2%、博多・中央ふ頭圏+4.5%、神戸ポートターミナル圏+0.6%、若狭圏−10.7%、松が枝圏−21.4%と分かれる。常住人口が縮む見通しの商圏ほど、宿泊需要を外来の来訪者で立てる意味が大きくなる。クルーズの前後泊は、その外来需要の一つの候補である。
出典: 国土交通省 国土数値情報(250mメッシュ別将来推計人口・R6国政局推計)(半径1,500m、250mメッシュ、N=76 メッシュ)
長崎港・松が枝ふ頭を中心に居住人口メッシュを描くと、岸壁の背後に南山手・大浦・銅座の市街地が密着していることが分かる。徒歩圏集中度74.6%という数字は、この地形的な近さから来ている。居住人口(国勢調査ベース)であり、滞在人口や通過人口ではない点には留意されたい。
価格水準 — 5市の推定成約ADRと掲載価格
投資判断のもう一方の軸である価格水準を、ターミナルが所在する5市区について直近12ヶ月(2025年8月〜2026年7月)の月次データから確認する。指標は推定成約ADR(税抜相当)で、あわせて掲載価格(2名1室・税込・全プラン平均)を併記する。両者は基準が異なるため、同じ「価格」として比較しないよう注意されたい。
| 市区 | 推定成約ADR | 前年同期比 | 掲載価格 | 集計月数 | 施設数(中央値) |
|---|---|---|---|---|---|
| 福岡市博多区 | ¥14,300 | +11.1% | ¥25,500 | 12ヶ月 | 146施設 |
| 横浜市中区 | ¥11,800 | +7.5% | ¥19,900 | 12ヶ月 | 51施設 |
| 神戸市中央区 | ¥11,700 | +12.9% | ¥20,000 | 11ヶ月 | 63施設 |
| 那覇市 | ¥10,200 | +19.6% | ¥15,300 | 12ヶ月 | 139施設 |
| 長崎市 | ¥10,100 | -5.9% | ¥19,600 | 12ヶ月 | 63施設 |
出典:メトロエンジンリサーチ&コンサルティング。推定成約ADR・掲載価格とも確定月(実績ベース)のみを対象とし、集計施設数が系列中央値の60%を下回る月は除外した(神戸市中央区は2025年11月を除外し11ヶ月)。施設数は推定成約ADRの集計対象施設数の月次中央値
出典:メトロエンジンリサーチ&コンサルティング(2025年8月〜2026年7月、N=5市区・11〜12ヶ月)
推定成約ADRが最も高いのは福岡市博多区の約14,300円で、前年同期比+11.1%。以下、横浜市中区が約11,800円(+7.5%)、神戸市中央区が約11,700円(+12.9%)、那覇市が約10,200円(+19.6%)、長崎市が約10,100円(−5.9%)と続く。那覇市の伸びが最も大きい。なお、寄港日そのものに価格がどう動くかについては、クルーズ寄港日に動くホテル価格 — 横浜・神戸・那覇のADRプレミアム検証で3港のADRプレミアムを検証している。
長崎市が前年同期を下回っているのは、供給側の動きと重ねて読むのが自然である。松が枝ふ頭1.5km圏では2023年以降に16施設684室の掲載が新たに確認できるようになっており、207室・186室の100室超2件を含む。受け皿づくりが進んだ局面では、1施設あたりの価格水準はいったん平準化されやすい。ここは伸びしろの前段にある局面と見るのが妥当だろう。
供給パイプライン — ターミナル圏の新規開業と建築計画
徒歩圏の受け皿がどう動いているかを、開業実績と建築計画の2つのソースで確認する。両者は意味が異なるので分けて扱う。
| ターミナル | 施設数 | 客室数 | 1.5km圏 総客室 | 備考 |
|---|---|---|---|---|
| 横浜港・大さん橋 | 6施設 | 851室 | 9,891室 | 276室・242室・175室の3件が100室超 |
| 博多港・中央ふ頭 | 20施設 | 403室 | 7,725室 | 255室の1件を除き小規模型が中心 |
| 神戸港・神戸ポートターミナル | 0施設 | 0室 | 1,315室 | 半径1.5km圏の新規開業は観測なし |
| 那覇港・若狭バース | 23施設 | 1,794室 | 16,099室 | 366室・257室・257室・223室・216室と200室超が5件 |
| 長崎港・松が枝 | 16施設 | 684室 | 6,048室 | 207室・186室の2件が100室超 |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=5ターミナル、2026年9月時点)。OTA掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載で増加する可能性がある
直近3年強で最も積み増しが大きいのは那覇港・若狭バース圏で、23施設1,794室。366室・257室・257室・223室・216室と200室超が5件並ぶ。横浜港・大さん橋圏は6施設851室で、うち3件が100室超。長崎港・松が枝圏は16施設684室。博多港・中央ふ頭圏は20施設403室と件数は多いが1件あたりが小さく、255室の1件を除けば小規模型が中心である。神戸港・神戸ポートターミナル圏では半径1.5km圏の新規開業は観測されていない。
建築計画側も見ておく。国土交通省「建築物動態統計調査」に基づく計画段階の案件のうち、対象5市に該当するものは横浜市中区北仲通六丁目の272室(完了予定2027年5月、共同住宅・ホテル・駐車場の複合、大和地所・住友不動産)、神戸市中央区小野柄通の223室(完了予定2027年7月)、同じく神戸市中央区雲井通五丁目の70室(完了予定2027年12月、ホテル・オフィス・商業・バスターミナルの複合)である。福岡市・那覇市・長崎市については該当案件が確認できなかった。
※建築計画は調査時点での確認申請ベースであり、確認申請は通常開業の1〜2年前に行われる。今後の申請追加により件数・客室数は増加する見込みであり、現時点での確定パイプラインの下限値として参照されたい。該当案件が確認できないことは、計画が存在しないことを意味しない。
神戸市中央区の2件はいずれも三宮側の立地で、中突堤旅客ターミナル圏に効く。神戸ポートターミナル側の徒歩圏は、現時点では計画段階の案件も見当たらない。港湾隣接地を持つ地権者にとっては、ここが最も競合の薄い開発余地ということになる。
年間ではどれだけの需要量になるか — 3シナリオの前後泊ルームナイト
表3は1回のターンアラウンドで立つ室数だった。事業計画に載せるには、これを年間のルームナイトに積み上げて年間売上規模まで換算する必要がある。ここでは表1の日本船社寄港回数を発着回数の代理指標として用い、乗客数と前後泊率を3つのシナリオで振る。単価は表5の推定成約ADR(2025年8月〜2026年7月の12ヶ月平均)を用いた。
シナリオの置き方は、悲観=乗客1,000名・前後泊率20%(1回100室)、中位=乗客2,000名・前後泊率30%(同300室)、楽観=乗客2,000名・前後泊率50%(同500室)である。いずれも「前後泊する乗客は2名1室で1泊する」という表3と同じ前提に立ち、1回の発着につき1泊分のみを計上している。
| 港湾 | 日本船社寄港(2025年) | 推定成約ADR | 悲観(100室/回) | 中位(300室/回) | 楽観(500室/回) |
|---|---|---|---|---|---|
| 横浜港 | 104回 | ¥11,800 | 10,400泊 1.23億円 / 日平均28室 | 31,200泊 3.68億円 / 日平均85室 | 52,000泊 6.14億円 / 日平均142室 |
| 神戸港 | 43回 | ¥11,700 | 4,300泊 0.50億円 / 日平均12室 | 12,900泊 1.51億円 / 日平均35室 | 21,500泊 2.52億円 / 日平均59室 |
| 博多港 | 18回 | ¥14,300 | 1,800泊 0.26億円 / 日平均5室 | 5,400泊 0.77億円 / 日平均15室 | 9,000泊 1.29億円 / 日平均25室 |
| 那覇港 | 18回 | ¥10,200 | 1,800泊 0.18億円 / 日平均5室 | 5,400泊 0.55億円 / 日平均15室 | 9,000泊 0.92億円 / 日平均25室 |
| 長崎港 | 4回 | ¥10,100 | 400泊 0.04億円 / 日平均1室 | 1,200泊 0.12億円 / 日平均3室 | 2,000泊 0.20億円 / 日平均5室 |
出典:寄港回数=国土交通省港湾局「訪日クルーズ旅客数及びクルーズ船の寄港回数(2025年速報値)」(2026年2月20日公表)、推定成約ADR=メトロエンジンリサーチ&コンサルティング(2025年8月〜2026年7月、N=5市区・11〜12ヶ月)。日本船社寄港回数は発着回数そのものではなく母港性の代理指標であり、日本船社によるデイコールを含む。前後泊率・乗客数は実測値ではなく設定値
中位シナリオで見ると、横浜港の年間前後泊ルームナイトは31,200泊、推定成約ADR11,800円換算で年3.68億円の客室売上規模になる。神戸港は12,900泊・1.51億円、博多港は5,400泊・0.77億円、那覇港は5,400泊・0.55億円、長崎港は1,200泊・0.12億円である。母港性指標の順位がそのまま需要規模の順位として現れる。
ここで注意したいのは、この需要が365日に薄く分散するという点である。中位シナリオを日平均に均すと横浜港で85室/日、神戸港で35室/日にとどまる。客室150室のホテル1棟が年間を通じて7割の稼働で回る場合の1日あたり販売室数は105室であり、これを踏まえると、横浜港のクルーズ前後泊需要は年間を通せば1棟弱に相当する規模である。前掲の3つの型で述べたとおり、クルーズ単独で事業計画を組む性格の需要ではなく、平日基盤の上に積み増す性格の需要だと読むのが実務的である。
一方で、発着日には需要が1晩に集中する。横浜港の中位シナリオでも1回あたり300室が特定の1晩に立つため、日平均85室との差は3.5倍になる。徒歩圏在庫が薄い岸壁ほどこの集中は価格に効きやすく、神戸ポートターミナル1.5km圏1,315室に対する300室は22.8%に相当する。年間の平均値ではなく、発着日の1晩をどう取るかが収益設計の焦点になる。
投資として何を見るか — 港湾隣接地の3つの型
ここまでの実測を整理すると、クルーズ港湾に隣接する用地は3つの型に分かれる。どれが優れているという話ではなく、必要な設計がそれぞれ違う。
① 空白バース型
大黒ふ頭(1.5km圏0室)、神戸ポートターミナル(4施設1,315室)、那覇・新港ふ頭(26施設382室)。超大型船や大型船を受ける岸壁でありながら徒歩圏の宿泊機能が未整備で、競合が実質いない。ただし平日基盤が薄いため、コンベンション・大学・物流など隣接施設との需要の組み合わせ設計が前提になる。乗客2,000名級のターンアラウンドが徒歩圏在庫の3〜4割に相当しうる規模感は、この型の最大のアップサイドである。
② 直結・厚在庫型
大さん橋(54施設9,891室)、新港ふ頭(84施設16,122室)、若狭バース(280施設16,099室)、中突堤(64施設7,436室)。岸壁と市街地が近く在庫も厚い。ここでは客室量そのものより、クルーズ前後泊に効くプロダクト設計(早朝・深夜の出入、大型荷物の一時預かり、港までの動線、多言語の乗船案内)で選ばれる余地が残る。平日基盤も厚く、稼働の下支えは効きやすい。
③ 通過寄港・転換型
長崎港(母港性指標2.0%、外国船社寄港は全国1位の194回)、佐世保港・石垣港・鹿児島港など。寄港実績は全国トップクラスだが乗下船を伴う寄港は限られる。論点は客室量ではなく、日本発着クルーズの発着機能を持てるか、寄港前日・翌日の滞在動線を作れるかという需要転換にある。松が枝ふ頭は徒歩圏集中度74.6%と受け皿の近さが際立っており、転換に取り組む条件は整っている。
共通する留意点として、前後泊需要は寄港日そのものではなく前日・翌日に立つ。ホテルの在庫が動くのは寄港カレンダーの1日手前か1日後ろであり、寄港は曜日を選ばないため需要の多くは平日側に落ちる。この点は事業計画上、平日の稼働底上げ要因として織り込む性格のものになる。
まとめ
2025年の寄港3,117回は過去最多だが、そのうち日本船社は765回(24.5%)。宿泊需要が立つのは乗下船を伴うターンアラウンドであり、母港性指標で見れば横浜港49.8%・神戸港30.3%が突出し、長崎港2.0%とは性格がまったく異なる。寄港回数の順位を宿泊需要の順位として読むと、判断を誤る。
そのうえで岸壁単位に降りると、受け皿の分布は市単位の集計からは見えない非連続を示す。同じ横浜港でも新港ふ頭1.5km圏16,122室に対し大黒ふ頭は0室。同じ神戸港でも中突堤7,436室に対し神戸ポートターミナルは1,315室。乗客2,000名・前後泊率50%なら1晩500室という需要規模に対し、この差は投資判断上決定的である。
港湾隣接地を持つ地権者、地域金融機関の不動産部門、運営会社の開発担当にとっての実務的な示唆は3つある。第一に、需要の単位を「港」ではなく「岸壁」で切ること。第二に、クルーズ単独で事業計画を立てず、半径1.5km圏の就業・居住基盤と組み合わせて平日の埋め方を先に設計すること。第三に、徒歩圏の在庫が薄い岸壁ほど競合がほとんど存在せず、前後泊の受け皿としての成長余地が大きいこと。日本発クルーズを利用する訪日客が18.1万人と過去最高を更新した局面では、この余地は今後さらに問われることになる。
あわせて読みたい
- 寄港3,117回は過去最多 — クルーズ客は港町に泊まっているか、主要10港の受け皿を数える
- アジア大会2026の選手村は船 — 1,500室×22日のホテルシップ、名古屋の客室28,986室との距離
- 展示会場周辺のホテル供給を6会場で比較 — 5km圏87倍差、会期の稼働リフトは最大+5.8pt
- 冬ダイヤ10/25開始|地方空港20港の国際線圏に客室は足りているか
- スマートIC事業中50箇所、10km圏の客室は中央値1,130室 — 高速IC周辺の宿泊供給空白マップ2026
- クルーズ寄港日に動くホテル価格 — 横浜・神戸・那覇のADRプレミアム検証
- 福岡・博多/天神の客室供給2026-2028 — 天神ビッグバン後の受け皿とインバウンドゲート
参考資料・出典一覧
■ データソース
寄港回数・訪日クルーズ旅客数は国土交通省港湾局の2025年速報値(2026年2月20日公表)および同別紙の港湾別図表。宿泊供給(ターミナル半径1.5km/3km圏の施設数・客室数)はメトロエンジンリサーチ&コンサルティングの宿泊施設マスター(40室以上の運営中施設、2026年9月時点)を9ターミナルの座標から距離検索して集計。価格は同社の推定成約ADRおよび掲載価格の月次系列(2025年8月〜2026年7月)。就業者数は経済センサス-活動調査(2021年)、居住人口は国土数値情報の250mメッシュ別将来推計人口(R6国政局推計)を半径1,500mで集計した。
■ 試算前提
母港性指標は港湾別寄港回数に占める日本船社運航船の割合とし、発着港としての性格の代理指標として用いた。徒歩圏集中度は半径1.5km圏客室数÷半径3km圏客室数。前後泊室数(表3)および年間ルームナイト(表7)は「前後泊する乗客は2名1室で1泊する」の1点のみを前提とした単純計算で、乗客数と前後泊率は設定値である。表7は日本船社寄港回数を発着回数の代理指標とし、1回の発着につき1泊分のみを計上、単価は表5の推定成約ADR12ヶ月平均を用いた。価格系列は確定月のみを対象とし、集計施設数が系列中央値の60%を下回る月は除外している(神戸市中央区は2025年11月を除外し11ヶ月)。
■ 限界・留意点
日本船社の寄港には発着を伴わないデイコールが含まれるため、母港性指標および表7の発着回数は実際のターンアラウンド回数と一致しない。実際の乗船者数・同行構成・連泊行動・寄港キャンセルは考慮していないため、表3・表7は需要規模の桁を掴むための試算であり事業計画値ではない。推定成約ADRは公開価格に業態別補正を適用した推定値で、上場ホテルREIT開示との照合による誤差中央値は約7%。客室数は掲載が確認できる施設に限られ、未掲載施設・営業を休止している施設は含まれない。就業者データが未収録のターミナル(大黒ふ頭・那覇新港ふ頭)はデータ欠損であり、就業者ゼロを意味しない。建築計画は確認申請ベースであり、着工・開業を保証しない。
■ 政府統計・一次情報
- 国土交通省「訪日クルーズ旅客数及びクルーズ船の寄港回数(2025年速報値)」(2026年2月20日公表)
- 同 別紙(PDF)— 図表7・図表8・図表9の港湾別寄港回数
- 同 報道発表資料(PDF)
- 総務省・経済産業省「経済センサス-活動調査(2021年)」/境界=総務省「国勢調査2020 小地域」(e-Stat 統計GIS)
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」
- 国土交通省「建築物動態統計調査」(建築計画・確認申請ベース)
■ 港湾・ターミナル情報
- 横浜市観光協会「大黒ふ頭客船ターミナル」
- 横浜港大さん橋国際客船ターミナル「他の客船ターミナル」
- 横浜市港湾局「クルーズ拠点港としての横浜港の展望」(2025年4月25日、PDF)
- ヨコハマ経済新聞「郵船クルーズ、34年ぶりの新造客船『飛鳥III』母港は横浜港」
- 商船三井クルーズ「MITSUI OCEAN FUJI」公式
■ 宿泊供給・価格データ
- メトロエンジンリサーチ&コンサルティング — 宿泊施設マスター(ターミナル半径圏の施設数・客室数、2026年9月時点)、推定成約ADR・掲載価格(2024年8月〜2026年7月の月次)、新規開業(OTA掲載確認ベース)