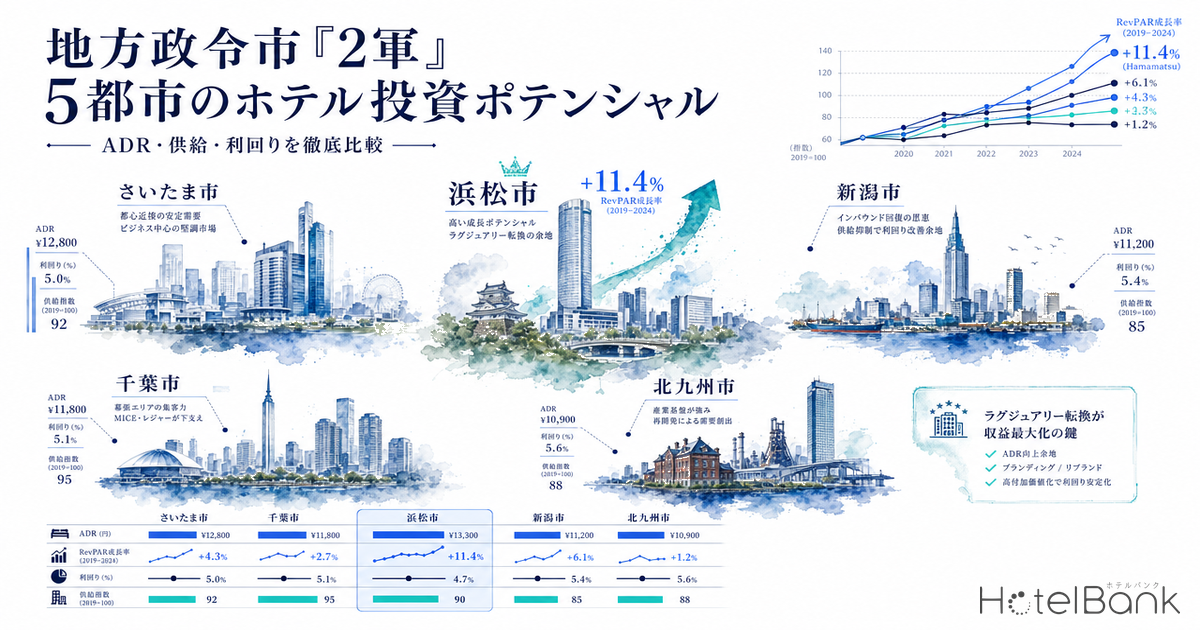
さいたま市・千葉市・浜松市・新潟市・北九州市の5政令市は、ホテル投資の「次の候補地」として投資家の関心を集めている。2025年5月のADR(OTA公開価格)は5市平均¥25,400で、札幌・仙台・福岡の「1軍」3市平均¥29,000に対して12.2%のディスカウントが存在しながら、MICE施設・新幹線アクセス・再開発計画といった成長ドライバーを備える。本稿では、メトロエンジンリサーチのデータを用いて5都市のADR水準・前年同月比変動・グレード別供給構造を定量化し、「次にラグジュアリー帯が成立する都市」を投資家目線で評価する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- 2軍ディスカウント率:「1軍」3都市(札幌・仙台・福岡)の平均ADRに対する各都市ADRの乖離率。値が大きいほど価格転嫁余地(アップサイド)が大きいと解釈できる。
- データ出典:メトロエンジンリサーチ(メトロエンジンリサーチが追跡するうち、稼働が確認できる約27,000施設を分析対象)
5都市比較サマリー — さいたま・千葉・浜松・新潟・北九州のADR・成長率・利回り
最初に5都市の主要指標を1枚にまとめる。ADRはOTA公開価格ベース(2025年5月、2名1室・税込)、ディスカウント率は札幌・仙台・福岡の「1軍」3市平均¥29,000に対する乖離、GOP利回りは本文後半の200室新築シミュレーションの値である。詳細と根拠は各節で解説する。
| 都市 | ADR(2025年5月) | 前年同月比 | 1軍比ディスカウント | ラグジュアリー帯施設数 | 200室新築のGOP利回り試算 | 参考地価(商業地・㎡) |
|---|---|---|---|---|---|---|
| さいたま市 | ¥23,300 | +6.2% | 19.6% | 0 | 3.0% | 約140万円 |
| 千葉市 | ¥25,700 | -4.1% | 11.4% | 1 | 3.5% | 約40万円 |
| 浜松市 | ¥28,200 | +11.4% | 2.7% | 9 | 3.6% | 約15万円 |
| 新潟市 | ¥28,100 | +6.5% | 2.9% | 7 | 3.6% | 約16万円 |
| 北九州市 | ¥21,900 | +8.5% | 24.4% | 2 | 3.5% | 約25万円 |
出典:メトロエンジンリサーチ&コンサルティング(ADR・前年同月比・ディスカウント率・ラグジュアリー帯施設数はN=334施設・2025年5月、OTA公開価格ベース)。GOP利回りは本文のシミュレーション(200室・成約ADR ¥15,000・稼働率68%・建築費坪200万円)、地価は国土交通省「令和8年地価公示」商業地参考値。
5都市ADR水準と1軍比較 — 12%のディスカウントに潜む成長余地
2025年5月時点のADRを比較すると、2軍5都市の平均は¥25,400で、1軍3都市平均¥29,000に対して12.2%のディスカウントが存在する。ただし都市間の格差は大きく、浜松市(¥28,200)と新潟市(¥28,100)は1軍平均にほぼ肉薄する一方、北九州市(¥21,900)は24.4%もの乖離がある。この格差こそが投資判断の分水嶺となる。
前年同月比で見ると、浜松市が+11.4%と最も高い伸びを示した。これは2026年5月に開業した浜松マリオットホテル(旧グランドホテル浜松のリブランド)に代表されるアッパーミドル帯の価格引き上げが寄与したものと考えられる。一方、千葉市は-4.1%と唯一の前年割れだが、これは幕張エリアに2,000室超の大型施設が集積し、大規模イベント需要を幅広い価格帯で受け止める市場構造によるところが大きい。
月次ADR推移 — 季節性と成長トレンドの読み解き
2024年4月から2025年9月までの月次ADR推移を見ると、5都市すべてで前年同月を上回る月が多い。とりわけ注目すべきは浜松市の夏季(8月)で、2024年の¥27,800から2025年には¥30,300へと+8.7%上昇している。浜名湖・舘山寺温泉を擁するレジャー需要に加え、ヤマハ・スズキ・浜松ホトニクスといった地場産業のビジネス需要が下支えしている。
新潟市も8月に¥31,500と高い季節ピークを示す。これは花火大会(長岡まつり)やフジロック後の宿泊需要、そして佐渡金山の世界遺産登録(2024年)による観光需要の底上げが寄与している。一方でさいたま市は季節変動が小さく、年間を通じて¥21,000〜¥25,000の狭いレンジに収まる。GMOアリーナさいたま(旧さいたまスーパーアリーナ)が2026年1月から大規模改修で休館しており、イベント需要の一時的な減退がADRの伸びを抑制している可能性がある。
グレード別供給構造 — アッパーミドル~ラグジュアリー帯の空白域を探る
ホテル投資において最も重要な問いは「どの価格帯に参入余地があるか」である。5都市のグレード別ADR分布を見ると、明確な構造的特徴が浮かび上がる。
まず、浜松市はアッパーミドル帯(ADR ¥58,900)が9施設と最も厚い。オークラアクトシティホテル浜松(322室)を筆頭に、旧グランドホテル浜松(現・浜松マリオット、236室)が外資ブランドとしてリブランドしたことで、アッパーミドル以上の供給が充実している。逆に言えば、新規参入の余地はエコノミー〜アッパーミドル帯にあるといえる。マリオットをはじめとする外資系チェーンの地方政令市進出パターンについては、マリオット vs ハイアット日本展開戦略がブランド別の展開戦略を分析している。
一方、さいたま市にはラグジュアリー帯が存在しない。最上位はミドル帯のホテルメトロポリタンさいたま新都心(157室)やカンデオホテルズ大宮(321室)で、ADR ¥23,200止まりである。大宮GCS(グランドセントラルステーション)化構想が進行中であり、駅東口の大規模再開発が2027年春の商業施設完成に向けて動いていることを考えると、アッパーミドル帯のポジション取りに先行者利益が期待できる。
北九州市にはリーガロイヤルホテル小倉(295室)というミドル帯の上位施設が存在し、ADR ¥43,100と福岡市の同グレード帯と比べて控えめな水準にある。2026年7月に「BEB5門司港 by 星野リゾート」(119室)が開業予定で、星野リゾートブランドの福岡県初進出として注目される。門司港レトロエリアに新たな観光拠点が加わることで、北九州市全体のADR底上げが期待される。
| 都市 | ラグジュアリー | ミドル | アッパー | エコノミー | バジェット |
|---|---|---|---|---|---|
| さいたま市 | — | ¥23,200(2) | ¥25,500(9) | ¥27,100(4) | ¥18,600(18) |
| 千葉市 | ¥48,500(1) | ¥21,500(4) | ¥32,900(17) | ¥23,600(6) | ¥15,900(19) |
| 浜松市 | ¥58,900(9) | ¥33,700(9) | ¥28,700(13) | ¥22,300(14) | ¥21,300(22) |
| 新潟市 | ¥51,400(7) | ¥51,900(5) | ¥25,500(13) | ¥21,200(13) | ¥16,300(32) |
| 北九州市 | ¥43,100(2) | ¥29,900(5) | ¥31,500(11) | ¥19,700(7) | ¥14,100(32) |
各都市のMICE施設・交通インフラ・新規開発
さいたま市は、GMOアリーナさいたま(旧さいたまスーパーアリーナ、年間来場者約287万人)を核としたMICE・イベント需要が特徴だが、2026年1月〜2027年春の大規模改修で一時休館中である。改修完了後のリバウンド需要は大きく、大宮駅GCS化構想(桜木PPJ、2027年春完成予定)と合わせて中期的な需要成長が見込まれる。大宮駅は新幹線6路線が乗り入れる日本有数のターミナルであり、東北・北陸・上越方面からのアクセスが強みとなっている。2026年の新規開業はホテルグローバルビュー浦和(140室)など3施設のみで、供給圧力は限定的だ。
千葉市は、幕張メッセ(展示面積72,000㎡、年間約700万人来場)を軸としたMICE需要が支柱となる。海浜幕張エリアにはアパホテル&リゾート東京ベイ幕張(2,007室)、ホテルニューオータニ幕張(418室)といった大型施設が集積し、ホテル供給は充実している。注目は千葉駅周辺の再開発で、アパホテル千葉駅前(259室)など中規模シティホテルの集積が進んでいる。ロイヤルパークホテル舞浜リゾート東京ベイ(750室)が2026年に開業予定で、ディズニーリゾート圏の供給はさらに厚くなる。千葉駅周辺の新規開業事例については、椿森エリアにオープンしたレジデンス併設型ホテルを取材したTHE TSUBAKIMORI Hotel & Residence誕生レポートも参考になる。
浜松市は、5都市中で最もダイナミックな変化を遂げている。2026年5月の浜松マリオットホテル開業は、同市初の外資系グローバルブランドであり、236室のフルサービスホテルとして地域のADR水準を引き上げる起爆剤となっている。ヤマハ、スズキ、浜松ホトニクスといったグローバル企業の本社・拠点が集中し、産業MICEの需要基盤が厚い。新東名高速道路のスマートICに加え、2024年の浜松SA周辺開発もモビリティ拠点としての魅力を高めている。東横INN浜松駅南口(284室)の開業により、ビジネスホテル帯の供給も補強された。浜松マリオットを含む2026年開業3軒の競合圏インパクトについては、2026年に開業する3軒の競合圏先取り|帝国ホテル京都・浜松マリオット・ヒルトン高山リゾートでも詳しく取り上げている。
新潟市は、ADR水準で浜松市と並ぶ¥28,100と健闘している。これはアパホテル&リゾート新潟駅前大通(1,001室)が大型のビジネス・団体需要の受け皿となり、ホテルオークラ新潟(265室)やホテルグローバルビュー新潟(308室)といったアッパーミドル帯がADRを支える、層の厚い供給構造による。佐渡金山の世界遺産登録(2024年7月)は中長期的なインバウンド需要の追い風となる。新潟駅万代口再開発(ペデストリアンデッキ整備、2026年4月供用開始)が進行中で、駅周辺の回遊性向上が宿泊需要を刺激すると期待される。
北九州市は、ADR ¥21,900と5都市中で最も低い水準だが、前年同月比+8.5%と成長率は高い。小倉駅周辺にはリーガロイヤルホテル小倉(295室)、西鉄イン小倉(570室)など大型施設が集積するが、門司港レトロ地区は観光ポテンシャルに対してホテル供給が限られていた。ここに2026年7月「BEB5門司港 by 星野リゾート」(119室、全室関門海峡ビュー)が開業することで、観光型ホテルの新たなベンチマークが生まれる。1泊6,600円〜(1名あたり)という価格設定は若年層をターゲットとしており、ADRへの直接的なインパクトは限定的だが、星野リゾートブランドの知名度がエリア全体の認知度向上に寄与するだろう。
2軍ディスカウント率と前年同月比成長 — 価格転嫁余地の可視化
投資判断において重要なのは、現在のADR水準(ストック)だけでなく、成長速度(フロー)との組み合わせである。ここでは各都市のディスカウント率(横軸)と前年同月比ADR成長率(縦軸)をプロットし、4象限で投資ポテンシャルを評価する。
右上象限(ディスカウント大 × 成長率高)に位置する都市は、「価格転嫁余地が大きく、かつ実際に価格が上昇中」であり、最も投資妙味がある。さいたま市(ディスカウント19.6%、YoY +6.2%)がこの象限に入る。一方、浜松市と新潟市はディスカウント率がわずか3%以下で1軍水準にほぼ収斂しているが、高い成長率を維持しており、「すでに価格転嫁が進行中」のステージにある。
北九州市はディスカウント24.4%と最も大きいものの、成長率+8.5%も高く、「最も大きなアップサイドを秘めた都市」として位置づけられる。千葉市はYoY -4.1%と唯一の前年割れだが、これは幕張エリアの大型供給が幅広い価格帯を提供する市場構造によるものであり、千葉駅周辺のADRは上昇基調にある。
新規開業パイプライン — 供給圧力の軽重
メトロエンジンリサーチが把握する範囲で、5都市の所在県における2025〜2026年の新規開業状況を整理する。
| 都市(県) | 2025年開業 | 2026年開業 | 注目施設 |
|---|---|---|---|
| さいたま市(埼玉県) | 15施設 | 3施設 | ホテルグローバルビュー浦和(140室)、東横INN所沢(245室) |
| 千葉市(千葉県) | 50施設 | 17施設 | ロイヤルパークホテル舞浜リゾート東京ベイ(750室)、舞浜ビューホテル by HULIC(428室) |
| 浜松市(静岡県) | 50施設 | 31施設 | 浜松マリオットホテル(236室・リブランド)、東横INN浜松駅南口(284室) |
| 新潟市(新潟県) | 17施設 | 5施設 | ホテルクラウンヒルズ新潟2号(84室)、Trip7湯沢天空温泉(220室) |
| 北九州市(福岡県) | 50施設 | 23施設 | BEB5門司港 by 星野リゾート(119室)、THE KNOT福岡天神(206室) |
県単位では千葉県・静岡県・福岡県の開業件数が多いが、これらの大半は南房総・伊豆半島・太宰府といった都市部以外の貸別荘・リゾートであり、5都市の中心市街地への供給圧力は限定的である。一方、新潟県は開業件数が少なく、供給増のリスクが最も小さい市場環境にある。
シティホテル新規開業シミュレーション — 200室・ADR ¥15,000の利回り比較
ここでは各都市で200室規模のシティホテルを新規開業する場合の簡易試算を行う。建築費は坪単価200万円、延床面積10,000㎡(約3,025坪)を前提とした。坪200万円は、国土交通省「建築着工統計」に基づく2024年のホテル建築費全構造平均195.0万円/坪に対し、資材費・人件費の上昇トレンドを織り込んだ水準である。同統計では2022年の138.3万円からわずか2年で+41%上昇しており、(出典:国土交通省 建築着工統計調査)。JLLも建設費高騰を受け、新規開発より既存ホテルへの投資を志向する傾向を指摘している(出典:JLL 2025年日本ホテル投資市場)。GOP率は30%を採用した。インヴィンシブル投資法人(8963)が開示するMHM運営91物件のGOP実績は38.9%(2024年12月期、前年同期比+1.6pt)であるが、これは稼働が安定した既存物件の数値である(出典:インヴィンシブル投資法人 ホテル運用実績)。業態別ではシティホテルのGOP率は10~30%、宿泊特化型で50~60%が目安とされ(出典:リロホテルソリューションズ)、本試算では200室シティホテル新規開業の初年度保守値として30%を設定した。ADR ¥15,000(成約ベース想定)、稼働率68%で統一した。地価は各市中心部商業地の公示地価(2026年)を参考値として使用する。
| 項目 | さいたま市 | 千葉市 | 浜松市 | 新潟市 | 北九州市 注目 |
|---|---|---|---|---|---|
| 客室数 | 200室 | 200室 | 200室 | 200室 | 200室 |
| ADR想定(成約ベース) | ¥15,000 | ¥15,000 | ¥15,000 | ¥15,000 | ¥15,000 |
| 稼働率 | 68% | 68% | 68% | 68% | 68% |
| 年間売上 | 7.45億円 | 7.45億円 | 7.45億円 | 7.45億円 | 7.45億円 |
| GOP(30%) | 2.23億円 | 2.23億円 | 2.23億円 | 2.23億円 | 2.23億円 |
| 参考地価(¥/㎡) | 約140万 | 約40万 | 約15万 | 約16万 | 約25万 |
| 土地取得費(1,000㎡想定) | 14.0億円 | 4.0億円 | 1.5億円 | 1.6億円 | 2.5億円 |
| 建設費(坪200万円) | 60.5億円 | 60.5億円 | 60.5億円 | 60.5億円 | 60.5億円 |
| 総投資額 | 74.5億円 | 64.5億円 | 62.0億円 | 62.1億円 | 63.0億円 |
| GOP利回り | 3.0% | 3.5% | 3.6% | 3.6% | 3.5% |
GOP利回りで見ると、浜松市と新潟市が3.6%で最も高く、次いで千葉市・北九州市の3.5%、さいたま市が3.0%と最も低い。さいたま市の利回りが劣るのは大宮駅前商業地の地価(約140万円/㎡)が突出して高いためで、1都3県の首都圏商業地価格帯に位置する。一方で浜松市・新潟市は地価が15〜16万円/㎡と低廉であり、建設費に対する土地負担が軽い。
ただし、これは同一ADR・稼働率での試算であり、実際には各都市のADRポテンシャルは異なる。浜松マリオットのADR水準(アッパー帯¥28,700〜ラグジュアリー帯¥58,900)を参照すれば、浜松市でアッパーミドル以上を志向する場合、ADR ¥20,000〜¥25,000(成約ベース)は十分に射程圏内であり、利回りは4.5〜5.5%まで改善する可能性がある。なお浜松市・千葉市は太平洋沿岸に位置するため、南海トラフ地震リスクを織り込んだリスク調整後利回りの観点も投資判断には欠かせない(南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR分析を参照)。
「次にラグジュアリー帯が成立する都市」ランキング
以上の分析を総合し、「次にラグジュアリー帯(ADR ¥40,000+、成約ベース)のホテルが新規参入して成立する可能性が高い都市」を評価する。評価軸は①ADR成長トレンド、②既存ラグジュアリー帯の有無、③MICE・観光需要基盤、④交通アクセス、⑤地価・利回りの5項目とした。2026年は1軍都市側でも帝国ホテル京都・カペラ京都・コンラッド名古屋などラグジュアリー6軒が一斉開業する年であり、市場全体の供給インパクトについては2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析が背景を整理している。
1位 浜松市
総合評価:最有力。浜松マリオット開業で外資ブランドの実績が実証済み。ヤマハ・スズキ・浜松ホトニクスの産業MICE基盤。新東名アクセス。ラグジュアリー帯ADR ¥58,900の実績あり。地価も低廉(¥15万/㎡)で利回り確保が容易。ADR前年同月比+11.4%と最大の成長率。
2位 さいたま市
総合評価:中期的に有力。ラグジュアリー帯が完全に空白。大宮GCS化構想・桜木PPJ(2027年春)が進行中。新幹線6路線のアクセス優位。ただし地価が高い(¥140万/㎡)ため利回り確保にはADR ¥25,000+(成約ベース)が必要。GMOアリーナ改修完了後(2027年春以降)のイベント需要リバウンドが鍵。
3位 北九州市
総合評価:ポテンシャル大、タイミング重要。ディスカウント率24.4%と最大のアップサイド。BEB5門司港で星野リゾートブランドが参入し観光価値が向上。リーガロイヤル小倉のラグジュアリー実績あり。ただし人口減少トレンドへの対策(インバウンド・クルーズ船需要の取り込み)が成功条件。
4位 新潟市
ADR水準は高い(¥28,100)がラグジュアリー帯は既に7施設存在。佐渡金山世界遺産効果でインバウンド成長中。新規供給が少なく市場環境は安定的だが、ラグジュアリーの「追加」参入余地は限定的。
5位 千葉市
幕張メッセのMICE需要は安定的で、アパホテル&リゾート東京ベイ(2,007室)が大規模イベント需要の受け皿として市場の厚みを支える。ニューオータニ幕張がラグジュアリーのベンチマーク。TDR圏との競合もあり、独自ブランドの差別化が必要。
ADR×客室数バブルチャート+地図 — 5都市のホワイトスペースを探る
各都市の主要駅を中心に半径10~15km圏内のホテルをADR(縦軸)×客室数(横軸)でプロットし、空白地帯を青破線枠で可視化。併せてLeafletマップでホテルの地理的分布をグレード別に色分けした。
グレード定義:■ ラグジュアリー(ADR ≥¥100,000) ■ アッパーミドル(¥50,000~) ■ ミドル(¥25,000~) ■ エコノミー(¥15,000~) ■ バジェット(~¥15,000)
さいたま市(大宮駅から10km圏)
出典:メトロエンジンリサーチ(大宮駅10km圏 N=40施設)
さいたま市(大宮駅10km圏・40施設):ホワイトスペース: ミドル 211~461室帯。グレード構成はラグジュアリー0・アッパーミドル1・ミドル6・エコノミー15・バジェット18。
千葉市(海浜幕張駅から10km圏)
出典:メトロエンジンリサーチ(海浜幕張駅10km圏 N=71施設)
千葉市(海浜幕張駅10km圏・71施設):ホワイトスペース: ミドル 62~412室帯。グレード構成はラグジュアリー0・アッパーミドル1・ミドル7・エコノミー34・バジェット29。
浜松市(浜松駅から15km圏)
出典:メトロエンジンリサーチ(浜松駅15km圏 N=65施設)
浜松市(浜松駅15km圏・65施設):ホワイトスペース: ミドル 61~411室帯。グレード構成はラグジュアリー3・アッパーミドル8・ミドル3・エコノミー10・バジェット41。
新潟市(新潟駅から15km圏)
出典:メトロエンジンリサーチ(新潟駅15km圏 N=54施設)
新潟市(新潟駅15km圏・54施設):ホワイトスペース: ミドル 62~412室帯。グレード構成はラグジュアリー0・アッパーミドル0・ミドル3・エコノミー9・バジェット42。
北九州市(小倉駅から10km圏)
出典:メトロエンジンリサーチ(小倉駅10km圏 N=58施設)
北九州市(小倉駅10km圏・58施設):ホワイトスペース: ミドル 163~513室帯。グレード構成はラグジュアリー0・アッパーミドル2・ミドル7・エコノミー16・バジェット33。
まとめ — 2軍5都市は「ネクストフロンティア」になりうるか
地方政令市「2軍」5都市のホテル市場は、1軍対比12.2%のADRディスカウントが存在しながら、前年同月比で5都市中4都市がプラス成長を示しており、価格転嫁のポテンシャルを持つ市場である。とりわけ浜松市は、マリオットブランドの参入実績とADR +11.4%の成長率により、「ラグジュアリー帯が最も成立しやすい2軍都市」として評価できる。
さいたま市は、ラグジュアリー帯が完全に空白という希少なポジションにあるが、高い地価のハードルを超えるためには大宮GCS化構想の進捗とGMOアリーナ改修完了後のイベント需要回復が前提条件となる。北九州市は最大のディスカウント率(24.4%)を持ち、星野リゾートの参入が象徴するように観光ポテンシャルは高いが、人口動態の逆風を受けるリスクも内包する。
いずれの都市においても、「1軍都市で成功したモデルをそのまま持ち込む」のではなく、各都市固有のMICE施設・産業基盤・観光資源を活かした差別化戦略が成功の鍵となるだろう。投資家にとっては、1軍都市の過熱と利回り低下が進む中、2軍5都市の「ディスカウント×成長率」のマトリクスが次なるフロンティアを示唆している。
⚠ 将来日程のADRに関する注意:本記事のADR(2025年6月以降)は調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。
さいたま市の深掘り — ホステル・簡易宿所はどう位置づけられるか
「ホステル 投資 さいたま」のように、ホテルより小規模な業態でさいたま市への投資を検討する読者も多い。本節では、旅館業法上の区分と公開データから、さいたま市におけるホステル・簡易宿所の位置づけを整理する。
旅館業法の営業種別は「旅館・ホテル営業」「簡易宿所営業」「下宿営業」の3区分で、ホステル・ゲストハウス・カプセルホテルのように宿泊場所を多数人で共用する構造の施設は「簡易宿所営業」の許可で営業するのが一般的である。簡易宿所は客室の延床面積33㎡以上(宿泊者10人未満なら3.3㎡×人数)が構造基準で、小規模な既存建物の転用でも許可を取りやすい。年間180日以内の営業であれば住宅宿泊事業法(民泊新法)の届出制が選択肢になる。
さいたま市が公表する「旅館業許可施設一覧」(令和6年7月1日現在)をホテルバンク編集部が集計すると、市内の許可施設は101施設・総客室5,846室で、内訳は以下のとおりである。
| 営業種別 | 施設数 | 総客室数 | 施設数シェア | 客室数シェア |
|---|---|---|---|---|
| 旅館・ホテル営業 | 98 | 5,837 | 97.0% | 99.8% |
| 簡易宿所営業 | 3 | 9 | 3.0% | 0.2% |
| 下宿営業 | 0 | 0 | — | — |
出典:さいたま市「旅館業許可施設一覧」(令和6年7月1日現在、N=101施設)をホテルバンク編集部が集計。旧区分の「ホテル営業」「旅館営業」表記の施設は旅館・ホテル営業に合算。
簡易宿所営業は3施設・計9室(大宮区・桜区・岩槻区に各1施設)で、施設数の3%、客室数では0.2%にとどまる。つまりさいたま市の宿泊供給は、ほぼ全量が「旅館・ホテル営業」の施設で構成されており、ホステル型の供給はごく限られた状態にある。これは、観光地型のゲストハウス集積が進む京都や東京下町エリアとは対照的で、さいたま市の宿泊需要が大宮駅の新幹線ターミナル機能、さいたま新都心のビジネス・イベント需要、埼玉スタジアム等のスポーツ需要に支えられていることの裏返しといえる。
OTA公開データで見ると、埼玉県全体のゲストハウス区分はN=12施設・平均掲載価格¥27,051(2026年8月、2名1室・税込)、カプセルホテル区分はN=3施設・¥8,475で、ビジネスホテル区分(N=148施設・¥14,155)やシティホテル区分(N=12施設・¥19,956)と比べて施設数が少ない。県内のゲストハウス掲載は川越市(N=3施設・¥16,948)など観光地側に寄っており、さいたま市内は区単位の集計基準(3施設以上)に達する区がないため、市内のホステル・ゲストハウスの実勢価格を統計として示すことはできない。
新規供給の面では、メトロエンジンリサーチが把握する埼玉県内の新規開業は2025年が16施設、2026年は8月時点で10施設。さいたま市内ではアパホテル〈さいたま新都心駅西〉(389室・2026年6月)、ホテルグローバルビュー浦和(140室・2026年2月)といったビジネスホテル帯が中心で、ゲストハウス(13室・2025年4月)やカプセルホテル(32室・2025年10月)の新規開業は川越市で確認される。さいたま市内の小規模な新規開業は、浦和の1室規模の一棟貸し型(2026年6月)が1件ある。
投資家目線で整理すると、さいたま市で200室規模のシティホテルを新築した場合のGOP利回りが5都市中最も控えめな3.0%となる主因は、大宮駅前商業地の地価(約140万円/㎡)による土地負担である。簡易宿所や小規模宿は、既存ビルの転用や賃借で土地取得を伴わない分、この土地負担を回避しやすいのが特徴だ。一方で需要の中心はビジネス客・イベント来場者・新幹線乗換客であり、観光地型のドミトリー需要とは性格が異なる。GMOアリーナさいたまの改修完了(2027年春予定)後のイベント需要や、大宮GCS化構想による駅周辺の回遊性向上を見据え、個室主体の小規模宿やイベント期に強い立地選定が現実的なアプローチになる。なお、ホステル・簡易宿所単体の利回り実績は公開データで検証できないため、本稿では数値を提示しない。
FAQ — さいたま市のホステル投資・5都市のホテル投資でよくある質問
Q. さいたま市でホステル・簡易宿所への投資は成立しますか?
A. さいたま市の旅館業許可施設101施設のうち簡易宿所営業は3施設・計9室(令和6年7月1日現在・さいたま市公表)で、ホステル型の供給はごく限られています。需要はビジネス客・イベント来場者・新幹線乗換客が中心で、観光地型のドミトリー需要とは性格が異なるため、個室主体の小規模宿やGMOアリーナさいたま再開(2027年春予定)後のイベント需要を見据えた立地選定が現実的です。ホステル単体の利回り実績は公開データで検証できないため、本稿では数値を示していません。
Q. ホステル(簡易宿所)とホテル(旅館・ホテル営業)の違いは何ですか?
A. 旅館業法では「旅館・ホテル営業」「簡易宿所営業」「下宿営業」の3区分があり、ドミトリーのように宿泊場所を多数人で共用する構造の施設は簡易宿所営業に当たります。簡易宿所は客室延床面積33㎡以上(宿泊者10人未満なら3.3㎡×人数)が基準で、既存建物の転用でも許可を取りやすい一方、年間180日以内の営業なら住宅宿泊事業法(民泊新法)の届出制も選択肢になります。
Q. さいたま市のホテルADRと利回りはどのくらいですか?
A. OTA公開価格ベースのADRは2025年5月で¥23,300(2名1室・税込、N=334施設中さいたま市分)、前年同月比+6.2%、札幌・仙台・福岡の1軍3市平均に対するディスカウントは19.6%です。200室・成約ADR ¥15,000・稼働率68%の新築シミュレーションではGOP利回り3.0%で、大宮駅前の地価(約140万円/㎡)による土地負担が主因です。
Q. 5都市のうちホテル投資の利回りが最も高いのはどこですか?
A. 同一条件(200室・成約ADR ¥15,000・稼働率68%・建築費坪200万円)の試算では、浜松市と新潟市がGOP利回り3.6%で最も高く、千葉市・北九州市が3.5%、さいたま市が3.0%です。地価が15〜16万円/㎡と低廉な浜松市・新潟市は土地負担が軽く、浜松市はADR前年同月比+11.4%と成長率も5都市で最大です。
Q. 小規模(数室〜数十室)でさいたま市に投資する場合のポイントは?
A. さいたま市は地価が高いため、土地を取得しない既存ビルの転用や賃借型の簡易宿所・小規模ホテルが土地負担を避ける選択肢になります。埼玉県のゲストハウス区分はN=12施設・平均掲載価格¥27,051(2026年8月・2名1室)ですが、川越など観光地側に寄っており、さいたま市内は統計として示せる施設数に達していません。需要の性格(ビジネス・イベント・乗換客)に合わせ、個室主体でイベント期の単価を取りに行く設計が鍵です。
あわせて読みたい
- 南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR×リスク調整後利回り分析
- ハイアットセントリック札幌開業 — 北海道に広がる外資系ブランドとADR動向を読む
- 外資ブランドへのリブランド戦略:新築開業より早く・安いブランド化の構造
- 2026年に開業する3軒の競合圏先取り|帝国ホテル京都・浜松マリオット・ヒルトン高山リゾート
- 【取材】千葉観光の起点に 椿森の新ホテル「THE TSUBAKIMORI Hotel & Residence」誕生
- 日本のアドベンチャーツーリズム富裕層市場:ニセコ・高野山が形成する地方分散型ラグジュアリー層と空白地帯
- 東急ステイ × メルキュール広島が示すダブルブランド戦略 — 中規模都市の新しい開業フォーマット
- マリオットvsハイアット日本展開戦略をデータで対比、122軒15ブランドと22軒7ブランド、地方の次の外資進出候補は
- マンダリン オリエンタル瀬戸内が変える地方ラグジュアリー市場|香川ADR+17%の背景と開業インパクト試算
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- 大阪万博のホテルADRへの影響|REIT・OTA等データで検証
- 札幌3km圏のホテル市場:供給と価格における現状と展望
参考資料・出典一覧
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(N=334施設・2軍5市、N=834施設・1軍3市)
- GMOアリーナさいたま — 大規模改修工事に伴う休館について(2026年1月〜)
- さいたま市 — 大宮駅グランドセントラルステーション化構想
- 浜松マリオットホテル 2026年5月1日開業プレスリリース(HMI)
- BEB5門司港 by 星野リゾート 2026年7月24日開業プレスリリース
- 土地代データ — 公示地価・基準地価(2026年・令和8年)
- 幕張メッセ公式サイト — 施設概要・利用実績
- 新潟日報 — 新潟駅前開発の進捗状況
- 日本経済新聞 — 星野リゾート、北九州・門司港地区に若者向けホテル
- アットホーム — 大宮駅周辺の再開発情報まとめ2025
- さいたま市 — 旅館業許可施設一覧(令和6年7月1日現在)
- 厚生労働省 — 旅館業法の概要(営業種別・簡易宿所の構造設備基準)
ホテルグレード分類(メトロエンジンリサーチ&コンサルティング定義)
本記事で使用するホテルグレードは、OTA等で公開されている販売価格(ADR:2名1室利用時の1室あたり料金・税込)に基づき、メトロエンジンリサーチ&コンサルティングが独自に分類したものです。ホテルチェーンや業界団体の公式格付けとは異なります。
| グレード | ADR基準 | カラー | 代表的な施設タイプ |
|---|---|---|---|
| ラグジュアリー | ¥100,000以上 | 外資系フラッグシップ、高級旅館 | |
| アッパーミドル | ¥50,000~¥99,999 | フルサービスホテル、リゾートホテル | |
| ミドル | ¥25,000~¥49,999 | シティホテル、セレクトサービス | |
| エコノミー | ¥15,000~¥24,999 | ビジネスホテル、宿泊特化型 | |
| バジェット | ¥15,000未満 | 格安ホテル、ゲストハウス |