
西武・プリンスホテルズワールドワイド(以下SPW)が2025年9月に完了した米Ace Group International LLC(以下AGI)の取得が、2026年10月のHotel Investment Conference Asia Pacific(HICAP)で「Merger & Acquisition of the Year Award」に選ばれた。エースホテルを運営するAGIの全株式を、最大9,000万ドル程度(公表時の報道換算で約132億円)で買い取った案件である。土地や建物ではなくブランドと運営会社を買うこの取引は、何に対価を払ったものなのか。本稿では、取引の構造と運営フィーの水準を整理したうえで、国内1号店のエースホテル京都213室と、2027年開業予定のエースホテル福岡192室の立地単価から、ブランド取得型M&Aの収益の源泉を読み解く。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
本記事の客室ストックは、エースホテル京都から半径1,000m圏内にある客室数10室以上の宿泊施設(レジャーホテルを除く)を対象とし、「稼働中」は直近3か月(2026年9月〜2026年11月)に主要予約サイトで販売価格が確認できた施設を指す(2026年11月13日時点、メトロエンジンリサーチ集計)。
本記事の客室ストックは、天神1-7計画地から半径1,000m圏内にある客室数10室以上の宿泊施設(レジャーホテルを除く)を対象とし、「稼働中」は直近3か月(2026年9月〜2026年11月)に主要予約サイトで販売価格が確認できた施設を指す(2026年11月13日時点、メトロエンジンリサーチ集計)。
結論を先に述べると、この取引の対価は「8軒のホテル」ではなく「ブランドを増やせる権利と運営の仕組み」に払われたと読める。取得価額を当時の運営軒数で割ると1軒あたり約16.5億円となり、西武グループが2017年に豪州の運営会社を取得した際の水準を大きく上回る。その差を支えているのが、エースホテル京都が中京区の標準的な施設の3.6倍のADRで販売されているという単価の実績であり、同じことが福岡・天神の192室で再現できるかが次の焦点になる。
- — 最大約132億円(9,000万ドル程度)でAGIの全株式を取得。営業8軒で割ると1軒あたり約16.5億円で、2017年の豪StayWell取得(既存1軒あたり約2.4億円)の約6.9倍。
- — 192室・通年OCC80%(仮定値)の簡易試算では、客室売上にかかる運営フィー(料率4.6%)は年7,700万〜1.5億円。既存拠点のフィーだけでは取得価額を説明しにくい。
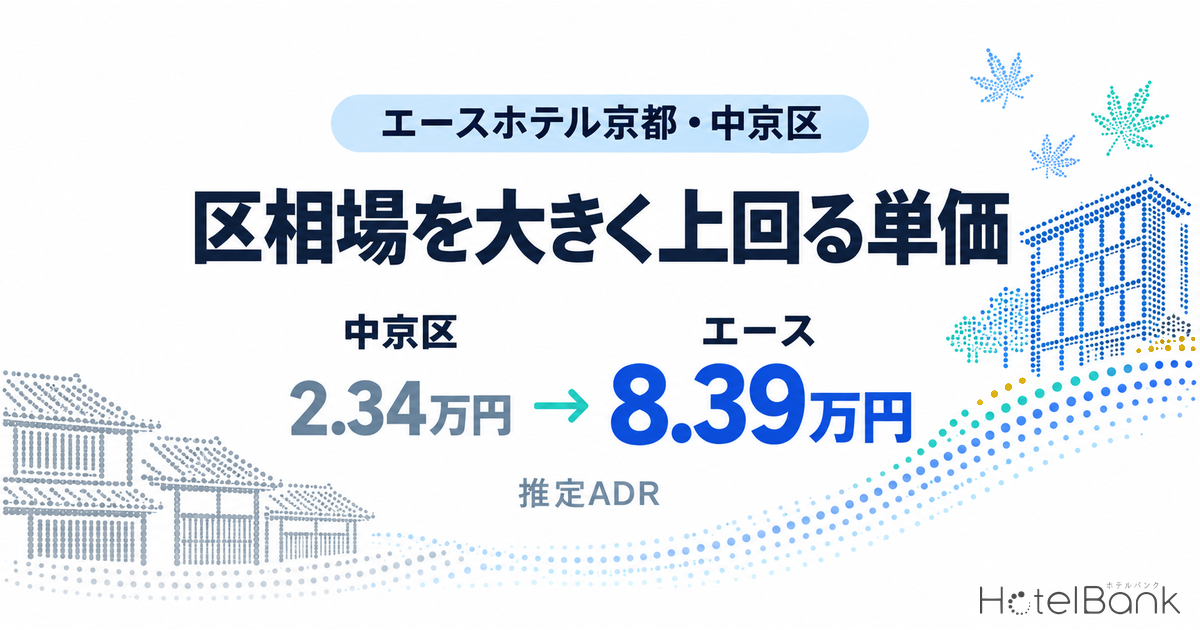
- — エースホテル京都の2026年10月の推定ADRは約8.39万円。京都市中京区の中央値(約2.34万円、N=109施設)の3.6倍で、前年同月比+42.2%。
- — 福岡市中央区の直近12か月平均ADRは約1.62万円と中京区(約1.72万円)に近く、月次の高低差は1.5倍(中京区は2.3倍)と振れが小さい。
- — エースホテル福岡192室は計画地1km圏の稼働客室13,349室の1.4%。ADR4万円超のシティホテル4軒はいずれも200室未満で、上位帯で最大級の器になりうる。
取引の概要 — 買ったのは不動産ではなく、運営会社の全株式
まずは公表資料で取引の輪郭を確認しておきたい。SPWは2025年9月16日、米国に新設した100%出資会社Ace Hotels Worldwide Inc.を通じて、AGIおよび同社子会社等の全株式を取得し子会社化すると発表した。手続きは同月中に完了している。株式取得価額はトラベルボイスなどの報道によると最大9,000万ドル程度で、1ドル147円換算では約132億円にあたる。「最大」という表現が示すとおり上限額であり、確定額は公表されていない。
取得対象はホテルの土地・建物ではない。AGIは1999年に米シアトルで生まれた「エースホテル」ブランドを運営する会社で、取得時点の運営ホテルはニューヨーク、シドニー、アテネ、京都など8軒と報じられた。エースホテルの公式サイトで現在の営業拠点を確認すると、アテネ、ブルックリン、京都、ニューヨーク、パームスプリングス、シアトル、シドニー、トロントの8都市が並び、福岡が開業準備中として掲載されている。
| 項目 | 内容 |
|---|---|
| 発表日/完了 | 2025年9月16日発表、同月中に手続き完了 |
| 取得主体 | 西武・プリンスホテルズワールドワイド(米国の100%出資会社 Ace Hotels Worldwide Inc. を通じて取得) |
| 取得対象 | Ace Group International LLC(本社ニューヨーク)および子会社等の全株式 |
| 株式取得価額 | 最大9,000万ドル程度(報道換算 約132億円、1ドル147円) |
| 営業中のエースホテル | 8軒(アテネ、ブルックリン、京都、ニューヨーク、パームスプリングス、シアトル、シドニー、トロント) |
| 開業予定 | エースホテル福岡(192室予定、2027年開業予定) |
| 受賞 | HICAP 2026「Merger & Acquisition of the Year Award」(2025年9月〜2026年8月の案件が対象) |
ここで目を引くのは、拠点の顔ぶれが固定されていない点である。三菱地所とAGIが2024年2月に公表した資料では、既存施設としてシアトル、ポートランド、パームスプリングス、ニューヨーク、ニューオーリンズ、京都、ブルックリン、シドニー、トロントの9都市が挙げられていた。現在の8都市と見比べると、アテネが加わる一方で、ポートランドとニューオーリンズの2都市が外れている。運営契約を軸に拠点を持つブランドは、不動産を保有する事業者よりも拠点構成が動きやすい。裏を返せば、開発の後ろ盾があれば増やす速度も上げやすい事業形態だといえる。
ブランド取得型M&Aの収益構造 — 1軒あたり約16.5億円が意味するもの
不動産を取得する投資と、ブランド・運営会社を取得する投資では、収益の出どころが異なる。前者は賃料や運営利益そのものを受け取り、後者は運営受託やブランド使用の対価としてフィーを受け取る。必要資本が小さく、拠点数に比例して収入が積み上がる一方、1軒から得られる金額は不動産収益よりずっと小さい。いわゆるアセットライト型の構造である。所有・運営・ブランドの3層がどう分かれるかは、リブランドオープンとは|建物はそのまま看板を替える再出発 — 所有・運営・ブランド3層と2026年実測3例も参考になる。
西武グループには比較できる前例がある。2017年に豪州シドニーの運営会社StayWell Hospitality Groupの子会社22社の全株式を約43億円で取得した案件で、対象は既存18軒・開発中12軒の計30軒だった。既存1軒あたりに直すと約2.4億円となる。これに対して今回は、最大約132億円を8軒で割ると約16.5億円と、単純計算で約6.9倍の水準になった。為替や時期、含まれる契約の内容が異なるため厳密な比較にはならないが、軒数ではなくブランドそのものの価値に対価の重心が移ったことは読み取れる。
| 項目 | 2017年 豪StayWell | 2025年 米AGI(エースホテル) |
|---|---|---|
| 取得価額 | 約43億円 | 最大9,000万ドル程度(約132億円) |
| 取得時の営業ホテル | 18軒(ほか開発中12軒) | 8軒(ほか福岡が開業予定) |
| 営業1軒あたり取得価額 | 約2.4億円 | 約16.5億円 |
| 主な展開地域 | 豪州中心に7か国21都市 | 北米・豪州・欧州・日本 |
では、運営フィーは1軒でどの程度になるのか。エースホテル各拠点の契約形態と料率は公表されていないため、ここでは業界調査の平均値を当てはめた簡易試算にとどめる。JLLとベーカーマッケンジーの「ホテルマネジメント契約調査2024」によると、アジア太平洋地域のベースフィーは平均で売上の1.6%、セールス&マーケティングフィーは売上の3%以上とする運営会社が増えているという。日本の契約期間は平均23年と、同地域の平均約17.4年より長い。運営受託の案件が公表される経路と2026年の事例については、ホテルのMC案件はどこで見つかる?運営受託が表に出る経路と2026年の事例、計画63件・15,091室で整理している。
| 192室・通年OCC80%(仮定値) | A. ADR 30,000円 | B. ADR 45,000円 | C. ADR 60,000円 |
|---|---|---|---|
| 年間客室売上 | 16.8億円 | 25.2億円 | 33.6億円 |
| ベースフィー(1.6%) | 2,690万円 | 4,040万円 | 5,380万円 |
| マーケティングフィー(3.0%) | 5,050万円 | 7,570万円 | 1億90万円 |
| フィー合計(4.6%) | 7,740万円 | 1億1,610万円 | 1億5,470万円 |
| 同・通年OCC75%(仮定値)の場合 | 7,250万円 | 1億880万円 | 1億4,510万円 |
上の3ケースを、ADRと通年OCC(いずれも仮定値)の2軸に広げたのが次の表である。フィーは両者の積に比例するため、ADRが1段階(7,500円)動く影響は、OCCが5ポイント動く影響よりも大きい。
| 通年OCC(仮定値)\ADR | 30,000円 | 37,500円 | 45,000円 | 52,500円 | 60,000円 |
|---|---|---|---|---|---|
| 65% | 6,290万 | 7,860万 | 9,430万 | 1億1,000万 | 1億2,570万 |
| 70% | 6,770万 | 8,460万 | 1億150万 | 1億1,850万 | 1億3,540万 |
| 75% | 7,250万 | 9,070万 | 1億880万 | 1億2,690万 | 1億4,510万 |
| 80% | 7,740万 | 9,670万 | 1億1,610万 | 1億3,540万 | 1億5,470万 |
| 85% | 8,220万 | 1億280万 | 1億2,330万 | 1億4,390万 | 1億6,440万 |
192室のホテルを想定すると、客室売上にかかるフィーは年7,000万円台から1.5億円程度に収まる。仮に中位のBケース(約1.2億円)を9軒に当てはめても年10億円前後であり、取得価額の最大約132億円と並べれば、既存拠点のフィーだけで説明する取引ではないことがわかる。対価の根拠は、利益連動のインセンティブフィーや料飲売上に加えて、今後どれだけ拠点を増やせるかという成長の見込みに置かれていると考えられる。SPWは「西武グループ長期戦略2035」で国内外250ホテル規模へのネットワーク拡大を掲げ、エースホテルを西武グループの開発サポートで拡大する方針を示している。西武グループが資産の保有側で組んだ取引については、プリンスギャラリー紀尾井町を西武系ファンドが取得へ — 出資271億円・67:33と私募REIT出口で取り上げている。なお、本試算は簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要である。
この表からもう一つ読み取れるのは、フィー収入がADRにほぼ比例するという点だろう。同じ192室でも、ADRが3万円か6万円かで受け取るフィーは2倍違う。ブランドを買う側にとっては、そのブランドが立地の相場に対してどれだけ高い単価で販売できるかが、取得価額の妥当性を左右する。そこで次に、国内の実例である京都の数字を確認したい。
エースホテル京都213室 — 中京区2.34万円の市場で8万円台を取る単価階層
エースホテル京都は2020年に中京区の複合施設・新風館で開業した213室のホテルで、地下鉄の烏丸御池駅に直結する。メトロエンジンリサーチのデータによると、京都市中京区の2026年10月のADRは約2.34万円(N=109施設)で、前年同月の約2.15万円から+8.9%だった。紅葉期の11月は調査時点の掲載水準に基づく推定で約2.70万円と、前年同月比+4.6%の水準にある。
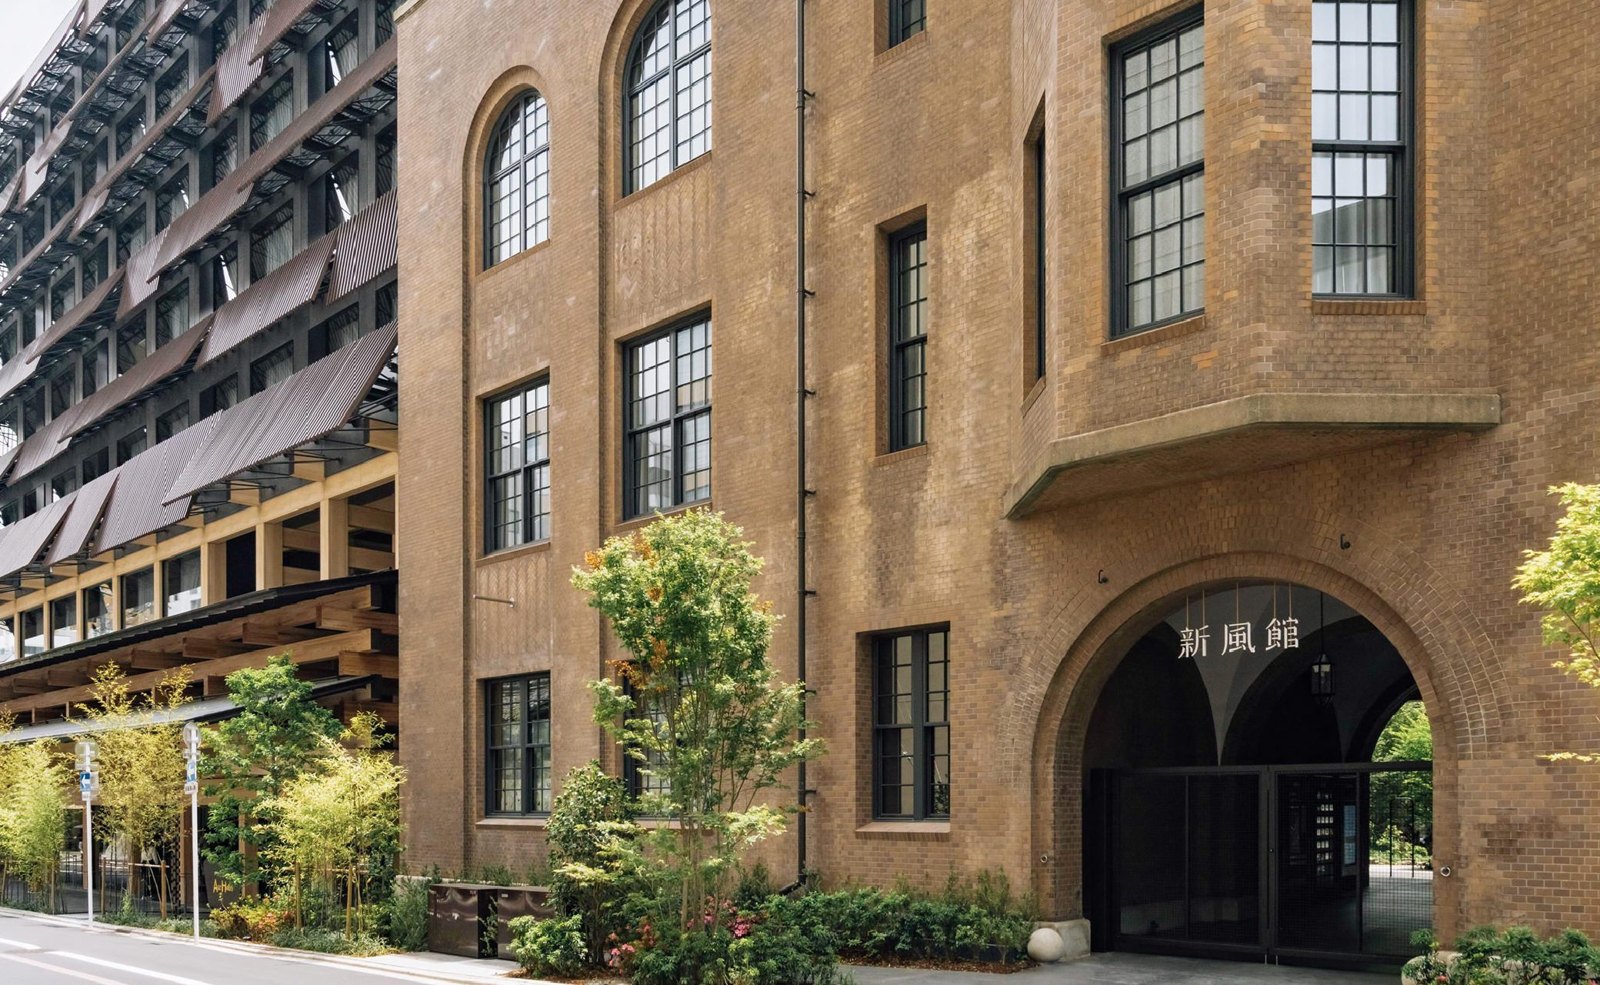
この市場の中で、エースホテル京都の2026年10月の推定ADRは約8.39万円となり、中京区の中央値の3.6倍に位置した。前年同月の約5.90万円からは+42.2%と、区全体の伸びを大きく上回る。直近12か月(2025年11月〜2026年10月)で見ても月次のADRは約4.3万円から約9.3万円の幅で推移しており、閑散月でも区の繁忙月の水準を超えている。なお、同ホテルの10月の掲載価格(全プラン平均・税込)は約12.3万円だった。
徒歩圏の同業態と比べても位置は高い。エースホテル京都から半径1km圏で稼働中のシティホテルは8軒・2,095室あり、10月ADRの中央値は約4.22万円だった。エースホテル京都はその約2倍で、8軒の上位2軒に入る。280室を超える大型館の多くが2万円台後半から5万円台に並ぶ中で、213室という中規模の器で8万円台を取っている構図である。同じ圏内にはデラックスホテルが7軒・703室あり、10月の掲載価格は約6.6万円から約38.6万円に分布する。エースホテル京都の掲載価格はこの帯の中ほどに重なっており、業態の区分を越えて上位の価格帯で比較されていると読める。
| 所在 | 京都市中京区(新風館) |
| 用途地域 | 商業地域(容積率700%/建蔽率80%) |
| 近傍の公示地価(2026年) | 303万円/㎡(前年比+10.2%) |
| 同(御池通側の地点) | 330万円/㎡(前年比+10.0%) |
| 掲載ストック | 217軒・18,375室 |
| うち稼働中 | 152軒・13,776室 |
| 稼働中のシティホテル | 8軒・2,095室 |
| 稼働中のデラックスホテル | 7軒・703室 |
立地の地価も確認しておく。国土交通省の地価公示によると、エースホテル京都の近傍にある中京区の商業地は2026年に1㎡あたり303万円で、2024年の245万円から2年で約24%上がった。用途地域は商業地域、指定容積率は700%である。地価が年1割のペースで上がる場所では、土地を持たずに運営とブランドで関与する事業者ほど、資本を増やさずに単価上昇の恩恵をフィーとして受け取りやすい。これがアセットライト型の強みといえる。
エースホテル福岡192室 — 天神の年間単価は京都に近く、月ごとの振れが小さい
次の拠点となるエースホテル福岡は、福岡市中央区天神1丁目のイムズ跡地で三菱地所が進める複合ビルに入る。計画は地上21階・地下4階、延床面積約73,960㎡で、ホテルは1〜3階と16〜20階を使い、客室数は192室を予定する。2024年2月の公表時点で竣工は2026年12月とされていたが、2026年8月末の三菱地所の発表を伝えた報道では、ビルの名称が「天神大樹」に決まり、竣工は2027年5月末の予定となった。SPWは2026年10月29日の資料でも、エースホテル福岡の開業を2027年としている。
単価の地合いはどうか。福岡市中央区の2026年10月のADRは約1.85万円(N=85施設)で、前年同月の約1.64万円から+12.3%と、伸び率では中京区を上回った。水準そのものは中京区が約1.27倍高いものの、これは10月という京都の繁忙月で比べた場合の差である。直近12か月の単純平均では中京区の約1.72万円に対して福岡市中央区は約1.62万円と、差は6%程度に縮まる。
背景にあるのは季節の振れ幅の違いである。直近12か月の月次ADRを見ると、中京区は最も高い月(2025年11月・約2.58万円)が最も低い月(2026年6月・約1.13万円)の2.3倍に達したのに対し、福岡市中央区は約1.96万円と約1.34万円で1.5倍にとどまった。売上に連動するフィーを受け取る運営会社にとって、月ごとの振れが小さい市場は収入の見通しを立てやすい。京都で高単価の実績を作り、福岡で安定した通年需要を取り込むという組み合わせは、ブランドの国内ポートフォリオとして理にかなっている。
計画地の徒歩圏を見ると、半径1km圏で稼働中の宿泊施設は112軒・13,349室で、192室はその1.4%にあたる。このうちシティホテルは12軒・2,023室あり、10月ADRの中央値は約2.87万円と、区全体の中央値の約1.6倍だった。12軒のうちADRが4万円を超えるのは4軒で、客室数はいずれも200室に満たない。192室のエースホテル福岡が京都と同じように立地相場の上位帯で販売できれば、この価格帯で最も大きい器の一つになる。開業後の単価が先の試算のどのケースに近づくかは、この上位帯の厚みが広がるかどうかにかかっているといえる。
| 所在 | 福岡市中央区天神1丁目(イムズ跡地) |
| 建物 | 地上21階・地下4階、延床約73,960㎡ |
| ホテル | 1〜3階・16〜20階、192室(予定) |
| 事業主 | 三菱地所 |
| 用途地域 | 商業地域 |
| 近傍の公示地価(2026年) | 1,240万円/㎡(前年比+2.5%) |
| 掲載ストック | 148軒・16,147室 |
| うち稼働中 | 112軒・13,349室 |
| 稼働中のシティホテル | 12軒・2,023室 |
地価の水準は京都と大きく異なる。計画地の近傍にある天神1丁目の商業地は2026年の地価公示で1㎡あたり1,240万円と、エースホテル京都の近傍地点の約4倍にのぼる。これだけの地価の場所でホテルを単独で成立させるのは容易ではなく、事務所・店舗との複合開発の上層階に192室を載せる計画になっているのは自然な帰結だろう。運営会社の側から見れば、デベロッパーが土地と建物を担い、自らはブランドと運営で参加するという役割分担が、高地価の都心に拠点を持つための現実的な入口になる。
投資家・運営会社への示唆 — ブランドを買う取引で見るべき3つの数字
ここまでを整理すると、ブランド取得型のM&Aを評価する際に確認したい数字は3つに絞られる。1つ目は営業1軒あたりの取得価額で、今回は約16.5億円だった。2つ目は立地相場に対する単価の倍率で、エースホテル京都は中京区の中央値の3.6倍、徒歩圏シティホテルの中央値の約2倍を取っている。3つ目は拠点を増やす経路で、国内では三菱地所との福岡の計画が2027年に控える。
| 確認したい論点 | 本件での観測値 | 読み方 |
|---|---|---|
| 営業1軒あたりの取得価額 | 約16.5億円(最大約132億円÷8軒) | 1軒のフィーは年1億円前後の規模。拠点の積み増しが価値の前提になる |
| 立地相場に対する単価倍率 | 京都で区中央値の3.6倍(2026年10月) | フィーはADRにほぼ比例する。倍率が高いほど1軒あたりの収入が厚くなる |
| 拠点拡大の経路 | 福岡192室(2027年開業予定) | デベロッパーの複合開発に運営・ブランドで参加する形が国内の入口 |
| 市場の振れ幅 | 月次ADRの高低差は中京区2.3倍・福岡市中央区1.5倍 | 振れの小さい市場を加えるとフィー収入の見通しが立てやすい |
| 契約期間 | 日本の運営委託契約は平均23年(業界調査) | 1拠点の獲得が長期の収入源になる。開業時期のずれは収入の始期に影響する |
運営会社にとっての示唆は、ブランドの価値が「相場の何倍で売れるか」という形で外から測れるようになってきた点にある。自社ブランドの各拠点について、所在する市区町村の中央値に対する倍率を並べてみると、どの立地でブランドが効いているかを把握しやすい。倍率が高い拠点の共通点を整理しておけば、次の出店先を選ぶ際の物差しとして活用したい材料になる。
デベロッパーや投資家の側では、ライフスタイル型のブランドを複合開発に組み込む際の単価の目線として、京都の実績が一つの参考になるだろう。地価が1㎡あたり1,000万円を超える天神のような場所では、客室単価の上位帯を取れるブランドを上層階に置くことが、建物全体の収益計画を支える選択肢の一つといえる。日本企業が海外ブランドを傘下に収め、そのブランドが国内デベロッパーの開発案件に入っていくという流れは、ブランドの持ち主と開発の担い手が国内で近づくことを意味しており、今後の国内展開の速度に注目したい。
まとめ
西武・プリンスホテルズワールドワイドによるエースホテル事業の取得は、最大9,000万ドル程度(約132億円)で運営会社の全株式を買い、8軒のブランドと今後の拠点拡大の権利を手にした取引だった。営業1軒あたり約16.5億円という水準は、既存拠点のフィーだけでなく、ブランドが立地相場の数倍の単価で販売できる力と、拠点を増やす余地に対する評価と読める。
国内の実例であるエースホテル京都は、中京区のADRが約2.34万円の2026年10月に約8.39万円と、区の中央値の3.6倍の水準にあった。2027年に開業を予定するエースホテル福岡192室は、年間を通じた単価が京都に近く、月ごとの振れが小さい天神に立地する。京都で示した単価の倍率が福岡でどこまで再現されるかが、ブランド取得の成果を測る最初の指標になるだろう。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。2026年11月以降の数値は調査時点の掲載水準に基づく推定です。
関連記事
あわせて読みたい
参考資料・出典一覧
■ データソース
エリアと施設のADRはメトロエンジンリサーチのOTA公開価格データに基づく推定成約ADR(京都市中京区N=109施設・福岡市中央区N=85施設、2026年10月。月次推移は2024年1月〜2026年12月)。半径1,000m圏の客室ストックは2026年11月13日時点。取引条件は西武・プリンスホテルズワールドワイドの公表資料と報道、運営フィーの料率はJLL・ベーカーマッケンジー調査の平均値、地価と用途地域は国土交通省の地価公示による。
■ 試算前提
運営フィーは192室、ADR3万〜6万円、通年OCC65〜85%(いずれも仮定値)、料率4.6%(ベースフィー1.6%+マーケティングフィー3.0%)を客室売上に掛けた値で、料飲売上とインセンティブフィーは含まない。1軒あたり取得価額は株式取得価額の上限(最大9,000万ドル程度、1ドル147円換算で約132億円)を取得時の営業8軒で割った単純計算。
■ 限界・留意点
エースホテル各拠点の契約形態・料率と確定した取得額は公表されておらず、試算は業界平均を当てはめた参考値である。ADRは推定値で各施設の実際の成約価格とは異なり、2026年11月以降は調査時点の掲載水準に基づく。2017年の豪StayWell取得との比較は為替・時期・契約内容が異なる単純比較である。
■ 市場データ
| メトロエンジンリサーチ&コンサルティング — 京都市中京区(N=109施設)・福岡市中央区(N=85施設)の月次ADR、半径1km圏の客室ストック(京都217軒・福岡148軒)、施設別の推定ADRと掲載価格 |
■ 企業の公表資料
■ 政府統計・公的データ
| 国土交通省 不動産情報ライブラリ — 地価公示(2024〜2026年)・用途地域 |
■ 業界レポート・報道